Vendre sa société, encaisser un chèque à sept ou huit chiffres… et se réveiller le lendemain avec une nouvelle question obsédante : où aller vivre, investir et organiser la transmission de ce capital sans le voir se dissoudre dans l’impôt ?
Le durcissement de la fiscalité des plus-values et des patrimoines dans plusieurs pays européens, ainsi que le remaniement ou la suppression de régimes spéciaux, rendent le choix de la destination déterminant. Celui-ci conditionne la facture fiscale sur le produit de cession, la capacité à faire fructifier ce capital, mais aussi la manière dont il sera transmis à ses enfants.
À partir des données récentes sur la fiscalité du patrimoine, des plus-values et des « exit tax » en Europe, et en s’appuyant sur les régimes spécifiques décrits dans le rapport (Belgique, France, Italie, Portugal, Suisse, Monaco, Émirats arabes unis / Dubaï), cet article propose une grille de lecture pragmatique pour un entrepreneur qui vient de céder sa société et veut arbitrer entre vivre, investir et transmettre.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
1. Le moment clé : anticiper l’« exit tax » et la taxation de la plus-value
Pour un actionnaire-fondateur résidant en France qui vend sa société, le premier enjeu n’est pas encore de choisir son futur pays de résidence, mais d’éviter de cumuler deux couches de fiscalité : celle du pays de cession, puis celle du pays d’arrivée.
En France, la vente de titres d’une société non cotée par son fondateur est, par défaut, imposée à un prélèvement forfaitaire global d’environ 31,4 % : 12,8 % d’impôt sur le revenu auxquels s’ajoutent 18,6 % de prélèvements sociaux. Le contribuable peut opter pour le barème progressif (jusqu’à 45 %), mais cette option ne se justifie que dans des cas bien particuliers.
Lorsque la sortie de France intervient après la cession, l’enjeu principal devient la fiscalité des revenus et des placements issus du produit de vente, ainsi que la transmission. En revanche, si l’entrepreneur envisage de déplacer sa résidence fiscale avant ou juste après la cession, l’« exit tax » française redevient un sujet central.
1.1. L’« exit tax » française : un couperet sur les plus-values latentes
Le mécanisme est relativement simple dans son principe : un contribuable qui transfère son domicile fiscal hors de France après y avoir été résident au moins six années sur les dix précédentes est imposé sur les plus-values latentes sur ses titres, dès lors que :
– il détient plus de 50 % des droits dans une société, ou
– la valeur globale de ses titres dépasse 800 000 €.
Cette taxation est calculée au taux de la flat tax : 12,8 % d’IR + 18,6 % de prélèvements sociaux, soit 31,4 % potentiels, avec la possibilité de choisir le barème progressif. La spécificité de ce mécanisme, c’est qu’il frappe des gains non encore réalisés : le fisc français raisonne comme si les titres étaient vendus le jour du départ.
Des dispositifs de sursis existent, en particulier en cas de départ vers l’UE ou l’EEE, ou encore sous certaines conditions de retour. Mais pour un entrepreneur qui projette de s’installer durablement ailleurs et qui envisage de vendre ses titres peu après ou autour de cette période, l’« exit tax » peut, si elle est mal anticipée, se cumuler avec la fiscalité du pays d’accueil.
Cette logique se retrouve dans d’autres États : plusieurs pays européens ont introduit des impôts de sortie sur les plus-values latentes (Autriche, Danemark, Allemagne, Espagne, Pologne, etc.), avec des seuils et des taux variés, précisément pour éviter que les détenteurs de grosses plus-values ne quittent le pays au moment critique.
1.2. Le cas belge : nouvelle taxation des plus-values financières et exit tax personnelle
La Belgique, longtemps vue comme un refuge fiscal pour les dirigeants vendant leur entreprise, a profondément modifié son paysage en instaurant une taxation structurée des plus-values sur actifs financiers à compter de 2026, assortie d’un mécanisme d’« exit tax » pour les personnes physiques.
Les grandes lignes de ce nouveau régime sont les suivantes :
– un taux « standard » de 10 % sur les plus-values de cession d’actifs financiers (actions cotées, obligations, fonds, crypto-actifs, contrats d’assurance-vie, etc.), dans le cadre d’une gestion normale du patrimoine privé ;
– une franchise annuelle de 10 000 € par contribuable, indexée ;
– un taux aggravé de 33 % pour les plus-values dites « internes », lorsque le contribuable vend des titres à une société qu’il contrôle, directement ou avec sa famille, à au moins 20 % des droits de vote ;
– des taux progressifs entre 1,25 % et 10 % sur les plus-values de participation substantielle (au moins 20 % du capital à la date de la cession), selon l’ampleur de la plus-value et sa valeur.
Surtout, le mécanisme d’« exit tax » belge transpose à la sphère des particuliers un principe déjà bien connu des groupes : au moment où une personne cesse d’être résidente fiscale de Belgique, elle est imposée sur les plus-values latentes de ses actifs financiers, comme si elle les avait vendus.
Deux rapports sont alors exigés :
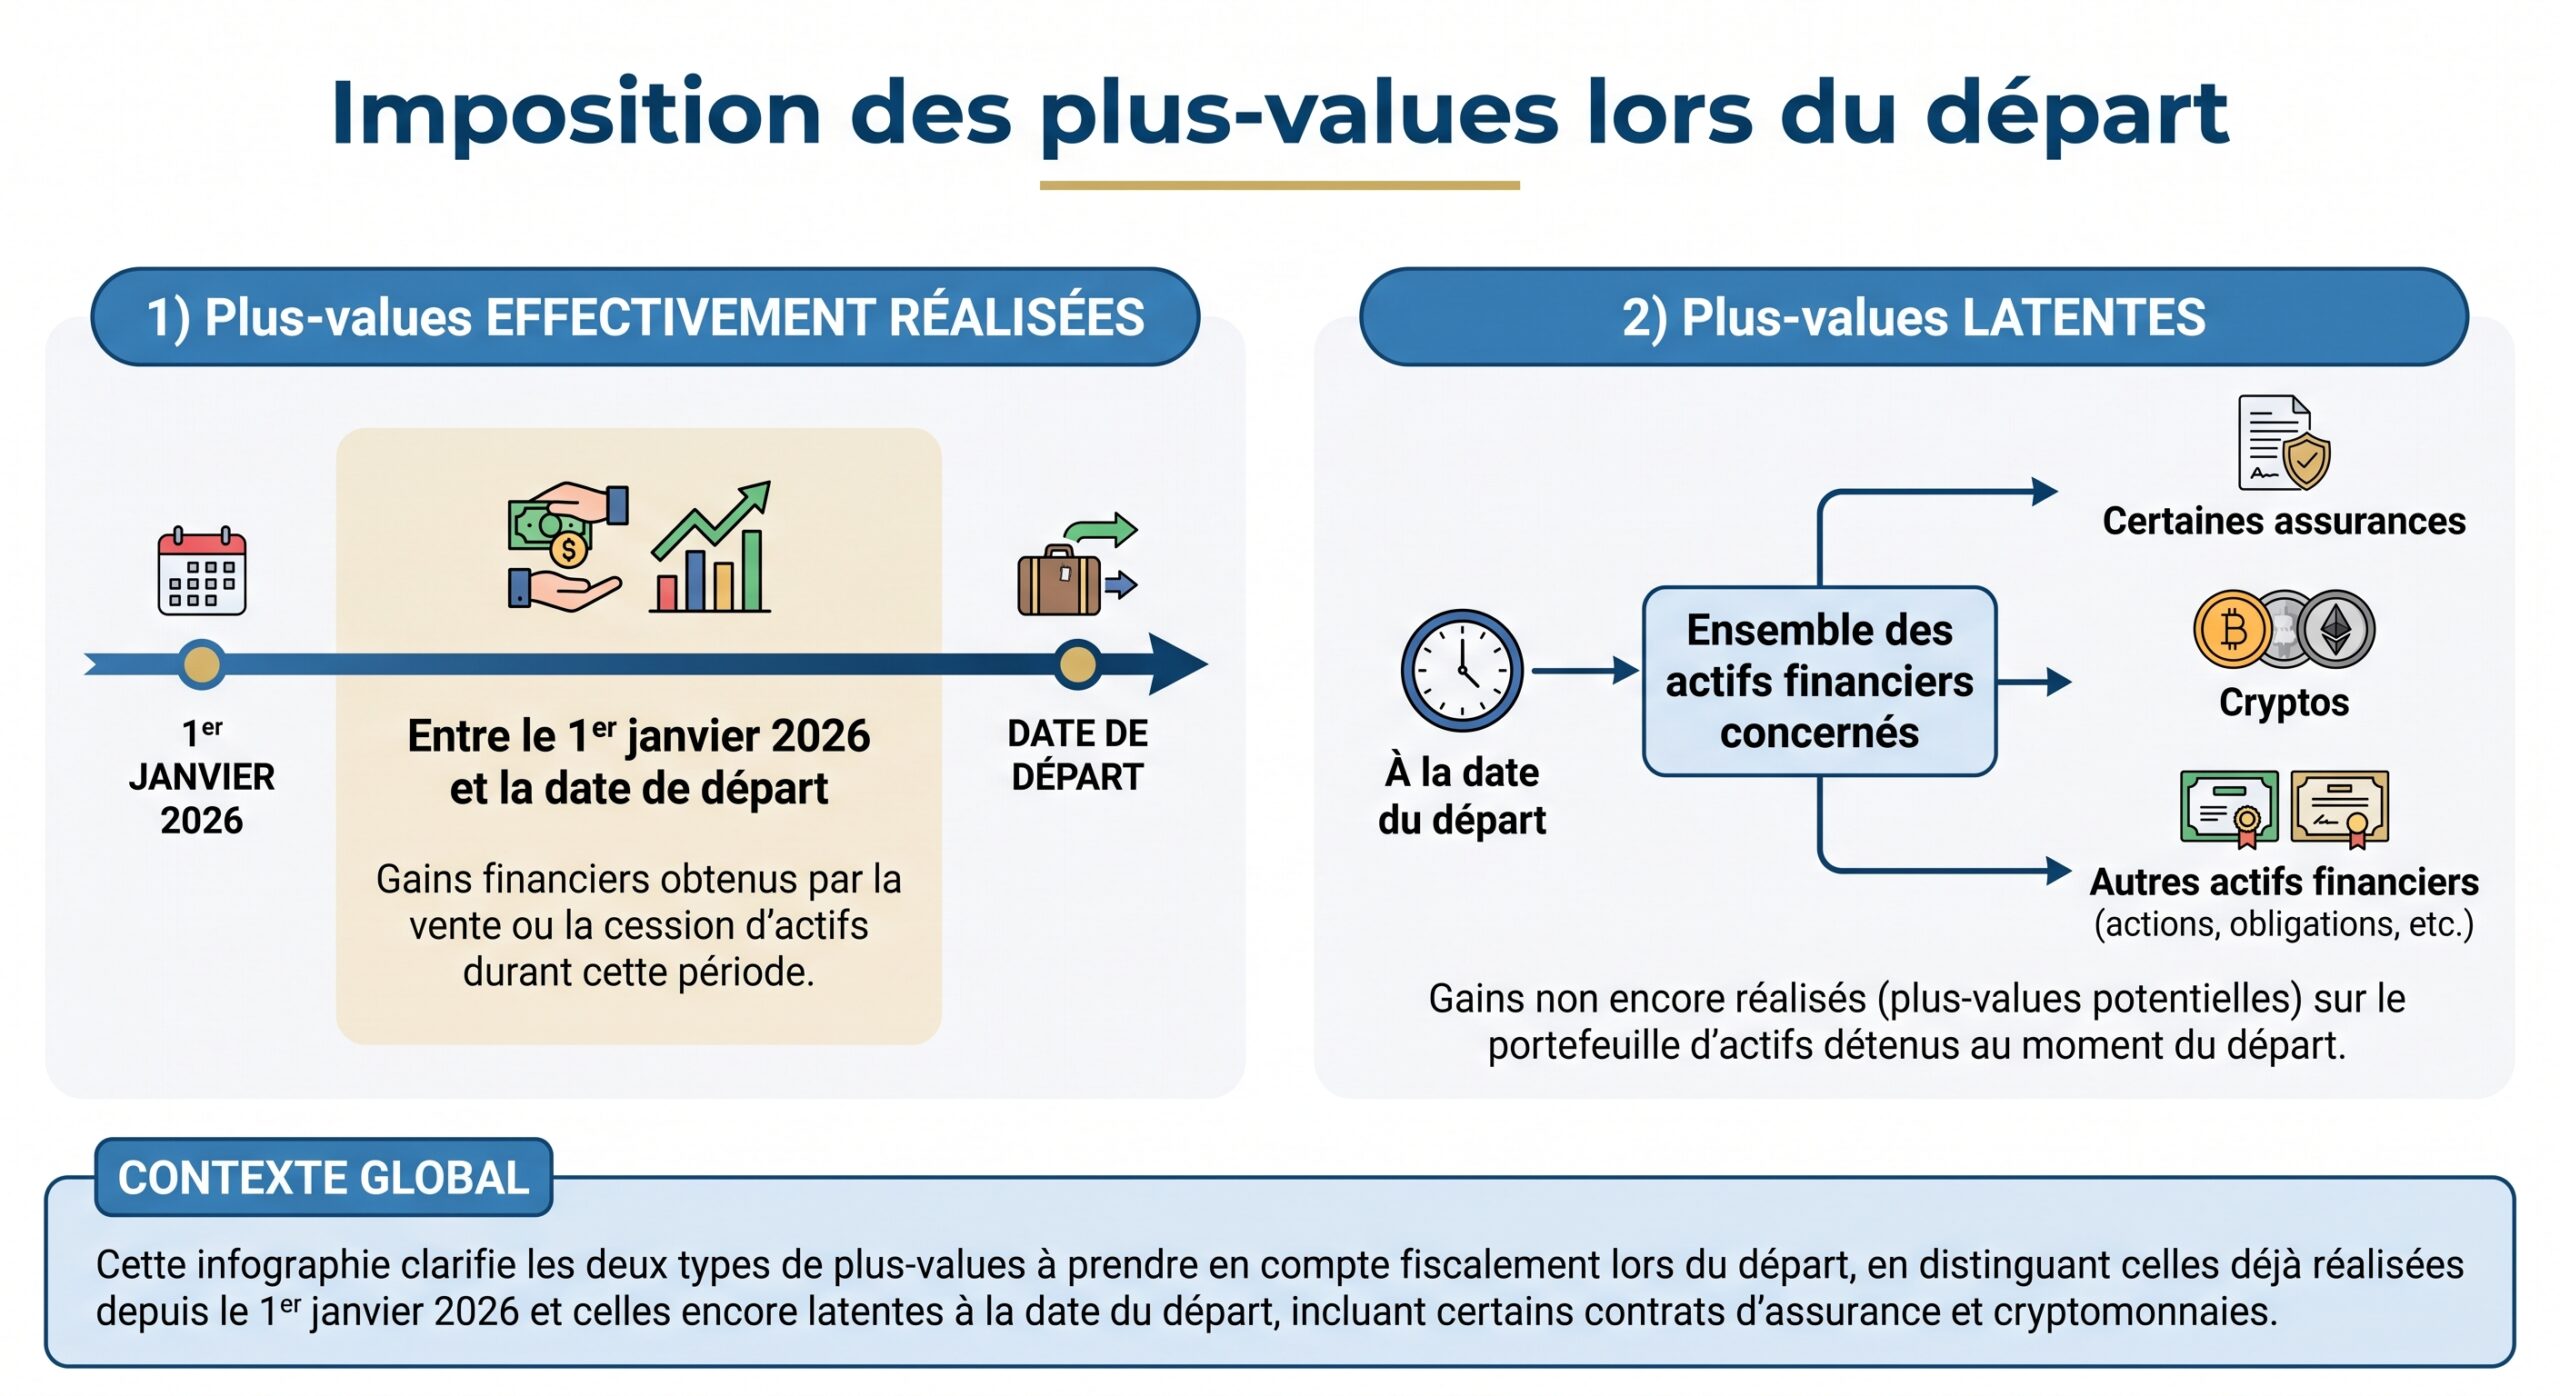
Pour un entrepreneur qui a vendu sa société en 2027, qui a réinvesti une partie du produit en actifs financiers, puis qui réfléchit à quitter la Belgique, cette exit tax peut transformer un déménagement mal préparé en opération très coûteuse. Certes, la loi prévoit des mécanismes de report et même d’annulation de l’impôt si aucune vente réelle n’intervient dans les 24 mois suivant le départ, mais :
– la déclaration des plus-values latentes est obligatoire, même en cas de report ;
– le report est automatique seulement vers l’EEE ou certains États couverts par une convention de coopération renforcée en matière d’assistance et de recouvrement ;
– vers des États non listés (États-Unis, Royaume-Uni, par exemple), il faut demander un report, fournir des garanties (gage, dépôt, garantie bancaire) et produire chaque année des certificats de conformité.
Le tableau suivant résume, pour un futur expatrié, quelques paramètres clefs de l’« exit tax » en Belgique et en France :
| Pays | Déclenchement (schéma simplifié) | Base taxable | Taux indicatif principal | Report possible ? |
|---|---|---|---|---|
| France | Résidence ≥ 6 ans sur 10, > 50 % des droits ou > 800 k€ | Plus-values latentes sur titres | PFU 31,4 % ou barème + 18,6 % PS | Oui, surtout vers UE/EEE, délais 2–5 ans |
| Belgique | Cessation de la résidence fiscale après 01/01/2026 | Plus-values latentes sur actifs financiers | 10 % standard, jusqu’à 33 % pour certains cas | Oui, automatique ou sur demande selon le pays de destination |
Pour un cédant, cela signifie que le choix du pays d’arrivée ne peut être dissocié de la séquence de cession et de départ. Partir trop tard, ou vers un pays qui ne donne pas accès aux reports automatiques, peut rigidifier considérablement la stratégie.
2. Vivre et investir sans IR : le modèle Dubaï
Pour un entrepreneur fraîchement sorti de sa société, l’attrait d’un pays sans impôt sur le revenu est évident : conserver l’essentiel du produit de cession, pouvoir se verser des dividendes ou un salaire sans prélèvement, arbitrer ses portefeuilles sans frottement fiscal.
Dubaï, au sein des Émirats arabes unis, reste à ce titre une exception mondiale : l’impôt sur le revenu des personnes physiques y est purement et simplement absent.
2.1. Zéro impôt sur le revenu, zéro impôt sur les plus-values et sur l’héritage
Les règles sont d’une grande simplicité pour les particuliers :
– pas d’impôt sur les salaires ou les revenus professionnels ;
– pas d’impôt sur les dividendes, les intérêts, ni sur les plus-values mobilières (actions, obligations, fonds, crypto-actifs) ;
– pas d’impôt sur les plus-values immobilières ;
– pas d’impôt sur la fortune ;
– pas de droit de succession : la transmission patrimoniale n’est pas frappée d’un impôt spécifique.
Pour un entrepreneur français ou belge ayant cédé son entreprise, il est théoriquement possible, après avoir obtenu le statut de résident fiscal à Dubaï, de percevoir les revenus issus de la vente (dividendes, intérêts, plus-values de réinvestissement) sans aucune imposition locale.
En pratique, la seule grande taxe généralisée est la TVA à 5 % sur la plupart des biens et services, ce qui reste modéré comparé aux systèmes européens à 20 % ou plus.
2.2. Les contreparties : corporate tax, substance et formalités
Dubaï n’est pas pour autant un « trou noir » fiscal. Sur le plan des sociétés, une fiscalité de 9 % sur les bénéfices nets supérieurs à 375 000 AED a été introduite pour les exercices ouverts à compter de juin 2023. Les grandes lignes sont les suivantes :
– 0 % d’impôt sur les bénéfices jusqu’à 375 000 AED de profit ;
– 9 % au-delà, pour les entreprises résidentes ;
– un régime de « Small Business Relief » qui permet, pour un chiffre d’affaires ≤ 3 M AED, de traiter le bénéfice taxable comme nul sur option, et qui a été prolongé jusqu’en 2029 ;
– l’obligation, même à 0 %, de s’enregistrer auprès de l’autorité fiscale fédérale et de déposer une déclaration annuelle.
Les zones franches conservent, dans un cadre strict, une forme de paradis fiscal pour sociétés : le statut de « Qualifying Free Zone Person » permet de maintenir un taux de 0 % sur les revenus « qualifiés », sous réserve de conditions strictes.
– d’avoir une substance réelle : bureaux, salariés, direction effective ;
– de limiter drastiquement les revenus « non qualifiés » (plafond de 5 % du chiffre d’affaires ou 5 M AED) ;
– de tenir des comptes audités et une documentation de prix de transfert ;
– de n’exercer que les activités admises, et de respecter l’étanchéité vis-à-vis du marché domestique.
Pour un entrepreneur qui vend, puis crée un family office à Dubaï, ce cadre peut offrir une combinaison rare : 0 % sur ses revenus privés et, pour un véhicule bien structuré en zone franche, une fiscalité proche de zéro sur certaines activités internationales.
2.3. Investir et transmettre : un environnement « neutre »
Sur la transmission, Dubaï se distingue aussi par l’absence de droits de succession et d’impôt sur la fortune. Le capital accumulé n’est pas grignoté chaque année par un impôt patrimonial, contrairement à ce que l’on observe dans plusieurs pays européens où les impôts sur la fortune (générale ou immobilière) et les droits de succession combinent leurs effets.
La neutralité exige une ingénierie juridique spécifique : la succession est généralement régie par le droit de la nationalité ou le droit choisi (règles des DIFC Wills, règles locales, etc.), et la coordination avec le droit civil français (réserves héréditaires, règlements européens sur les successions) ou d’autres pays reste indispensable. Le schéma successoral ne s’improvise pas, même dans un pays sans droit de succession.
Pour un entrepreneur, Dubaï peut ainsi être vu comme :
– un lieu de vie sans impôt personnel, où chaque dirham de revenu reste acquis ;
– un hub d’investissement global, avec 0 % sur les plus-values et les dividendes ;
– un environnement sans impôt sur l’héritage ni sur le patrimoine net.
Mais la contrepartie, c’est une dépendance à un système juridique et migratoire (visa, Golden Visa, règles de présence physique) et un éloignement, géographique et culturel, par rapport à l’Europe.
3. Être imposé forfaitairement sur le patrimoine mondial : le cas de la Suisse
La Suisse occupe une place singulière dans les stratégies post-cession : elle ne propose ni absence d’impôt sur le revenu, ni flat tax simple, mais un régime d’« imposition d’après la dépense » (souvent appelé forfait fiscal) pour les étrangers fortunés qui s’installent sans exercer d’activité lucrative sur place.
3.1. Le principe : taxer la dépense plutôt que le revenu
Ce régime, appliqué par 21 cantons sur 26, consiste à substituer à la base imposable habituelle (revenus et fortune réels) une base forfaitaire calculée sur les dépenses mondiales du contribuable, ou sur un multiple de son loyer ou de la valeur locative de sa résidence suisse.
En pratique, pour l’impôt fédéral direct, la base imposable doit être au moins égale au plus élevé des montants suivants :
– un plancher fédéral d’environ 435 000 CHF de revenu « réputé »,
– sept fois le loyer annuel ou la valeur locative de la résidence principale en Suisse,
– trois fois les frais annuels de pension complète si la personne loge à l’hôtel,
– le montant des dépenses mondiales de train de vie pour le ménage.
Les cantons ajoutent leurs propres planchers (Vaud, Genève, etc.), et la base ainsi déterminée sert à calculer l’impôt selon les barèmes progressifs ordinaires. Il ne s’agit pas d’une flat tax, mais d’une autre façon de mesurer le revenu imposable.
En parallèle, l’impôt sur la fortune subsiste, mais la valeur imposable du patrimoine est, là encore, approximée (souvent autour de 20 fois la base de revenu réputé).
3.2. Conditions d’accès : étrangers fortunés et inactifs
Les critères d’éligibilité sont très restrictifs :
– ne pas être citoyen suisse ;
– prendre résidence fiscale en Suisse pour la première fois, ou revenir après au moins dix ans d’absence ;
– ne pas exercer d’activité lucrative en Suisse (salariat, direction opérationnelle d’une société suisse, etc.).
Les activités et revenus à l’étranger restent en principe possibles, y compris la gestion d’actifs internationaux, mais l’exercice d’une fonction dirigeante dans une entreprise exploitée en Suisse ou l’accomplissement d’un travail salarié local remettent en cause le forfait.
Pour un entrepreneur qui a vendu sa société et qui veut ensuite diriger activement une nouvelle structure suisse, le forfait fiscal n’est donc généralement pas compatible. En revanche, pour un cédant qui souhaite vivre de ses investissements, piloter un family office à distance et s’abstenir de toute activité locale, le régime reste attractif.
3.3. Interactions avec la France : un point de vigilance majeur
L’un des écueils souvent sous-estimés concerne l’interprétation par la France des résidents suisses au forfait. L’accord entre les deux pays prévoit que les personnes imposées uniquement « d’après la dépense » et sur la base de la valeur locative de leur logement ne sont pas considérées comme résidentes suisses au sens de la convention fiscale.
En pratique, cela signifie que la France traite ces contribuables comme non-résidents de Suisse pour l’application du traité :
– les flux de source française (dividendes, intérêts, certains revenus immobiliers) ne bénéficient pas des avantages conventionnels ;
– la France applique ses règles de retenue à la source et de taxation des plus-values sur les immeubles français comme si le contribuable n’était couvert par aucun traité protecteur.
Pour un dirigeant français qui vend une société détenant de l’immobilier en France, ou qui conserve des actifs immobiliers français après s’être installé en Suisse au forfait, l’addition peut donc rester largement dictée par le droit français.
La Suisse, dans ce cas, demeure néanmoins intéressante pour ce qui est des revenus étrangers ou des plus-values de portefeuille internationaux non français, qui n’entrent pas dans les griffes du fisc hexagonal. Mais la stratégie ne peut pas être conçue comme une évasion généralisée de toute taxation française.
4. Vivre en Europe tout en plafonnant l’impôt sur les revenus mondiaux : la solution italienne
Pour un entrepreneur qui souhaite demeurer dans l’Union européenne et dans un pays de droit civil proche des normes françaises, mais qui veut malgré tout maîtriser la fiscalité de son patrimoine mondial, l’Italie offre un outil spécifique : le régime de la « flat tax » pour nouveaux résidents, prévu à l’article 24-bis de son code fiscal.
4.1. Un impôt forfaitaire annuel sur les revenus étrangers
Ce régime consiste à substituer aux impôts ordinaires sur les revenus de source étrangère un impôt annuel fixe, payé indépendamment du montant réel de ces revenus.
Le cœur du dispositif est le suivant :
Les nouveaux entrants dans le régime fiscal italien pour les résidents non-résidents depuis au moins neuf des dix dernières années devront payer 300 000 € par an à compter de 2026, contre 200 000 € pour ceux arrivés après août 2024 et 100 000 € pour les pionniers entrés avant l’été 2024, avec un forfait complémentaire de 50 000 € par membre de la famille ajouté.
Ce forfait couvre l’immense majorité des revenus de source étrangère : dividendes, intérêts, loyers, plus-values sur placements et la plupart des gains issus d’activités à l’étranger. L’impôt italien ordinaire (jusqu’à 43 %, plus surtaxes locales) demeure en revanche applicable aux revenus de source italienne.
L’intérêt du dispositif est double :
– la part d’impôt due sur les revenus d’origine étrangère est plafonnée, quel que soit le niveau réel de ces revenus : un investisseur gagnant 5 M€ ou 50 M€ à l’étranger paiera la même somme fixe ;
– l’obligation de déclarer et de détailler les actifs étrangers est allégée : pas de reporting systématique de la fortune, pas d’IVIE ni d’IVAFE (les impôts italiens sur l’immobilier et les actifs financiers détenus hors d’Italie), et pas de droits de succession italiens sur ces actifs étrangers.
Pour un entrepreneur venant de vendre son entreprise et détenant une large part de sa fortune en actifs étrangers (portefeuille international, immobilier hors d’Italie, etc.), l’Italie joue un rôle de « plafonneur » d’impôt sur la richesse globale.
4.2. Durée, conditions et cible de ce régime
Le régime est ouvert pour une durée maximale de 15 ans, renouvelé tacitement chaque année tant que le contribuable :
– reste résident fiscal italien ;
– paie le forfait dans les délais ;
– respecte les conditions initiales (notamment la non-résidence antérieure).
Il peut être étendu à certains membres de la famille, moyennant la contribution annuelle additionnelle. En pratique, ce régime cible clairement :
– les entrepreneurs et investisseurs internationaux fortement dotés en actifs de source étrangère ;
– les familles fortunées cherchant un ancrage européen stable, un environnement de vie attractif et une visibilité fiscale.
Pour un ancien dirigeant qui a vendu son entreprise en France, le schéma typique consiste à :
1. Purger autant que possible la fiscalité française sur la cession, voire sur certains flux immédiatement après. 2. Transférer progressivement son centre de vie et ses investissements vers l’étranger. 3. S’installer en Italie en veillant à respecter les critères de non-résidence préalable. 4. Opter pour le régime à 300 000 € annuels, ou un des niveaux antérieurs s’il s’agit d’un entrant plus ancien, ce qui fixe un plafond relativement prévisible à sa facture fiscale mondiale.
4.3. Transmission : des droits de succession faibles mais existants
Sur la transmission, l’Italie ne propose pas la même exonération totale que le Portugal pour la famille proche, mais offre néanmoins des droits de succession parmi les plus bas d’Europe :
– le conjoint et les enfants bénéficient d’un abattement d’1 M€ chacun, au-delà duquel ils sont imposés à 4 % ;
– les petits-enfants entrent dans cette même logique de descendance directe ;
– les frères et sœurs payent 6 %, sans plafond d’exonération aussi élevé ;
– les autres héritiers (non apparentés) supportent jusqu’à 8 %.
Pour un cédant qui conserve une partie de ses actifs en Italie, ou qui souhaite y investir une partie significative du fruit de la cession (immobilier, entreprises italiennes, etc.), le couple « flat tax sur les revenus étrangers + droits de succession modérés » rend ce pays particulièrement attrayant.
5. Rester dans l’UE avec une fiscalité douce sur la transmission : le cas portugais
Le Portugal s’est imposé, en une décennie, comme une destination de référence pour les retraités et les entrepreneurs européens. Même si le régime des résidents non habituels (NHR) a été fermé aux nouveaux venus et remplacé par un dispositif plus ciblé sur la recherche et l’innovation (IFICI), il reste un atout majeur pour un chef d’entreprise qui a déjà cédé et qui pense d’abord à transmettre : l’absence d’impôt sur les successions au profit du conjoint et des descendants.
5.1. Aucune succession taxée pour le conjoint et les enfants… sous forme d’« impôt de timbre »
Depuis 2004, le Portugal n’applique plus d’impôt sur les successions au sens classique. À la place, il a instauré un « impôt de timbre » (Imposto do Selo) de 10 % sur les transmissions à titre gratuit de biens situés au Portugal (donations et héritages), assorti d’un supplément de 0,8 % sur les immeubles, soit 10,8 % pour un bien immobilier.
Mais ce timbre ne s’applique pas :
– au conjoint survivant ;
– aux descendants (enfants, petits-enfants) ;
– aux ascendants (parents, grands-parents) ;
– ni, en pratique, au partenaire de fait dans une union reconnue (união de facto).
Au Portugal, la transmission d’un bien à un conjoint ou à un enfant n’est soumise à aucun droit de succession ni de donation, et ce quel que soit le montant transmis.
En revanche, les autres bénéficiaires (collatéraux, amis, etc.) restent redevables du droit de 10 % (ou 10,8 % pour l’immobilier). Et surtout, cet impôt de timbre est limité aux actifs situés au Portugal : héritages de biens détenus à l’étranger par un résident portugais ne sont en principe pas taxés au Portugal, même au profit de collatéraux.
Le tableau suivant positionne Italie et Portugal sur la seule dimension de la fiscalité successorale :
| Pays | Conjoint / enfants | Autres héritiers | Particularités |
|---|---|---|---|
| Portugal | 0 % (exonération) | 10 % (imposto do selo, 10,8 % sur immeuble) | Taxe limitée aux biens situés au Portugal |
| Italie | 4 % au-delà de 1 M€ par héritier | Jusqu’à 8 % selon le lien | Exonération partielle, abattements importants |
Pour un entrepreneur européen qui place une partie de son capital dans l’immobilier ou les entreprises portugaises, ce cadre fait du Portugal une sorte de « zone blanche » sur les transmissions intrafamiliales.
5.2. Pas d’impôt sur la fortune, mais une fiscalité ordinaire sur les revenus
Contrairement à certains pays voisins, le Portugal n’a pas institué de véritable impôt annuel sur le patrimoine net. Il n’existe pas de taxe générale sur la fortune comparables aux systèmes suisse ou espagnol. La richesse est imposée surtout par le biais :
– de l’IRS (impôt sur le revenu), au barème progressif (jusqu’à 48 %) ;
– de quelques surtaxes sur la détention d’immeubles de très forte valeur.
Le régime NHR, qui offrait un taux réduit (souvent 0 % ou 10 %) sur certains revenus étrangers, n’est plus accessible aux nouveaux arrivants, sauf pour ceux ayant rempli les conditions pendant la fenêtre transitoire. Le nouveau régime IFICI cible des activités très spécifiques (recherche, innovation, startups certifiées) et ne constitue plus un outil général de défiscalisation patrimoniale pour les retraités ou les rentiers.
Mais pour quelqu’un qui a déjà transformé une grande partie de sa richesse en capital et qui planifie surtout la transmission à son conjoint et à ses enfants, le fait qu’il n’y ait :
– ni impôt de succession pour la famille proche,
– ni impôt général sur la fortune,
fait du Portugal une base très efficace pour la phase « transmission », même si la fiscalité sur les revenus courants reste structurée par un barème classique.
5.3. La question du droit applicable et de la réserve héréditaire
Comme la France et l’Italie, le Portugal est un pays de droit civil avec un régime de « réserve héréditaire » (legítima) imposant qu’une part importante de la succession (jusqu’aux deux tiers selon la situation familiale) soit réservée aux héritiers réservataires (conjoint, enfants, parfois parents).
Le règlement Bruxelles IV permet aux ressortissants de nombreux pays de choisir dans leur testament la loi nationale régissant leur succession immobilière en Europe. Cet outil permet, dans certains cas, de s’éloigner partiellement de la réserve portugaise tout en bénéficiant de l’absence de droits de succession pour la famille proche.
Mais il est essentiel de garder à l’esprit que :
– ce règlement harmonise surtout le droit civil applicable (qui hérite, selon quel ordre, avec quelles réserves) ;
– il ne modifie pas la fiscalité : le pays où se situent les biens conserve le pouvoir de les taxer selon son droit interne.
La combinaison Portugal + autre pays d’origine doit donc toujours être pensée dans un double volet : succession civile et fiscalité successorale.
6. Monaco : résidence ultra-sélective et absence d’impôt sur le revenu
Monaco reste, dans l’imaginaire collectif, l’archétype du refuge fiscal européen. Si la Principauté n’offre pas de régime explicite d’investisseur ou de « golden visa », elle attire toujours les fortunes prêtes à se plier à un cadre administratif exigeant en échange d’une exonération quasi totale d’impôt sur le revenu.
6.1. Une fiscalité personnelle ultra-légère
Pour les particuliers, la règle est simple : il n’existe pas d’impôt sur le revenu, sauf pour les Français soumis au régime bilatéral spécifique France–Monaco. Il n’existe pas non plus d’impôt sur la fortune ni de droits de succession à taux élevés dans les situations les plus fréquentes (entre proches).
Un entrepreneur non français qui cesse son activité et vend sa société peut, en s’installant à Monaco, s’extraire de l’impôt sur le revenu et échapper à une grande partie des contraintes patrimoniales.
Pour un Français, le sujet est plus délicat du fait de la convention franco-monégasque de 1963 : la France continue de taxer une grande partie des revenus du ressortissant français résident à Monaco comme s’il vivait en France, ce qui vide largement de sa substance l’avantage fiscal sur l’IR. En revanche, certains effets en matière de succession ou de structurations patrimoniales peuvent subsister.
6.2. Des conditions de résidence strictes et une exigence de substance personnelle
Obtenir une carte de séjour monégasque n’est pas une formalité :
Pour ouvrir un compte dans une banque monégasque, il faut souvent prouver des moyens financiers substantiels d’au moins 500 000 €, voire davantage selon l’établissement.
Surtout, la résidence n’est pas purement théorique : pour conserver leurs cartes de séjour successives et, à terme, obtenir une carte de résident privilégié (10 ans renouvelables), les personnes doivent démontrer que Monaco est leur centre de vie effectif :
– passer la majorité de l’année dans la Principauté, ou au moins y séjourner plus qu’ailleurs ;
– y avoir une vie quotidienne démontrable (factures, relevés bancaires, abonnements, etc.).
Monaco est donc moins un outil de pure « optimisation papier » qu’un véritable changement de mode de vie, réservé à ceux qui acceptent ses contraintes de taille, de coût immobilier et de densité urbaine.
7. Choisir sa stratégie : vivre, investir, transmettre… sans perdre le contrôle
Au-delà de la comparaison de régimes, l’entrepreneur qui vient de céder doit surtout structurer sa réflexion autour de trois axes : où vivre au quotidien, où faire travailler son capital, et où laisser ce capital à terme.
7.1. Où vivre ?
Les pays peuvent être classés, à très grands traits, selon la pression fiscale sur les revenus et plus-values :
| Destination | IR sur revenus courants | Impôt sur plus-values mobilières | Remarques clés |
|---|---|---|---|
| Dubaï (EAU) | 0 % | 0 % | 5 % de TVA, pas d’IR ni d’impôt sur fortune |
| Monaco* | 0 % (sauf cas français) | 0 % en tant que tel | Résidence stricte, problème spécifique pour FR |
| Italie (24-bis) | Jusqu’à 43 % sur les revenus italiens, mais forfait fixe sur revenus étrangers | Inclus dans forfait | Forfait 100k/200k/300k € selon date d’entrée |
| Portugal | Barème jusqu’à 48 % | Taxation classique, plus de NHR généralisé | Transmission intrafamille très avantageuse |
| Suisse (forfait) | Barème progressif sur base de dépenses réputées | intègre les revenus dans base « dépense » | Réservé aux étrangers inactifs localement |
| Belgique | 10 % à 33 % sur gains financiers privés | Nouvelle taxation + exit tax pour les personnes | Régime devenu nettement moins attractif |
*Sous réserve des dispositions particulières de la convention franco-monégasque pour les Français.
Un entrepreneur très « cash out », qui ne souhaite plus exercer d’activité opérationnelle, peut privilégier un schéma où son pays de résidence n’impose ni son revenu ni ses gains (Dubaï, Monaco). Un autre, qui souhaite rester dans l’UE, aura intérêt à arbitrer entre :
– l’Italie, où le coût de la fiscalité mondiale est plafonné par un forfait ;
– le Portugal, où la fiscalité courante peut être plus lourde, mais où la succession familiale est quasi exonérée ;
– la Suisse, où l’outil forfaitaire a encore un sens pour un rentier international qui évite tout revenu français sensible.
7.2. Où investir ?
Le pays de résidence ne dicte pas à lui seul le lieu d’investissement, mais il influe sur :
– la fiscalité applicable aux plus-values mobilières (actions, fonds, private equity) ;
– le traitement des dividendes et intérêts ;
– la fiscalité des plus-values immobilières.
Un cédant qui choisit Dubaï ou Monaco pour sa résidence peut ensuite arbitrer librement ses investissements internationaux, sans impôt local sur les flux entrants. Mais les pays où sont détenus les actifs (France, Espagne, Belgique, etc.) conserveront parfois des droits de prélèvement sur les revenus de source locale et sur les plus-values immobilières.
En Europe, un élément clé est également la montée des impôts de sortie et des dispositifs visant les grosses plus-values latentes au départ. Les pays qui ont introduit ou renforcé des exit taxes individuelles (France, Allemagne, Espagne, Pologne, Belgique, etc.) envoient un même message : difficile de quitter le navire au dernier moment sans contribution fiscale sur les plus-values accumulées.
7.3. Où transmettre ?
Enfin, le critère décisif à long terme pour nombreux cédants demeure la transmission à leurs enfants.
Sur ce terrain, quelques pays se détachent :
Au Portugal, les conjoints et enfants ne paient rien sur les biens portugais reçus (hors cas particuliers), et les biens étrangers ne sont pas non plus concernés par un impôt successoral. En Italie, un abattement de 1 M€ par enfant suivi d’un taux de 4 % reste très compétitif. Certains pays hors UE, comme les Émirats, sont dépourvus de droits de succession, mais la coordination avec le pays de nationalité reste décisive.
Le choix du lieu de résidence du cédant au moment du décès, et celui du lieu de situation des biens, déterminent qui taxe quoi. La règle fondamentale reste celle du « lex rei sitae » : le pays où est situé l’actif immobilier ou où est établi l’émetteur (dans certains cas) a priorité pour taxer la transmission. D’où l’importance d’une cartographie d’ensemble du patrimoine :
– actifs français : quasiment toujours dans le périmètre de la fiscalité française (impôt sur la fortune immobilière éventuel, droits de mutation, plus-values, etc.), même si le propriétaire réside ailleurs ;
– actifs italiens : héritage modérément taxé mais avec impôt de succession existant ;
– actifs portugais : exonérés pour la famille proche, potentiellement taxés pour les autres.
8. En pratique : bâtir une feuille de route après la cession
Pour un chef d’entreprise qui vient d’encaisser le produit de cession, les grandes étapes d’une stratégie cohérente pourraient ressembler à ceci :
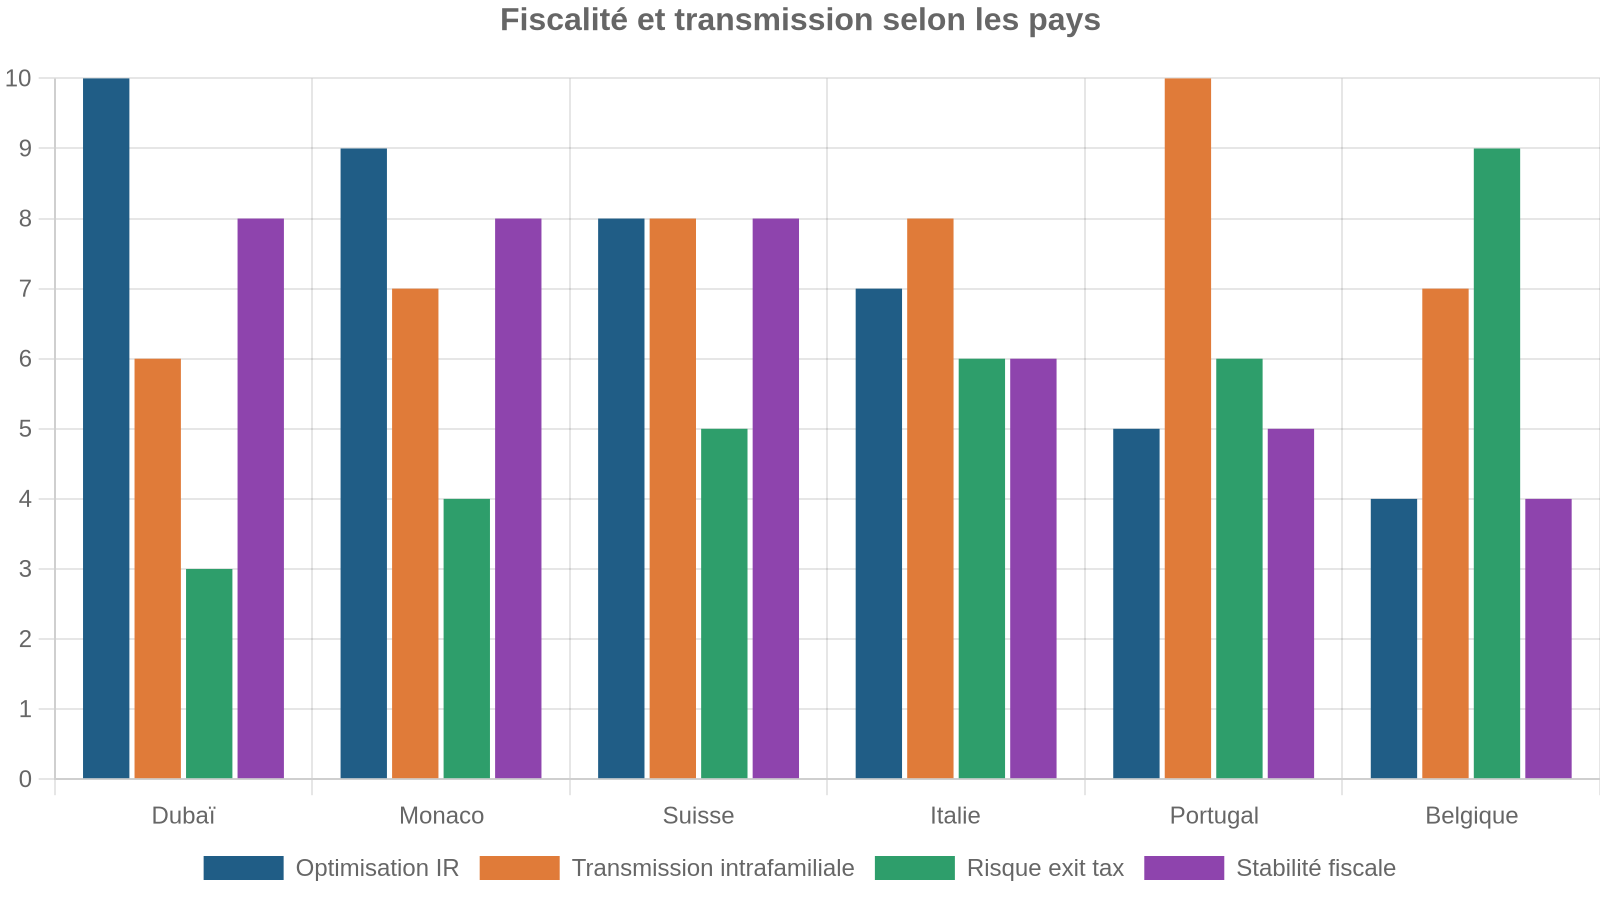
—
La bonne réponse n’est pas de trouver « le » pays magique, mais d’orchestrer dans le temps ces différents leviers en fonction de ses priorités personnelles : combien dépenser, où vivre, combien transmettre, et à qui. Le produit de la cession d’entreprise est un capital de liberté ; encore faut-il que le choix du pays où l’on en jouira n’en transforme pas une part excessive en impôt involontaire.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.