Quitter la France avec un patrimoine conséquent n’est pas, en soi, un problème fiscal. Le régime d’exit tax a été pensé comme un outil anti-abus, pas comme un verrou à la mobilité. Dans la plupart des dossiers bien préparés, l’impôt théorique n’est jamais payé grâce au sursis de paiement et au dégrèvement automatique au bout de 2 ou 5 ans. Pourtant, quelques erreurs récurrentes transforment un simple formalisme en bombe à retardement, avec des surcoûts qui se chiffrent fréquemment entre 150 000 et 300 000 euros par erreur.
Tout se joue sur cinq grands points : qualifier sa résidence fiscale, comprendre le champ de l’exit tax, valoriser correctement les titres, orchestrer la chronologie (donation, cession, départ) et gérer la déclaration dans la durée. Chacun concentre des pièges, parfois mal maîtrisés par certains conseillers.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Ne pas sécuriser son changement de résidence fiscale
Derrière l’exit tax se trouve une question préalable : êtes-vous vraiment non-résident au sens du droit français et des conventions fiscales ? Une grande partie des contentieux récents ne porte pas sur le calcul de l’exit tax mais sur la remise en cause de la date (voire de la réalité) du départ.
Selon l’article 4 B du Code général des impôts (CGI), il suffit de remplir un seul des quatre critères (foyer, séjour principal, activité professionnelle principale, centre des intérêts économiques) pour être considéré résident fiscal français. Depuis la loi de finances pour 2025, ces critères doivent être lus à la lumière des conventions fiscales : si une convention désigne l’autre État comme État de résidence, la France doit s’incliner. Le Conseil d’État avait ouvert la voie à un statut ambigu de personne « non-résidente mais domiciliée » ; le législateur est venu refermer cette brèche.
Le risque concret n’est pas seulement théorique : les stratégies d’expatriation légères, mal documentées sur la rupture des liens avec la France, sont systématiquement sanctionnées. Exemple : en 2026, à Paris, l’administration a requalifié en résident un contribuable qui se disait installé à l’étranger lors de la cession d’un bien en Corse, en raison de ses attaches conservées en France.
Quand la date de départ devient un angle mort
Une erreur fréquente consiste à traiter le changement de résidence comme un simple déménagement, sans construire de dossier probatoire. Or, pour l’exit tax, tout se joue « au jour du transfert du domicile fiscal » : c’est cette date qui fige la valeur des titres, déclenche l’exit tax et conditionne l’accès au sursis.
Ne pas pouvoir prouver cette date avec des éléments convergents revient à laisser à l’administration la liberté de reconstituer sa propre chronologie, parfois un ou deux ans plus tard, quand les titres ont été valorisés ou cédés. On se retrouve alors avec un départ requalifié, des plus-values « en France » au moment de la cession et, potentiellement, une double imposition avec l’État d’accueil si la convention ne neutralise pas parfaitement la situation.
Quelques exemples concrets de pièces attendues, que la pratique a consacrées comme indispensables :
| Élément de preuve | Objet principal | Risque si absent |
|---|---|---|
| Bail ou titre de propriété à l’étranger | Justifier du logement principal hors de France | Contestation du critère de foyer |
| Certificat de résidence fiscale étranger | Reconnaître l’État de résidence par l’administration locale | Fragilisation de l’argument conventionnel |
| Scolarisation des enfants à l’étranger | Démontrer le déplacement effectif du centre de vie | Maintien présumé du foyer en France |
| Résiliation ou location réelle de la résidence française | Écarter le caractère de résidence principale | Doute sur le lieu de vie habituel |
| Preuves de présence (billets, relevés bancaires, contrats de travail) | Attester du séjour et de l’activité hors de France | Reconstitution défavorable des jours de présence |
Ne pas constituer ce « dossier de départ » est une erreur cardinale. Elle ne coûte rien le jour J, mais elle devient létale en cas de contrôle, plusieurs années plus tard, quand tous les autres paramètres (valeurs, déclarations, opérations) sont déjà figés.
Sous-estimer le rôle des conventions fiscales
Beaucoup de projets de sortie de patrimoine de France se construisent en regardant quasi exclusivement la fiscalité du pays d’arrivée, sans analyser la convention fiscale avec la France. C’est particulièrement dangereux lorsque :
Avant d’investir, assurez-vous que le pays concerné n’offre aucun crédit d’impôt symétrique sur les plus-values mobilières, ou que la convention fiscale laisse à la France un pouvoir de taxation résiduel sur certaines catégories de revenus ou de gains.
Un exemple typique concerne les destinations sans imputation effective de l’exit tax française : s’installer dans un État qui ne reconnaît pas ou ne compense pas l’impôt français peut conduire à une double imposition de fait. Le texte de la convention, les méthodes d’élimination de la double imposition (crédit d’impôt ou exonération) et les clauses anti-abus inspirées des travaux BEPS de l’OCDE sont devenus des paramètres aussi importants que le taux facial de l’impôt local.
Là encore, l’erreur ne se voit pas le jour du départ : elle se révèle plusieurs années plus tard, au moment de la cession des titres, lorsqu’on découvre que l’exit tax est due en France, sans possibilité de l’imputer réellement dans l’État de résidence.
Confondre ce qui est visé par l’exit tax et ce qui en est totalement exclu
Beaucoup d’expatriés craignent à tort une « taxe générale sur le départ ». L’exit tax est au contraire un mécanisme extrêmement ciblé : elle ne vise que certaines plus-values latentes sur des valeurs mobilières significatives. En pratique, un rentier immobilier qui ne détient que de l’immobilier en direct peut partir de France sans la moindre exit tax.
Comprendre le périmètre exact de l’exit tax
L’article 167 bis du CGI encadre précisément le champ d’application. À la date du transfert de domicile fiscal hors de France, vous entrez dans le régime si, et seulement si :
– vous avez été résident fiscal français au moins 6 ans sur les 10 dernières années,
– et vous détenez soit des droits représentant au moins 50 % des bénéfices d’une société, soit un portefeuille de titres dépassant 800 000 euros de valeur de marché (seuil apprécié au niveau du foyer fiscal).
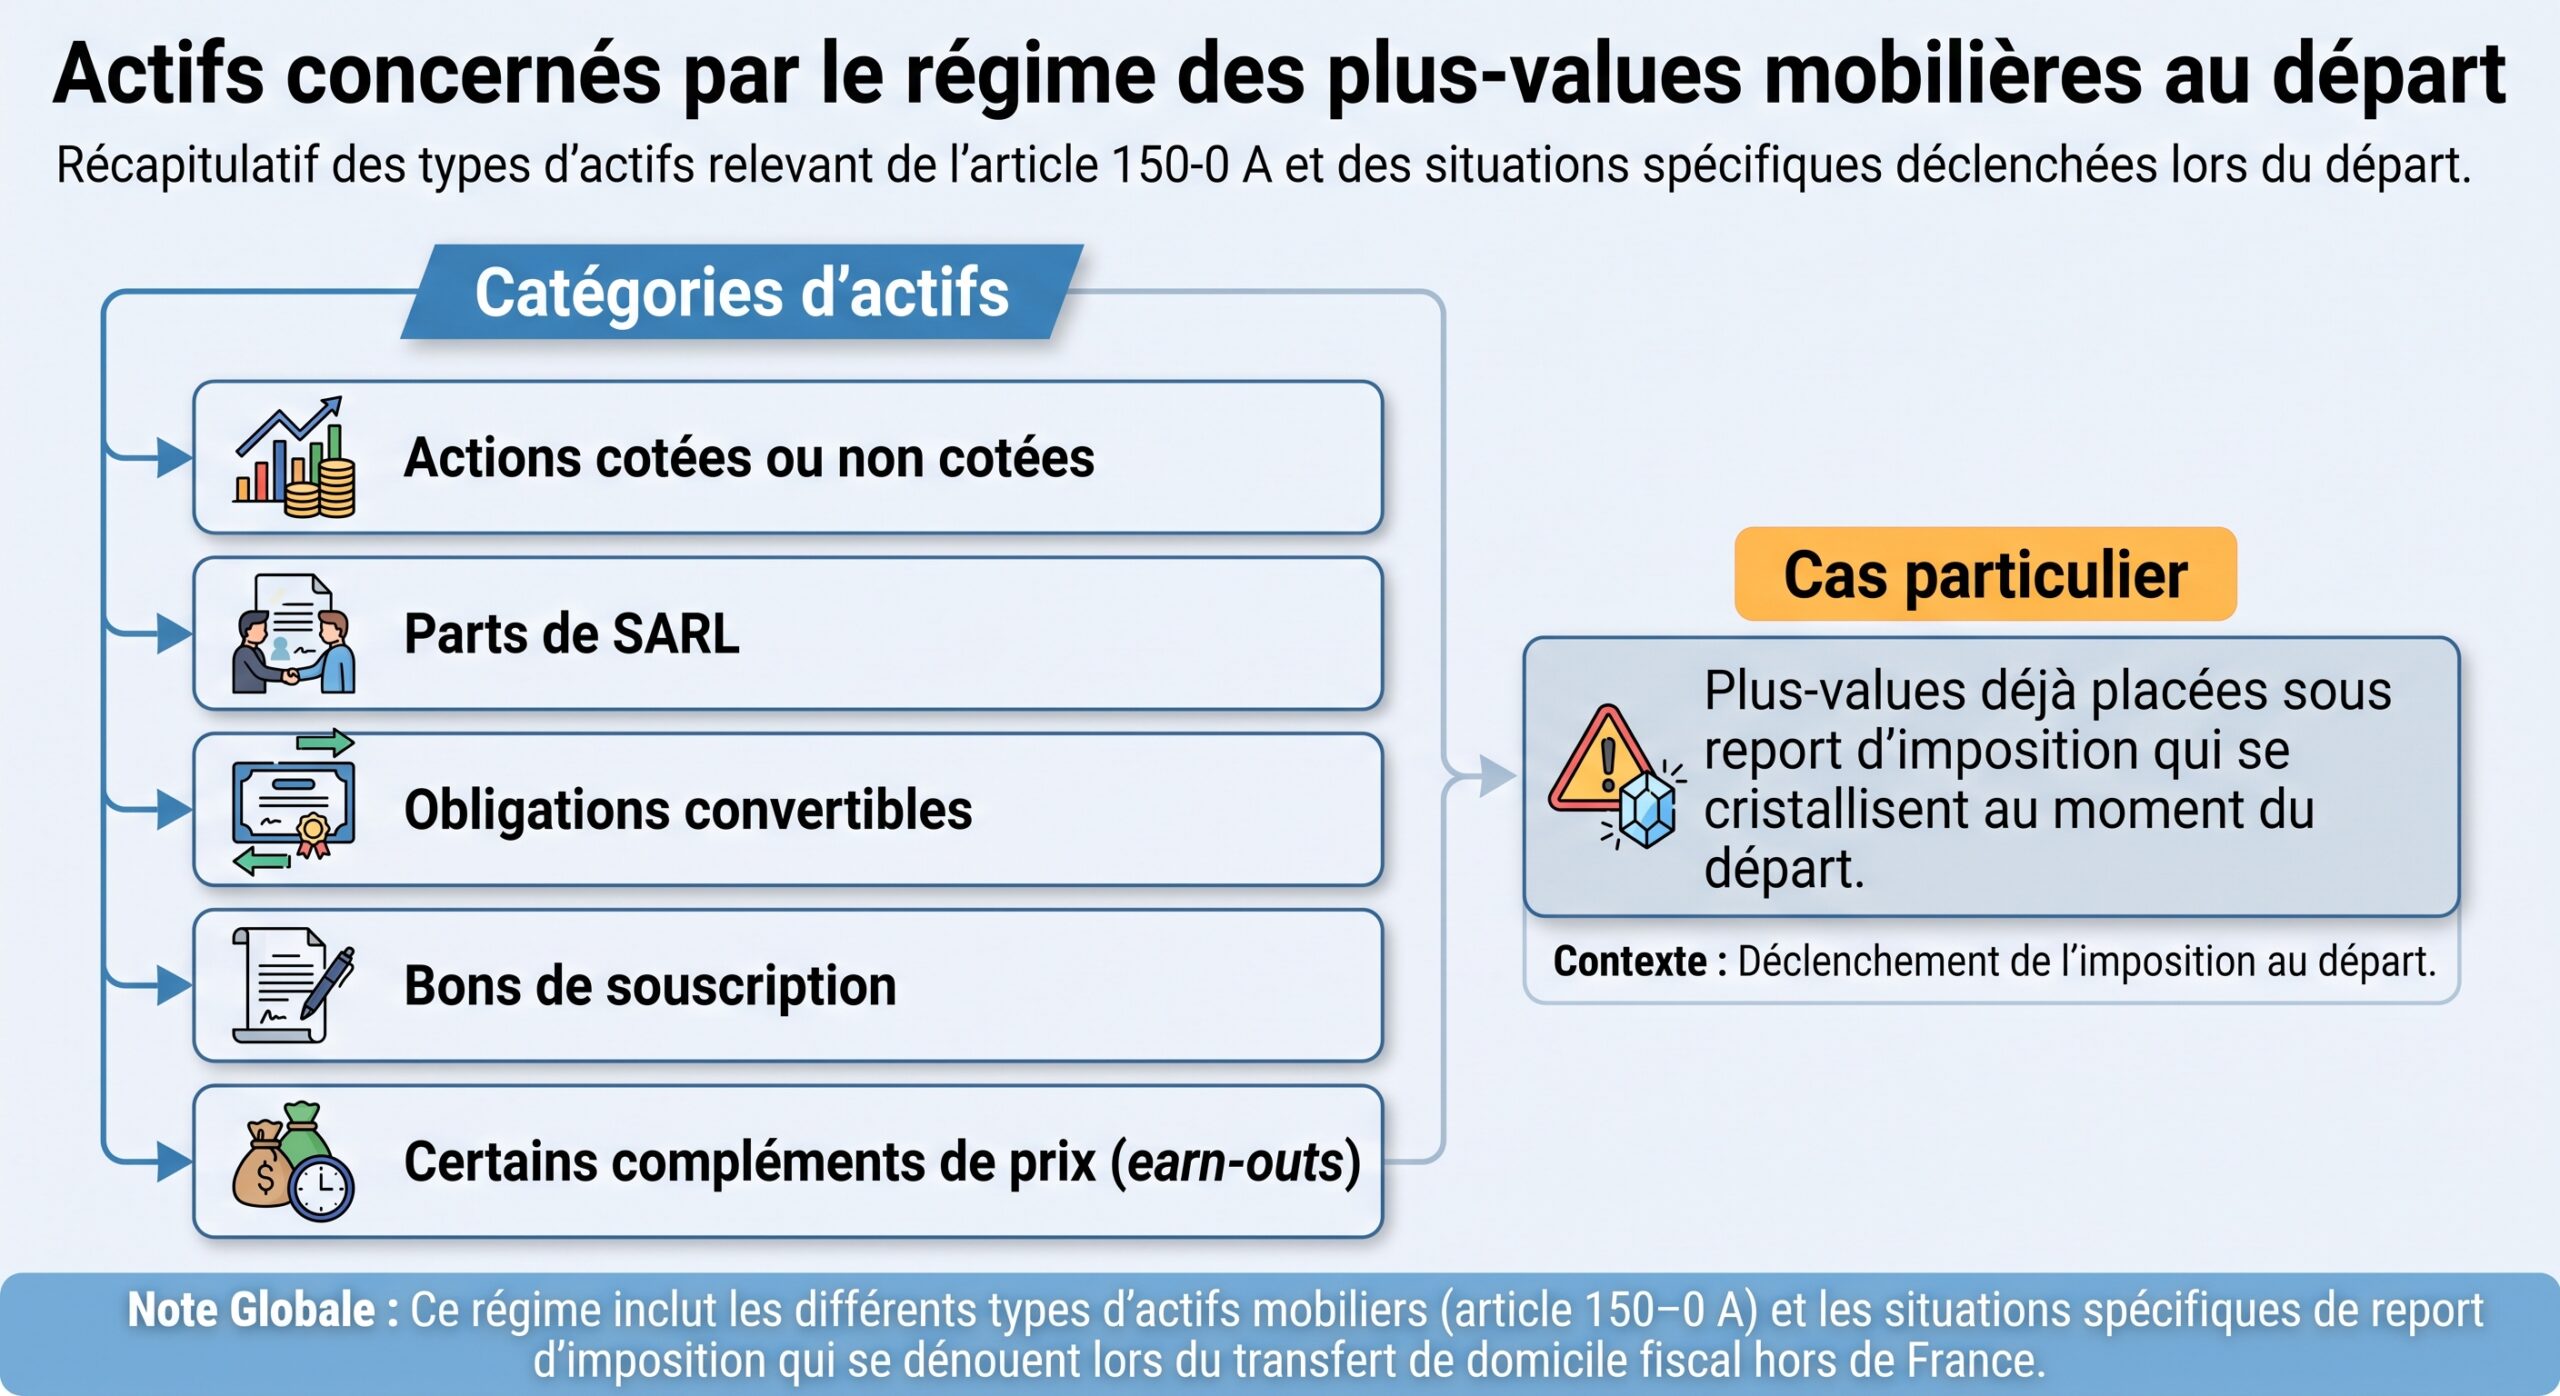
En revanche, sont hors du champ de l’exit tax – et cette exclusion est totale :
– l’immobilier détenu directement (résidence principale, secondaire, locatif, LMNP) ;
– les contrats d’assurance-vie et de capitalisation, y compris luxembourgeois ;
– les PEA et PEA-PME qui respectent leurs conditions ;
– les parts de SCPI relevant du régime spécifique de l’article 150 UB ;
– les crypto-actifs régis par l’article 150 VH bis.
Croire que la détention de 4 millions d’euros d’immobilier en direct déclenche l’exit tax est donc une légende urbaine. À l’inverse, ignorer qu’un faisceau de participations non cotées (start-up, PME familiales, holdings patrimoniales) dépasse tranquillement le seuil de 800 000 euros est un vrai risque : on pense être en dehors du radar alors qu’on y est pleinement.
Le tableau ci-dessous résume, de manière opérationnelle, cette frontière :
| Type d’actif au départ | Soumis à l’exit tax ? | Commentaire clé |
|---|---|---|
| Actions non cotées d’une holding à l’IS | Oui, si seuils atteints | Source majeure de risques d’oubli |
| Portefeuille bourse sur CTO | Oui, si seuils atteints | Valorisation au cours de clôture |
| PEA/PEA-PME | Non | Exclusion explicite du dispositif |
| Assurance-vie / capitalisation | Non | Valeur hors calcul des 800 000 € |
| Immobilier détenu en direct | Non | Jamais dans l’exit tax |
| Parts de SCPI en direct | Non | Régime spécifique 150 UB |
| Crypto-actifs | Non | Règles propres 150 VH bis |
Ne pas voir les « passagers clandestins » : reports d’imposition et earn-outs
L’exit tax ne se limite pas aux plus-values latentes « visibles » sur un portefeuille. Elle attrape également deux catégories souvent oubliées :
Les plus-values déjà placées en report ou sursis d’imposition (ex. apports à une holding contrôlée via l’article 150‑0 B ter) ainsi que les compléments de prix (earn-outs) issus de cessions antérieures, dont la créance est valorisée au jour du départ, sont concernés.
De nombreux dirigeants ayant réalisé des opérations de type apport-cession, avec report d’imposition, pensent à tort que tant que la holding n’a pas revendu, le gain reste « protégé ». Le transfert de domicile fiscal vient précisément mettre fin à cette illusion : le report est rattrapé dans la base de l’exit tax, même sans vente effective des titres par la holding.
Oublier ces composantes dans la déclaration 2074‑ETD, c’est cumuler deux risques :
– une insuffisance déclarative, susceptible de pénalités de 40 % à 80 % en cas de mauvaise foi ou de manœuvres frauduleuses ;
– et une absence de suivi dans le temps, alors même que ces éléments conditionnent le calcul de la charge théorique et les dégrèvements ultérieurs.
Bâcler la valorisation des titres : le « faux bon plan » qui peut coûter 80 % de pénalités
Le jour du départ, la plus-value latente est calculée ligne par ligne, pour chaque titre ou droit concerné. La formule est simple : valeur vénale à la date du transfert moins prix d’acquisition fiscal. Sur des titres cotés, la valeur de référence est, par principe, le dernier cours de clôture connu. Les complications commencent avec les titres non cotés et les structures patrimoniales.
Sous-évaluer « pour se faire une marge » : une stratégie suicidaire
Pour les sociétés non cotées, holdings, start-up et autres véhicules, l’administration n’est liée par aucune valeur « comptable ». Elle dispose d’un pouvoir massif de rectification et ne se prive pas de substituer sa propre estimation à celle du contribuable. La seule protection consiste à fonder la valorisation sur des méthodes reconnues et documentées :
– approches analogiques (comparables de marché, multiples de transactions) ;
– flux de trésorerie actualisés (DCF) ;
– actif net réévalué (ANR) pour les structures patrimoniales ;
– combinations multi‑critères, avec pondération explicite.
L’erreur la plus fréquente est de retenir une valeur artificiellement basse, reposant sur un simple bilan comptable ou une décote non justifiée. Lors du contrôle de la 2074-ETD, l’administration rectifie la valeur, recalcule la plus-value et applique sur l’écart.
– des intérêts de retard ;
– et des majorations pouvant atteindre 40 % à 80 % en cas de sous‑évaluation délibérée.
À l’inverse, une surévaluation volontaire ne déclenche que, plus tard, un dégrèvement plus important… mais au prix d’un impôt théorique calculé à la hausse et d’un besoin de garanties plus lourd si l’on part hors Union européenne.
D’où l’importance de recourir à un expert indépendant – commissaire aux comptes, cabinet spécialisé en évaluation financière – pour produire un rapport opposable. Un dossier solide doit :
– exposer les méthodes retenues ;
– justifier la pondération de chaque méthode ;
– expliciter les hypothèses (taux d’actualisation, croissance à l’infini, choix des comparables).
Ce pourcentage représente la pénalité appliquée en cas de redressement, un coût bien supérieur à celui du rapport.
Mal traiter le prix d’acquisition fiscal
Le second volet technique de la valorisation concerne le « prix de revient fiscal ». Il ne se confond pas toujours avec le prix économique payé. Il doit intégrer :
– le prix d’origine ou de souscription ;
– les frais d’acquisition admis ;
– certains compléments de prix versés ultérieurement.
En revanche, les réévaluations internes (augmentations de capital par incorporation de réserves, fusions sans réalisation effective de plus-values, etc.) n’augmentent pas, par principe, le prix de revient. Confondre ces notions, c’est gonfler artificiellement son coût de revient, réduire d’autant la plus-value latente et s’exposer, en cas de contrôle, à un rappel assorti là encore de pénalités lourdes.
Dans un projet de sortie de patrimoine de France, la ligne « valorisation » ne peut pas être traitée comme une formalité d’Excel. C’est l’étape la plus sensible et la plus attaquée en contrôle ; c’est aussi celle où une préparation sérieuse sécurise l’ensemble du montage.
Mal orchestrer la chronologie : donation, cession, départ… dans le désordre
La mécanique de l’exit tax repose autant sur les stocks de valeurs et de plus-values que sur le calendrier des opérations. Une même situation patrimoniale, gérée à douze mois d’intervalle, peut conduire à des résultats fiscaux radicalement différents.
Donation avant cession : l’abus de droit qui guette
Une tentation récurrente, pour alléger la pression fiscale à la sortie, consiste à donner les titres à ses enfants juste avant de vendre à un tiers. L’idée : transmettre la plus-value latente et faire réaliser la cession entre les mains des enfants, souvent moins imposés, voire résidents dans un autre État.
Le problème, c’est que l’administration et le Comité de l’abus de droit fiscal regardent désormais de très près ces séquences donation‑vente. Une donation réalisée quelques jours ou semaines avant la signature d’une promesse de vente, sur la base d’un prix déjà négocié avec un acheteur identifié, est facilement requalifiée en montage artificiel, destiné à éluder l’impôt.
La pratique et la doctrine recommandent un délai de 6 à 12 mois, idéalement 2 ans, entre une donation et une vente subséquente, et surtout de s’assurer qu’au moment de la donation, les conditions soient bien établies pour éviter tout risque de requalification.
– aucun acquéreur n’est engagé (même via lettre d’intention) ;
– le prix n’a pas été cristallisé ;
– les donataires ont une réelle liberté de gestion, y compris celle de ne pas vendre.
Signer une promesse de cession avant une donation, ou même laisser des échanges trop avancés avec un acheteur, c’est fournir à l’administration les éléments d’un abus de droit au sens de l’article L. 64 A du LPF. À l’arrivée, non seulement la donation est ignorée fiscalement pour la plus-value, mais les pénalités pour abus de droit peuvent atteindre 80 %, sans compter les effets collatéraux sur l’exit tax.
Céder pendant le sursis sans anticiper la trésorerie
Autre erreur classique : considerar le sursis de paiement comme un « oubli définitif ». Le mécanisme est généreux : pour les départs vers l’Union européenne ou l’Espace économique européen, le sursis est automatique, sans garantie à fournir. Pour les autres destinations, il doit être demandé, avec désignation d’un représentant fiscal et constitution de garanties.
Le sursis de paiement de l’exit tax n’est que temporaire : dès qu’une cession de titres intervient dans le délai de 2 ou 5 ans, la part d’impôt correspondant aux titres cédés devient immédiatement exigible. Le contribuable doit alors payer sous deux mois, via une déclaration actualisée (formulaire 2074‑ETS).
Beaucoup sous-estiment ce délai. Ils cèdent des titres pour financer un projet (immobilier, réinvestissement, consommation) en oubliant que, dans les deux mois, une part de la trésorerie devra être mobilisée pour régler l’exit tax. Résultat : retard de paiement, intérêts de 0,20 % par mois, majoration de 10 % à 40 % en cas de mise en demeure.
Un projet sérieux de sortie de patrimoine implique donc de simuler, en amont, plusieurs scénarios de cession pendant le sursis, en intégrant :
– le taux global applicable aux plus-values latentes (31,4 % à partir de 2026 : 12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux) ;
– l’éventuelle contribution exceptionnelle sur les hauts revenus (3 % à 4 % sur les très gros dossiers) ;
– les besoins de liquidité dans le pays d’accueil.
Rater la fenêtre des 2 ou 5 ans
Le régime actuel, confirmé pour 2026 après l’abandon de l’amendement visant à rallonger le délai à 15 ans, repose sur deux périodes clés :
– 2 ans lorsque la valeur globale des titres au départ est inférieure à 2,57 millions d’euros ;
– 5 ans au‑delà de ce seuil.
Si vous n’avez ni cédé ni transmis vos titres à l’issue du délai (ou si vous revenez vous installer fiscalement en France), l’exit tax théorique est dégrevée d’office : le mur d’impôt redouté s’efface à condition de tenir vos positions pendant cette période.
Une erreur de pilotage consiste soit à vendre juste avant la fin de cette période (et donc à cristalliser l’impôt pour quelques mois de trop), soit à méconnaître le seuil de 2,57 millions et à caler son calendrier sur un horizon erroné. Dans des configurations de plus-values très importantes, la différence entre une cession à 4 ans et une cession à 5 ans peut représenter plusieurs centaines de milliers d’euros d’impôt… ou zéro.
Mal gérer les obligations déclaratives : le fisc ne pardonne pas l’approximation
L’exit tax est un régime déclaratif. Le non-respect des formulaires, des calendriers et des mentions obligatoires n’a rien d’anodin : il peut, à lui seul, déclencher l’exigibilité immédiate d’un impôt qui, autrement, serait resté purement théorique.
Oublier la déclaration d’origine ou le suivi annuel
Au moment du départ, il ne suffit pas de cocher une case dans sa déclaration de revenus. Il faut déposer un formulaire spécifique, la 2074‑ETD, dans les délais impartis, généralement auprès du service des impôts des particuliers non‑résidents. Ce document recense :
– l’intégralité des titres concernés ;
– leur valeur vénale à la date du transfert ;
– les prix d’acquisition fiscaux ;
– les plus-values latentes ou en report.
Beaucoup omettent purement et simplement cette déclaration, croyant qu’un faible niveau d’imposition immédiate en France suffit à « solder » le dossier. D’autres utilisent une vieille version du formulaire, ou ne la complètent pas intégralement, par manque d’informations sur des lignes complexes (BSPCE exercés, plus-values en report, earn-outs).
La jurisprudence exige une déclaration initiale rigoureusement exacte et complète. Toute omission globale (ex. formulaire 2074-ETD) ou déclaration incomplète peut entraîner la caducité du sursis et le recouvrement immédiat de l’exit tax.
Ensuite, chaque année pendant la période de sursis, un formulaire de suivi (2074‑ETS) doit être déposé, retraçant :
– les éventuelles cessions ;
– les donations ;
– les retours en France ;
– tout événement affectant les titres concernés.
Oublier une année de suivi ne déclenche pas automatiquement l’impôt, mais l’administration peut, après mise en demeure restée sans effet dans les 30 jours, considérer le sursis comme caduc et rendre exigible l’intégralité de l’exit tax.
Se tromper de taux, de seuil ou de régime
Le cadre de l’exit tax a évolué : alors que certains textes évoquent encore un taux global de 30 % (12,8 % + 17,2 %), le financement de la Sécurité sociale pour 2026 a porté les prélèvements sociaux sur ces revenus à 18,6 %, faisant passer le taux cumulé à 31,4 %. Confondre 17,2 % et 18,6 % ne semble anodin que sur le papier ; sur des masses de plus-values de plusieurs millions, les simulations erronées peuvent conduire à des arbitrages patrimoniaux sous‑optimaux (choix entre PFU et barème progressif, décisions de cession ou de conservation).
Le seuil de 800 000 € correspond à la valeur brute de marché des titres au jour du départ, pour tout le foyer, en pleine propriété, nue-propriété, usufruit, y compris les BSPCE exerçables. Il ne faut pas le confondre avec d’autres seuils (IFI : 1,3 M€, sursis : 2,57 M€). Un seul franchissement à cette date suffit pour entrer dans le régime, sans revue ultérieure.
Enfin, confondre une SCI à l’IR (hors champ de l’exit tax, car assimilée à de l’immobilier détenu directement) avec une SCI à l’IS (dont les parts relèvent du régime des valeurs mobilières) est un classique : on croit détenir de la « pierre » alors qu’on détient des titres soumis à l’exit tax. Un audit de ces sociétés, 12 mois avant le départ, est une mesure de prudence élémentaire.
Le tableau ci-dessous illustre quelques erreurs déclaratives typiques et leurs conséquences :
| Erreur déclarative | Conséquence potentielle | Correctif possible |
|---|---|---|
| Oublier la 2074‑ETD au départ | Perte du sursis, exigibilité immédiate de l’exit tax | Régularisation spontanée possible, mais sous crainte de pénalités |
| Utiliser un taux de 30 % au lieu de 31,4 % | Mauvais arbitrages de cession, provisions insuffisantes | Simulations à jour, revue globale du plan |
| Ne pas distinguer SCI IR / SCI IS | Absence de déclaration de parts imposables | Audit, correction des déclarations, possible sursis si régularisation rapide |
| Oublier une année de 2074‑ETS | Risque de caducité du sursis après mise en demeure | Dépôt rapide dès notification, avec explications |
Négliger la préparation patrimoniale 12 à 24 mois avant le départ
Dernière erreur majeure : traiter la sortie de patrimoine de France comme un simple déménagement, à organiser quelques semaines avant de prendre l’avion. Or, le vrai levier d’optimisation se joue 12 à 24 mois en amont, quand il est encore temps de restructurer, transmettre, sécuriser.
La fenêtre d’or : 12–24 mois avant l’expatriation
Dans cette période, un audit patrimonial et fiscal complet permet de :
– cartographier tous les titres, reports d’imposition et earn-outs ;
– mesurer l’exposition réelle à l’exit tax (seuil des 800 000 euros et des 50 %) ;
– identifier les actifs déjà hors champ (immobilier direct, assurance-vie, PEA, SCPI, crypto) ;
– arbitrer entre conservation et cession avant départ.
C’est aussi le moment où l’on peut, sans risque d’abus de droit avéré, procéder à :
Pour préparer une transmission future, vous pouvez réaliser des apports à une holding patrimoniale, avec ou sans pacte Dutreil. Vous pouvez aussi effectuer des donations en franchise de droits, dans la limite des abattements renouvelables, tant que donateur et donataires sont résidents français. Enfin, des ventes ciblées de titres permettent d’utiliser les moins-values en report pour annuler une partie des plus-values.
La temporalité typique d’un projet bien huilé est la suivante :
| Période avant départ | Actions clés | Intervenants principaux |
|---|---|---|
| 18–24 mois | Audit global, simulations, analyse des conventions fiscales | Avocat fiscaliste, CGP |
| 12–18 mois | Restructurations (holding, démembrements, apports) | Avocat, notaire |
| 6–12 mois | Donations aux enfants, ajustements de portefeuille | Notaire, banquier |
| 3–6 mois | Choix définitif de la destination, demande de sursis si hors UE/EEE | Avocat bi‑national |
| 0–3 mois | Déclarations, 2074‑ETD, constitution éventuelle de garanties | Avocat, banque, administration |
Plus on se rapproche de la date effective de départ, plus les marges de manœuvre se réduisent. À moins de trois mois, la plupart des options structurantes (apport-cession, donations importantes, modification de régime matrimonial) deviennent délicates à mettre en œuvre sans risque de contestation.
Ne pas exploiter les actifs déjà hors radar de l’exit tax
Une bonne préparation consiste aussi à tirer parti de la géographie fiscale du patrimoine. Puisque certains actifs sont totalement exclus de l’exit tax, il est logique, dans les limites de l’abus de droit, de les privilégier en amont du départ pour loger les plus-values futures.
Par exemple :
Pour les contribuables français envisageant de s’expatrier, il est possible de réduire l’impact de l’exit tax en réalisant des cessions de titres avant le départ, puis en réinvestissant les liquidités nettes dans un contrat d’assurance-vie (français ou luxembourgeois) qui n’entre ni dans le seuil de 800 000 euros ni dans la base de l’exit tax. Il est également conseillé de renforcer la part d’immobilier détenu en direct ou via des structures transparentes fiscalement (comme une SCI à l’IR), car ces actifs échappent totalement à l’exit tax. Enfin, il est judicieux d’arbitrer un portefeuille boursier vers un PEA dans la limite des plafonds, ce véhicule étant exclu du dispositif.
Là encore, tout est question de timing : certaines opérations, si elles sont réalisées à quelques semaines du départ, peuvent être regardées comme purement opportunistes. En revanche, lorsqu’elles s’inscrivent dans un plan cohérent sur 12 à 24 mois, avec des motivations patrimoniales, de gouvernance ou de transmission claires (et documentées dans une note d’opportunité), leur sécurité fiscale est grandement renforcée.
En résumé : l’exit tax est rarement un problème… sauf si l’on cumule ces 5 erreurs
Dans un projet de sortie de patrimoine de France, le véritable risque n’est pas l’existence de l’exit tax en soi. Pour un contribuable qui :
– documente soigneusement son départ et sa résidence à l’étranger ;
– connaît le périmètre exact des actifs visés et des actifs exclus ;
– valorise ses titres de manière professionnelle et opposable ;
– orchestre avec rigueur la chronologie des donations, des cessions et du départ ;
– traite les obligations déclaratives comme un sujet central, et non accessoire ;
Dans la majorité des cas, l’exit tax n’est qu’une écriture comptable sans paiement effectif, et elle s’efface automatiquement après 2 à 5 ans, sans jamais avoir été réglée.
À l’inverse, manquer à un seul de ces cinq piliers peut transformer une expatriation patrimoniale en champ de mines : requalification de la résidence, rattrapage de reports d’imposition oubliés, pénalités de 40 % à 80 % sur des valorisations contestées, caducité du sursis pour cause de formulaire négligé, cession mal datée qui tombe quelques mois avant le dégrèvement…
La seule vraie constante de tous les dossiers examinés est temporelle : plus la préparation commence tôt, plus l’issue est maîtrisée. Dans le domaine de l’exit tax, l’improvisation de dernière minute est rarement récompensée.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.