S’installer de l’autre côté des Alpes, toucher une pension française tout en vivant en Toscane, télétravailler pour un employeur parisien depuis Milan ou, à l’inverse, garder un pied-à-terre en France tout en devenant résident italien : derrière ces situations de plus en plus courantes se cache un sujet explosif et très technique, la résidence fiscale. Entre France et Italie, ce n’est pas seulement une question d’adresse, mais un enchevêtrement de critères internes, de convention bilatérale et de régimes préférentiels qui peuvent transformer une installation réussie en cauchemar fiscal si l’on s’y prend mal.
Ce guide propose une lecture claire des règles, exclusivement à partir des textes officiels et de la convention fiscale franco-italienne. Objectif : comprendre où l’on est considéré résident, comment sont imposés revenus, pensions, assurances-vie ou plus-values, et comment éviter la double imposition.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Comprendre ce que signifie être « résident fiscal »
Avant même de regarder la convention franco‑italienne, il faut distinguer deux niveaux : le droit interne de chaque pays, qui dit « vous êtes résident chez moi », et la convention, qui tranche quand les deux États revendiquent la même personne.
En France : foyer, activité, intérêts économiques
En droit français, l’article 4 B du Code général des impôts (CGI) définit le domicile fiscal. Une personne est considérée comme résidente fiscale de France si elle remplit au moins un des critères suivants, même si elle passe une bonne partie de l’année à l’étranger.
On distingue trois grands critères classiques, plus un critère spécifique aux dirigeants de grands groupes.
| Critère français | Contenu essentiel | Conséquence pratique |
|---|---|---|
| Foyer ou lieu de séjour principal | Foyer familial en France, ou présence physique majoritaire (souvent > 183 jours) | Résident même si l’on travaille longtemps à l’étranger |
| Activité professionnelle principale | Activité, salariée ou non, exercée principalement en France | Résident même si le foyer est ailleurs |
| Centre des intérêts économiques | Principal lieu des investissements, des affaires, de la source de revenus | Résident si le « cœur économique » reste en France |
| Dirigeant de grande entreprise | Direction d’une société ayant son siège en France et un CA > 250 M€ | Résidence imposée en France |
Le fameux seuil de 183 jours sert surtout à apprécier le « lieu de séjour principal », mais il n’est pas absolu : on peut être résident français en y restant moins de 183 jours si les autres critères l’emportent, et inversement ne pas l’être en y restant plus longtemps si le centre de vie est clairement ailleurs.
Pour les agents publics (État, collectivités, hôpitaux) affectés à l’étranger et non imposés localement sur l’ensemble de leurs revenus, le domicile fiscal reste en France.
En Italie : anagrafe, domicile civil et présence matérielle
Côté italien, les critères sont aussi alternatifs : un seul suffit. Historiquement, l’article 2 du TUIR (Testo Unico delle Imposte sui Redditi) retenait l’inscription à l’anagrafe (registre de la population résidente), le domicile ou la résidence au sens du code civil pour la majorité de l’année (au moins 183 jours, 184 en année bissextile). Le décret législatif n° 209/2023 a modernisé ce dispositif.
Depuis cette réforme, quatre critères s’appliquent en pratique, toujours de manière alternative et sur la majorité de la période d’imposition.
| Critère italien | Définition | Particularité |
|---|---|---|
| Résidence civile | Lieu de demeure habituelle (art. 43 code civil) | Nécessite un « foyer effectif » en Italie |
| Domicile | Lieu où se développent principalement les relations personnelles et familiales (définition autonome du TUIR) | Notion très proche du « centre de la vie » |
| Présence de fait | Présence physique en Italie ≥ 183 jours, fractions de jour incluses | Critère purement quantitatif, nouveau depuis 2024 |
| Inscription à l’anagrafe | Inscription au registre des résidents d’une commune | Présomption simple depuis 2024, réfragable par la preuve contraire |
La grande nouveauté est la présence « de fait » : être physiquement en Italie plus de 183 jours (vacances longues, télétravail, séjour prolongé) suffit désormais, même sans inscription à l’anagrafe ni centre de vie familial, pour être considéré résident fiscal.
Deux logiques similaires : résidence mondiale vs source territoriale
Une fois résident, les deux pays appliquent la même philosophie : taxation mondiale. La France comme l’Italie imposent alors l’ensemble des revenus, d’où qu’ils proviennent. À l’inverse, les non‑résidents ne sont imposés que sur les revenus de source locale : revenus français pour un non‑résident, revenus italiens pour un non‑résident d’Italie.
| Pays | Résident | Non‑résident |
|---|---|---|
| France | Imposé sur l’ensemble des revenus, français et étrangers | Imposé sur les seuls revenus de source française (sous réserve de traité) |
| Italie | Imposé sur tous les revenus mondiaux | Imposé sur les seuls revenus de source italienne (art. 23 TUIR) |
D’où l’enjeu clé : quand on vit entre France et Italie, il faut d’abord savoir où l’on est résident au sens de chaque législation, puis comment la convention tranche.
Quand les deux pays se proclament « votre État de résidence »
Il est très courant qu’un expatrié coche simultanément au moins un critère français et un critère italien. C’est précisément pour gérer ces conflits que la convention fiscale franco‑italienne, signée le 5 octobre 1989, entre en scène.
La convention de 1989 : un arbitre en cas de double résidence
La convention ne s’applique qu’aux personnes considérées comme résidentes de l’un des deux États (ou des deux) au sens de leurs lois internes. Exception notable : les clauses de non‑discrimination (article 25) et de procédure amiable (article 27) valent même pour des non‑résidents.
L’article 4 de la convention fixe les règles de départ :
Selon cette définition, est « résident d’un État » toute personne imposable dans cet État en raison de son domicile, sa résidence, son siège de direction ou un critère similaire. Toutefois, ne sont pas considérés comme résidents ceux qui n’y sont imposés que sur les revenus de source locale.
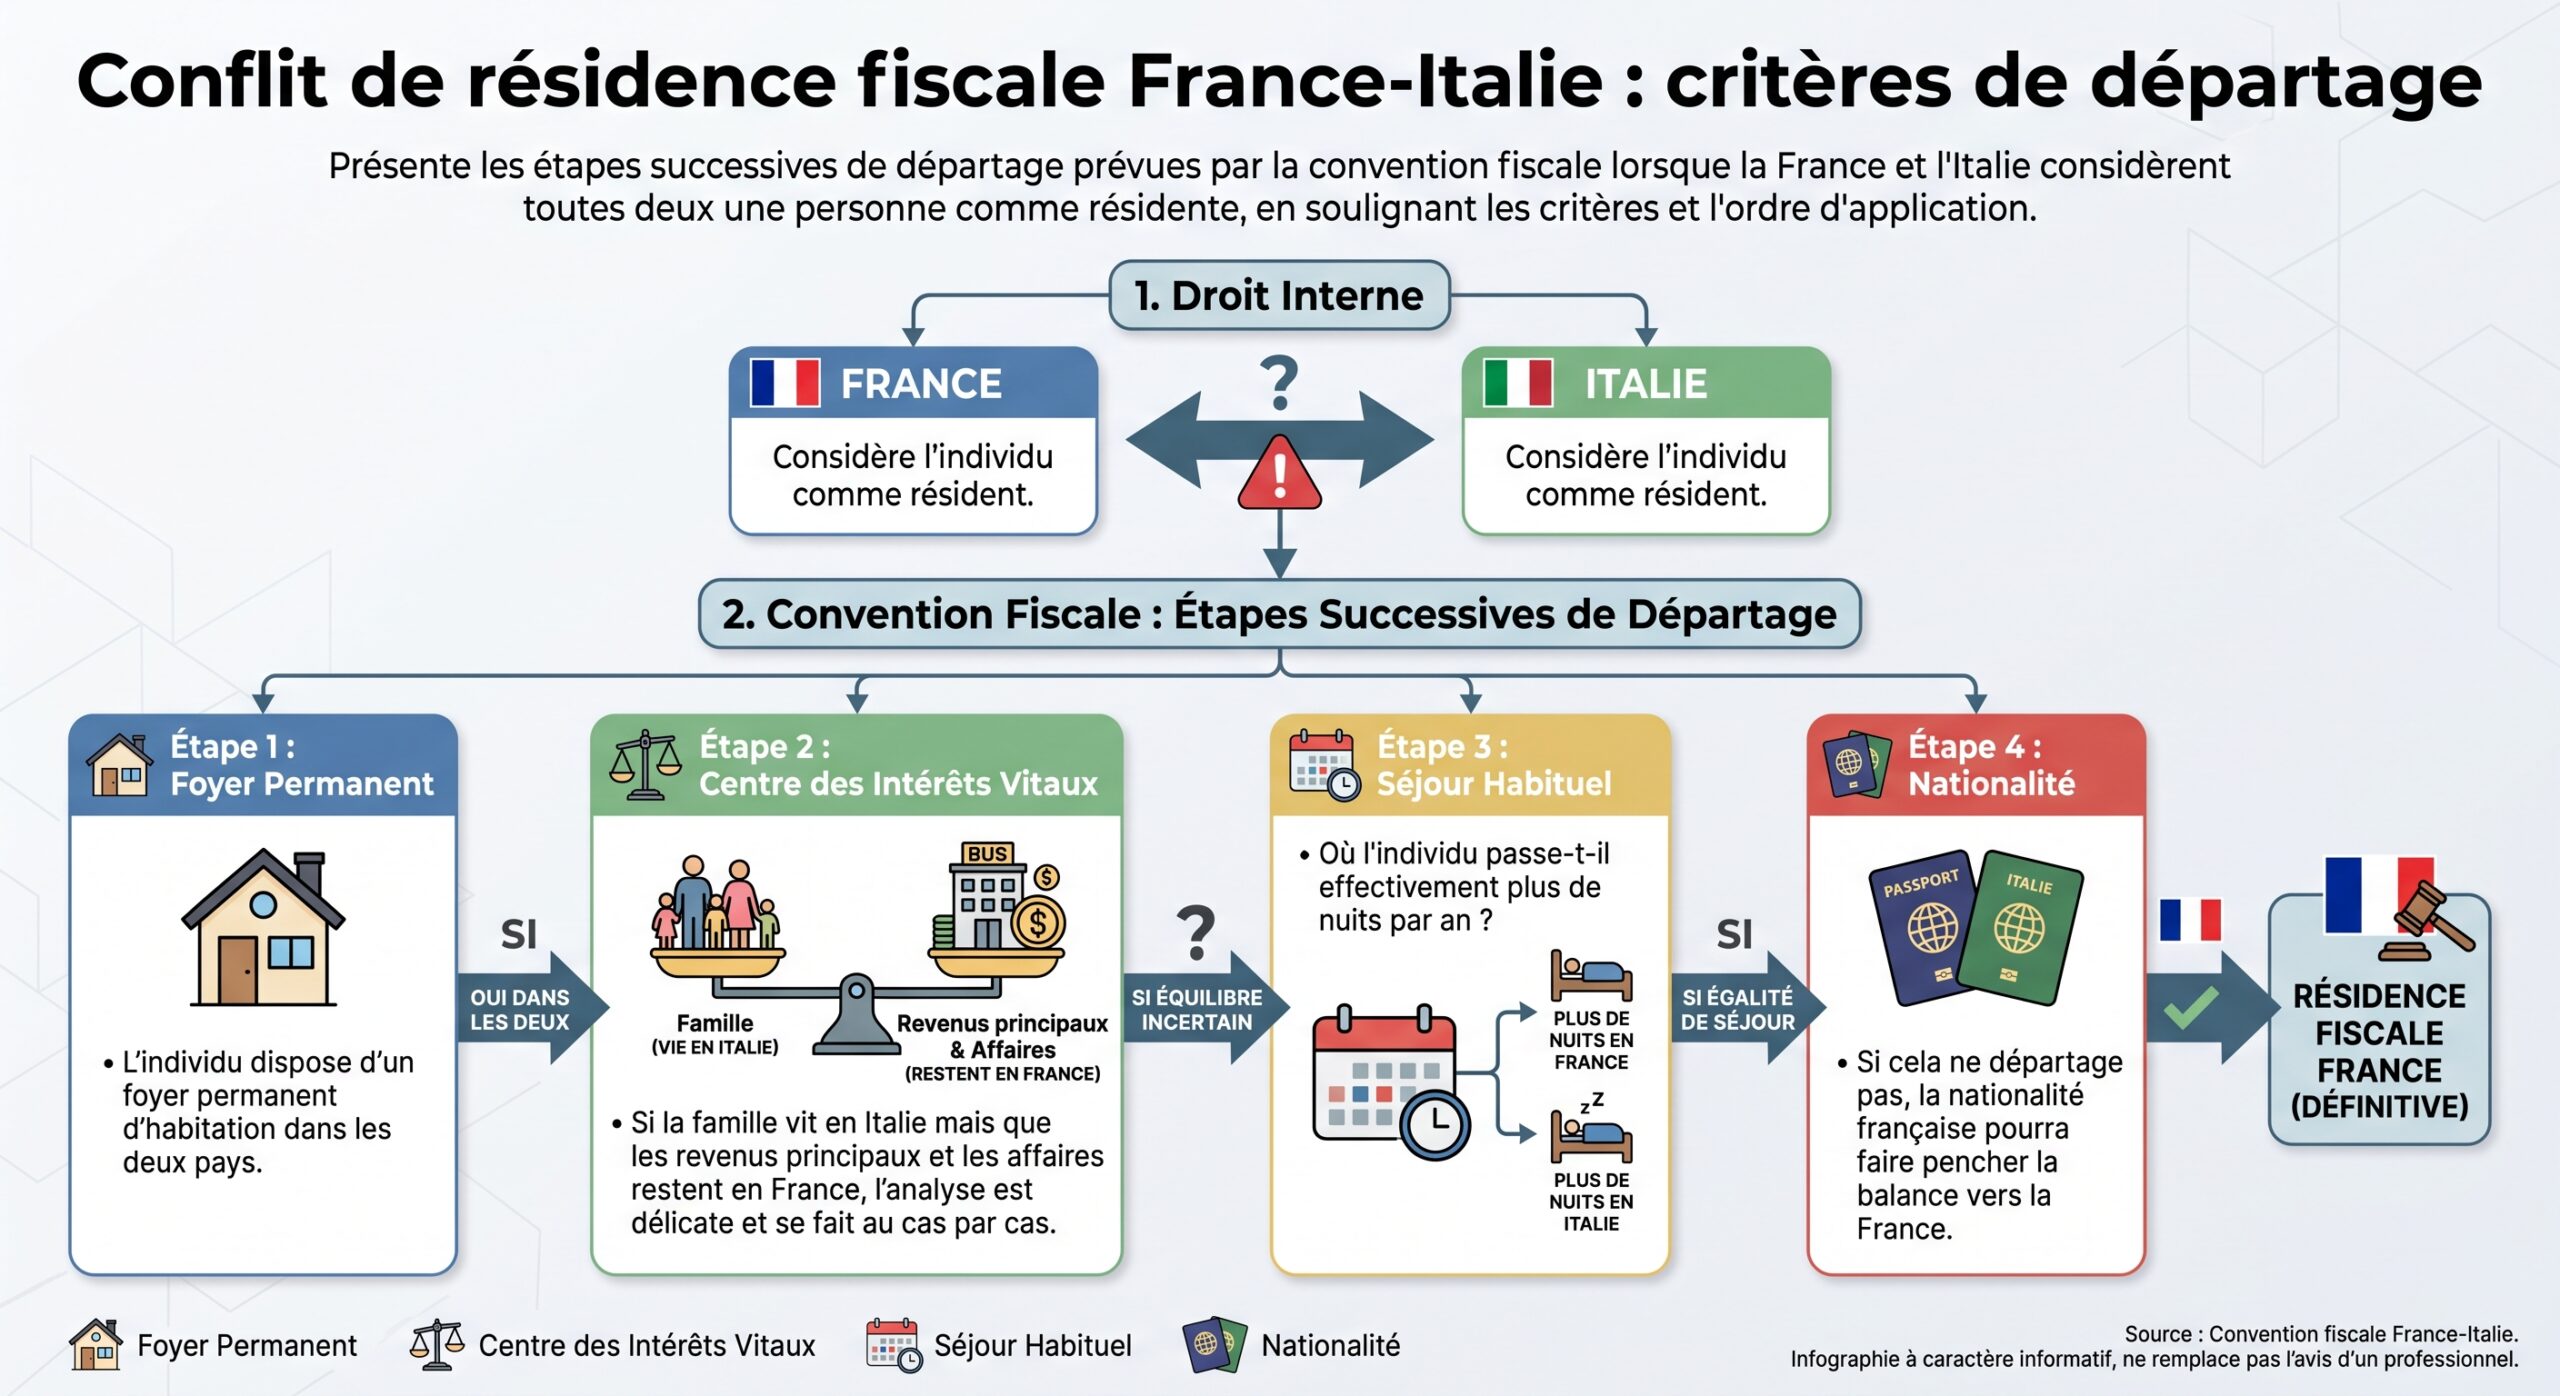
Quand une personne remplit cette définition dans les deux pays, on applique une cascade de critères dite « tie-breaker », inspirée du modèle OCDE.
| Étape de tie-breaker | Question posée | Effet |
|---|---|---|
| 1. Foyer d’habitation permanent | Dans quel pays la personne a-t-elle un logement disponible de manière durable ? | Si un seul, ce pays l’emporte |
| 2. Centre des intérêts vitaux | Si deux logements, où se situent les liens personnels et économiques les plus étroits ? | Décisif quand la famille et l’activité sont concentrées d’un côté |
| 3. Séjour habituel | Si le centre vital est indéterminable, où la personne séjourne-t-elle le plus souvent ? | On regarde la réalité des séjours |
| 4. Nationalité | Si la personne séjourne autant dans les deux ou dans aucun, on retient la nationalité | Pour les binationaux, critère faible |
| 5. Accord amiable | Si la nationalité ne tranche pas (cas rares), les administrations se concertent | Procédure de règlement amiable |
La convention précise que ces critères s’apprécient au niveau de la personne, pas du foyer fiscal français au sens du CGI. On peut donc imaginer un conjoint traité résident français par la convention et l’autre résident italien.
Pour les sociétés et entités, en cas de double résidence, la convention retient un critère unique : le lieu de direction effective, c’est‑à‑dire l’endroit où les affaires sont réellement dirigées et contrôlées.
Exemple typique de conflit tranché par la convention
Un cadre français installe sa famille près de Florence, inscrit tout le monde à l’anagrafe, mais continue à diriger une société à Paris, passe près de la moitié de l’année en France et conserve un grand appartement parisien disponible toute l’année.
La conclusion ne se déduit pas d’un seul indicateur (comme les 183 jours) mais bien d’un faisceau d’indices.
Résident en France, résident en Italie : comment vos revenus sont imposés
Une fois la résidence fixée par la convention, reste à savoir comment chaque type de revenu est imposé. La convention de 1989 répartit le droit d’imposer par catégorie : salaires, pensions, revenus immobiliers, bénéfices professionnels, etc.
Revenus d’activité : où vous travaillez compte autant que où vous vivez
Pour les salaires, l’article 15 de la convention pose une règle simple : ils sont en principe imposables dans l’État de résidence, sauf si le travail est effectivement exercé dans l’autre État.
Ainsi, un résident italien qui travaille physiquement en France :
– voit son salaire imposable en France ;
– reste en même temps imposable en Italie sur ses revenus mondiaux, mais celle‑ci doit éviter la double imposition via un crédit d’impôt.
Il existe cependant des exceptions classiques :
– si la présence en France n’excède pas 183 jours sur une période donnée, que l’employeur n’est pas établi en France et que la rémunération n’est pas supportée par un établissement français, alors le salaire peut rester imposé uniquement dans l’État de résidence ;
– pour les travailleurs frontaliers, un régime particulier prévoit l’imposition dans l’État de résidence, à condition d’habiter et travailler dans la « zone frontalière » définie.
Les rémunérations publiques, comme les salaires versés par l’État français ou ses collectivités, sont en principe imposables uniquement en France. Toutefois, si la personne travaille en Italie, y réside et possède exclusivement la nationalité italienne, c’est l’Italie qui impose.
Pensions : le cas explosif des retraités français en Italie
C’est sur les pensions que la relation fiscale franco‑italienne a été la plus conflictuelle ces dernières années. L’article 18 de la convention fait une distinction cruciale.
– Les pensions de retraite du régime général payées à un résident de l’autre État pour un emploi antérieur sont, en principe, imposables seulement dans l’État de résidence.
– Mais, pour les pensions de sécurité sociale liées à un emploi privé, la convention accepte une imposition partagée : la France et l’Italie peuvent toutes deux taxer la même pension, l’État de résidence devant ensuite accorder un crédit d’impôt pour éviter la double imposition.
Concrètement, un retraité résidant fiscalement en Italie et percevant une pension de sécurité sociale française doit :
1. déclarer sa pension en France si elle y est imposable selon le droit français ; 2. déclarer la même pension en Italie, l’Agenzia delle Entrate calculant l’impôt italien, puis accordant un crédit égal à l’impôt payé en France, dans la limite de l’impôt italien correspondant.
Certaines pensions publiques françaises sont imposables exclusivement en France, même si le bénéficiaire réside en Italie. C’est notamment le cas des pensions versées au titre de fonctions publiques françaises, conformément à l’article 19.
Ces subtilités ont conduit à des tensions : alors que les pensions françaises de retraités établis en Italie étaient historiquement surtout taxées en France, l’administration italienne a, à partir de 2021, adopté une lecture beaucoup plus offensive de la convention, lançant des redressements rétroactifs lourds sur plusieurs années, assortis de pénalités et intérêts de retard.
Une instruction italienne de juillet 2025 est venue clarifier la doctrine et demander la remise des pénalités pour les retraités concernés, sans pour autant annuler la logique de partage du droit d’imposer.
Revenus immobiliers : la règle du pays où est situé le bien
Pour les revenus immobiliers, les articles 6 et 7 de la convention sont sans ambiguïté : les loyers, fermages et autres revenus tirés d’un bien immobilier sont imposables dans l’État où est situé l’immeuble, que le propriétaire y ait ou non un établissement stable.
Un résident italien possédant un appartement locatif à Lyon :
– est imposable en France sur les loyers de ce bien ;
– doit, en outre, déclarer ces loyers en Italie en tant que résident, l’Italie accordant un crédit d’impôt pour l’impôt français.
Si le bien fait partie d’un établissement stable (par exemple une société étrangère ayant une base opérationnelle en France), les loyers s’intègrent aux résultats de cet établissement et suivent le régime applicable aux entreprises résidentes du pays d’implantation.
Autres revenus : dividendes, plus-values, « autres revenus »
Pour les autres catégories (dividendes, intérêts, plus-values mobilières, revenus d’artiste, « autres revenus » au sens de l’article 22), la convention suit en grande partie le modèle OCDE : souvent une imposition partagée, avec priorité plus ou moins forte donnée à l’État de source ou de résidence selon les cas, et mécanisme de crédit d’impôt dans l’État de résidence.
Un point particulier intéresse beaucoup de Français installés en Italie : les contrats d’assurance‑vie français. Ils ne font pas l’objet d’un article spécifique dans la convention, et tombent donc dans la catégorie « autres revenus ». En pratique :
– l’Italie, si elle est l’État de résidence du bénéficiaire, considère les produits d’assurance‑vie étrangers comme imposables dans le cadre de sa fiscalité interne (taux standard de 26 % sur les gains accumulés depuis juillet 2014) ;
– la convention prévoit un crédit d’impôt si un prélèvement a été opéré en France, mais celui-ci est souvent nul ou limité pour les contrats non rachetés depuis longtemps.
S’y ajoute l’obligation déclarative italienne : tous les contrats étrangers doivent figurer dans le fameux quadro RW de la déclaration italienne (ou section W du modèle 730), déclenchant, au‑delà de 5 000 € de valeur moyenne annuelle, l’IVAFE, impôt sur la valeur des actifs financiers étrangers.
Double imposition : comment la convention organise la « paix fiscale »
Même quand les deux pays peuvent taxer le même revenu, la règle de fond est claire : la double imposition économique doit être neutralisée. La convention organise cette neutralisation par deux mécanismes principaux : l’imputation pour les résidents de France et le crédit d’impôt pour les résidents d’Italie.
Pour les résidents de France : méthode de l’imputation
Lorsqu’un résident français perçoit des revenus de source italienne imposables en Italie en vertu de la convention (dividendes, salaires, pensions, revenus immobiliers, etc.), la France :
Les revenus sont inclus dans le revenu imposable global selon la loi interne. L’impôt italien n’est pas déductible en charges. Un crédit d’impôt égal à l’impôt français correspondant est accordé, dans la limite de l’impôt effectivement payé en Italie (règle du butoir).
Seuls les revenus positifs entrent dans ce calcul : les pertes subies en Italie ne viennent pas réduire la base française, à la lumière de l’article 27 de la convention.
Pour les résidents d’Italie : crédit d’impôt sur l’IRPEF
Symétriquement, quand un résident italien perçoit des revenus imposables en France, l’Italie :
– peut intégrer ces revenus dans la base imposable de l’IRPEF, sauf exception conventionnelle ;
– calcule l’impôt italien comme si aucun impôt étranger n’avait été payé ;
– déduit ensuite un crédit égal à l’impôt français payé sur ce revenu, dans la limite de la fraction de l’IRPEF correspondant à ce revenu.
Si le revenu a déjà été imposé en Italie par retenue à la source libératoire, aucun crédit n’est accordé : la retenue italienne clôt définitivement le sujet.
Quand le mécanisme dysfonctionne : recours à la procédure amiable
Malgré ces dispositifs, les chevauchements de compétences et les divergences d’interprétation de la convention peuvent créer de véritables situations de double imposition non résolues automatiquement. La convention offre alors un outil : la procédure amiable entre administrations fiscales, prévue tant par son article spécifique que par les dispositions françaises du Livre des procédures fiscales (articles L. 251 B et suivants).
Cette procédure est accessible aux résidents de l’un des deux États lorsqu’un même revenu ou une même fortune est imposé deux fois dans des conditions contraires à la convention. Les administrations peuvent ajuster les bases, en particulier en cas de rectifications de prix de transfert entre entreprises associées situées de part et d’autre de la frontière.
Non‑résidents en France : une fiscalité spécifique, mais piégeuse
Pour un résident italien percevant des revenus de source française, la fiscalité française réserve plusieurs régimes particuliers.
La règle des 20 % / 30 % pour les non‑résidents
L’article 197 A du CGI prévoit, pour les non‑résidents, des taux minimaux d’imposition sur les revenus de source française :
– 20 % jusqu’à 29 579 € de revenu net imposable ;
– 30 % au‑delà (avec des taux réduits pour les revenus en provenance des départements d’outre‑mer).
Ces taux s’appliquent après calcul de l’impôt au barème progressif et en utilisant le quotient familial, comme pour les résidents, mais en imposant un plancher : si le taux moyen résultant est inférieur à 20 % ou 30 %, on remonte à ces minima.
Le non-résident peut demander l’application d’un taux moyen calculé sur l’ensemble de ses revenus mondiaux (français et étrangers). Si ce taux global est inférieur aux minima, il est appliqué aux seuls revenus français. Cette option est réservée aux contribuables prêts à révéler à l’administration française leur revenu mondial. Elle peut être activée via la télédéclaration, en cochant la case correspondante et en renseignant le total des revenus étrangers.
Certaines catégories, comme les « non‑résidents Schumacker » (qui tirent l’essentiel de leurs revenus de France) bénéficient de règles plus favorables et échappent à ces taux planchers.
Retenues à la source spécifiques
Plusieurs revenus de non‑résidents sont soumis en France à des retenues à la source définitives, notamment :
– certains salaires pour des prestations exercées en France ;
– les pensions et rentes viagères versées par un débiteur français.
Les articles 182 A et 182 B du CGI instaurent une retenue à la source avec un abattement de 10 % et un barème progressif à trois tranches. Un résident italien percevant une pension française peut subir cette retenue, puis un complément éventuel via sa déclaration, selon les dispositions de la convention.
Année de départ et d’installation : la double casquette
En année de départ de France, la même personne peut être successivement :
– résident français du 1er janvier au jour de départ, imposé en France sur ses revenus mondiaux de cette période ;
– non‑résident à compter de la date de départ, imposé en France seulement sur ses revenus de source française du reste de l’année, selon les taux minimaux.
Les non‑résidents doivent, bien sûr, contacter l’administration de leur pays de résidence (en l’occurrence l’Agenzia delle Entrate pour les résidents d’Italie) pour s’assurer de leurs obligations déclaratives locales, car la France ne se préoccupe pas de l’éventuelle imposition italienne.
Résidence fiscale et mobilité patrimoniale : un terrain miné pour les investisseurs
Au‑delà des salariés et retraités, les entrepreneurs et investisseurs qui déplacent leur résidence de la France vers l’Italie doivent composer avec un autre mécanisme typiquement français : l’exit tax.
L’exit tax française : imposer les plus-values latentes au départ
L’exit tax, codifiée à l’article 167 bis du CGI, vise les contribuables qui :
– ont été domiciliés en France au moins six des dix années précédant le départ ;
– détiennent soit plus de 800 000 € de titres, soit au moins 50 % des droits dans les bénéfices d’une société.
Au moment du transfert de domicile fiscal hors de France (y compris vers l’Italie), la France calcule une plus-value « fictive » sur ces titres : différence entre la valeur de marché la veille du départ et le prix d’acquisition. Cette plus‑value est imposée au taux forfaitaire (12,8 % d’impôt sur le revenu, plus prélèvements sociaux, soit plus de 30 % de charge combinée).
Pour les départs vers l’Union européenne (dont l’Italie) ou l’Espace économique européen, le paiement est automatiquement reporté : l’impôt est seulement « cristallisé » mais non exigible, tant que les titres ne sont pas cédés.
| Élément | Régime vers l’Italie (UE) |
|---|---|
| Conditions | 6 ans de résidence sur 10 + seuils de détention |
| Fait générateur | Départ fiscal de France (valeur des titres la veille) |
| Paiement | Surcis automatique, sans garantie ni représentant fiscal |
| Extinction | Remise après 2 ans si portefeuille < 2,57 M€ ou après 5 ans au-delà, en l’absence de cession ; extinction après 15 ans au plus tard |
En pratique, un contribuable partant s’installer à Milan verra son exit tax calculée mais pas payée, sauf s’il vend ensuite ses titres. Il devra aussi composer avec la fiscalité italienne sur les plus‑values, qui s’appliquera aux gains effectivement réalisés après le changement de résidence, sur la base d’un prix d’acquisition qui n’est pas automatiquement « remonté » à la valeur de départ française.
Cumuler exit tax française et régimes italiens : un puzzle sophistiqué
L’arrivée en Italie ouvre potentiellement droit à des régimes attractifs pour les nouveaux résidents :
Aperçu de deux dispositifs fiscaux avantageux destinés aux personnes qui transfèrent leur résidence fiscale en Italie
Une imposta sostitutiva forfaitaire de 300 000 € par an (plus 50 000 € par membre de la famille inclus) sur tous les revenus de source étrangère, pour une durée maximale de 15 ans, à condition de ne pas avoir été résident italien 9 des 10 années précédentes.
Réduction de 50 % (voire 60 % en présence d’enfants) de la base imposable des revenus d’activité italiens, dans la limite de 600 000 € par an et pour 5 années d’imposition.
Ces régimes ne se cumulent plus pour les nouveaux arrivants à compter de 2027 : un contribuable doit arbitrer entre une optimisation sur ses revenus étrangers (via le forfait 300 000 €) et une réduction sur ses revenus professionnels italiens (via le régime impatriati). Pour un Français fortuné vivant principalement de revenus de portefeuille et de dividendes étrangers, le forfait de 300 000 € a du sens ; pour un cadre venant travailler en Italie avec une base salariale élevée, le régime impatriati est en général plus adapté.
Les autorités italiennes ont, par ailleurs, clarifié qu’il est impossible, pour les nouveaux arrivants à compter de 2027, de combiner les deux. Jusqu’à la fin de 2026, une certaine tolérance subsiste pour ceux qui remplissent les conditions des deux régimes.
Vie pratique : ce que doit faire concrètement un expatrié France–Italie
Les textes sont complexes, mais, au quotidien, quelques lignes directrices permettent de se réperer.
Toujours regarder d’abord le droit interne… puis la convention
Un changement de résidence implique deux questions successives :
1. Selon le droit interne, suis‑je résident français ? résident italien ? 2. En cas de double‑résidence, que dit la convention de 1989 sur ma résidence « conventionnelle » ?
En pratique, cela suppose d’analyser :
– le lieu réel du foyer (conjoint, enfants, scolarisation) ;
– la localisation de l’activité principale ;
– la provenance dominante des revenus ;
– la durée et la fréquence des séjours de part et d’autre.
Une fois la résidence conventionnelle fixée, c’est ce pays qui imposera les revenus mondiaux, l’autre n’ayant qu’un droit limité, par catégorie de revenu, selon les articles de la convention.
Déclarer dans les deux pays, même si l’on n’y paye pas tout
La convention n’exonère jamais des obligations déclaratives internes. Un résident italien voulant rester en règle doit :
Vous devez déposer chaque année une déclaration italienne (modello 730 ou Redditi PF), en y intégrant **tous les revenus mondiaux**, y compris salaires français, pensions françaises, loyers d’un appartement à Paris ou produits d’assurance‑vie française ; remplir le **quadro RW** pour tous les avoirs financiers et immobiliers situés à l’étranger ; demander, le cas échéant, l’application des crédits d’impôt prévus par la convention pour les impôts payés en France.
De son côté, la France exigera d’un non‑résident italien la déclaration de ses revenus de source française dans la déclaration 2042 (et annexes éventuelles), avec application de la règle des taux minimaux et des retenues spécifiques.
Pensions et retraites : un point qui justifie un avis personnalisé
Compte tenu de la spécificité de l’article 18, de l’évolution de la doctrine italienne et des enjeux financiers, un retraité français souhaitant vivre en Italie a tout intérêt à :
Faire préciser formellement par l’Agenzia delle Entrate ses obligations déclaratives sur les pensions françaises ; vérifier, à l’aide des commentaires officiels (notamment le BOFiP côté français) dans quelle mesure sa pension relève d’une imposition partagée ou exclusive ; anticiper l’impact cumulatif des prélèvements français et italiens, en tenant compte des crédits d’impôt possibles.
Le cas des pensions publiques, souvent imposables uniquement en France, doit être distingué de celui des pensions relevant de la sécurité sociale.
Investisseurs et chefs d’entreprise : anticiper l’effet combiné France–Italie
Pour ceux qui détiennent des participations significatives dans des sociétés françaises, la préparation du départ pour l’Italie ne peut faire l’impasse sur :
– la simulation de l’exit tax et l’étude de ses conditions de dégrèvement (détention prolongée après le départ, absence de cession pendant certains délais) ;
– la stratégie de détention post‑installation (maintien des titres, réorganisation, éventuelle cession) ;
– l’arbitrage entre régimes italiens (forfait 300 000 €, régime impatriati, ou régime de droit commun) en fonction de la structure des revenus (patrimoniaux vs professionnels).
Une erreur de calendrier — cession juste après le départ, choix tardif ou inadapté de régime italien — peut coûter très cher, d’autant que la convention ne protège pas des dispositifs purement unilatéraux comme l’exit tax, qui s’applique le jour du départ, avant toute résidence italienne.
Conclusion : une mobilité attrayante… si elle est juridiquement maîtrisée
La relation fiscale entre la France et l’Italie illustre la complexité de la mondialisation des vies personnelles et professionnelles. Deux systèmes en apparence proches — même logique de résidence mondiale, mêmes barèmes progressifs élevés, même réseau conventionnel — produisent, une fois combinés, des situations parfois contre‑intuitives :
Un contribuable peut être considéré résident par les deux pays et pourtant imposé comme résident d’un seul au regard de la convention. Une même pension peut être taxée par les deux administrations, à charge pour l’État de résidence de compenser par un crédit d’impôt. Quitter la France pour l’Italie ne dispense pas de subir l’exit tax française, même si son paiement est reporté. Enfin, accéder à un régime préférentiel italien oblige, depuis 2027, à choisir entre forfait global sur les revenus étrangers et réduction d’impôt sur les revenus d’activité.
Dans cet environnement, la clé n’est pas de chercher l’« astuce » miraculeuse, mais de :
Documentez votre situation factuelle (lieu de vie de la famille, lieux de travail, jours de présence…), vérifiez systématiquement l’impact combiné du droit interne et de la convention, et rapprochez‑vous dès le départ des administrations concernées, en particulier l’Agenzia delle Entrate pour les résidents italiens et la direction des non‑résidents côté français, afin de sécuriser votre trajectoire.
Résidence fiscale ne rime pas seulement avec « où je dors », mais avec « où je suis imposé sur tout », « qui taxe quels revenus » et « comment éviter de les payer deux fois ». Entre France et Italie, ces questions trouvent heureusement un cadre conventionnel dense, mais qui ne supporte ni l’improvisation, ni les demi‑mesures.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.