La scène s’est répétée tout l’été sur la Puerta del Sol à Madrid : banderoles contre la spéculation, slogans visant les locations touristiques et ces « fonds vautours » accusés de transformer les logements en produits financiers. L’expulsion ultra-médiatisée de Maricarmen Abascal, 87 ans, sommée d’accepter un loyer à 2 650 euros par mois après une hausse de 275 %, a cristallisé la colère. Derrière ce drame individuel, un constat brut : le marché espagnol est en plein boom… mais ce boom a un coût social explosif.
L’Espagne affiche un dynamisme indéniable, mais concentrer tous ses capitaux dans ce pays n’est pas raisonnable. D’autres alternatives européennes restent attractives, à condition de ne pas ignorer le risque politique, réglementaire et social qui monte.
Cet article propose de faire le tri, en partant du terrain espagnol – bulles, tensions, encadrement des loyers, fiscalité – pour élargir aux autres marchés européens qui, avec ou sans crise du logement, offrent encore des rendements et des perspectives d’appréciation intéressants.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
La crise espagnole : un marché qui flambe, une société qui craque
L’Espagne vit une contradiction spectaculaire. Les indicateurs économiques sont au vert, le marché immobilier se tend comme rarement, les investisseurs étrangers affluent… pendant que les Espagnols descendent dans la rue pour dénoncer une crise du logement devenue, selon le Centre de recherches sociologiques, le « premier problème du pays » pour 37,5 % des sondés, devant même les questions économiques ou migratoires.
Des prix et des loyers en orbite
Les statistiques se succèdent et racontent toutes la même histoire : l’offre de logements ne suit pas la création de ménages.
L’INE a mesuré une hausse annuelle des prix de 12,2 % au deuxième trimestre 2026, après déjà 12,9 % au premier trimestre pour le logement libre. Dans le même temps, les prix grimpent de trimestre en trimestre : +3,4 % sur trois mois début 2026.
Les données de plusieurs organismes de référence convergent :
| Indicateur | Chiffre clé | Source / période |
|---|---|---|
| Hausse de l’indice des prix du logement | +12,2 % sur un an | INE, T2 2026 |
| Progression des logements anciens | +12,9 % sur un an | INE, T2 2026 |
| Prix moyen annoncé à l’achat | 2 355 €/m², soit +50 % en 10 ans | Données officielles |
| Prix moyen à la location | 15,1 €/m², quasiment doublé en 10 ans | Idealista, août 2026 |
| Hausse des prix de vente S1 2026 | +8,1 %, prix moyen 2 173 €/m² | Grupo ST |
| Hausse des prix T3 2026 | +14,7 % sur un an | Tinsa |
| Effort d’achat (part du revenu) | 36,9 % du revenu net | Tinsa, T3 2026 |
Sur le locatif, la pression est tout aussi forte. En 2024, 28,1 % des ménages louant au prix de marché consacraient déjà plus de 40 % de leur revenu disponible aux dépenses de logement. Dans la province de Barcelone, le loyer absorbe en moyenne 29 % du revenu net, contre 23 % à Gérone ou Tarragone, moins de 20 % à Lleida. Autrement dit, plus l’emploi est dynamique, plus l’accès au logement devient difficile.
En quarante ans, les prix immobiliers réels espagnols ont été multipliés par 3,5 alors que le revenu réel des ménages n’a été multiplié que par 1,8.
Une pénurie structurelle alimentée par le tourisme et les fonds
Ce mouvement ne doit rien au hasard. La Banque d’Espagne, dans son rapport annuel 2025, dresse un constat net : le principal problème est un déficit massif d’offre face à une demande durablement élevée.
Le pays gagnerait des habitants, crée de nouveaux ménages, mais construit trop peu. L’institution estime qu’il faudrait 750 000 logements supplémentaires pour absorber le déséquilibre entre ménages créés et logements disponibles. Elle pointe une inertie considérable : lourdeurs administratives, urbanisme lent, pénurie de main-d’œuvre qualifiée dans le bâtiment, productivité en berne. Dans les six plus grands pôles urbains, où vivent 36 % des ménages, on recense 1,1 million de logements « possibles » sur le papier, mais seuls 320 000 ont un potentiel réel de concrétisation à court terme.
En parallèle, une partie non négligeable du parc est soustraite à la résidence principale :
– environ 400 000 logements sont affectés à un usage touristique ou saisonnier, ou occupés comme résidences secondaires par des nationaux ou des étrangers ;
– environ 450 000 logements construits pendant la bulle des années 2000 sont vides, soit parce qu’ils sont mal situés, soit en raison de leur état.
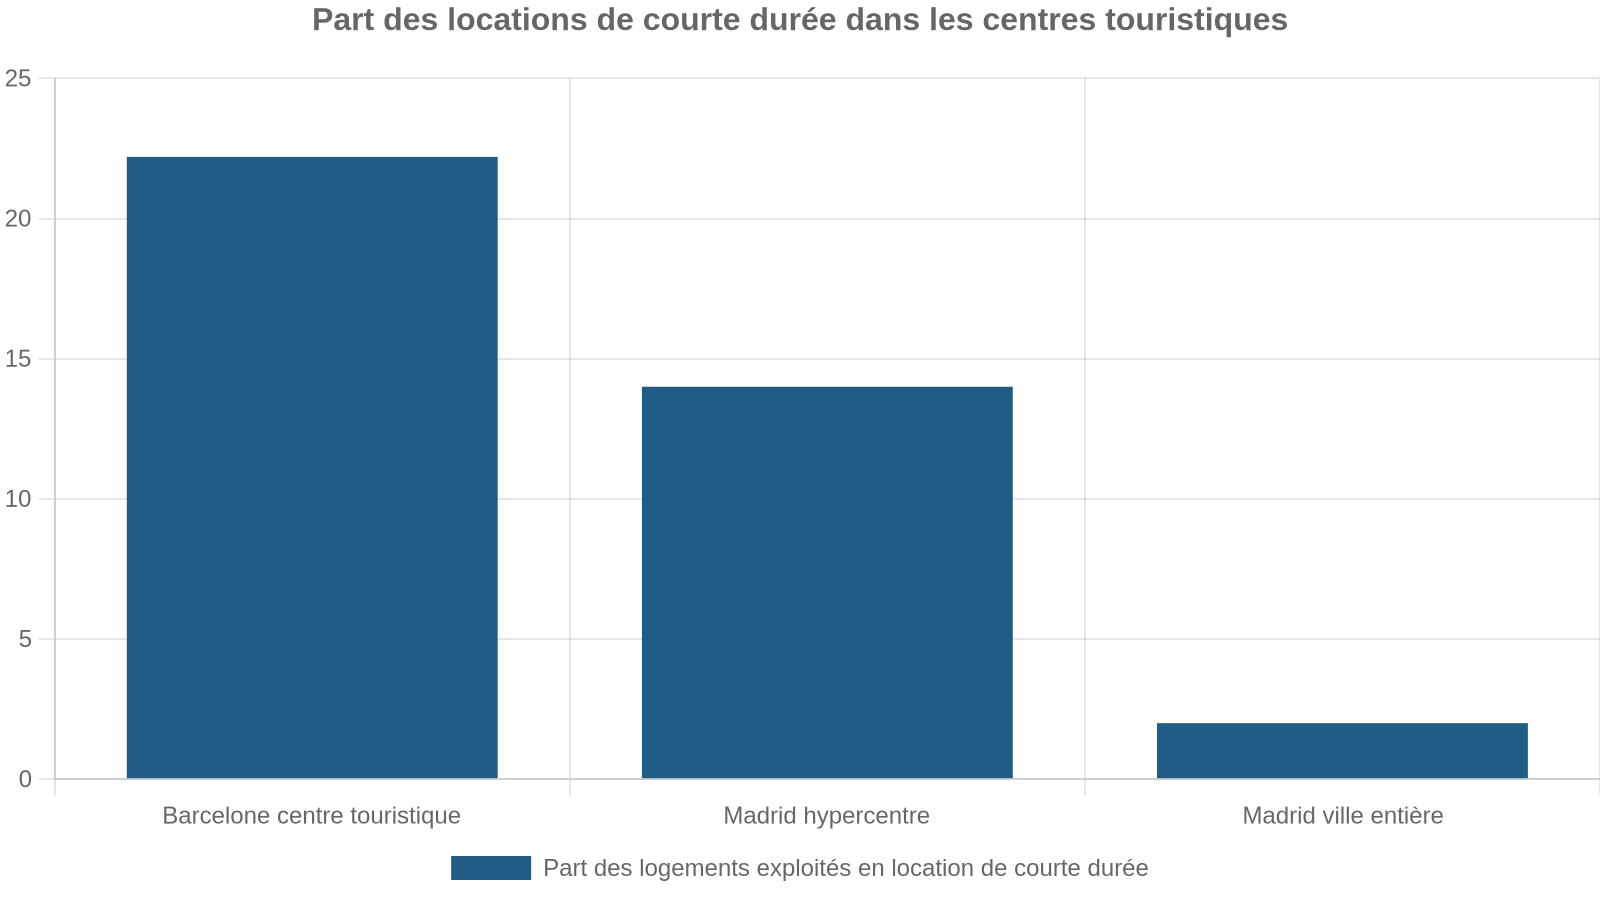
Les chiffres de l’OCU, association de consommateurs, sont parlants : il est devenu « extrêmement difficile » de trouver un appartement à Madrid ou Barcelone à moins de 700 euros par mois. La capitale n’a que 9,9 % de son parc potentiellement mobilisable pour le résidentiel, contre 27,1 % en moyenne nationale, quand la province d’Ávila pointe à 58,2 %.
Dans ce contexte, la crise du logement n’est plus une abstraction. Elle s’incarne dans des expulsions d’occupants âgés, des hausses de loyers à trois chiffres et des campements au cœur de Madrid. L’affaire Maricarmen Abascal a marqué un tournant : expulsée à 87 ans de l’appartement où elle vivait depuis 70 ans, dans le quartier cossu du Retiro, après la vente de l’immeuble à une société immobilière qui a tenté de multiplier son loyer par près de quatre. Les images ont choqué le pays.
Dans la foulée, la Puerta del Sol a été occupée durant plusieurs nuits. Les manifestants dénoncent les plates-formes comme Airbnb et accusent les « fonds vautours » d’acheter à tour de bras, de sortir les logements du marché résidentiel, de faire exploser les prix et de multiplier les expulsions. Ils réclament une nouvelle loi du logement plus protectrice, un gel des expulsions des ménages vulnérables, une régulation serrée des locations touristiques.
En Espagne, le gouvernement de Pedro Sánchez a proposé un paquet de mesures appelé « décret Maricarmen », incluant la suspension des expulsions des personnes vulnérables sans relogement jusqu’en 2030, le renouvellement automatique des baux, l’encadrement des locations saisonnières et des chambres, et une tentative de réguler les fonds spéculatifs. Cependant, ces textes doivent être approuvés par un Parlement fragmenté, sans garantie d’adoption définitive.
Un marché toujours plébiscité par les investisseurs
Pourtant, côté investisseurs professionnels, l’Espagne reste l’un des marchés les plus prisés du continent. Selon le European Investor Intentions Survey 2026 de CBRE, le résidentiel demeure la classe d’actifs numéro un en Europe, et l’Espagne arrive en tête des pays attendus comme les plus performants en 2026, devant le Royaume-Uni et la Pologne. Madrid et Barcelone figurent dans le Top 5 des villes les plus attractives pour le capital transfrontalier, aux côtés de Londres, Varsovie et Milan.
Un autre indicateur le confirme : les investissements dans le locatif par les grands acteurs ont bondi de 376 % sur un an au premier semestre 2026, pour atteindre 2,934 milliards d’euros – déjà plus que sur l’ensemble de 2025. Ce basculement vers l’investissement locatif massif, dans un contexte d’accession de plus en plus difficile pour les ménages, accentue encore la transformation du marché.
Pour un investisseur particulier, cela signifie deux choses. D’un côté, la dynamique de prix et la tension locative créent un « matelas de sécurité » pour la valeur des biens. D’un autre, l’intensité sociale et politique des débats augmente le risque réglementaire : plafonnement des loyers, limitations sur la courte durée, fiscalité durcie… L’Espagne conserve, selon plusieurs études, le meilleur couple rendement/risque d’Europe en termes de cash-flow et de fiscalité absorbable, mais l’angle mort social devient impossible à ignorer.
Fiscalité, réglementation, rendement : l’Espagne est-elle toujours la meilleure option ?
Malgré la crise sociale, les fondamentaux financiers de l’investissement locatif en Espagne restent solides, surtout pour un non-résident européen.
Un cadre fiscal encore compétitif pour un pays « mature »
Pour un investisseur étranger, la règle est claire : les revenus fonciers sont imposés dans le pays où se situe le bien. En Espagne, cela se traduit par :
– une imposition sur le revenu des non-résidents (IRNR) de 19 % sur le revenu net pour les résidents de l’UE/EEE, 24 % hors Europe ;
– une palette de charges déductibles assez large (intérêts d’emprunt, travaux, assurances, frais de gestion), qui réduit fortement la base imposable, notamment les premières années ;
– une taxe foncière (IMI) modérée de 0,3 à 0,45 % de la valeur cadastrale pour le résidentiel.
Les droits de mutation restent significatifs – jusqu’à 10 % pour l’ITP sur l’ancien, 10 % de TVA sur le neuf, auxquels s’ajoutent droits d’actes (AJD), notaire, registre – pour un coût global à l’entrée pouvant approcher 10 à 12,5 % du prix. Mais à l’échelle européenne, l’Espagne n’est pas la plus punitive à ce niveau, surtout au regard des niveaux de rentabilité.
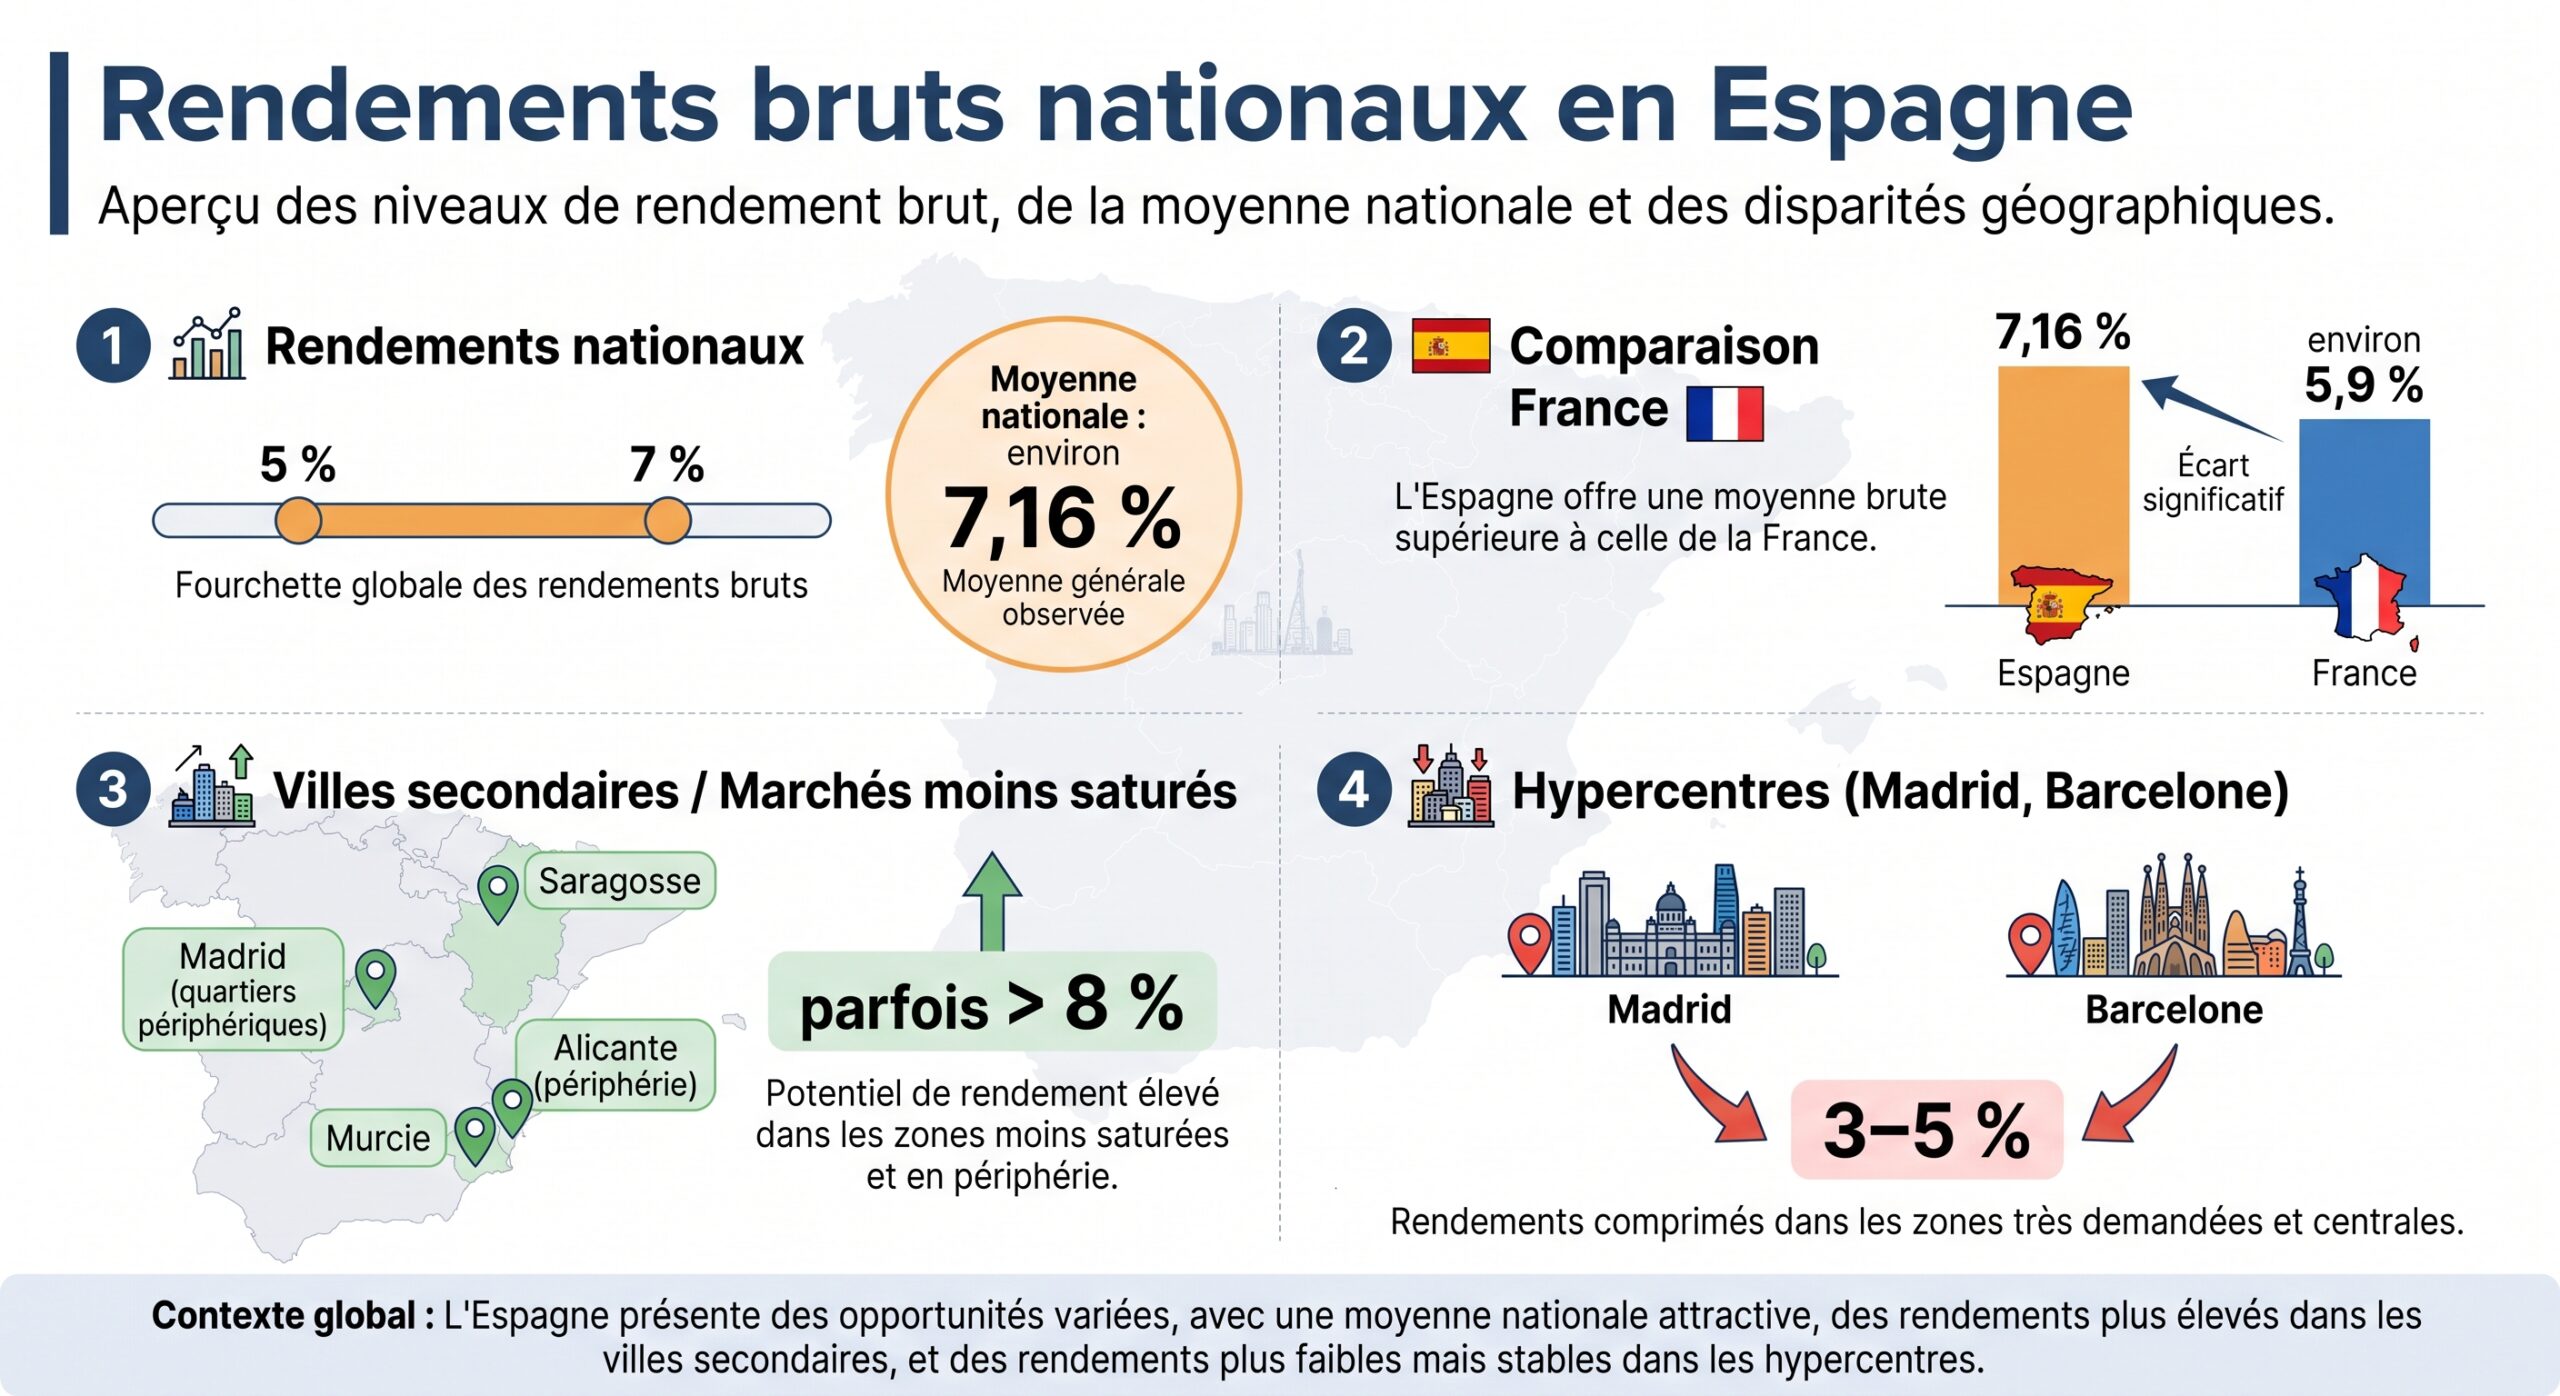
Comparé à d’autres marchés recherchés, l’Espagne conserve donc un avantage en termes de couple rendement/risque, d’autant que la fiscalité des non-résidents reste lisible et soutenable. Mais ce n’est plus le seul terrain de jeu possible en Europe.
Régulation des locations touristiques : tournant européen, verrou espagnol
L’investisseur qui misait sur la courte durée pour doper son rendement doit intégrer une nouvelle donne, en Espagne comme ailleurs. À partir du 20 mai 2026, le règlement européen 2024/1028 sur les locations de courte durée entre pleinement en application dans les 27 États membres. Il ne supprime pas Airbnb ou Booking.com, mais il change l’échelle du contrôle.
Tout hébergement proposé en location de courte durée devra être enregistré auprès des autorités locales et obtenir un numéro unique. Les plateformes auront l’obligation de transmettre chaque mois aux États des données détaillées : identité de l’hôte, adresse du logement, nombre de nuitées, revenus générés. Un logement non déclaré ou mal déclaré pourra purement et simplement être déréférencé.
Pour les collectivités, ce nouvel arsenal offre la possibilité de : améliorer la gestion des ressources, renforcer la collaboration entre acteurs locaux, et optimiser les services publics.
– limiter le nombre de jours louables à l’année ;
– exiger une autorisation de changement d’usage pour transformer un logement classique en location touristique ;
– restreindre, voire interdire, les meublés de tourisme dans certains quartiers.
L’Espagne était déjà en pointe sur ces questions, notamment via des restrictions locales et des contrôles renforcés. Barcelone va plus loin : la ville a décidé de mettre fin à environ 10 000 licences de location touristique meublée d’ici fin 2028. Entre mai 2025 et février 2026, plus de 150 000 annonces ont été supprimées à l’échelle du pays par la Direction générale de la consommation. Ajoutez à cela une possible TVA à 21 % sur les locations de moins de 30 jours qui plane à Madrid, et l’on comprend que le modèle Airbnb « à la carte » touche à sa fin.
Pour un investisseur, la leçon est double : la courte durée reste rentable, mais elle est de plus en plus encadrée, administrativement lourde, et parfois politiquement ciblée, surtout dans les villes déjà en crise de logement. Miser sur un montage entièrement dépendant de ce segment en Espagne, sans plan B locatif classique, devient un pari risqué.
Où aller en Europe quand l’Espagne se tend ? Panorama des marchés attractifs
Face à ce tableau espagnol – rendement élevé mais tension sociale et réglementaire maximale – de nombreux investisseurs regardent désormais au-delà des Pyrénées. Plusieurs bassins se démarquent : le sud de l’Europe hors Espagne, le centre-est du continent, et quelques marchés plus proches qui restent solides malgré des rendements plus modestes.
Pour comparer, il faut examiner trois niveaux de fiscalité (à l’achat, pendant la détention, sur les revenus et les plus-values) et confronter ces éléments aux rendements et à la dynamique de prix.
Le sud de l’Europe : Portugal, Italie, Grèce, trio gagnant… mais avec nuances
Selon Savills, l’Espagne, le Portugal, l’Italie et la Grèce ont attiré environ 35 milliards d’euros d’investissements immobiliers en 2025, un record, soit 24 % de plus qu’en 2024. Cette région sud s’impose comme l’un des pôles majeurs du capital en Europe, portée par le tourisme, la quête de soleil, la recherche de rendements supérieurs à ceux du nord et une image de « seconde résidence rêvée ».
Portugal : croissance rapide, fiscalité douce, mais logement sous pression
Le Portugal a longtemps été présenté comme le « petit frère » de l’Espagne, bon marché et fiscalement très favorable. Le fameux régime des résidents non habituels a été largement raboté, la voie « immobilier » du Golden Visa est fermée depuis 2023, mais le pays reste en tête de nombreux classements d’investissement.
En 2026, le Portugal décroche la 1re place d’un des principaux classements de performance brute (avec une appréciation moyenne des prix de +17,6 % en 2025). Les prix nationaux ont augmenté d’environ 8,3 % sur un an au printemps 2026, après un cycle de hausse impressionnant : en cinq ans, la progression réelle des prix dépasse 69 %, bien plus que les 11,9 % espagnols sur la même période.
La contrepartie, c’est une tension croissante sur l’accessibilité. À Lisbonne, l’immobilier vaut autour de 5 500 à 7 500 €/m² en centre, parfois plus de 7 000 €/m² pour les meilleurs emplacements. Le ratio prix / revenu disponible atteint 18,7 années de salaire dans la capitale, l’un des plus élevés d’Europe, au coude-à-coude avec Split en Croatie. Au-delà de 10, les économistes considèrent déjà le marché comme difficilement accessible.
Côté rendement, les moyennes nationales sont désormais un cran en dessous de l’Espagne. La Capitarra Index estime la rentabilité brute autour de 4,3 % à fin 2025, avec un « band » de 4–5 %, là où l’Espagne se situe plutôt autour de 5–6 %. Mais ce chiffre cache de fortes disparités. Dans des villes comme Porto, Braga, Coimbra, Viseu, certains segments de l’Algarve ou des villes intermédiaires, les rendements bruts atteignent 6–7 %, voire 8 % dans des micro-marchés bien ciblés.
Fiscalement, le Portugal reste plutôt accueillant :
– droits de mutation (IMT) jusqu’à 7 %, plus 0,8 % de droit de timbre ;
– taxe foncière (IMI) généralement entre 0,3 et 0,8 % de la valeur fiscale ;
– imposition des loyers des non-résidents à 25 % au taux forfaitaire sur le revenu net.
Pour les résidents comme pour les non-résidents, seule la moitié de la plus-value est ajoutée au revenu imposable et soumise au barème. Des exonérations s’appliquent en cas de réinvestissement dans une résidence principale située dans l’UE ou l’EEE, ou pour des biens très anciens. Une mesure récente supprime totalement l’impôt sur la plus-value lorsque le produit de la vente est réinvesti dans un logement destiné à la location à loyers plafonnés.
Pour qui cherche un compromis entre appréciation du capital, sécurité juridique et fiscalité raisonnable, le Portugal reste donc un sérieux candidat. Mais la dimension sociale – logements devenus inaccessibles pour une partie de la population, tension sur Lisbonne et Porto – ressemble de plus en plus à ce qui se passe en Espagne, avec, en toile de fond, un durcissement possible à moyen terme (encadrement, fiscalité, quotas de locations touristiques).
Italie : rendement honorable, fiscalité stable, mais stratégie différente
L’Italie arrive juste derrière dans les classements d’attractivité. On parle d’un marché large, divers, avec des zones très touristiques (Rome, Florence, côte amalfitaine, lacs du nord), de grands pôles économiques (Milan, Turin, Bologne) et une myriade de villes moyennes.
Les rendements bruts résidentiels se situent généralement entre 4 et 6 %, avec une moyenne nationale autour de 6,7 % selon certaines études de 2026, et des pics plus élevés dans certains segments. La croissance du PIB tourne autour de 2 %, l’inflation récente entre 3 et 4 %, et la dynamique immobilière est surtout tirée par des niches : logements étudiants, logistique, hôtellerie haut de gamme.
Fiscalement, le cadre reste relativement stable, même si l’Italie fait partie des pays où la part de la fiscalité immobilière dans les recettes totales dépasse 5 %, signe d’un poids non négligeable de la pierre dans les finances publiques. Le pays n’offre plus de voie « achat immobilier » pour un Golden Visa, privilégiant au contraire un Investor Visa purement financier (250 000 € dans une start-up innovante, 500 000 € dans une société italienne classique, voire davantage dans des obligations ou projets stratégiques). Pour la résidence fiscale, elle propose un régime de flat tax à 300 000 €/an sur les revenus étrangers, destiné aux très hauts patrimoines.
Pour un investisseur moyen, l’Italie séduit donc moins par des cadeaux fiscaux que par une combinaison de richesse patrimoniale, tourisme solide, villes attractives (Milan, Rome, Florence) et rendements corrects, avec une pression sociale sur le logement moins explosive qu’en Espagne ou au Portugal.
Grèce : le nouvel eldorado méditerranéen… à condition de bien lire le règlement
Avec la fermeture des routes immobilières du Golden Visa en Espagne et au Portugal, la Grèce est devenue le principal pays de l’UE à proposer encore un véritable « passeport par la pierre ». La demande étrangère s’y est envolée : les investissements directs étrangers dans l’immobilier ont atteint 2,75 milliards d’euros en 2024, soit +28,9 % sur un an, et les permis de séjour pour investissement ont littéralement explosé, passant de 36 852 en 2024 à plus de 56 000 sur les dix premiers mois de 2025.
Pour répondre à cet afflux, Athènes a durci les règles. Depuis 2024–2025, le pays est découpé en zones :
| Catégorie | Seuil d’investissement | Zones concernées | Conditions clés |
|---|---|---|---|
| Zone A (marchés les plus tendus) | 800 000 € | Attique (Athènes + Riviera), Thessalonique, Mykonos, Santorin, îles > 3 100 hab. | Un seul bien, min. 120 m² |
| Zone B (reste du pays) | 400 000 € | Reste de la Grèce continentale et la majorité des îles | Un seul bien, min. 120 m² |
| Projets spécifiques | 250 000 € | Tout le territoire | Conversion de locaux en résidentiel ou rénovation de bâtiment historique, min. 120 m² après travaux |
Les biens acquis via le Golden Visa ne peuvent pas être exploités en location touristique de courte durée, ce qui change sensiblement l’équation rendement / papier de séjour. L’investisseur peut compenser via de la location longue durée ou saisonnière encadrée, avec des rendements bruts moyens de 4,5 à 5,6 % pour le long terme, davantage sur certains créneaux (logements étudiants à Thessalonique ou Patras jusqu’à 6,5 %, petits appartements rénovés en hypercentre d’Athènes jusqu’à plus de 8 % en courte durée, au prix d’une concurrence féroce).
Les prix du neuf en Grèce ont augmenté de 7,4 % en 2025, tandis que l’ancien a progressé de 8,1 %, dans un marché qui entre en phase de maturité avec une rentabilité qui s’érode et un déficit de construction d’environ 5 000 logements par an.
La Grèce reste néanmoins attractive pour plusieurs raisons : climat, tourisme massif, coût de la vie encore modéré, fiscalité locative certes lourde (33 % sur les loyers) mais prévisible, et un régime de flat tax à 100 000 €/an pour les gros revenus étrangers qui vient concurrencer l’Italie sur le segment des très riches. Pour un investisseur « patrimonial » qui veut combiner résidence européenne, villa en Méditerranée et revenus locatifs honnêtes, c’est une alternative sérieuse à l’Espagne.
L’Europe centrale et orientale : le royaume des rendements bruts
Pendant que le sud de l’Europe attirait les regards pour son soleil et ses programmes de résidence, un autre bloc avançait plus discrètement : la ceinture centre-est (Pologne, Roumanie, Bulgarie, pays baltes, Hongrie, Slovaquie). C’est là que se concentrent aujourd’hui les meilleurs rendements bruts d’Europe.
Pologne : croissance solide, logistique en plein boom, locatif dynamique
La Pologne est devenue le premier marché d’Europe centrale, avec une économie en croissance d’environ 3,5 %, un chômage très bas (autour de 3 %), une dette publique contenue et un afflux d’investissements étrangers. Sur l’immobilier, plusieurs signaux la placent dans le viseur des investisseurs :
– les rendements bruts résidentiels oscillent entre 5 et 8 % dans les grandes villes (Varsovie, Cracovie, Wrocław, Gdańsk) ;
– les prix restent inférieurs à ceux de l’ouest de l’Allemagne ou des grandes métropoles occidentales, autour de 3 000 à 4 500 €/m² dans les principaux pôles ;
– la logistique est en plein essor, avec un parc d’entrepôts modernes qui devrait frôler les 38–39 millions de m² fin 2026, soutenu par des opérations de sale & leaseback industrielles.
Fiscalement, un non-résident est imposé à 19 % sur les loyers, pour des frais d’acquisition relativement modérés (2 à 4 %). Le marché institutionnel a fortement repris en 2025–2026, avec une hausse de près de 95 % des volumes investis sur un an. Le secteur PRS (logement locatif institutionnel) est en croissance rapide, porté par une pénurie de logements étudiants (PBSA) et une demande forte des jeunes actifs.
Pour un investisseur en quête de rendement, la Pologne offre ainsi un compromis intéressant : rendements élevés, croissance soutenue, stabilité macroéconomique, même si l’on doit accepter un risque de change (zloty / euro), un cadre réglementaire encore en évolution et des disparités régionales marquées.
Roumanie, Bulgarie, Hongrie : le trio « rendement fort, ticket d’entrée bas »
La Roumanie affiche des rendements bruts entre 6 et 8 % dans les principales villes (Bucarest, Cluj, Timișoara, Iași), pour des prix autour de 2 000 €/m² en moyenne et, dans de nombreuses villes secondaires, 1 200 à 1 450 €/m². L’impôt sur les loyers est limité à 10 %, frais d’acquisition entre 1,5 et 3 %. Le pays connaît une forte demande industrielle et logistique, un pipeline de retail et de retail parks en plein développement, et une hausse anticipée des prix résidentiels. Pour des investisseurs patients, la combinaison prix bas / rendement élevé / croissance économique en fait un terrain de jeu de choix.
La Bulgarie applique un impôt de 10 % sur les loyers, complétant des rendements de 6 à 7 %, des prix d’environ 1 300 €/m² et une intégration européenne croissante avec l’entrée dans la zone euro au 1er janvier 2026 et l’intégration dans Schengen.
La Hongrie offre des rendements similaires (5–6 %) pour des prix en moyenne plus élevés (environ 3 500 €/m²), mais bénéficie d’investissements massifs dans l’industrie (notamment d’acteurs asiatiques) et d’une forte demande logistique. Le marché reste toutefois plus volatil, et la stabilité réglementaire perçue comme moindre que chez certains voisins.
Pays baltes : petits marchés, grosses rentabilités
En Lituanie, Lettonie et Estonie, les études de rendement montrent régulièrement des chiffres supérieurs à 6 %.
En Lettonie, certains quartiers de Riga dépassent 10 à 12 % de rendement brut. À l’échelle du pays, les fourchettes de prix vont de 1 800 à 2 500 €/m², pour des rendements de 8 à 12 % selon les zones. L’impôt sur les loyers tourne autour de 20 %, avec 2 à 3 % de frais à l’achat.
La Lituanie offre des rendements de 5,5 à 6,5 % en moyenne, avec Vilnius aux alentours de 6–6,5 %, et un impôt de 15 % sur les revenus locatifs. Les prix ont progressé de plus de 10 % en 2026, signe d’un marché en phase d’expansion.
L’Estonie, avec Tallinn, se situe autour de 5 % de rendement dans les quartiers centraux et émergents, mais compense par une fiscalité foncière extrêmement faible : la part des taxes immobilières dans la fiscalité totale ne dépasse pas 0,8 %, tout comme en Tchéquie. Sur un investissement long terme, cette quasi-absence de taxe récurrente peut améliorer sensiblement le rendement net.
Ces marchés sont plus petits, moins liquides, et exposés à des risques géopolitiques régionaux, mais pour un investisseur diversifié capable d’accepter une part de risque, ils représentent un contrepoint intéressant à la saturation des grandes capitales occidentales.
Les marchés matures d’Europe de l’Ouest : rendement plus faible, sécurité plus forte
À l’opposé, l’Europe de l’Ouest et du Nord propose des marchés très liquides, hyper réglementés, avec des rendements souvent modestes mais une sécurité juridique et macroéconomique élevée.
En Allemagne, les rendements résidentiels bruts se situent souvent entre 3,5 et 4,5 %, pour des prix de 3 500 à 6 000 €/m² en moyenne, 8 800 €/m² à Berlin, avec des hausses de prix modérées (à peine 0,6 % en rythme annuel au deuxième trimestre 2026). En France, la moyenne nationale oscille autour de 4–5 % (3,94 % à Paris), pour un prix de 3 000–4 500 €/m², mais la fiscalité pèse très lourd : 8,4 % de la fiscalité totale provient de la pierre, un record européen, et la combinaison impôt sur le revenu + prélèvements sociaux peut grignoter près de la moitié du rendement brut.
Dans ces marchés, l’investissement immobilier reste pertinent pour la sécurité, la liquidité et la diversification, mais il ne répond plus aux investisseurs en quête de rendement élevé – sauf à passer par des montages professionnels (SCPI paneuropéennes, foncières cotées, stratégies value-add).
Vers quelle stratégie européenne basculer quand l’Espagne se durcit ?
Repartir de zéro n’est pas nécessairement la meilleure idée. L’Espagne reste, on l’a vu, un marché de premier plan. Mais la crise du logement espagnole agit comme un révélateur : elle montre ce qui arrive lorsqu’un pays laisse la demande internationale et le tourisme réorienter massivement son parc immobilier sans produire assez de logements accessibles ni encadrer à temps la courte durée.
Pour un investisseur, cela suggère quelques lignes directrices.
1. Rééquilibrer Espagne / reste d’Europe plutôt qu’abandonner la péninsule
En 2026, l’Espagne reste en tête des intentions d’investissement, et ses fondamentaux macroéconomiques sont robustes (croissance autour de 2,3–2,6 %, déficit public en réduction, dette en baisse, consommation soutenue, investissement porté par les fonds européens). La pénurie de 700 000 à 750 000 logements, confirmée par la Banque d’Espagne, laisse présager une tension durable des prix et des loyers.
Mais la contestation sociale massive, les occupations de places, les « décrets Maricarmen », les suspensions d’expulsions et les projets de TVA spécifique sur les locations touristiques composent un environnement où la règle du jeu peut changer vite.
Une approche pragmatique consiste à :
Conserver ou initier des investissements en Espagne, mais en visant des segments moins sous les projecteurs (villes régionales avec bonne dynamique d’emploi, intérieur du pays, logements familiaux de qualité en location longue) ; éviter de baser son modèle exclusivement sur la courte durée dans les grandes métropoles touristiques, où les risques réglementaires sont les plus élevés ; diversifier simultanément vers des marchés à rendement élevé mais risques politiques plus faibles, par exemple Pologne, Roumanie, Bulgarie, Lituanie, ou vers des marchés méditerranéens alternatifs (Grèce hors zones ultra-prime, sud de l’Italie, Portugal hors Lisbonne et Algarve).
2. Intégrer la vague réglementaire sur les locations de courte durée à l’échelle européenne
Le règlement européen 2024/1028, le durcissement français avec la loi Le Meur, les limitations d’Amsterdam (15 nuits par an dans certains quartiers), les plafonds londoniens (90 nuits), la suppression progressive des licences à Barcelone : tout cela dessine une même tendance. Les grandes villes européennes considèrent désormais qu’il faut reprendre la main sur leur parc résidentiel, quitte à sacrifier une partie de l’économie Airbnb.
Pour un investisseur, cela implique que: la compréhension des risques associés à chaque investissement est cruciale.
– le modèle « acheter un studio dans un centre historique et le louer 250 nuits par an à des touristes » est structurellement menacé, dans la plupart des métropoles européennes ;
– les locations meublées classiques à l’année, ou les montages mixtes (saisonnier + étudiant + résidentiel selon les périodes) seront plus résilients ;
– la rentabilité d’un actif doit être recalculée en scénario « courte durée fortement limitée » ou « bascule nécessaire vers la location longue ».
Un bien espagnol qui n’est rentable qu’en louant 200 nuits à des touristes, dans une ville qui basculera peut-être à 60 nuits autorisées d’ici trois ans, n’est plus un actif d’investissement… mais un pari politique.
Investissement immobilier en Espagne
3. Regarder plus finement le couple rendement net / fiscalité
Les tableaux de rendement brut ne disent pas tout. Dans plusieurs études européennes, il apparaît que les meilleurs couples rendement / fiscalité pour un non-résident se trouvent souvent entre le sud et l’est du continent.
Par exemple :
– la Grèce propose des rendements bruts de 4,5–5,6 % en location longue, 5–7 % dans certains segments, au prix d’une fiscalité plus lourde (33 % sur les loyers), mais avec la possibilité, pour les très gros revenus, d’un forfait annuel de 100 000 € sur les revenus mondiaux ;
– la Pologne, la Roumanie ou la Bulgarie alignent des rendements de 6–8 %, avec une fiscalité locative de 10–19 % et des coûts d’acquisition modestes ;
– l’Estonie et la Tchéquie ont des taxes foncières quasi symboliques (0,8 % de la fiscalité totale), améliorant fortement le rendement net à long terme.
En France ou en Belgique, malgré des actifs de qualité, la pression fiscale absorbe une grande partie du rendement brut. En France, un investisseur à 30 % de TMI subit plus de 47 % d’imposition sur les revenus fonciers de SCPI purement françaises (impôt + prélèvements sociaux). À l’inverse, la même SCPI investie en Allemagne ou en Espagne, via des conventions fiscales et le mécanisme du crédit d’impôt, conserve un rendement net bien plus proche du rendement brut.
Pour un investisseur individuel, il est donc crucial de dépasser les cartes des « meilleurs rendements bruts », et de raisonner en rendement net après impôt, charges, vacance et travaux, sur dix ans, pays par pays.
4. Diversifier les formats : direct, SCPI européennes, visas d’investissement
Investir en direct dans un appartement madrilène ou une maison sur la Costa del Sol n’est plus la seule façon d’exposer son patrimoine à la dynamique ibérique. Les SCPI européennes, par exemple, bénéficient souvent d’une fiscalité plus douce sur les loyers étrangers, grâce aux conventions de non double imposition et au mécanisme d’« exonération avec progressivité ». Pour un contribuable français à 30 % de TMI, un portefeuille de SCPI investies en Allemagne, Espagne ou Pays-Bas délivre souvent un rendement net de 3,5–4,5 %, contre 2,2–2,8 % pour des SCPI 100 % françaises.
Côté résidence / mobilité, la fermeture des Golden Visa immobiliers en Espagne et au Portugal renforce la singularité de la Grèce, qui maintient un programme immobilier, certes plus cher, mais encore ouvert, et d’autres régimes fondés sur l’investissement productif (Investor Visa italien).
Là encore, l’exemple espagnol – Golden Visa abandonné, encadrement du parc public, plan massif de construction sociale – suggère qu’un pays peut, en quelques années, pivoter d’une logique « attirez le capital étranger » à « protégez le logement des résidents ». Ignorer cette dimension politique serait faire preuve de myopie.
Conclusion : investir avec l’Espagne en tête, mais les yeux ouverts sur l’Europe
La crise du logement espagnole n’est pas un simple bruit de fond. C’est un signal fort de ce qui attend, à moyen terme, de nombreux marchés européens où les prix se sont envolés plus vite que les revenus, où les locations touristiques ont absorbé une partie du parc, et où la production de logements sociaux est restée marginale. L’Espagne affiche un stock de logements publics de seulement 1,5 % du parc, le plus faible d’Europe avec le Portugal, ce qui limite encore ses capacités à amortir les chocs.
Pour autant, le pays reste, statistiquement, l’un des plus performants pour un investisseur : croissance soutenue, déficit de logements durable, rendements supérieurs à la moyenne de l’UE, fiscalité encore gérable pour les non-résidents, reconnaissance dans les grands classements (CBRE, PwC) comme marché de référence.
La clé n’est pas de fuir l’Espagne, mais de ne pas la considérer comme un horizon unique. Tant que la demande reste soutenue par une économie dynamique, le tourisme, la démographie et un stock insuffisant, les prix ont peu de raisons de s’effondrer. Cependant, plus la pression sociale augmente, plus le risque d’un virage réglementaire brusque s’accroît.
La bonne nouvelle, pour l’investisseur qui accepte de penser « Europe » plutôt que « pays unique », c’est qu’il existe plusieurs autres marchés attractifs :
Tour d’horizon des opportunités et des fragilités selon les régions européennes
Le Portugal, l’Italie et la Grèce offrent chacun leurs forces — croissance des prix, visa, rendement, stabilité — mais présentent aussi des fragilités : accessibilité pour les locaux, fiscalité, et durcissements réglementaires possibles.
La Pologne, la Roumanie, la Bulgarie ou les pays baltes combinent encore bas prix, rendements bruts élevés et trajectoires de rattrapage.
L’Allemagne, la France, les Pays-Bas et la Suisse privilégient moins le rendement immédiat que la sécurité et la liquidité.
Entre ces blocs, il n’y a pas de « meilleur marché absolu », mais des arbitrages à opérer en fonction de son profil : tolérance au risque, horizon de détention, fiscalité personnelle, besoin ou non de revenus immédiats, intérêt pour un titre de séjour européen, et appétence pour tel ou tel mode de gestion (direct vs. via fonds).
L’Espagne, elle, restera probablement au cœur des stratégies, mais comme une composante parmi d’autres. Investir en Europe en 2026, c’est accepter l’idée que le boom espagnol continuera à offrir des opportunités – tout en gardant à l’esprit que, pour Madrid comme pour Lisbonne, Athènes, Varsovie ou Bucarest, la question du logement des habitants finira toujours par rappeler que la pierre n’est pas seulement un actif financier, mais aussi un droit fondamental.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.