Au moment où de nombreux acheteurs étrangers lorgnent encore la péninsule ibérique, investir dans l’immobilier en Espagne en 2026 n’a plus rien à voir avec la période « far west » des locations touristiques. Les rendements restent attractifs, les prix continuent d’augmenter dans la plupart des zones côtières, mais l’environnement fiscal et réglementaire s’est nettement durci. Entre réforme de la TVA sur les locations de courte durée, fin des Golden Visa immobiliers, registre national des locations annulé par la justice, encadrement européen des plateformes et projets de surtaxe sur les non‑résidents, il est devenu indispensable de maîtriser les règles avant de signer la moindre promesse de vente.
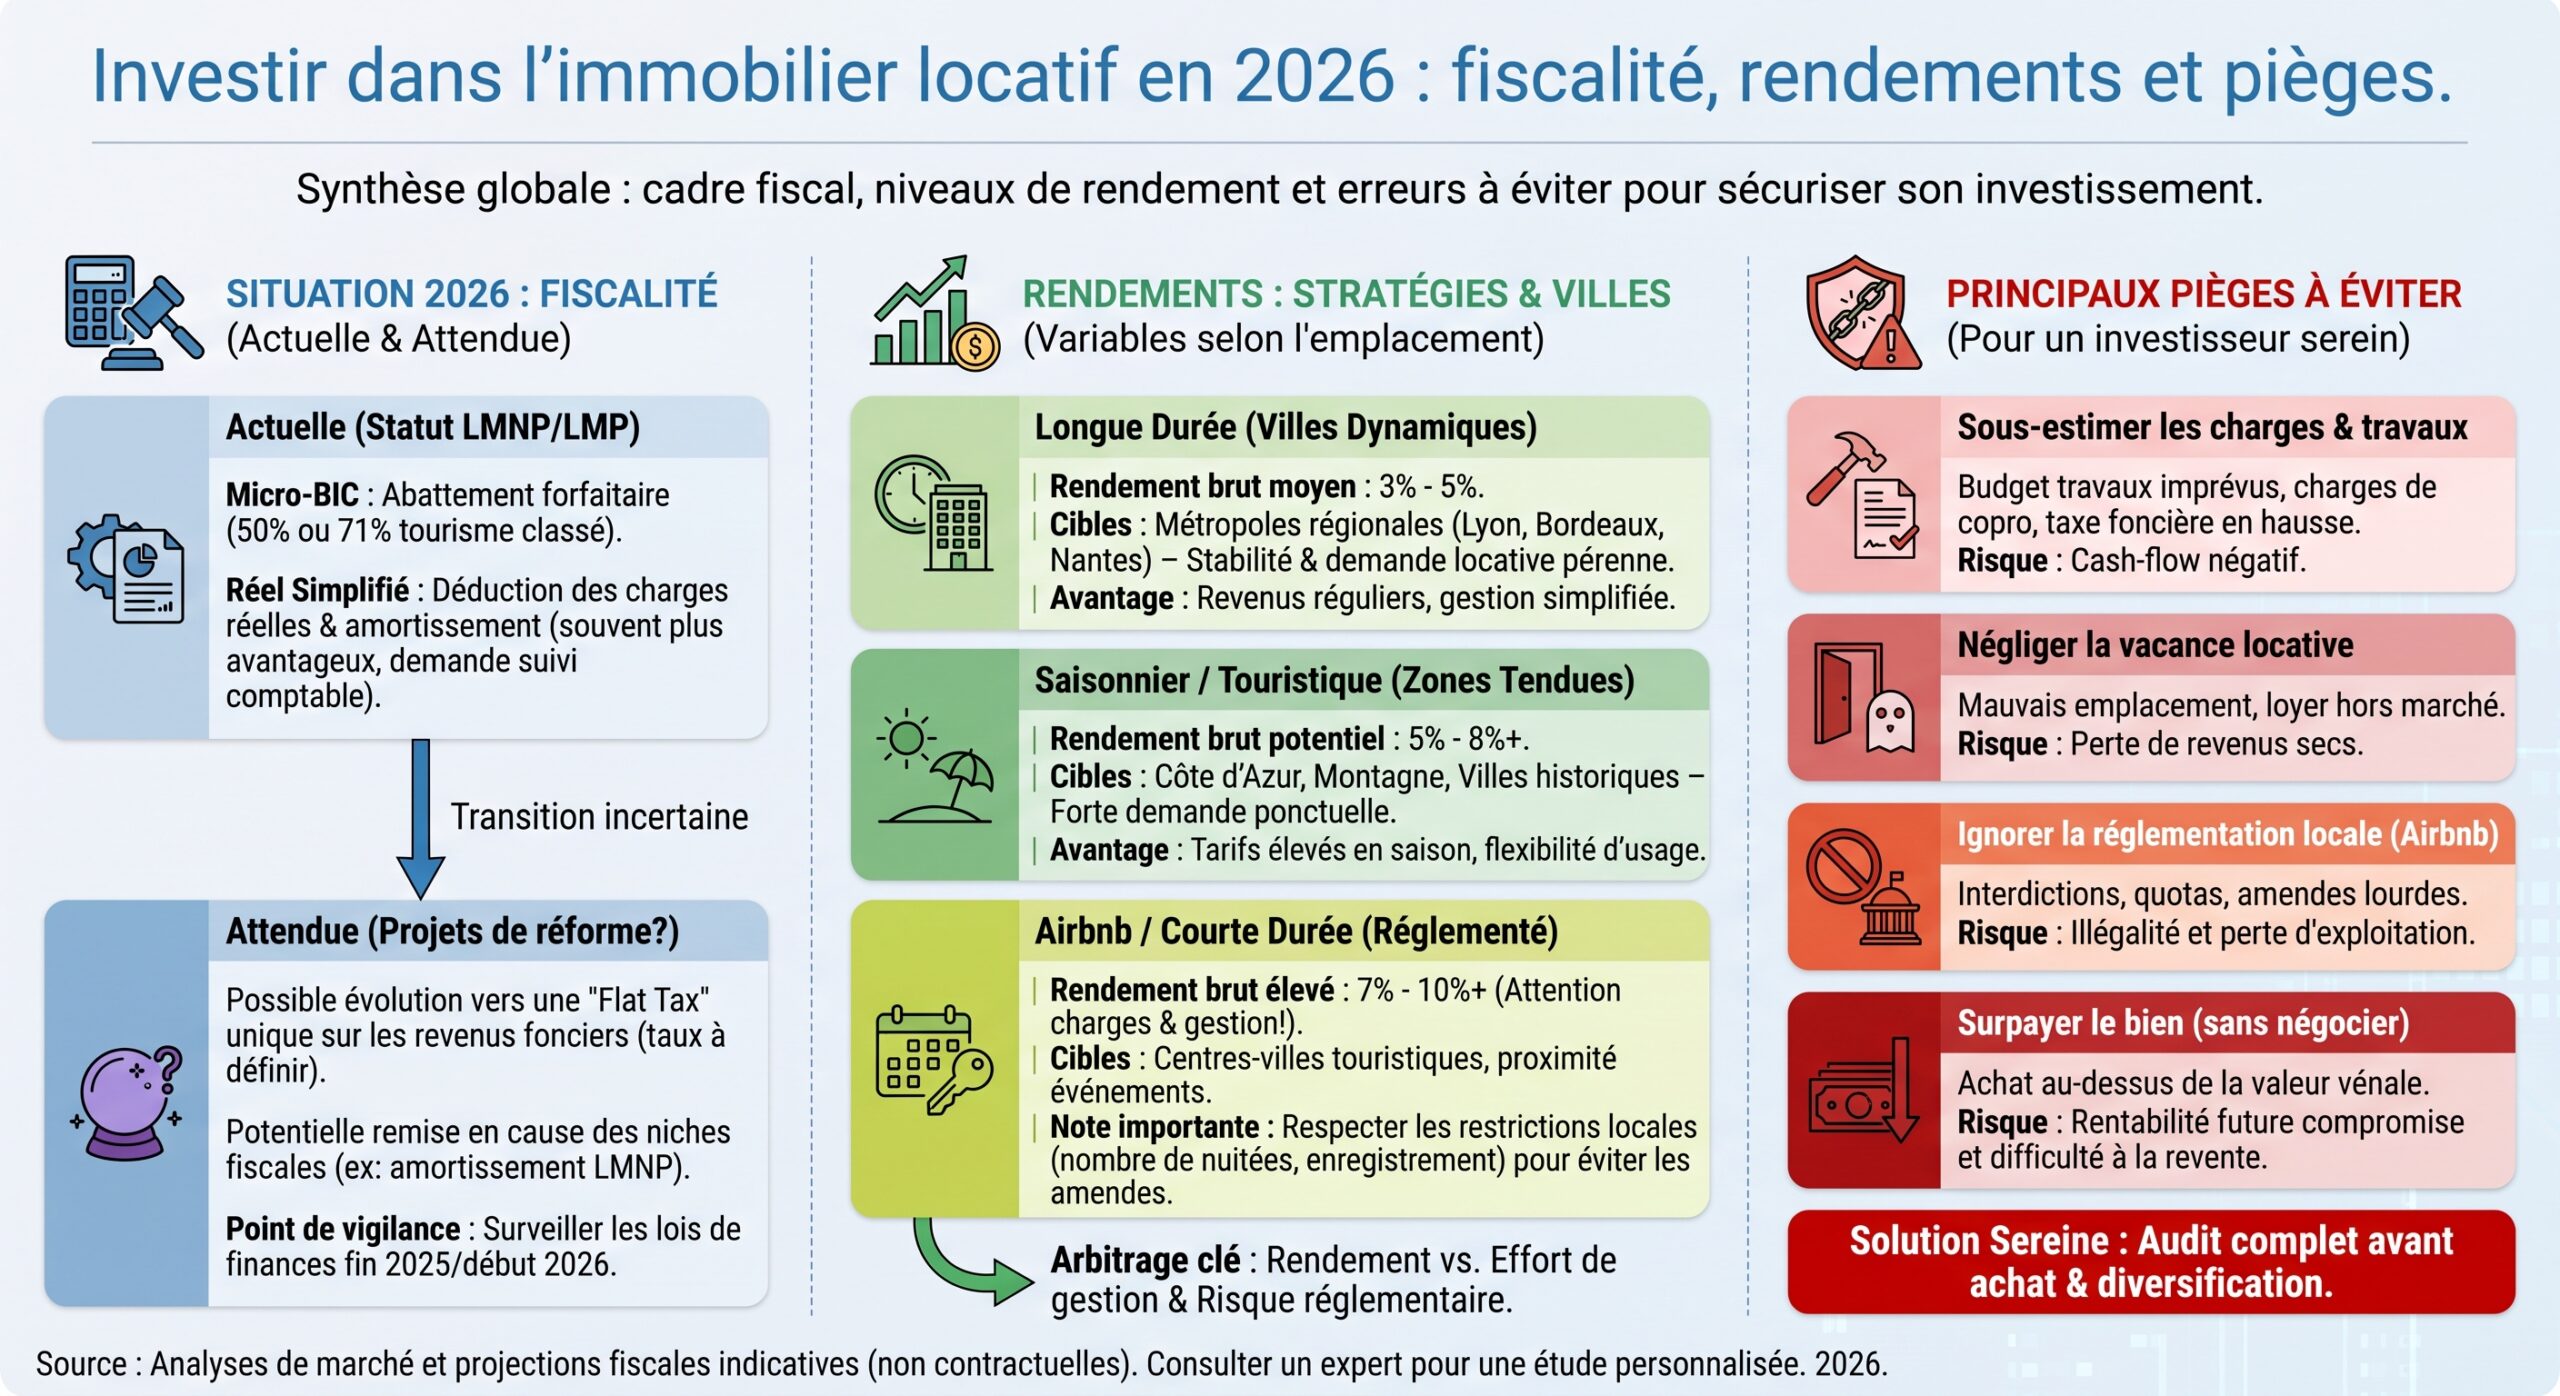
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Un marché toujours haussier, mais à deux vitesses
En 2026, l’Espagne ne ressemble en rien au scénario de krach que certains attendaient. Les données les plus récentes montrent au contraire une poursuite de la hausse, surtout dans les zones littorales très demandées. Les grandes banques et instituts d’étude convergent : la pénurie de logements neufs et la demande étrangère soutenue continuent de pousser les prix vers le haut.
Prix moyen en euros d’un appartement de 90 m² sur la base de l’indice Tinsa, révélant des écarts régionaux marqués entre les zones chères et abordables en Espagne.
Pour comprendre où se situent encore les opportunités en 2026, il faut raisonner en véritable marché à deux vitesses.
Côtes et grandes métropoles : tension permanente
Les régions côtières touristiques et les capitales régionales voient leurs prix grimper bien plus vite que la moyenne nationale. Les données de Tinsa pour le premier trimestre 2026 illustrent ce décalage.
| Région | Prix moyen (€/m²) | Hausse annuelle estimée | Profil de marché |
|---|---|---|---|
| Îles Baléares | ≈ 4 200–5 200 | +15 à +15,5 % | Premium, offre limitée |
| Communauté de Madrid | ≈ 3 900–4 800 | +19 à +21,7 % | Premium, très tendu |
| Pays basque | ≈ 3 100–3 500 | +8 à +9 % | Premium, stable/haussier |
| Catalogne | ≈ 2 700–2 950 | +10 à +14 % | Forte croissance |
| Andalousie | ≈ 1 870–2 721 | +12 % | Côte très dynamique |
| Communauté valencienne | ≈ 1 876–1 800 | +19 à +24,4 % | Croissance accélérée |
| Îles Canaries | ≈ 2 100 | +17,8 % | Marché touristique tendu |
Dans ces zones, les micro‑marchés les plus cotés – Marbella/Benahavís, Estepona, nord de la Costa Blanca (Jávea, Moraira, Altea), centres de Madrid ou Barcelone – affichent des hausses annuelles courantes de 7 à 12 %. L’effet pour un investisseur qui « attend le bon moment » est brutal : sur un appartement à 300 000 €, un rythme de +6 % par an représente 18 000 € de « coût d’attente » sur 12 mois, souvent plus que la marge de négociation réellement obtenable.
Intérieur et villes secondaires : prix plus stables, meilleures marges
À l’inverse, dans les villes intérieures et certaines stations moins tendues, les augmentations annuelles se limitent généralement à 2–5 %, avec davantage de stock et des délais de vente plus longs (souvent 120–180 jours). Cette configuration offre au contraire un pouvoir de négociation de 5 à 10 % sous le prix affiché, là où la Costa del Sol ou Barcelone laissent parfois à peine 0–3 % de marge.
Dans ces marchés « lents », l’investisseur peut espérer compenser une croissance du capital plus modeste par des rendements locatifs plus élevés, notamment en location de longue durée, tout en achetant à un prix au mètre carré nettement inférieur.
Rendements locatifs : où se situent vraiment les 6–8 % ?
L’un des grands attraits de l’immobilier espagnol reste le rendement. Mais là encore, il faut distinguer les moyennes nationales, pas toujours parlantes, des situations locales très contrastées.
Les agrégats nationaux situent le rendement locatif brut résidentiel autour de 6–7 % en 2024–2025, avec une légère érosion en 2026 selon les sources (certaines estimations parlent de 5,4–5,6 %, d’autres de 6–7 %). Mais les écarts entre villes sont considérables.
Yields en location classique : Madrid, Barcelone, villes moyennes
Plusieurs plateformes et rapports donnent des rendements bruts par capitale de province pour 2025–2026. Le schéma global est clair : les grandes métropoles ont un rendement plus faible, les capitales moyennes et certaines villes de province montent au‑dessus de 7 %.
| Ville (Q1 2026) | Rendement brut estimé |
|---|---|
| Murcia | ≈ 7,5 % (jusqu’à 8 %) |
| Segovia | ≈ 7,3 % |
| Lleida | ≈ 7,3 % |
| Huelva, Jaén | ≈ 7,2 % |
| Castellón | ≈ 7,2 % |
| Valence (capitale) | ≈ 5,9 % |
| Barcelone | ≈ 5,2 % |
| Madrid | ≈ 4,7 % |
| Saint‑Sébastien | ≈ 3,3 % |
Dans le détail, certaines villes combinent prix raisonnables au mètre carré et loyers confortables. Almería, par exemple, affiche des prix d’achat moyens autour de 1 500–1 650 €/m² et des rendements bruts pouvant dépasser 8–9 % sur certains biens. À Santa Cruz de Tenerife, un achat en périphérie à environ 1 783 €/m² peut générer plus de 9 % de rendement brut.
À l’autre extrémité, San Sebastián affiche près de 8 250 €/m² avec des rendements autour de 2,8–3,3 %, tandis que Madrid centre atteint 6 565 €/m² pour environ 4,4–5 % de rendement. Ces deux marchés illustrent parfaitement le couple « sécurité + valorisation du capital » plutôt que la recherche de cash-flow.
Sud et côtes : Costa Blanca, Costa del Sol, Baléares
Les données 2026 par couloir côtier montrent une hiérarchie claire des rendements.
| Zone (stratégie dominante) | Rendement brut moyen 2026 | Risque réglementaire locatif |
|---|---|---|
| Alicante / Costa Blanca (saisonnier) | 6,2–6,8 % | Moyen |
| Torrevieja / Costa Blanca sud (saisonnier) | 6,0–6,7 % | Faible |
| Valence ville (moyen terme / étudiants) | 5,0–6,0 % | Moyen |
| Malaga ville (saisonnier + longue durée) | 4,5–5,2 % | Moyen |
| Madrid métropolitain (longue durée) | 4,0–4,8 % | Moyen |
| Barcelone ville (saisonnier + colocation) | 3,8–4,5 % | Élevé (contrôle des loyers) |
| Baléares (mix résidence secondaire / locatif) | 3,5–5,0 % | Élevé (politique restrictive) |
En pratique, les meilleurs couples prix/rendement se trouvent souvent sur la Costa Blanca et dans une partie de la Costa del Sol intermédiaire, à condition de cibler les bons micro‑emplacements et de tenir compte des règles locales sur les locations touristiques.
Locations de courte durée : Airbnb et rente saisonnière
Pour les locations de type Airbnb, les chiffres 2026 donnent une idée assez précise du potentiel brut :
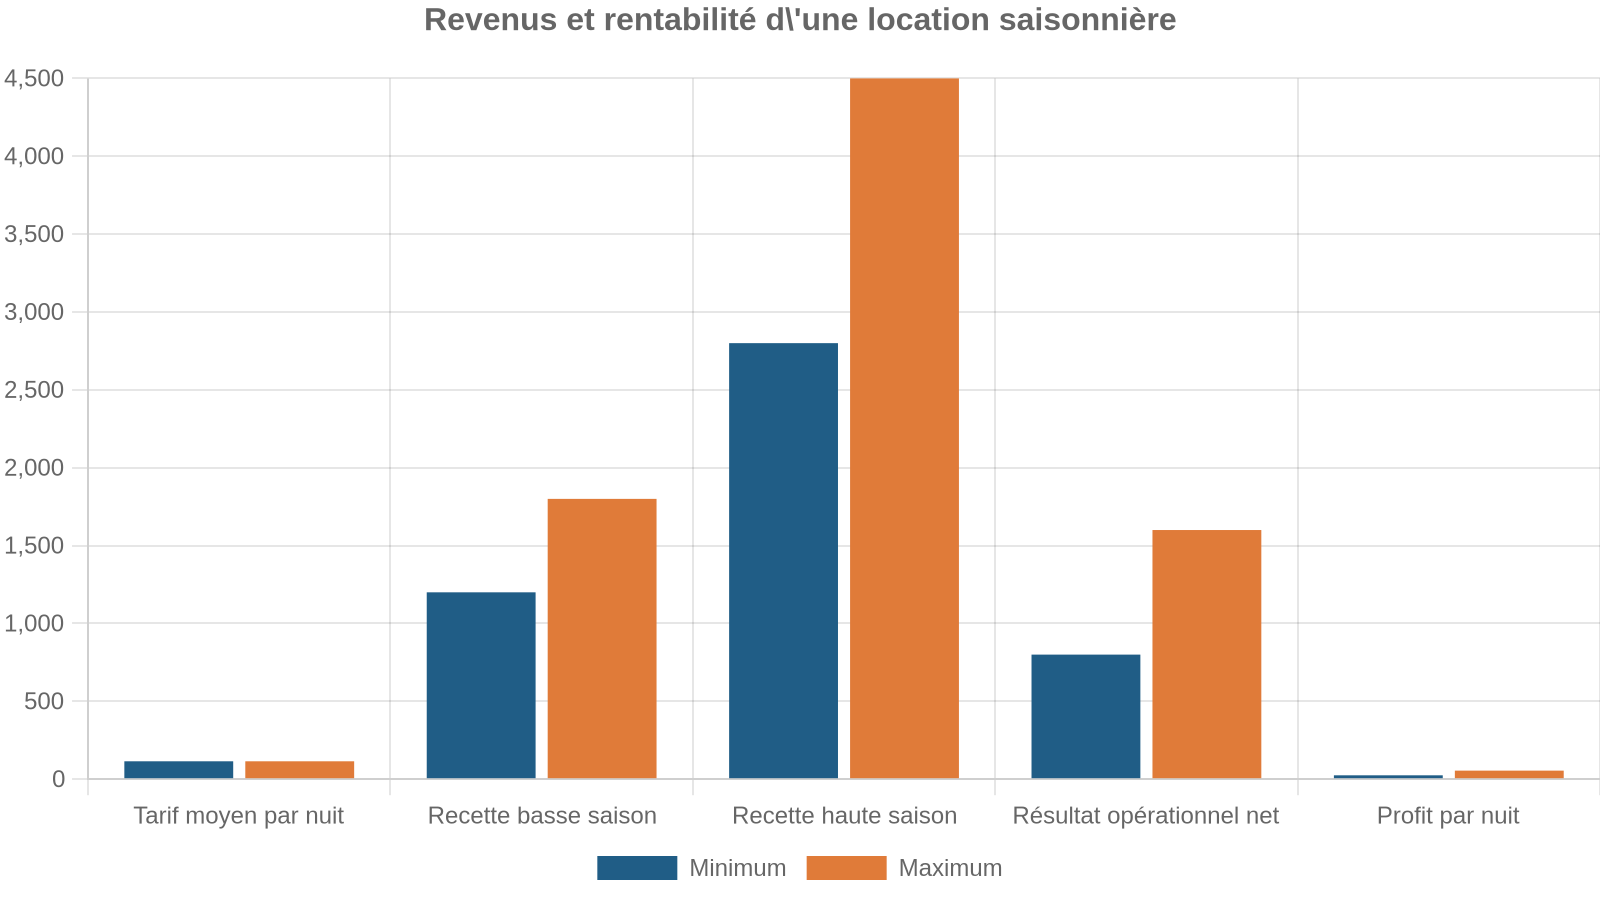
Sur des zones comme Málaga, Séville ou la Costa del Sol, un appartement dûment licencié dans un secteur autorisé peut générer des rendements bruts de 8 à 12 % par an en location touristique, alors que la même unité en bail classique tournera plutôt autour de 4–6 %.
Les villas de bord de mer avec piscine dans certaines zones autorisées des Baléares se louent à des tarifs premium, mais la réglementation locale y est particulièrement stricte.
Courte durée : un virage réglementaire majeur
Les rendements alléchants du saisonnier ont attiré une vague massive d’investisseurs depuis une décennie. En 2026, cette stratégie reste viable, mais elle s’est complexifiée à l’extrême sur le plan juridique. Il faut désormais naviguer entre règles européennes, réglementations régionales, décisions des tribunaux et même votes de copropriété.
Le registre national des locations de courte durée : mis en place puis annulé
Un décret royal (1312/2024) avait créé un Registre Unique national des locations de courte durée, assorti d’un Numéro de Registro Único de Arrendamientos (NRU/NRUA). À partir de juillet 2025, tout logement loué à court terme ou en location saisonnière devait obtenir ce numéro via le registre foncier ou une plateforme en ligne avant d’être mis en ligne sur n’importe quel site.
Les grandes plateformes (Airbnb, Booking, etc.) étaient obligées de vérifier ce numéro et de retirer les annonces non conformes sous 48 heures. Une déclaration annuelle d’activité à partir de janvier 2026 était également prévue, détaillant le nombre de voyageurs, les dates de séjour et le motif du voyage.
La Cour suprême a invalidé le registre national, jugeant que l’État empiétait sur les registres touristiques des 17 communautés autonomes. L’obligation fédérale d’obtenir un numéro NRUA et la déclaration annuelle nationale ont disparu, et les plateformes n’exigent plus cet identifiant.
Pour tous les propriétaires dont les annonces avaient été supprimées pour défaut de NRUA, cela ouvre même la porte à des contestations. Attention : cela ne veut pas dire que la location de courte durée est libéralisée – seulement que la compétence revient intégralement aux régions et municipalités, et que le cadre européen prend le relais.
L’encadrement européen : un filet de sécurité pour les États
Depuis mai 2026, un règlement européen (2024/1028) sur les données des locations de courte durée s’applique dans l’ensemble des 27 pays de l’UE. Ce texte ne bannit pas Airbnb et consorts, mais impose un triptyque très structurant :
– chaque logement doit disposer d’un numéro d’enregistrement (national ou régional) ;
– les plateformes doivent afficher ce numéro, le vérifier régulièrement et dépublier automatiquement les annonces non conformes ;
– les données des hôtes (identité vérifiée, revenus, nombre de nuitées) doivent être transmises aux autorités, mensuellement ou trimestriellement.
Amende maximale prévue pour les infractions graves, comme les manquements à l’enregistrement obligatoire.
Pour l’investisseur, l’impact concret est simple : il n’y a pas d’interdiction européenne des locations touristiques, mais une exigence de conformité très fine, sous peine de voir son logement déréférencé et de s’exposer à des amendes salées.
Exemple de durcissement : Valence, Andalousie, Barcelone
La Communauté valencienne a sensiblement renforcé ses contrôles depuis 2024. Les licences régionales y sont connues sous le nom de VT, et les inspecteurs croisent désormais les fichiers administratifs avec les annonces en ligne. Un logement annoncé sans numéro VT valide est automatiquement repéré, et le propriétaire comme la plateforme risquent des sanctions allant de 60 000 à 300 000 €.
En Andalousie, les locations touristiques (« Viviendas con Fines Turísticos ») sont encadrées par le décret 28/2016. L’enregistrement au Registro de Turismo de Andalucía est obligatoire, avec un numéro VFT qui doit apparaître sur tout support commercial et sur place. Des villes comme Malaga ou Séville ont, en plus, instauré des zonages où les nouvelles licences sont limitées ou interdites dans les quartiers saturés.
En 2026, la jurisprudence a établi qu’une communauté de voisins en Andalousie peut interdire les locations touristiques si les statuts initiaux de l’immeuble mentionnent une interdiction des activités de type « pension de famille » ou activités assimilées. Cette décision permet aux copropriétés de s’opposer à ces locations en s’appuyant sur les règles internes de l’immeuble.
Barcelone, elle, est allée encore plus loin. La municipalité s’est engagée à supprimer purement et simplement ses 10 101 appartements touristiques licenciés, en refusant tout renouvellement de licence. À partir de 2028, exploiter un appartement touristique licencié y sera totalement illégal, faisant de la ville la première grande métropole européenne à bannir intégralement ce segment résidentiel.
Les pouvoirs des copropriétés : un garde‑fou souvent négligé
Au‑delà des lois régionales, le droit de la propriété horizontale espagnol donne une arme redoutable à la copropriété : un vote à la majorité des trois cinquièmes (60 %) des propriétaires peut suffire à interdire les locations de vacances dans l’immeuble. Et depuis 2025, les nouveaux projets touristiques en immeuble collectif doivent de toute façon obtenir l’aval d’au moins 60 % des copropriétaires.
Pour un investisseur qui vise le court terme, ne pas lire attentivement les statuts de la communauté et les procès‑verbaux d’assemblées est donc l’une des erreurs les plus coûteuses : acheter un appartement en espérant le mettre sur Airbnb pour découvrir ensuite qu’une résolution anti‑touristique a été votée constitue un scénario malheureusement fréquent.
Fiscalité locative : nette, brute, imputation… ce que paie vraiment un non‑résident
Indépendamment du débat sur la courte ou la longue durée, un point clé pour tout investisseur étranger est la fiscalité des revenus tirés du bien. L’Espagne distingue deux grands canaux d’imposition pour les non‑résidents : l’impôt sur le revenu des non‑résidents (IRNR) et, le cas échéant, la fiscalité de résident si l’on franchit le seuil des 183 jours.
Revenus locatifs : taux à 19 % ou 24 % selon la résidence fiscale
Un propriétaire non résident qui loue son bien en Espagne doit déclarer les loyers au titre de l’IRNR via le formulaire Modelo 210. Le taux dépend uniquement de sa résidence fiscale, pas de sa nationalité.
– Résident d’un pays de l’UE ou de l’EEE : imposition à 19 % sur le revenu net (après déduction de certaines charges).
– Résident hors UE/EEE (y compris Royaume‑Uni, États‑Unis, Canada…) : imposition à 24 % sur le revenu brut, sans droit à déductions selon le droit interne en vigueur pour 2025–2026.
Pour les résidents UE/EEE, les charges déductibles incluent les intérêts d’emprunt, frais de gestion, entretien et réparations, assurance, IBI, et les utilities payées par le propriétaire, à condition de disposer des factures correspondantes.
Depuis une réforme récente, les revenus locatifs peuvent être déclarés via une déclaration annuelle consolidée (sinon, la règle générale reste une déclaration par période). Le calendrier s’est un peu complexifié, mais le principe demeure : pour les revenus de 2025, la déclaration annuelle devait être déposée en janvier 2026 ; à partir des nouvelles règles d’Ordre HAC/623/2026, le créneau pour certains revenus se déplace en avril pour les années ultérieures.
Imposition sur la jouissance personnelle : le fameux revenu imputé
Même si vous n’exploitez pas le bien, l’Espagne considère qu’il génère un « revenu fictif » lorsqu’il est à votre disposition. Ce revenu imputé est calculé en appliquant 1,1 % ou 2 % à la valeur cadastrale, puis en taxant ce montant à 19 % (résident UE/EEE) ou 24 % (hors UE/EEE).
– 1,1 % si la valeur cadastrale a été révisée au cours des 10 dernières années.
– 2 % dans le cas contraire.
Règles clés pour déclarer les revenus immobiliers imputés en Espagne, selon l’occupation du logement.
Le non-résident doit remplir un Modelo 210 pour le revenu imputé, même si le bien reste vide pendant toute l’année.
Si le bien est loué seulement une partie de l’année, il faut combiner une déclaration pour la période louée et une autre, au prorata, pour les jours où le bien était vacant ou en usage personnel.
Rendement net : l’écart avec le brut
Compte tenu des charges (IBI, communauté, assurance, entretien) et de la fiscalité, les rendements nets se situent généralement 1,5 à 3 points en dessous des rendements bruts. Certaines sources évoquent plutôt 1,5–2 points dans les scénarios classiques.
Par exemple, un rendement brut de 7 % en location longue durée se traduit volontiers par 4,5–5,5 % net avant impôts sur la plus‑value et avant prise en compte d’éventuelles périodes de vacance (souvent 4 à 8 semaines par an). En location saisonnière, les frais de gestion (15–25 % du chiffre d’affaires) pèsent davantage, ce qui réduit mécaniquement le rendement net.
TVA et location touristique : un tournant fiscal explosif
Jusqu’ici, la plupart des locations de courte durée échappaient à la TVA, tant que le propriétaire ne fournissait pas de services hôteliers (ménage quotidien, réception, restauration). Cette frontière va disparaître : un paquet législatif prévu pour juillet 2026 entend imposer la TVA au taux standard de 21 % sur toutes les locations touristiques de moins de 31 jours, quels que soient les services fournis.
La réforme projetée redéfinit la location touristique comme tout contrat d’hébergement inférieur à 31 jours. Elle supprime la différenciation entre simple location meublée et prestation para‑hôtelière, pour appliquer la TVA à 21 % de manière uniforme. Concrètement, tout opérateur de location de courte durée devra :
– s’immatriculer à la TVA ;
– facturer 21 % à ses hôtes ;
– déposer des déclarations trimestrielles.
Pour les propriétaires qui déclarent correctement, cela changera profondément la structure du rendement : soit les prix TTC augmentent pour maintenir la marge (avec un risque d’atteindre un plafond de marché), soit le rendement net recule si l’on garde des tarifs « tout compris » comparables à ceux des concurrents. L’impact sera particulièrement sensible pour les investisseurs fortement exposés au saisonnier dans les zones très concurrentielles.
Taxe à 100 % sur les non‑résidents hors UE : projet choc, mais pas en vigueur
L’une des rumeurs les plus spectaculaires des derniers mois concerne un projet d’« impôt complémentaire » allant jusqu’à 100 % du prix d’achat pour certains étrangers. L’intitulé officiel du projet de loi est « Impuesto Complementario Estatal sobre Transmisiones de Bienes Inmuebles a Residentes No Comunitarios ».
Ce texte, inspiré par des mesures prises au Canada (Colombie‑Britannique) ou à (Singapour), viserait les acquisitions résidentielles par des individus :
– non résidents fiscaux en Espagne (moins de 183 jours/an, centre des intérêts économiques ailleurs) ;
– non ressortissants de l’UE ou de l’EEE (les Britanniques sont donc inclus).
Le projet concernerait uniquement les biens de revente soumis à l’ITP, pas les logements neufs assujettis à la TVA. Il s’ajouterait aux droits de mutation régionaux, en tant qu’impôt d’État complémentaire, mais aucune disposition de ce type n’a été adoptée à ce jour.
Les points à retenir en 2026 :
– ce texte a été annoncé politiquement, déposé, mais il est bloqué au Parlement ;
– aucune transaction à ce jour n’a été frappée d’une taxe de 100 % ;
– la Constitution espagnole interdit de rendre rétroactive une hausse de charge fiscale sur des opérations déjà réalisées.
Autrement dit, un non‑résident hors UE qui achète aujourd’hui ne paie pas ce « super impôt ». Le scénario plausible serait plutôt, si le texte ressuscite sous une forme édulcorée, un surcroît d’ITP dans une fourchette 20–50 % sur certains profils d’acheteurs et/ou dans certaines zones. Mais cela relève encore, en 2026, du champ des hypothèses.
Autres taxes structurantes : ITP, TVA, AJD, wealth tax
Pour un investisseur, le rendement se calcule aussi à l’aune des coûts d’entrée. En Espagne, les frais d’acquisition représentent facilement 10 à 14 % du prix, davantage encore pour les non‑résidents qui financent leur achat.
Droits de mutation (ITP) et TVA (IVA)
Sur un bien de revente, on paie l’ITP, un impôt régional dont le taux varie selon la communauté autonome, généralement entre 6 et 11 %. En 2026, quelques repères :
– Madrid : taux de l’ordre de 7 %.
– Catalogne, Communauté valencienne : souvent 10 %.
– Andalousie : un barème unifié à 7 % a été mis en avant, même si des sources parlent encore d’anciens barèmes glissants plus élevés.
Un changement important est intervenu en Communauté valencienne à partir de juin 2026 : le taux général d’ITP y a été abaissé de 10 à 9 %, et le droit de timbre (AJD) de 1,5 à 1,4 %. Sur un achat de 200 000 €, cette baisse représente 2 000 € d’économie ; sur 600 000 €, 6 000 €.
Pour un logement neuf acheté auprès d’un promoteur, ce n’est pas l’ITP qui s’applique, mais la TVA.
– 10 % pour les logements à usage résidentiel ;
– 21 % pour les biens commerciaux.
À cela s’ajoute l’AJD, généralement 0,5 à 1,5 % selon les régions. Les achats neufs se traduisent donc par un surcoût fiscal global pouvant atteindre 11,5–12,5 % sur le seul poste TVA+AJD.
Impôts patrimoniaux : wealth tax et impôt de solidarité
Au‑delà des flux de revenus, il faut aussi considérer l’impôt sur le patrimoine. L’Espagne applique un impôt étatique sur la fortune avec une franchise d’environ 700 000 € par personne. Pour les résidents, la résidence principale bénéficie en plus d’un abattement d’environ 300 000 €. Les non‑résidents, eux, sont taxés seulement sur leurs actifs espagnols et ne profitent pas de l’abattement « résidence principale », sauf à devenir résidents fiscaux.
Ce chiffre correspond au taux maximal des droits de mutation à titre gratuit, que chaque région peut moduler via l’abattement, le barème et les réductions.
– Madrid, Andalousie, Murcie : bonification de 100 %, ce qui revient à un taux effectif de 0 % pour les résidents de ces régions.
– Baléares : franchise relevée aux alentours de 3 M€ par personne, avec des taux régionaux jusqu’à environ 3,45 %.
– Communauté valencienne : seuil porté à 1 M€ à partir de 2026, avec une échelle pouvant atteindre environ 3,12–3,5 %.
– Catalogne : abattement plus bas (environ 500 000 €) et barème pouvant monter à 2,75 %.
– Extremadura, Aragon, Navarre, Pays basque : régimes spécifiques, certains avec top rates supérieurs au barème étatique.
Pour les très gros patrimoines (actifs espagnols au‑delà de 3 M€), un impôt de solidarité temporaire, mais toujours appliqué en 2026, vient se superposer, avec des taux de 1,7 à 3,5 %. Même les résidents de régions à wealth tax « 0 % » peuvent y être assujettis si leur fortune dépasse ce plafond.
Pour un investisseur fortuné, le choix de la région d’implantation peut modifier significativement la pression fiscale globale sur le long terme.
Disparition de la Golden Visa immobilière : fin d’un mythe
Jusqu’en 2025, le schéma « j’achète pour 500 000 € et j’obtiens un permis de résidence » a largement nourri l’imaginaire autour de l’immobilier espagnol. Ce canal a été définitivement fermé le 3 avril 2025 par une loi organique (1/2025). Depuis cette date :
– plus aucune demande de Golden Visa basée sur un investissement immobilier n’est acceptée ;
– les autres options d’investissement (obligations d’État, actions, projets stratégiques) sont maintenues à la marge, mais le volet purement immobilier est clos ;
– les détenteurs actuels conservent leurs droits, peuvent renouveler et viser la résidence permanente (5 ans) puis la citoyenneté (10 ans) s’ils remplissent les conditions.
Part des transactions résidentielles nationales représentée par les 14 500 Golden Visa délivrés en dix ans, soit un impact très limité sur le marché immobilier espagnol.
Pour un investisseur en 2026, la conséquence principale est la suivante : plus aucun achat, même de 5 M€ à Marbella, ne crée un droit automatique à la résidence. Il faut passer par d’autres voies – visa de nomade digital, visa non lucratif, permis pour travail hautement qualifié – en démontrant des revenus, un projet professionnel ou un lien réel avec le pays. Acheter « pour obtenir une carte de séjour » est devenu un raisonnement erroné.
Financement non‑résident : levier intéressant, mais conditions resserrées
La rentabilité réelle d’un investissement locatif dépend aussi du coût du financement. Les banques espagnoles continuent de prêter volontiers aux non‑résidents, mais avec des ratios et des taux distincts de ceux des résidents.
Les LTV pour non‑résidents se situent le plus souvent entre 60 et 70 % du moindre entre prix d’achat et valeur d’expertise. Pour certains acheteurs hors UE, des pratiques plus conservatrices (50–60 %) existent, même si des profils solides peuvent monter à 70 %. Les résidents, eux, peuvent monter jusqu’à 80 %.
Taux fixes pour non-résidents selon la solidité du dossier et la durée, avec des offres variables indexées sur l’Euribor 12 mois et une marge de 1 à 2 points.
Pour un investisseur européen ou nord‑américain, cela reste attractif par rapport à certains marchés domestiques, mais il faut intégrer dans les calculs de rentabilité :
– le besoin d’apport, généralement 30–40 % du prix plus 10–13 % de frais ;
– les coûts de dossier (expertise, montage) ;
– la prime de taux appliquée aux non‑résidents.
Pièges à éviter : de la copropriété à la fiscalité cachée
Le contexte de 2026 rend l’Espagne toujours attractive, mais oblige à une discipline que beaucoup d’acheteurs ne pratiquaient pas il y a dix ans. Plusieurs pièges reviennent fréquemment dans les dossiers litigieux.
Ignorer le statut juridique des locations dans l’immeuble
Acheter un appartement pour en faire un Airbnb sans :
– vérifier l’existence d’une licence touristique régionale (VT, VFT, etc.) ;
– contrôler le zonage municipal (zones où les nouvelles licences sont figées ou interdites) ;
– lire les statuts de la communauté de propriétaires et les derniers procès‑verbaux,
c’est s’exposer à trois mauvaises surprises : impossibilité légale de demander une nouvelle licence, opposition de la mairie, ou vote de copropriété mettant fin aux locations de vacances. Dans certaines villes, des milliers d’annonces ont été supprimées des plateformes entre fin 2025 et mi‑2026 (86 000+ retraits ordonnés, avec des amendes spectaculaires pour Airbnb).
Sous‑estimer les coûts d’entrée : 10–14 % ne sont pas une exagération
Entre ITP ou TVA, AJD, notaire, registre foncier, avocat, gestion administrative, éventuels frais de traduction et de financement, le coût total d’acquisition dépasse régulièrement 10–13 % du prix, pouvant grimper à 14–15 % pour un neuf financé par crédit.
Pour un appartement à 250 000 €, prévoyez 25 000 à 32 500 € de frais ; pour un bien à 500 000 €, le surcoût varie de 40 000 à 65 000 €. Omettre ces montants fausse le calcul du rendement et surestime la performance du projet.
Oublier l’IRNR sur les périodes de vacance
De nombreux propriétaires étrangers se focalisent sur les loyers et négligent le revenu imputé sur les périodes où le bien est vide. Or, même un logement utilisé uniquement comme résidence secondaire génère une base imposable (1,1 ou 2 % de la valeur cadastrale). Ce n’est pas un montant gigantesque à l’échelle d’un budget global, mais les défauts de déclaration s’accompagnent de pénalités et d’intérêts qui, à terme, peuvent devenir douloureux.
Miser sur une hypothétique baisse des prix
Attendre une correction généralisée des prix espagnols est, statistiquement, une stratégie risquée dans les zones tendues. Les projections de grandes banques pour 2026 situent la hausse nationale annuelle entre 5 et 7 %, avec 7–10 % dans les corridors côtiers les plus dynamiques. Une hausse de 6 % sur 12 mois sur un bien à 400 000 € représente 24 000 € de coût d’opportunité, qui dépasse largement les 5–10 % de rabais qu’on peut espérer dans les rares poches de sur‑offre.
Analysez chaque micro-marché immobilier séparément : face à une stagnation (vieilles tours en périphérie sur-offertes, villages intérieurs peu recherchés), il est prudent de temporiser. En revanche, pour les biens primes en bord de mer (Marbella, nord Costa Blanca, zones centrales très prisées), attendre coûte cher : il faut agir rapidement.
Comment aborder un investissement en 2026 : quelques lignes directrices
Au vu de ce paysage, investir dans l’immobilier en Espagne en 2026 reste une option solide, à condition de traiter le dossier comme un projet d’entreprise et non comme un simple « achat plaisir ».
Quelques axes structurants ressortent des données :
Avant d’acheter, définissez la stratégie locative (longue, moyenne ou courte durée) et cartographiez la réglementation locale (licences, zonage, copropriété, plafonds de loyers). Calculez systématiquement les rendements brut et net en intégrant IRNR, IBI, communauté, vacance et frais de gestion. Anticipez la TVA à 21 % sur les locations de moins de 31 jours et modélisez son impact sur le cash-flow. Surveillez les projets de surtaxe des non-résidents sans les surestimer (non appliqués en 2026, mais révélateurs du climat politique). Pour les patrimoines importants, pensez à la fiscalité patrimoniale (wealth tax, impôt de solidarité) et choisissez la région d’achat également pour son régime d’impôt sur la fortune.
L’Espagne a clairement tourné la page de l’ère des locations touristiques non régulées. Il n’y a ni interdiction générale de louer à court terme, ni bannissement des investisseurs étrangers, mais un environnement où l’approximation se paie vite en amendes, déréférencements et rentabilités rognées. Ceux qui prennent le temps d’aligner réglementation, fiscalité et micro‑localisation peuvent en revanche encore trouver des rendements attractifs, surtout dans les corridors gagnants que sont la Costa Blanca, une partie de la Costa del Sol et plusieurs villes moyennes à fort ratio loyer/prix.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.