Anticiper sa succession n’a jamais été aussi stratégique. Entre réforme du Pacte Dutreil, nouvelle fiscalité des holdings, hausse de la CSG et gel des principaux abattements jusqu’en 2028, le paysage patrimonial français a profondément changé. Attendre passivement « de voir ce que fera la loi » revient aujourd’hui à subir. Structurer son patrimoine avant même de placer le premier euro devient au contraire la meilleure assurance pour protéger sa famille, optimiser l’impôt et garder le contrôle.
Cet article propose un fil conducteur concret pour organiser votre patrimoine familial, immobilier, financier et professionnel, afin que chaque investissement futur s’inscrive dans une architecture cohérente de transmission. L’objectif n’est pas de multiplier les montages complexes, mais de comprendre les grands outils disponibles, leurs conditions et leurs limites, pour arbitrer en connaissance de cause.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Commencer par l’héritage, pas par le rendement
Avant de parler allocation d’actifs, rendement espéré ou profil de risque, le vrai point de départ devrait être la transmission. En France, les droits de succession représentent plus de 21 milliards d’euros par an et ont plus que doublé en une dizaine d’années. Pourtant, seule une succession sur deux donne effectivement lieu à paiement de droits, signe que la marge de manœuvre reste importante pour ceux qui anticipent.
Chaque enfant dispose d’un abattement de 100 000 euros par parent, renouvelable tous les quinze ans, avant l’application d’un barème progressif de 5 à 45 %, ces paramètres étant gelés jusqu’en 2028.
Pour les héritiers hors ligne directe – frères et sœurs, neveux, nièces ou tiers – l’addition est beaucoup plus lourde, avec des abattements faibles (7 967 euros pour un neveu, 1 594 euros pour un tiers) et des taux à 55 ou 60 %. Dans une famille recomposée, un enfant du conjoint non adopté reste fiscalement traité comme un tiers, malgré un abattement légèrement amélioré à 15 932 euros sous conditions : la logique de transmission « par défaut » n’est donc pas neutre.
Avant de placer le moindre capital, il est essentiel de partir de l’héritage et de se poser trois questions, très simples mais souvent évacuées.
– À qui je veux réellement transmettre (enfants, conjoint, beaux-enfants, neveux, causes caritatives) ?
– À quel horizon (à mon décès uniquement ou déjà de mon vivant, par donations progressives) ?
– Avec quel degré de contrôle et quelle fiscalité cible (zéro droits pour le conjoint, réduction maximale pour les enfants, stratégie spécifique pour les collatéraux et les non-parents) ?
Une fois ces réponses posées, chaque euro investi peut être orienté vers l’enveloppe ou la structure qui servira le mieux ce projet successoral.
Calibrer les donations avant 2027 : abattements, fenêtres temporaires et rappel fiscal
L’un des grands leviers pour alléger une future succession reste la donation. Le Code général des impôts organise un « compteur » par couple donateur–donataire, qui se réinitialise tous les quinze ans. À chaque cycle, vous pouvez utiliser un certain nombre d’abattements, cumulables dans beaucoup de cas.
Les grands abattements en vigueur
La table suivante synthétise les principaux abattements utilisables en donation ou succession, en dehors de dispositifs sectoriels :
| Lien ou situation du bénéficiaire | Abattement principal | Renouvellement | Particularités |
|---|---|---|---|
| Enfant / parent (ligne directe) | 100 000 € | Tous les 15 ans | Donation & succession |
| Petit-enfant (donation) | 31 865 € | Tous les 15 ans | Hors succession, art. 790 B |
| Arrière-petit-enfant (donation) | 5 310 € | Tous les 15 ans | Transmission en ligne directe éloignée |
| Époux ou partenaire de PACS (donation) | 80 724 € | Tous les 15 ans | Droits de donation uniquement |
| Frère ou sœur | 15 932 € | Tous les 15 ans | Donation & succession |
| Neveu ou nièce | 7 967 € | Tous les 15 ans | Donation & succession |
| Tiers, concubin non pacsé | 1 594 € | Tous les 15 ans | Succession seulement en pratique |
| Personne handicapée (quel que soit le lien) | +159 325 € | Tous les 15 ans | Cumulable avec l’abattement de lien |
À côté de ces abattements « de droit commun », des régimes temporaires ou spécifiques s’ajoutent, notamment :
– le « don familial de somme d’argent » (dit « Don Sarkozy »), de 31 865 euros, réservé aux dons en numéraire d’un ascendant de moins de 80 ans à un descendant majeur ;
– jusqu’au 31 décembre 2026, une fenêtre exceptionnelle permettant à chaque donateur de transmettre jusqu’à 100 000 euros exonérés, dans la limite de 300 000 euros par bénéficiaire, à condition que les fonds financent l’acquisition ou la construction de la résidence principale ou des travaux de rénovation énergétique, avec obligation de conservation du bien pendant cinq ans.
L’effet du rappel fiscal : ne pas se faire piéger par le passé
Toute donation consentie moins de quinze ans avant le décès doit être « rapportée » à la succession. Concrètement, le notaire recalcule la réserve et les droits comme si la donation faisait encore partie de la masse successorale. L’abattement de 100 000 euros par enfant est alors considéré comme déjà consommé et ne se reconstitue pas. Dans certains cas, le bénéficiaire n’a plus droit ni à l’abattement ni aux premières tranches à taux réduit et se retrouve directement taxé à 20 % sur sa part taxable.
Anticiper, ce n’est pas seulement donner tôt : c’est aussi donner de façon structurée, en conservant la trace des dates et des montants pour chaque enfant. Un calendrier de donations fractionnées, respectant les cycles de quinze ans, permet de maximiser les abattements sur la durée, en particulier pour les patrimoines appelés à croître.
Donation-partage et démembrement : deux armes majeures
La donation-partage est souvent le pivot d’une bonne stratégie patrimoniale. Elle permet de figer les valeurs au jour de l’acte, de répartir de son vivant les biens entre héritiers, tout en évitant des conflits futurs sur l’égalité des lots. Fiscalement, elle utilise les abattements classiques, mais son intérêt explose lorsqu’on y combine un démembrement de propriété.
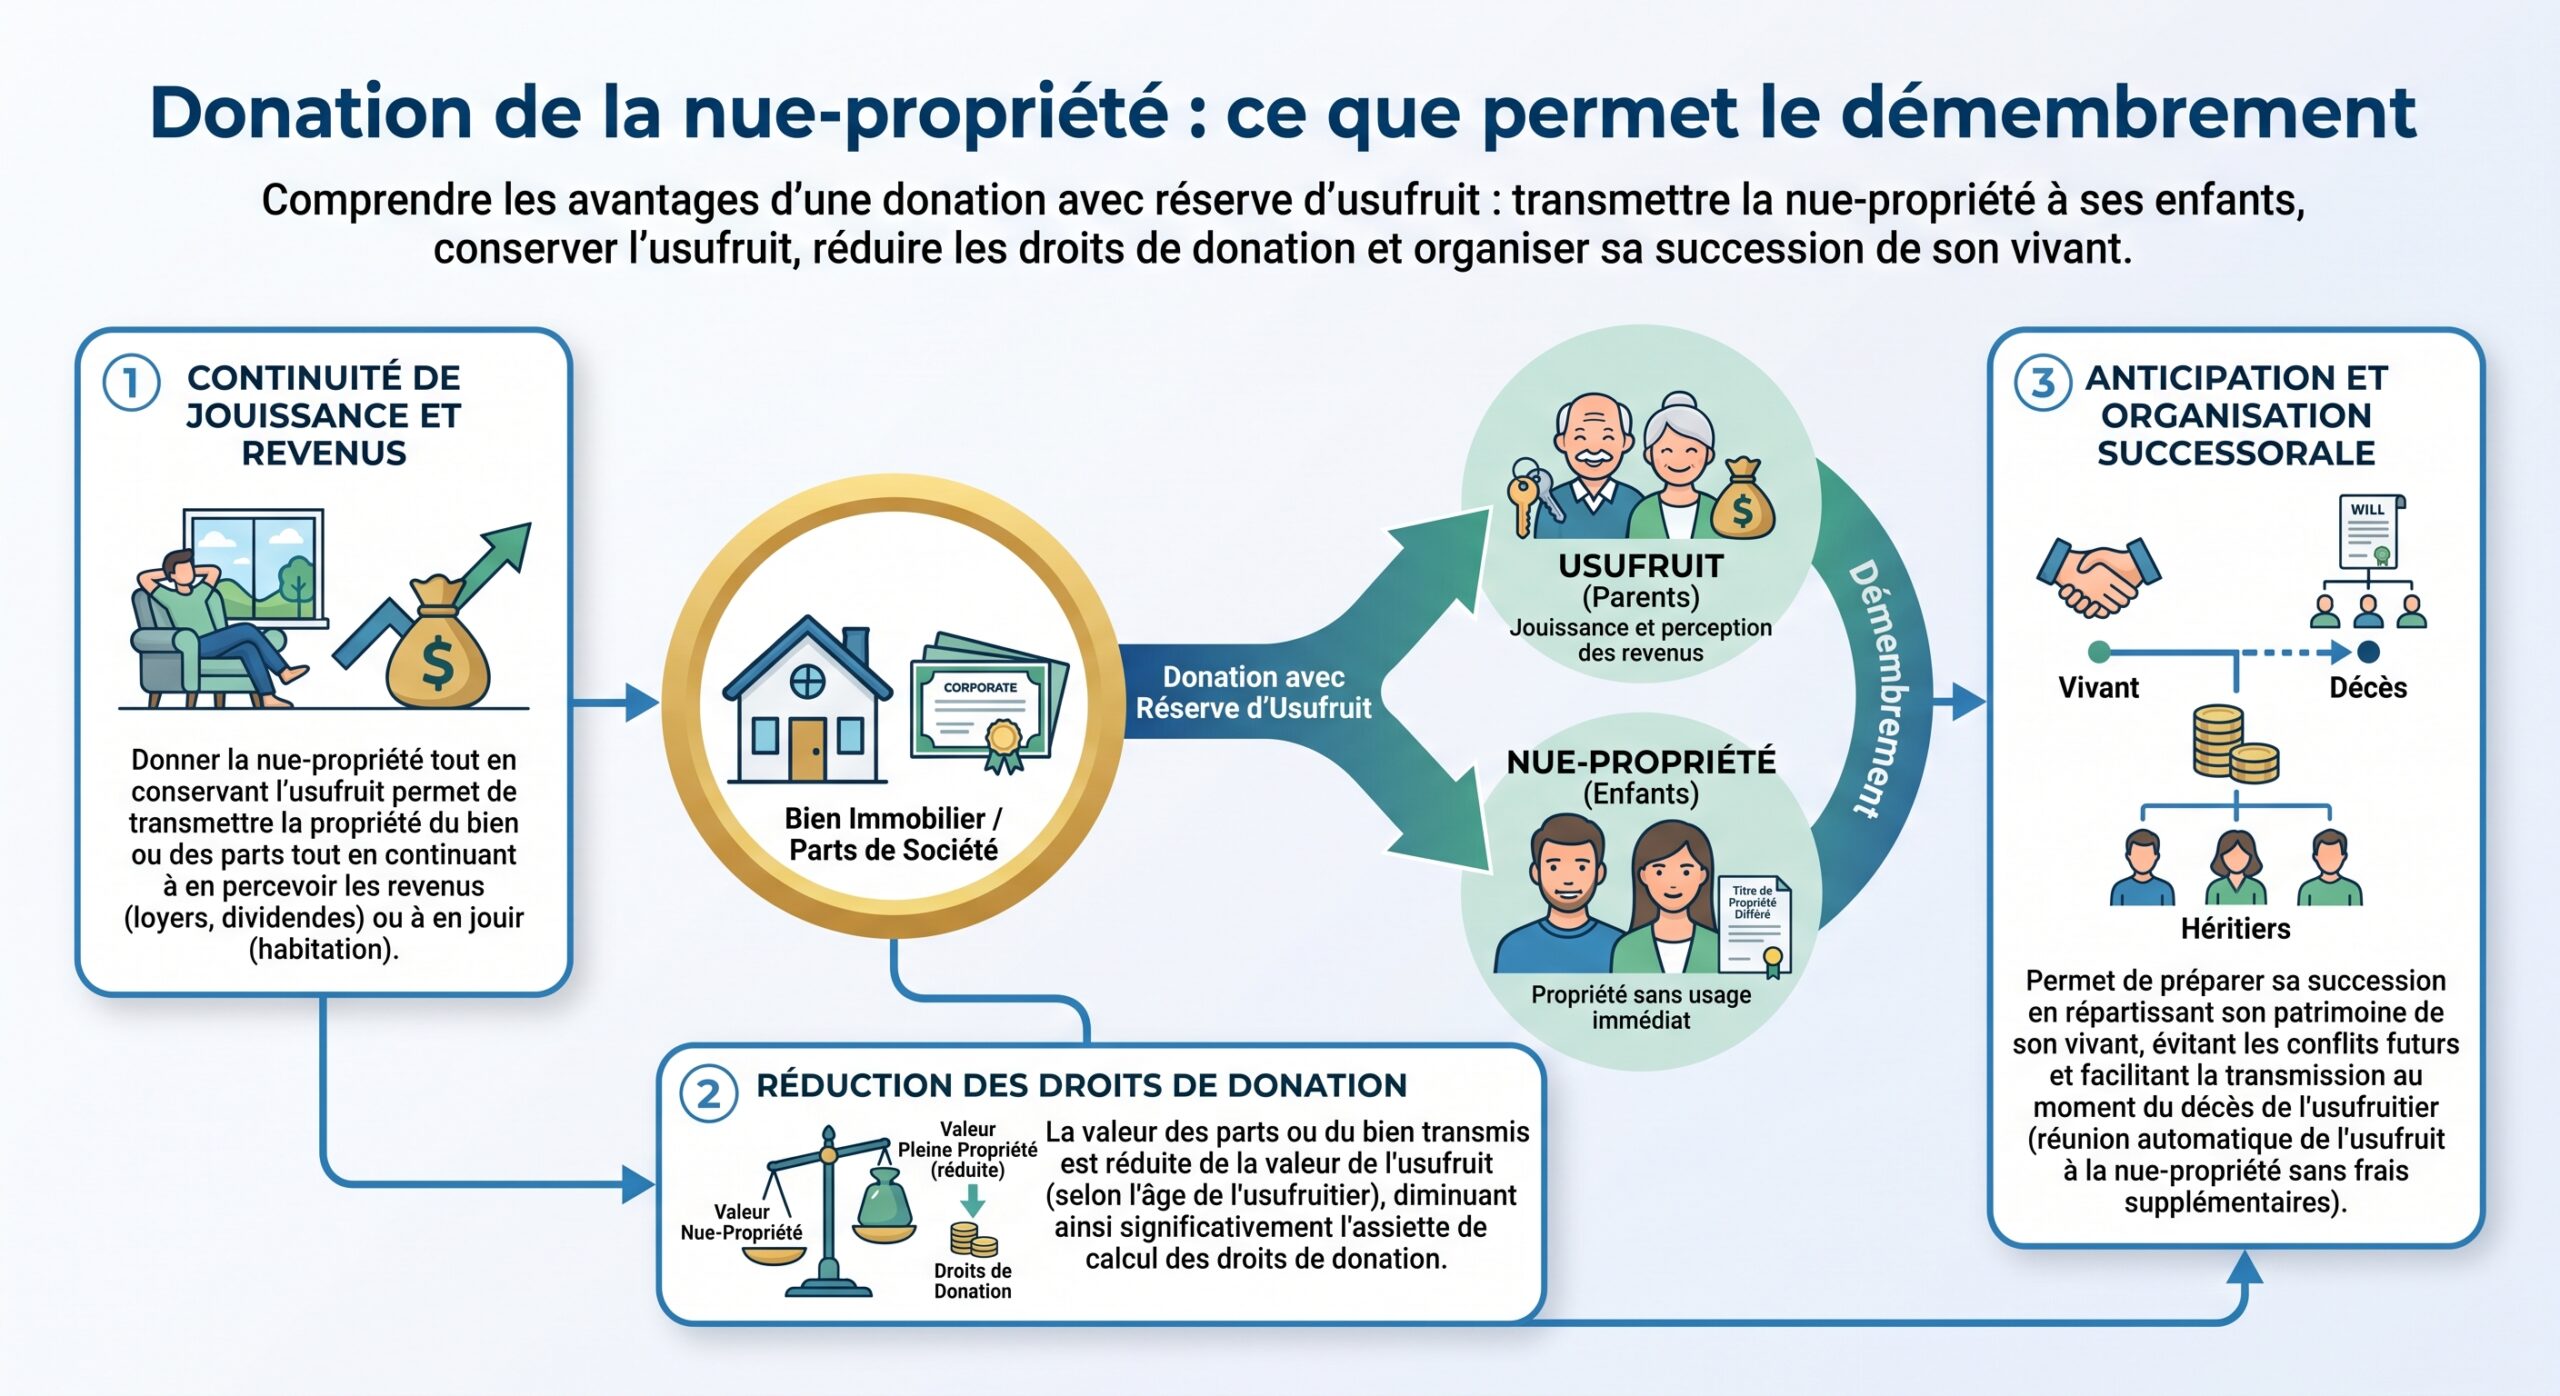
– de rester chez soi ou de continuer à percevoir les loyers ;
– de réduire l’assiette taxée : la valeur de la nue-propriété est fonction de l’âge de l’usufruitier selon le barème de l’article 669 du CGI.
Un aperçu de ce barème :
| Âge de l’usufruitier (au jour de la donation) | Valeur fiscale de l’usufruit | Valeur fiscale de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| 21 à 30 ans | 80 % | 20 % |
| 31 à 40 ans | 70 % | 30 % |
| 41 à 50 ans | 60 % | 40 % |
| 51 à 60 ans | 50 % | 50 % |
| 61 à 70 ans | 40 % | 60 % |
| 71 à 80 ans | 30 % | 70 % |
| 81 à 90 ans | 20 % | 80 % |
| Plus de 90 ans | 10 % | 90 % |
Un parent de 62 ans qui donne la nue-propriété d’un appartement de 600 000 euros à son enfant n’est imposé qu’à hauteur de 60 % de cette valeur, soit 360 000 euros, sur lesquels viendront se déduire l’abattement de 100 000 euros (et éventuellement d’autres). Au décès, les enfants récupèrent la pleine propriété sans droits supplémentaires, la réunion usufruit/nue-propriété étant neutre fiscalement.
Cette logique vaut aussi pour des parts de SCI ou de holding, avec en plus la possibilité d’organiser le pouvoir de gestion dans les statuts.
Immobilier familial : la SCI comme colonne vertébrale
L’un des écueils classiques en matière de succession immobilière, ce sont les indivisions ingérables : plusieurs enfants copropriétaires d’une maison de famille, dont l’un veut vendre et pas les autres, blocages sur les travaux, tensions autour des loyers… La Société Civile Immobilière (et plus spécifiquement la SCI familiale) est conçue pour éviter ce scénario.
Ce que permet vraiment une SCI familiale
Juridiquement, la SCI est une personne morale qui détient les immeubles. Les membres de la famille ne sont plus propriétaires des biens, mais des parts sociales. Les statuts organisent :
– les règles de majorité pour les décisions importantes (vente, emprunts, travaux lourds) ;
– la nomination d’un gérant – souvent l’un des parents – pour la gestion courante ;
– les conditions d’agrément en cas de cession de parts.
La SCI (Société Civile Immobilière) présente plusieurs atouts pour la gestion et la transmission de votre patrimoine.
La SCI permet d’organiser et de gérer facilement un patrimoine immobilier détenu à plusieurs.
Elle facilite la transmission du patrimoine aux héritiers, notamment via la donation de parts.
Chaque associé ne répond des dettes sociales qu’à hauteur de ses apports, protégeant ainsi son patrimoine personnel.
Les statuts peuvent être rédigés sur mesure pour adapter la gouvernance et la répartition des droits.
La SCI offre des possibilités d’optimisation fiscale, sous réserve du respect des règles en vigueur.
– préserver l’unité du patrimoine immobilier en évitant l’indivision ;
– transmettre progressivement en donnant des parts, plutôt que des quotes-parts indivises de chaque bien ;
– utiliser finement le démembrement : les parents conservent l’usufruit des parts (et donc les revenus) tout en donnant la nue-propriété à leurs enfants, qui deviendront pleins propriétaires au décès.
Un schéma courant : les parents créent une SCI, y apportent leur résidence locative ou une résidence secondaire, gardent l’usufruit de presque toutes les parts, donnent chaque année une petite tranche de nue-propriété à chaque enfant, en consommant au fil du temps leurs abattements de 100 000 euros. Au final, la valeur transmise aura largement pu croître, sans surtaxation au décès.
Structurer la SCI dès la création
Une SCI mal rédigée ou fictive est un risque plus qu’un outil. Avant d’y loger des biens, quelques axes doivent être clarifiés :
Le pacte doit préciser : qui seront associés (par sang, alliance, jusqu’à quel degré) ; le rôle du gérant et ses pouvoirs précis ; comment seront prises les grandes décisions et réglés les conflits (clauses de médiation, rachat forcé, etc.) ; le régime fiscal à choisir (impôt sur le revenu ou impôt sur les sociétés), en lien avec la stratégie à long terme et la situation des associés.
En matière de succession, les parts de SCI se prêtent parfaitement à la technique du démembrement. Les parents peuvent conserver un minimum de parts en pleine propriété pour rester associés et gérants, céder la nue-propriété du reste, tout en continuant à habiter le bien ou à percevoir les loyers.
Entreprise familiale : organiser la transmission dès aujourd’hui
Pour les chefs d’entreprise, l’enjeu successoral est double : préserver l’outil de travail et limiter le choc fiscal pour les héritiers. Deux dispositifs dominent le paysage : le Pacte Dutreil pour les entreprises opérationnelles, et la holding familiale (souvent animatrice) pour coordonner gestion, financement et transmission.
Pacte Dutreil : un avantage fiscal majeur, mais sous conditions renforcées
Le Pacte Dutreil, codifié notamment aux articles 787 B et 787 C du CGI, permet de transmettre une entreprise familiale avec une exonération de 75 % de la base taxable aux droits de donation ou de succession. Autrement dit, les droits ne portent que sur 25 % de la valeur.
L’effet est spectaculaire : en ligne directe, un taux maximum de 45 % se transforme en un taux effectif autour de 11,25 %, voire 5,6 % en combinant avec une réduction de 50 % pour les dons en pleine propriété réalisés par un donateur de moins de 70 ans. Même entre non-parents, le taux maximal tombe à 15 % avec Dutreil, contre 60 % en droit commun.
En contrepartie, la loi impose désormais une discipline accrue :
Pour bénéficier du dispositif, l’entreprise doit exercer une activité industrielle, commerciale, artisanale, agricole ou libérale (les holdings passives sont exclues, mais les holdings animatrices sont assimilées à des sociétés d’exploitation). Un engagement collectif de conservation des titres d’au moins deux ans doit porter sur un pourcentage minimal des droits financiers et de vote (par exemple 17 % des droits financiers et 34 % des droits de vote pour une société non cotée). Ensuite, chaque héritier ou donataire doit s’engager individuellement à conserver ses titres pendant six ans (durée portée de quatre à six ans par la loi de finances 2026). Au total, l’horizon de conservation est d’au moins huit ans, sans compter qu’un membre du cercle (donateur, héritier ou signataire) doit exercer une fonction de direction pendant au moins trois ans à compter de la transmission.
La loi de finances 2026 a par ailleurs exclu du champ de l’exonération la fraction de valeur correspondant à des actifs « somptuaires » non affectés exclusivement à l’activité professionnelle : résidences d’agrément, véhicules de tourisme, yachts, aéronefs privés, chevaux de course, bijoux, collections de vins ou spiritueux… Ces biens ne peuvent plus être « abrités » dans une société opérationnelle pour profiter d’un Dutreil.
Holding animatrice et holding patrimoniale : deux logiques très différentes
Créer une holding familiale est devenu quasi systématique chez les entrepreneurs. Mais toutes les holdings ne se valent pas au regard de la transmission.
La holding patrimoniale pure, au contraire, se contente de détenir et gérer des actifs financiers ou immobiliers pour le compte de la famille. Elle n’entre pas dans le champ du Dutreil, mais offre d’autres atouts :
– centraliser les participations financières, les portefeuilles, certains immeubles ;
– utiliser le régime mère-fille pour faire remonter les dividendes à moindre coût (dans certains cas autour de 1,25 % de frottement fiscal, contre 31,4 % pour une distribution directe) ;
– organiser des donations de titres (pleine propriété ou nue-propriété) aux enfants, en combinant abattements de 100 000 euros tous les quinze ans, démembrement et, si la holding est animatrice, Pacte Dutreil.
Cette architecture permet de « capitaliser en haut » dans la holding, puis de transmettre par tranches, tout en conservant les leviers de contrôle : droit de vote double, démembrement, pactes d’associés.
Apport-cession et loi 2026 : les nouvelles contraintes
Beaucoup de chefs d’entreprise ont utilisé le régime d’apport-cession (article 150-0 B ter CGI) pour céder leur société via une holding tout en reportant l’imposition de la plus-value. Le principe : apporter les titres de la société opérationnelle à une holding, puis faire racheter ces titres par un tiers. La plus-value est alors placée en report d’imposition, à condition de réinvestir une partie du prix dans une activité éligible.
Les règles ont été largement durcies :
– la part du prix à réinvestir passe de 60 % à 70 % ;
– le délai de réinvestissement est porté à trois ans ;
– les actifs réinvestis doivent être conservés cinq ans ;
– plusieurs activités à dominante financière ou immobilière sont explicitement exclues.
Pour la transmission, ces reports de taxation jouent un rôle clé : lorsque les titres de la holding, grevés d’une plus-value en report, sont donnés, le report est transféré au donataire. Si ce dernier conserve les titres au moins six ans (onze ans dans certains cas de réinvestissement via des fonds professionnels), le report est purgé définitivement : aucune imposition de la plus-value initiale n’est due. En revanche, si les titres sont cédés trop tôt, le report se déclenche et la fiscalité retombe sur le bénéficiaire.
Autrement dit, structurer une cession en amont via une holding ne se conçoit plus sans calendrier précis de transmission, de réinvestissement et de conservation, sous peine de transformer un avantage fiscal en bombe à retardement.
Vie familiale et patrimoine : SCI, holding et assurance-vie comme trépied
Pour une famille disposant d’immobilier, d’une entreprise et d’une épargne financière significative, une architecture fréquente émerge :
– une SCI familiale pour l’immobilier « de jouissance » et locatif ;
– une holding patrimoniale ou animatrice pour l’entreprise et les participations ;
– plusieurs contrats d’assurance-vie pour loger la trésorerie longue et organiser des « poches » de transmission personnalisées.
Assurance-vie : outil de transmission à part entière
La force de l’assurance-vie réside dans sa clause bénéficiaire. Les capitaux versés au décès ne font pas partie de la succession civile (sauf primes manifestement exagérées) : ils vont directement aux bénéficiaires désignés, selon un régime fiscal spécifique.
Pour les primes versées avant 70 ans, chaque bénéficiaire peut recevoir jusqu’à 152 500 euros de capital exonéré de droits de succession. Au-delà, des prélèvements spécifiques de 20 %, puis 31,25 % au-delà de 700 000 euros par bénéficiaire, s’appliquent. Quand le bénéficiaire est le conjoint ou le partenaire de PACS, l’exonération est totale.
L’intérêt, dans une stratégie globale, est double :
En pratique, la clause bénéficiaire doit être maniée avec grande précision : nom, qualité, date et lieu de naissance, quote-part, ordres de bénéficiaires, mention « à défaut mes héritiers » pour éviter toute réintégration du capital dans la succession. Elle doit être revue à chaque grand évènement (mariage, divorce, naissance, décès) et peut, si besoin, être logée dans un testament déposé chez un notaire.
Sans clause valable, ou en cas de rédaction floue, les capitaux réintègrent la succession, perdent leur statut fiscal particulier et se retrouvent soumis au régime général des droits de mutation.
Gestion du risque et architecture financière : le profil avant le produit
Structurer son patrimoine avant d’investir, c’est aussi définir, noir sur blanc, son profil de risque et son allocation stratégique, en cohérence avec les objectifs successoraux. Le cadre réglementaire MiFID II impose aux banques et gérants de vérifier l’adéquation de tout investissement à la situation du client : patrimoine global, horizon, tolérance au risque, connaissances financières.
Pour un patrimoine orienté transmission, trois pratiques se révèlent particulièrement utiles :
Une organisation claire des actifs selon leur fonction permet d’optimiser la transmission, la croissance et les revenus de retraite.
Liquidités, assurance-vie sécurisée et portefeuille obligataire destinés à financer des donations en numéraire ou des rachats de parts entre héritiers.
Actions, private equity, parts de SCI ou holding, dont la vocation est de passer de génération en génération avec un horizon de 10 à 20 ans.
PER, immobilier locatif conservé en usufruit et autres actifs générant des revenus pour la retraite.
– 2. Définir une allocation stratégique par poche (Strategic Asset Allocation) :
– pour chaque profil (prudent, équilibré, dynamique, offensif), une combinaison cible entre actions, obligations, monétaire et actifs alternatifs est fixée sur un horizon de 5 à 10 ans ;
– le rôle de cette allocation est de stabiliser la trajectoire à long terme, indépendamment des mouvements de marché à court terme.
– 3. Encadrer la gestion tactique :
– des comités d’investissement peuvent ajuster à la marge (sur 12–24 mois) les pondérations par classe d’actifs, région ou thème, sans dénaturer la structure globale ;
– la mesure du risque global (via des indicateurs comme le « Portfolio Risk Grade » ou le beta) permet de s’assurer que le portefeuille reste compatible avec le profil de risque retenu.
Cette approche évite un piège fréquent : accumuler des produits au gré des opportunités commerciales, sans cohérence globale, ce qui complique ensuite toute restructuration en vue de la transmission.
Nouvelles fiscalités 2026–2027 : intégrer la donne avant d’agir
Structurer son patrimoine, c’est aussi intégrer à froid les nouvelles règles fiscales issues des dernières lois de finances et de financement de la sécurité sociale.
Flat tax à 31,4 % et hausse de la CSG
Depuis 2026, la fiscalité forfaitaire sur les revenus financiers (intérêts, dividendes, plus-values mobilières, cryptos…) repose sur un PFU à 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, la CSG ayant été relevée de 9,2 % à 10,6 %. En cas de hauts revenus, des mécanismes comme la contribution exceptionnelle sur les hauts revenus ou la contribution différentielle sur les hauts revenus peuvent encore majorer la note.
Pour la transmission, privilégiez la capitalisation dans des enveloppes fiscalement neutres (assurance-vie, PEA, certains PER) : moins de frottements annuels réduisent l’impact sur la base transmissible. Arbitrez entre détention en direct (compte-titres), via une holding soumise à l’IS ou via des enveloppes défiscalisantes en tenant compte du nouveau PFU.
Nouvelle taxe sur les holdings et biens somptuaires
La loi de finances 2026 a introduit une taxe de 20 % visant certains actifs de holdings patrimoniales : les biens somptuaires non liés à une activité professionnelle, lorsque trois conditions sont réunies (patrimoine d’au moins 5 millions d’euros, contrôle par une personne physique, prépondérance de revenus « passifs »). Si les œuvres d’art ont finalement été exclues de la base, demeurent visés les yachts, avions privés, véhicules de tourisme de luxe, chevaux de course, certaines résidences, etc.
Une holding destinée à la transmission et à l’investissement productif doit être débarrassée des actifs de jouissance, afin d’éviter d’alourdir la facture.
PER et retraite : ne plus compter sur la déduction après 70 ans
Le Plan d’Épargne Retraite voit ses versements effectués après 70 ans perdre leur caractère déductible du revenu imposable. Le plafond de déduction reste mutualisable au sein du couple, mais les droits non utilisés ne sont plus reportables que sur cinq ans (contre trois auparavant). À la sortie, les versements non déduits bénéficient d’une fiscalité plus douce (exonération du capital et imposition des seuls gains), mais l’outil perd en puissance.
Dans une logique de transmission, la priorité redevient claire : abonder les contrats d’assurance-vie avant 70 ans (pour profiter au maximum de l’abattement de 152 500 euros par bénéficiaire sur les primes versées avant cet âge), utiliser le PER surtout avant 70 ans, et, au-delà, orienter l’épargne longue vers des solutions plus neutralement transmises.
Mettre en musique : quelques scénarios concrets
Pour illustrer ce que signifie « structurer son patrimoine avant de placer le premier euro », on peut comparer deux attitudes extrêmes.
Scénario 1 : accumulation sans structuration
Un couple de 60 ans possède :
– une résidence principale ;
– deux appartements locatifs en nom propre, acquis sans SCI ;
– des comptes-titres, un PEA, quelques contrats d’assurance-vie aux clauses standard mal à jour ;
– 100 % des parts d’une société opérationnelle non logée dans une holding.
Ils n’ont fait aucune donation. Ils envisagent de vendre l’entreprise dans 3 ou 4 ans sans préparation, et n’ont pas réfléchi à la place des beaux-enfants ou d’un enfant handicapé dans la succession. Ils ont, en revanche, profité à plein des produits de taux et de la flat tax sur leurs placements.
Au décès, les enfants héritent en indivision des biens immobiliers ; l’entreprise peut devoir être cédée dans l’urgence ou subira une fiscalité pleine si elle est transmise sans Dutreil ; les abattements de 100 000 euros par enfant n’auront été utilisés qu’une fois, en succession, alors qu’ils auraient pu l’être plusieurs fois par donations espacées ; les beaux-enfants éventuels seront taxés à 60 % sur un maigre abattement.
Scénario 2 : structuration patrimoniale progressive
Même couple, mais qui, dix ans plus tôt, a :
Un couple crée une SCI familiale pour loger deux appartements locatifs en apportant progressivement la nue-propriété aux enfants tout en conservant l’usufruit. Il met en place une holding animatrice regroupant la société opérationnelle et organisant le Pacte Dutreil, avec un calendrier de donations-partages de titres de la holding aux enfants repreneurs, combinées à des soultes pour les enfants non impliqués dans le business. Avant 70 ans, il alimente plusieurs contrats d’assurance-vie avec des clauses bénéficiaires adaptées : un contrat fléché vers un enfant handicapé, un autre vers un beau-fils, un troisième vers une fondation. Tous les quinze ans, il utilise systématiquement les abattements de 100 000 euros par enfant et des dispositifs comme le don familial de somme d’argent ou la fenêtre temporaire pour l’immobilier / rénovation énergétique.
Résultat : au moment de la vente de l’entreprise, la plus-value est gérée via la holding, le report d’imposition peut être purgé en cas de donation bien calibrée, les biens immobiliers sont dé-indivisionnés, les enfants ont déjà reçu une part significative du patrimoine via donations, réduisant la masse successorale taxable, et les placements financiers sont logés dans des enveloppes pensées dès l’origine pour la succession.
Dans les deux cas, les actifs de départ sont similaires. La différence ne vient pas des produits, mais de la structure.
Ce qu’il faut décider avant de placer le premier euro
Tout au long de ce panorama, une idée revient comme un fil rouge : l’architecture patrimoniale doit précéder le choix des supports d’investissement. Avant d’ouvrir un compte-titres ou d’acheter un appartement, il est essentiel de trancher quelques grandes questions, très opérationnelles :
Les réformes récentes – allongement des engagements Dutreil, taxation accrue de certains revenus financiers, nouvelle taxe sur les holdings patrimoniales, durcissement du régime d’apport-cession – ne rendent pas la transmission impossible. Elles imposent simplement une discipline plus forte : délais plus longs, exigences de substance économique, exclusion de certains actifs de confort, documentation rigoureuse.
D’ici 2027, face à la complexification croissante, il est recommandé d’inverser la logique habituelle : ne plus « placer puis voir », mais commencer par « dessiner, puis investir ». Cela implique de consacrer du temps en amont à structurer votre patrimoine comme si vous deviez le transmettre demain. Les produits, les rendements et les marchés viendront ensuite et s’inscriront dans un plan cohérent, que ni les lois de finances successives ni les aléas de la vie ne remettront totalement en cause.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.