Installer une société de tête au Grand-Duché sans quitter la France fait rêver beaucoup d’entrepreneurs et de family offices. Fiscalité plus douce, environnement financier dense, sécurité juridique… Sur le papier, la SOPARFI luxembourgeoise coche toutes les cases. Mais dès que l’on reste résident fiscal français, le décor change : conventions fiscales, règles anti-abus, notion de « siège de direction effective », exit tax, nouvelle taxe française sur les holdings patrimoniales… mal maîtriser ces paramètres peut transformer un « optimisation » en redressement massif.
Ce guide pratique explique de façon concrète comment réfléchir à une holding à Luxembourg tout en restant en France, ce que l’on peut vraiment en attendre, comment la structurer, et surtout comment éviter les pièges les plus fréquents.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Pourquoi regarder Luxembourg quand on est résident fiscal français ?
Luxembourg est l’un des États les plus « holding-friendly » d’Europe. Trois atouts ressortent de la recherche :
– un régime d’exonération des dividendes et plus-values de participation particulièrement compétitif (Participation Exemption ou PEX, art. 166 et 147 LIR) ;
– une fiscalité jugée stable, avec une administration pragmatique et une transposition rapide des directives européennes ;
– un écosystème très dense (banques, PSF, avocats, fiduciaires) rodé aux groupes internationaux.
Le taux combiné d’imposition applicable à une holding SOPARFI classique à Luxembourg-Ville, avant l’application de l’exonération de la PEX.
Côté français, le régime des sociétés mères existe déjà (articles 145 et 216 du CGI) : 95 % des dividendes de filiales sont exonérés, seule une quote-part de frais et charges de 5 % reste taxée. Le taux nominal d’IS est de 25 %. Sur le papier, la France n’est donc pas un enfer fiscal pour les holdings, mais elle est un peu moins généreuse que Luxembourg sur trois points : taux nominal légèrement plus élevé, quote-part de 5 % non supprimable, et absence de PEX intégrale sur les plus-values (seule une fraction – en principe 12 % – est taxée).
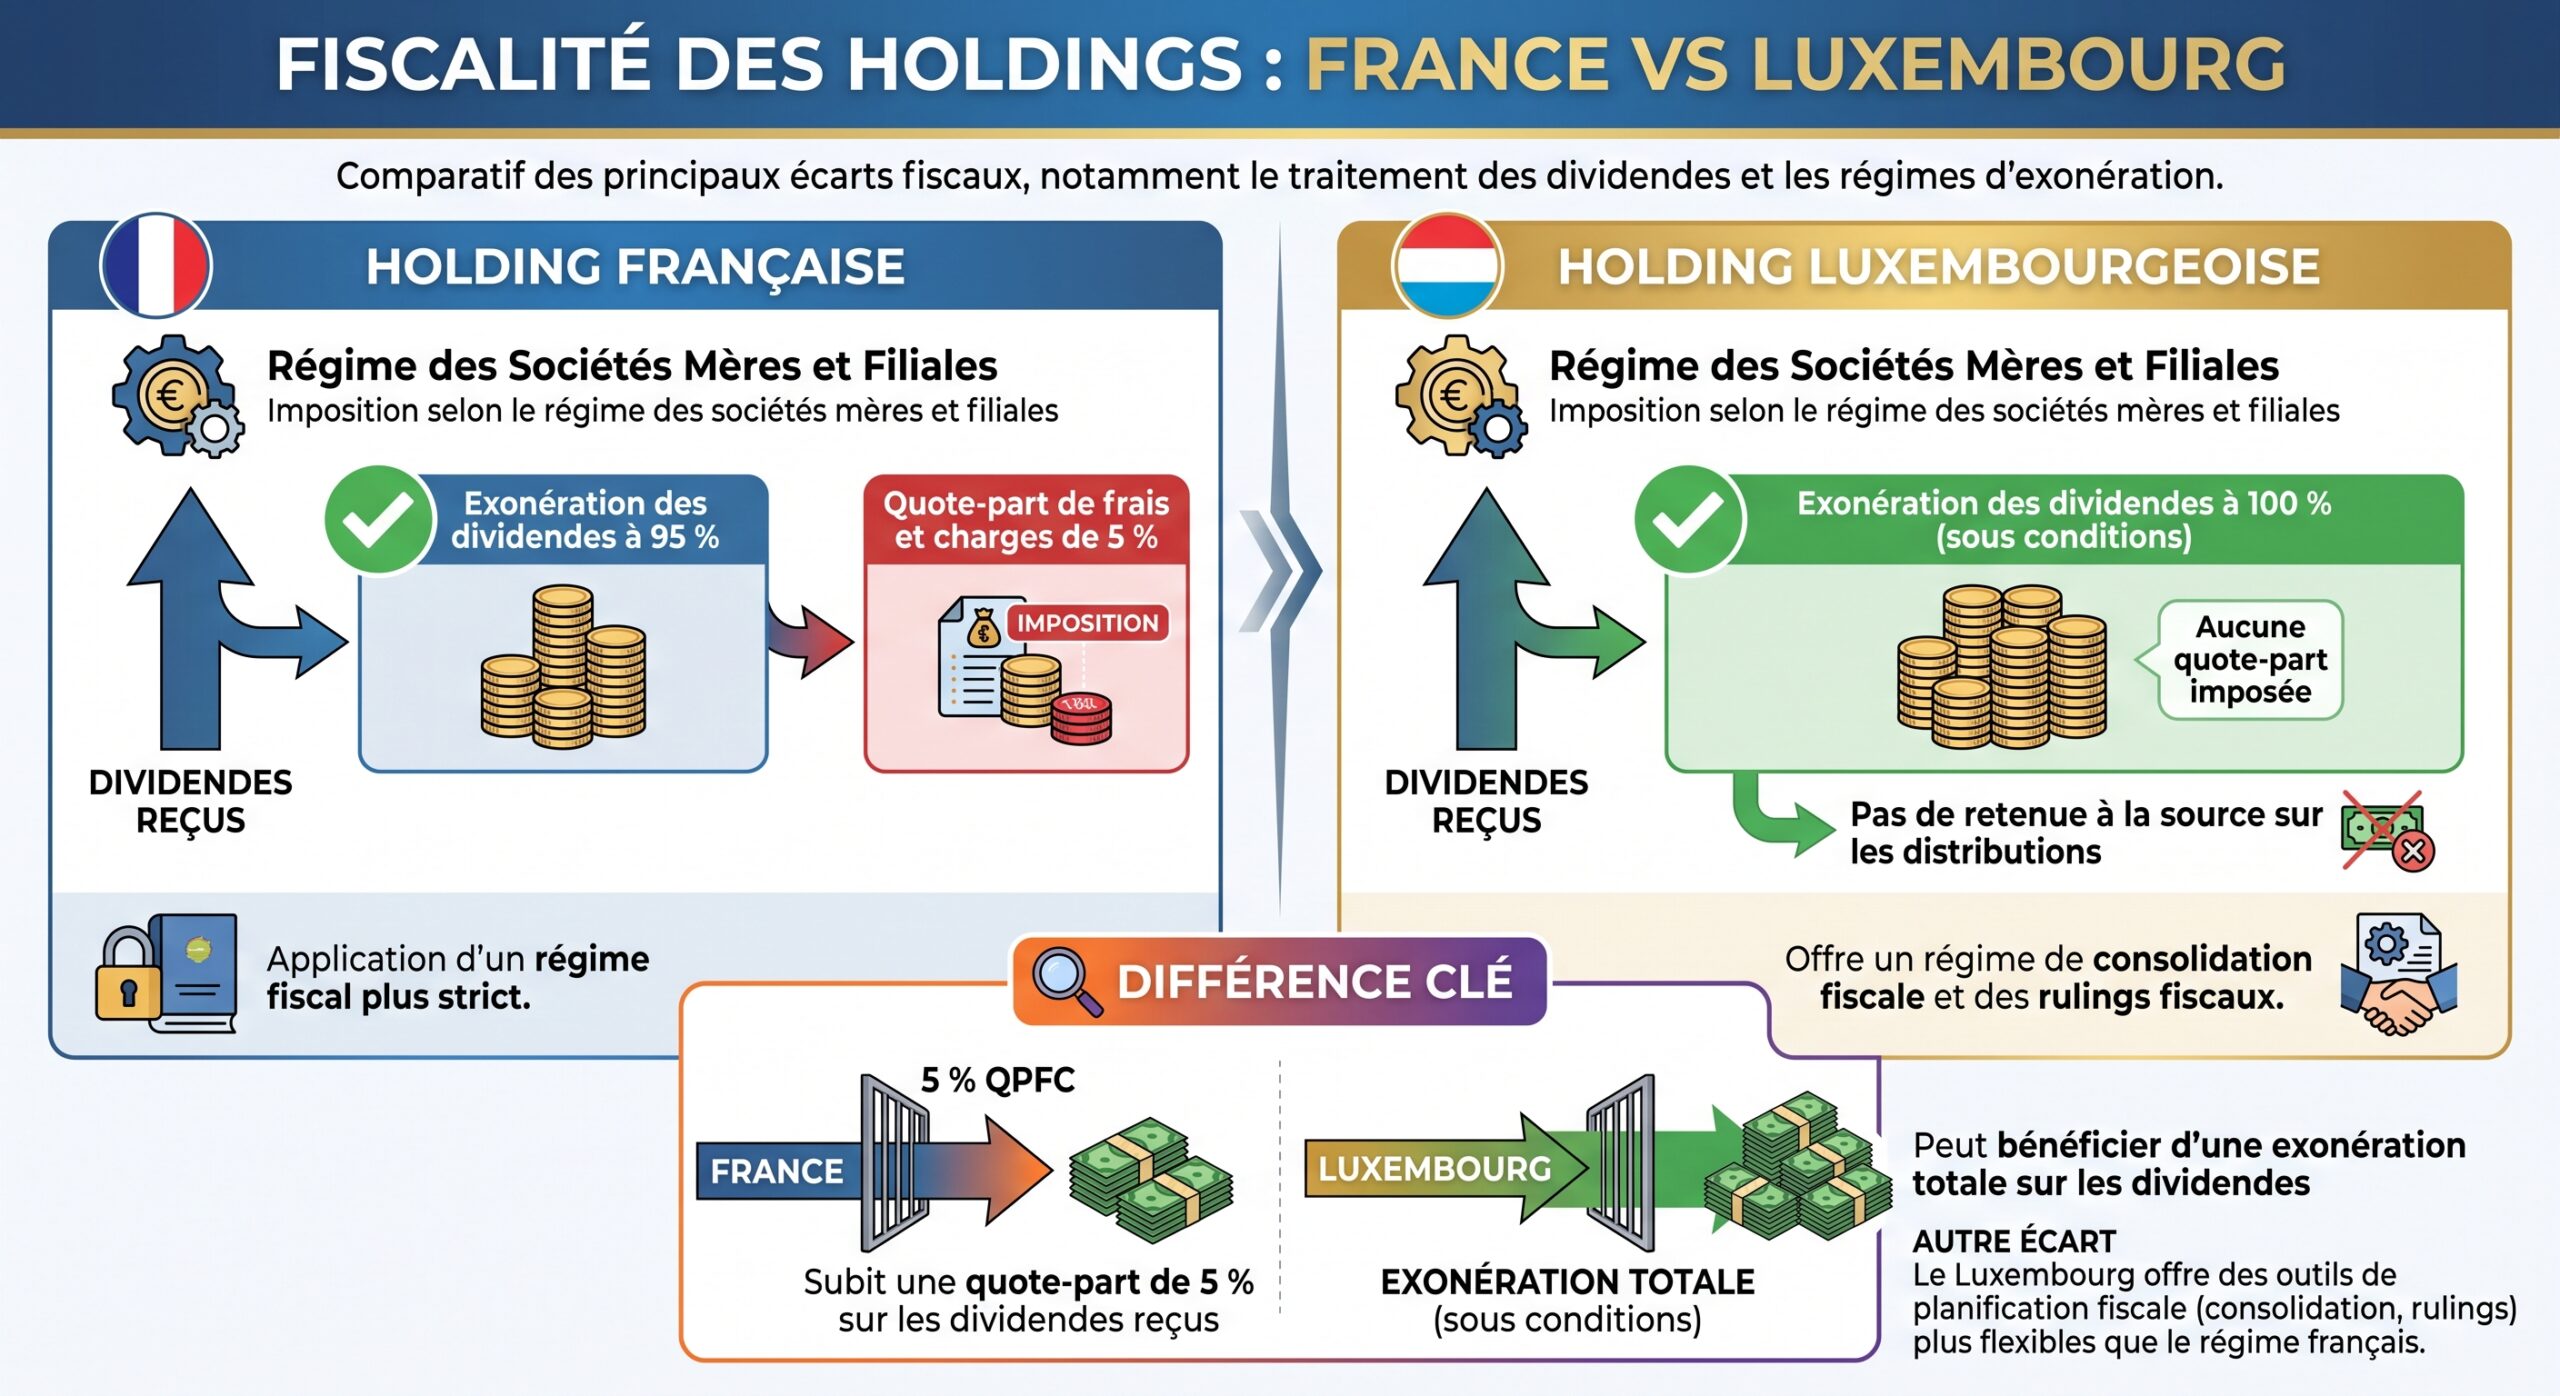
Comparatif synthétique France / Luxembourg pour une holding
| Critère clé | Holding française (SAS/SARL à l’IS) | SOPARFI luxembourgeoise | Commentaire |
|---|---|---|---|
| Taux nominal d’IS (2026) | 25 % | 23,87 % (Luxembourg-Ville) | Avantage Lux d’environ 1,1 pt |
| Dividendes de filiales | 95 % exonérés, QPFC 5 % (art. 145–216 CGI) | 100 % exonérés sous PEX (art. 166 LIR) | 5 pts d’exonération en plus au Lux |
| Plus-values de cession de participations | Quota-taxable de 12 % en principe (régime long terme) | 100 % exonérées si conditions PEX | Forte attractivité Lux sur les cessions |
| Seuil pour régime mère-fille / PEX | 5 % du capital + détention 2 ans | 10 % du capital ou 1,2 M € (dividendes) / 6 M € (plus-values) + 12 mois | Accès plus facile en France |
| Impôt sur la fortune des sociétés | Aucun impôt sur la fortune nette des sociétés | Impôt sur la fortune nette : 0,5 % jusqu’à 500 M €, 0,05 % au-delà, avec exemptions pour participations PEX | Point de vigilance pour les gros actifs |
| Flux de dividendes France → holding | Retenue à la source 0 % (dir. 119 ter, conv. 2018 art. 10 si ≥ 5 % + 365 j) | Retenue 0 % possible aussi | Égalité sur ce volet |
| Dividendes vers personne physique en France | PFU 30 % (12,8 % IR + 17,2 % prélèvements sociaux) | Taxation selon la résidence du bénéficiaire ; si résident français, PFU 30 % en France | Pour l’actionnaire français, le flux final reste français |
Ce tableau montre bien que la plus-value fiscale se situe au niveau de la holding elle-même, pas chez l’associé français : pour lui, un dividende provenant de Luxembourg ou de France sera, en pratique, taxé à 30 % (PFU) s’il reste résident français.
L’enjeu devient donc : qui doit loger les cash-flows et les cessions (France ou Luxembourg), et dans quelles conditions la France acceptera de reconnaître la résidence fiscale luxembourgeoise de la holding.
Comprendre la SOPARFI et les autres véhicules luxembourgeois
La SOPARFI (Société de Participations Financières) est la forme reine de la holding luxembourgeoise. Juridiquement, ce n’est pas un statut spécial mais une société commerciale classique (SA, Sàrl, SCA, SC) pleinement imposable à l’IRC et à l’impôt commercial communal. Sa particularité vient du régime d’exonération des revenus de participation (PEX, art. 166 et 147 LIR).
Conditions de la Participation Exemption luxembourgeoise
Pour que les dividendes reçus d’une filiale soient exonérés à 100 %, plusieurs critères cumulatifs doivent être remplis :
La holding doit être résidente fiscale luxembourgeoise et intégralement assujettie à l’IS local sans exonération ; la filiale doit être soumise à un impôt comparable dans son État (taux effectif minimal d’environ 10,5 %) et être résidente d’un État de l’UE, d’un pays lié à Luxembourg par convention, ou d’un État tiers à fiscalité équivalente ; la participation doit atteindre au moins 10 % du capital de la filiale ou représenter un coût d’acquisition d’au moins 1,2 M€ pour l’exonération des dividendes et 6 M€ pour l’exonération des plus-values ; enfin, cette participation doit être détenue pendant au moins 12 mois consécutifs, ou la holding doit s’engager à la conserver sur cette durée.
Lorsque ces conditions sont respecter, dividendes et plus-values sont exonérées à 100 %, sans quote-part de frais et charges. De plus, les participations qualifiées sont sorties de l’assiette de l’impôt sur la fortune nette luxembourgeois.
La SPF (Société de gestion de Patrimoine Familial) est un véritable sanctuaire fiscal pour personnes physiques, quasi exonérée d’impôt sur le revenu et d’ISF, en échange d’une simple taxe d’abonnement de 0,25 % et de l’interdiction de toute activité commerciale. L’SPF n’est toutefois pas adaptée pour détenir des sociétés opérationnelles et est en principe exclue des conventions fiscales.
Pour un entrepreneur français qui souhaite structurer un groupe actif, la SOPARFI, sous forme de Sàrl ou de SA, reste le véhicule central.
Créer une holding luxembourgeoise en pratique
Monter une holding à Luxembourg n’est pas très différent de créer une société en France, mais avec une couche notariale et des exigences de substance plus strictes si l’on veut qu’elle soit opposable à l’administration française.
Choix de la forme et du capital
Les formes utilisables pour une holding sont limitées à quelques types de sociétés :
| Forme | Caractéristiques clés | Capital minimum |
|---|---|---|
| Sàrl (SARL) | Sociétés de capitaux, de 1 à 100 associés, parts non librement cessibles, gouvernance simple, très utilisée pour les holdings familiales | 12 000 € (entièrement souscrits, paiement pouvant être étalé jusqu’à 12 mois pour les nouvelles Sàrl selon la loi de 2026) |
| SA | Capital divisé en actions, nombre illimité d’actionnaires, gouvernance plus sophistiquée, adaptée aux investisseurs tiers | 30 000 € (au moins 25 % libérés à la constitution) |
| SCA / SC | Formes plus rares, réservées à des montages spécifiques | Variables |
Pour une holding de dirigeant ou de PME patrimoniale, la Sàrl-SOPARFI est la plus fréquente : capital raisonnable, contrôle étroit des cessions de parts, management souple.
Étapes de constitution d’une Sàrl-SOPARFI
Le processus, tel qu’il ressort des textes luxembourgeois, s’articule typiquement comme suit :
1. Structurer le projet Définir la fonction réelle de la holding (simple détention, financement intragroupe, coordination, facturation de services…), la chaîne de participation, les pays concernés. C’est aussi le moment de tester l’effet de l’article 238 A CGI (voir plus loin) avant de se lancer.
Une recherche est effectuée auprès du Luxembourg Business Registers (LBR) pour s’assurer que la dénomination n’est pas déjà utilisée. Un certificat de disponibilité est délivré.
3. Ouvrir un compte bancaire et bloquer le capital Un compte « société en formation » est ouvert dans une banque luxembourgeoise. Les apports en numéraire sont déposés. La banque émet une attestation de blocage des fonds qui sera remise au notaire. Dans la pratique, cette étape est souvent la plus longue (KYC/AML renforcés, surtout pour des bénéficiaires économiques non-résidents).
4. Rédiger les statuts et signer devant notaire Les statuts précisent l’objet social (souvent « prise de participations, détention et gestion de participations, financement et activités connexes »), la gouvernance, les droits des associés, la répartition du capital. L’acte constitutif doit être établi en forme authentique (notariée) pour les Sàrl et SA. Le notaire vérifie la légalité, la provenance des fonds, l’identité des parties, puis reçoit la signature.
Le notaire dépose l’acte au Registre de Commerce et des Sociétés (RCS), avec une immatriculation généralement sous 24–48 heures. Les statuts sont publiés au RESA, ce qui permet ensuite à la banque de débloquer les fonds.
6. Enregistrement fiscal et RBE La société est enregistrée auprès de l’Administration des contributions directes et, le cas échéant, pour la TVA. Le Registre des Bénéficiaires Effectifs (RBE) doit être alimenté, sous peine d’amende pouvant atteindre 1,25 M € en cas de défaut.
7. Mise en place de la gouvernance et de la comptabilité Nomination des gérants ou administrateurs, calendrier de conseils, ouverture effective des comptes bancaires, choix d’un comptable local (OEC Lux), mise en place d’une domiciliation ou de bureaux.
Dans les faits, avec un dossier complet, le délai de constitution d’une SOPARFI (Sàrl ou SA) varie de 4 à 8 semaines, dont une bonne partie se joue sur les délais d’ouverture bancaire et la collecte des documents (pouvoirs, apostilles, extraits Kbis étrangers, etc.).
Rester en France tout en pilotant une holding luxembourgeoise : le vrai sujet
Juridiquement, rien n’interdit à un résident fiscal français de détenir et contrôler une SOPARFI. Le droit français reconnaît la liberté d’établissement dans l’UE. Là où tout se complique, c’est quand il s’agit de déterminer où se trouve réellement le siège de direction effective de cette holding, et si la structure peut être considérée comme artificielle.
Le « siège de direction effective » : critère décisif
La convention fiscale France–Luxembourg du 20 mars 2018 a tranché un point clé : pour les personnes morales ayant potentiellement une double résidence, seul compte le lieu du siège de direction effective (article 4, § 3). Contrairement au modèle OCDE 2017 qui prévoyait une procédure amiable, le traité franco-luxembourgeois retient une règle automatique.
Le siège de direction effective, tel que l’ont défini la jurisprudence française et les commentaires administratifs, c’est le lieu où :
– les personnes exerçant les plus hautes fonctions prennent les décisions stratégiques qui déterminent la conduite d’ensemble de l’entreprise ;
– la politique industrielle, commerciale et financière est fixée ;
– les réunions décisionnelles se tiennent réellement, au-delà de simples signatures formelles.
Plusieurs décisions récentes (Cour administrative d’appel de Versailles 2026, affaire Coupole Finance, décisions du Conseil d’État) ont confirmé que : la jurisprudence évolue et précise les contours de l’application des règles fiscales.
– inscrire le siège statutaire au Luxembourg, tenir quelques conseils sur place et ouvrir un compte bancaire luxembourgeois ne suffit pas si, dans les faits, tout est piloté depuis la France ;
– une société luxembourgeoise « opérée depuis la France » – dirigeant basé en France, décisions prises depuis son bureau ou son domicile français, contrats négociés en France – peut être intégralement imposée à l’IS français sur tous ses résultats, comme si elle était résidente française.
Autrement dit, une SOPARFI domiciliée chez un prestataire luxembourgeois et « dirigée » depuis un salon parisien a toutes les chances d’être requalifiée.
Permanent establishment, agent dépendant : l’autre filet
En plus du siège de direction effective, la convention France–Luxembourg et le droit français prévoient l’imposition des bénéfices lorsqu’une entreprise étrangère dispose en France :
– d’un établissement stable (un lieu fixe d’affaires par lequel l’activité est exercée) ;
– ou d’un agent dépendant qui conclut habituellement des contrats, ou joue le rôle principal menant à leur conclusion.
La jurisprudence Conversant International montre que la simple ratification automatique des contrats à l’étranger ne protège plus lorsque tout est, en substance, décidé en France. Pour une holding, cela vise surtout les cas où tout est décidé en France.
– le dirigeant en France négocie, structure et valide les restructurations ou refinancements de groupe au nom de la SOPARFI ;
– les mêmes locaux, équipes et moyens servent à gérer côté français et luxembourgeois, sans réelle séparation.
Dans ce cas, même si la résidence de la holding n’est pas contestée, l’administration peut taxer en France les bénéfices rattachables à cet établissement stable « de gestion ».
Trois tests pour sécuriser une holding luxembourgeoise
Les travaux de doctrine et la pratique illustrent trois tests essentiels :
1. Test du management effectif Où sont les personnes qui décident ? Où se réunissent-elles ? Quels moyens (bureaux, moyens humains, documentation) ont-elles sur place ? Une holding robuste doit pouvoir démontrer :
Pour renforcer la substance d’une entité au Luxembourg, il est recommandé de prévoir au moins un administrateur ou gérant résident luxembourgeois doté de réels pouvoirs, de tenir physiquement les réunions du conseil au Luxembourg avec ordre du jour, présentations et débats consignés dans des procès-verbaux détaillés, de disposer de bureaux dédiés (ou d’une domiciliation substantielle) permettant de travailler sur place, et de faire fonctionner les comptes bancaires effectivement depuis le Grand-Duché.
2. Test des profits (fonctions, actifs, risques) Chaque société du groupe doit être rémunérée en fonction des fonctions qu’elle exerce, des actifs qu’elle détient et des risques qu’elle supporte. Pour la SOPARFI, il faut être capable de démontrer une véritable fonction de tête :
– décisions d’investissement, d’arbitrage de portefeuille, de financement ;
– suivi des participations (rapports, analyses, décisions de distribution ou de recapitalisation) ;
– éventuellement facturation de services de gestion ou de support, avec contrats, livrables, factures et paiements traçables.
3. Test des obligations indirectes (établissement stable, TVA, retenues à la source) Avant de faire remonter des dividendes, d’accorder un prêt intragroupe ou de facturer des services, il faut vérifier :
– si ces flux créent ou non un établissement stable en France ;
– si une retenue à la source doit s’appliquer (et à quel taux conventionnel) ;
– si la SOPARFI doit s’immatriculer à la TVA et comment gérer l’autoliquidation.
Une structure qui échoue sur un de ces tests risque de se voir requalifiée, avec à la clé IS français sur l’intégralité des profits, TVA, pénalités de 40 à 80 % et reprise sur 10 ans en cas d’activité occulte.
Règles anti-abus françaises : articles 123 bis, 209 B, 238 A, 155 A
La France dispose d’un arsenal complet pour imposer les structures étrangères jugées « trop avantageuses » ou artificielles, particulièrement lorsqu’elles sont contrôlées par des résidents français.
Article 238 A CGI : le test du « régime fiscal privilégié »
L’article 238 A est central : il compare non pas les taux nominaux, mais l’impôt effectivement dû à l’étranger sur un revenu donné à celui qui aurait été dû en France « à droit commun ». La condition de régime privilégié est remplie si l’impôt étranger est au moins 40 % inférieur à l’impôt français.
Point déterminant : pour une holding, la comparaison se fait en tenant compte du régime mère-fille français. Ainsi, pour des dividendes qui bénéficieraient en France de l’exonération à 95 % avec quote-part de 5 %, le taux « de référence » n’est plus 25 %, mais environ 1,25 % (5 % × 25 %). Si la QPFC est ramenée à 1 % dans certains cas, le taux tombe à 0,25 %.
Dès lors, une SOPARFI qui applique la PEX luxembourgeoise au taux effectif 0 % sur ces mêmes dividendes risque de franchir le seuil de 40 % de différentiel, ce qui ouvrirait la voie à la qualification de régime privilégié et à l’application d’articles comme 123 bis (pour les individus) ou 209 B (pour les sociétés). La jurisprudence Level One a précisément porté sur cette comparaison subtile.
En pratique, il est indispensable de faire le test 238 A en amont, flux par flux, en intégrant les charges locales, la rémunération de la holding et son éventuelle quote-part d’IS, au lieu de se contenter d’aligner des taux nominaux.
Article 123 bis CGI : transparence pour les personnes physiques
Cet article vise les personnes physiques domiciliées en France qui détiennent, directement ou indirectement, au moins 10 % d’une entité étrangère soumise à un régime fiscal privilégié et dont les actifs sont principalement financiers. Dans ce cas, les bénéfices de l’entité sont réputés constituer des revenus de capitaux mobiliers du résident français, même en l’absence de distribution.
Dans un dossier où les charges de la holding luxembourgeoise dépassaient le montant de la quote-part théorique imposable en France, le Conseil d’État a jugé que l’entité ne bénéficiait pas d’un régime privilégié, car elle n’aurait en pratique pas supporté d’IS en France non plus. Autrement dit, lorsque les dépenses absorbent la QPFC, le différentiel d’impôt n’est plus suffisant pour qualifier le régime de « privilégié ».
Si la SOPARFI accumule des excédents significatifs à taux zéro, le risque que l’article 123 bis soit appliqué au résident français augmente fortement.
Article 209 B CGI : transparence pour les personnes morales
Côté sociétés françaises, l’article 209 B fonctionne en miroir : lorsqu’une société soumise à l’IS en France contrôle une entité établie à l’étranger bénéficiant d’un régime privilégié, ses bénéfices peuvent être réintégrés dans la base imposable française, indépendamment de toute distribution.
Là encore, c’est le test 238 A et l’analyse du régime local qui déterminent l’applicabilité du mécanisme.
Article 155 A CGI : prestations « interposées »
Enfin, l’article 155 A traite le cas des prestations de services facturées par des entités contrôlées à l’étranger à un bénéficiaire situé en France, lorsque la structure étrangère n’a en réalité pas les moyens de fournir la prestation. L’une des conditions alternatives (et non cumulative) concerne le régime privilégié, mais ce n’est pas la seule. Même en l’absence de régime privilégié, le 155 A peut s’appliquer si la société étrangère est contrôlée par le bénéficiaire et qu’elle ne dispose pas des moyens nécessaires.
Une SOPARFI qui facture des « services de management » à une filiale française sans disposer au Luxembourg d’équipes, d’outils ni de réalité opérationnelle s’expose à ce texte.
Exit tax, nouvelle taxe sur les holdings patrimoniales : rester en France n’exonère pas de penser demain
Même si l’on reste résident français dans un premier temps, une stratégie de holding luxembourgeoise s’inscrit souvent dans un projet plus large de mobilité ou de transmission. Deux mécanismes français récents sont alors à avoir en tête.
Exit tax (article 167 bis CGI)
L’exit tax frappe les personnes physiques qui transfèrent leur résidence fiscale hors de France après avoir été résidentes au moins 6 années au cours des 10 précédentes, lorsqu’elles détiennent :
– soit plus de 50 % des droits dans une société ;
– soit un portefeuille de titres d’une valeur au moins égale à 800 000 € au jour du départ.
Les plus-values latentes sur ces titres sont taxées au taux global d’environ 31,4 % (12,8 % au titre du PFU et 18,6 % de prélèvements sociaux), auxquels s’ajoute une surtaxe exceptionnelle (CEHR) de 3 à 4 % pour les très hauts revenus.
Des mécanismes de sursis de paiement existent, notamment pour les départs vers l’UE, l’EEE ou la Suisse (sursis automatique, sous réserve d’obligations déclaratives) et, sous conditions de garanties, vers d’autres États. L’impôt est ensuite définitivement dégrevé après un délai de 2 ans (si la valeur des titres est inférieure à 2,57 M €) ou 5 ans (au-delà), à condition qu’aucune cession n’ait eu lieu entre-temps.
Même si l’on n’envisage pas un départ immédiat, la combinaison « holding luxembourgeoise + projet d’expatriation » doit être pensée dès la conception, car l’ordre des opérations est crucial : structurer d’abord la holding et sa substance, puis, éventuellement, envisager un changement de résidence.
Nouvelle taxe française sur les holdings patrimoniales
Les dernières lois de finances ont introduit une taxe de 20 % visant les sociétés – françaises ou étrangères avec un lien français – dont plus de 50 % de l’actif est composé d’éléments non professionnels (immobilier non affecté à l’exploitation, portefeuilles financiers, œuvres d’art, liquidités largement excédentaires). Cette taxe frappe le revenu net attribuable à ces actifs.
Pour un résident français plaçant une large partie de son patrimoine passif dans une structure patrimoniale (française ou étrangère avec établissement stable ou actifs en France), cette taxe peut coûter plus cher que l’IS classique. Elle s’ajoute à l’IFI pour les composantes immobilières. Une SOPARFI luxembourgeoise investissant massivement en actifs passifs français via un établissement stable, ou logeant principalement du patrimoine non professionnel lié à la France, doit être finement analysée au regard de ce prélèvement.
Faire ou ne pas faire : quand une holding luxembourgeoise a du sens pour un résident français
Les données issues des rapports montrent que la SOPARFI n’est pas un outil miraculeux pour économiser de l’impôt français. Elle prend son sens dans des cas précis :
Trois axes clés pour optimiser la gestion de votre patrimoine et anticiper votre expatriation.
Réalisez des cessions avec une valeur de participation supérieure à 1,5 M€ sur un horizon de 3 à 5 ans, ce qui permet d’amortir les coûts fixes annuels (entre 10 et 25 k€ par an pour une structure sérieuse).
Profitez du réseau de conventions luxembourgeois et de la PEX à 100 % pour réduire la double imposition dans le cadre de vos investissements internationaux.
Préparez une expatriation ou organisez une structuration patrimoniale transfrontalière avec, à terme, une résidence hors de France.
À l’inverse, pour une PME française purement domestique, les avantages du régime mère-fille français, du régime des plus-values à long terme et de l’intégration fiscale font souvent qu’une holding française offre l’essentiel des bénéfices, sans exposition aux risques de requalification transfrontalière.
| Avantages | Inconvénients | |—————————————|————————————–| | Qualité de vie élevée | Coût de la vie élevé | | Salaire attractif | Système de transport limité | | Multiculturalisme | Langue officielle complexe | | Proximité avec la France | Bureaucratie parfois complexe | | Infrastructures modernes | |
Avantages et limites d’une holding luxembourgeoise pour un résident français
| Aspect | Luxembourg | Commentaire pour un résident français |
|---|---|---|
| Exonération dividendes / plus-values de filiales | 100 % sous PEX (art. 166 LIR), y compris sur cession de participations qualifiées | Fort levier pour des participations importantes, surtout internationales |
| Taux nominal d’IS | 23–24 % selon la commune (23,87 % à Luxembourg-ville) | Gain marginal vs 25 % en France si PEX non applicable |
| Impôt sur la fortune des sociétés | 0,5 % jusqu’à 500 M €, 0,05 % au-delà, avec exemption pour participations qualifiées | À surveiller pour très gros patrimoines corporate |
| Stabilité fiscale et sécurité juridique | Administration pragmatique, rapidité de transposition des directives | Climat jugé plus prévisible qu’en France sur la durée |
| Formes juridiques disponibles | SA, Sàrl, SCA, SC, SPF, SCSp | Palette adaptée aux holdings, mais moins large qu’en France pour certaines formes hybrides |
| Coût de la vie et des ressources | Salaires et loyers élevés, prestataires qualifiés mais coûteux | Budget annuel de fonctionnement significatif (10–25 k€ et plus) |
| Accès à la dette et aux investisseurs | Marché sophistiqué mais sélectif pour les nouvelles holdings | Plus facile pour des projets de taille intermédiaire à élevée |
| Regard de l’administration française | Dispositifs ATAD, échanges automatiques, doctrine anti-substance, contrôle du siège de direction effective | Toute structure sans substance claire est à haut risque |
Concrètement, comment structurer une SOPARFI quand on reste en France ?
Pour un entrepreneur français qui décide, après analyse, qu’une holding luxembourgeoise est pertinente, la clé est d’éviter le schéma de la boîte aux lettres. Quelques axes structurants se dégagent des textes et de la jurisprudence.
Définir clairement la fonction de la holding
Avant même la constitution, il faut écrire noir sur blanc ce que la SOPARFI est censée faire :
– fonctions de tête de groupe (allocation de capital, décisions de financement, politique de dividende, stratégie de développement) ;
– centralisation de la trésorerie et des financements intragroupe le cas échéant ;
– suivi actif des participations (rapports périodiques, revues de performance, décisions de cession/acquisition) ;
– éventuellement détention et gestion de certains actifs immatériels, dans le cadre des régimes de propriété intellectuelle.
Ce document de cadrage sera ensuite utilisé pour aligner les contrats intragroupe, les pouvoirs bancaires, l’organisation comptable et la documentation des conseils.
Installer une substance luxembourgeoise crédible
Une SOPARFI « robuste » doit réunir a minima :
Les exigences clés pour établir une présence économique réelle et conforme au Luxembourg
Disposer de bureaux propres ou d’une domiciliation de qualité auprès d’un professionnel reconnu (Pandomus, Atoz, Trustconsult, etc.), avec des moyens permettant de travailler sur place.
Au moins un administrateur ou gérant luxembourgeois résident, disposant de compétences financières réelles et de pouvoirs décisionnels, pas seulement d’un rôle de prête-nom.
Se tenant physiquement au Luxembourg, avec la participation des décideurs clés, et des procès-verbaux détaillés reflétant les discussions et arbitrages.
Effectivement utilisés pour recevoir dividendes et produits de cession, payer les dépenses, accorder des prêts intragroupe.
Assurés par des professionnels luxembourgeois.
À défaut de salariés à temps plein, une petite équipe de prestataires locaux (comptable, avocat, conseil financier) peut constituer le socle opérationnel, tant que les décisions stratégiques sont réellement prises sur place.
Séparer la gestion française et la gestion luxembourgeoise
Du point de vue français, la question clé est de savoir si le dirigeant agit au nom et pour le compte de la SOPARFI depuis la France. Il est donc crucial de :
Limiter les réunions de décision « groupe » tenues en France aux enjeux des entités françaises, et réserver les arbitrages concernant la SOPARFI aux conseils tenus au Luxembourg. Veiller à ce que les contrats majeurs (investissements, désinvestissements, financements intragroupe) soient préparés par les conseils luxembourgeois, même si le dirigeant français y participe en se déplaçant. Éviter que la SOPARFI apparaisse comme une simple extension du bureau français : pas de gestion quotidienne depuis Paris, pas de signature systématique de documents luxembourgeois depuis la France hors cas très encadrés.
Les agendas, minutes de réunions, échanges de mails, billets d’avion et relevés de comptes seront autant d’éléments examinés en cas de contrôle.
Et les flux concrets France ↔ Luxembourg ?
La convention fiscale de 2018 encadre précisément les flux entre France et Luxembourg.
Dividendes de filiales françaises vers la SOPARFI
Lorsque la SOPARFI détient au moins 5 % du capital d’une société française pendant au moins 365 jours, les dividendes versés par cette filiale peuvent être soumis à une retenue à la source de 0 % en France (directive mère-fille et article 10 de la convention de 2018). Côté Luxembourg, si les conditions PEX sont remplies, ces dividendes seront exonérés à 100 %.
Lorsqu’une participation significative remplit à la fois les critères français et luxembourgeois, le montage peut générer un flux de dividendes net de tout impôt entre la filiale française et la holding luxembourgeoise, ce qui attire l’attention des services de contrôle français sur la substance et le siège de direction effective.
Remontée des dividendes de la SOPARFI vers un résident français
Si l’associé ultime reste résident en France et perçoit un dividende de la SOPARFI, ce flux sera, côté français, imposé au PFU de 30 % (12,8 % d’IR + 17,2 % de prélèvements sociaux), éventuellement avec option pour le barème progressif dans certains cas. Côté luxembourgeois, la distribution sera en principe grevée d’une retenue à la source de 15 %, sauf si une planification (par exemple, interposition d’une structure européenne qualifiée) permet de la neutraliser.
Au total, le gain principal d’une SOPARFI pour un résident français n’est donc pas de réduire sa propre imposition personnelle sur dividendes, mais de gérer à fiscalité très allégée la trésorerie de groupe (réinvestissement, opérations de croissance externe, restructurations), avant tout rapatriement en France.
En résumé : ce qu’il faut retenir avant de se lancer
Installer une holding à Luxembourg tout en demeurant en France peut être une excellente idée dans certains cas bien ciblés, à condition d’accepter une logique de moyen-long terme et de respecter scrupuleusement les exigences de substance et de conformité.
Quelques messages-clés se dégagent de la recherche :
– La SOPARFI n’est pas magique : ses grands atouts (exonération de 100 % des dividendes et plus-values de participation, réseau conventionnel dense, environnement financier sophistiqué) existent en bonne partie, sous une forme différente, en France. Elle se justifie surtout pour des groupes internationaux ou des opérations de taille significative.
Le centre de gravité reste en France tant que vous y êtes résident : impôt sur les dividendes perçus, règles anti-abus (123 bis, 209 B, 155 A, 238 A), nouvelle taxe sur les holdings patrimoniales et exit tax en cas de départ futur restent pleinement applicables, indépendamment de l’adresse du siège statutaire de la holding.
– Le siège de direction effective est la pierre angulaire : pour la France comme pour le traité France–Luxembourg, c’est le lieu réel où les décisions importantes sont prises qui compte. Une holding « dirigée » depuis la France sera traitée comme française, quelles que soient ses mentions au RCS luxembourgeois.
– Sans substance, une holding luxembourgeoise coûte plus qu’elle ne protège : coût de constitution, frais annuels, obligations déclaratives croisées, risque de redressement sur 10 ans avec majorations jusqu’à 80 %… tout cela doit être mis en balance avec les gains fiscaux espérés.
La planification doit être réalisée avant toute action : test 238 A, cartographie des fonctions et des flux, anticipation d’une éventuelle exit tax, mise en place de la gouvernance et de la substance luxembourgeoise doivent être pensés et documentés avant la création de la SOPARFI, et a fortiori avant une opération significative telle qu’une cession ou une remontée massive de dividendes.
Pour un résident français envisageant une holding à Luxembourg, la démarche la plus saine consiste à construire un dossier techniquement solide, articulé autour de la fonction réelle de la SOPARFI dans le groupe, et à accepter que l’intérêt de l’opération soit d’abord organisationnel et juridique, puis seulement fiscal. Une holding bien faite est d’abord un outil de pilotage, de transmission et de financement. Son efficacité fiscale ne peut venir qu’en second, et jamais au détriment du réalisme économique.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.