Préparer un héritage efficace ne commence ni par un PER, ni par une assurance‑vie, ni par un investissement locatif. La vraie première étape consiste à structurer son patrimoine, juridiquement et fiscalement, avant même d’investir le moindre euro. C’est exactement l’objet de la démarche au cœur d’« Héritage 2027 : comment structurer votre patrimoine avant de placer le premier euro » : bâtir l’ossature civile, fiscale et familiale qui permettra à chaque placement de s’inscrire dans une stratégie globale de transmission.
Le barème des droits de succession reste inchangé (5 à 45 % en ligne directe) et les grandes niches ne sont ajustées qu’en marge par les lois de finances successives. Plutôt que de chercher un produit miracle, il faut coordonner plusieurs leviers : un bilan patrimonial sérieux, des donations étalées dans le temps, le démembrement, la SCI familiale, le PER, l’assurance-vie et le Pacte Dutreil pour l’entreprise. L’essentiel est d’exploiter au maximum les abattements existants.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Commencer par un bilan patrimonial plutôt que par un placement
Avant de parler taux de rendement, il faut savoir d’où l’on part. Le bilan patrimonial est présenté par les professionnels comme une véritable radiographie à 360° de la situation : finances, immobilier, fiscalité, situation civile, transmission. Il ne s’agit ni d’une conversation d’une heure ni d’un simple tableau Excel listant les comptes.
Ce travail vise à déterminer le patrimoine net (actifs moins dettes), la capacité d’épargne réelle, la structure des revenus, mais aussi la fiscalité applicable aujourd’hui et demain : impôt sur le revenu, IFI, droits de succession probables, plafonds PER, etc. En pratique, on croise cinq dimensions : financière, immobilière, fiscale, civile et successorale.
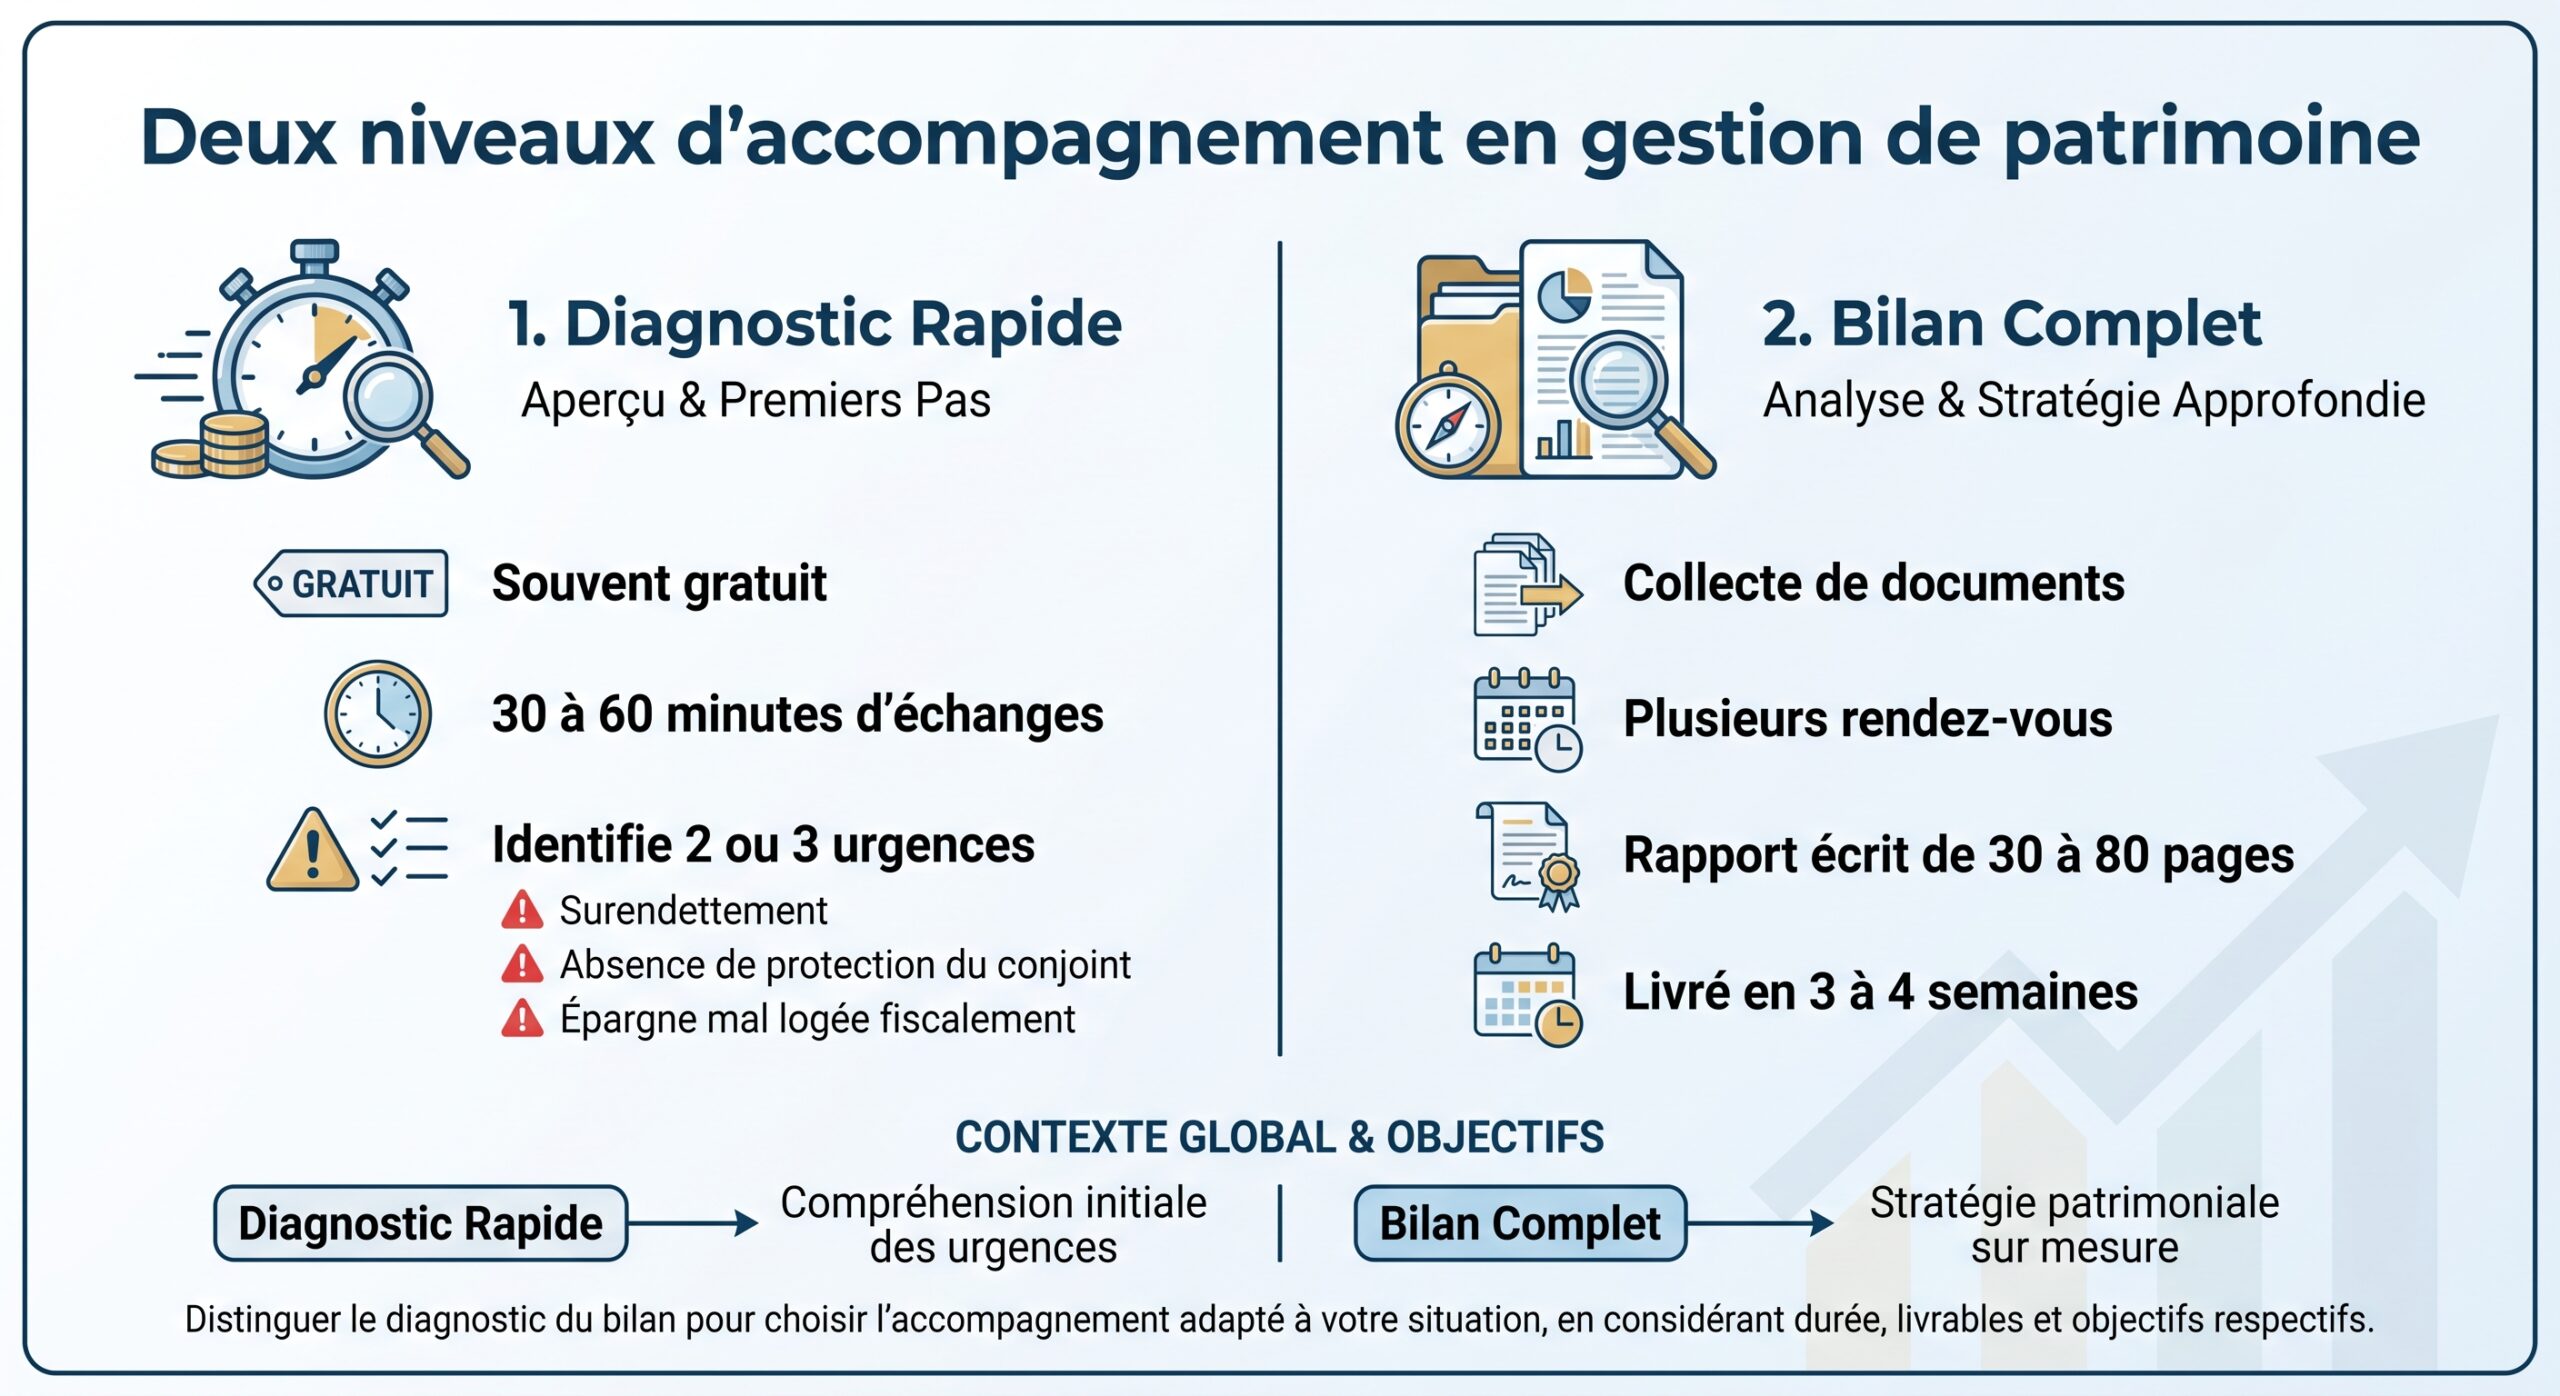
D’un point de vue réglementaire, les conseillers sérieux rappellent qu’émettre une recommandation sans évaluation préalable documentée met l’intermédiaire hors des clous de MIF 2 et des textes de l’AMF : l’« étude patrimoniale » écrite est devenue le standard exigé pour tout conseil digne de ce nom.
Ce qu’un vrai bilan patrimonial doit contenir
Structurer un patrimoine en vue de la transmission suppose d’agréger au même endroit au moins six familles d’informations : les actifs (immobilier, produits financiers, participation dans des sociétés, PER, PEA, contrats d’assurance‑vie), les dettes (prêts, crédits à la consommation, dettes familiales), la situation familiale (régime matrimonial, enfants communs ou non, donations déjà réalisées), les flux (revenus, charges, capacité d’épargne), les objectifs (retraite, protection du conjoint, transmission, baisse de l’IFI), et enfin des projections chiffrées (IR, IFI, droits de succession prévisionnels, capacité à alimenter un PER).
Réunir avis d’imposition, relevés de comptes, contrats d’assurance‑vie et de PER, actes notariés d’achat ou de donation, estimations des biens, tableaux d’amortissement des emprunts, contrats de prévoyance, régimes matrimoniaux, testaments et donations antérieures. Pour un foyer bien équipé, cela représente sans difficulté une quinzaine à une vingtaine de pièces clés.
Une fois cette base constituée, le diagnostic patrimonial quantifie :
– le patrimoine brut, par grandes poches (résidence principale, immobilier locatif, produits sécurisés, produits dynamiques, actifs alternatifs)
– le patrimoine net après déduction des dettes
– la « couleur fiscale » de chaque enveloppe (compte‑titres taxé à 30 %, assurance‑vie, PEA, PER, immobilier taxable à l’IFI, etc.)
– la marge de manœuvre : capacité à emprunter, niveau de charges fixes, existence d’un déficit foncier utilisable, place disponible dans les plafonds de déduction PER.
C’est sur cette photographie que pourra se greffer la stratégie de transmission : choix des supports, découpages en démembrement, donations progressives, clauses bénéficiaires, structuration par SCI ou Pacte Dutreil.
Droits de succession : un cadre figé, à maîtriser au millimètre
Structurer son patrimoine pour l’héritage nécessite de se confronter à une réalité peu médiatisée : la fiscalité successorale n’a pas été réformée en profondeur par la loi de finances 2026. Le barème de l’article 777 du CGI, en vigueur depuis 2011, reste inchangé, tout comme les principaux abattements de l’article 779.
En ligne directe, après application des abattements, l’héritier est taxé par tranches :
| Fraction taxable en ligne directe | Taux applicable |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| 8 073 € à 12 109 € | 10 % |
| 12 110 € à 15 932 € | 15 % |
| 15 933 € à 552 324 € | 20 % |
| 552 325 € à 902 838 € | 30 % |
| 902 839 € à 1 805 677 € | 40 % |
| Au‑delà de 1 805 677 € | 45 % |
L’abattement majeur en ligne directe est de 100 000 € par parent et par enfant, renouvelable tous les 15 ans. Un couple peut donc transmettre 200 000 € à chaque enfant, en franchise de droits, tous les quinze ans. Les frères et sœurs disposent d’un abattement de 15 932 €, les neveux et nièces de 7 967 €, les autres personnes de 1 594 € seulement, avec un taux de 60 % sur l’excédent.
Pour les conjoints mariés et partenaires de PACS, la loi TEPA et les textes ultérieurs ont institué une exonération totale de droits de succession. Cette exonération ne s’étend pas aux partenaires en concubinage, qui doivent donc être protégés par d’autres leviers (testament, assurance‑vie, donations).
La stabilité apparente de ces chiffres jusqu’en 2028 ne signifie pas statu quo patrimonial pour autant : la clé est d’exploiter au maximum ces abattements, en particulier grâce aux donations progressives, aux démembrements et aux enveloppes d’assurance‑vie et de PER assurantiel.
Les donations : avancer l’héritage, lisser la fiscalité
Dès lors que le barème successoral est connu et que les abattements se reconstituent tous les quinze ans, il devient rationnel d’utiliser la donation comme pivot de la stratégie. La donation permet de transmettre, de son vivant, un bien ou une somme d’argent en profitant des mêmes abattements qu’en succession, mais en contrôlant le calendrier.
Chaque parent peut donner jusqu’à 100 000 € par enfant tous les quinze ans sans droits de donation, un seuil cumulable avec l’exonération supplémentaire de 31 865 € prévue à l’article 790 G du CGI pour un don de somme d’argent à un enfant, un petit-enfant, un arrière-petit-enfant ou, à défaut de descendance, à un neveu ou une nièce, cette franchise se renouvelant elle aussi tous les quinze ans.
À ces dispositifs récurrents s’ajoutent des fenêtres temporaires. Jusqu’au 31 décembre 2026, une exonération exceptionnelle couvre des dons d’argent jusqu’à 100 000 € par donateur et 300 000 € par bénéficiaire, affectés à des projets immobiliers (achat de logement neuf, travaux de rénovation énergétique). Dans un exemple de donation de 250 000 € d’un parent à un enfant pour un projet de logement, 100 000 € peuvent être effacés via l’article 790 A bis, 31 865 € via l’article 790 G, puis l’abattement personnel de 100 000 € du parent s’applique sur le solde.
Une famille bien conseillée peut transmettre plusieurs centaines de milliers d’euros à chaque génération en régime de croisière, à condition de s’y prendre tôt et de respecter la règle des 15 ans. Cette règle est celle du rappel fiscal : toute donation réalisée moins de quinze ans avant le décès est réintégrée pour apprécier l’abattement restant disponible. Par exemple, un parent ayant donné 60 000 € à sa fille en 2013 et décédant en 2026 ne lui laisse plus qu’un abattement de 40 000 € sur sa part héréditaire ; au-delà, le barème joue pleinement.
Les dons de sommes d’argent sont devenus plus encadrés administrativement. Depuis le 1er janvier 2026, ils doivent être déclarés en ligne par le bénéficiaire sur l’espace sécurisé des impôts, la date d’enregistrement servant de point de départ au délai de quinze ans.
Démembrer la propriété : séparer usufruit et nue‑propriété pour mieux transmettre
À côté des donations en pleine propriété, le démembrement de propriété est l’autre pilier technique de structuration. Il repose sur une idée simple : découper la pleine propriété en usufruit (droit d’usage et de percevoir les revenus) et nue‑propriété (droit de disposer du bien). Cette division est encadrée par le Code civil (article 578 pour l’usufruit) et le Code général des impôts (article 669 pour la valorisation fiscale).
Fiscalement, l’article 669 CGI fixe une échelle de répartition de la valeur entre usufruit et nue‑propriété en fonction de l’âge de l’usufruitier. Par exemple, entre 61 et 70 ans, l’usufruit est valorisé à 40 % et la nue‑propriété à 60 % de la pleine propriété ; entre 71 et 80 ans, l’usufruit vaut 30 % et la nue‑propriété 70 %.
D’abord, en donation : transmettre la seule nue‑propriété à ses enfants permet de calculer les droits sur une base réduite (60 % de la valeur si le donateur a entre 61 et 70 ans, par exemple), tout en conservant l’usufruit, donc le droit d’occuper le bien ou d’en percevoir les loyers. Au décès de l’usufruitier, les nus‑propriétaires deviennent pleinement propriétaires sans payer de nouveaux droits : la transmission a été fiscalement cristallisée au moment de la donation.
Selon l’article 968 CGI, la valeur imposable à l’IFI est portée par l’usufruitier, tandis que le nu-propriétaire est totalement exonéré pendant toute la durée du démembrement. Il est possible de céder temporairement l’usufruit (donation temporaire à un enfant ou à une structure, ou acquisition de nue-propriété de parts de SCPI) afin de le sortir de son IFI tout en conservant à terme la pleine propriété.
Enfin, au plan économique : l’acquisition de la nue‑propriété seule d’un bien ou de parts de SCPI s’effectue avec une décote substantielle, souvent comprise entre 20 et 40 % selon la durée de l’usufruit. Le nu‑propriétaire n’encaisse aucun revenu pendant la période de démembrement — donc ne paie ni IR ni prélèvements sociaux — et récupère ensuite la pleine propriété sans fiscalité supplémentaire.
Ces leviers sont puissants, mais nécessitent un encadrement juridique précis (acte notarié pour l’immobilier, conventions de quasi‑usufruit lorsqu’il s’agit de capitaux), et une réflexion fine sur l’âge, la situation familiale et l’IFI.
SCI familiale : éviter l’indivision et organiser la transmission
En pratique, la majorité des conflits successoraux naissent non pas du montant de l’héritage, mais de sa forme. L’indivision, régime par défaut qui s’applique à un immeuble détenu par plusieurs héritiers, est fragile. Chaque indivisaire possède une quote‑part du bien, et les actes importants (vente, hypothèque) exigent l’unanimité. Un seul héritier réticent peut tout bloquer ; inversement, n’importe lequel peut exiger le partage à tout moment (article 815 du Code civil), ce qui peut conduire à la vente forcée.
L’intérêt principal de la SCI en matière d’héritage est double. D’une part, elle évite l’indivision et ses blocages grâce à la désignation d’un gérant et à des statuts qui définissent les règles de vote. La famille sait à l’avance qui peut signer un bail, engager des travaux, renégocier un emprunt. D’autre part, elle facilite les donations progressives. Les parents peuvent transmettre, tous les quinze ans, des blocs de parts à leurs enfants en profitant de l’abattement de 100 000 € par parent et par enfant et, si besoin, en recourant au démembrement des parts (nue‑propriété aux enfants, usufruit aux parents).
Contrairement à une idée reçue, la SCI ne supprime pas en soi les droits de succession : ce sont les donations anticipées qui réduisent la facture, pas le simple fait d’interposer une société. Fiscalement, la SCI est neutre si elle est imposée à l’IR : chaque associé déclare sa quote-part de résultat comme revenu foncier, comme s’il détenait directement l’immeuble. L’option à l’IS, qui permet d’amortir le bien mais expose à une fiscalité plus lourde sur la plus-value en cas de revente, doit être maniée avec prudence, surtout dans une optique de détention longue et de transmission.
La comparaison avec l’indivision éclaire bien l’enjeu.
| Critère | Indivision | SCI familiale |
|---|---|---|
| Décision sur la vente | Unanimité, blocages fréquents | Règles fixées par les statuts, rôle du gérant |
| Sortie d’un membre | Peut forcer le partage, donc la vente | Cède ses parts, l’immeuble reste dans la société |
| Régime fiscal des loyers | Revenu foncier direct | Revenu foncier via la société (IR) |
| Transmission progressive | Complexe sur l’immeuble | Simple via des donations de parts |
| Protection contre les tiers | Faible | Clause d’agrément possible |
Créer une SCI a un coût (quelques centaines à quelques milliers d’euros) et implique des formalités annuelles, mais pour un patrimoine immobilier destiné à rester dans la famille, c’est un outil de gouvernance et de transmission difficilement remplaçable.
Assurance‑vie : la clause bénéficiaire, clé de voûte de la transmission financière
L’assurance‑vie reste, en France, le support financier central de beaucoup de stratégies d’héritage. Fiscalement, son intérêt principal se révèle au décès, lorsque le capital est transmis hors succession juridique (article L.132‑12 du Code des assurances), selon une logique propre consacrée aux articles 990 I et 757 B du CGI.
Primes versées avant 70 ans : abattement individuel de 152 500 € par bénéficiaire ; au-delà, prélèvement spécifique de 20 % jusqu’à 700 000 ou 852 500 € selon les formulations des textes, puis 31,25 % au-delà. Primes versées après 70 ans : un abattement global de 30 500 € partagé entre tous les bénéficiaires ; le surplus est réintégré dans la succession et taxé selon le barème classique.
La différence majeure avec les donations et successions ordinaires réside dans l’adossement à la clause bénéficiaire. Tant que le bénéficiaire n’a pas accepté sa qualité, le souscripteur peut modifier librement cette clause, par avenant ou par testament, sans en informer l’assureur pour la validité (même si la notification reste préférable pour l’opposabilité). La clause peut désigner un conjoint, des enfants, des petits‑enfants, voire un concubin ou un tiers, sans respecter la hiérarchie des héritiers, sous réserve de ne pas entamer la réserve héréditaire de manière manifestement excessive.
Le conjoint survivant peut être désigné en quasi-usufruit et les enfants en nue-propriété. Le conjoint perçoit alors le capital, peut en disposer librement, tandis que les enfants détiennent une créance de restitution égale au montant reçu, exigible au décès du conjoint, sans nouvelle fiscalité. L’administration fiscale applique la même logique de valorisation de l’usufruit et de la nue-propriété que pour les biens immobiliers (article 669 CGI), en répartissant l’abattement de 152 500 € entre usufruitier et nus-propriétaires.
Pour les familles recomposées, l’assurance‑vie est souvent la voie royale pour avantager un enfant de son conjoint ou protéger un concubin, dans la limite des abattements, alors même que ces personnes seraient taxées très lourdement (60 %) en succession ordinaire.
PER : préparer sa retraite, mais aussi la transmission
Le Plan d’épargne retraite est d’abord conçu comme un outil de préparation de la retraite. Toutefois, conservé jusqu’au décès, il devient un instrument de transmission, avec un régime fiscal proche de l’assurance‑vie lorsqu’il est sous forme assurantielle.
En phase d’épargne, les versements volontaires sont déductibles du revenu imposable dans la limite d’un plafond annuel (10 % des revenus professionnels de l’année précédente, avec un plafond spécifique chiffré pour 2026). Cependant, depuis le 1er janvier 2026, la loi de finances a supprimé cette déductibilité pour les versements effectués après 70 ans, afin de limiter l’usage du PER comme simple outil d’optimisation successorale.
Au moment de la retraite, les droits peuvent être liquidés en rente viagère ou en capital (en une fois ou fractionné sur dix ans, pour les versements individuels). En cas de décès, si le PER n’a pas été liquidé, il est clos et son actif transmis aux bénéficiaires désignés. Lorsque le PER est assurantiel, la fiscalité de ces capitaux au décès suit en grande partie les mêmes règles que l’assurance‑vie : abattement de 152 500 € par bénéficiaire si le décès intervient avant 70 ans (article 990 I), puis taxation à 20 % et 31,25 % par tranches, ou abattement global de 30 500 € après 70 ans (article 757 B), le solde relevant des droits de succession classiques.
Conserver un PER bien approvisionné jusqu’à son décès permet de transmettre un capital important en bénéficiant deux fois des mécanismes avantageux : d’abord la déduction des versements (avant 70 ans), ensuite l’abattement de 152 500 € par bénéficiaire. Exemple : un PER de 300 000 € avec deux bénéficiaires désignés permet, en cas de décès avant 70 ans, de transmettre l’intégralité du capital sans fiscalité.
Sous forme de compte‑titres bancaire, en revanche, le PER n’offre aucun régime successoral particulier : les avoirs rejoignent l’actif successoral et sont soumis aux droits de succession selon les règles habituelles.
Pacte Dutreil : transmettre l’entreprise familiale avec 75 % d’exonération
Pour les chefs d’entreprise, la pierre angulaire de la transmission est le Pacte Dutreil, mécanisme introduit par l’article 787 B du CGI. Il permet, sous conditions, de bénéficier d’une exonération de 75 % de la valeur des titres d’une société exerçant une activité industrielle, commerciale, artisanale, agricole ou libérale (ou d’une entreprise individuelle), lors d’une donation ou d’une succession.
Le dispositif repose sur deux engagements. Un engagement collectif d’au moins deux ans portant sur un pourcentage minimal de droits financiers et de droits de vote (par exemple 17 % des droits financiers et 34 % des droits de vote pour une société non cotée). Et un engagement individuel de conservation par chaque héritier ou donataire, porté à six ans au lieu de quatre depuis la loi de finances 2026. La durée totale d’immobilisation atteint donc huit ans (deux ans collectifs plus six ans individuels) pour les opérations postérieures au 21 février 2026.
Parallèlement, la réforme 2026 a resserré le périmètre des actifs éligibles : la fraction de valeur correspondant à des biens « somptuaires » ou non affectés exclusivement à l’activité (résidences de fonction non professionnelles, véhicules de tourisme, objets d’art, participations purement financières, portefeuilles de valeurs mobilières non opérationnels…) est exclue de l’exonération, sauf à démontrer qu’ils sont consacrés à l’activité depuis au moins trois ans avant la transmission.
Malgré le durcissement des règles, seuls 25 % de la valeur des titres sont soumis aux droits de mutation à titre gratuit. Pour une entreprise valorisée 1,5 million d’euros, la combinaison du Dutreil et des abattements permet de réduire la facture fiscale de plusieurs centaines de milliers d’euros. Il est donc important d’intégrer très tôt ce levier dans la stratégie d’héritage, en auditant la structure capitalistique et la nature des actifs, et en mettant en place les engagements de conservation avant toute donation ou succession.
Anticiper l’héritage : articuler tous les outils dans une même architecture
Structurer un patrimoine avant d’investir ne consiste pas à multiplier les « produits » disparates, mais à articuler, dans un ordre logique, quelques grands blocs complémentaires.
Le point de départ reste le bilan patrimonial complet, qui met noir sur blanc les flux, les actifs, les dettes, la fiscalité et la situation civile. C’est à partir de lui que l’on détermine :
Optimisez la transmission de votre patrimoine grâce à des leviers fiscaux et juridiques adaptés.
Lancez des donations dès maintenant en utilisant l’abattement de 100 000 € tous les quinze ans, éventuellement via la nue-propriété pour réduire l’assiette taxable.
Placez certains biens en SCI familiale pour éviter l’indivision et organiser la transmission progressive des parts.
Allouez des sommes à l’assurance-vie avant 70 ans pour maximiser l’abattement de 152 500 € par bénéficiaire et corriger les déséquilibres entre enfants, beaux-enfants ou concubins.
Intégrez le PER assurantiel pour une transmission optimisée au décès, en tenant compte des règles sur la non-déductibilité des versements après 70 ans.
Sécurisez la transmission d’entreprise via un Pacte Dutreil, avec un engagement de huit ans et en épurant les actifs non productifs.
Utilisez le démembrement sur des actifs variés : donation de nue-propriété aux enfants, conservation de l’usufruit, acquisition de SCPI en nue-propriété, clauses bénéficiaires démembrées en assurance-vie.
Dans ce schéma, les placements ne sont plus des décisions isolées, mais l’exécution d’une feuille de route cohérente. Un investissement locatif pourra par exemple être détenu par une SCI soumise à l’IR, dont les parts seront progressivement données en nue‑propriété aux enfants ; les capitaux excédentaires seront logés en assurance‑vie pour avantager un conjoint ou organiser la transmission à des beaux‑enfants ; le PER sera alimenté dans la limite des plafonds de déductibilité pour préparer la retraite tout en constituant un capital potentiellement transmis en franchise d’impôt grâce aux abattements au décès.
Le contexte législatif récent, loin de révolutionner la matière, confirme une tendance : les grandes lignes du système (barème, abattements en ligne directe, mécanismes de rappel fiscal) sont stables. Les marges de manœuvre se trouvent dans l’anticipation, la technique juridique et le bon séquencement des décisions. Autrement dit, dans la structuration de votre patrimoine avant de placer le premier euro, bien plus que dans le choix du « meilleur » produit du moment.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.