Posséder un appartement ou une maison en France tout en vivant à l’étranger est une chance… et un casse-tête potentiel dès qu’il s’agit de lancer des travaux. Entre règles fiscales spécifiques aux non-résidents, aides à la rénovation, contraintes de copropriété et gestion à distance, une mauvaise décision peut coûter cher, fiscalement comme financièrement.
Ce guide analyse la situation d’un expatrié réalisant des travaux dans un bien immobilier en France, qu’il soit vacant, occupé ponctuellement ou loué (nu ou meublé). Il couvre l’articulation des travaux avec la fiscalité française : impôt sur le revenu, prélèvements sociaux, IFI, plus-values, TVA et aides publiques, ainsi que l’organisation concrète du chantier depuis l’étranger.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Expatriation, résidence fiscale et bien français : la grille de lecture
Avant même de parler de devis et de marteaux-piqueurs, tout commence par une notion clé : votre statut fiscal.
Un expatrié ou non‑résident, au sens français, est quelqu’un dont le foyer fiscal est établi à l’étranger mais qui perçoit des revenus de source française imposables en France. Pour déterminer si vous êtes encore résident fiscal français ou non, le fisc applique quatre critères alternatifs : lieu du foyer, lieu de séjour principal (plus de 183 jours), lieu d’activité principale et centre des intérêts économiques. Il suffit de remplir un seul critère pour être considéré résident. Si vous n’en remplissez aucun, vous basculez dans le camp des non‑résidents.
Ce changement de statut ne remet pas en cause la propriété en France, mais il modifie en profondeur les interactions entre le bien, les travaux associés et le fisc français.
Ce que change concrètement le statut de non-résident
En étant non‑résident, vous restez imposable en France sur vos revenus de source française, notamment :
– les revenus fonciers (location nue)
– les BIC (location meublée, LMNP/LMP)
– les plus-values immobilières lors de la vente
– l’IFI, uniquement sur vos immeubles situés en France si votre patrimoine dépasse le seuil
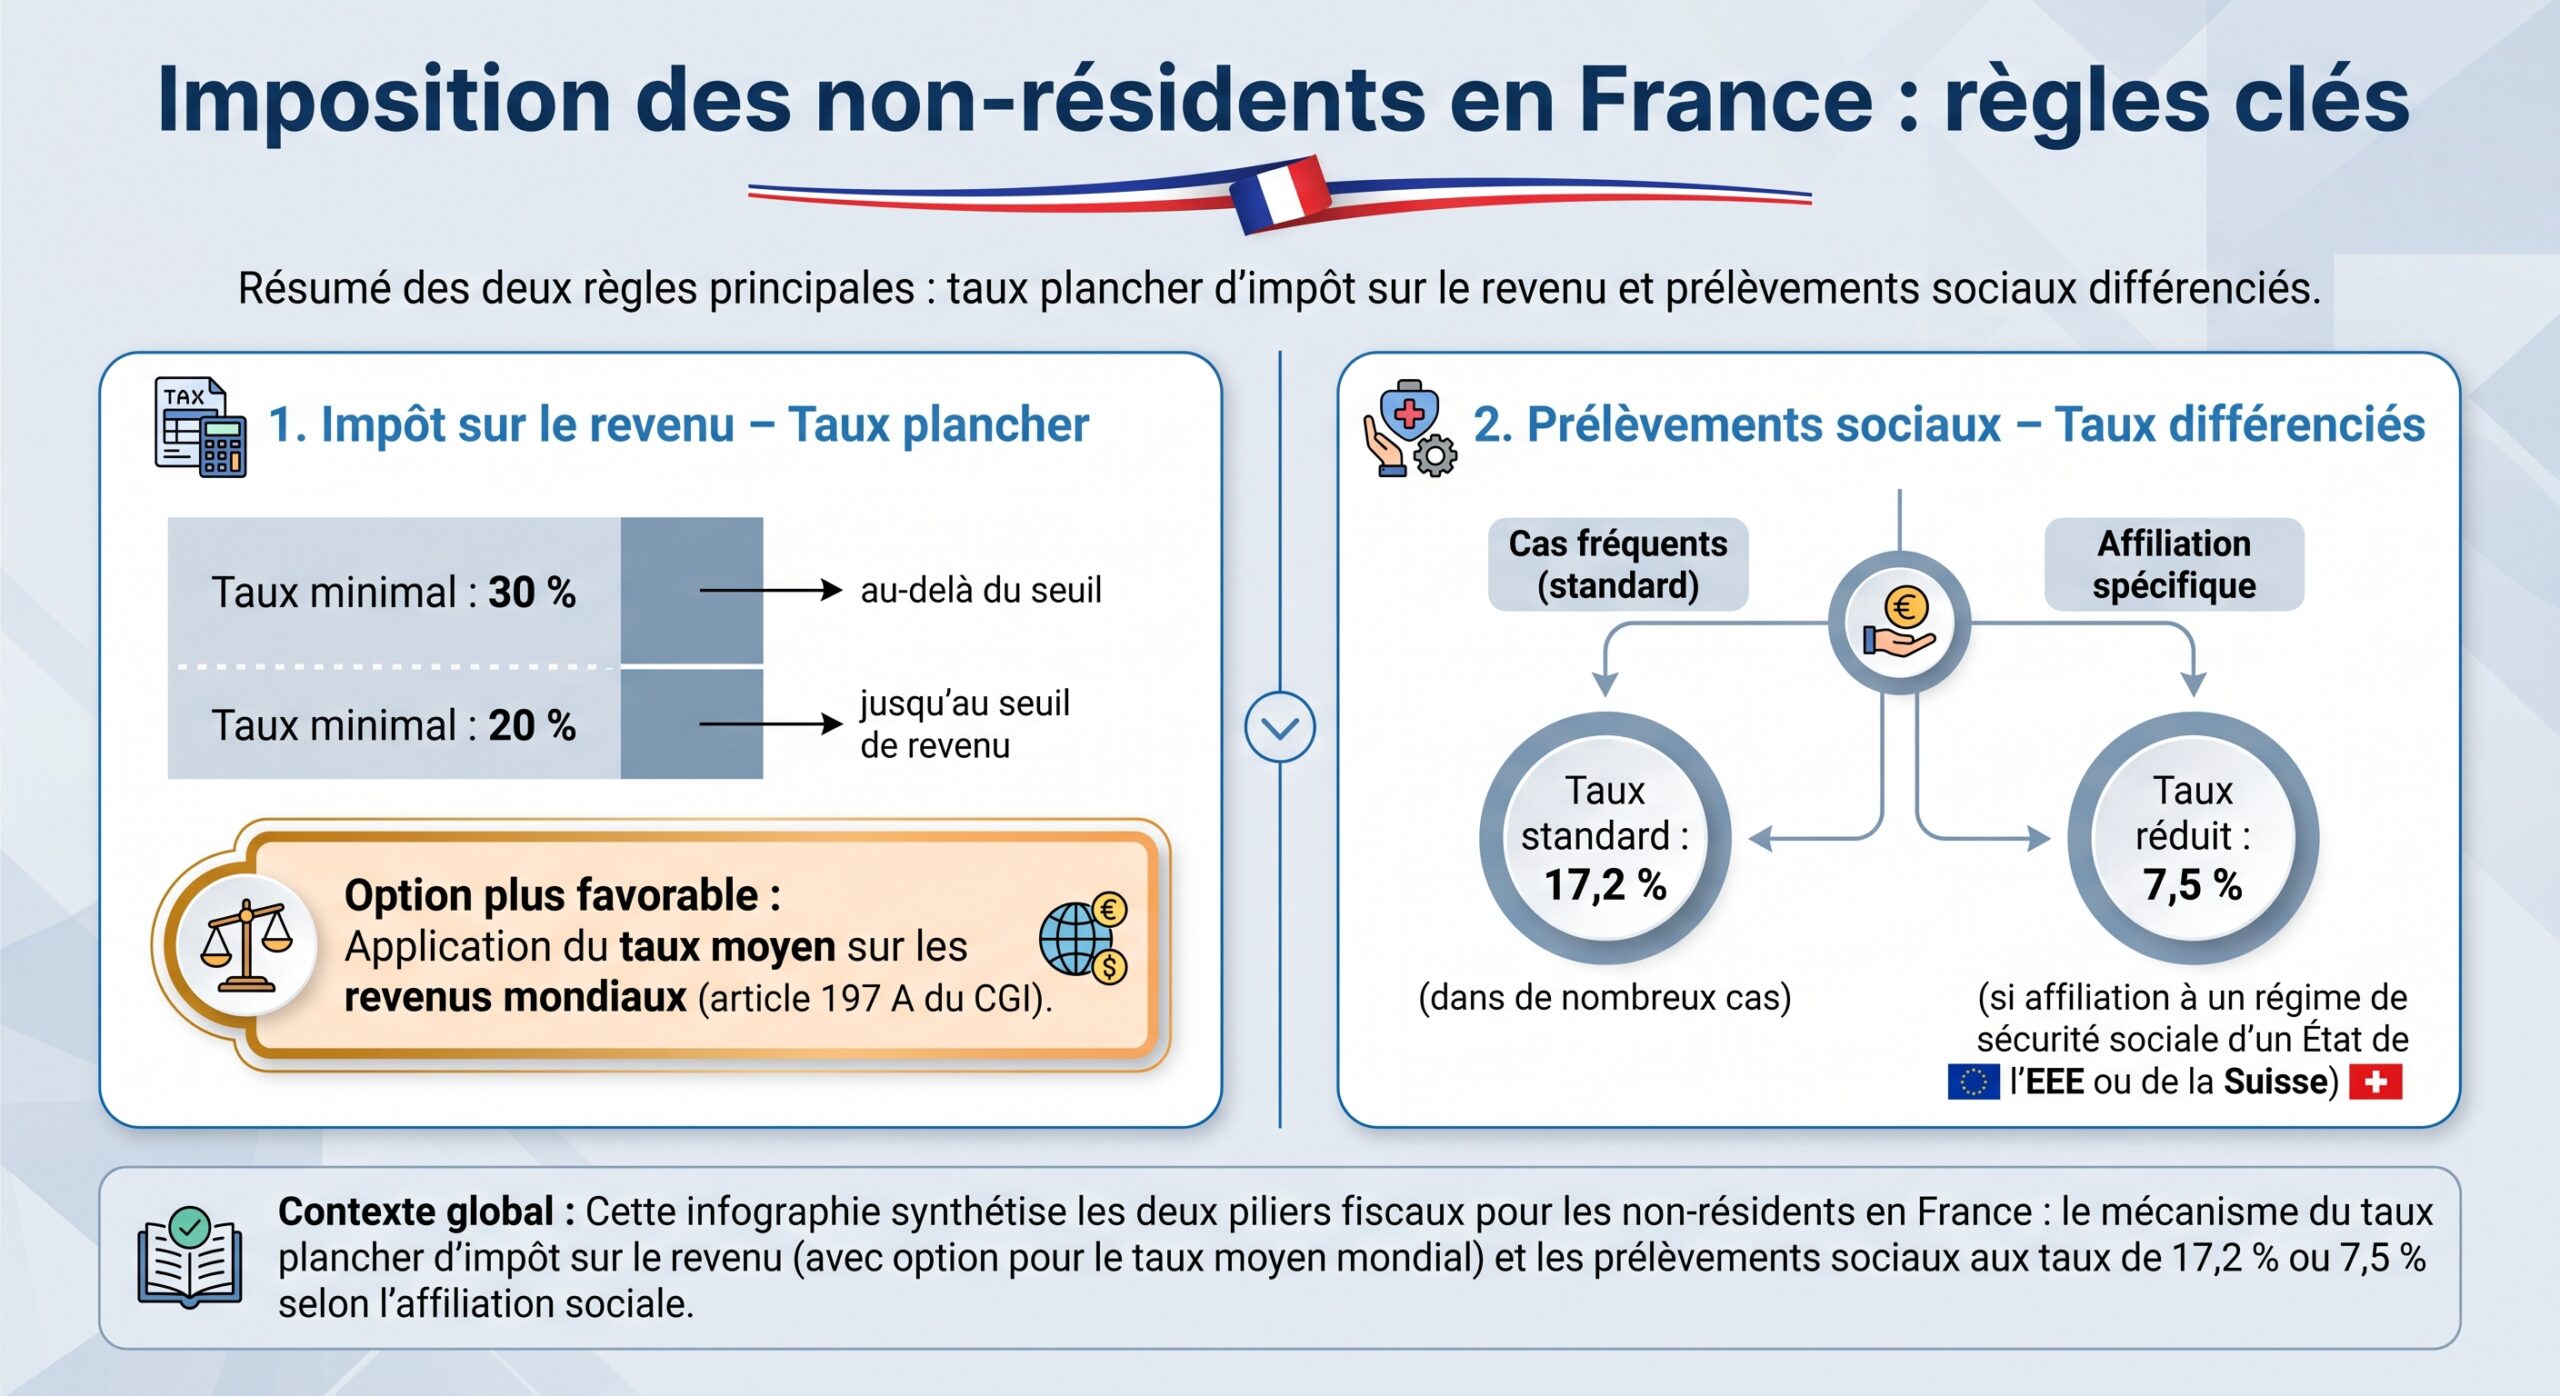
Mais deux particularités majeures s’appliquent aux non-résidents :
Pour vos démarches, vous ne dépendez plus de votre centre des impôts local, mais du Service des impôts des particuliers non‑résidents (SIPNR) à Noisy‑le‑Grand. Les formulaires changent aussi : déclaration 2042‑NR pour les revenus de source française, et formulaires complémentaires pour les revenus fonciers ou BIC.
Dans ce cadre, chaque euro dépensé dans des travaux va avoir un impact différent selon que le logement est :
– vide et utilisé comme résidence secondaire
– loué nu, au réel ou au micro-foncier
– loué meublé, au régime micro-BIC ou réel
– ou encore concerné par l’IFI
Bien secondaire, bien loué : l’impact fondamental du choix d’usage
Pour un expatrié, un même appartement parisien ou une maison en province peut être, fiscalement, trois réalités différentes : un simple pied-à-terre, un investissement locatif nu, ou un meublé touristique ou longue durée. Les travaux n’ont pas du tout les mêmes effets selon le cas.
Bien non loué : travaux, zéro déduction mais quelques leviers
Si votre logement n’est pas loué, vous ne déclarez évidemment aucun revenu foncier. En conséquence, les travaux effectués dans ce bien ne sont pas déductibles de vos revenus : ils ne viennent pas diminuer une base imposable qui n’existe pas.
En revanche, plusieurs dispositifs peuvent tout de même jouer :
– La TVA réduite : si l’immeuble a plus de 2 ans, nombre de travaux de rénovation bénéficient d’une TVA à 10 %, et certains travaux énergétiques d’une TVA à 5,5 %, au lieu de 20 %.
– D’éventuelles exonérations de taxe foncière pour travaux d’économie d’énergie, décidées par votre commune (50 % à 100 % de la taxe pendant 3 ans, sous conditions de montant et d’ancienne date d’achèvement du bien).
– Et, plus indirectement, un impact sur une future plus‑value de cession.
La plus-value est taxée à 36,2 % (19 % d’impôt + 17,2 % de prélèvements sociaux), avec des abattements pour durée de détention. Vous pouvez réduire la base imposable en ajoutant certains travaux justifiés au prix d’acquisition, ou, à défaut, appliquer un forfait de 15 % du prix d’achat si le bien est détenu depuis plus de cinq ans.
En clair : les travaux dans un bien non loué ne vous feront pas économiser d’impôt sur le revenu, mais peuvent réduire la plus‑value future ou abaisser la note de TVA et de taxe foncière.
Bien loué nu : le terrain de jeu du régime réel et du déficit foncier
Dès que vous mettez votre bien en location nue, vous entrez dans la catégorie des revenus fonciers. C’est ici que la stratégie de travaux devient un instrument fiscal puissant, y compris pour un expatrié.
Deux régimes coexistent :
– le micro‑foncier, avec un abattement forfaitaire de 30 %, sans possibilité de déduire les travaux ligne à ligne
– le régime réel, qui permet de déduire les charges pour leur montant exact (en remplissant la déclaration 2044)
Pour un non‑résident, les règles de fond du régime réel sont identiques à celles d’un résident : mêmes formulaires, mêmes catégories de dépenses déductibles, même mécanisme de déficit foncier. La nuance tient ensuite au seuil plancher de taxation (20 % / 30 %) et aux prélèvements sociaux.
Des travaux bien calibrés, déclarés au réel, peuvent générer un déficit foncier, c’est‑à‑dire un résultat négatif qui vient s’imputer sur vos autres revenus imposables en France, dans certaines limites.
Bien loué meublé : une autre logique, d’inspiration “entreprise”
La location meublée (LMNP ou LMP) bascule vos recettes dans la catégorie des BIC. Les travaux et gros entretiens y sont déduits dans un cadre plus comptable (formulaire 2031 au réel), et vous pouvez en plus amortir le bien lui‑même, ce qui a des incidences importantes sur la taxation de la plus‑value en cas de revente.
Pour rester centré sur notre sujet, signalons surtout que la fiscalité des travaux en meublé suit des règles différentes (BIC) de celles détaillées ci‑après sur les revenus fonciers, et qu’une requalification est possible si vous passez d’un usage à un autre (nu ↔ meublé). Mieux vaut donc arbitrer clairement votre stratégie locative avant d’engager de gros montants.
Travaux et revenus fonciers : ce que peut faire un expatrié au régime réel
La pierre angulaire d’une optimisation fiscale autour des travaux pour un propriétaire non‑résident qui loue nu est le régime réel d’imposition des revenus fonciers. C’est lui qui permet de transformer des factures de chantier en charges déductibles.
Quelles dépenses sont déductibles ?
Sous le régime réel, vous pouvez imputer sur vos loyers bruts les charges et travaux suivants, à condition qu’ils soient payés dans l’année et correctement justifiés :
– dépenses de réparation et d’entretien : remise en état de la toiture, réfection d’une installation électrique, remplacement d’une chaudière, etc.
– dépenses d’amélioration : amélioration du confort sans modification de la structure ni création de surface (remplacement de fenêtres par du double vitrage, modernisation d’une salle de bains, d’une cuisine, etc.)
– provisions de charges de copropriété correspondant à de l’entretien courant ou à des travaux votés,
– taxe foncière (hors TEOM), primes d’assurance, frais de gestion,
– intérêts d’emprunt finançant l’acquisition ou les travaux.
En revanche, ne sont jamais déductibles au titre des revenus fonciers :
Sont notamment concernés : les travaux de construction, reconstruction ou d’extension (surélévation, création de surface habitable, démolition-reconstruction), l’aménagement de terrains ou jardins, les frais d’acquisition (notaire, droits d’enregistrement) ainsi que la main‑d’œuvre que vous fournissez vous‑même, en ne retenant que le coût des matériaux.
Un point crucial : les dépenses qui ont été subventionnées ne sont imputables qu’à hauteur de ce que vous avez réellement payé. Les aides perçues (subventions diverses) doivent, elles, être intégrées en recettes l’année de leur versement.
Déficit foncier : une arme fiscale, même pour un non-résident
Si vos charges et travaux dépassent vos loyers sur une année, vous créez un déficit foncier. Ce déficit se partage en deux blocs :
– la part liée aux intérêts d’emprunt, imputable uniquement sur les revenus fonciers des dix années suivantes
– la part liée aux autres charges (dont les travaux), imputable sur votre revenu global dans la limite de 10 700 € par an
Plafond de déduction atteignable lorsque les travaux permettent de sortir un logement des classes F ou G du DPE, sous condition de conservation de la location nue jusqu’au 31 décembre de la troisième année suivante.
Ces mécanismes s’appliquent aux non‑résidents comme aux résidents. La différence est que, même après prise en compte du déficit foncier, le taux minimum d’imposition de 20 %/30 % continue de jouer si votre taux moyen réel est inférieur, sauf si vous demandez expressément l’application de ce taux moyen mondial plus favorable.
Exemple chiffré comparatif
Pour visualiser l’enjeu, voici un tableau simplifié (hors prélèvements sociaux) pour un non‑résident qui perçoit 20 000 € de loyers, réalise 30 000 € de travaux éligibles au régime réel, et n’a pas d’intérêts d’emprunt, en supposant qu’il maîtrise son taux moyen mondial à 12 %.
| Situation | Régime micro-foncier | Régime réel avec travaux |
|---|---|---|
| Loyers bruts | 20 000 € | 20 000 € |
| Abattement forfaitaire / Charges | – 6 000 € (30 %) | – 30 000 € |
| Revenu foncier net | 14 000 € | – 10 000 € (déficit) |
| Imposition IR (taux mini 20 %) | env. 2 800 € (min) | 0 € (déficit) |
| Imposition IR si taux moyen 12 % | 1 680 € | déficit imputable global |
Dans le second cas, non seulement vous n’êtes pas imposé, mais vous pouvez imputer 10 000 € sur votre revenu global français, dans la limite du plafond annuel. Pour un expatrié, c’est particulièrement intéressant si vous conservez encore des revenus imposables en France (salaires, pensions, BIC…).
Aides à la rénovation : un expatrié peut-il toucher MaPrimeRénov’ et cie ?
La réponse est oui : un propriétaire non‑résident reste éligible à plusieurs aides publiques françaises, à condition de respecter certaines conditions de fonds (type de travaux, âge du logement, performance énergétique) et de forme (locatif, résidence principale de votre locataire, etc.).
MaPrimeRénov’ : accessible aux bailleurs résidant à l’étranger
MaPrimeRénov’ est devenue la pierre angulaire de l’aide publique à la rénovation énergétique. Elle est ouverte :
– aux propriétaires occupants
– aux propriétaires bailleurs
– aux syndicats de copropriété (via MaPrimeRénov’ Copropriété)
Et les textes prévoient explicitement que des propriétaires dont le domicile fiscal est à l’étranger peuvent en bénéficier pour un logement situé en France et loué, sous réserve de remplir les conditions.
Les grandes lignes :
– le logement doit avoir plus de 15 ans (sauf exceptions pour le remplacement d’une chaudière fioul/gaz, où 2 ans suffisent)
– il doit être occupé comme résidence principale au moins 8 mois par an
– le bailleur doit s’engager à le louer comme résidence principale pendant au moins 6 ans
– le locataire doit lui-même occuper le bien comme résidence principale
– les travaux doivent être réalisés par des entreprises RGE.
TVA réduite : un avantage immédiat sur la facture
Que vous soyez résident ou expatrié, si votre logement a plus de 2 ans et est affecté à l’habitation (principale ou secondaire, louée ou non), vous pouvez bénéficier de TVA réduites sur une grande partie des travaux de rénovation :
– 10 % pour les travaux d’amélioration, de transformation, d’aménagement et d’entretien (peinture, plomberie, électricité, menuiseries intérieures, carrelage, réfection de toiture hors isolation, etc.)
– 5,5 % pour les travaux de rénovation énergétique (isolation, remplacement de fenêtres, installation de pompe à chaleur, de chaudière à énergie renouvelable, ventilation performante, etc.)
La condition est double : l’immeuble doit être achevé depuis plus de 2 ans et les travaux doivent être fournis et posés par une entreprise. Si vous achetez vous‑même les matériaux en magasin, ils sont toujours facturés à 20 %, seule la main-d’œuvre peut bénéficier d’un taux réduit.
Depuis 2025, le certificat papier est remplacé par des mentions sur le devis et la facture attestant que le logement a plus de 2 ans et est à usage d’habitation. En 2026, l’administration a rappelé qu’en l’absence de ces mentions, le taux réduit ne s’applique pas.
Aides “énergie” complémentaires : CEE, éco‑PTZ, aides locales
Les Certificats d’économies d’énergie (CEE) complètent souvent MaPrimeRénov’. Ils permettent à tous les ménages, sans condition de résidence fiscale, de recevoir une prime versée par des fournisseurs d’énergie pour certains travaux standardisés (remplacement de chaudière polluante, isolation, etc.). Certaines offres “Coup de Pouce” sont accessibles à tous, avec un montant plus élevé pour les ménages modestes.
L’éco‑PTZ, quant à lui, permet de financer jusqu’à 50 000 € de travaux de rénovation énergétique à taux zéro, pour un logement de plus de 2 ans loué comme résidence principale. Rien n’interdit qu’un bailleur expatrié y recoure, dès lors que les autres conditions sont réunies (travaux éligibles, entreprise RGE, etc.).
Les aides locales (région, département, commune, intercommunalité) financent la rénovation via chèques énergie, subventions ou primes. Leurs critères (revenus, travaux) et procédures varient : dépôt du dossier avant devis, paiement direct à l’artisan. Consultez l’ANIL pour connaître les dispositifs près de chez vous.
Exemption temporaire de taxe foncière pour travaux d’économie d’énergie
Certaines collectivités ont activé un levier fiscal discret mais potentiellement intéressant : l’exonération partielle ou totale de taxe foncière sur les propriétés bâties pendant 3 ans pour les logements anciens ayant fait l’objet de travaux d’économie d’énergie, prévue à l’article 1383‑0 B du CGI.
Les principaux points :
– l’exonération, entre 50 % et 100 % de la part communale/intercommunale, résulte d’un vote de la collectivité
– elle concerne des logements achevés depuis plus de 10 ans au 1er janvier de la première année d’exonération
– elle suppose un montant minimal de travaux : plus de 10 000 € sur l’année précédant la première année d’exonération, ou plus de 15 000 € sur les trois années précédentes
– elle s’applique quel que soit l’usage du bien (loué, occupé ou vacant) et n’impose pas de condition d’occupation préalable.
Pour un expatrié qui investit massivement dans la rénovation énergétique d’un bien français, l’effet cumulé TVA réduite + aides + exonération de taxe foncière peut alléger sérieusement la facture globale.
Travaux, plus-value et IFI : penser aussi à la sortie
Quand on vit à l’étranger, on projette souvent un scénario de revente (pour racheter localement, ou se réinstaller ailleurs). Là encore, les travaux jouent sur deux tableaux : la plus‑value immobilière et l’IFI.
Plus-value immobilière : comment les travaux se traduisent
Sur une résidence secondaire ou un bien locatif, la plus‑value est calculée comme la différence entre le prix de vente et le prix d’acquisition, majoré de certains frais (frais d’achat, travaux) et diminué d’abattements pour durée de détention. Après 22 ans de détention, l’impôt sur le revenu est totalement exonéré ; après 30 ans, les prélèvements sociaux le sont aussi.
Pour les travaux, deux approches existent :
Pour majorer le prix d’acquisition, vous pouvez soit justifier les dépenses exactes de construction, reconstruction ou amélioration avec des factures détaillées et les ajouter au prix d’achat, soit, si vous détenez le bien depuis plus de cinq ans et sans reconstituer l’historique, appliquer un forfait de 15 % du prix d’achat, quelles que soient les dépenses réelles.
Attention cependant : pour un bien loué meublé au réel, les amortissements pratiqués viennent diminuer le prix d’acquisition pris en compte pour le calcul de la plus‑value, ce qui augmente d’autant l’impôt au moment de la vente. Ce point dépasse le seul cadre des non-résidents, mais il doit peser dans le choix entre nu et meublé.
Travaux et IFI : un effet indirect mais réel
Si votre patrimoine immobilier français net dépassé 1,3 million d’euros, vous êtes imposable à l’IFI en tant que non‑résident, uniquement sur ces biens situés en France.
Les travaux peuvent jouer à deux niveaux :
– à court terme, certaines dépenses ou dettes afférentes à des travaux (factures impayées au 1er janvier, emprunts pour financer des travaux d’amélioration, de réparation ou de reconstruction) sont déductibles de l’assiette IFI, sous réserve qu’elles existent et soient certaines à cette date
– à long terme, une rénovation lourde peut augmenter la valeur vénale du bien, donc gonfler la base IFI : l’effet est donc ambivalent.
En outre, certaines natures de biens (bois et forêts, biens agricoles loués à long terme, etc.) bénéficient d’exonérations partielles spécifiques qui peuvent entrer en ligne de compte pour des expatriés très patrimoniaux.
Copropriété et travaux vus de l’étranger : votes, contraintes et organisation
Un expatrié propriétaire en copropriété se heurte à une difficulté supplémentaire : il ne décide pas seul des travaux affectant les parties communes (toiture, façade, gaines, réseaux) ni de tout ce qui touche à l’aspect extérieur (fenêtres, volets, climatiseurs extérieurs, fermetures de balcon…).
Ce que vous pouvez faire seul dans votre lot
Dans les parties privatives, vous êtes en principe libre de réaliser tous les travaux qui :
– ne modifient pas la destination de l’immeuble
– ne portent pas atteinte aux droits des autres copropriétaires
– ne modifient pas l’aspect extérieur de l’immeuble
– ne touchent pas aux parties communes (y compris éléments structurels comme murs porteurs, gaines techniques, colonnes montantes, etc.)
Autrement dit, refaire entièrement une cuisine ou une salle de bains, abattre une cloison non porteuse, changer les revêtements de sol, repeindre, moderniser l’électricité à l’intérieur de votre lot… tout cela relève de votre seule décision. En pratique, il est toutefois raisonnable d’en informer le syndic, surtout si le chantier est important.
Ce qui nécessite un vote en assemblée générale
Dès que vos travaux affectent :
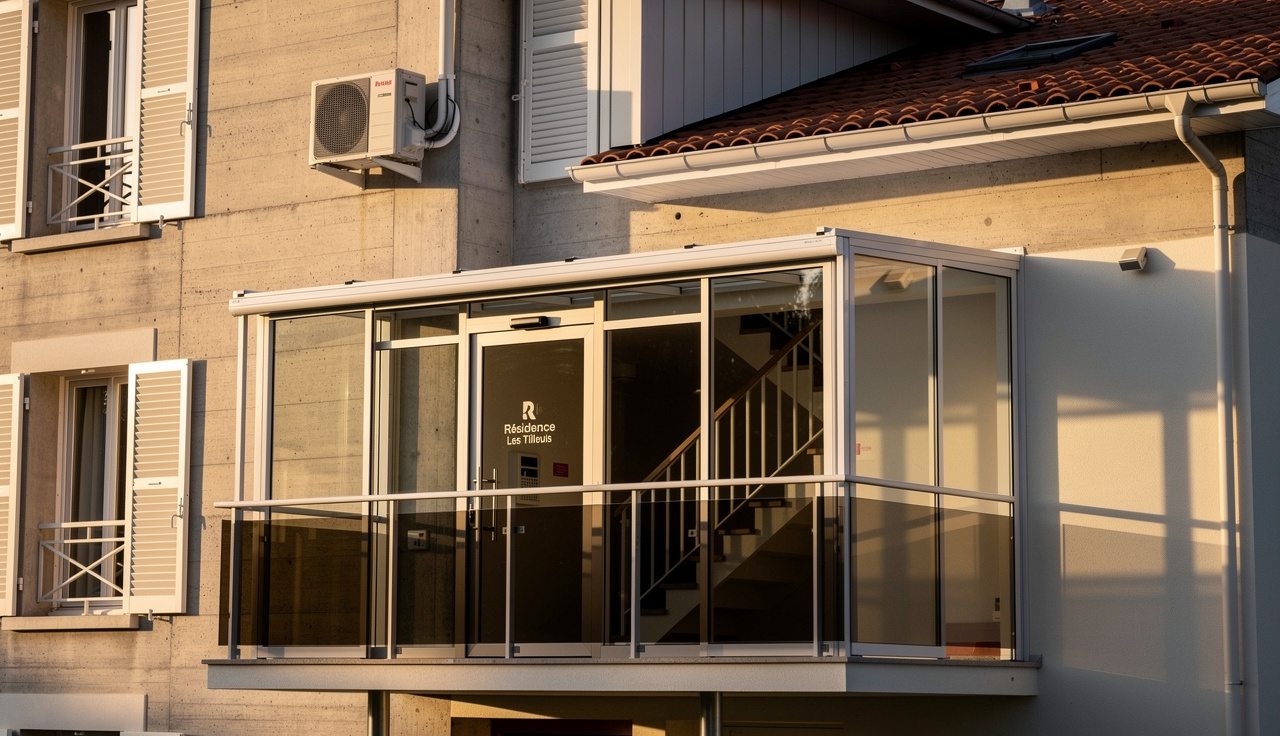
vous devez obtenir l’autorisation de l’assemblée générale des copropriétaires. Selon la nature du projet, la majorité requise varie, avec en toile de fond les articles 24, 25, 25‑1 et 26 de la loi de 1965.
En pratique :
Découvrez les différents seuils de vote selon la nature des travaux en copropriété.
Convient pour les travaux de conservation, d’entretien courant, d’accessibilité ou pour ratifier des travaux urgents.
Nécessaire pour les travaux d’amélioration : fenêtres ou volets modifiant l’extérieur, climatisation extérieure, économies d’énergie, interventions sur réseaux communs.
Exigée pour les transformations lourdes : surélévation, cession de parties communes, changement de destination, fermeture de grandes terrasses avec modification de façade.
Obligatoire pour modifier la répartition des charges ou changer la destination de l’immeuble lorsque celle-ci est très protectrice.
Un expatrié a tout intérêt à anticiper : préparer des devis détaillés, plans, études techniques (en cas de mur porteur par exemple), demander l’inscription d’une résolution à l’ordre du jour par lettre recommandée au syndic, et, le cas échéant, recourir au vote par correspondance, désormais généralisé.
Travaux collectifs d’économie d’énergie : une opportunité à saisir
Le gouvernement pousse fortement les grandes rénovations énergétiques de copropriété. À terme, la règle de vote pour ce type de travaux est appelée à être assouplie pour passer plus largement à la simple majorité, afin de faciliter le financement et la réalisation d’ITE, de changement de chaufferie, d’isolation des toitures-terrasses, etc.
Pour un expatrié, ces chantiers collectifs peuvent être une bénédiction : ils améliorent la qualité, la valeur et la performance énergétique du bien sans que vous ayez à gérer seul le pilotage du chantier. Ils peuvent aussi ouvrir à des aides spécifiques (MaPrimeRénov’ Copropriété, CEE collectifs, aides locales), dont le coût est réparti entre copropriétaires.
TVA, devis et exécution des travaux depuis l’étranger : quelques points de vigilance
Gérer un chantier à plusieurs milliers de kilomètres suppose une rigueur particulière dans les devis, la facturation et le choix des intervenants.
Bien encadrer les devis : un document contractuel, pas un simple prix
En France, dans le secteur du bâtiment, de nombreux travaux sont soumis à l’obligation de devis écrit, souvent dès le premier euro en matière de réparation, entretien ou rénovation de logement. Le devis doit comporter un ensemble de mentions obligatoires : coordonnées complètes de l’entreprise (nom, adresse, SIRET, éventuellement mention “EI”), coordonnées du client, description détaillée des prestations (quantités, unités, prix unitaires HT), montants HT et, le cas échéant, TVA et TTC, dates ou durée estimée des travaux, conditions de paiement, durée de validité, etc.
Depuis la réforme de 2025, pour bénéficier de la TVA réduite à 10 % ou 5,5 %, le devis et la facture doivent explicitement indiquer que le logement est achevé depuis plus de 2 ans et affecté à l’habitation. Sans cette mention, l’administration considère le taux réduit comme non applicable. Pour un expatrié, ce formalisme est indispensable en cas de litige, car il ne pourra pas facilement revenir sur place.
TVA et nature des travaux : tableau de synthèse
Pour bien visualiser les principaux cas de figure :
| Type de travaux / Bien (≥ 2 ans) | Taux de TVA habituel | Conditions principales |
|---|---|---|
| Isolation (murs, toiture, planchers) | 5,5 % | Travaux énergétiques, logement habitation ≥ 2 ans |
| Remplacement de fenêtres par du performant | 5,5 % | Performance et pose par pro, habitation ≥ 2 ans |
| Pompe à chaleur, chaudière ENR | 5,5 % | Équipement éligible, RGE recommandé, habitation ≥ 2 ans |
| Peinture, sols, faïence, plomberie standard | 10 % | Rénovation, amélioration, pas de création de surface |
| Réfection de toiture sans isolation | 10 % | Bâtiment habitation ≥ 2 ans |
| Extension (surface +10 %) ou surélévation | 20 % | Assimilé à du neuf |
| Locaux non habitation, matériaux seuls | 20 % | Taux normal |
Gardez en tête que seules les prestations facturées par des professionnels peuvent bénéficier des taux réduits. Les matériaux achetés en direct par le propriétaire, eux, quittent le magasin à 20 %, même si la main‑d’œuvre ultérieurement facturée par l’artisan est à taux réduit.
Organiser un chantier à distance : qui pilote quoi ?
L’expatriation ajoute une couche de complexité logistique : visites de chantier, réception des travaux, gestion des sinistres… Tout cela est difficile à assumer depuis l’autre bout du monde.
Mandataire, gestionnaire, AMO : déléguer sans perdre la main
Plusieurs solutions se combinent :
Trois profils essentiels pour garantir le bon déroulement de votre projet, de la coordination quotidienne à la gestion des aspects structurels et copropriété.
Agence de gestion locative, administrateur de biens, chasseur ou AMO travaux : il suit le calendrier, coordonne les artisans et fournit des comptes-rendus réguliers.
Indispensable pour les travaux importants (structures, surélévation, réaménagement lourd), il apporte son expertise locale et sa vision technique.
Une collaboration étroite est nécessaire pour tout ce qui concerne les parties communes, les autorisations d’assemblée générale et les assurances de la copropriété.
D’un point de vue fiscal, ces frais de gestion et honoraires sont déductibles de vos revenus fonciers si le bien est loué nu sous le régime réel.
Assurances et sinistres : ne pas négliger la dimension “travaux”
Les grandes rénovations, en particulier lorsqu’elles touchent au gros œuvre ou à la structure, nécessitent de vérifier scrupuleusement la couverture d’assurance :
– assurances décennales des entreprises
– responsabilité civile professionnelle
– et, pour certaines opérations, assurance dommages‑ouvrage souscrite par le maître d’ouvrage
Les primes liées à ces contrats peuvent, là encore, être comptabilisées comme charges déductibles si elles concernent un logement loué nu.
Conclusion : pour un expatrié, les travaux sont autant une opération patrimoniale qu’un levier fiscal
Faire des travaux dans un bien français pendant l’expatriation est bien plus qu’une mise à niveau esthétique. Selon que le bien est occupé en résidence secondaire, loué nu ou meublé, et selon que vous êtes ou non concerné par l’IFI, les mêmes factures peuvent n’avoir aucun effet fiscal… ou transformer radicalement votre imposition française pendant plusieurs années.
Les grands principes à retenir sont les suivants :
Pour un bien non loué, les travaux ne sont pas déductibles de l’impôt sur le revenu, mais vous pouvez bénéficier d’une TVA réduite, d’une éventuelle exonération de taxe foncière et d’un impact sur la plus-value. Si le bien est loué nu au réel, vous pouvez déduire la plupart des travaux (réparation, entretien, amélioration) et créer un déficit foncier imputable sur le revenu global, jusqu’à 10 700 € (ou 21 400 € pour certains chantiers énergétiques), même en tant que non-résident. Les aides comme MaPrimeRénov’, les CEE, l’éco-PTZ ou les aides locales sont accessibles aux bailleurs expatriés si le logement est loué comme résidence principale à un tiers. Attention aux contraintes de copropriété : de nombreux travaux exigent un vote en assemblée générale, parfois un permis ou une déclaration en mairie, d’où l’importance d’anticiper et d’utiliser le vote par correspondance. Enfin, le taux de TVA dépend de l’âge du bien, de sa destination et de la nature des travaux ; les mentions sur les devis et factures sont cruciales pour sécuriser les taux réduits.
En filigrane se dessine une idée simple : pour un expatrié, les travaux ne doivent jamais être pensés uniquement sous l’angle du chantier, mais comme un triptyque “usage du bien – fiscalité – organisation”. C’est la cohérence de ces trois dimensions qui fera, à terme, la différence entre un investissement subi et un patrimoine français maîtrisé, rentable et pérenne, y compris à distance.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.