Le silence est tombé dans le salon lorsque le mail de l’administration fiscale s’est affiché sur l’écran. Claire vit et travaille à l’étranger, Marc est resté à Paris avec les enfants et le patrimoine immobilier familial. Ils étaient convaincus d’avoir « organisé » les choses : chacun une adresse, chacun sa résidence fiscale. Le message parlait de “vérification de situation fiscale internationale” et de “risque de double imposition”. En quelques lignes, leur stratégie supposée optimale se transformait en source d’angoisse.
Ce scénario est fréquent chez les dirigeants, cadres internationaux et couples fortunés vivant entre deux pays. Un couple peut avoir deux résidences fiscales distinctes dans certaines situations, tandis que dans d’autres, le foyer reste rattaché à un seul pays malgré la distance. Il est essentiel de comprendre ces cas pour éviter les erreurs coûteuses en impôts, en temps et en sérénité.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Résidence fiscale, domicile fiscal, simple séjour : de quoi parle-t-on vraiment ?
Dans mon expérience, la première confusion vient du vocabulaire. Beaucoup de couples pensent qu’une adresse = une résidence fiscale. En réalité, ce n’est pas l’adresse qui commande, mais la façon dont chaque pays qualifie votre situation au regard de ses propres critères, puis, le cas échéant, ce que dit la convention fiscale entre ces pays.
La résidence fiscale au sens des conventions internationales est une notion voisine mais pas toujours identique. Chaque État commence par appliquer ses propres règles internes et peut qualifier la même personne de résidente. Lorsque deux pays se considèrent tous deux en droit de taxer « comme résident », la convention fiscale applicable prend le relais : elle ne crée pas un troisième statut, elle tranche un conflit en désignant un seul État de résidence au sens conventionnel, en appliquant successivement des critères comme le foyer permanent d’habitation, le centre des intérêts vitaux, le lieu de séjour habituel, puis, en dernier recours, la nationalité.
Un simple séjour permet de passer plusieurs semaines dans un pays, d’y posséder une résidence secondaire ou d’y travailler ponctuellement sans être considéré comme résident fiscal. L’erreur fréquente des couples vivant entre deux pays est de croire qu’ils peuvent choisir leur résidence selon l’adresse déclarée ou le temps passé ici ou là, alors que les administrations se basent sur les faits, les liens familiaux, professionnels, patrimoniaux et les conventions en vigueur à la date considérée.
Pourquoi vivre à deux pays n’implique pas automatiquement deux résidences fiscales
Revenons à Claire et Marc. Claire travaille à l’étranger, y passe plus de six mois par an, loue un appartement. Marc dirige une société en France, les enfants sont scolarisés à Paris, le patrimoine immobilier familial est situé en France. Spontanément, ils en ont déduit : « Claire est résidente là-bas, Marc en France, nous avons donc deux résidences fiscales différentes. » C’est précisément le type de raccourci qui déclenche des requalifications.
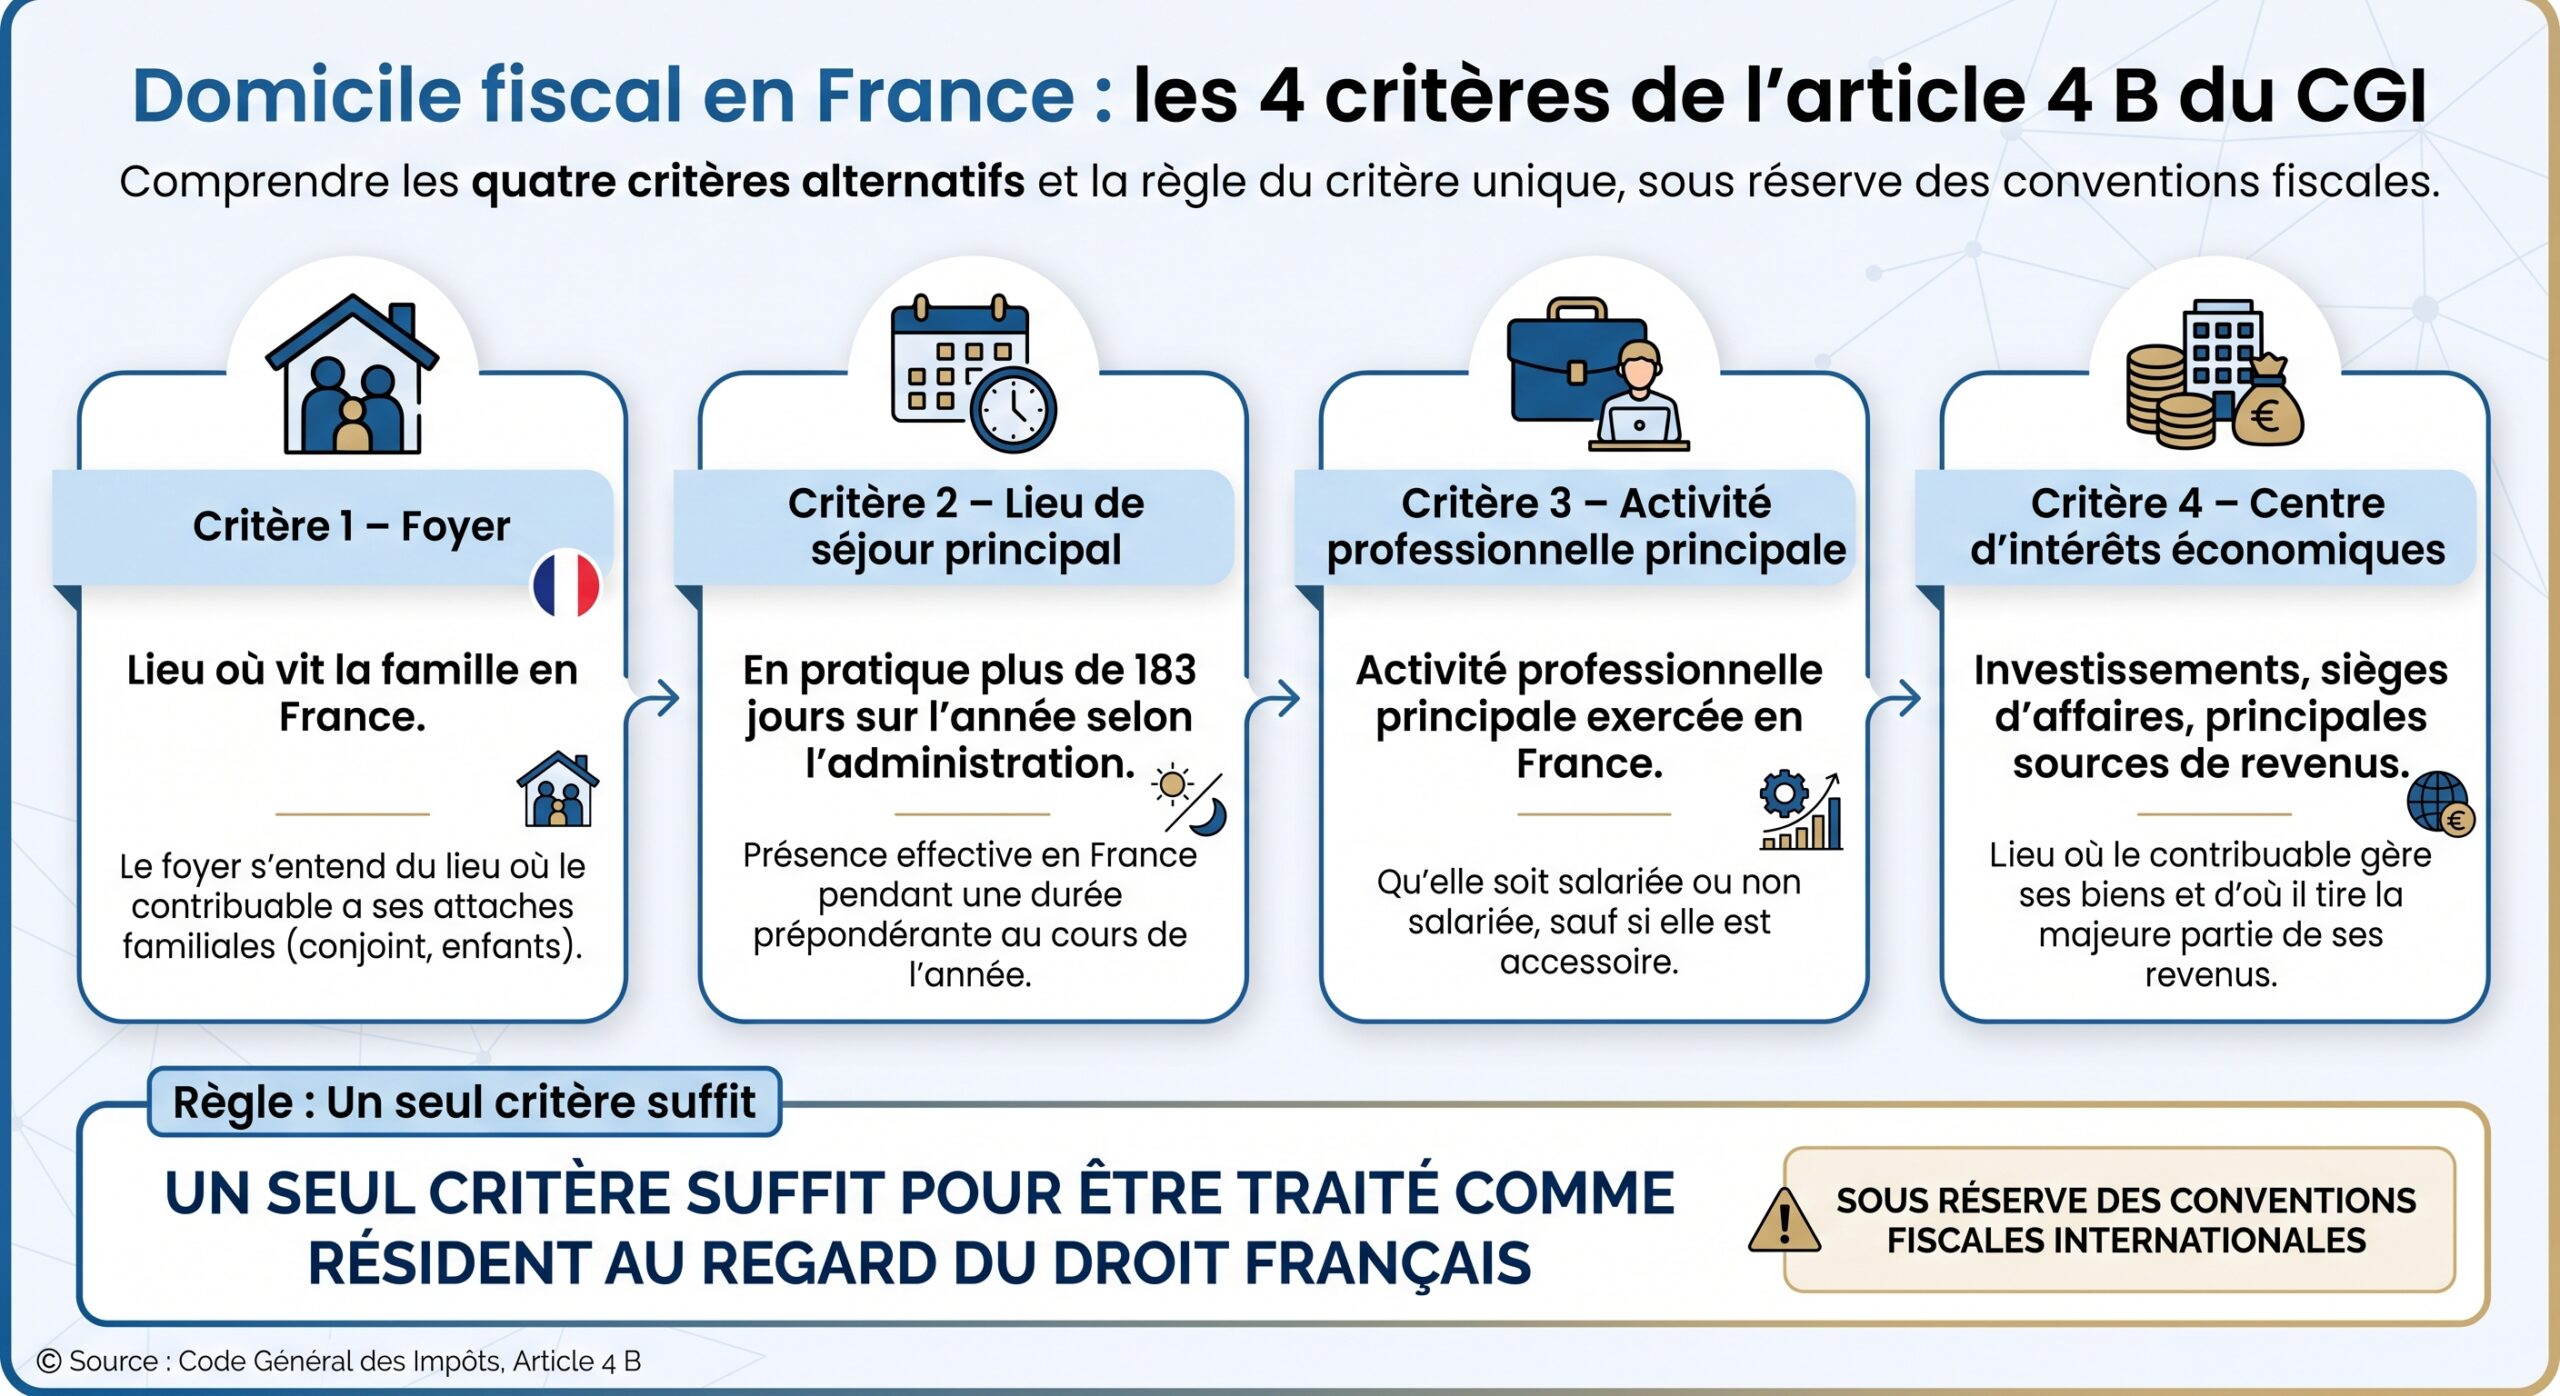
L’administration définit le foyer comme le lieu où les époux et enfants vivent normalement de façon permanente. L’absence prolongée d’un conjoint pour raisons professionnelles ne déplace pas le foyer à l’étranger tant que la famille vit habituellement en France et s’y rassemble. Dans un couple, il suffit qu’un seul conjoint ait son foyer, son principal lieu de séjour, y exerce son activité principale ou y ait le centre de ses intérêts économiques pour que sa domiciliation fiscale en France soit examinée.
Autrement dit, vivre physiquement dans deux pays ne suffit jamais, à lui seul, à créer deux résidences fiscales distinctes. On peut très bien avoir un conjoint qui dort la semaine à l’étranger, loue un appartement sur place, mais reste, aux yeux de l’État français, résident fiscal français parce que son foyer – au sens fiscal – est là où vivent l’autre conjoint et les enfants. À l’inverse, l’autre État pourra estimer, au vu du nombre de jours passés, de l’emploi occupé et des liens économiques, que cette personne est également résidente chez lui. C’est dans ce type de conflit que la convention fiscale prend la main pour départager les États et désigner un seul pays de résidence au sens du traité.
Le critère des 183 jours n’est qu’un indicateur de séjour principal et n’efface pas celui du foyer ou du centre des intérêts économiques. On peut séjourner plus de 183 jours hors de France tout en conservant un foyer et un centre d’intérêts économiques français suffisamment forts pour rester domicilié en France en droit interne. C’est ensuite la convention qui détermine, le cas échéant, la résidence au sens conventionnel.
Quand chaque conjoint peut-il avoir une résidence fiscale différente ?
La question qui vous intéresse est là : dans quelles conditions un couple peut-il effectivement se retrouver avec deux résidences fiscales distinctes, l’un considéré comme résident d’un pays, l’autre comme résident d’un autre, et imposés en conséquence ?
Les critères de résidence fiscale sont appréciés séparément pour chaque conjoint, ce que confirme la doctrine fiscale. Un membre du couple peut donc être résident fiscal français et l’autre non-résident : on parle alors de « couple mixte ». Cela se produit lorsque l’un des conjoints remplit au moins un des critères de l’article 4 B en France, tandis que l’autre ne les remplit plus, parce qu’il a déplacé à l’étranger à la fois son foyer, son lieu de séjour principal, son activité professionnelle principale et son centre d’intérêts économiques, et que l’État étranger le qualifie aussi comme résident.
Deuxième condition : les règles de vie du couple et leur régime matrimonial. Quand des époux sont mariés sous le régime de la séparation de biens, vivent durablement dans des pays distincts et disposent chacun de revenus propres, la jurisprudence a admis la possibilité d’impositions séparées, l’un comme résident, l’autre comme non-resident. L’administration émet alors deux avis d’imposition distincts. On a alors, fiscalement, deux résidences différentes, même si le mariage n’est pas dissous.
Même si chaque État qualifie un conjoint de résident selon son droit interne, la convention fiscale désigne un seul État de résidence au sens du traité pour chaque personne, en examinant successivement le logement permanent, le centre des intérêts vitaux, le lieu de séjour habituel puis la nationalité. Ainsi, une même personne ne peut pas être simultanément résidente des deux États au sens conventionnel. En revanche, au sein d’un même couple, le mari peut être résident conventionnel de l’État A et l’épouse de l’État B si leurs situations factuelles diffèrent.
En pratique, j’observe surtout deux grands scénarios de doubles résidences au sein d’un couple : celui du « couple mixte » où l’un reste rattaché à la France (avec imposition sur l’ensemble de ses revenus mondiaux, sous réserve des conventions) et l’autre est non-résident français (imposé en France uniquement sur ses revenus de source française, sous réserve des conventions) ; et celui, plus rare, où chacun est considéré résident de son pays d’installation au sens conventionnel, parce que les liens familiaux, patrimoniaux et professionnels ont été réellement séparés. Dans tous les cas, c’est l’analyse fine des faits et des textes applicables qui permet de sécuriser le schéma.
Quand les deux conjoints restent rattachés au même pays malgré la distance
À l’inverse, il existe de nombreuses situations où, même si vous vivez concrètement dans deux pays, le droit conduit à considérer que vous êtes tous les deux résidents du même État. C’est souvent là que les mauvaises surprises surgissent : double imposition, redressement, remise en cause d’un montage patrimonial pensé trop vite.
Premier cas typique : celui où le foyer familial et le centre de gravité du patrimoine restent concentrés dans un seul pays. Si, par exemple, le conjoint resté en France vit avec les enfants dans la résidence familiale, que l’essentiel des investissements, des sociétés détenues, des revenus de capitaux ou immobiliers est situé en France, il sera difficile de soutenir que le foyer et le centre d’intérêts économiques de l’autre conjoint ont véritablement migré, quand bien même celui-ci exercerait une activité professionnelle à l’étranger et y disposerait d’un logement.
En l’absence de traité fiscal entre deux pays, chacun applique son droit interne sans mécanisme d’arbitrage. Une même personne peut alors être considérée comme résidente de plein droit par les deux États selon leurs critères respectifs, et être taxée par chacun sur ses revenus mondiaux. Les conventions fiscales, lorsqu’elles existent, visent précisément à éviter cette double imposition juridique, mais elles ne couvrent pas toutes les situations, notamment certaines formes de double imposition dite économique.
Troisième cas : les couples mariés ou pacsés soumis en principe à l’imposition commune. En droit français, les époux et partenaires de PACS sont en principe soumis à une imposition commune dès lors qu’au moins l’un d’eux remplit les critères de domiciliation fiscale en France. Dans ce schéma, tout le revenu du conjoint résident et les revenus de source française de l’autre conjoint remontent dans une logique de foyer fiscal unique, sous réserve de la convention applicable. Le conjoint non-résident n’est pas ignoré : ses revenus de source étrangère ne sont pas intégrés à la base imposable française ni au calcul du taux effectif, mais sa présence est prise en compte pour le quotient familial.
La simple organisation matérielle de vies parallèles ne garantit pas deux résidences fiscales sécurisées. Si les liens familiaux, patrimoniaux et économiques restent fortement ancrés dans un même pays, les deux conjoints y sont souvent appréhendés selon une logique d’imposition commune ou coordonnée. Un audit précis du foyer, des flux de revenus et de la structuration du patrimoine est donc déterminant pour éviter les mauvaises interprétations.
Comparer les configurations possibles pour un couple vivant dans deux pays
Pour clarifier les conséquences concrètes, je propose souvent ce type de grille de lecture aux couples que j’accompagne. Elle n’est qu’indicative et doit toujours être confrontée aux conventions fiscales applicables et aux faits précis, mais elle permet de visualiser les grands enjeux.
| Configuration du couple | Résidence fiscale de chaque conjoint (au sens interne/conventionnel) | Revenus à déclarer en France | Risque typique mal géré |
|---|---|---|---|
| Les deux vivent et travaillent principalement en France, patrimoine centré en France | Les deux résidents français | Tous les revenus mondiaux des deux conjoints (sous réserve de crédit d’impôt en cas d’imposition à l’étranger selon les conventions) | Sous-déclaration de revenus étrangers, oubli de comptes à l’étranger |
| L’un reste en France avec les enfants et le patrimoine, l’autre travaille à l’étranger mais garde des liens forts en France | Très souvent, les deux considérés résidents français en droit interne, un seul État de résidence au sens conventionnel selon la convention | En principe, tous les revenus mondiaux du ou des résidents, avec traitement conventionnel des revenus de source étrangère | Croire que le conjoint expatrié est totalement sorti du champ français, risque de double imposition ou de redressement |
| « Couple mixte » : un résident fiscal français, l’autre non-résident reconnu comme tel | Un résident français, un non-résident (au sens interne et/ou conventionnel) | Résident : tous ses revenus mondiaux (sous réserve de convention). Non-résident : seulement revenus de source française imposables en France | Oublier que le non-résident reste imposable en France sur ses revenus de source française, ou mal articuler les déclarations dans les deux pays |
| Chaque conjoint a déplacé son foyer, son activité principale et son patrimoine dans un pays différent, et les conventions les reconnaissent chacun résident d’un pays distinct | Conjoint A résident pays A, conjoint B résident pays B | En France : uniquement les revenus de source française de celui ou ceux que le droit français considère encore comme imposables (non-résidents) | Surcroît d’optimisation mal calibrée, risques de conflit de résidence si les faits ne corroborent pas le schéma affiché |
Ce tableau ne remplace évidemment pas une étude personnalisée, mais il illustre une idée clé : ce n’est pas votre volonté qui crée la résidence fiscale, ce sont les faits et les règles, ensuite éventuellement arbitrées par les conventions.
Conséquences pratiques : déclarations, revenus, enfants, biens et risque de double imposition
Derrière la notion abstraite de résidence fiscale, ce sont des obligations très concrètes qui changent : ce que vous devez déclarer, où, comment vos revenus sont imposés et comment votre patrimoine est appréhendé. C’est là que je vois les erreurs les plus coûteuses chez les couples vivant entre deux pays.
Pour le conjoint considéré comme résident fiscal français, l’obligation est, en principe, une obligation illimitée : il doit déclarer en France l’ensemble de ses revenus, qu’ils soient de source française ou étrangère, sous réserve des dispositions des conventions fiscales. Ces dernières prévoient des mécanismes d’élimination de la double imposition, généralement sous forme de crédit d’impôt égal soit à l’impôt étranger, soit à l’impôt français correspondant aux revenus concernés, ou d’exonération avec progressivité via la règle du taux effectif. Mais le point de départ reste la déclaration exhaustive des revenus.
Le conjoint non-résident au regard de la France ne doit déclarer que ses revenus de source française, sous réserve de la convention avec son pays de résidence. Ces revenus sont imposés en France selon le barème progressif, avec un taux minimal spécifique pour les non-résidents, et peuvent, sous certaines conditions, opter pour un taux moyen calculé sur le revenu mondial du foyer si cela est plus favorable. Il reste également pris en compte pour le calcul du quotient familial lorsque les époux ne sont pas imposés séparément.
Les enfants et le foyer fiscal complètent ce tableau. En France, les enfants mineurs sont rattachés au foyer d’un seul parent, en principe celui avec lequel ils résident habituellement, ce qui conditionne le nombre de parts de quotient familial et la répartition des revenus à déclarer pour ces enfants. En cas de séparation effective, de garde alternée ou de couple mixte, il faut arbitrer finement le rattachement et vérifier l’articulation avec le droit de l’autre État et la convention, faute de quoi le risque est double : perte d’avantages fiscaux d’un côté, redressement de l’autre.
La résidence fiscale détermine l’assiette des impôts patrimoniaux ainsi que le traitement successoral et des donations. Un résident français est imposé sur son patrimoine mondial, tandis qu’un non-résident ne l’est que sur certains actifs français, sous réserve des conventions et régimes spécifiques. Les couples qui répartissent leur patrimoine entre deux pays sans vision globale risquent des redondances d’imposition ou des effets de bord lors d’une cession importante ou d’une transmission.
Enfin, sur le plan pratique, l’administration ne se contente pas de l’adresse mentionnée sur la déclaration. En cas de contrôle, elle reconstitue la réalité à partir de nombreux éléments : contrats de travail, relevés bancaires, baux, factures d’énergie, scolarisation des enfants, localisation des comptes et des investissements, calendrier de séjours. C’est pour cela que je recommande de conserver de manière structurée tous les documents de vie courante qui viennent corroborer le schéma que vous mettez en place, surtout lorsqu’un conjoint bascule vers un statut de non-résident.
Les erreurs que je vois le plus souvent et les points de vigilance pour votre couple
Après vingt ans à accompagner des couples internationaux, je retrouve les mêmes pièges, quels que soient les pays concernés. Le premier est de « choisir » une résidence fiscale sur la base d’une simple adresse ou du seuil des 183 jours, sans regarder le cœur de la vie du couple : où vivent réellement les enfants, où se situent les principaux biens, d’où provient la majorité des revenus, où se prend la décision économique. Tant que ces éléments restent majoritairement dans un pays, il est difficilement crédible de soutenir que la résidence a basculé ailleurs.
Des dirigeants déménagent à l’étranger et obtiennent un statut attractif dans le pays d’accueil, mais laissent conjoint et enfants dans la maison familiale en France, avec la majorité des actifs financiers et immobiliers dans l’Hexagone. Ils estiment que la situation est claire : « je suis résident là-bas, ma femme reste en France ». Or, pour l’administration française, le foyer et le centre des intérêts économiques demeurent français. Sans une analyse conventionnelle fine, le risque d’être considéré résident des deux États et de subir une double imposition, avant application des crédits d’impôt, est bien réel.
Troisième erreur fréquente : mal anticiper un départ ou un retour. La période de l’année de départ ou de retour est particulièrement sensible, avec des règles de déclaration spécifiques, des formulaires dédiés, et parfois des régimes transitoires comme certaines exonérations liées à l’expatriation à confirmer au moment de l’analyse. Ne pas déclarer correctement l’année charnière, ou ne pas informer les services compétents (et notamment le service des impôts des non-résidents lorsqu’il y a des revenus de source française), revient à laisser derrière soi une zone grise qui ressortira trois ou six ans plus tard au détour d’un contrôle.
Les couples avec enfants, biens immobiliers dans les deux pays, activités professionnelles internationales ou patrimoine significatif doivent être encore plus vigilants. À ces niveaux de revenus et de patrimoine, un mauvais calibrage de la résidence fiscale ne se solde pas par quelques centaines d’euros de redressement, mais par des montants qui peuvent fragiliser un projet de vie ou un schéma de transmission. Lorsque plusieurs conventions fiscales s’entrecroisent (par exemple pour un couple franco-américain ou franco-suisse), les questions de double imposition, de crédits d’impôt, de traitement des enveloppes d’investissement locales ou françaises deviennent encore plus techniques, et la frontière entre optimisation et insécurité se réduit.
La bonne nouvelle, et c’est ce que je constate au quotidien, c’est qu’une analyse rigoureuse de la résidence fiscale de chaque conjoint permet de reprendre la main. En partant des faits – foyer, séjours, activités, revenus, patrimoine – puis des règles internes de chaque pays, et enfin de la convention applicable, il est souvent possible de structurer une organisation familiale et patrimoniale cohérente, lisible pour les administrations, et adaptée à vos objectifs. La clé est de ne pas décider d’un déménagement, d’un investissement majeur, d’un changement de régime matrimonial ou d’un retour en France sans avoir, au préalable, passé votre résidence fiscale de couple au crible de ces critères.
Ce qu’il faut retenir avant de décider de vivre à deux pays avec deux résidences fiscales
Au fond, la question « un couple peut-il avoir deux résidences fiscales différentes ? » n’a pas de réponse simple par oui ou non. Dans certains cas, oui, chaque conjoint peut être considéré comme résident d’un pays différent, et il existe en droit français la notion de couple mixte, avec un conjoint résident et un conjoint non-résident imposé uniquement sur ses revenus de source française. Dans d’autres, malgré des adresses multiples et des vies très mobiles, le foyer, le lieu de vie principal des enfants, les biens essentiels et le centre des intérêts économiques rattachent le couple, ou au moins l’un de ses membres, à un seul pays pour l’essentiel de l’analyse.
Ce qui gouverne, ce sont les faits et les textes : les critères du foyer, du séjour principal, de l’activité professionnelle et du centre des intérêts économiques au niveau de chaque conjoint, les règles internes de chaque État concerné, puis, en cas de conflit, la convention fiscale qui vient trancher pour désigner un seul État de résidence au sens conventionnel, en analysant successivement logement permanent, centre des intérêts vitaux, lieu de séjour habituel et nationalité. On ne peut pas, conventionnellement, être résident de deux États à la fois, mais on peut, dans un couple, avoir deux résidences différentes si les situations sont réellement distinctes.
Avant de modifier votre organisation familiale, d’acheter un bien dans un autre pays, de lancer une expatriation d’un des conjoints ou de préparer un retour en France, posez-vous quelques questions simples mais structurantes : où se trouve aujourd’hui notre foyer au sens fiscal, où passons-nous réellement l’essentiel de notre temps, d’où viennent la majorité de nos revenus, où est localisé le cœur de notre patrimoine ? Et demandez-vous si la réponse que vous donneriez spontanément est alignée avec ce qu’un inspecteur des impôts conclurait en lisant vos relevés, vos contrats et les conventions fiscales.
Si vous pensez vivre déjà dans deux pays sans être certain de votre statut exact, vous êtes dans la zone de risque décrite. Il est temps de reprendre votre situation, conjoint par conjoint et pays par pays, avant qu’une question administrative ne transforme un choix de vie en stress fiscal évitable, comme pour Claire et Marc.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.