Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
Vous vous apprêtez à céder les titres ou un immeuble de votre société à un prix inférieur à sa valeur de marché. L’administration fiscale peut alors invoquer l’acte anormal de gestion et réintégrer l’écart dans votre résultat imposable. Pourtant, c’est elle qui porte la charge de la preuve. Cet article vous montre exactement ce qu’elle doit démontrer, comment renverser la présomption, et pourquoi l’illiquidité des titres peut changer l’issue.
La situation : une cession à prix minoré attire le contrôle
Prenons le cas type d’un dirigeant qui détient, à travers une holding, la totalité des titres d’une filiale dont l’actif principal est un bien immobilier. Il cède ces titres à un prix nettement inférieur à la valeur vénale du bien sous-jacent, par exemple pour transmettre la société à un proche ou à un associé. Quelques mois plus tard, l’administration lui notifie une proposition de rectification : elle estime que la cession a été réalisée à un prix minoré et réintègre l’écart dans le résultat imposable de la société cédante.
Ce scénario n’est pas théorique. Il est exactement celui de la jurisprudence de référence en la matière, rendue par le Conseil d’État le 21 décembre 2018 dans l’affaire Croë Suisse (n° 402006). Une société de droit suisse avait cédé la totalité des actions de sa filiale française, dont l’actif était principalement constitué d’un château à Antibes, à un résident fiscal russe. L’administration a remis en cause la valeur retenue, réintégré l’écart entre le prix de cession et la valeur vénale qu’elle avait déterminée, puis mis à la charge de la société des retenues à la source sur les sommes regardées comme distribuées.
Concrètement, imaginez une société dont l’actif immobilier vaut 2 millions d’euros en valeur vénale, et dont les titres sont cédés pour 1,4 million. L’écart de 600 000 euros est significatif : l’administration pourra retenir la valeur de 2 millions, réintégrer l’écart dans le résultat imposable, et regarder le cas échéant l’avantage comme une distribution au profit du cessionnaire. Ce cas de figure est purement illustratif, les montants variant selon chaque situation, mais la mécanique reste identique.
Ce qu’il faut retenir : céder un actif à un prix significativement inférieur à sa valeur vénale n’est pas, en soi, interdit. Mais c’est un signal fort. Il déclenche un contrôle, et il fait peser sur vous une présomption d’anormalité qu’il faudra renverser.
> Bon à savoir : la valeur vénale n’est pas le prix comptable. C’est le prix auquel l’actif pourrait être vendu sur le marché, dans des conditions normales de concurrence. C’est cette valeur, et non la valeur nette comptable, que l’administration retient pour apprécier si un prix de cession est minoré.
La charge de la preuve : un équilibre que le Conseil d’État a précisé
La notion d’acte anormal de gestion est une construction jurisprudentielle. Le Conseil d’État la définit de manière constante : constitue un acte anormal de gestion l’acte par lequel une entreprise décide de s’appauvrir à des fins étrangères à son intérêt. En pratique, cela signifie que votre société ne peut pas librement se priver d’un actif ou d’une ressource sans contrepartie, sauf à démontrer qu’elle y avait un intérêt.
La doctrine officielle reprend cette exigence : les frais et charges d’une entreprise ne sont déductibles que s’ils sont engagés dans l’intérêt de l’entreprise ou dans le cadre d’une gestion normale. C’est le principe que pose la documentation fiscale, et c’est lui qui fonde la requalification d’une cession à prix minoré.
Mais qui doit prouver quoi ? C’est précisément la question que tranche l’arrêt Croë Suisse, et sa réponse est plus nuancée qu’on ne le croit souvent. Le Conseil d’État pose la règle suivante : l’administration, qui n’a pas à se prononcer sur l’opportunité des choix de gestion opérés par une entreprise, doit être regardée comme apportant la preuve du caractère anormal de la cession dès lors qu’elle soutient que celle-ci a été réalisée à un prix significativement inférieur à la valeur vénale qu’elle a retenue et que le contribuable n’apporte aucun élément de nature à remettre en cause cette évaluation.
Autrement dit, il existe un renversement de la charge de la preuve en deux temps. L’administration doit d’abord établir l’écart significatif entre le prix pratiqué et la valeur vénale. Si elle y parvient, et si vous ne contestez pas sérieusement son évaluation, l’anormalité est alors présumée. C’est ensuite à vous de démontrer que l’appauvrissement était justifié.
| Élément à établir | Qui en porte la charge |
|---|---|
| Le prix significativement inférieur à la valeur vénale | L’administration (elle doit retenir une valeur vénale et l’étayer) |
| L’absence de contestation crédible de cette évaluation | L’administration constate votre carence |
| Le caractère anormal de la cession | Présumé, une fois l’écart établi |
| L’intérêt de l’entreprise (nécessité ou contrepartie) | Vous, le contribuable |
Comment renverser la présomption : deux portes de sortie
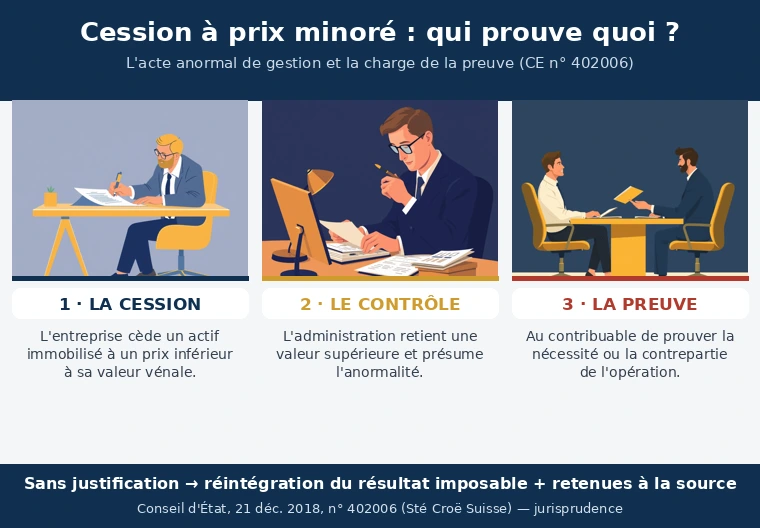
La présomption n’est pas irréfragable. Le Conseil d’État ouvre deux voies, alternatives l’une à l’autre, pour justifier qu’un appauvrissement apparent a bien été décidé dans l’intérêt de l’entreprise.
La première est la nécessité. Vous pouvez démontrer que votre société se trouvait dans l’obligation de céder à ce prix : une contrainte de trésorerie, une échéance, une absence d’acheteur à un meilleur prix, une situation dans laquelle conserver l’actif était plus coûteux que le céder. La clé est de documenter cette contrainte par des éléments concrets : courriers de banque, comptes rendus d’assemblée, notes internes datées, mandats de recherche d’acquéreur.
La seconde est la contrepartie. Vous pouvez démontrer que l’entreprise a tiré de la cession un avantage réel, même non chiffrable immédiatement : la fidélisation d’un dirigeant, l’entrée d’un partenaire stratégique, la sécurisation d’un contrat, la résolution d’un conflit d’associés. La contrepartie doit être réelle et rattachable à l’opération, pas une simple affirmation rétrospective.
| Voie de justification | Ce qu’il faut démontrer | Exemples de preuves |
|---|---|---|
| La nécessité | L’entreprise n’avait pas d’autre choix raisonnable | Contrainte de trésorerie documentée, absence d’offre supérieure, urgence avérée |
| La contrepartie | L’entreprise a obtenu un avantage réel | Convention signée, entrée d’un partenaire, engagement réciproque daté |
L’illiquidité des titres : un paramètre que la valeur vénale doit intégrer
Le second apport de l’arrêt Croë Suisse porte sur l’évaluation elle-même. La cour d’appel avait confirmé l’évaluation de l’administration en refusant de tenir compte de l’illiquidité des titres cédés, au seul motif que la cession avait porté sur la totalité des titres de la société. Le Conseil d’État a censuré ce raisonnement.
En pratique, cela signifie que la valeur vénale d’une participation non cotée ne se confond pas avec la valeur mathématique de l’actif sous-jacent. Une participation que l’on ne peut pas revendre immédiatement sur un marché liquide vaut moins qu’un actif immédiatement cessible. Cette décote de liquidité, ou décote d’illiquidité, doit être intégrée à l’évaluation, même lorsque la totalité des titres est cédée.
La conséquence est double. D’un côté, elle protège le contribuable : une participation illiquide peut légitimement être valorisée en deçà de la valeur de l’actif sous-jacent, ce qui réduit l’écart susceptible de fonder une requalification. De l’autre, elle oblige à justifier la décote par une méthode : l’illiquidité ne se décrète pas, elle se démontre par la durée de détention attendue, l’absence de marché, les restrictions statutaires ou les pactes d’associés.
> Bon à savoir : la décote de liquidité n’est pas un abattement forfaitaire. Elle dépend de la situation réelle des titres : présence ou absence de pacte, existence d’un marché, horizon de revente. Une participation minoritaire assortie de restrictions statutaires sera plus décotée qu’une participation majoritaire librement cessible.
Les limites du raisonnement : ce que l’arrêt ne tranche pas
La présomption d’anormalité ne se renverse pas après coup.
Une cession à prix minoré sans trace de la nécessité ni de la contrepartie expose à une réintégration du résultat et à des retenues.
Il faut rester prudent sur la portée exacte de cette jurisprudence. L’arrêt Croë Suisse est une décision de principe, rendue en chambres réunies et publiée au recueil Lebon. Mais sa solution comporte deux limites à connaître.
La première est procédurale : le Conseil d’État a cassé l’arrêt d’appel avec renvoi. Il a posé la règle de preuve et censuré la cour pour n’avoir pas tenu compte de l’illiquidité, mais il n’a pas tranché lui-même le fond, c’est-à-dire le montant exact de la valeur vénale à retenir et la conséquence fiscale finale. Le dossier a été renvoyé devant une autre cour pour être rejugé sur ces points.
La seconde limite tient à la nature de la présomption. La charge de la preuve pèse sur l’administration à l’origine, mais elle bascule vers vous dès lors que l’écart de prix est significatif et non contesté. Ce n’est donc pas une protection absolue : c’est une répartition de la charge probatoire qui dépend de la qualité de votre contestation. Une cession à prix minoré sans aucun élément de justification expose pleinement à la requalification.
Il faut enfin distinguer l’acte anormal de gestion de l’abus de droit. L’acte anormal de gestion suppose un appauvrissement de l’entreprise sans contrepartie, et se règle par la réintégration de l’écart dans le résultat. L’abus de droit suppose, lui, un montage recherchant exclusivement un avantage fiscal, et se règle par une procédure propre. Les deux notions se recoupent parfois, mais leurs régimes de preuve et de sanction ne sont pas les mêmes.
Les preuves à réunir avant de signer
La leçon pratique de cette jurisprudence est simple : l’issue d’un contrôle se joue avant la signature, dans la qualité des éléments que vous aurez conservés. Si vous envisagez une cession à un prix inférieur à la valeur de marché, réunissez dès maintenant les pièces qui permettront de renverser la présomption le moment venu.
Voici la liste des éléments à préparer :
1. Une évaluation écrite de la valeur vénale, réalisée selon une méthode explicite, intégrant la décote de liquidité des titres si elle est justifiée.
2. La trace de la nécessité, si vous invoquez cette voie : courriers de banque, échéances, comptes rendus d’assemblée, mandats de recherche d’acquéreur attestant que le prix retenu était le meilleur accessible.
3. La convention formalisant la contrepartie, si vous invoquez cette voie : engagement réciproque, entrée d’un partenaire, clause de sécurisation, datée et signée.
4. La comparaison avec d’autres transactions, si elle existe, pour montrer que le prix retenu correspond à une pratique de marché dans un contexte comparable.
5. La chronologie des décisions, pour établir que le choix de céder à ce prix a été mûrement réfléchi et motivé par l’intérêt de l’entreprise, non par une volonté d’appauvrissement.
> Attention : ces éléments doivent exister à la date de la cession, ou au plus tard au moment de la décision. Une justification reconstituée après la proposition de rectification n’a qu’une valeur probante très limitée, et peut même fragiliser votre position en donnant l’impression d’une explication de circonstance.
Les trois questions à se poser avant toute cession à prix minoré
Pour savoir si votre opération est exposée, posez-vous trois questions, dans cet ordre.
Première question : le prix est-il significativement inférieur à la valeur vénale ? Si l’écart est minime, ou si la valeur vénale que vous retenez est étayée par une méthode sérieuse intégrant l’illiquidité, le risque de requalification est faible. Si l’écart est marqué et sans explication, le signal est fort.
Deuxième question : l’appauvrissement a-t-il été décidé dans l’intérêt de l’entreprise ? Cherchez la nécessité ou la contrepartie. Si aucune des deux n’existe et ne peut être documentée, la présomption d’anormalité sera difficile à renverser.
Troisième question : les titres cédés sont-ils liquides ? Une participation illiquidée, assortie de restrictions ou détenue à long terme, justifie une décote qui réduit mécaniquement l’écart reproché. Une participation librement cessible sur un marché actif ne la justifie pas.
Ces trois questions forment le filtre de décision. Si vous répondez non à la deuxième question, et que l’écart de la première est significatif, ne signez pas sans avoir structuré l’opération autrement, ou sans avoir réuni les preuves de la troisième.
Pour aller plus loin
Une cession d’actif s’inscrit presque toujours dans une opération plus large. Ces lectures vous aident à replacer la question dans son contexte patrimonial :
Sources
- Conseil d’État, 21 décembre 2018, n° 402006, Sté Croë Suisse : décision de principe : charge de la preuve de l’acte anormal de gestion en cas de cession à prix minoré, et prise en compte de l’illiquidité des titres dans la valeur vénale.
- BOFiP BOI-BIC-CHG-10-10-10 : Frais et charges engagés dans l’intérêt de l’entreprise ou dans le cadre d’une gestion normale : doctrine officielle sur la condition d’intérêt de l’entreprise et la notion d’acte anormal de gestion.
L’écart entre le prix et la valeur vénale est le point de départ de tout redressement.
Sans évaluation écrite intégrant l’illiquidité des titres, vous laissez l’administration fixer seule la valeur vénale.