L’immobilier américain attire depuis longtemps les investisseurs du monde entier. En 2027, le marché entre dans une nouvelle phase : prix globalement stabilisés, loyers en hausse modérée, financement plus accessible aux étrangers, mais cadre fiscal et réglementaire nettement plus complexe qu’il y a quelques années. Pour un investisseur francophone, investir intelligemment nécessite donc bien plus que de choisir une maison sur internet et d’envoyer un virement.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Comprendre le marché immobilier américain en 2027
Le marché immobilier des États-Unis est le plus grand et le plus liquide au monde. Il se caractérise par une grande diversité de situations locales et une transparence élevée des données (prix, loyers, stocks, tendances). En 2027, il affiche un profil paradoxal : stabilité apparente au niveau national, mais fortes disparités géographiques et sectorielles.
Une croissance des prix modérée, voire nulle au niveau national
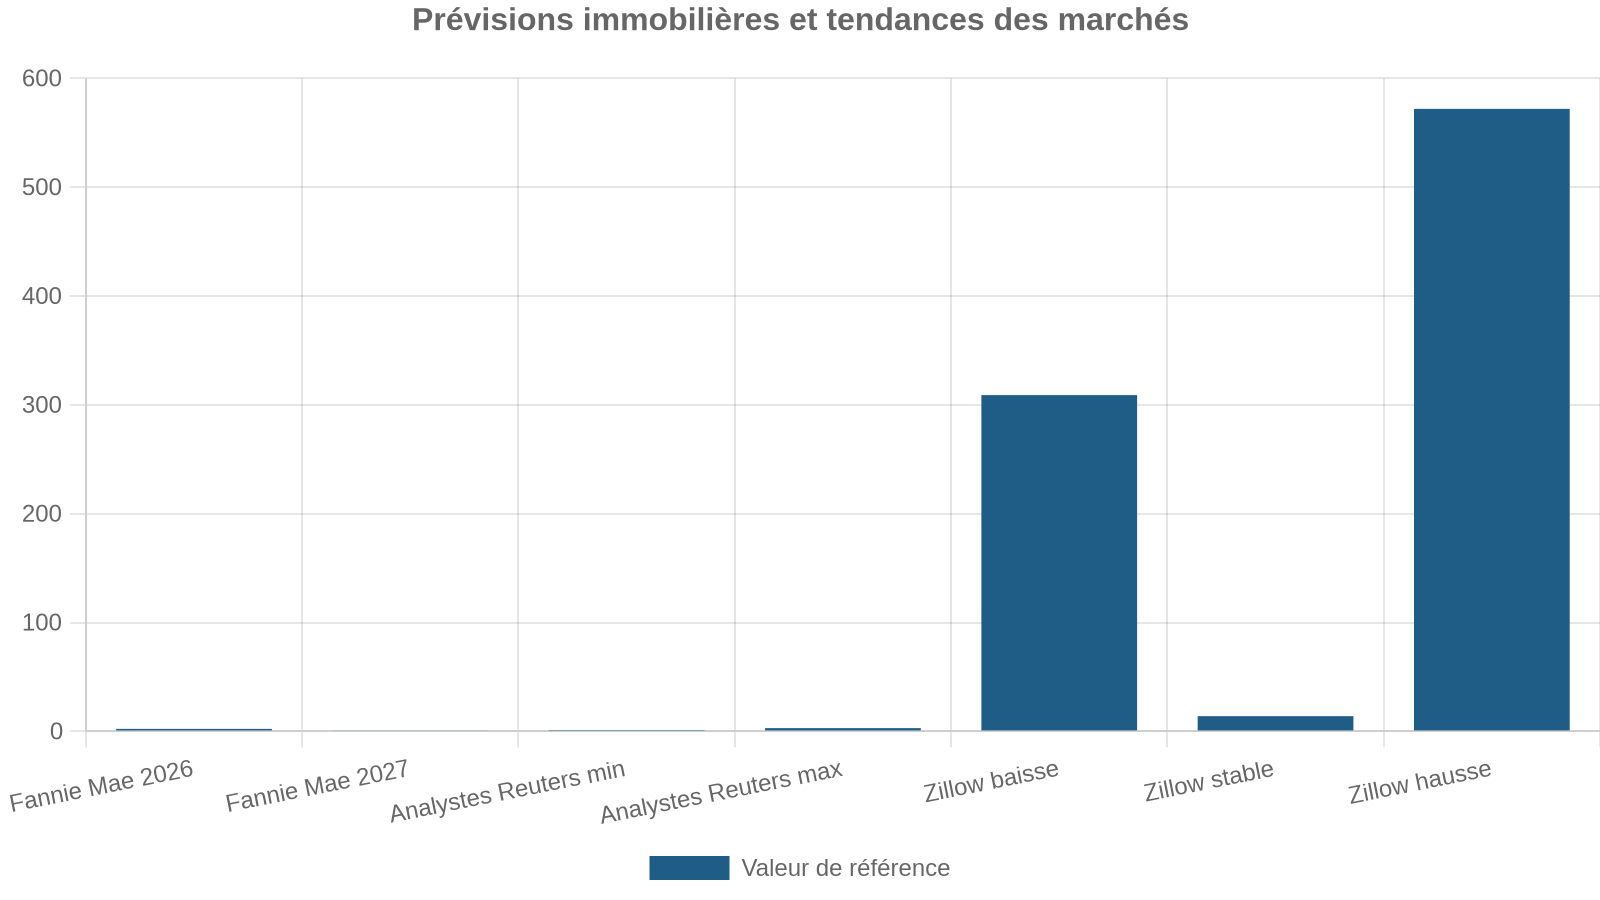
Les grands instituts convergent vers l’idée d’une progression très limitée des prix au niveau agrégé. Zillow anticipe ainsi une croissance nationale quasi nulle entre mars 2026 et mars 2027, après avoir déjà révisé à la baisse ses prévisions antérieures (0,5 % attendu auparavant). D’autres, comme Fannie Mae ou les panels d’experts sondés par Reuters, restent sur des chiffres faibles, de l’ordre de 1 à 3 % selon les années et les hypothèses.
Plusieurs éléments se recoupent :
L’idée centrale : l’ère des flambées à deux chiffres, comme en 2020–2021, est derrière nous. Le marché entre dans une phase où les rendements seront surtout tirés par les loyers (cash flow) plutôt que par des “coups” de plus-value rapide.
Des taux hypothécaires durablement élevés
La grande contrainte du moment, c’est le coût de l’argent. Les prévisions de Fannie Mae, du Mortgage Bankers Association ou encore de Reuters convergent autour d’une stabilisation des taux fixes 30 ans entre 6 et 7 % pour les prochaines années :
– Fannie Mae table sur un taux moyen autour de 6,5 % en 2026 et 6,7 % en 2027.
– Des sondages Reuters situent la moyenne vers 6,4 % pour 2026 et 2027.
– Le MBA projette même des taux autour de 6,1 % jusqu’en 2028, sans retour rapide vers les 3 % de l’ère post-Covid.
Avec la hausse des taux, de nombreuses opérations qui étaient rentables à 3 % ne génèrent plus de cash flow positif à 6,5–7 %. La sélection des marchés et des biens devient donc cruciale pour un investissement locatif.
Stock de logements : légère détente, mais pénurie structurelle
Sur l’offre, deux réalités coexistent. D’un côté, les données Realtor.com montrent une remontée des annonces actives : +10 % sur un an en janvier 2026, prolongeant une série de 27 mois de hausse des stocks. Cela donne davantage de pouvoir de négociation aux acheteurs dans certaines villes et fait pression sur les vendeurs trop gourmands.
De l’autre, à long terme, les États-Unis restent en déficit massif de logements. Un panel Reuters estime qu’il manque environ 2,5 millions de logements pour combler le besoin actuel, certains experts parlant même de 4,7 millions à 10 millions d’unités. Le pays a sous-construit pendant plus de 15 ans, et les coûts de construction (matières premières, main-d’œuvre, énergie, droits de douane) restreignent la capacité des promoteurs à accélérer brutalement.
L’offre progresse lentement, et les économistes anticipent un environnement de pénurie relative durable qui maintient les loyers sous tension dans de nombreuses zones, même lorsque les prix de vente stagnent.
Un nouveau cycle immobilier dominé par le revenu locatif
Les analyses macroéconomiques pointent l’entrée dans un nouveau cycle immobilier, où les rendements seront davantage portés par la croissance des loyers et la gestion opérationnelle que par la compression des rendements (baisse des cap rates).
Plusieurs éléments vont dans ce sens :
– Les loyers devraient croître en moyenne de plus de 3 % par an entre 2026 et 2030 sur la plupart des marchés, selon les projections.
– Les taux de vacance locative, après un pic autour de 7,1 % début 2025, sont appelés à reculer avec le ralentissement des mises en chantier.
– Les cap rates immobiliers, notamment dans le résidentiel collectif, ont déjà remonté de 120 points de base par rapport à 2021–2022, offrant des rendements d’entrée plus attractifs.
En clair, 2027 est moins un moment pour spéculer sur une flambée des prix qu’une fenêtre pour verrouiller un revenu locatif solide, dans des marchés où l’offre de location reste inférieure à la demande.
Où investir : lecture fine des marchés américains
Parler du “marché immobilier américain” n’a guère de sens sans zoomer sur les régions. Les dynamiques d’Austin ou de San Francisco n’ont rien à voir avec celles de Cleveland ou d’Indianapolis. Pour un investisseur étranger, en 2027, le vrai enjeu est d’identifier des villes où le couple prix/loyer reste favorable malgré des taux élevés.
Sun Belt : des stars en phase de digestion
Les grandes vedettes de la période 2020–2023 – Austin, Tampa, Las Vegas et plus largement la Sun Belt – ont largement profité de la migration interne, de la tech et du télétravail. Les prix y ont bondi, attirant les investisseurs du monde entier.
En 2027, ces marchés se normalisent :
Pour un investisseur étranger, cela ne signifie pas que la Sun Belt est à fuir, mais qu’il faut accepter une logique plus spéculative sur le long terme ou cibler des sous-marchés précis offrant encore un bon rendement brut. Dans l’immédiat, le rapport loyer/prix est souvent moins compétitif que dans le Midwest ou le Nord-Est.
Midwest et Nord-Est : le retour en grâce des marchés de rendement
Là où la Sun Belt digère son boom, certains marchés du Midwest et du Nord-Est offrent aujourd’hui des ratios loyer/prix parmi les plus attractifs du pays, tout en restant relativement résilients sur les prix.
Quelques exemples marquants issus des données 2026 :
| Ville | Valeur médiane logement | Variation annuelle prix | Loyer médian mensuel |
|---|---|---|---|
| Buffalo (NY) | 249 040 $ | +3,1 % | ≈ 1 550 $ |
| Indianapolis (IN) | 233 826 $ | -0,5 % | 1 411 $ |
| Cleveland (OH) | 120 549 $ | -2,3 % | 1 240 $ |
| Grand Rapids (MI) | 268 540 $ | +1,7 % | 1 600 $ |
Ces villes partagent plusieurs caractéristiques :
– Des prix d’acquisition encore accessibles (souvent entre 120 000 et 280 000 dollars pour une maison individuelle).
– Des loyers qui, rapportés au prix, donnent des rendements bruts élevés.
– Une demande locative solide, portée par des marchés de l’emploi diversifiés (industrie, santé, logistique, services).
Indianapolis a été classé comme marché le plus « favorable aux acheteurs » en 2026, combinant capacité de cash flow et potentiel d’appréciation.
Zillow
Focus Indianapolis : un cas d’école pour l’investisseur étranger
Indianapolis incarne particulièrement bien le profil de marché intéressant pour un investisseur international en 2027 :
– Prix médians autour de 230 000 $ pour une maison individuelle.
– Loyer médian proche de 1 400 $ par mois.
– Rendements bruts estimés entre 8 et 9 % selon les quartiers.
– Classement en tête des marchés “pro-acquéreurs” selon Zillow en 2026, avec un stock de biens en hausse et une concurrence d’acheteurs relativement modérée.
Dans un environnement de taux à 6,5–7 %, ce type de marché permet encore de stabiliser des opérations à cash flow positif, là où nombre de métropoles côtières passent dans le rouge une fois la dette et les impôts pris en compte.
Détroit, Dallas-Fort Worth, Raleigh-Durham, Charlotte : les pôles de croissance surveillés
Plusieurs rapports pointent également des métropoles intermédiaires comme très prometteuses pour 2027 et au-delà :
Un aperçu des marchés régionaux offrant un bon compromis entre plus-value potentielle et revenus locatifs, portés par l’emploi et la démographie.
Selon les classements régionaux, Détroit reste la première perspective immobilière du Midwest et la seule ville de cette région dans le top 20 national. Après des années de restructuration, la ville combine encore prix bas et perspectives de redéveloppement.
Ces marchés sont identifiés comme offrant un bon compromis entre plus-value potentielle et revenu locatif, soutenus par une forte création d’emplois et une démographie dynamique.
Ces zones sont régulièrement citées comme les plus susceptibles de générer des hausses de valeur tout en offrant de bons revenus locatifs.
Dans ces métropoles, l’enjeu pour l’investisseur étranger est de cibler des sous-marchés où le ratio loyer/prix reste correct, et où les fondamentaux économiques (emploi, infrastructures, attractivité) soutiennent la demande locative.
Yields : à quoi s’attendre selon le type de marché ?
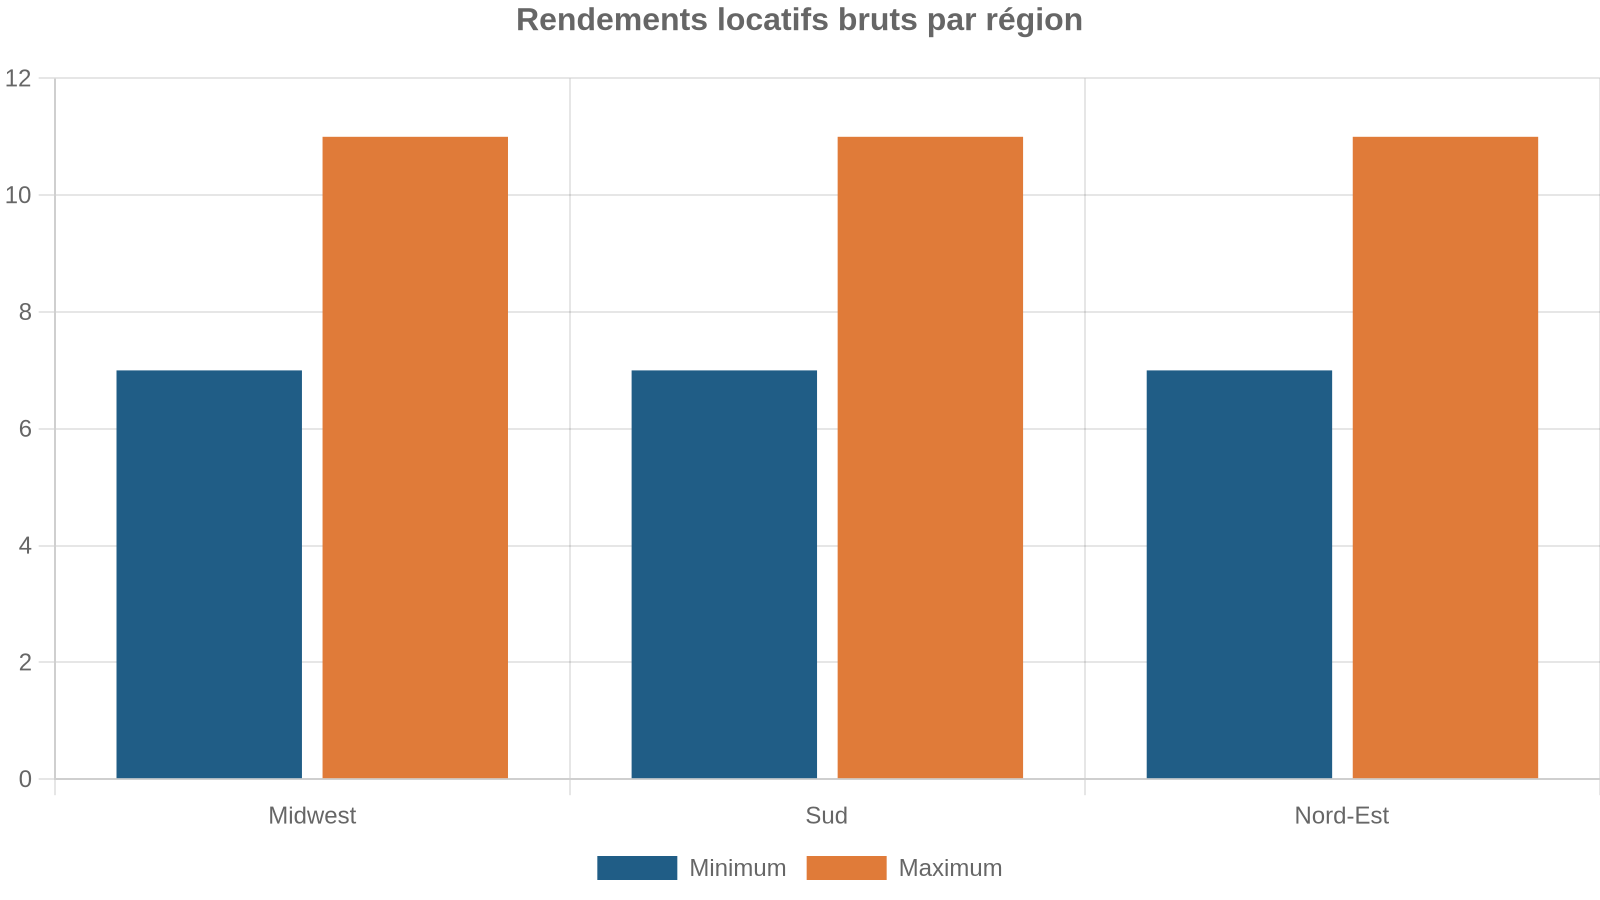
Les études de marché montrent des rendements bruts très variables selon les régions :
| Type de marché | Rendement brut typique | Commentaire |
|---|---|---|
| Côtes chères (NYC, San Francisco) | 2–3 % | Marchés de plus-value, cash flow souvent négatif |
| Grandes métropoles Sun Belt tendues | 5–7 % | Bon compromis, mais attention à la vacance |
| Midwest / villes secondaires Sud | 7–11 % | Marchés de rendement, cash flow attractif |
| Meilleurs cas (Cleveland, Indianapolis) | 8–11,6 % | Top national en ratio loyer/prix |
Un rendement brut de 5–7 % est considéré comme “correct” dans la plupart des marchés américains. Au-delà de 7 %, on bascule dans des zones de forte génération de cash flow, à condition que la vacance, les impôts fonciers et les coûts de gestion restent maîtrisés.
Pour un investisseur étranger soumis à des taux de 6,5–7 %, viser des marchés qui offrent 7–10 % de rendement brut est souvent la seule manière d’obtenir un cash flow net encore confortable après financement.
Ce que peut vraiment rapporter une opération : cash flow, plus-value et change
Les promesses commerciales autour de l’immobilier américain avancent fréquemment des chiffres du type “6 à 10 % de cash flow net” et “3 à 8 % d’appréciation annuelle”. Ces niveaux sont réalistes dans certains marchés ciblés, mais à condition d’analyser finement tous les paramètres.
Rendement brut, rendement net, cash-on-cash : bien distinguer les notions
Le rendement brut se calcule simplement : loyer annuel divisé par prix d’achat.
Exemple : un loyer de 2 000 $ par mois, soit 24 000 $ par an, pour un bien acheté 300 000 $, donne un rendement brut de 8 % (24 000 / 300 000).
Le rendement net, lui, déduit l’ensemble des charges d’exploitation (hors remboursement du prêt) : impôts fonciers, assurances, frais de gestion, entretien, vacance, éventuellement charges de copropriété.
Le rendement net est en moyenne inférieur de 1 à 2 points au rendement brut, ce qui signifie qu’un marché à 8 % brut se traduit souvent par 5–7 % net avant financement.
Le cash-on-cash enfin mesure le rendement sur les fonds propres, en intégrant la dette (capital + intérêts). C’est ce chiffre qui intéresse vraiment l’investisseur. Dans de bons marchés intermédiaires, avec un financement adapté, atteindre 8–12 % de cash-on-cash annuel reste envisageable en 2027, même avec des taux autour de 7 %, à condition de :
– Acheter sous ou au prix du marché, mais pas au-dessus.
– Éviter les taxes foncières confiscatoires.
– Limiter les frais de gestion.
– Viser des quartiers avec peu de vacance.
L’effet du taux de change : un avantage pour les devises fortes
Entre 2025 et 2026, le dollar s’est affaibli face à plusieurs grandes devises (euro, livre sterling, dollar de Singapour, dirham des Émirats…). Pour un investisseur payant en EUR, GBP, SGD ou AED, un bien américain coûte donc, en monnaie locale, moins cher qu’il y a 12 à 18 mois.
Cet avantage de change joue à l’achat, mais il ne faut pas oublier la symétrie : lors de la revente ou du rapatriement des loyers, l’évolution du change peut aussi rogner le rendement, voire l’améliorer. D’où l’intérêt d’un véritable “plan de change” :
– Convertir les fonds en plusieurs fois plutôt qu’en une seule opération.
– Fixer un taux maximum acceptable pour déclencher les conversions.
– Prévoir une marge de trésorerie pour absorber un mouvement défavorable.
– Travailler avec un prestataire de change régulé et coordonner les délais de virement avec le notaire ou la compagnie d’escrow.
Peut-on acheter sans être Américain ? Droits et restrictions
Sur ce point, le cadre fédéral américain est étonnamment ouvert. Contrairement à de nombreux pays qui surtaxent les étrangers (Canada, Australie, Hong Kong, Singapour, certaines villes européennes), les États-Unis ne prévoient ni surcoût de transfert ni interdiction générale pour les non-résidents.
Aucune exigence de citoyenneté ou de visa pour acheter
Au regard du droit fédéral :
Tout étranger peut acquérir un bien immobilier, résidentiel ou commercial, sans exigence de citoyenneté ni de résidence. Aucun visa américain ni numéro de Sécurité sociale n’est nécessaire pour signer et clôturer l’achat. Toutefois, posséder un bien n’ouvre aucun droit particulier à vivre ou travailler aux États-Unis : il n’existe pas de « Golden Visa » automatique.
L’opération suit exactement le même processus que pour un citoyen américain, avec une particularité fiscale majeure au moment de la revente : le régime FIRPTA.
Des restrictions croissantes au niveau des États et de la sécurité nationale
Si le niveau fédéral reste libéral, plusieurs couches réglementaires viennent toutefois compliquer le tableau :
Entre 2025 et 2026, de nombreux États ont adopté des restrictions ciblées sur la propriété étrangère de terres agricoles, de biens proches d’infrastructures sensibles ou détenus par des ressortissants de pays considérés comme “adversaires”, avec des règles variant fortement d’un État à l’autre. Le CFIUS peut examiner certains achats ou baux de biens proches de bases militaires ou de sites stratégiques ; l’achat d’un simple logement résidentiel par un particulier est en général exempté, mais si la transaction fait partie d’une prise de contrôle plus large d’une entreprise américaine, la vigilance s’impose. Pour les terres agricoles, les étrangers doivent déclarer leurs acquisitions, cessions ou détentions à l’USDA (Farm Service Agency) via l’Agricultural Foreign Investment Disclosure Act (AFIDA).
Moralité : avant de signer, il est indispensable de vérifier les lois de l’État où se situe le bien et, en cas de proximité de sites sensibles ou de terres agricoles, de consulter un avocat spécialisé.
Comment financer : de l’achat cash aux prêts DSCR
Le financement est souvent l’obstacle numéro un pour les investisseurs non-résidents. Pourtant, l’écosystème américain est plus souple que dans beaucoup de pays : des produits spécifiques existent pour les étrangers, et certains ne requièrent ni revenus US, ni historique de crédit local.
Acheter cash : la voie la plus simple
Payer comptant reste la façon la plus simple de procéder :
– Pas besoin de crédit local, ni de score FICO, ni même parfois de compte bancaire américain.
– Les fonds sont virés directement depuis votre banque vers le compte d’escrow (le compte séquestre géré par le notaire ou la title company).
– La transaction est plus rapide, ce qui peut permettre de négocier un meilleur prix.
Bien sûr, cette approche mobilise beaucoup de capital. Dans la pratique, nombre d’investisseurs étrangers combinent apport cash conséquent et recours à des produits de niche adaptés.
Les prêts DSCR : la grande révolution pour les investisseurs étrangers
Le produit qui change la donne pour l’investisseur locatif étranger, ce sont les prêts DSCR (Debt Service Coverage Ratio). Leur principe :
Le prêteur évalue surtout la capacité du bien à couvrir la mensualité (capital, intérêts, taxes, assurances, charges de copropriété) via les loyers prévisionnels ou existants. Aucun justificatif de revenus personnels américains n’est exigé (ni W2, ni déclarations fiscales US, ni fiche de paie américaine). De nombreux établissements prêtent même sans historique de crédit américain, voire sans ITIN, si le reste du dossier est solide.
Les paramètres typiques observés sur ce marché :
| Caractéristique | Prêt DSCR typique pour non-résident |
|---|---|
| Apport initial | 20–25 % minimum, souvent 25–35 % |
| Montant des prêts | 150 000 $ à 100 M$ et plus |
| Documentation requise | Passeport/ID, relevés bancaires, preuve de fonds |
| Délai de pré-accord | Moins de 24 h possible |
| Critère clé | Loyer ≥ mensualité complète (PITI + HOA) |
| Type de biens éligibles | Résidentiel, multifamilial, commercial |
Le principal risque est évident : en cas de baisse de loyer, de vacance ou de coûts supérieurs à l’anticipation (impôts fonciers, réparations), le cash flow peut devenir négatif, et l’investisseur comble le déficit de sa poche. Une analyse de rentabilité rigoureuse est donc indispensable.
Autres options : prêts “foreign national”, ITIN loans et financement corporate
Outre les DSCR, on trouve :
Plusieurs solutions existent pour financer un investissement immobilier aux États-Unis en tant que non-résident, chacune avec ses conditions spécifiques.
Apports de 25 à 50 %, taux plus élevés que les prêts conventionnels, mais acceptant des revenus et relevés bancaires étrangers.
Pour les investisseurs ayant déjà obtenu un ITIN (numéro fiscal pour non-résidents), avec des taux plus élevés et des exigences de fonds propres importantes.
Via des sociétés (LLC, C Corp) ou des banques privées pour les patrimoines les plus élevés, parfois jusqu’à 80 % de LTV, en échange d’actifs sous gestion importants.
Pour les non-résidents vivant à l’étranger, les produits standard adossés à Fannie Mae, Freddie Mac ou la FHA sont généralement hors d’atteinte. Il faut donc raisonner dès le départ en termes de produits “non-agency” : DSCR, foreign national, prêts privés.
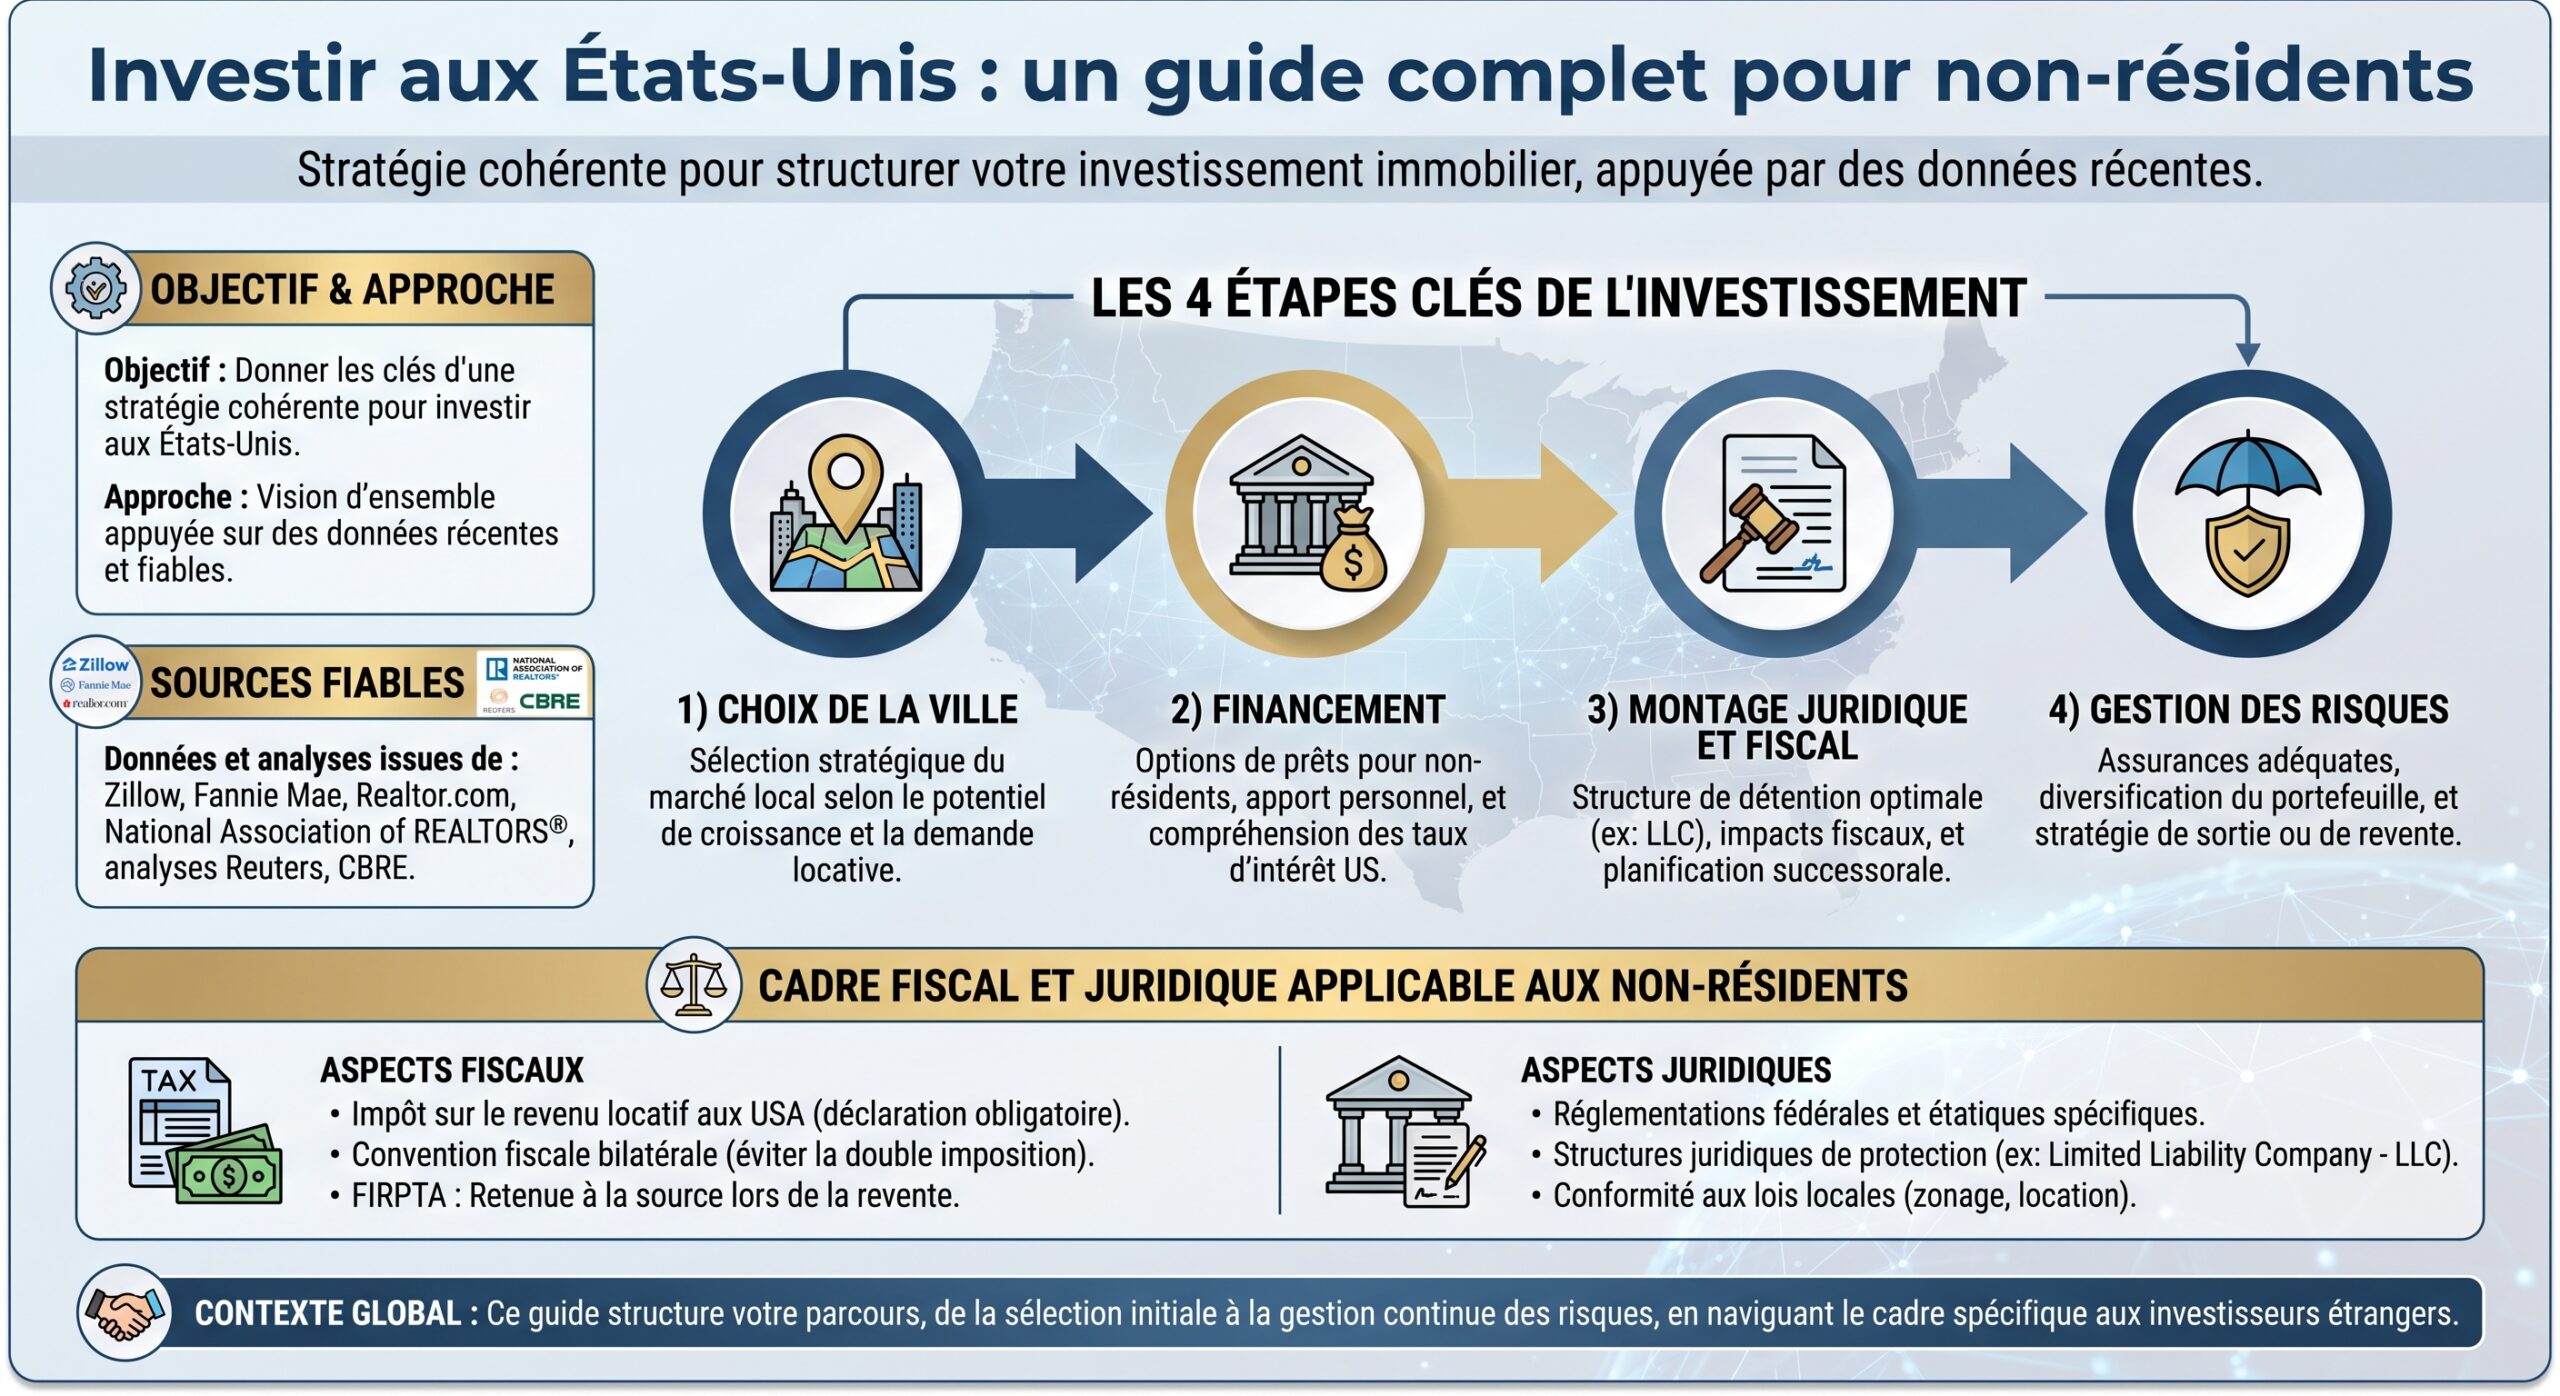
Structurer son investissement : LLC, société, ou achat en nom propre ?
La question du véhicule de détention est fondamentale pour un étranger. Elle touche à la fiscalité, à la protection du patrimoine, au financement et à la transmission.
Achat direct en nom propre : simple mais piégeux
Acheter en nom propre est possible et, du point de vue de l’impôt sur le revenu, souvent efficace (taxation au barème progressif sur les revenus nets si l’on opte pour le régime ECI, voir plus bas). Mais deux inconvénients majeurs apparaissent :
– Une exposition directe à l’estate tax américaine : les non-résidents sont taxés sur la valeur de leurs actifs “situés” aux États-Unis, avec une franchise bien plus basse que pour les citoyens ou résidents. Au-delà d’un certain seuil, le décès du propriétaire peut donc déclencher une imposition très lourde sur la valeur du bien.
– Une responsabilité potentielle vis-à-vis des créanciers en cas de litige (accident sur la propriété, défaut de paiement, etc.), même si des assurances responsabilité civile peuvent limiter ce risque.
Pour des tickets inférieurs à environ 300 000 $, certains experts considèrent que l’achat direct, accompagné d’une LLC pour la gestion opérationnelle, peut rester défendable. Au-delà, surtout si plusieurs biens sont détenus, on privilégiera souvent une structure empêchant la localisation “US” de l’actif au regard des droits de succession.
LLC américaine : le standard pour la plupart des investisseurs
La LLC (Limited Liability Company) est l’outil le plus utilisé :
– Elle offre une protection de responsabilité : ce n’est pas l’investisseur mais la LLC qui est propriétaire en droit.
– Fiscalement, une LLC à associé unique est, par défaut, transparente : les revenus remontent directement dans la déclaration du propriétaire (Form 1040-NR pour un non-résident).
– Les prêteurs exigent souvent que l’emprunt soit logé dans une LLC, notamment pour des prêts DSCR.
Une LLC détenue directement par un non-résident est généralement considérée comme un actif « US-situs » pour la succession. Pour les portefeuilles de taille significative, une holding étrangère peut donc être envisagée.
Holding étrangère + LLC américaine : la configuration “patrimoniale”
Une stratégie répandue pour des investissements dépassant 300 000 $ consiste à :
– Créer une société ou entité dans une juridiction étrangère (par exemple une société de zone franche aux Émirats, une LTD britannique ou une structure offshore reconnue).
– Cette société détient ensuite une LLC américaine qui, elle-même, détient les biens.
Dans cette configuration :
– L’actif “situé aux États-Unis” est la LLC, mais la participation dans la holding étrangère est, elle, située hors des États-Unis.
– L’investisseur détient donc un actif étranger au regard du fisc américain, ce qui peut réduire fortement l’exposition à l’estate tax.
– Sur le plan opérationnel, la LLC reste l’interlocuteur des banques, des locataires, des fournisseurs.
Ce type de schéma exige un accompagnement par un fiscaliste international afin d’aligner la fiscalité du pays de résidence de l’investisseur et celle des États-Unis (conventions fiscales, retenues à la source, imposition des dividendes, etc.).
Fiscalité : loyers, plus-values, FIRPTA, succession
La fiscalité américaine appliquée aux non-résidents est souvent la partie la plus méconnue – et pourtant la plus structurante – d’un projet d’investissement. Les règles diffèrent selon qu’il s’agit de loyers, de plus-values à la revente ou de succession.
Location : choisir entre retenue de 30 % sur le brut et imposition au net
Par défaut, un non-résident percevant des loyers d’un bien situé aux États-Unis est soumis à une retenue à la source de 30 % sur les loyers bruts (catégorie FDAP, Fixed Determinable Annual or Periodical income). Aucune déduction n’est admise : ni intérêts d’emprunt, ni taxes foncières, ni charges.
Sur un bien générant 50 000 $ de loyers bruts annuels, cela représente 15 000 $ d’impôt, même si le cash flow net est proche de zéro après charges. Ce régime est donc très pénalisant pour un investisseur locatif.
Heureusement, le code fiscal américain permet aux non-résidents d’opter pour le régime des revenus effectivement liés à une activité américaine (ECI) via l’élection prévue par la section 871(d) :
Le propriétaire a la possibilité de traiter l’ensemble de ses revenus immobiliers américains comme des revenus d’activité. Il peut ainsi déduire ses charges telles que les intérêts du prêt, les taxes foncières, les frais de gestion, l’entretien, l’assurance et l’amortissement (calculé sur 27,5 ans en ligne droite pour le résidentiel). L’impôt est alors calculé sur le revenu net selon le barème progressif applicable aux résidents, au lieu d’un taux forfaitaire de 30 % sur le brut. Pour bénéficier de cette option, il faut joindre une déclaration écrite à la déclaration 1040-NR. Cette option reste valable pour les années suivantes tant qu’elle n’est pas révoquée.
Concrètement, la quasi-totalité des investisseurs locatifs étrangers gagneront à faire cette élection, sauf cas très spécifiques (par exemple absence totale de charges). Ne pas déposer de déclaration dans les délais (en général 16 mois après la date limite initiale) peut cependant priver du droit de déduire les charges.
Revente : la retenue FIRPTA de 15 %
Lorsqu’un étranger vend un bien immobilier américain, le régime clé est la FIRPTA (Foreign Investment in Real Property Tax Act) :
L’acheteur doit en principe retenir 15 % du prix de vente brut (et non de la plus-value) et les reverser à l’IRS dans les 20 jours suivant la clôture, via les formulaires 8288 et 8288-A. Cette retenue joue le rôle d’acompte sur l’impôt dû sur la plus-value, qui sera déterminé lors du dépôt de la déclaration. Elle s’applique même en cas de vente à perte ; seul un certificat de réduction de retenue (via le formulaire 8288-B) peut permettre de l’abaisser si l’impôt estimé est plus faible.
Quelques exceptions existent, notamment lorsque l’acheteur est une personne physique qui utilisera le bien comme résidence principale et que le prix est inférieur ou égal à 300 000 $ (exonération possible), ou entre 300 001 $ et 1 000 000 $ (taux réduit à 10 %).
Quoi qu’il en soit, FIRPTA doit être pensé dès l’acquisition : mode de détention, horizon de sortie, conventions fiscales, planification de la plus-value.
Impôts fonciers, taxes de transfert et coûts annexes
Les taxes foncières sont fixées par les comtés, villes et États, et varient fortement :
– On observe des taux effectifs allant de 0,3–0,4 % à plus de 2,5 % de la valeur du bien, selon les États.
– Des villes comme Austin, Dallas ou Houston tournent souvent autour de 1,8–2,5 % effectifs, quand d’autres marchés se situent sous 1 %.
Les taxes de transfert, payables une fois à l’achat, varient selon l’État et la ville, allant de 0 % à plus de 4 %. Contrairement à de nombreuses juridictions étrangères, les États-Unis n’appliquent pas de surtaxe spécifique aux acheteurs étrangers : un non-résident paie en principe les mêmes droits de mutation qu’un résident.
S’ajoutent les frais de clôture (closing costs), en général 2 à 5 % du prix, comprenant :
– Assurance titre.
– Frais de notaire / attorney.
– Frais d’escrow et d’enregistrement.
– Frais de dossier bancaire si prêt (appraisal, frais d’origination, etc.).
Chaque marché ayant ses usages (qui paie quoi, vendeur ou acheteur), il est prudent de demander un budget détaillé État par État avant même de faire une offre.
Succession : le “piège” de l’estate tax
Enfin, la question la plus négligée : la fiscalité successorale. Un non-résident est imposable aux États-Unis sur la valeur de ses actifs “US-situs” (immobilier, parts de sociétés américaines, certains comptes), avec une franchise bien plus basse que pour un citoyen ou résident.
C’est l’une des raisons essentielles qui conduit :
– À éviter, pour les patrimoines importants, la détention directe en nom propre.
– À privilégier des montages où l’actif réel est détenu par une entité étrangère, la participation étant ainsi considérée comme un actif étranger, hors du champ principal de l’estate tax.
Cette dimension doit être analysée avec un avocat fiscaliste connaissant à la fois le droit américain et celui de votre pays de résidence.
Processus d’achat : du budget à la remise des clés
Au-delà des aspects macro et fiscaux, la mécanique d’achat elle-même est très structurée aux États-Unis. Pour un non-résident, elle se déroule en plusieurs étapes.
1. Fixer un budget et la stratégie
La première étape consiste à :
– Déterminer le budget global (prix d’achat + 2–5 % de closing costs + réserve de trésorerie).
– Décider du mode de détention (nom, LLC, structure étrangère).
– Clarifier l’objectif : usage locatif pur, pied-à-terre à louer partiellement, diversification patrimoniale, préparation d’une stratégie de visa éventuelle.
C’est également à ce stade qu’il faut vérifier sa capacité d’emprunt (si financement) et, pour un étranger, identifier les banques ou prêteurs spécialisés prêts à travailler avec vous.
2. Obtenir un ITIN et organiser la fiscalité
Un investisseur non-résident doit obtenir un ITIN (Individual Taxpayer Identification Number) auprès de l’IRS, qui lui servira à déclarer ses revenus et plus-values, et à se conformer aux obligations fiscales.
La demande passe par le formulaire W-7, souvent via un Certifying Acceptance Agent (CAA). Cette démarche peut être anticipée en amont ou réalisée à l’occasion de la première déclaration.
3. Rechercher le bien et analyser le marché local
La recherche s’appuie sur :
Découvrez les solutions indispensables pour analyser le marché, estimer vos rendements et sécuriser vos investissements immobiliers.
Utilisez Zillow, Realtor.com ou Redfin pour pré-filtrer les annonces et récupérer des données clés : prix, loyers estimés et tendances du marché.
Travaillez avec un Realtor aligné sur votre stratégie, idéalement expérimenté avec les acheteurs étrangers, pour sécuriser vos transactions.
Combinez des données officielles comme HUD (loyers de marché) et MLS (prix de vente) pour estimer le rendement brut et la tension locative par code postal.
Avant de visiter, il est utile de :
– Analyser le rapport loyer médian / prix médian du secteur.
– Vérifier le niveau de vacance locative et la dynamique démographique.
– Examiner la qualité des écoles, des transports, de l’emploi local : autant d’indices de la demande locative future.
4. Faire une offre et sécuriser le contrat
Une fois le bien identifié, votre agent rédige une offre écrite :
– Prix proposé.
– Délai de clôture.
– Conditions suspensives (inspection, financement, évaluation, titre…).
– Montant de l’“earnest money”, l’acompte de bonne foi (souvent 1–3 % du prix).
Si le vendeur accepte, l’offre se transforme en contrat d’achat (purchase agreement), signé par les deux parties. Ce contrat encadre le calendrier, les droits de rétractation, les conséquences en cas de non-respect, etc.
5. Due diligence : inspection, titre, conformité
La période de “due diligence” est cruciale :
– Inspection : un inspecteur certifié vérifie la structure, la toiture, la plomberie, l’électricité, la climatisation, et signale les réparations nécessaires.
– Recherche de titre (title search) : l’avocat ou la compagnie de titre confirme que le vendeur est bien propriétaire et que le bien est libre de charges (hypothèques non déclarées, privilèges, litiges).
– Conformité urbanisme : vérification du zonage, des règles locales, des éventuelles limitations à l’usage du bien (location courte durée par exemple).
Une assurance titre vient couvrir les risques résiduels liés à des défauts de titre non détectés.
6. Finaliser le financement (si besoin)
Pour ceux qui empruntent :
– Le prêteur réalise une évaluation (appraisal) pour vérifier que la valeur du bien correspond au prêt consenti.
– Le dossier de prêt est finalisé (taux, durée, amortissement, garanties).
– Le prêteur émet une Closing Disclosure, récapitulant taux, mensualité et tous les frais, au moins trois jours ouvrables avant la signature.
7. Clôture (closing) et enregistrement
La clôture se fait généralement à distance pour les étrangers, via procuration ou signatures électroniques lorsque la loi de l’État le permet. Lors du closing :
– Vous signez l’acte de propriété (deed), la note de prêt (mortgage note) et la garantie (deed of trust) si financement.
– Vous payez le solde du prix, les frais de clôture, les taxes de transfert.
– L’acte est enregistré auprès du county recorder, rendant la mutation opposable aux tiers.
Une fois l’enregistrement effectué, vous êtes officiellement propriétaire. Dans la pratique, la procédure complète, de l’offre acceptée à la remise des clés, prend 30 à 45 jours, parfois plus pour les non-résidents.
Conformité, reporting et gestion à long terme
Devenir bailleur aux États-Unis ne s’arrête pas à l’achat. Il faut ensuite respecter un ensemble d’obligations fiscales et réglementaires.
Déclarations fiscales et choix de régime
Un non-résident qui loue son bien plus de 14 jours par an doit :
– Déclarer ses revenus fonciers via le formulaire 1040-NR, avec, en annexe, le détail des loyers et charges (Schedule E dans le régime ECI).
– Effectuer, si nécessaire, l’élection 871(d) pour passer du régime FDAP (30 % sur le brut) au régime ECI (imposition sur le net).
– Verser, le cas échéant, des acomptes d’impôt estimatifs trimestriels si la retenue à la source ne couvre pas la totalité de l’impôt.
Il est impératif de conserver des registres précis incluant le prix d’achat, les frais de clôture, les travaux, les amortissements pratiqués, les frais de vente, la structure de détention et les numéros fiscaux.
Assurance, gestion et risques opérationnels
Sur le plan opérationnel, il faut anticiper :
– Les assurances : propriétaire non occupant, responsabilité civile, éventuellement inondation, vent, feu de forêt selon la localisation.
– Les frais de gestion locative si vous mandatez un property manager (souvent 8–10 % des loyers encaissés).
– Les vacances locatives : prévoir un taux de vacance dans les projections financières (souvent 5–8 % selon les marchés).
– Les travaux récurrents (entretien) et exceptionnels (toiture, système HVAC), à provisionner sur la durée.
Le principal risque mentionné par les professionnels reste le cash flow négatif : si le loyer ne couvre pas la mensualité et les charges, l’investisseur doit régulièrement rajouter des fonds. Là encore, la clé est un travail rigoureux d’analyse de scénario avant d’acheter.
Visa et immigration : ce qu’un bien immobilier permet – et ne permet pas
La possession d’un bien immobilier aux États-Unis n’ouvre aucun droit automatique à un visa ou une carte verte. Il n’existe pas de “visa investisseur immobilier” dédié. En revanche, certains programmes de visas permettent, sous conditions, de bâtir une stratégie où l’immobilier est un composant d’un projet entrepreneurial ou d’investissement plus large.
EB‑5 : l’investisseur résident, à partir de 800 000 $
Le programme EB‑5 est une voie d’immigration (visa immigrant) qui peut conduire à la carte verte pour l’investisseur, son conjoint et ses enfants célibataires de moins de 21 ans. Il ne s’agit pas d’acheter un appartement, mais d’investir dans une entreprise créatrice d’emplois, souvent un projet immobilier structuré :
Le montant minimum est de 800 000 $ dans une zone ciblée à fort chômage ou rurale (TEA) ou de 1 050 000 $ ailleurs pour les dossiers récents. L’investissement doit être « à risque » et créer au moins 10 emplois à plein temps pour des travailleurs américains. La majorité des investisseurs EB‑5 passent par des regional centers agréés USCIS, souvent associés à des projets immobiliers (hôtels, complexes résidentiels, etc.).
L’EB‑5 est donc un programme complet d’immigration par l’investissement, dans lequel l’immobilier tient souvent une place centrale, mais il dépasse largement le cadre d’un simple achat locatif.
E‑2, L‑1 et autres visas : l’immobilier comme support d’un business
D’autres visas sont parfois associés à des activités immobilières actives :
Le visa E-2 Treaty Investor est un visa non-immigrant renouvelable indéfiniment tant que l’entreprise fonctionne, réservé aux ressortissants de pays signataires d’un traité d’investissement. L’investisseur doit déployer un capital « substantiel » (souvent 100 000–300 000 $) dans une entreprise qu’il dirige activement. Un business de gestion locative, de développement ou de courte durée (Airbnb, hôtellerie, etc.) peut, sous conditions, servir de base à une demande. Le visa L-1 permet un transfert intra-groupe pour dirigeants ou cadres d’une entreprise étrangère vers une filiale américaine. Une société active dans l’immobilier (développement, gestion…) peut, en se développant aux États-Unis, justifier une demande d’L-1 pour ses dirigeants.
Ces dispositifs nécessitent une structuration en véritable entreprise opérationnelle, pas une possession passive de biens en location longue durée.
Tourisme et repérage
Pour visiter, rencontrer des agents, voir des biens, un simple visa B‑1/B‑2 (ou l’ESTA via le Visa Waiver Program pour les nationalités éligibles) suffit. Mais ce statut ne permet ni de travailler, ni de gérer sur place au quotidien une exploitation locative comme une entreprise.
Pourquoi 2027 peut être une bonne fenêtre pour un investisseur étranger
En rassemblant l’ensemble des éléments, 2027 présente plusieurs arguments sérieux en faveur d’un investissement raisonné dans l’immobilier américain pour un non-résident :
En contrepartie, la complexité fiscale (régime de location, FIRPTA, estate tax), la fragmentation réglementaire (50 États, milliers de codes locaux) et les nouvelles restrictions sur certains types de biens exigent une préparation méticuleuse.
La démarche à privilégier pour un investisseur francophone en 2027 pourrait se résumer ainsi :
Ciblez des marchés au bon couple rendement/risque (Indianapolis, Cleveland, Buffalo, certaines zones de Dallas-Fort Worth, Raleigh-Durham, Charlotte, Detroit, etc.), préparez en amont la structure juridique (LLC seule ou avec holding étrangère) et la stratégie fiscale (élection ECI, FIRPTA, succession), faites-vous accompagner par un avocat immobilier et fiscaliste, un courtier spécialisé non-résidents et un property manager local, et intégrez dès le départ le risque de change ainsi que les coûts récurrents (impôts fonciers, maintenance, vacance) dans votre modèle financier.
Investir dans l’immobilier aux États-Unis en 2027 reste tout à fait possible pour un non-résident, mais ce n’est plus un jeu d’amateur. Le succès ne tient pas seulement au choix d’une ville prometteuse ; il repose sur une maîtrise fine de la fiscalité, du financement et du droit local. Avec une préparation sérieuse et des conseils adaptés, ce marché peut toutefois offrir ce que peu d’autres pays combinent aujourd’hui : une monnaie forte, un système juridique prévisible, des données abondantes, et des rendements locatifs encore capables de battre l’inflation sur le long terme.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.