Le financement participatif immobilier a changé la façon d’investir dans la pierre en France : ticket d’entrée réduit, projets portés par des promoteurs professionnels, rendements annoncés souvent à deux chiffres. Mais qu’en est-il quand on vit à l’étranger ? Un expatrié, un non-résident fiscal, ou un investisseur totalement étranger peut-il réellement participer à ces opérations menées via des plateformes françaises ?
L’accessibilité bancaire dépend moins de la nationalité que du pays de résidence, du statut fiscal et des contraintes réglementaires européennes. S’y ajoutent les règles de lutte contre le blanchiment, la fiscalité des non-résidents et les exigences bancaires telles que IBAN, SEPA et KYC.
Cet article fait le point, de manière pratique, sur l’accessibilité du financement participatif immobilier français aux non-résidents, en s’appuyant sur des données récentes du marché, des textes européens et des réponses concrètes de nombreuses plateformes.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Un marché attractif… qui intéresse de plus en plus les expatriés
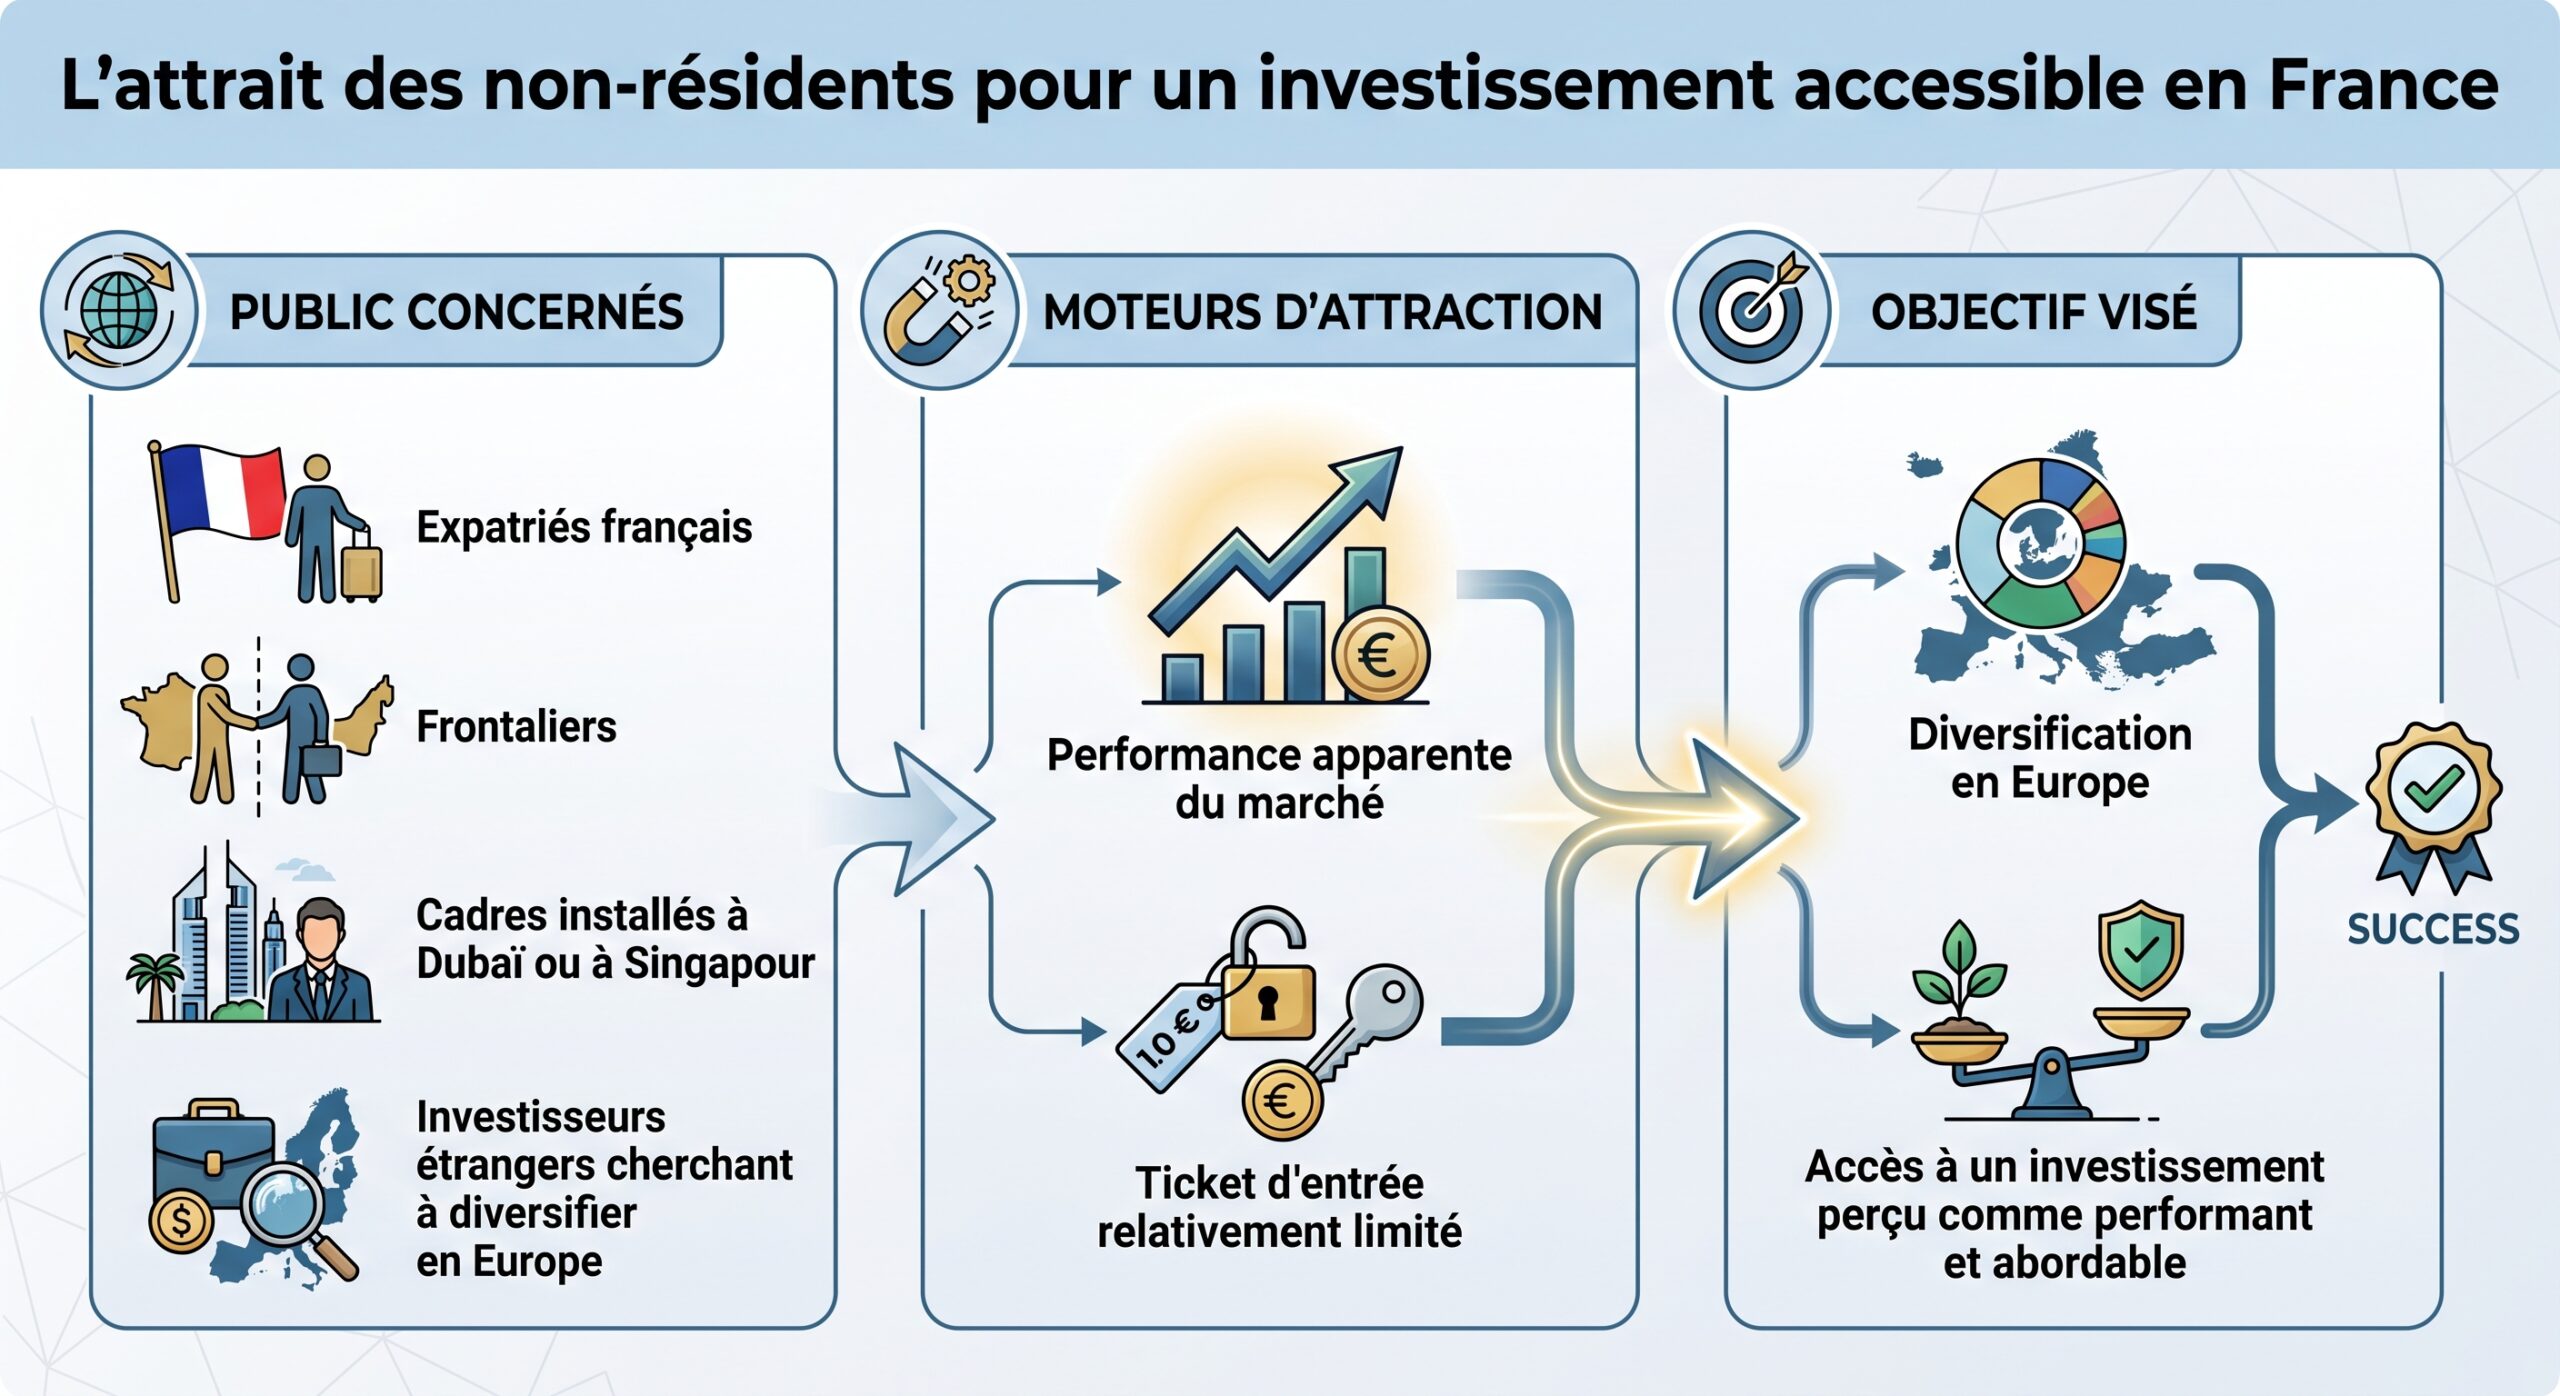
Le financement participatif immobilier permet à des particuliers de prêter de l’argent ou de souscrire des obligations émises par des sociétés de projet qui financent des opérations menées par des promoteurs, marchands de biens ou aménageurs. Les plateformes analysent les dossiers, structurent les levées de fonds et centralisent les flux financiers.
Les chiffres récents confirment l’attrait du modèle. Selon un baromètre Forvis Mazars relayé par France FinTech, le rendement moyen brut de ce type d’investissement tourne autour de 9 à 11 % par an, mesuré en TRI, avec des projets aux rendements cibles compris le plus souvent entre 9 et 12 %. Une fois appliquée la fiscalité forfaitaire française (PFU) à 31,4 % depuis la loi de finances 2026, le rendement net se situe en moyenne autour de 5,5 à 8,2 %, ce qui reste très compétitif face à d’autres placements (SCPI, fonds euros, Livret A).
Le revers de la médaille, c’est un niveau de risque significatif. Les données sectorielles indiquent un taux de défaut global autour de 31,4 % (retards graves et pertes confondus), un taux de capital effectivement perdu estimé entre 4 et 6 %, et environ 30 % à 40 % des projets qui connaissent des retards parfois supérieurs à six mois. Le modèle fonctionne, mais ce n’est absolument pas un équivalent d’obligation d’État : risque de perte totale, illiquidité et dépendance à la santé des promoteurs sont bien réels.
Un secteur désormais très encadré au niveau européen
Depuis l’entrée en application du règlement européen 2020/1503, une catégorie unique de « Prestataire de Services de Financement Participatif » (PSFP) s’impose dans toute l’Union européenne. En France, seules ces plateformes PSFP, agréées par l’Autorité des Marchés Financiers (AMF) avec avis conforme de l’Autorité de Contrôle Prudentiel et de Résolution (ACPR) pour les activités de prêt, ont le droit d’opérer en immobilier participatif.
Les anciens statuts nationaux (CIP, IFP) ont disparu pour les activités de crowdfunding rémunéré. Toute plateforme de financement participatif immobilier active en France doit s’adapter à cette nouvelle réglementation.
– être agréée PSFP par l’AMF ou disposer d’un passeport européen via l’ESMA ;
– cantonner les fonds des investisseurs chez un établissement de paiement (souvent MangoPay ou LemonWay) ;
– fournir, pour chaque projet, une fiche d’information clé (FICI/KIIS) détaillant risques, garanties, rang de la dette, promoteur, fiscalité, etc. ;
– évaluer les connaissances des investisseurs et leur adéquation au produit ;
– respecter un plafond réglementaire de 5 millions d’euros par projet sur 12 mois glissants.
Au 6 novembre 2025, la France comptait 61 PSFP agréés, soit environ un quart du marché européen. Autrement dit, le pays est l’un des épicentres du crowdfunding immobilier en Europe, ce qui renforce l’intérêt des investisseurs non-résidents.
Non-résident : juridiquement, a-t-on le droit d’investir ?
Sur le plan purement juridique, la réponse est claire : le financement participatif immobilier français est en principe ouvert aux étrangers et aux Français fiscalement domiciliés à l’étranger. Les plateformes interrogées confirment massivement accepter des investisseurs de nationalité étrangère ou des contribuables non-résidents.
L’absence de résidence fiscale en France ne constitue pas, en soi, un motif d’exclusion. Au contraire, la logique du passeport européen PSFP est justement d’ouvrir le marché à l’ensemble des résidents de l’UE et, au-delà, à de nombreux investisseurs internationaux, sous réserve de respecter les règles de lutte contre le blanchiment et les embargos.
Règle du passeport européen PSFP
Cependant, deux catégories restent quasi systématiquement exclues :
– les « US Persons » (citoyens ou résidents fiscaux américains), pour des raisons principalement liées aux exigences extraterritoriales américaines (FATCA, SEC, IRS) ;
– les ressortissants ou résidents de pays faisant l’objet de sanctions internationales (sanctions financières et économiques européennes ou onusiennes).
Pour ces profils, la probabilité de trouver une plateforme française qui accepte une inscription est très faible, voire nulle.
Acceptation des non-résidents : ce que disent les plateformes
Une enquête menée auprès de plus de 20 plateformes françaises confirme que, dans la pratique, la plupart ouvrent leurs portes aux non-résidents, avec parfois quelques conditions spécifiques. La question principale n’est pas tant la nationalité que la capacité à passer les filtres KYC/AML et à utiliser un compte bancaire dans la zone SEPA.
Comparatif partiel de plateformes immobilières françaises pour les non-résidents
| Plateforme | Ticket minimum | Investisseurs étrangers acceptés | Compte bancaire UE / EEE requis ? | US Persons acceptés ? |
|---|---|---|---|---|
| Immocratie | 1 000 € | Oui | Oui | Oui |
| Lymo | 100 € | Oui | Non précisé | Oui |
| Upstone | 100 € | Oui | Non précisé | Oui |
| WeShareBonds | 50 / 1 000 € | Oui | Non précisé | Oui |
| Baltis | 1 000 € | Oui | Oui | Non |
| ClubFunding | 1 000 € | Oui | Non précisé | Non |
| Raizers | 1 000 € | Oui | Non précisé | Non |
| Citesia | 1 000 € | Oui (résidents EEE uniquement) | Oui (résidence EEE) | Non |
| Homunity | 1 000 € | Oui | Non précisé | Non |
| La Première Brique | 1 € | Oui | Non précisé | Non |
| Les entreprêteurs | 20 / 100 € | Oui | Non précisé | Non |
| Koregraph | 2 000 € | Oui | Oui | Non |
| MyCapitalImmo | 100 € | Oui (docs alphabet latin/trad.) | Non précisé | Non |
| WiSEED | 100 € | Oui | Non précisé | Non |
| BeeForDeal | 1 000 € | Oui | Oui | Non |
| FundImmo | 1 000 € | Oui | Non précisé | Non |
| Mahana Capital | 1 000 € | Oui | Non précisé | Non |
| EnerFip* | 10 € | Oui (résidents fiscaux étrangers) | Condition de nationalité possible | Non |
| Lendosphere* | 100 € | Oui (résidents fiscaux étrangers) | Non précisé | Non |
EnerFip et Lendosphere financent surtout l’énergie, mais fonctionnent sous le même cadre PSFP.
On le voit, la grande majorité accepte les investisseurs étrangers et non-résidents, sous réserve de pouvoir satisfaire aux exigences techniques et réglementaires (vérification d’identité, provenance des fonds, IBAN SEPA).
Les vraies conditions d’accès pour un expatrié ou un investisseur étranger
Si la réglementation européenne n’interdit pas l’accès des non-résidents, l’entrée sur une plateforme passe par un parcours KYC/AML complet, plus strict depuis l’adoption du nouveau règlement européen anti-blanchiment.
KYC complet : ce qu’un non-résident doit fournir
Avant le premier investissement, les plateformes doivent vérifier l’identité du client, son adresse et, dans certains cas, l’origine des fonds. Ce processus est obligatoire et encadré par le règlement (UE) 2024/1624.
En pratique, un non-résident doit être en mesure de transmettre :
– un document d’identité officiel en cours de validité (passeport ou carte nationale d’identité du pays de citoyenneté) ;
– un justificatif de domicile récent (moins de trois mois), sous forme de facture (électricité, internet, eau) ou de relevé bancaire mentionnant nom et adresse à l’étranger ;
– un IBAN situé dans la zone SEPA (Union européenne + quelques pays associés), au nom de l’investisseur.
Le compte bancaire est souvent le point le plus contraignant pour les expatriés, car la quasi-totalité des plateformes exige un IBAN SEPA pour verser les fonds et recevoir les remboursements. Sans compte en Europe, cela devient un frein majeur. Bien que les textes n’imposent pas explicitement ce critère, il découle de l’obligation de traçabilité des flux et de la facilité d’exécution en zone SEPA.
Pour les expatriés hors d’Europe, la solution la plus fréquemment recommandée est d’ouvrir un compte dans une néo-banque européenne délivrant un IBAN (par exemple dans un pays de l’UE ou assimilé). Sans cela, l’accès aux plateformes sera très limité, même si, sur le plan juridique, l’investisseur est éligible.
Lorsque les montants engagés deviennent significatifs, les plateformes peuvent demander des preuves de l’origine des fonds : bulletins de salaire, actes de vente, attestations bancaires… Le but est de satisfaire aux obligations de lutte contre le blanchiment et le financement du terrorisme.
Filtrage par pays : sanctions, US Persons, pays « sensibles »
Les obligations de conformité imposent aux plateformes de filtrer les nouveaux clients en fonction de leur pays de résidence, de leur nationalité et de leur éventuelle exposition à des sanctions (listes européennes, ONU, OFAC). Dans ce cadre :
Les personnes résidant dans des pays sous sanctions internationales ont très peu de chances d’être acceptées. Les US Persons sont généralement exclues, bien que quelques acteurs comme Immocratie, Lymo, Upstone ou WeShareBonds les acceptent officiellement.
– Ce filtrage n’est pas un choix purement commercial, il répond au cumul des contraintes AML/CFT et des risques juridiques transfrontaliers. Pour un non-résident, l’étape cruciale consiste donc à vérifier, avant même de s’inscrire, si la plateforme accepte :
– son pays de résidence,
– sa nationalité,
– et son type de profil (US ou non).
Dans certains cas, la plateforme peut demander des déclarations supplémentaires pour certaines catégories (par exemple, personnes politiquement exposées, professions réglementées, etc.).
Comment vérifier qu’une plateforme est fiable quand on vit à l’étranger ?
Qu’on soit résident ou non, la première ligne de défense reste la même : s’assurer que la plateforme est bien autorisée à exercer.
Deux registres font référence :
– la liste blanche PSFP de l’AMF (protectepargne.amf-france.org), qui détaille les prestataires habilités pour la France ;
– le registre européen de l’ESMA, qui recense l’ensemble des PSFP agréés dans l’Union.
Toute plateforme absente des registres est en situation irrégulière si elle propose des investissements en titres ou prêts participatifs. Ce manquement doit suffire à écarter l’acteur, particulièrement pour un non-résident, qui rencontrerait des difficultés à faire valoir ses droits en cas de litige.
Au-delà de l’agrément, plusieurs critères permettent de trier les plateformes, particulièrement utiles pour un investisseur à distance :
Indicateurs de solidité d’une plateforme (vue synthétique)
| Critère recommandé | Niveau recommandé |
|---|---|
| Agrément PSFP (AMF/ESMA) | Obligatoire |
| Historique d’activité | ≥ 3 à 5 ans |
| Encours cumulés levés | > 100 M€ |
| Publication annuelle des taux de défaut / retard | Oui, détaillée |
| Nombre moyen de projets ouverts par mois | > 5 (meilleure diversification possible) |
| Ticket d’entrée | 100 à 1 000 € selon la stratégie de l’investisseur |
| Transparence des frais et des garanties | Présentation claire dans chaque FICI/KIIS |
L’AMF rappelle par ailleurs trois règles de bon sens : vérifier l’agrément PSFP avant toute souscription, lire intégralement la fiche FICI/KIIS de chaque projet et ne jamais concentrer une part trop importante de son patrimoine sur ce seul type d’actif.
Fiscalité : un terrain où le non-résident est parfois avantagé
L’une des grandes questions des expatriés concerne la fiscalité : investir à distance est une chose, savoir à quel taux vous serez imposé en est une autre. Or, la fiscalité du financement participatif immobilier ne se confond ni avec celle de la location nue, ni avec celle de la détention directe de biens.
Pour les résidents fiscaux français : PFU à 31,4 %
Pour un investisseur fiscalement domicilié en France, les intérêts issus des obligations de crowdfunding immobilier sont assimilés à des « revenus de capitaux mobiliers ». Depuis le 1er janvier 2026, ils sont soumis par défaut au Prélèvement Forfaitaire Unique (PFU) de 31,4 %, qui se décompose en :
– 12,8 % d’impôt sur le revenu ;
– 18,6 % de prélèvements sociaux (dont 10,6 % de CSG, 0,5 % de CRDS et 7,5 % de contribution de solidarité).
Le PFU remplace l’ancien taux global à 30 % et s’applique aux intérêts versés à partir de 2026. Il est possible d’opter pour le barème progressif, mais cette option est globale pour tous les revenus du capital de l’année et ne fait sens que pour des contribuables faiblement imposés.
Pour les non-résidents : pas de prélèvements sociaux et un traitement à géométrie variable
Pour un non-résident fiscal (au sens de l’article 4 B du CGI, c’est-à-dire dont le foyer, l’activité principale, la présence habituelle ou le centre des intérêts économiques n’est plus en France), le régime change sensiblement.
Plusieurs éléments clés ressortent des textes :
– les non-résidents ne supportent pas les prélèvements sociaux de 18,6 % sur les revenus de capitaux mobiliers français ;
– en matière d’intérêts, une retenue à la source de 12,8 % peut s’appliquer lorsque le payeur est de source française, sous réserve des conventions fiscales ;
– de nombreux traités modernes (avec la Belgique, l’Allemagne, la Suisse, le Luxembourg, les États-Unis, etc.) prévoient que les intérêts sont imposables exclusivement dans l’État de résidence de l’investisseur, ce qui conduit à une absence totale de retenue française dans ces cas ;
– l’impôt sur la fortune immobilière (IFI) ne s’applique pas aux obligations de crowdfunding immobilier, car il s’agit de titres de créance et non d’actifs immobiliers détenus en direct.
Un point important : la même personne peut, pour d’autres types de revenus (loyers d’un bien locatif en France, par exemple), rester imposée en France à des taux minimaux de 20 % puis 30 %, avec des contributions sociales ou prélèvements de solidarité. Mais les obligations de crowdfunding, en tant que dettes émises par des sociétés par actions simplifiées, ne sont pas considérées comme des actifs immobiliers dans l’assiette IFI et relèvent du champ des revenus mobiliers pour l’impôt sur le revenu.
Pour un non-résident investissant dans le financement participatif immobilier français, le cadre fiscal est souvent plus léger que pour un résident : pas de prélèvements sociaux français, une éventuelle retenue à la source de 12,8 % selon les conventions fiscales, et aucune imposition au titre de l’IFI pour ces titres.
Nécessité de vérifier la convention fiscale de son pays de résidence
Les régimes exacts dépendent de la convention fiscale liant la France au pays de résidence de l’investisseur. Dans certains cas, la France renonce totalement à prélever un impôt à la source sur les intérêts et laisse l’intégralité de la taxation au pays de résidence. Dans d’autres, une retenue demeure mais peut être imputée ou réduite.
Pour éviter les mauvaises surprises, les non-résidents doivent :
– consulter la convention fiscale entre la France et leur pays de résidence ;
– éventuellement fournir un certificat de résidence fiscale à la plateforme ou au payeur pour bénéficier des taux réduits prévus par le traité ;
– déclarer les revenus dans leur pays de résidence, conformément au droit local.
Certaines plateformes ne pratiquent aucun prélèvement à la source sur les non-résidents et laissent à l’investisseur le soin de tout déclarer localement. D’autres appliquent une retenue par défaut. Dans tous les cas, la responsabilité finale de la déclaration repose sur l’investisseur.
Concrètement : comment un non-résident ouvre un compte et investit ?
Pour un expatrié ou un investisseur totalement étranger, l’accès à une plateforme française se déroule en plusieurs étapes standardisées, communes aux PSFP en Europe.
Étape 1 : inscription et questionnaire de connaissance
Avant tout investissement, l’investisseur doit :
– créer un compte en ligne ;
– passer un test de connaissances exigé par le règlement européen (évaluation des risques de perte en capital, d’illiquidité, de fonctionnement des titres) ;
– accepter les conditions générales de la plateforme.
Pour les « investisseurs non avertis », un plafond de 1 000 € par projet (ou 5 % du patrimoine net, si ce montant est supérieur) s’applique par défaut, sauf s’ils acceptent explicitement de dépasser ce seuil après avoir été mis en garde.
Une période de réflexion de quatre jours calendaires existe aussi à chaque souscription, pendant laquelle l’investisseur peut se rétracter sans frais.
Étape 2 : KYC et validation des documents
L’investisseur doit ensuite transmettre : l’ensemble des pièces justificatives.
– la copie de son passeport ou de sa carte d’identité ;
– un justificatif de domicile récent à l’étranger ;
– un RIB avec IBAN SEPA à son nom.
Les contrôles KYC/AML incluent un screening sur les listes de sanctions et de personnes politiquement exposées. Si l’investisseur réside dans un pays sensible ou figure sur une liste de sanctions, son inscription est refusée.
Pour certains alphabets non latins, certaines plateformes exigent que les documents soient rédigés en alphabet latin ou accompagnés d’une traduction certifiée.
Étape 3 : choix de la plateforme, puis des projets
Une fois inscrit, le non-résident doit choisir sur quelle plateforme concentrer ses efforts. La plupart des conseils spécialisés recommandent de ne pas mettre tous ses œufs dans le même panier : l’idéal est d’ouvrir des comptes sur deux ou trois plateformes agréées, suffisamment actives pour proposer un flux régulier de projets.
Les règles de diversification les plus fréquemment mentionnées sont :
– ne jamais consacrer plus de 5 à 10 % de son patrimoine financier global au seul crowdfunding immobilier ;
– répartir cette poche sur au moins 10 à 20 projets différents ;
– éviter de mettre plus de 10 % de l’allocation dédiée au crowdfunding dans un seul projet.
Pour un non-résident, la diversification est d’autant plus cruciale que les recours pratiques en cas de litige sont plus complexes à exercer à distance.
Étape 4 : analyse du projet via la fiche FICI/KIIS
Chaque projet doit être accompagné d’une fiche normalisée, appelée FICI ou KIIS, imposée par le règlement européen. Ce document décrit :
– la nature de l’opération (promotion, marchand de biens, rénovation…) ;
– la localisation et le marché visé ;
– le profil du porteur de projet (expérience, réalisations passées) ;
– les garanties mises en place : hypothèque de 1er rang, fiducie-sûreté, caution, ou absence de garantie solide ;
– le rang de la dette (senior, mezzanine, subordonnée par rapport à la banque) ;
– la durée estimée et le calendrier de remboursement (in fine, annuel, etc.) ;
– le rendement cible et les scénarios de risque (retard, échec commercial, surcoûts).
Pour un non-résident, l’enjeu est d’autant plus important que les informations complémentaires (visite du chantier, contact direct avec le promoteur, etc.) sont plus difficiles à obtenir. La lecture attentive de cette fiche est donc le cœur de la prise de décision.
Risques spécifiques pour un investisseur non-résident
Les risques de base (perte en capital, illiquidité, retard, défaut de l’opérateur) sont identiques pour les résidents et non-résidents. Mais à ces risques s’ajoutent des contraintes propres aux investisseurs à l’étranger.
Parmi les points délicats, on trouve :
Synthèse des principaux obstacles rencontrés par les investisseurs non-résidents lors de l’utilisation de plateformes françaises.
Il est compliqué de suivre l’évolution des projets lorsque l’on se trouve dans un fuseau horaire éloigné, avec un accès limité au service après-vente.
Certains documents restent uniquement rédigés en français, alors que le règlement prévoit l’usage de la langue du pays où le produit est commercialisé.
Les obligations de déclaration dans le pays de résidence sont souvent complexes, car les plateformes ne fournissent que des informations adaptées à un résident fiscal français.
En cas de défaut ou de retard, il faut naviguer entre la plainte à la plateforme, le médiateur de l’AMF ou les actions en justice, un processus devenu vite dissuasif à distance.
Ces éléments ne rendent pas l’investissement impossible, mais exigent une préparation plus sérieuse, notamment dans le choix des plateformes (support sérieux, reporting clair, statistiques de défaut publiées) et dans la compréhension des conventions fiscales.
Alors, est-ce vraiment accessible aux non-résidents ?
En rassemblant l’ensemble des éléments, la réponse détaillée ressemble à ceci :
Points clés pour les investisseurs étrangers selon les aspects réglementaire, opérationnel, fiscal, technique et géopolitique
Oui, le cadre PSFP est conçu pour permettre aux investisseurs étrangers, y compris non-résidents fiscaux français, d’accéder aux projets immobiliers.
La plupart des plateformes françaises acceptent les non-résidents, à condition de fournir les documents KYC et un IBAN SEPA.
Les non-résidents échappent aux prélèvements sociaux français et sont taxés selon leur pays de résidence ou via une retenue limitée.
L’absence de compte bancaire européen (IBAN SEPA) rend l’accès à la plupart des PSFP français extrêmement compliqué.
Les US Persons (sauf rares exceptions) et les résidents ou ressortissants de pays sous sanctions restent largement exclus.
Autrement dit, pour un non-résident qui :
– n’est pas américain au sens large des réglementations US ;
– ne réside pas dans un pays sanctionné ;
– dispose d’un IBAN SEPA et peut fournir les justificatifs KYC ;
Le financement participatif immobilier français est non seulement accessible, mais constitue une option crédible de diversification, à condition de respecter des règles strictes de sélection des plateformes, de lecture des documents et de diversification des projets.
Comment un non-résident peut structurer son approche
Pour tirer parti de cette accessibilité sans tomber dans les pièges typiques, un investisseur non-résident peut adopter une démarche progressive.
Il commence par vérifier son statut fiscal et conventionnel : est-il considéré comme non-résident au regard de la France, et quelle convention fiscale s’applique ? Il s’assure ensuite d’avoir un IBAN SEPA à son nom, via une banque ou une néo-banque européenne, puis sélectionne deux ou trois plateformes PSFP présentes sur la liste blanche de l’AMF ou dans le registre ESMA.
Après validation des KYC, l’investisseur alloue une part limitée de son patrimoine à une vingtaine de projets répartis entre plusieurs opérateurs et régions. Il se réfère aux FICI/KIIS, en favorisant les garanties de premier rang et les promoteurs ayant un historique solide.
Sur le plan fiscal, il s’assure de comprendre les règles de retenue en France (s’il y en a) et les modalités de déclaration dans son pays de résidence. Là où la convention laisse toute la taxation à l’État de résidence de l’investisseur, l’investissement en crowdfunding immobilier français devient particulièrement attractif, puisque l’assiette y est souvent uniquement nationale.
Le rendement annuel attendu, entre 9 % et 11 %, représente la contrepartie d’un risque élevé incluant retards, illiquidité et perte en capital possible.
En résumé, le financement participatif immobilier en France est bel et bien accessible aux non-résidents, mais uniquement à ceux qui abordent ce marché avec les bons outils : un IBAN SEPA, une compréhension fine du cadre PSFP et des conventions fiscales, et une discipline de diversification adaptée à un risque élevé. Sans ces garde-fous, la frontière entre opportunité et piège peut vite devenir floue, surtout vue de l’étranger.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.