Vendre son entreprise, c’est transformer en quelques signatures des années de travail en un capital parfois considérable. L’émotion est forte, le soulagement réel… et la responsabilité immense. Que faire de ce produit de cession ? Comment le protéger, l’investir, le transmettre, sans tout laisser partir en impôts ni compromettre sa sécurité financière personnelle ?
En France, le cadre fiscal sur les dispositifs d’optimisation, tel que l’apport-cession, s’est durci. Dès 1 à 2 millions d’euros, une décision peut engendrer un écart de plusieurs centaines de milliers d’euros.
L’enjeu n’est donc pas seulement de « placer » de l’argent, mais d’organiser un véritable projet patrimonial : fiscal, financier, familial et, plus largement, de vie.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Prendre le temps : la première règle de gestion post‑cession
Le message est unanime chez les professionnels du patrimoine : après la vente, ne rien faire de définitif pendant plusieurs mois. La recommandation va de 3 à 12 mois, selon les sources, hors démarches fiscales urgentes.
Ce temps de pause a plusieurs objectifs. Il permet d’abord de sécuriser le capital en le plaçant sur des supports garantis (comptes à terme courts, fonds en euros, monétaire), de prendre du recul après une phase de négociation souvent intense, et de clarifier ses projets de vie. Il évite surtout les décisions irréversibles dictées par l’euphorie ou la pression commerciale.
Le taux annuel maximal des fonds en euros ou comptes à terme de bonne qualité, selon les chiffres relevés pour 2024, avec un capital garanti.
Cette période est mise à profit pour réaliser un diagnostic patrimonial complet, comprendre les impacts fiscaux de la cession, évaluer ses besoins futurs (revenus, projets familiaux, philanthropie) et définir son profil de risque, souvent très différent de celui du dirigeant en activité. Un entrepreneur capable de prendre des risques opérationnels importants n’a pas forcément envie, une fois le chèque encaissé, de voir son patrimoine fluctuer de 30 % sur les marchés.
Faire un bilan patrimonial post‑cession : point de départ incontournable
Avant de décider quoi que ce soit, il est indispensable d’établir un bilan patrimonial après cession. L’idée est simple : dresser une cartographie exhaustive de sa situation, mais avec, désormais, une ligne « liquidités issues de la vente » qui bouleverse l’équilibre global.
Ce bilan inclut :
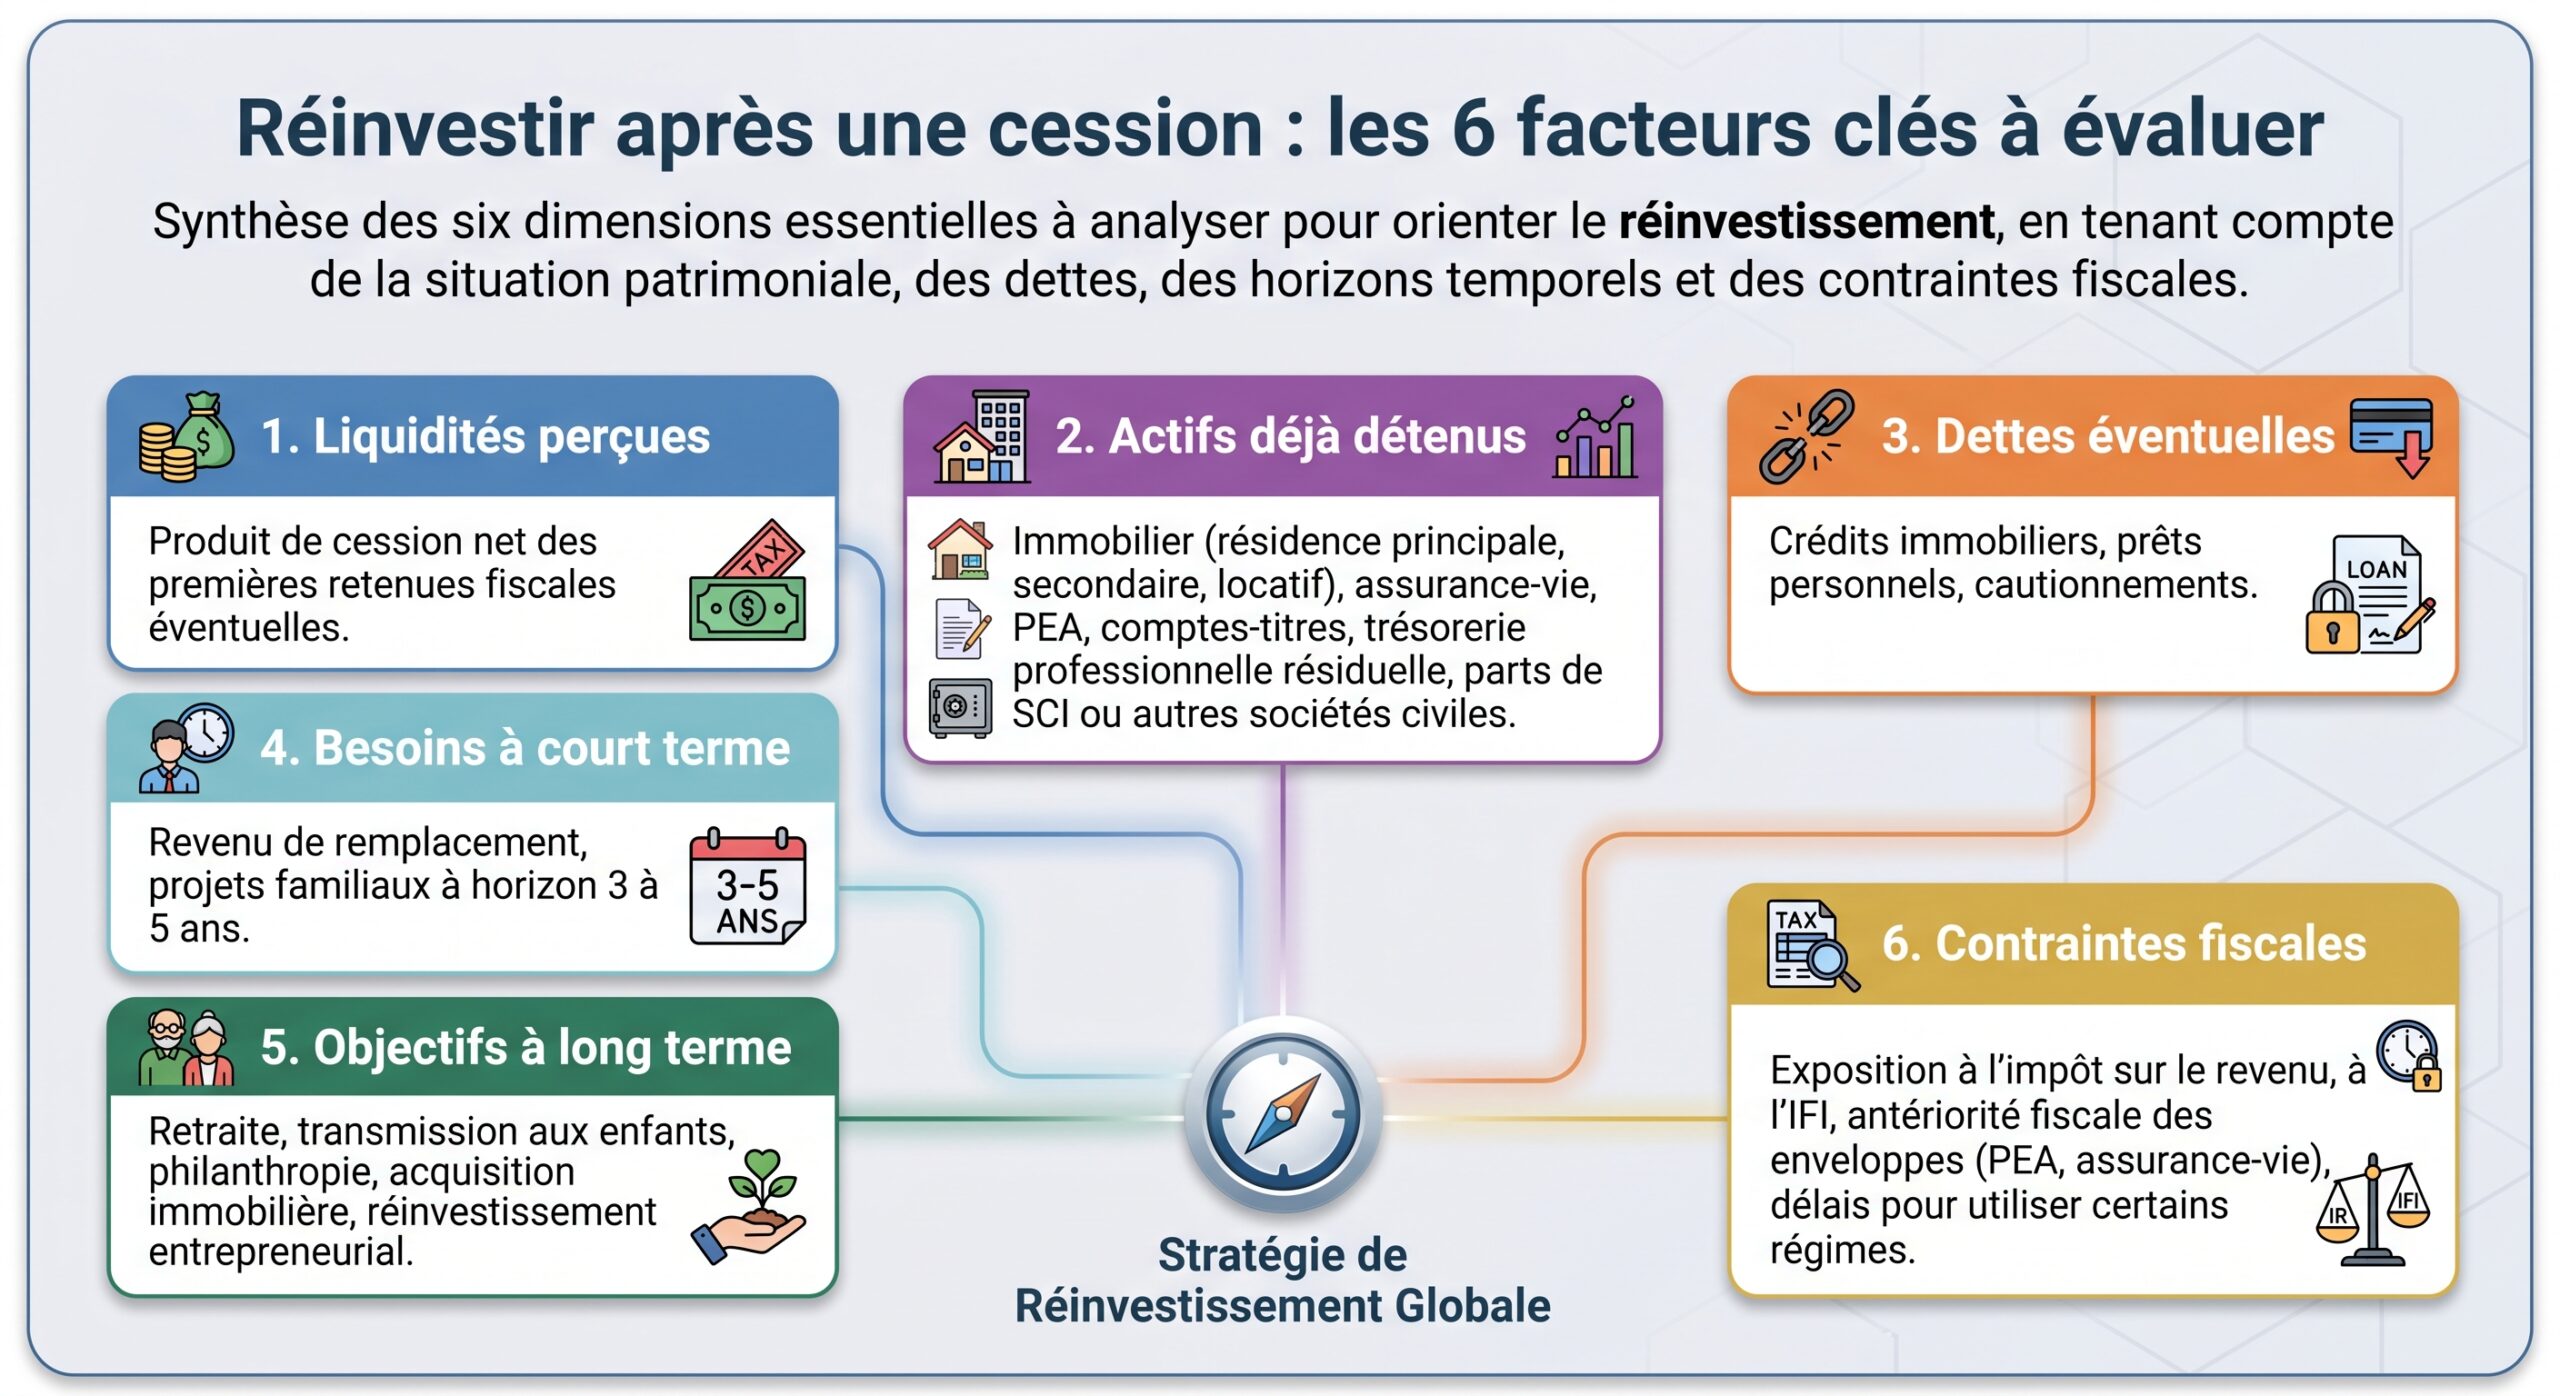
Ce diagnostic permet d’identifier trois grands blocs d’actifs : le patrimoine professionnel (cessible ou déjà cédé), le patrimoine privé (immobilier, financiers) et le « futur patrimoine familial », c’est‑à‑dire ce qui sera un jour transmis (donations déjà faites, promesses informelles, héritiers potentiels).
Exemples de questions clés à se poser
Les conseillers patrimoniaux recommandent une série de questions simples mais décisives :
Avant d’investir le produit de la vente, interrogez-vous sur votre projet de vie post-cession : retraite, reconversion, conseil, expatriation ou engagement associatif. Déterminez si vous avez besoin d’un revenu complémentaire mensuel régulier et son montant. Répartissez ce capital entre vos besoins personnels et la part destinée à la transmission. Enfin, évaluez votre tolérance au risque, car ce capital représente l’aboutissement d’une vie de travail et non plus du capital risque.
Les réponses orienteront tout le reste : choix des supports, structuration juridique, rythme de déploiement du capital.
Comprendre la fiscalité du produit de cession
Avant même de s’intéresser aux placements, il faut mesurer l’impact fiscal de l’opération, parce que c’est lui qui détermine le montant réellement disponible pour investir.
PFU, barème progressif et prélèvements sociaux
En France, la vente de titres par une personne physique est, par défaut, soumise au Prélèvement Forfaitaire Unique (PFU), souvent appelé « flat tax ». Pour les gains mobiliers, ce prélèvement combine un impôt sur le revenu de 12,8 % et des prélèvements sociaux dont le taux a été relevé à 18,6 %, soit un total de 31,4 % pour les plus‑values réalisées à compter de 2025.
Le calcul de la plus‑value se fait de manière classique : prix de vente diminué du prix d’acquisition (ou de souscription), éventuellement majoré de certains frais. Ce montant est ensuite soumis à la fiscalité choisie : PFU ou, sur option globale, barème progressif de l’impôt sur le revenu, auquel s’ajoutent dans tous les cas les prélèvements sociaux.
D’autres contributions peuvent renchérir la facture, notamment la contribution exceptionnelle sur les hauts revenus (CEHR), qui frappe les foyers dont le revenu fiscal de référence dépasse 250 000 € pour une personne seule, et des contributions spécifiques comme la contribution différentielle sur les hauts revenus. Dans certains cas, le coût total peut approcher ou dépasser 35 % de la plus‑value.
Une particularité souvent mal comprise : l’impôt forfaitaire ne signifie pas exonération automatique des autres prélèvements. Pour de gros montants, une simulation fine est indispensable.
Retraite du dirigeant : l’abattement fixe de 500 000 €
Pour un dirigeant qui vend son entreprise à l’occasion de son départ en retraite, le Code général des impôts prévoit un régime très favorable : un abattement fixe de 500 000 € sur la plus‑value imposable, porté à 600 000 € dans certains cas à partir de 2025 (par exemple pour la transmission d’exploitations agricoles à de jeunes agriculteurs).
L’article 150‑0 D ter prévoit un avantage applicable aux cessions réalisées jusqu’au 31 décembre 2031, sous réserve de conditions strictes.
– exercer depuis au moins cinq ans une fonction de direction effective (gérant, président, DG, membre du directoire…) ;
– détenir, seul ou via sa famille proche, au moins 25 % des droits de vote ou des droits aux bénéfices de la société sur les cinq dernières années ;
– céder l’intégralité ou au moins la majorité significative de ses titres ;
– cesser toute fonction dans la société et faire valoir ses droits à la retraite dans un délai de deux ans avant ou après la cession (trois ans dans certaines périodes transitoires) ;
– ne pas détenir de participation dans la société acquéreuse le cas échéant.
L’abattement de 500 000 € ne s’applique qu’à l’impôt sur le revenu, pas aux prélèvements sociaux, qui restent dus sur la plus-value avant abattement. Le gain restant après déduction peut être taxé au PFU ou, sur option, au barème progressif, avec un possible abattement pour durée de détention si les titres ont été acquis avant 2018.
Apport‑cession : différer l’impôt en contrepartie d’un réinvestissement
Autre pièce maîtresse du paysage fiscal : le mécanisme d’« apport‑cession » prévu par l’article 150‑0 B ter du CGI. Il permet à un dirigeant de contribuer ses titres à une holding qu’il contrôle, avant de les céder à un tiers via cette holding. La plus‑value réalisée lors de cet apport n’est pas immédiatement taxée : elle est placée en report ou en sursis d’imposition.
En pratique, le schéma se déroule en trois temps : apport des titres de la société opérationnelle à une holding soumise à l’IS, cession de ces titres par la holding à l’acquéreur, puis réinvestissement d’une partie du produit de cession.
C’est sur ce dernier point que la loi a été considérablement durcie. Depuis la loi de finances de 2026, dès lors que la holding revend les titres apportés moins de trois ans après l’apport, elle doit réinvestir au moins 70 % du produit de cession dans des activités économiques éligibles pour maintenir le report d’imposition. Le délai de réinvestissement est passé de 24 à 36 mois, et la durée minimale de détention des nouveaux actifs a été fixée à 5 ans, quel que soit le type d’investissement (direct, fonds).
Seules les activités d’économie productive sont éligibles : financement d’une activité commerciale, industrielle, artisanale, libérale ou agricole, prise de contrôle d’une société opérationnelle, souscription au capital d’entreprises actives, ou investissement dans des fonds (FCPR, FPCI, SCR, SLP) respectant des quotas d’investissement.
Sont en revanche expressément exclus : l’immobilier locatif classique, les SCPI, les sociétés civiles patrimoniales gérant de l’immobilier ou des portefeuilles, les holdings pures de gestion, les activités de gestion de son propre patrimoine mobilier ou immobilier.
Le non‑respect de cette obligation (montant, délai, nature, durée de détention) entraîne la remise en cause du report sur la totalité de la plus‑value de l’apport, avec intérêts de retard. C’est une clause « tout ou rien » : un réinvestissement non conforme, même partiel, fait tomber le bénéfice du report.
Avant / après 2026 : des règles de réinvestissement plus sévères
Les règles ont évolué dans le temps. Le tableau ci‑dessous résume les grandes lignes de l’obligation de réinvestissement pour les cessions réalisées par la holding dans les trois ans de l’apport :
| Paramètre clé | Jusqu’au 20/02/2026 | À partir du 21/02/2026 |
|---|---|---|
| Quota minimum de réinvestissement | 60 % du produit de cession | 70 % du produit de cession |
| Délai pour réinvestir | 24 mois | 36 mois |
| Durée minimale de détention (direct) | 12 mois | 5 ans |
| Durée minimale de détention (fonds) | 5 ans | 5 ans |
| Activités immobilières locatives | parfois tolérées, cadre flou | explicitement exclues du champ |
| Part librement utilisable | 40 % | 30 % |
À noter que si la holding cède les titres apportés plus de trois ans après l’apport, aucune obligation de réinvestissement ne s’applique et le report est maintenu sans contrainte particulière. Dans ce cas, le produit peut être affecté librement, y compris vers de l’immobilier ou des SCPI, dans la holding.
Ce point est crucial dans la réponse à la question « que faire du produit de cession ? » : pour une partie de l’enveloppe, l’entrepreneur est lié par un cahier des charges fiscal très précis. Pour le reste, il dispose de plus de liberté.
Structurer avant d’investir : holdings, sociétés civiles et enveloppes fiscales
Une erreur fréquente consiste à se précipiter sur des placements sans avoir d’abord défini les bons « contenants » juridiques et fiscaux. Or ce sont eux qui vont décider, pour des années, du traitement des revenus, des plus‑values et de la transmission.
La holding patrimoniale post‑cession
Au‑delà de la holding d’apport‑cession, souvent cantonnée à la gestion du report d’imposition, il est souvent pertinent de créer une holding patrimoniale destinée à centraliser les investissements post‑cession : participations dans des sociétés, portefeuilles financiers, parfois immobilier détenu via des filiales.
Cette structure présente plusieurs intérêts :
Découvrez comment une holding peut optimiser la gestion financière, faciliter les investissements et organiser la transmission.
Centralisez la trésorerie post-cession et simplifiez la gestion des flux financiers.
Percevez des dividendes ou intérêts, et rémunérez le dirigeant sous certaines conditions.
Facilitez les tickets en private equity ou les acquisitions d’immeubles via des filiales.
Donnez des parts ou utilisez le démembrement (nue-propriété/usufruit) pour transmettre votre patrimoine.
Gérez les intérêts de plusieurs enfants et organisez la gouvernance familiale sereinement.
Idéalement, cette holding patrimoniale est pensée en amont de la cession, notamment si elle doit se combiner avec un apport‑cession. Sinon, il est recommandé de la constituer dans les 12 mois suivant la cession, avant d’engager des investissements lourds.
Les sociétés civiles pour l’immobilier et les actifs atypiques
Pour la détention immobilière (résidentiel ou professionnel) et certains actifs non cotés, des sociétés civiles (SCI, SLP, voire SCP familiales) sont des outils adaptés :
– elles permettent une gestion collective (conjoint, enfants) avec des règles claires dans les statuts ;
– elles facilitent la transmission progressive (donation de parts, démembrement) ;
– elles séparent la gestion de l’actif de la personne physique, ce qui peut simplifier la succession.
Ces sociétés, bien que souvent exclues des obligations de réinvestissement de l’apport-cession, relèvent de la gestion de patrimoine et non de l’économie productive au sens du fisc.
Assurance‑vie, PEA, PER : les enveloppes fiscales à exploiter
En parallèle des structures sociétaires, les enveloppes fiscales personnelles restent des leviers essentiels :
– l’assurance‑vie, qui offre une grande souplesse de gestion (fonds euros, unités de compte), un régime fiscal allégé à partir de huit ans, et un cadre privilégié pour la transmission (abattement de 152 500 € par bénéficiaire pour les versements avant 70 ans) ;
– le PEA et le PEA‑PME, permettant d’investir en actions européennes et, après cinq ans, de sortir des gains exonérés d’impôt sur le revenu (hors prélèvements sociaux) ;
– le PER, utile pour lisser la fiscalité des années de revenus exceptionnels (comme l’année de cession) grâce à la déduction des versements, en contrepartie d’une sortie imposable à la retraite.
Une règle pratique consiste, pour chaque investissement envisagé (fonds, actions, obligations), à se demander s’il peut être logé dans une enveloppe fiscale optimisée plutôt que sur un compte‑titres ordinaire.
Construire une allocation d’actifs cohérente avec sa vie après la cession
Une fois la structure clarifiée, vient la question de la répartition concrète du produit de cession entre les différents types d’actifs. Là encore, il n’existe pas de recette universelle, mais des principes.
Les professionnels évoquent fréquemment une allocation cible pour des patrimoines compris, par exemple, entre 2 et 10 millions d’euros, combinant sécurité, rendement et diversification.
Le tableau suivant illustre un schéma type d’allocation post‑cession (hors contrainte d’apport‑cession) :
| Classe d’actifs | Fourchette indicative | Rendement espéré (ordre de grandeur) | Profil de risque / remarques |
|---|---|---|---|
| Fonds euros (assurance‑vie) | 20 % – 30 % | 2,5 % – 4 % | Capital garanti, liquidité correcte |
| Fonds obligataires | 15 % – 25 % | 3 % – 5 % | Risque modéré, volatilité limitée |
| Actions / ETF diversifiés | 20 % – 30 % | 6 % – 8 % (long terme) | Risque élevé, mais moteur de performance |
| Immobilier (SCPI, SCI, direct) | 10 % – 20 % | 4 % – 6 % | Peu liquide, revenu régulier |
| Private equity / non coté | 5 % – 15 % | 8 % – 12 % (long terme) | Très illiquide, risque élevé, réservés aux avertis |
| Trésorerie de précaution | 5 % – 10 % | 1 % – 3 % | 100 % liquide, pour les urgences et opportunités |
Cette trame doit être adaptée aux besoins de revenu, à l’âge, au profil de risque et aux objectifs de transmission. Une règle simple, souvent rappelée : aucun investissement ne devrait représenter à lui seul plus de 15 à 20 % du patrimoine global, afin d’éviter les risques de concentration.
Une poche de sécurité pour 18 à 24 mois de dépenses
Une recommandation fréquente consiste à constituer, avant tout investissement plus dynamique, une réserve de liquidités équivalente à 18 à 24 mois de dépenses courantes. Elle sert de matelas de protection en cas de retournement de marché, de changement de projet, ou d’imprévu majeur.
Cette poche est destinée à être investie sur des supports à capital garanti et liquides ou quasi-liquides, tels que les comptes à terme courts, les supports monétaires, les livrets réglementés ou les fonds euros accessibles.
Étaler ses investissements : le DCA plutôt que le « all‑in »
Pour la partie actions ou supports volatils, l’idée de déployer progressivement le capital au lieu d’entrer en une seule fois sur les marchés fait consensus. La méthode consiste à investir par paliers sur 12 à 24 mois (Dollar Cost Averaging), ce qui lisse le risque de mauvais timing.
De la même façon, plutôt que de s’engager immédiatement dans plusieurs SCPI ou opérations immobilières, il est souvent judicieux de séquencer les décisions, pour conserver de la flexibilité et observer l’évolution des marchés et de sa propre situation.
Les grandes familles de placements après la vente
Le produit de cession peut être ventilé entre plusieurs grandes familles d’investissements, chacune ayant un rôle spécifique.
1. Placements sécurisés et de trésorerie
Cette catégorie regroupe les supports à capital garanti et rendement modeste, mais prévisible :
– livrets réglementés (Livret A, LDDS) pour la trésorerie de très court terme ;
– comptes à terme de courte durée, pratique pour « parquer » des montants en attente de stratégie, avec des rendements de l’ordre de 1 à 3 % ;
– fonds en euros dans des contrats d’assurance‑vie ou de capitalisation, pour une rémunération légèrement supérieure, au prix d’une liquidité un peu moins instantanée.
Ces outils sont particulièrement adaptés pour la période de latence post‑cession et la fameuse réserve de 18 à 24 mois de dépenses. Ils servent aussi de réservoir pour saisir des opportunités d’investissement plus tard.
2. Assurance‑vie, PEA et enveloppes fiscales
Comme évoqué plus haut, l’assurance‑vie sera souvent la colonne vertébrale du patrimoine financier privé post‑cession, notamment pour organiser la succession. Une partie du produit de cession pourra y être versée, directement ou après transit par une holding si cela fait sens.
Le PEA et le PEA‑PME, malgré leurs plafonds de versement, offrent aux ex‑dirigeants une exposition aux actions européennes avec une exonération d’impôt sur le revenu sur les gains après 5 ans de détention.
Le PER, enfin, peut être utilisé comme outil de lissage fiscal : en année de cession (gros revenu exceptionnel), verser sur un PER réduit la base imposable, en échange d’une imposition reportée à la retraite, souvent à un taux marginal plus faible.
3. Immobilier et SCPI : rendement et diversification
L’immobilier reste l’un des réflexes principaux des dirigeants après cession, notamment via :
– l’acquisition d’un ou plusieurs biens locatifs résidentiels ou commerciaux ;
– l’investissement dans des SCPI (Sociétés Civiles de Placement Immobilier), qui permettent une exposition à l’immobilier d’entreprise ou résidentiel sans gestion directe ;
– la détention d’immeubles via des SCI familiales.
Les SCPI offrent en général un rendement courant de l’ordre de 4 à 5 % brut, au prix d’une liquidité limitée et d’une fiscalité sur les revenus fonciers souvent lourde (taux marginal + 17,2 % de prélèvements sociaux pour un particulier).
Les SCPI et l’immobilier locatif ne sont pas éligibles au réinvestissement obligatoire des 70 % dans le cadre de l’apport-cession. Les y affecter ferait perdre le report d’imposition sur toute la plus-value d’apport. Ils restent toutefois pertinents pour la partie libre (30 %), les liquidités non soumises à l’obligation, ou après les 3 ans de détention via une holding.
4. Marchés financiers et produits structurés
L’investissement boursier, qu’il s’agisse d’actions en direct, d’ETF diversifiés ou de fonds thématiques, constitue le moteur de performance à long terme dans de nombreuses allocations. Pour un ancien dirigeant, passer des risques opérationnels aux risques de marché suppose toutefois de bien calibrer l’exposition.
Des produits structurés à capital protégé peuvent aussi trouver leur place dans une stratégie de revenu, avec des rendements cibles indicatifs compris entre 1,5 et 6 % selon les conditions de marché, et une fiscalité au PFU.
5. Private equity, dette privée et actifs alternatifs
Enfin, pour la partie la plus dynamique et la plus longue de la stratégie, le capital‑investissement (private equity), la dette privée ou les fonds d’infrastructure peuvent jouer un rôle structurant. Ils sont d’ailleurs au cœur des investissements éligibles pour l’apport‑cession (via FCPR, FPCI, SLP, SCR notamment).
Ils offrent des perspectives de rendement supérieur (8 à 12 % sur longue période), mais avec une illiquidité marquée et des risques plus élevés. Ce sont des outils à réserver aux entrepreneurs qui maîtrisent cet univers et sont capables d’immobiliser une fraction de leur patrimoine sur 8 à 10 ans ou plus.
Gérer l’obligation de réinvestissement en cas d’apport‑cession
Pour les dirigeants ayant utilisé l’apport‑cession, la question « que faire du produit de cession ? » est en partie cadrée par la loi.
Trois cas de figure se dessinent.
Contribution des titres plus de trois ans avant la cession
Dans ce scénario, la holding a conservé les titres apportés pendant plus de trois ans avant de les revendre. Résultat : aucune obligation de réinvestissement n’est déclenchée. Le report d’imposition sur la plus‑value d’apport est maintenu sans conditions supplémentaires, et le produit de cession devient, pour la holding, de la trésorerie « ordinaire ».
Le dirigeant (via sa holding) peut alors librement investir dans des SCPI, de l’immobilier, des portefeuilles financiers, des opérations de private equity, etc., sans contrainte autre que la fiscalité courante à l’IS et sur les distributions.
Contribution moins de trois ans avant la cession, mais réinvestissement conforme
C’est la situation visée par le législateur lorsqu’il parle « d’échange » entre le report d’imposition et le réinvestissement productif. La holding s’engage à consacrer 70 % du produit de cession net des frais à des investissements éligibles dans un délai de 36 mois, et à conserver ces investissements au moins 5 ans.
Dans cette hypothèse, la bonne gestion du produit de cession impose de distinguer deux poches bien séparées :
– la poche « contrainte », correspondant à ces 70 %, à investir exclusivement dans les voies autorisées : participation de contrôle dans des sociétés opérationnelles, financement d’une activité commerciale ou industrielle, souscription au capital de PME, parts de FCPR/FPCI/SLP/SCR respectant les quotas légaux ;
– la poche « libre », 30 % du produit, que la holding peut affecter à n’importe quel autre investissement (SCPI, immobilier locatif, assurance‑vie, trésorerie…) sans remettre en cause le report.
L’enjeu clé est de documenter soigneusement les réinvestissements, de garantir leur éligibilité fiscale et de respecter les durées de détention obligatoires. Il est fortement recommandé de se faire accompagner par un fiscaliste pour le choix et la mise en œuvre des véhicules d’investissement.
Absence de réinvestissement conforme : chute du report
Enfin, si la holding cède les titres dans les trois ans suivant l’apport et ne respecte pas son engagement de réinvestissement (soit parce qu’elle n’atteint pas le quota, soit parce qu’elle investit dans des actifs non éligibles, soit parce qu’elle cède trop tôt les nouveaux actifs), le report d’imposition tombe purement et simplement. La totalité de la plus‑value d’apport devient imposable entre les mains de l’associé personne physique, avec intérêts de retard éventuels.
C’est l’un des risques majeurs des montages d’apport‑cession mal anticipés ou mal pilotés, surtout depuis le durcissement de 2026.
Organiser des revenus réguliers à partir du produit de cession
Pour beaucoup d’anciens dirigeants, le produit de cession doit, tout ou partie, se transformer en « salaire de remplacement ». Une approche classique consiste à définir un taux de prélèvement annuel soutenable – la fameuse règle des 4 % évoquée par certains conseillers : retirer chaque année 4 % du capital initial pour financer son train de vie, en laissant le portefeuille investi produire, à long terme, suffisamment de rendement pour ne pas être épuisé sur une trentaine d’années.
Concrètement, les revenus peuvent provenir :
Pour générer des revenus complémentaires, on peut citer les loyers d’investissements locatifs ou de parts de SCPI, les coupons d’obligations et distributions de fonds obligataires ou diversifiés, les plus‑values réalisées sur un portefeuille actions ou ETF en arbitrant régulièrement, ainsi que les rachats partiels programmés sur des contrats d’assurance‑vie, qui profitent d’une fiscalité avantageuse après 8 ans.
L’objectif est de composer une « poche de revenus » représentant 40 à 60 % du capital, capable de produire un flux régulier, complétée par une poche de croissance plus volatile, orientée vers la préservation et l’accroissement du patrimoine à long terme.
Anticiper la transmission du capital de cession
Le produit de cession ne concerne pas seulement le dirigeant : il entre dans l’assiette de l’impôt sur la fortune immobilière (IFI pour sa part immobilière), des droits de donation et de succession. La façon dont il sera transmis aux enfants ou à d’autres bénéficiaires doit être pensée rapidement, car nombreux sont les leviers qui ne jouent pleinement qu’avec le temps.
Parmi les outils classiques, on retrouve :
Quatre stratégies clés pour organiser la transmission de votre patrimoine tout en réduisant l’impact fiscal.
Transmettez la nue-propriété dès aujourd’hui tout en conservant l’usufruit, ce qui vous permet de garder les revenus ou l’usage du bien.
Dans le cadre familial, ces pactes offrent des abattements et des exonérations, notamment pour la transmission d’entreprises.
Organisez un partage personnalisé entre bénéficiaires avec des abattements spécifiques et une grande flexibilité dans la répartition.
Optez pour la donation de titres, souvent combinée à l’endettement via donation-cession ou donation-vente, pour optimiser le coût fiscal.
Le régime Dutreil, en particulier, permet une exonération de 75 % de la valeur des titres transmis d’une entreprise opérationnelle, en contrepartie d’engagements de conservation collectifs et individuels, assortis de conditions de fonction de direction. Il est parfois mobilisé en amont de la cession, notamment dans les stratégies de donation‑cession aux enfants.
Rebondir ou se réinventer : réinvestir dans de nouveaux projets
Pour certains vendeurs, la question « que faire du produit de cession ? » implique aussi un volet entrepreneurial. Beaucoup ne se voient pas cesser toute activité : ils souhaitent lancer un nouveau projet, investir dans d’autres sociétés, devenir business angels, ou s’engager dans des projets à impact.
Les recommandations récurrentes sont les suivantes :
Ne pas réinvestir plus de 20 à 30 % du produit de cession dans un nouveau projet. Testez d’abord vos idées en mode « bootstrap » pour valider le marché et réaliser les premières ventes avant de mobiliser des sommes importantes. Maintenez une frontière claire entre la partie « sécurité » de votre patrimoine et la partie « jeu entrepreneurial ». Enfin, entourez-vous d’associés, co-investisseurs ou fonds pour diversifier les risques.
Les possibilités sont multiples : reprise d’une PME (merger‑&‑acquisition personnelle), investissements en capital dans des start‑up ou des PME en croissance via des fonds spécialisés, co‑investissements avec des fonds de private equity, financement d’infrastructures ou de projets énergétiques, etc.
S’entourer et documenter chaque étape
La gestion du produit de cession après la vente de son entreprise est un travail d’équipe. Les textes montrent à quel point les dispositifs fiscaux sont techniques, encadrés par des délais serrés et des critères d’éligibilité précis. Un décalage de date de quelques jours peut parfois faire perdre un avantage de plusieurs centaines de milliers d’euros.
Les professionnels à mobiliser incluent au minimum :
Pour optimiser la cession et sécuriser votre avenir, entourez-vous d’experts aux rôles complémentaires.
Arbitre entre PFU, barème, apport-cession, abattement retraite, donation-cession, et sécurise les montages face à l’administration.
Gère les donations, prépare la succession, met en place des démembrements, rédige testaments et pactes familiaux.
Structure l’allocation d’actifs, sélectionne les produits, négocie les frais et assure un suivi personnalisé dans la durée.
Accompagne la transition de vie et prévient les décisions précipitées vers un nouveau projet mal réfléchi.
Les bonnes pratiques incluent la formalisation d’une « politique d’investissement » personnelle (objectifs, tolérance au risque, horizon, contraintes fiscales et juridiques), la mise en place d’un reporting consolidé (multi‑banques, multi‑supports) et un rituel de revue patrimoniale au moins annuel, avec ajustement de l’allocation si nécessaire.
En résumé : transformer un chèque en projet de vie
Le produit de cession n’est ni un simple « butin » à consommer, ni une somme à immobiliser par peur de mal faire. C’est le socle d’un nouveau chapitre, qui peut conjuguer sécurité financière, liberté de choix, soutien à des entreprises, projets familiaux et engagements sociétaux.
Pour en faire un levier plutôt qu’un casse‑tête, quelques lignes de force se dégagent :
Prendre le temps de sécuriser avant de décider, maîtriser les règles fiscales (PFU, abattement retraite, apport-cession), structurer le patrimoine via holding ou sociétés civiles, bâtir une allocation diversifiée alignée sur les besoins, distinguer capital sûr et projets risqués, anticiper la transmission pour limiter l’impôt, et s’entourer de professionnels indépendants en documentant chaque choix.
La vente d’une entreprise est un aboutissement, mais aussi un début. La manière dont le produit de cession sera géré déterminera, dans une large mesure, la qualité de ce nouveau départ.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.