Écoutez ce guide — par Cyril Jarnias
Posséder un appartement à l’étranger et le louer en meublé sur Airbnb ou en location courte durée est un scénario fréquent chez les CSP+. Sa fiscalité française est pourtant l’une des moins bien comprises : tenant d’un bien situé hors de France, résident fiscal français, vous restez soumis à l’impôt sur le revenu français sur l’ensemble de vos revenus mondiaux. La convention fiscale fixe ensuite où l’impôt est dû. Cet article donne la méthode de décision 2026–2027 : quel régime choisir (micro-BIC ou réel), comment déclarer, ce que change la convention — avec le Portugal en exemple vérifié. C’est une analyse indépendante, pas une position notariale : votre situation appelle une vérification individuelle.
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
1. Pourquoi un bien loué en meublé à l’étranger figure dans votre déclaration française
Votre fiscalité ne dépend pas de l’endroit où se situe le bien, mais d’abord de votre résidence fiscale. Un résident fiscal français est imposé sur l’ensemble de ses revenus, quelle que soit leur origine géographique. Le service public le fonde sur les articles 4 A et 4 B du Code général des impôts et sur la doctrine BOFiP (référence BOI-IR-CHAMP-10) : avoir son domicile fiscal en France — foyer, résidence habituelle ou activité professionnelle principale — suffit à rendre l’ensemble des revenus imposables en France.
Sur un meublé, les loyers ne sont pas des revenus fonciers : ce sont des bénéfices industriels et commerciaux (BIC). Peu importe que le bien soit à Lisbonne, à Barcelone ou à Genève : pour un résident français, le bénéfice de cette location meublée est déterminé selon les règles fiscales françaises, puis la convention fiscale répartit finalement le droit d’imposer.
Bon à savoir. C’est le lieu de votre résidence fiscale qui ouvre l’assujettissement mondial, pas la nationalité ni la localisation du bien. Un appartement loué en meublé à l’étranger par un résident français doit donc passer par la déclaration de revenus française et le formulaire annexe des revenus de source étrangère (la 2047) — sauf à être exonéré par une convention.
Deux conséquences pratiques pour votre décision : (1) vous ne pouvez pas vous contenter du pays du bien pour votre impôt sur le revenu ; (2) le choix du régime français (micro-BIC ou réel) a un effet direct sur le montant déclaré, donc sur ce que la convention exonérera ou non.
2. Micro-BIC ou régime réel : le bon choix pour un meublé touristique à l’étranger
Détenir en direct, deux régimes d’imposition des BIC s’offrent au loueur en meublé non professionnel (LMNP). La DGFiP les détaille dans sa FAQ « LMNP » de mars 2026, appliquée aux revenus perçus en 2025 (déclarés en 2026) :
- Micro-BIC : abattement forfaitaire sur les recettes, sans calcul des charges. Pour un meublé loué en courte durée (location de tourisme), la distinction est déterminante : un meublé de tourisme non classé (type Airbnb) est plafonné à 15 000 € HT avec un abattement de 30 % ; une location plus « classique » (ou un meublé de tourisme classé) passe au seuil de 77 700 € HT avec un abattement de 50 %.
- Régime réel : vous déduisez vos dépenses réelles (travaux, intérêts d’emprunt, assurances, frais de gestion) et pratiquez l’amortissement du bien et du mobilier. Il est obligatoire au-delà des plafonds micro-BIC, ou sur option.
Le point clé pour un bien étranger : le réel permet d’amortir un bien dont la valeur est souvent importante à l’étranger et de déduire les frais réels, mais il exige une comptabilité. Les déficits en LMNP ne s’imputent que sur vos futurs bénéfices de location meublée, pendant 10 ans ; en LMP (loueur en meublé professionnel), ils s’imputent sur le revenu global, avec un report de 6 ans éventuel. Pour un successif de courte durée, la question statutaire LMNP/LMP se pose vite dès que les revenus et l’importance de l’activité augmentent.
Attention. Les barèmes micro-BIC ci-dessus sont ceux publiés pour les revenus de 2025. Au moment de déclarer les revenus 2026 puis 2027 (printemps 2027), recontrôlez le barème de l’année de déclaration : les seuils ont évolué récemment et peuvent encore bouger. Le mécanisme (micro vs réel) reste stable, mais les chiffres sont datés.
Tableau comparatif — Micro-BIC vs réel pour un bien étranger loué en courte durée (résident fiscal FR)
| Critère | Micro-BIC (tourisme non classé, ex. Airbnb) | Micro-BIC (location classique / tourisme classé) | Régime réel |
|---|---|---|---|
| Seuil de CA HT applicable* | 15 000 € | 77 700 € | Aucun plafond (ou ≥ seuils ci-dessus, ou sur option) |
| Imposition | Abattement 30 % sur les recettes | Abattement 50 % sur les recettes | Bénéfice = recettes − charges réelles |
| Charges (travaux, intérêts, gestion) | Non déductibles (forfait transp fixe) | Non déductibles (forfait) | Déductibles réellement |
| Amortissement du bien / mobilier | Non | Non | Oui (atout majeur d’un bien à l’étranger) |
| Comptabilité / comptable | Très légère (calendrier recettes) | Très légère | Comptabilité nécessaire (recettes/dépenses) |
| Déficit | Aucun déficit possible | Aucun | Imputable sur futurs bénéfices meublés 10 ans (LMP : revenu global, report 6 ans) |
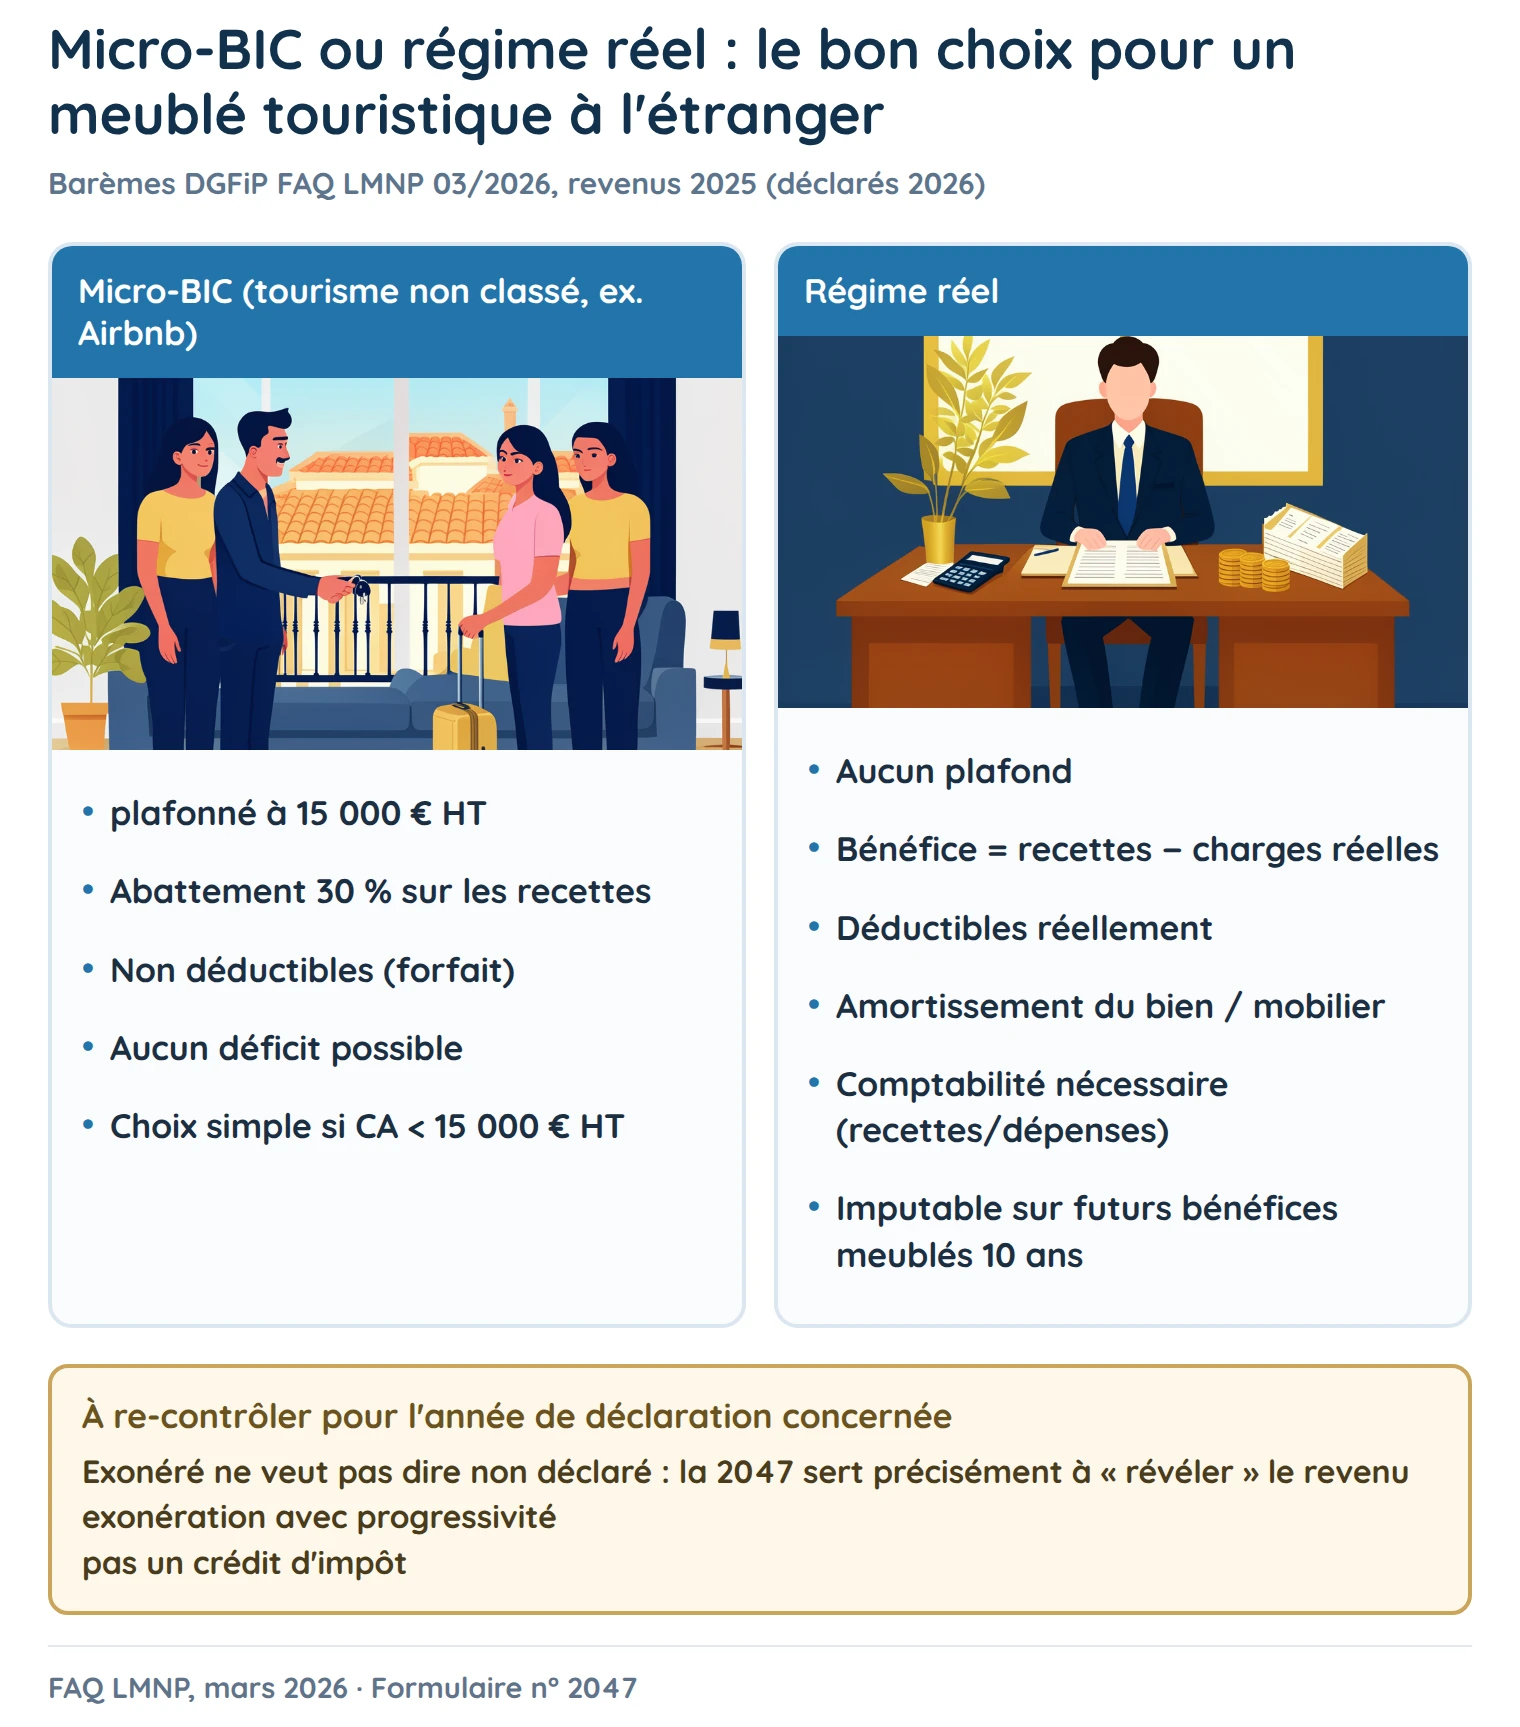
| Intérêt pour un meublé touristique à l’étranger | Choix simple si CA | Simple si CA entre 15 000 et 77 700 € HT et bien classé | Pertinent dès que les amortissements + frais dépassent l’abattement forfaitaire |
|---|
\ Barèmes DGFiP FAQ LMNP 03/2026, revenus 2025 (déclarés 2026). À re-contrôler pour l’année de déclaration concernée (prix 2026/2027 non encore figés à la rédaction).*
Chiffre clé. Pour un meublé de tourisme non classé loué en courte durée, le basculement micro/réel se joue dès que vos recettes approchent 15 000 € HT : au-delà, le micro-BIC ne s’applique plus et le réel devient la norme.
3. Comment déclarer : la chaîne 2042 + 2047 pour des revenus encaissés hors de France
Déclarer, c’est une mécanique ancrée dans les formulaires. La page officielle « Déclaration des revenus encaissés à l’étranger » (formulaire n° 2047) précise : la 2047 doit être souscrite si vous êtes domicilié en France et avez encaissé des revenus de source étrangère — une version actualisée (millésime 2026) étant publiée. Le principe est simple :
- Vous remplissez votre déclaration de revenus principale (2042) en y incluant vos bénéfices ;
- Vous conservez, si répondant au cas, la 2047 « Déclaration des revenus encaissés à l’étranger » pour les revenus perçus hors de France ;
- Selon le pays et les avoirs, d’autres annexes peuvent s’ajouter (avoir, comptes à l’étranger, structures détenues à l’étranger).
Cette cascade est celle que l’administration attend d’un résident français : omettre de déclarer des loyers étrangers, même exonérés d’impôt français par convention, reste une omission déclarative. Exonéré ne veut pas dire non déclaré : la 2047 sert précisément à « révéler » le revenu pour que la France applique l’exonération ou le crédit prévu par la convention, et le taux effectif sur vos autres revenus.
Attention. L’oubli déclaratif d’un bien loué à l’étranger (bien lui-même ou compte de recettes) est le risque le plus fréquent et le plus coûteux : même lorsque le revenu est finalement exonéré par convention, une non-déclaration expose à des rectifications et aux pénalités. La régularisation des avoirs non déclarés relève, elle, d’un cadre distinct (procédure de régularisation des avoirs situés à l’étranger).
4. La convention fiscale décide du résultat — l’exemple France–Portugal
Une fois le revenu déterminé selon les règles françaises, la convention fiscale répartit le droit d’imposer. L’exemple France–Portugal est particulièrement parlant et vérifiable au texte consolidé de la convention :
- Article 6 : « Les revenus provenant de biens immobiliers sont imposables dans l’État contractant où ces biens sont situés » — pour un bien à Lisbonne, le droit d’imposer revient d’abord au Portugal.
- Article 24 (élimination de la double imposition, côté France) : les revenus dont l’imposition est attribuée au Portugal sont exonérés de l’impôt français, mais retiennent compte pour le taux : l’impôt français est calculé « au taux correspondant à l’ensemble des revenus imposables d’après la législation française » (progressivité).
Ce point est une différenciation majeure : pour la France–Portugal, le mécanisme n’est pas un crédit d’impôt du taux français : c’est une exonération avec progressivité. Vous payez l’impôt au Portugal sur le revenu immobilier, la France n’impose pas ce revenu mais en tient compte pour déterminer le taux applicable à vos autres revenus. Ce n’est différent que pour les dividendes (crédit d’impôt) et intérêts (crédit d’impôt partiel) prévus aux articles 11 et 12 de la même convention.
D’autres conventions (Espagne, par exemple) utilisent des mécanismes distincts — crédit d’impôt ou exonération — et des retenues qui leur sont propres. Transposer le résultat du Portugal vers un autre pays serait une erreur : chaque convention se lit individuellement, au minimum sur l’article « revenus immobiliers » et celui « élimination de la double imposition ».
Bon à savoir. Le choix micro-BIC / réel a un effet sur ces revenus même lorsqu’ils sont exonérés par convention : c’est le bénéfice net français (après abattement forfaitaire ou charges réelles) qui entre dans le calcul du taux effectif. Optimiser la quantification du revenu reste donc utile, qu’il soit exonéré ou taxé en France.
Le régime se décide sur votre situation réelle, pas sur un barème générique
Vous savez maintenant que la convention fiscale — article 6 pour les revenus d'immeubles, article 24 pour l'élimination de la double imposition — détermine l'État qui impose et la méthode française. Mais votre pays, votre mode de détention et vos recettes ne figurent dans aucun tableau de synthèse.
5. Le régime local du pays de situation : l’exemple de la licence Alojamento Local
Ne confondez pas les deux couches : la France traite votre résidence fiscale et votre revenu mondial ; le pays du bien régit l’exploitation et la fiscalité à la source. Au Portugal, la location courte durée d’un logement est encadrée par l’autorisation « Licença de Alojamento Local » (AL), présentée par les acteurs comme « l’autorisation nécessaire au Portugal pour exploiter légalement un logement en location courte durée ». Son obtention mobilise notamment un NIF (numéro d’identification fiscale) portugais, le revenu attendu et l’adresse du bien.
Côté portugais, cette activité génère ses propres revenus et obligations (impôt local, TVA, taxe de séjour selon les villes, déclarations) qui s’ajoutent à votre traitement français. C’est ce que décrivent aussi les analyses du marché portugais (crise du logement, plafonds sur Alojamento Local dans certaines villes) : la réglementation locale évolue vite et conditionne la viabilité de la location touristique.
À retenir. Pour un meublé touristique au Portugal, le schéma complet est donc : (1) licence AL et conformité locale pour exploiter ; (2) taxation du revenu immobilier au Portugal (État de situation) ; (3) exonération française avec progressivité, sous réserve de la déclaration en 2047. Le tout se pilote en cohérence, pas en silo.
6. Les pièges à vérifier avant de décider
Quatre points méritent un arbitrage propre avant de structurer ou de choisir un régime :
- Forme de détention : direct ou structure. En propriété directe (bail à votre nom), vous êtes qualifié LMNP/LMP et êtes couvert par l’article 6 de la convention. Si le bien est détenu par une société étrangère (SCI portugaise, holding), la qualification change : les règles des bénéfices d’activité, de l’établissement stable et les obligations déclaratives des structures à l’étranger s’appliquent — tout le calcul micro/réel ci-dessus ne se transpose pas tel quel. Si vous êtes dans cette configuration, c’est le point à faire valider en priorité.
- Prélèvements sociaux et contributions. Sur les revenus du patrimoine et les revenus d’activité de source étrangère, la question de l’assujettissement aux prélèvements sociaux français se pose séparément de l’impôt. Elle dépend de la nature du revenu (foncier vs BIC), du pays et du régime de la convention ; elle n’est pas uniforme.
- Barèmes qui bougent. Comme vu en section 2, seuils et abattements micro-BIC ont évolué récemment et restent datés : recontrôler chaque année le barème applicable à vos revenus.
- Obligations déclaratives et comptables. Le réel exige une comptabilité (recettes/dépenses), que vous la teniez vous-même ou non : la France n’impose pas d’expert-comptable particulier pour un bien personnel à l’étranger, mais elle exige des comptes fiables et sincères dès que vous l’utilisez. Une activité exercée à l’étranger peut aussi engendrer des obligations locales (mise à jour du registre AL, TVA, impôt de séjour).
Ces quatre arbitrages relèvent d’une analyse individuelle, pas d’une règle unique. Votre bien est-il en direct ou en structure ? Quelle est la convention du pays ? Quel est votre volume de recettes ? Selon les réponses, micro-BIC, réel ou refonte de détention prennent leur juste place.
Une erreur de régime se paie sur plusieurs années, pas sur un seul exercice
Le plafond du micro-BIC pour un meublé de tourisme non classé, l'abattement forfaitaire et l'interdiction de déficit n'ont rien à voir avec le réel et l'amortissement. Choisir par défaut, c'est souvent perdre l'amortissement ou s'exposer à un contrôle.
Sources (consultées le 3 novembre 2026)
- DGFiP — FAQ LMNP, mars 2026 (PDF). Seuils et abattements micro-BIC (revenus 2025) et régime réel (dépenses, amortissement, déficits LMNP/LMP). impots.gouv.fr/sites/default/files/media/1_metier/5_international/actualite/faq-lmnp-03_2026.pdf
- impots.gouv.fr — Formulaire n° 2047 « Déclaration des revenus encaissés à l’étranger », millésime 2026. impots.gouv.fr/formulaire/2047/declaration-des-revenus-encaisses-letranger
- service-public.gouv.fr — F62 « Comment déterminer son domicile fiscal ? » (CGI art. 4 A et 4 B, doctrine BOI-IR-CHAMP-10). service-public.gouv.fr/particuliers/vosdroits/F62
- Convention fiscale France–Portugal (texte consolidé, PDF impots.gouv.fr) — art. 6 (revenus d’immeubles imposables dans l’État de situation) et art. 24 (élimination de la double imposition, exonération avec progressivité côté France). impots.gouv.fr
- GuestReady — « La licence de la location courte durée à Lisbonne » (Licença de Alojamento Local, NIF). guestready.com/fr/guides/licence-location-courte-duree-lisbonne
Pour aller plus loin sur cyriljarnias.fr
- Fiscalité des revenus locatifs français pour un non-résident (le cas inverse : non-résident louant en France)
- Fiscalité de la location meublée courte durée (Airbnb) en 2026
- Convention fiscale France-Portugal : immobilier
- Gérer son immobilier français depuis l’étranger
- Investir dans l’immobilier en Espagne : fiscalité et rendements
- Impôts pour propriétaires français en Espagne dès 2026