L’Espagne n’est plus le marché de rattrapage qu’elle était dans les années deux mille dix. Le prix de la vivienda usada a atteint 2 955 €/m² en octobre 2026, soit 11,2 % sur douze mois, et 5 619 €/m² aux Baléares. Vous qui envisagez un achat là-bas, vous n’achetez donc plus une décote. Vous achetez un marché en haut de cycle. Et la fiscalité du non-résident, comme les règles locatives, y a changé plusieurs fois depuis 2024. Cet article chiffre le coût d’entrée réel, le rendement qu’on peut honnêtement espérer en 2027, et les cinq décisions qui déterminent si l’opération tient ou non.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Investir en Espagne dans le secteur immobilier
Le marché espagnol a une particularité qui le distingue de la France : la part des acheteurs étrangers y est structurellement élevée, et elle se concentre sur les mêmes zones. Costa Blanca, Costa del Sol, Baléares, Barcelone, Madrid. Cette concentration a deux effets opposés. Elle soutient les prix dans les zones touristiques, y compris quand le marché intérieur ralentit. Elle rend aussi ces zones dépendantes d’une clientèle qui peut se retirer vite (au premier changement de fiscalité, ou de taux de change).
Chiffre clé
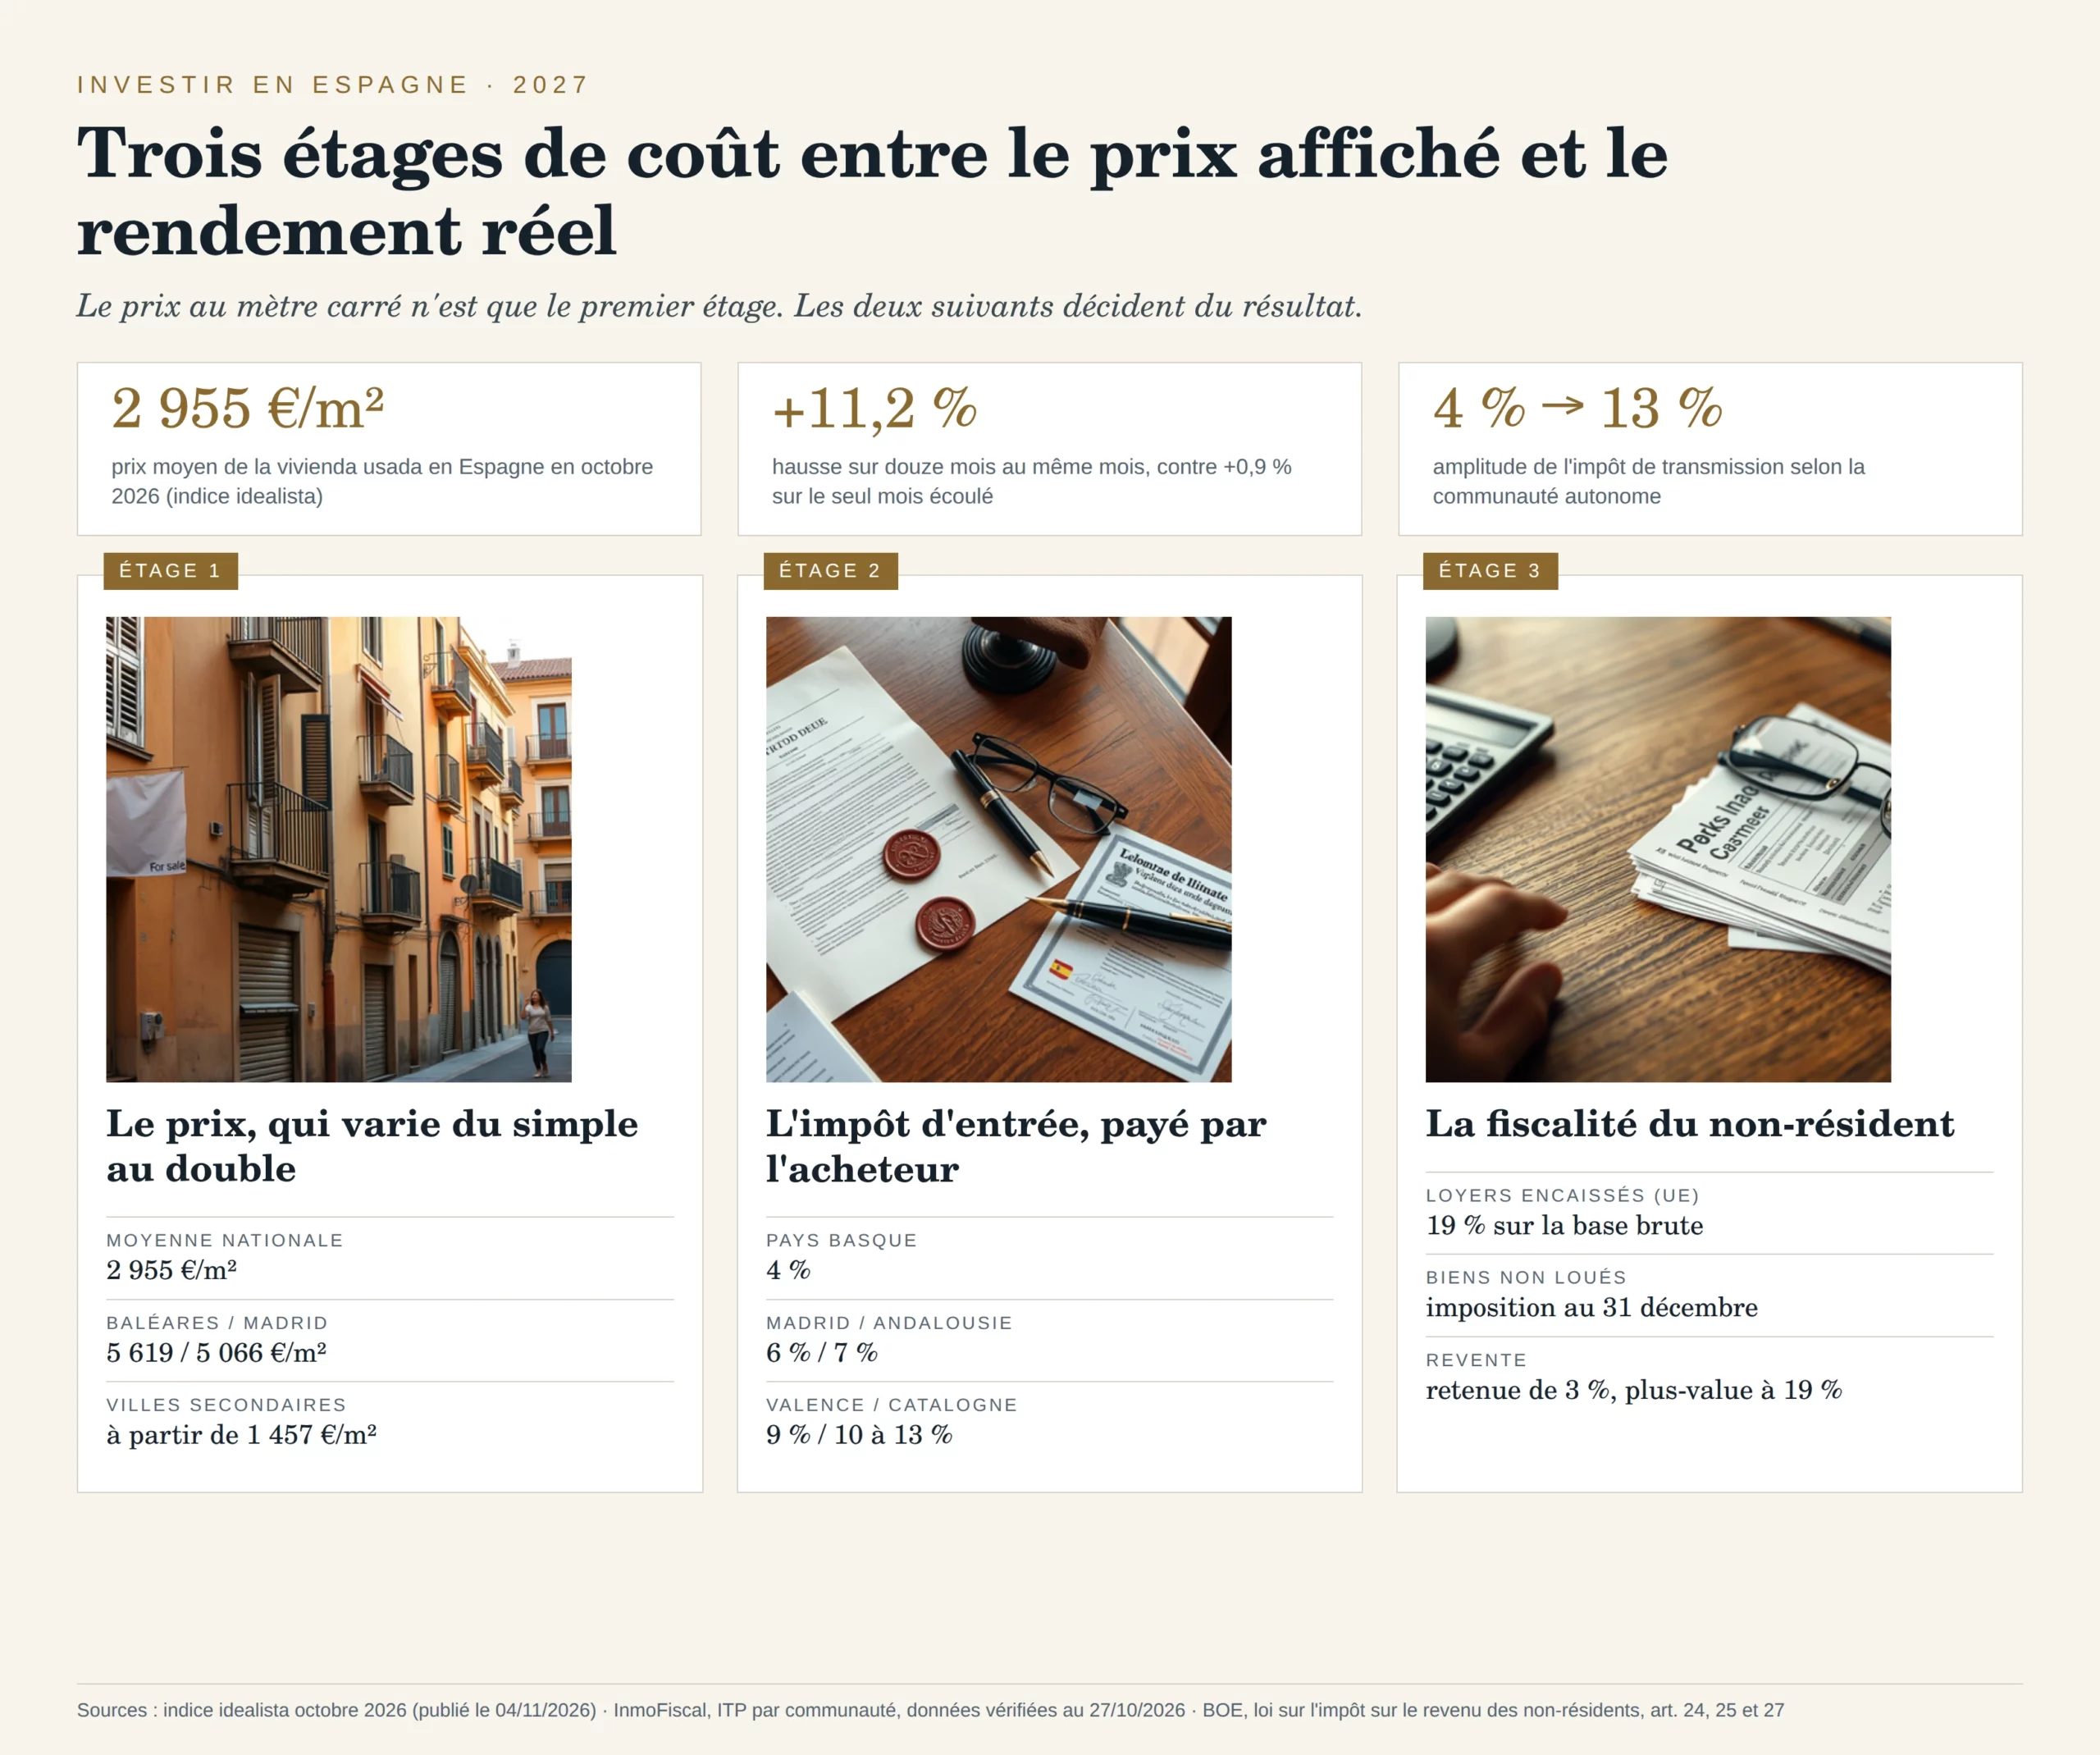
2 955 €/m² : le prix moyen de la vivienda usada en Espagne en octobre 2026, en hausse de 11,2 % sur un an (source : indice idealista, publié le 4 novembre 2026).
La photo par région explique pourquoi la question « est-ce le moment d’acheter en Espagne » n’a pas de réponse unique.
Lecture : le prix affiché n’est pas le coût d’entrée. L’impôt de transmission varie de 4 % à 13 % selon la communauté, avant même de parler de la fiscalité des loyers.
| Zone | Prix moyen (octobre 2026) | Écart avec la moyenne nationale |
|---|---|---|
| — | —: | —: |
| Baléares | 5 619 €/m² | +90 % |
| Communauté de Madrid | 5 066 €/m² | +71 % |
| Pays basque | 3 823 €/m² | +29 % |
| Canaries | 3 348 €/m² | +13 % |
| Catalogne | 3 113 €/m² | +5 % |
| Andalousie | 2 968 €/m² | +0,4 % |
| Moyenne nationale | 2 955 €/m² | — |
Dans les capitales, l’écart devient vertigineux : 6 635 €/m² à Saint-Sébastien, 6 427 €/m² à Madrid, 5 463 €/m² à Barcelone, contre 1 457 €/m² à Zamora. Autrement dit, le même budget de 250 000 € achète un studio à Madrid, un trois-pièces à Valence, ou une maison avec terrain dans l’intérieur des terres. Ce ne sont pas des marchés différents par leur prix : ce sont des marchés différents par leur clientèle de sortie, et c’est cette clientèle qui fixera votre prix de revente.
Un point de méthode avant d’aller plus loin. Un achat en Espagne se juge sur trois chiffres, pas un : le coût d’acquisition complet, le rendement net après impôt espagnol, et le prix de sortie net de la retenue fiscale. Les trois se calculent avant l’offre, jamais après. La suite de cet article les prend dans cet ordre.
Ce que le marché espagnol fait en 2027
La hausse de 11,2 % sur un an se décompose en un mouvement régulier : +0,9 % sur le seul mois de septembre à octobre, +0,8 % sur le trimestre. Une progression de cette nature ne raconte pas une bulle spéculative. Elle raconte une pénurie de logements là où les gens veulent vivre, entretenue par des permis de construire insuffisants depuis dix ans (le point faible du modèle espagnol).
Les hausses les plus fortes ne sont pas dans les capitales. Sur un an, les provinces les plus dynamiques affichent des progressions à deux chiffres, tandis que la Communauté de Madrid (+5,5 %) et les Baléares (+4,2 %) ralentissent. C’est un signal utile pour 2027 : le marché se déplace des marchés saturés vers les marchés secondaires, souvent portés par des acheteurs qui arbitrent entre le littoral devenu trop cher et l’arrière-pays.
Bon à savoir
Un marché qui monte de 11 % par an ne rend pas un achat automatiquement rentable. La hausse profite à celui qui vend, pas à celui qui achète. Le rendement locatif, lui, se calcule sur le prix que vous payez aujourd’hui, pas sur celui d’il y a trois ans.
Chiffre clé
+0,9 % en un mois, +0,8 % sur le trimestre, +11,2 % sur un an : la hausse espagnole est régulière, pas accidentelle. C’est la trace d’une pénurie de logements, pas d’une spéculation courte (source : indice idealista, octobre 2026).
Cette phase de cycle impose une discipline que peu d’acheteurs français appliquent : comparer l’Espagne à l’alternative qu’ils auraient en France avec le même capital. Un appartement à 2 955 €/m² loué 900 € par mois rapporte moins qu’un bien équivalent dans une métropole régionale française à 2 200 €/m² loué au même loyer. La différence se fait sur les charges, sur la fiscalité, et sur la liquidité à la revente — trois points que l’engouement pour le soleil ne compense pas mécaniquement.
Comment acheter en Espagne ?
L’achat lui-même est simple. C’est son coût qui surprend. En Espagne, l’acquéreur paie l’essentiel des frais. Le premier d’entre eux n’est pas le notaire : c’est l’impôt de transmission, dont le taux varie du simple au triple selon la communauté autonome (de 4 % à 13 %).
| Communauté | ITP applicable (2026) | Particularité |
|---|---|---|
| — | —: | — |
| Madrid | 6 % | Le plus bas du régime commun |
| Pays basque | 4 % | Régime foral |
| Andalousie | 7 % | 6 % si le prix ne dépasse pas 150 000 € |
| Communauté valencienne | 9 % | 11 % au-delà de 1 000 000 € |
| Catalogne | 10 % à 13 % | Échelle progressive selon le prix |
| Baléares | 8 % à 13 % | 13 % au-delà de 2 000 000 € |
Trois précisions techniques changent le calcul. D’abord, la base imposable n’est pas le prix payé : c’est le plus élevé du prix d’acte et du valor de referencia catastral. Acheter en dessous de cette valeur de référence ne réduit donc pas l’impôt, cela ne fait que réduire votre marge de revente. Ensuite, une construction neuve ne paie pas l’ITP mais la TVA à 10 %, majorée du droit d’acte juridique documenté, entre 0,5 % et 1,5 % selon la communauté. Enfin, un bien de seconde main peut cacher une dette de communauté de propriétaires ou une charge d’urbanisme : la vérification se fait avant la signature chez le notaire, pas après.
Attention
Le budget « prix + notaire » est faux en Espagne. Sur un achat de 154 000 € à Valence, l’ITP à 9 % représente 13 860 €, auxquels s’ajoutent notaire, registre et gestoría pour environ 1 500 €. Le coût d’entrée réel dépasse 169 000 €, soit 10 % au-dessus du prix affiché.
Le reste de la procédure est classique, avec deux formalités à ne pas rater. Le NIE, numéro d’identification de l’étranger, est indispensable avant l’acte : sans lui, la vente ne peut pas être enregistrée. Et l’ouverture d’un compte bancaire espagnol reste la voie la plus simple pour payer les impôts locaux, même si elle n’est pas obligatoire en théorie.
La rentabilité immobilière en Espagne
La rentabilité se calcule sur le coût total d’acquisition, jamais sur le prix affiché. C’est la première erreur commise par les acheteurs étrangers. Ils comparent un loyer annuel à un prix d’annonce, obtiennent 6 %, et découvrent deux ans plus tard qu’ils sont à 4,2 %.
Prenons un cas type explicite, avec ses hypothèses. Un appartement de 70 m² à Valence, acheté 2 200 €/m², soit 154 000 €. L’ITP à 9 % ajoute 13 860 €, les frais annexes environ 1 500 €. Le coût d’entrée est donc de 169 360 €. Supposons un loyer de 900 € par mois, soit 10 800 € par an hors charges. Le rendement brut sur coût total ressort à 6,4 %. L’impôt espagnol du non-résident, à 19 % sur la base brute, prélève 2 052 €. Reste 8 748 €, soit 5,2 % net d’impôt espagnol, avant charges de copropriété, entretien, vacance et assurance.
Les trois variables qui font bouger ce résultat ne sont pas le prix, mais la vacance, la fiscalité et le change (si vous raisonnez en euros depuis la France). Un mois de vacance par an retire 900 € de recette et fait tomber le rendement net sous 4,7 %.
| Étape du calcul | Montant annuel | Commentaire |
|---|---|---|
| — | —: | — |
| Loyer brut | 10 800 € | 900 € par mois sur douze mois |
| Impôt espagnol du non-résident | −2 052 € | 19 % sur la base brute |
| Charges, IBI, assurance, entretien | −1 200 à −2 000 € | À vérifier sur pièces |
| Résultat net annuel | 6 700 à 7 500 € | Sur un coût d’entrée de 169 360 € |
Bon à savoir
Le rendement affiché par les promoteurs est presque toujours calculé sur le prix hors frais et hors impôt. Retirez 10 % de coût d’entrée et 19 % d’impôt espagnol sur les loyers avant de comparer deux opérations : l’écart entre deux biens peut s’inverser.
Le rendement n’est qu’une moitié du calcul. L’autre moitié est le prix de sortie. À la revente, un vendeur non-résident subit une retenue de 3 % du prix entre les mains de l’acquéreur, à valoir sur l’impôt sur la plus-value, lui-même taxé à 19 %. Le solde est régularisé ensuite. Un bien acheté 169 360 € et revendu 210 000 € cinq ans plus tard laisse une plus-value imposable. Elle se calcule après déduction des frais d’acquisition (un montant à connaître avant d’accepter l’offre).
La fiscalité des revenus immobiliers en Espagne
La fiscalité du non-résident en Espagne repose sur une loi unique, le texte refondu de la loi relative à l’impôt sur le revenu des non-résidents. Trois articles suffisent à comprendre l’essentiel.
L’article 25 fixe les taux. Le taux général est de 24 %. Il descend à 19 % pour les contribuables résidents d’un autre État membre de l’Union européenne ou de l’Espace économique européen (avec échange effectif d’informations fiscales, condition qui n’est pas théorique). Il est également de 19 % pour les dividendes, les intérêts et les gains issus d’une transmission de biens. Un résident fiscal français relève donc du taux de 19 %, et non du taux général.
L’article 24 fixe la base imposable : le montant brut. Il se détermine selon les règles de l’impôt espagnol sur le revenu des personnes physiques (coefficients multiplicateurs et réductions écartés). Autrement dit, la base n’est pas le bénéfice net de l’opération, et une lecture française de la déductibilité des charges induit en erreur.
L’article 27 fixe le fait générateur des revenus imputés, c’est-à-dire des biens non loués : le 31 décembre de chaque année. Un logement vide n’échappe donc pas à l’impôt espagnol ; il génère une imposition forfaitaire annuelle.
| Situation | Taux applicable | Base | Échéance |
|---|---|---|---|
| — | —: | — | — |
| Loyers encaissés, résident de l’UE | 19 % | Montant brut | Modèle 210, dépôt trimestriel |
| Loyers encaissés, résident hors UE | 24 % | Montant brut | Modèle 210, dépôt trimestriel |
| Logement non loué | 19 % ou 24 % | Revenu imputé | 31 décembre |
| Plus-value de cession | 19 % | Gain après déduction du prix d’acquisition et des frais | Retenue de 3 % par l’acquéreur, puis régularisation |
Le point qui coûte le plus cher n’est ni le taux ni la base : c’est l’oubli de la déclaration. Un non-résident propriétaire d’un bien espagnol dépose le modèle 210, et la non-déclaration se prescrit sans s’éteindre. Sur un bien détenu quinze ans, l’addition des années oubliées se découvre au moment de la revente, quand le notaire exige l’attestation fiscale.
Ce que la convention fiscale France-Espagne change dans le calcul
Un résident de France qui perçoit des loyers espagnols ne paie pas deux fois le même impôt. La convention fiscale entre les deux pays organise le partage : les revenus des immeubles sont imposables dans l’État où l’immeuble se situe, et la France élimine ensuite la double imposition par un crédit d’impôt égal à l’impôt français correspondant. L’administration fiscale rappelle ce principe général des conventions (source : impots.gouv.fr, page « Imposition des revenus de source étrangère »), en précisant que certaines conventions retiennent au contraire une imposition en France avec élimination de la double imposition.
Or l’ordre des opérations décide du résultat. Le fisc espagnol prélève d’abord, sur la base brute que fixe l’article 24 de la loi sur l’impôt des non-résidents. La France calcule ensuite son impôt sur l’ensemble des revenus fonciers, puis impute l’impôt espagnol dans la limite de l’impôt français correspondant à ces revenus. Quand l’impôt espagnol dépasse l’impôt français (situation fréquente lorsque les charges déductibles françaises sont lourdes), l’excédent n’est pas restitué : il devient une charge définitive. Un bien en Espagne dont les intérêts d’emprunt et les travaux pèsent sur le revenu imposable français peut donc être plus coûteux qu’un bien équivalent détenu en France, alors même que son taux facial espagnol paraît plus faible.
Deux conséquences pratiques, souvent découvertes trop tard. La première (et c’est celle qui étonne le plus) : la déclaration française des revenus de source étrangère reste obligatoire même quand l’impôt a été intégralement payé en Espagne. L’absence de déclaration produit une double imposition de fait, sans que l’administration ait besoin d’aller chercher autre chose que le croisement des fichiers. La seconde : un bien détenu par une société espagnole ne suit pas ce mécanisme, puisque ce n’est plus un revenu foncier personnel. Le montage change la nature du revenu, pas seulement son taux.
Bon à savoir
Une convention fiscale ne supprime pas l’impôt espagnol : elle évite qu’il s’y ajoute un impôt français du même montant. L’impôt payé en Espagne reste acquis au Trésor espagnol, et l’excédent éventuel sur l’impôt français n’est jamais remboursé.
Le coût de la détention, année après année
Le rendement net d’impôt espagnol n’est pas le rendement final. Trois postes de détention s’ajoutent, et ils sont presque toujours absents des simulations de promoteur : l’IBI, la taxe foncière locale, calculée sur la valeur catastrale ; les charges de copropriété et l’assurance ; l’entretien courant.
Sur le cas type de 70 m² à Valence, une hypothèse de travail raisonnable place ces trois postes entre 1 200 € et 2 000 € par an, selon l’état de l’immeuble et le niveau de prestations de la copropriété. Ce chiffre n’est pas une donnée de marché : il se vérifie sur l’extrait de charges et le dernier avis d’IBI, deux documents qu’un vendeur sérieux fournit sans discuter. Une fois ces postes retirés des 8 748 € nets d’impôt espagnol, il reste entre 6 700 € et 7 500 € — soit, rapporté au coût d’entrée de 169 360 €, un rendement compris entre 3,9 % et 4,4 %. La fourchette est honnête ; le 6,4 % initial, non.
Mon avis
Sur ce type d’opération, je place la fiscalité avant la localisation. Un bien à 8 % de rendement brut dans une communauté à 13 % d’ITP, avec une déclaration trimestrielle que personne ne tient, rapporte moins qu’un bien à 5,5 % dont les impôts sont payés et dont la sortie est documentée. L’écart de rendement se voit tout de suite ; le coût de l’irrégularité se voit dix ans plus tard, et il n’est pas négociable.
Golden Visa : ce qui a changé le 3 avril 2025
Le dispositif de résidence pour investisseur, dit Golden Visa, n’existe plus par l’achat immobilier. La loi organique 1/2025, portant mesures d’efficacité du service public de la justice, a vidé de leur contenu les articles 63 à 67 de la loi 14/2013 sur le soutien aux entrepreneurs et leur internationalisation, qui encadraient ce visa. L’entrée en vigueur est fixée au 3 avril 2025, avec un régime transitoire pour les demandes déposées avant cette date.
Concrètement, l’acquisition d’un bien immobilier d’une valeur égale ou supérieure à 500 000 €, qui ouvrait auparavant un titre de séjour, ne l’ouvre plus. Les autres voies de la même loi subsistent : investissement en dette publique, en actions de sociétés espagnoles, en fonds, en dépôts bancaires, ou projet d’intérêt général.
Cette suppression change deux choses pour un acheteur français. Elle retire l’argument « j’achète et j’obtiens un titre de séjour », qui a servi à justifier beaucoup d’achats entre 2013 et 2024. Et elle assainit la demande dans les zones qui voyaient arriver des acquéreurs indifférents au rendement, uniquement intéressés par le titre de séjour. Ce n’est pas une mauvaise nouvelle pour un investisseur rationnel : un concurrent de moins dans une enchère reste une bonne nouvelle.
Location touristique : le registre unique est annulé, pas la réglementation
Le second changement de régime concerne l’exploitation en location courte durée. Le décret royal 1312/2024 avait créé un registre national unique des locations de courte durée, obligatoire depuis le 1er juillet 2025. Le Tribunal suprême a annulé partiellement ce décret, par une décision publiée en juin 2026 : l’État avait empiété sur les compétences des communautés autonomes, dont les registres touristiques existaient déjà.
Conséquence pratique : l’obligation de numéro d’enregistrement national et la déclaration annuelle au registre de la propriété tombent. Les registres régionaux restent en vigueur, et ils sont devenus plus exigeants dans plusieurs communautés, surtout sur la limitation du nombre de logements touristiques par immeuble et par zone.
Attention
Une annulation de registre n’est pas une libéralisation du marché. Ce qui a changé, c’est qui tient le registre, pas l’exigence d’autorisation. Acheter un bien en comptant le louer en courte durée sans vérifier la règle locale est la deuxième erreur la plus coûteuse sur ce marché, après l’oubli du modèle 210.
Acheter pour louer ou acheter pour transmettre : deux calculs différents
Le même bien ne se juge pas de la même façon selon ce que vous en ferez.
Un achat choisi sur un rendement locatif, puis transmis sans clause de choix de loi, produit une dévolution que personne n'a voulue.
Le même appartement ne se juge pas de la même façon selon ce qu’on veut en faire, et c’est probablement l’erreur de raisonnement la plus répandue chez les acheteurs français. Un bien destiné à la location se juge sur un rendement net, après impôt espagnol et après charges. Un bien destiné à la transmission se juge sur le coût de la dévolution, sur la liberté de désigner les héritiers, et sur la valeur de sortie. Les deux calculs ne se recoupent pas.
Dans une logique locative, le critère décisif est la vacance. Un bien à Valence loué onze mois par an à 900 € produit plus qu’un bien à Madrid loué huit mois à 1 300 €, alors que le second affiche un loyer facial supérieur de 44 %. Or la vacance se mesure, elle ne s’estime pas : le nombre de semaines vides se lit dans l’historique du vendeur, dans les relevés de plateforme s’il loue en courte durée, ou dans l’état de la demande locale si le bien est vide depuis six mois.
| Critère de décision | Achat locatif | Achat de transmission |
|---|---|---|
| Ce qu’on mesure | Rendement net après impôt et charges | Coût de la dévolution et valeur de sortie |
| Risque principal | Vacance et réglementation locale | Loi applicable et réserve héréditaire |
| Document décisif | Historique de loyers et charges de copropriété | Clause de choix de loi, acte de propriété |
Dans une logique de transmission, le critère décisif est le droit applicable. Le droit espagnol connaît une réserve héréditaire qui garantit une part aux enfants, et le règlement européen 650/2012 permet à un propriétaire de choisir la loi applicable à l’ensemble de sa succession. Un achat en nom propre sans clause de choix de loi peut donc produire une dévolution que vous n’avez pas voulue, et un partage forcé entre héritiers dont l’un veut vendre et l’autre conserver. Pourtant ce point se règle en une clause, à condition d’y penser avant l’acte et non après.
Un troisième cas existe, et je le vois revenir souvent : l’achat pour occuper une partie de l’année et louer le reste. Il cumule les deux logiques et, en pratique, il additionne leurs inconvénients fiscaux. Les mois d’occupation personnelle ne réduisent pas la base imposable espagnole du bien, et les mois de location courte durée relèvent d’une réglementation locale qui peut changer d’une année sur l’autre. Ma position, sur ce point, est simple : si le bien est destiné à l’usage personnel plus de la moitié de l’année, il faut l’assumer comme une résidence et non comme un investissement, et cesser de lui demander un rendement.
Les pièges à éviter pour investir en Espagne
Cinq pièges reviennent dans presque tous les dossiers que je vois passer.
Le premier est le calcul de rendement sur le prix d’annonce. Nous venons de le chiffrer : 10 % de coût d’entrée et 19 % d’impôt espagnol suffisent à faire passer une opération de 6,4 % à 5,2 %.
Le deuxième est la confusion entre le prix d’achat et la valeur de référence catastrale. Acheter 10 % sous la valeur de référence ne réduit pas l’ITP et fragilise la plus-value déclarée à la revente : l’administration retient la valeur de référence comme prix de cession minimum.
Le troisième est l’urbanisme. Un bien rural, un local transformé, une extension non déclarée : l’Espagne compte un contentieux important sur les constructions non régularisées, et la charge remonte à l’acquéreur. La vérification se fait au registre de la propriété et à la mairie, jamais sur la parole du vendeur.
Le quatrième est la succession. Le droit espagnol connaît une réserve héréditaire, et le règlement européen 650/2012 permet de choisir la loi applicable à sa succession. Un achat en nom propre sans clause de choix de loi peut produire une dévolution que vous n’avez pas voulue. Ce point se traite avant l’achat, pas au décès.
| Piège | Ce qu’il coûte | Ce qui le détecte |
|---|---|---|
| Rendement calculé sur le prix d’annonce | 1 à 1,5 point de rendement | Recalcul sur coût d’entrée complet |
| Confusion prix d’achat et valeur de référence | ITP identique, plus-value fragile | Certificat de valeur catastrale |
| Urbanisme non vérifié | Travaux de régularisation, voire démolition | Registre de la propriété et mairie |
| Succession non traitée | Dévolution subie, partage conflictuel | Clause de choix de loi |
| Société créée « pour optimiser » | Comptabilité et impôt sur les sociétés sans gain | Nombre de biens et projet familial |
Le cinquième est la structure. Beaucoup d’acheteurs créent une société espagnole pour « optimiser ». Une société coûte un compte annuel, une comptabilité, un impôt sur les sociétés, et n’apporte aucun avantage sur un bien unique destiné à la location. La règle est simple : la structure se justifie par le nombre de biens, le financement ou la transmission, jamais par principe.
Ce que je regarde avant de valider un dossier espagnol
Quand un dossier espagnol arrive sur mon bureau, je ne commence jamais par la localisation. Je commence par trois pièces : l’extrait de charges de copropriété sur deux ans, le dernier avis d’IBI, et le certificat de la valeur catastrale. Si ces trois documents manquent, le dossier n’est pas mûr, quel que soit le charme de la terrasse.
Bon à savoir
Trois pièces suffisent à écarter la moitié des dossiers : deux ans de charges de copropriété, le dernier avis d’IBI, le certificat de valeur catastrale. Un vendeur qui ne les fournit pas n’a pas de dossier, il a une annonce.
Vient ensuite la question du financement, parce qu’elle décide de tout le reste. Un achat financé à 60 % par un crédit français sur un bien espagnol n’a pas le même coût qu’un achat comptant, et la déductibilité des intérêts ne se transpose pas d’un pays à l’autre. Si le prêt est contracté en Espagne, le taux et les frais de dossier se négocient localement ; s’il est contracté en France contre un autre actif, c’est la capacité de décision qui se trouve engagée, pas seulement le coût.
Je regarde enfin la sortie, c’est-à-dire à qui je revendrai. Un bien à 2 955 €/m² acheté aujourd’hui, dans une zone où l’acheteur de demain est un étranger au pouvoir d’achat en livres ou en couronnes, porte un risque de change que le rendement locatif ne mesure pas. Un bien acheté dans une ville moyenne où l’acheteur naturel est espagnol, salarié ou retraité, porte un risque de liquidité plus faible, même si son rendement facial est inférieur.
Ce tri prend une demi-journée. Il évite, dans mon expérience, environ un dossier sur deux — et cette moitié-là n’aurait pas été sauvée par une meilleure négociation du prix.
La séquence de décision en sept étapes
Si vous ne retenez qu’une chose de cet article, retenez l’ordre. Sept étapes, dans cet ordre, et chacune peut arrêter le projet.
| Étape | Ce qu’on vérifie | Ce qui arrête le projet |
|---|---|---|
| 1. Coût d’entrée complet | Prix, ITP ou TVA et droit d’acte, notaire, registre, gestoría, provision travaux | Un budget total supérieur de plus de 10 % au prix |
| 2. Urbanisme et usage | Certificat d’urbanisme, usage locatif autorisé, extensions déclarées | Construction non régularisée |
| 3. Fiscalité des loyers | Taux applicable, base, périodicité, qui dépose la déclaration | Personne n’est désigné pour déposer le modèle 210 |
| 4. Revente | Prix de sortie réaliste, retenue de 3 %, plus-value à 19 %, délai de vente local | Acheteur de demain non identifié |
| 5. Succession | Loi applicable, réserve héréditaire, clause de choix de loi | Aucune clause, héritiers en désaccord |
| 6. Structure de détention | Nom propre, société, démembrement, coût annuel de chaque option | Société créée sans motif chiffré |
| 7. Prix maximum | Montant fixé avant la visite, financement validé | Dépassement décidé sur place |
Cette séquence a une propriété utile : elle se parcourt en une heure, avec les documents du vendeur sous les yeux. Si une ligne du tableau reste vide, l’étape correspondante n’est pas faite, et le projet n’est pas prêt.
Conclusion : faut-il investir en Espagne ?
La réponse dépend de la question que vous vous posez. Si la question est « où acheter un bien que je revendrai à un étranger dans dix ans », l’Espagne reste un des marchés européens les plus liquides sur ce segment, et les prix d’octobre 2026 disent que la demande n’a pas fléchi. Si la question est « où placer 300 000 € avec un rendement locatif net supérieur à mon placement actuel », la réponse est beaucoup moins évidente : à 2 955 €/m² de moyenne nationale et 19 % d’impôt sur des loyers bruts, le rendement net d’impôt espagnol reste modeste dans les zones où le marché est profond.
Entre les deux, il y a la question qui compte vraiment : ce bien sert-il un projet — une résidence, une transmission, un revenu complémentaire documenté — ou sert-il seulement à sortir d’une épargne qui dort ? Dans le premier cas, le calcul de cet article suffit à décider. Dans le second, l’Espagne est un très bon marché pour quelqu’un d’autre : celui qui vous revendra le sien.
Mon avis
Sur ce marché, je ne valide un achat que si le dossier tient avec une hypothèse de revente défavorable. Si l’opération ne fonctionne qu’avec la poursuite de la hausse à deux chiffres, ce n’est pas un investissement : c’est un pari sur le prochain acheteur. Et dans un pays où l’impôt du non-résident se déclare quatre fois par an, le pari se paie en obligations, pas seulement en euros.
Ce qui reste à vérifier avant de signer
Quatre points ne se tranchent pas à la lecture d’un article, quel qu’il soit : le montant exact de l’IBI et des charges de copropriété du bien visé, la règle locative applicable dans la commune au jour de l’achat, la clause de choix de loi de votre succession, et le taux d’ITP effective de la communauté si le bien dépasse un seuil de valeur. Ces quatre points se vérifient sur pièces, avec un professionnel local pour le dernier.
Ce que le prix d'annonce ne dit pas restera à votre charge.
L'impôt d'entrée, la fiscalité des loyers et la retenue à la revente décident du résultat, pas le prix affiché.
Sources
- Direction générale des finances publiques — « Imposition des revenus de source étrangère », page modifiée le 12 mars 2021
- BOE — Real Decreto Legislativo 5/2004, texte refondu de la loi sur l’impôt sur le revenu des non-résidents (articles 24, 25 et 27)
- InmoFiscal — ITP par communauté autonome 2026, données vérifiées au 27 octobre 2026
- Inmonews — indice idealista du prix de la vivienda usada, octobre 2026, publié le 4 novembre 2026
- Gestores.net — fin du Golden Visa au 3 avril 2025, loi organique 1/2025
- Osborne Clarke — annulation partielle du registre national des locations de courte durée par le Tribunal suprême, 25 juin 2026
Pour aller plus loin
- Convention fiscale France-Espagne : le guide complet pour un propriétaire
- Déclaration des propriétaires non-résidents en Espagne : le modèle 210 pas à pas
- Fin du Golden Visa espagnol : quelles alternatives pour un investisseur
- Acheter un bien immobilier en Espagne depuis la France
- Règlement européen 650/2012 : la succession d’un expatrié