Quitter la France après avoir vendu sa société n’est plus seulement une question de billet d’avion et de nouveau domicile fiscal. Pour tout dirigeant‑associé, la véritable ligne de départ se joue désormais sur le terrain de l’exit tax, ce mécanisme qui permet à l’administration de taxer les plus‑values latentes au moment où l’on transfère sa résidence fiscale à l’étranger.
Contrairement à une idée répandue, la dernière loi de finances n’a pas bouleversé le dispositif. L’architecture de la réforme Macron de 2019 reste en place, mais l’addition a augmenté et les règles sont devenues plus techniques. À l’horizon 2027, un dirigeant qui envisage de céder sa PME ou sa scale-up puis de s’installer à l’étranger doit composer avec un régime inchangé dans ses grands principes, mais plus coûteux et plus encadré dans ses détails.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Ce que recouvre réellement l’exit tax pour un dirigeant‑associé
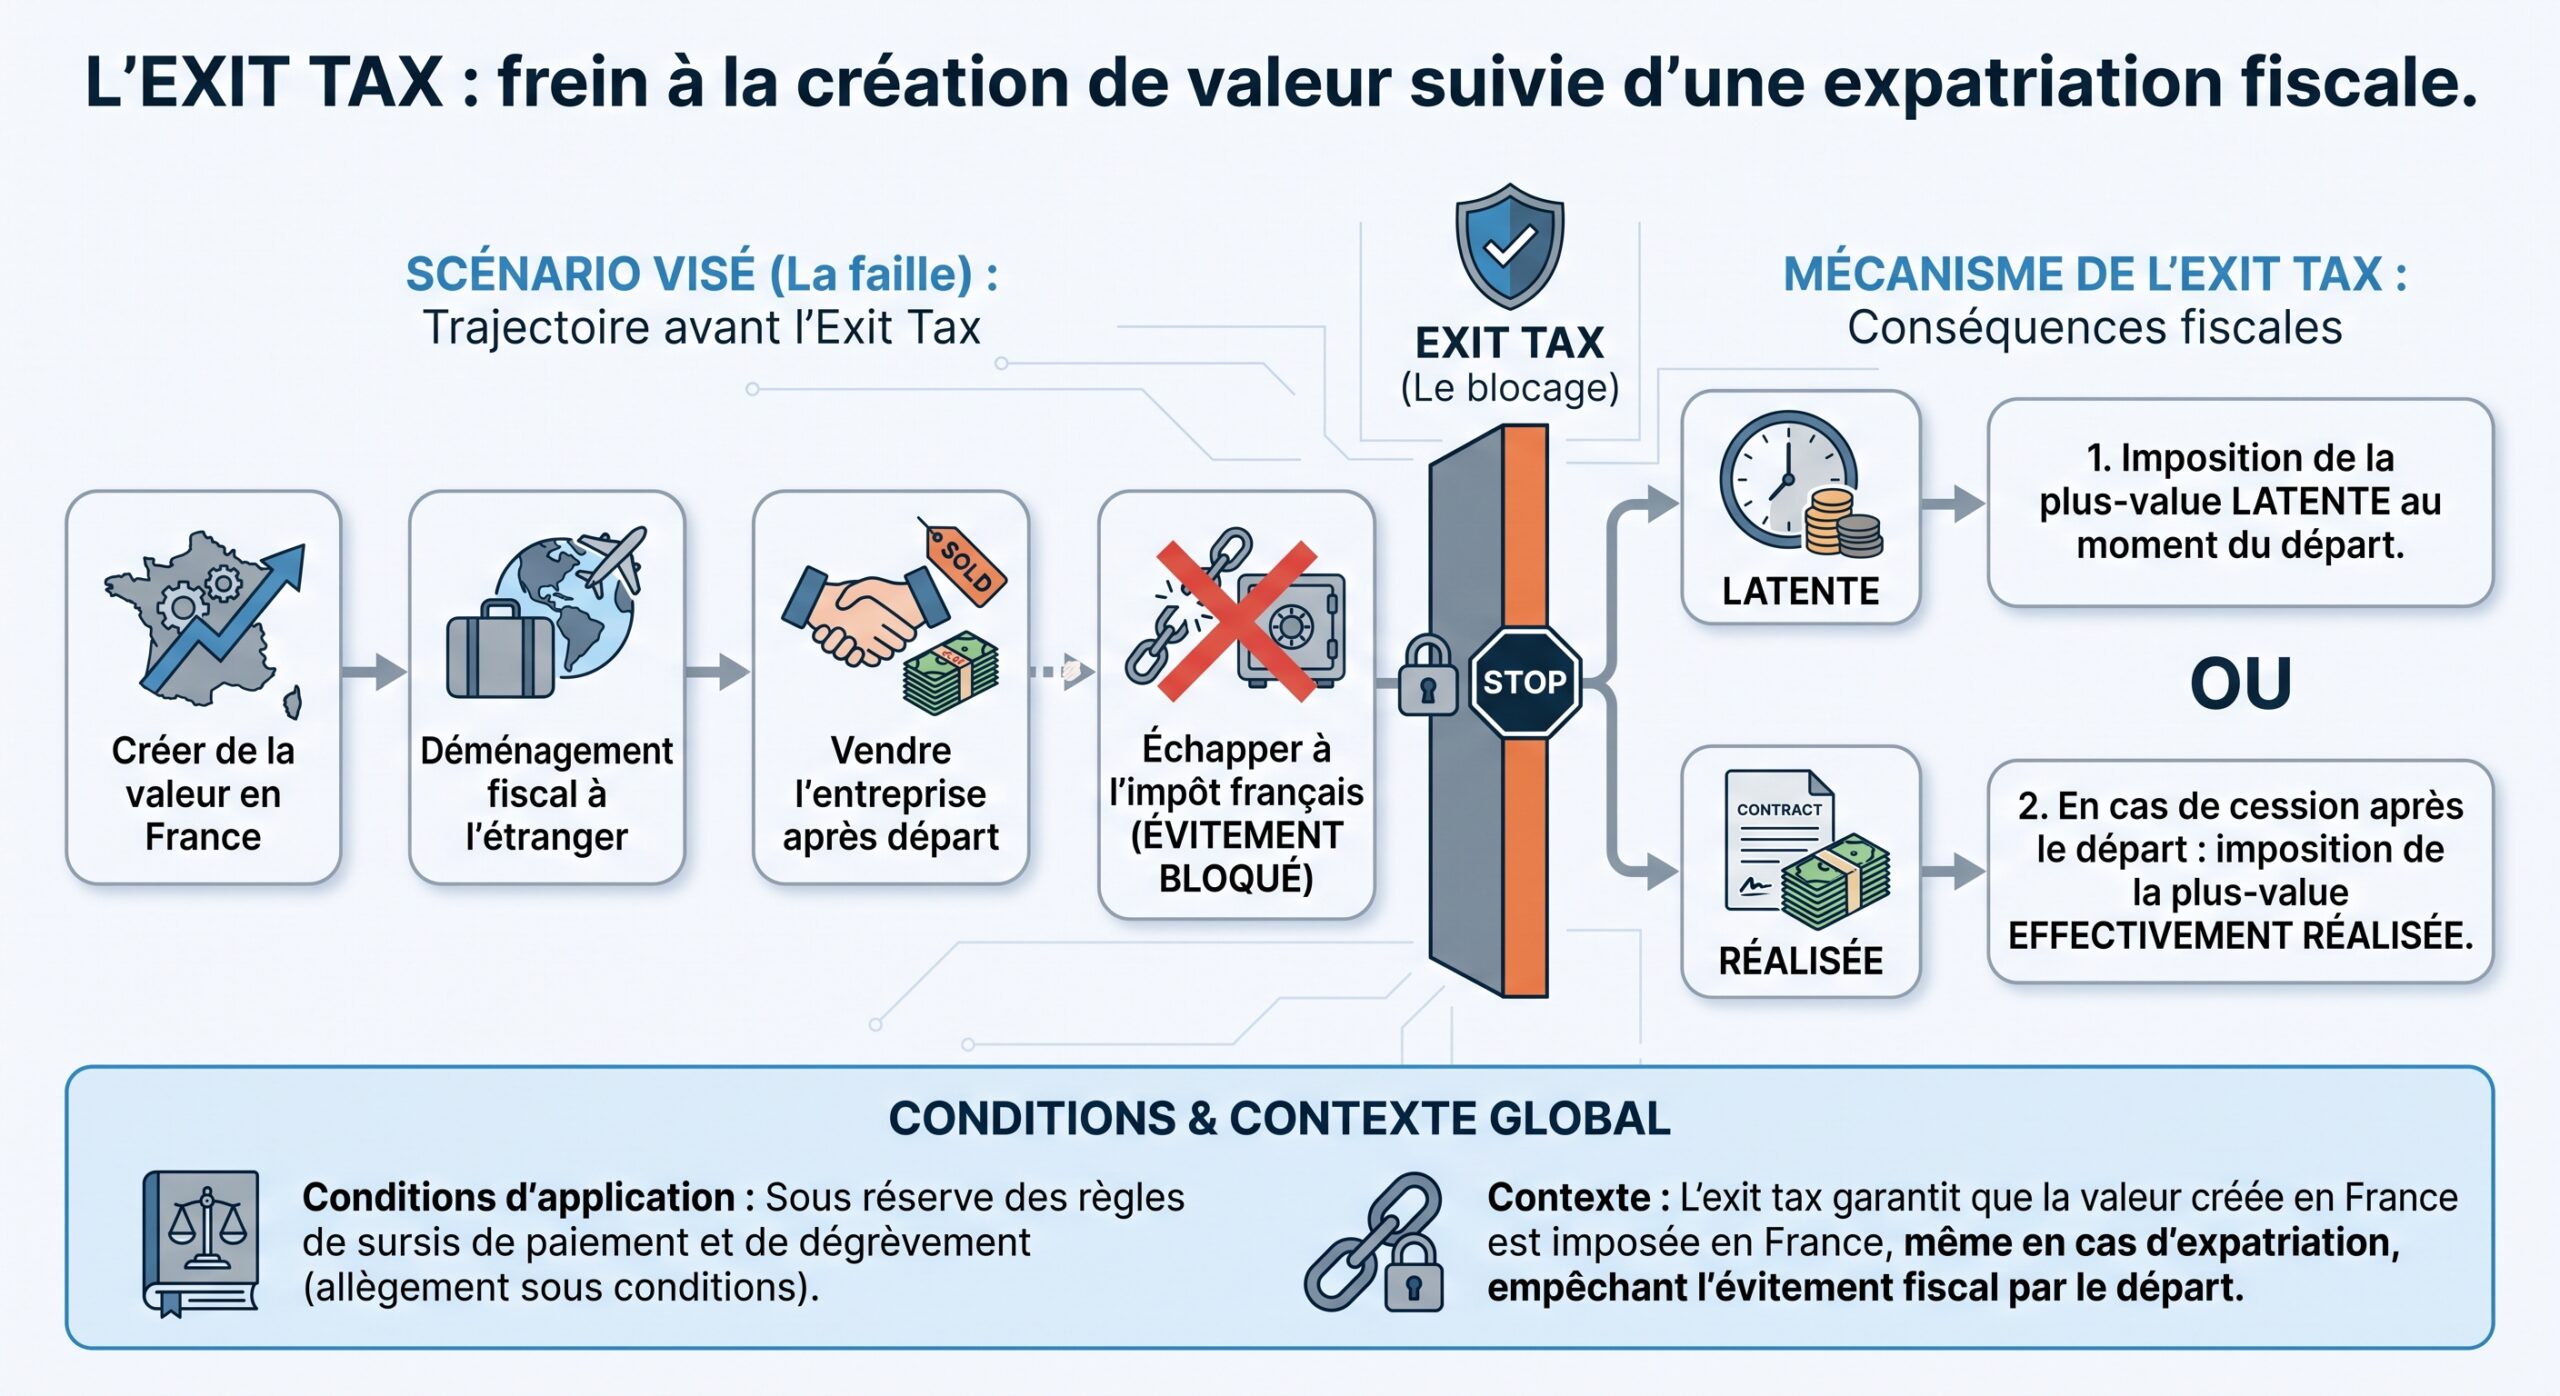
L’exit tax, prévue par l’article 167 bis du Code général des impôts (CGI), n’est pas un impôt nouveau à proprement parler. Il s’agit d’une imposition anticipée des plus‑values mobilières : l’administration fait comme si vous aviez vendu vos titres la veille de votre départ, photographie la valeur de votre portefeuille et taxe la plus‑value qui en résulte, alors même qu’aucune cession n’a eu lieu.
L’imposition ne concerne pas tout le patrimoine mais une catégorie précise d’actifs : actions, parts sociales, obligations, titres de sociétés françaises ou étrangères, parts d’OPCVM ou de FIA, BSPCE exercés, actions gratuites définitivement acquises, créances de complément de prix (earn‑out), et plus‑values déjà placées en report ou en sursis d’imposition (apport‑cession, fusions, scissions…).
L’idée centrale est simple : empêcher qu’un fondateur ou un investisseur significatif ne transfère son domicile fiscal hors de France juste avant la monétisation de sa participation, en laissant à la collectivité la charge de la valeur créée.
Êtes‑vous concerné ? Les conditions qui visent en priorité les dirigeants
Contrairement à ce que beaucoup imaginent, tous les expatriés ne sont pas soumis à l’exit tax. Le dispositif cible un profil bien précis : celui de l’« exécutif‑associé », à la tête d’un patrimoine mobilier significatif ou d’une participation de contrôle.
Deux conditions cumulatives
Pour qu’un dirigeant qui part à l’étranger tombe dans le champ de l’exit tax, deux conditions doivent être réunies au jour du transfert de domicile fiscal :
1. Condition de résidence Avoir été domicilié fiscalement en France au moins 6 années sur les 10 qui précèdent le départ, au sens de l’article 4 B du CGI (foyer, lieu de séjour principal, activité professionnelle principale ou centre des intérêts économiques en France). Les 6 années peuvent être continues ou non.
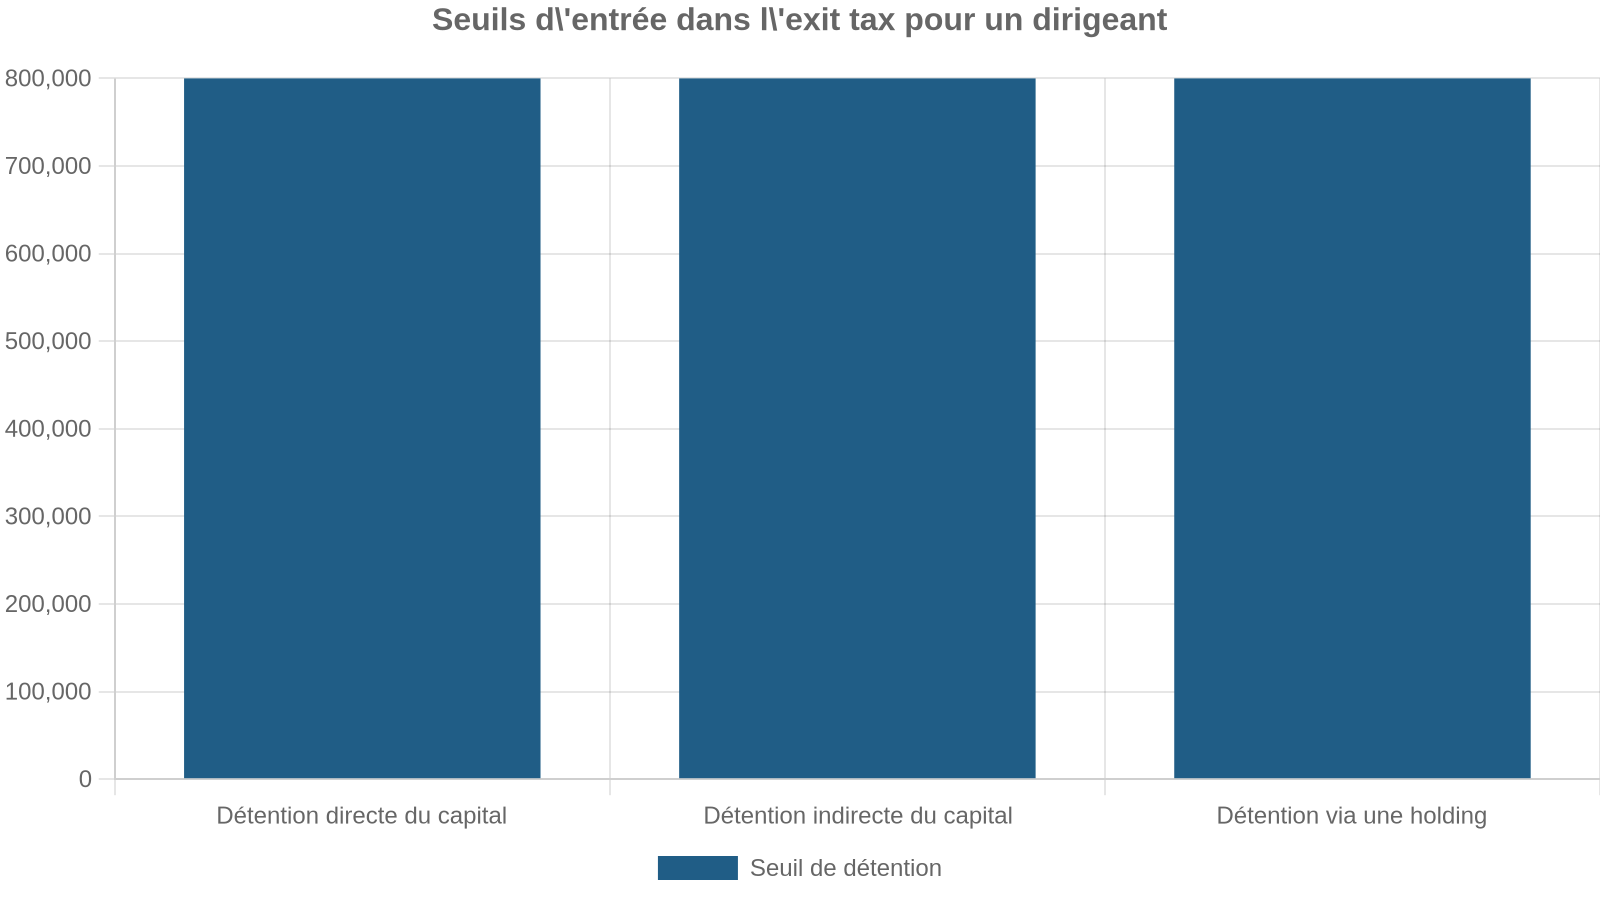
Posséder un portefeuille de valeurs mobilières dépassant 800 000 € à la date du départ constitue l’une des deux formes de la condition patrimoniale, l’autre étant de détenir au moins 50 % des droits dans les bénéfices d’une société.
Une seule de ces deux conditions patrimoniales suffit à vous faire entrer dans le champ du dispositif, dès lors que la condition de résidence est elle‑même remplie.
Un dispositif taillé pour les chefs d’entreprise
Dans les faits, ce ciblage revient à viser quasi systématiquement les dirigeants‑fondateurs, les héritiers de groupes familiaux et les investisseurs significatifs. Quelques cas types permettent de mesurer le périmètre réel.
| Situation du dirigeant‑associé | Valeur des titres | Pourcentage détenu | Seuil déclencheur | Exit tax ? |
|---|---|---|---|---|
| Fondateur d’une SAS valorisée 500 000 €, détention 60 % | 500 000 € | 60 % | Seuil 50 % des bénéfices | Oui |
| Entrepreneur détenant 100 % d’une société valorisée 750 000 € | 750 000 € | 100 % | Seuil 50 % des bénéfices | Oui |
| Dirigeant avec 700 000 € de titres mais 80 % d’une PME | 700 000 € | 80 % | Seuil 50 % des bénéfices | Oui |
| Investisseur avec portefeuille diversifié de 900 000 €, sans majorité | 900 000 € | < 50 % partout | Seuil 800 000 € de valeur | Oui |
| Cadre avec 600 000 € en actions cotées, sans participation de contrôle | 600 000 € | < 50 % | Aucun seuil dépassé | Non |
Deux remarques importantes pour un dirigeant qui se projette :
– Le seuil de 800 000 € est trompeur : il ne s’agit pas d’un abattement mais d’un seuil de déclenchement. Une fois franchi, la totalité des plus‑values latentes du portefeuille devient taxable, dès le premier euro.
– La barre des 50 % cible directement les chefs d’entreprise : un fondateur qui détient la majorité du capital de sa société entre dans le dispositif, même si sa participation vaut 300 000 € seulement. La valeur n’a alors plus d’importance.
Autrement dit, un dirigeant qui cède une PME dont il était actionnaire majoritaire, puis quitte la France, se retrouve quasi automatiquement dans le viseur de l’exit tax, que le produit de cession soit de 800 000 € ou de plusieurs millions.
Comment est calculée la plus‑value imposable au départ ?
Le cœur de l’exit tax, c’est la notion de plus‑value latente. L’administration reconstitue, titre par titre, la différence entre la valeur de marché à la date du départ et le prix d’acquisition (ou la valeur retenue pour l’ISF/IFI, le cas échéant).
La formule est simple en apparence :
> Plus‑value latente = valeur vénale au jour du départ – prix ou valeur d’acquisition
Pour les valeurs cotées, retenez le dernier cours connu ou la moyenne des 30 dernières séances. Pour les titres non cotés, fréquents chez les dirigeants de PME ou de start-up, une valeur de marché réaliste s’impose, souvent via une approche multicritère : transactions comparables, flux de trésorerie actualisés, actif net comptable corrigé, capacité bénéficiaire.
À cette photographie viennent s’ajouter deux autres composantes :
– Les créances de complément de prix attachées à une cession passée (earn‑out), même si le montant n’est pas encore définitivement arrêté,
– Les plus‑values en report d’imposition, par exemple issues d’une opération d’apport‑cession (article 150‑0 B ter du CGI) ou d’une réorganisation placée sous un régime de neutralité : ces gains différés deviennent imposables au moment du transfert de domicile, indépendamment du respect des autres conditions de l’exit tax.
Pour un dirigeant qui a déjà réorganisé son patrimoine via une holding, la combinaison « plus‑value latente + plus‑value en report + earn‑out » peut aboutir à une base imposable très supérieure à la simple valeur actuelle de sa participation.
Combien ça coûte ? Le nouveau niveau de taxation
Depuis l’entrée en vigueur des mesures sociales de la LFSS 2026, le taux global applicable aux plus‑values mobilières – et donc à l’exit tax – a été relevé. Le prélèvement forfaitaire unique (PFU) n’est plus à 30 % mais à 31,4 %.
La composition du taux est la suivante :
| Composante | Avant LFSS 2026 | Depuis LFSS 2026 |
|---|---|---|
| Impôt sur le revenu (PFU) | 12,8 % | 12,8 % |
| Prélèvements sociaux | 17,2 % | 18,6 % |
| Total standard sur plus‑value | 30 % | 31,4 % |
En pratique, le dirigeant peut : agir en toute autonomie dans la gestion de l’entreprise, prendre des décisions stratégiques, représenter l’entreprise auprès des tiers, négocier des contrats, et diriger les équipes vers l’atteinte des objectifs fixés.
Deux options s’offrent à vous : rester au PFU de 31,4 %, ou opter pour le barème progressif de l’impôt sur le revenu (0 à 45 %), assorti de 17,2 % de prélèvements sociaux sur les plus-values correspondantes, quand cette option globale pour l’ensemble des revenus mobiliers de l’année est plus favorable – souvent en présence d’actions anciennes bénéficiant d’abattements pour durée de détention.
Par ailleurs, pour les très hauts revenus, la contribution exceptionnelle sur les hauts revenus (CEHR, 3 à 4 %) peut s’ajouter à la facture, portant le taux global potentiel au‑delà de 35 %.
Pour fixer un ordre de grandeur, une plus‑value latente de 2,2 M€ photographiée au départ se traduit, au PFU de 31,4 %, par un exit tax théorique de 690 800 €, même si aucun euro de liquidité n’est encore rentré dans les comptes du dirigeant.
Sursis de paiement : partir sans payer tout de suite, mais sous conditions
Heureusement pour les dirigeants qui envisagent une expatriation après la vente de leur entreprise, l’exit tax n’est pas, dans la plupart des cas, à payer cash le jour du départ. Le mécanisme fonctionne en deux temps : imposition au moment du transfert de domicile, paiement différé grâce au sursis.
Quand le sursis est automatique
Le sursis de paiement est accordé de plein droit, sans constitution de garanties, lorsque le dirigeant s’installe :
– dans un État membre de l’Union européenne,
– ou dans un État de l’Espace économique européen (Norvège, Islande, Liechtenstein) ayant conclu avec la France les conventions nécessaires d’assistance administrative et de recouvrement,
– ou encore dans certains États conventionnés bénéficiant des mêmes facilités.
L’exit tax est calculé et cristallisé au jour du départ, mais son exigibilité est suspendue. Le dirigeant ne paie l’impôt que si un événement ultérieur met fin au sursis : cession, rachat, remboursement, annulation des titres, ou survenance de certains cas spécifiques de donation ou de décès.
Quand il faut demander le sursis et apporter des garanties
Pour les destinations qui ne bénéficient pas du sursis automatique – typiquement des États tiers même conventionnés comme le Royaume‑Uni post‑Brexit, la Suisse, les Émirats arabes unis, Singapour ou les États‑Unis – le sursis n’est accordé que sur option.
Cette option impose plusieurs démarches, à effectuer avant le départ :
Avant le transfert de domicile, un dirigeant doit déposer la déclaration d’exit tax (formulaire 2074‑ETD) dans un délai maximal de **90 jours**, en détaillant l’ensemble des plus‑values latentes, des créances de complément de prix et des plus‑values en report ; désigner un **représentant fiscal en France** ; et constituer des **garanties** auprès du comptable public (caution bancaire, nantissement de titres, hypothèque) pour un montant correspondant aux droits potentiels, avec une référence fréquente de garantie équivalente à 12,8 % du montant brut des plus‑values, mais, en pratique, un coût économique pour le dirigeant pouvant représenter **1 à 2 % par an** de l’impôt suspendu.
Pour les départs vers des États et territoires non coopératifs (ETNC), aucun sursis n’est possible : l’exit tax est alors exigible immédiatement à la date du départ.
Suivi annuel : une obligation souvent sous‑estimée
Tant que le sursis court, le contribuable reste engagé vis‑à‑vis de l’administration française. Il doit chaque année :
– déposer une déclaration de suivi (formulaire 2074‑ETSL ou 2074‑ETS selon les cas),
– l’adresser au Service des Impôts des Particuliers Non‑Résidents (SIPNR) à Noisy‑le‑Grand, en annexe de sa déclaration de revenus française (formulaire 2042, limitée aux revenus de source française).
En cas d’événement (cession, rachat, donation, liquidation de la société), une déclaration spécifique (formulaire 2074‑ETSO) doit être déposée dans un délai de 60 jours. À défaut, le sursis tombe et l’exit tax devient immédiatement exigible, assortie des intérêts de retard.
Comment s’effacer de l’exit tax : les délais de dégrèvement
Le nerf de la guerre pour un dirigeant qui part vivre à l’étranger n’est pas seulement de bénéficier d’un sursis de paiement, mais surtout de voir l’exit tax disparaître au terme d’un certain délai, si aucune cession n’est intervenue.
C’est le mécanisme de dégrèvement : l’impôt, calculé au départ et placé en sursis, est définitivement effacé si certaines conditions sont remplies.
Les seuils de 2 ans et 5 ans
Pour les départs postérieurs au 1er janvier 2019 – donc pour les projets qui se traduisent par un déménagement effectif en 2027 – la logique est la suivante :
Lorsque la valeur globale des titres concernés par l’exit tax est inférieure ou égale à 2,57 M€ au jour du départ, le dégrèvement définitif intervient après 2 ans, à condition qu’aucune cession, rachat, remboursement ou annulation des titres n’ait eu lieu entre-temps. Si cette valeur dépasse 2,57 M€, ce délai est porté à 5 ans.
Voici un tableau de synthèse utile pour un dirigeant :
| Valeur globale des titres soumis à exit tax au départ | Délai de dégrèvement automatique | Condition principale |
|---|---|---|
| ≤ 2 570 000 € | 2 ans | Aucune opération sur les titres |
| > 2 570 000 € | 5 ans | Aucune opération sur les titres |
Au terme de ces délais, si les conditions sont respectées, l’administration annule purement et simplement l’exit tax : le chef d’entreprise peut alors céder ses titres sans supporter la taxation calculée à la date du départ. Il sera, en revanche, imposé le cas échéant dans son nouveau pays de résidence, selon la convention fiscale applicable.
Retour en France, décès, donation : d’autres voies de sortie
D’autres événements effacent l’exit tax avant même l’expiration des délais de 2 ou 5 ans :
L’exit tax peut être purgée ou effacée dans trois situations : le retour en France avec reconstitution d’un domicile fiscal au sens de l’article 4 B, si les titres sont toujours détenus ; le décès du contribuable, la dette fiscale étant alors effacée sur les titres encore au patrimoine ; la donation des titres, dans certaines conditions, la transmission à titre gratuit pouvant purger l’exit tax sur les titres concernés, voire donner lieu à restitution si l’impôt a déjà été versé.
En revanche, toute cession à titre onéreux (vente, apport, échange contre une contrepartie en numéraire) pendant la période de sursis fait tomber le dégrèvement potentiel, et l’impôt devient immédiatement dû sur les plus‑values cristallisées.
Cession de la société avant départ : comment s’articule l’exit tax ?
Pour de nombreux dirigeants, la séquence logique est la suivante : vendre l’entreprise, puis transférer sa résidence à l’étranger, dans un délai plus ou moins court. Fiscalement, il faut bien distinguer deux moments :
Si le dirigeant vend sa société alors qu’il est encore résident fiscal français, la plus-value de cession de titres relève du régime classique : abattement fixe de 500 000 € pour départ à la retraite du dirigeant de PME, abattements pour durée de détention sur les titres acquis avant 2018, PFU ou barème au choix, etc. L’impôt est dû immédiatement, indépendamment de tout projet d’expatriation.
– 2. Le transfert du domicile fiscal après la cession À cette date, l’exit tax ne s’appliquera plus sur les titres vendus – la plus‑value ayant déjà été imposée –, mais elle peut saisir :
– les autres titres encore détenus (par exemple, participation résiduelle, portefeuille de réinvestissement, titres logés dans une holding),
– les créances de complément de prix (earn‑out) liées à la vente de l’entreprise,
– et les plus‑values en report issues de réorganisations antérieures (apport‑cession, fusion, etc.).
Si une partie seulement des titres a été cédée avant le départ, l’exit tax ne s’applique qu’à la fraction encore détenue. La partie déjà vendue reste imposable en France au titre de l’année de la cession, sans redéclenchement via l’exit tax.
Cette articulation entre cession « en résident » et départ « en non‑résident » est stratégique : mal préparée, elle peut aboutir à une double imposition en France et dans l’État d’accueil, malgré l’existence de conventions fiscales censées limiter ce risque.
Apport‑cession, holdings et plus‑values en report : l’angle mort des dirigeants
Beaucoup de chefs d’entreprise ont, au fil des années, logé leurs titres dans une holding par apport afin de préparer une cession ou de structurer leur patrimoine. L’article 150‑0 B ter du CGI permet, dans ces scénarios d’« apport‑cession », de placer la plus‑value d’apport en report d’imposition, sous réserve de réinvestissements suffisants dans l’économie réelle.
Or, du point de vue de l’exit tax, ces plus‑values en report constituent une bombe à retardement : l’article 167 bis prévoit explicitement que ces gains différés deviennent imposables au moment du transfert de domicile, même si, du point de vue interne, toutes les conditions du report restent respectées.
Prenons le cas d’un dirigeant qui a apporté en 2025 sa participation de 5 M€ à une holding en bénéficiant du report. S’il part s’installer hors de France en 2027, la plus-value d’apport sera intégrée à la base de l’exit tax, en plus des plus-values latentes et des éventuelles créances de complément de prix.
Là encore, un sursis de paiement est possible (automatique ou sur option selon la destination), mais, nuance essentielle, le délai de 2 ou 5 ans ne purgera pas cette plus‑value en report comme il purge les plus‑values latentes « classiques ». Le gain en report continue de suivre le contribuable à l’étranger et ne disparaît qu’en cas de réalisation effective de l’événement imposable (cession, etc.).
Cette asymétrie fait de l’apport‑cession un outil à manier avec encore plus de prudence lorsque l’horizon de départ à l’étranger se rapproche.
Risque de double imposition internationale : où l’exit tax complique le jeu
Au‑delà du seul droit interne français, un dirigeant qui cède sa société puis s’expatrie doit affronter un autre champ de mines fiscal : celui des conventions internationales et de la double imposition potentielle.
Les conventions fiscales bilatérales ont pour objectif de répartir les droits d’imposer entre États et d’éviter que la même plus‑value soit taxée deux fois sur la même personne. En matière de plus‑values sur titres, la règle de base veut que le pays de résidence du contribuable ait la main, sauf règles particulières pour les participations substantielles (souvent au‑delà de 25 % du capital).
Avec l’exit tax, la France peut taxer au moment du départ, avant toute cession, des plus‑values qui auraient normalement été imposables uniquement dans l’État de résidence ultérieur. Plusieurs mécanismes existent pour limiter ces frottements.
– crédit d’impôt dans l’État de résidence, pour imputer tout ou partie de l’impôt payé en France sur l’impôt dû localement lors de la cession effective ;
– imputation en France de l’impôt étranger, lorsque la France revendique encore un droit d’imposer une plus‑value réalisée à l’étranger (par exemple, au titre d’une participation qualifiée).
Mais ces ajustements ne sont ni automatiques ni complets. Ils supposent que :
Pour que l’exit tax soit neutralisée, l’impôt étranger doit porter sur la même plus-value, le calcul du gain doit reposer sur le même prix d’acquisition que celui retenu pour l’exit tax, et la convention fiscale doit prévoir un mécanisme adéquat de crédit ou d’exemption.
Lorsque ces conditions ne sont pas réunies, le dirigeant peut se retrouver dans une situation de double taxation économique : imposé en France sur la plus‑value latente au départ, puis à nouveau à l’étranger lors de la cession réelle.
Les textes européens reconnaissent que la double imposition internationale reste un des principaux obstacles à la mobilité des capitaux et des entrepreneurs au sein de l’Union, et encouragent des solutions coordonnées. Mais sur le terrain, la coordination est loin d’être parfaite. C’est précisément dans ces interstices que l’exit tax ajoute une couche de complexité.
Pourquoi parler d’Exit tax 2027 : ce qui change sans changer
À première vue, les règles clefs de l’exit tax – conditions d’application, seuils, mécanisme de sursis et de dégrèvement – ne bougent pas en 2026‑2027 par rapport à la réforme Macron de 2019. La loi de finances pour 2026, promulguée le 19 février et largement validée par le Conseil constitutionnel, a confirmé :
Le seuil de 800 000 € de valeurs mobilières est l’un des critères déterminants, tout comme le seuil de 50 % des droits dans les bénéfices sociaux, avec des délais de 2 ans et 5 ans pour le dégrèvement automatique selon la valeur des titres, et le principe du sursis automatique pour les départs au sein de l’UE/EEE ou vers des États conventionnés.
Plusieurs amendements visant à durcir le dispositif ont d’ailleurs été rejetés : l’idée de remonter le seuil de 800 000 € à 1,3 M€, ou celle de rallonger à 15 ans la période de conservation nécessaire pour obtenir le dégrèvement. La configuration actuelle demeure.
Ce qui change pour un dirigeant qui regarde 2027, c’est ailleurs :
À compter de 2026, le taux global de taxation des plus-values passe de 30 % à 31,4 % en raison de la hausse des prélèvements sociaux à 18,6 %. Parallèlement, la pression anti-abus s’intensifie sur les schémas d’apport-cession, avec des obligations de réinvestissement renforcées : 70 % du produit de cession, délais étendus à 3 ans et durée de conservation portée à 5 ans pour certains investissements. Les règles de mise en œuvre du sursis, notamment vers les pays tiers, se précisent et s’alourdissent : garanties, représentants fiscaux et délais stricts de 90 jours.
Dans ce contexte, un départ mal préparé peut transformer la perspective d’une vie au soleil en un choc de trésorerie de plusieurs centaines de milliers d’euros, voire en contentieux international s’ajoutant à la complexité de la fiscalité locale.
Préparer intelligemment un départ après cession : marges de manœuvre et points de vigilance
Pour un dirigeant qui envisage de vendre son entreprise puis de quitter la France aux alentours de 2027, le chemin est étroit, mais il existe. Plusieurs axes de travail se dégagent des textes.
Jouer avec les seuils… quand c’est possible
Pour les contribuables qui ne détiennent pas 50 % d’une société, une gestion fine du seuil de 800 000 € au jour du départ peut permettre d’échapper totalement à l’exit tax. Cela suppose éventuellement :
– de réaliser certaines cessions avant le départ pour ramener la valeur globale en dessous du seuil,
– de réorganiser le portefeuille entre produits soumis et non soumis au dispositif (certains actifs étant exclus du champ de l’exit tax).
En revanche, pour un dirigeant‑fondateur qui dépasse le seuil de 50 % de droits dans les bénéfices sociaux, ce levier ne joue pas : la simple détention de cette participation majoritaire suffit à faire entrer dans le champ du texte, quelle que soit la valeur des titres.
Anticiper la temporalité cession / départ
Le calendrier des opérations est déterminant :
Une cession de l’entreprise réalisée plusieurs années avant le départ, suivie d’un réinvestissement raisonné et d’une dilution de la participation, permet parfois de sortir à la fois du seuil de 50 % et de celui de 800 000 € au moment du transfert de domicile. À l’inverse, une cession juste avant le départ, sans réflexion sur les earn‑out, les plus‑values en report et la structuration patrimoniale, peut faire gonfler l’assiette de l’exit tax sur des montants très significatifs.
Les travaux préparatoires montrent qu’une bonne structuration nécessite souvent 12 à 18 mois en amont du départ, ne serait‑ce que pour réaliser les apports, donations, réorganisations de holdings et arbitrages de portefeuille dans les délais et avec la substance économique nécessaires pour éviter la qualification d’abus de droit.
Maîtriser la mécanique des reports et sursis internes
Pour les dirigeants qui ont utilisé des schémas d’apport‑cession sous l’article 150‑0 B ter, les modifications récentes imposent :
– un taux de réinvestissement dans l’économie réelle porté de 60 % à 70 % du produit de cession ;
– un délai de réinvestissement de 3 ans (24 à 36 mois), contre 2 ans auparavant ;
– une durée de conservation des actifs acquis de 5 ans (hors certains fonds).
Le non-respect de ces conditions entraîne la chute rétroactive du report, assortie d’intérêts. De plus, lors du départ, l’exit tax rattrape ces reports. Ainsi, un dirigeant doit vérifier ces conditions avant de programmer un déménagement.
– ses obligations de réinvestissement sont satisfaites,
– les délais de conservation sont en bonne voie d’être tenus,
– et que la chronologie des opérations ne crée pas une double fragilisation (chute du report et déclenchement de l’exit tax).
Cartographier les risques de double imposition
Enfin, toute stratégie de départ doit intégrer une analyse fine de la convention fiscale applicable au pays d’accueil :
– détermination du lieu de résidence fiscale au sens conventionnel (critères de foyer, centre des intérêts vitaux, lieu de direction effective pour les sociétés) ;
– règles de répartition de l’imposition des plus‑values sur titres (pays de résidence vs pays de source, cas des participations substantielles) ;
– mécanisme d’élimination de la double imposition (crédit d’impôt, exemption, méthode du taux effectif).
Sans cette cartographie, un dirigeant risque de se retrouver taxé à la fois en France (via l’exit tax) et dans son nouveau pays lors de la cession réelle, sans garantie qu’un crédit d’impôt vienne neutraliser intégralement le cumul.
En pratique, à quoi s’attendre en 2027 si vous vendez puis partez ?
Pour un dirigeant qui cède son entreprise en étant encore résident français, puis transfère sa résidence fiscale à l’étranger en 2027, la séquence ressemblera, dans la plupart des cas, à ceci :
1. Année de la cession Imposition de la plus‑value de cession selon les règles de droit commun applicables aux dirigeants (PFU ou barème, abattement fixe de 500 000 € pour départ à la retraite, abattements pour durée de détention le cas échéant, contributions sociales à 18,6 %).
Au moment du départ, il faut vérifier les conditions de l’exit tax (6 ans sur 10, seuil de 50 % ou 800 000 €), évaluer l’ensemble des titres restants, les earn‑out et les plus‑values en report, calculer la plus‑value latente et l’exit tax au taux de 31,4 % avec éventuellement option pour le barème, puis déposer la déclaration 2074‑ETD, désigner si besoin un représentant fiscal et constituer des garanties si le pays de destination n’offre pas le sursis automatique.
– 3. Période de sursis (2 ou 5 ans)
– Dépôts annuels des formulaires de suivi (2074‑ETSL/ETS) auprès du SIPNR.
– Vigilance stricte sur toute opération affectant les titres (cession, apport, donation), sous peine de rendre immédiatement exigible l’exit tax.
– 4. Après 2 ou 5 ans
– Si aucune cession n’est intervenue et que les conditions sont remplies, dégrèvement automatique : l’exit tax disparait.
– Si une cession a eu lieu, paiement de l’impôt sur la base de la plus‑value effectivement réalisée, dans le respect des délais, en tenant compte éventuel des crédits d’impôt étrangers.
Pour un dirigeant, contourner l’exit tax est largement illusoire au regard des textes actuels. Le véritable levier consiste à l’absorber dans une stratégie patrimoniale et internationale cohérente : choix du moment de la cession, structuration des réinvestissements, maîtrise des reports, séquencement précis du départ et du rythme de liquidité.
À l’horizon 2027, l’exit tax n’a donc rien d’un vieux mécanisme en voie de disparition. C’est un outil affûté, stabilisé dans sa structure mais renchéri par les hausses de prélèvements sociaux, qui s’appliquera pleinement aux dirigeants qui cèdent leur entreprise avant de quitter la France. Ceux qui anticiperont suffisamment tôt, sur la base d’une analyse précise des textes et des conventions, pourront en limiter l’impact. Les autres en feront l’expérience a posteriori, souvent à leurs dépens.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.