Long cantonné aux manuels d’histoire du droit, le « droit de prélèvement » a fait un retour remarqué dans le paysage juridique français avec la loi du 24 août 2021. Derrière cette expression un peu technicienne se joue pourtant quelque chose de très concret : la protection – ou non – des enfants face à une succession internationale qui pourrait les priver de tout héritage. Au moment où les patrimoines se mondialisent, où les structures de détention (holdings, trusts, assurance‑vie) se sophistiquent et où les enjeux fiscaux autour des transmissions explosent, ce mécanisme redevient un outil stratégique.
Le retour du droit de prélèvement ne peut être compris isolément. Il s’inscrit dans un ensemble plus vaste de règles civiles, fiscales et européennes, alors que les prélèvements obligatoires liés au capital, aux successions et au patrimoine sont au cœur du débat public.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
De l’ancien droit de prélèvement au mécanisme compensatoire contemporain
Le droit de prélèvement n’est pas né en 2021. Il plonge ses racines dans une loi du 14 juillet 1819 qui abolissait le « droit d’aubaine » et le « droit de détraction » et instaurait un premier dispositif protecteur des héritiers français confrontés à des successions régies par un droit étranger discriminatoire.
Le mécanisme de 1819 : un bouclier pour les héritiers français
Le texte de 1819 visait une situation typique de l’époque : un défunt laissant des biens dans plusieurs pays, avec une partie de ses héritiers soumis à une loi étrangère excluante. Lorsque la succession était à la fois partagée entre cohéritiers français et étrangers, et que la loi étrangère privait les Français de certains biens situés à l’étranger, ces derniers pouvaient « prélever » en France, sur les biens successoraux français, une valeur équivalente à ce dont ils avaient été écartés.
Ce dispositif constituait une entorse volontaire aux règles classiques de conflit de lois : la loi normalement compétente pour régir la succession pouvait être neutralisée, au moins partiellement, dans l’ordre juridique français, pour éviter qu’un héritier français ne soit trop lésé.
Au fil de la jurisprudence, plusieurs conditions d’exercice ont été précisées :
– il fallait un rattachement à la nationalité française au jour de l’ouverture de la succession ;
– il fallait que l’héritier soit effectivement privé de tout ou partie de la succession par la loi étrangère ;
– il fallait qu’il vienne à la succession selon le droit français (comme héritier, non comme simple légataire) ;
– le prélèvement ne pouvait s’exercer que sur des biens situés en France.
La Cour de cassation a même admis que le mécanisme s’appliquait y compris lorsque tous les cohéritiers étaient français, alors que le texte de 1819 évoquait à l’origine une succession partagée entre cohéritiers français et étrangers.
Avec le temps, ce droit de prélèvement a perdu de sa centralité, jusqu’à son abrogation par le Conseil constitutionnel. Mais l’idée d’un correctif proprement français pour protéger une certaine vision de la justice successorale ne s’est jamais totalement éteinte.
La résurgence de 2021 : un prélèvement « compensatoire »
La loi du 24 août 2021 dite « confortant le respect des principes de la République » réintroduit le droit de prélèvement dans une version profondément remaniée, désormais inscrite à l’article 913, alinéa 3, du Code civil.
Ce nouveau prélèvement compensatoire s’applique aux successions internationales lorsque la loi applicable – souvent une loi étrangère choisie par le défunt (professio juris) ou désignée par le règlement européen sur les successions – ne prévoit aucun mécanisme protégeant les enfants contre une disinheritance pure et simple.
Le texte prévoit qu’à certaines conditions, « chaque enfant ou ses héritiers ou ayants cause » peut opérer un prélèvement sur les biens existants en France au jour du décès, afin d’être « rétabli dans les droits que lui reconnaît la réserve héréditaire » française, et ce « dans la limite de ces droits ». La logique n’est donc plus de favoriser un héritier français par rapport à un héritier étranger, comme en 1819, mais de protéger les descendants en tant que tels, sans condition de nationalité.
L’entrée en vigueur du dispositif au 1er novembre 2021 marque clairement la volonté du législateur : reconstituer, dans certaines successions internationales, un noyau dur de protection des enfants, même contre la loi étrangère choisie par le défunt, mais seulement sur le patrimoine situé en France.
La réserve héréditaire au cœur du dispositif
Derrière le droit de prélèvement, on retrouve une institution typiquement française : la réserve héréditaire. C’est elle qui fournit l’étalon de mesure du prélèvement compensatoire.
Comment fonctionne la réserve héréditaire ?
En droit français, une partie du patrimoine du défunt est « intouchable » : elle revient obligatoirement aux héritiers dits réservataires, c’est‑à‑dire principalement les enfants, et à défaut le conjoint survivant. Cette portion protégée est définie par les articles 912 et suivants du Code civil.
Pour les descendants, la réserve se calcule ainsi :
| Situation familiale | Part de la succession constituant la réserve | Quotité disponible (part libre) |
|---|---|---|
| 1 enfant | 1/2 | 1/2 |
| 2 enfants | 2/3 (1/3 chacun) | 1/3 |
| 3 enfants ou plus | 3/4 | 1/4 |
En l’absence d’enfants, le conjoint survivant bénéficie lui‑même d’une réserve d’un quart de la succession. Le reste – la quotité disponible – peut être librement attribué par donations ou par testament.
Si le défunt a dépassé la quotité disponible, par exemple en avantageant un seul enfant, un tiers ou un organisme, les héritiers réservataires peuvent exercer l’action en réduction pour faire tomber les libéralités excessives jusqu’à rétablir chacun dans sa réserve. Les délais sont en principe de 5 ans à compter du décès, avec un délai glissant de 2 ans à compter de la découverte de l’atteinte, dans la limite de 10 ans.
Une réserve transformée en principe d’ordre public international
La loi de 2021 ne se contente pas de réintroduire un mécanisme de prélèvement : elle érige explicitement la protection des enfants en principe d’ordre public international français. Concrètement, cela signifie que, dans certains cas, la France accepte de faire écran à la loi étrangère normalement applicable à la succession si son application conduit à une disinheritance totale jugée intolérable au regard des valeurs fondamentales de l’ordre juridique français.
La réserve française n’a pas vocation à s’imposer partout et toujours. Le législateur et la Commission européenne insistent : le prélèvement compensatoire reste subsidiaire et ciblé, conçu comme un filet de sécurité, et non comme une arme systématique contre les lois étrangères plus libérales en matière de liberté testamentaire.
Les conditions strictes du prélèvement compensatoire
Pour que le droit de prélèvement ressuscité par l’article 913, alinéa 3, produise ses effets, trois conditions cumulatives doivent être réunies. L’esprit du texte est clairement de limiter le mécanisme à des cas de disinheritance sans garde‑fou, dans un cadre européen.
Un lien avec l’Union européenne
Première exigence : le défunt ou au moins l’un de ses enfants doit, au moment du décès, être ressortissant d’un État membre de l’Union européenne ou y avoir sa résidence habituelle.
Ce rattachement européen n’est pas anodin. Il permet de justifier, sur le terrain du droit de l’Union et du règlement successoral européen, l’intervention de l’ordre public français. C’est aussi ce critère que la France a mis en avant devant la Commission européenne pour défendre la compatibilité du dispositif avec le droit de l’UE.
Une loi étrangère sans mécanisme de protection des enfants
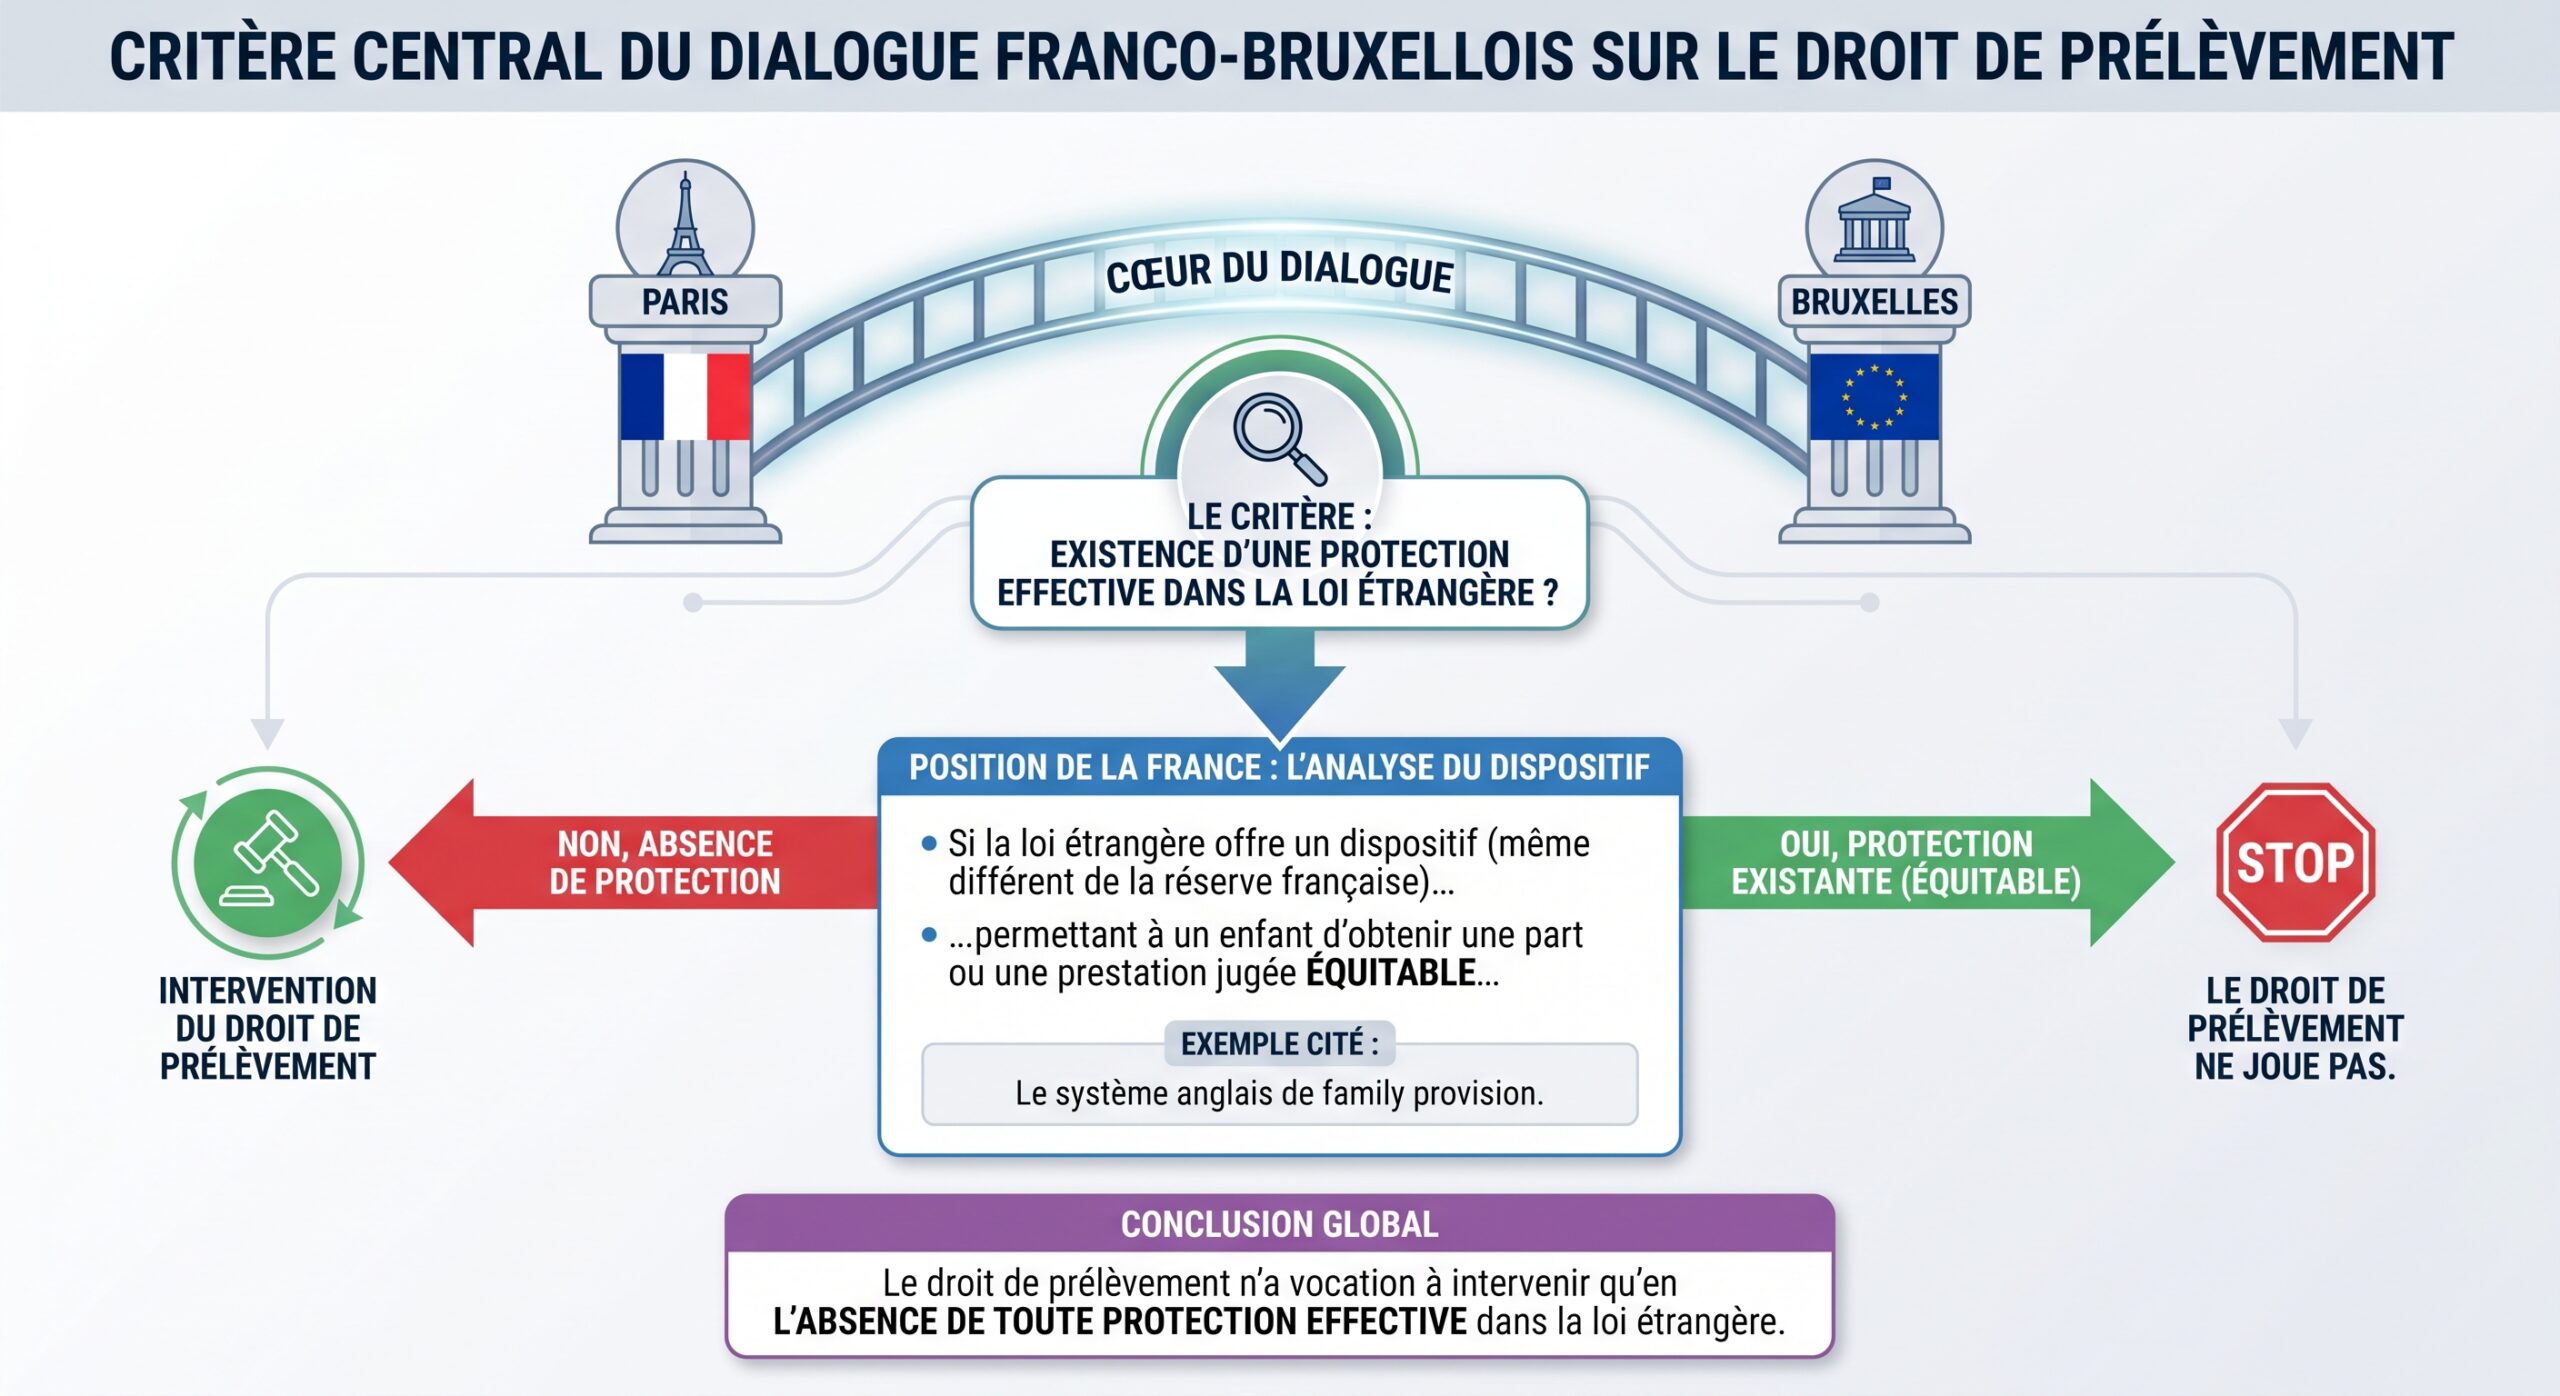
Deuxième condition centrale : la loi étrangère désignée pour régir la succession – soit par la résidence habituelle du défunt, soit par son choix exprès (professio juris) – ne doit prévoir aucun mécanisme de protection des enfants contre une exclusion totale de la succession.
Des biens localisés en France au jour du décès
Troisième condition : le patrimoine successoral doit comprendre des biens situés en France au moment du décès. Sans actif français, pas de prélèvement possible, même si toutes les autres conditions sont réunies.
Le cantonnement territorial est décisif : le législateur ne remet pas en cause l’intégralité de la succession internationale, mais uniquement la répartition de la part française du patrimoine. Le prélèvement s’opère sur la masse de biens français, dans la limite de la réserve que le droit français reconnaît à l’enfant.
Un droit ouvert aux descendants, quel que soit leur passeport
Contrairement à l’ancien droit de prélèvement de 1819, qui profitait aux héritiers de nationalité française, le nouveau mécanisme est centré sur les descendants, sans condition de nationalité. Le cercle des bénéficiaires est à la fois plus étroit (réservé aux enfants et à leurs propres héritiers) et plus large (ouvert à des enfants étrangers dès lors que l’un des critères européens est rempli via le défunt ou un enfant).
En pratique, tous les héritiers réservataires au sens du droit français – donc les enfants, y compris par représentation – peuvent revendiquer un prélèvement, dans la mesure où ils subissent une disinheritance totale sous l’empire de la loi étrangère applicable qui ne leur donne aucune protection.
Une articulation délicate avec le droit européen des successions
L’adoption du prélèvement compensatoire n’a pas manqué de susciter des interrogations à Bruxelles. Plusieurs plaintes ont été déposées, reprochant à la France d’introduire par la bande une mise en échec du règlement européen sur les successions et de fragiliser la liberté de choix de la loi applicable (professio juris).
Le rôle clé de l’article 35 du règlement successoral
Pour défendre son dispositif, la France s’est appuyée sur l’article 35 du règlement (UE) succession, qui autorise un État membre à écarter la loi étrangère normalement compétente lorsque son application serait « manifestement incompatible avec l’ordre public du for ».
La position française est la suivante : laisser prospérer, sur le territoire français, des successions où des enfants sont totalement privés de tout droit par la combinaison d’une loi étrangère très libérale et d’un choix de loi du défunt heurterait des principes fondamentaux de protection familiale, au cœur de l’identité juridique française.
Position française
Mais pour rester dans le cadre du règlement, il fallait démontrer que l’on se situait bien sur le terrain de l’exception d’ordre public, conçue comme une soupape ultime, non comme une faculté générale de préférer le droit national.
La réponse de la Commission européenne : un feu vert sous conditions
Le 4 juin 2026, la Commission européenne a annoncé sa décision de clore la procédure d’infraction qu’elle avait engagée contre la France au sujet de l’article 913, alinéa 3.
Elle l’a fait après avoir reçu des précisions de la part des autorités françaises, qui ont formalisé une lecture « strictement subsidiaire » du mécanisme.
Autorités françaises
– le juge français ne peut écarter la loi étrangère choisie qu’en cas d’incompatibilité manifeste avec l’ordre public, notamment en cas de disinheritance totale ou discriminatoire des enfants ;
– le droit de prélèvement ne s’applique pas si la loi étrangère offre un autre moyen, même différent, de protéger l’enfant (ex : système anglais d’Inheritence (Provision for Family and Dependants) Act 1975) ;
– le dispositif reste cantonné aux biens français.
En d’autres termes, le droit de prélèvement compensatoire est reconnu comme un outil d’ordre public international ciblé, non comme un cheval de Troie permettant à la France d’imposer sa réserve héréditaire à toute succession internationale tangente.
Enjeux pratiques pour les successions internationales
Pour les familles concernées – couples binationaux, expatriés, retraités installés à l’étranger mais conservant un patrimoine en France –, le retour du droit de prélèvement modifie les équilibres. Il impose de revisiter les stratégies patrimoniales, en particulier lorsque l’on souhaite utiliser à plein la liberté testamentaire offerte par certaines juridictions de common law.
Professer un droit étranger : toujours possible, mais plus encadré
Le règlement européen permet à une personne ayant plusieurs nationalités de choisir, par testament, que l’ensemble de sa succession soit régi par la loi de l’un de ses États nationaux. Beaucoup de Français installés au Royaume‑Uni, en Suisse ou ailleurs ont ainsi opté pour une loi plus favorable à la liberté de disposer.
Ce choix reste pleinement valable, mais si cette loi ne contient aucun mécanisme protecteur des enfants et que des biens sont localisés en France, le risque existe qu’un ou plusieurs descendants viennent actionner le droit de prélèvement pour reconstituer leur réserve sur les actifs français.
Pour les praticiens, la vigilance redouble dans la rédaction des testaments internationaux :
– vérifier si la loi choisie prévoit un dispositif de protection des membres de la famille (même facultatif ou sur demande judiciaire) ;
– mesurer la part du patrimoine détenue en France au jour de la rédaction, mais aussi la possibilité qu’elle augmente d’ici le décès ;
– informer clairement le client du risque de remise en cause partielle de ses volontés sur la partie française de son patrimoine.
Le rôle accru du notaire français
L’article 921 du Code civil a été remanié pour intégrer le prélèvement compensatoire dans la pratique notariale. Il impose au notaire, lorsqu’il constate que les droits d’un héritier réservataire risquent d’être atteints par des libéralités consenties par le défunt, d’informer individuellement chaque héritier concerné, avant tout partage, de sa faculté d’exercer une action en réduction ou, le cas échéant, un prélèvement compensatoire sur les biens situés en France.
En pratique, le prélèvement s’articule avec les autres instruments de protection :
– action en réduction des libéralités excessives quand la succession reste fondamentalement française ;
– action en retranchement pour contester certains avantages matrimoniaux qui dépassent la quotité disponible entre époux ;
– invocation du prélèvement compensatoire lorsque la loi étrangère applicable ne prévoit aucune protection des enfants.
Un nouvel équilibre entre liberté testamentaire et protection familiale
L’un des objets de débat les plus sensibles concerne la conciliation entre liberté de tester et protection des descendants. Les décisions de la Cour européenne des droits de l’homme, notamment dans les affaires Colombier et Jarre, avaient clairement rappelé qu’il n’existe pas de « droit à hériter » garanti par la Convention européenne : la réserve héréditaire n’est ni un droit fondamental ni un standard européen minimal.
L’enseignement de la jurisprudence européenne
Dans les affaires Colombier et Jarre, la CEDH avait reconnu aux héritiers un simple « espoir légitime » de bénéficier du droit de prélèvement tel qu’il résultait de la loi de 1819, mais elle avait jugé que son abrogation immédiate ne violait ni le droit de propriété, ni le droit à un procès équitable, ni le droit au respect de la vie familiale, ni le principe de non‑discrimination.
La Cour en a profité pour rappeler plusieurs points clés.
– l’absence de réserve héréditaire dans une législation étrangère n’est pas en soi contraire à la Convention ;
– la liberté testamentaire du disposant doit être respectée, même si elle conduit à exclure des héritiers qui seraient « réservataires » en droit français ;
– il n’existe pas de droit fondamental à recevoir un héritage, seulement une espérance juridiquement protégée tant que la loi le prévoit.
Le retour du droit de prélèvement compensatoire n’efface pas ces enseignements. Il s’inscrit plutôt en contrepoint : la France assume d’aller plus loin en matière de protection des descendants, au prix d’un interventionnisme civil ciblé sur son territoire, tout en restant dans le cadre conventionnel tracé par la CEDH.
Un instrument présenté comme un « filet de sécurité de dernier recours »
Dans sa défense auprès de la Commission européenne, la France a clairement présenté le prélèvement compensatoire comme un mécanisme de rattrapage exceptionnel, réservé aux cas où la combinaison d’une loi étrangère et d’un choix de loi conduirait à un résultat jugé choquant par l’ordre public français : par exemple, la disinheritance complète d’une fille au profit d’un fils sous l’empire d’un droit étranger inégalitaire, ou la privation totale d’un enfant au profit d’une association ou d’un conjoint très éloigné.
Ce caractère de dernier recours explique pourquoi le texte est assorti de conditions si strictes et limité aux biens français. Il ne remet pas en cause la possibilité pour un Français d’organiser, dans un cadre transnational, une transmission très libre, mais impose une forme de « plancher minimal » de protection dès lors qu’un enfant se trouve totalement écarté sans instrument correcteur dans le droit étranger.
Enjeux fiscaux : le droit de prélèvement dans un paysage de prélèvements massifs sur le patrimoine
Impossible de parler de « droit de prélèvement » aujourd’hui sans le situer dans un environnement fiscal où les transmissions de patrimoine sont déjà fortement taxées en France. À la fois civil et économique, le débat sur ce mécanisme s’articule avec celui, beaucoup plus large, des droits de succession, de l’assurance‑vie, des prélèvements sociaux et des nombreux dispositifs dérogatoires (Pacte Dutreil, flat tax, PER, etc.).
Un pays champion des droits de mutation
Les chiffres sont éclairants : les droits de succession et de donation représentent en France 1,25 % de l’ensemble des prélèvements obligatoires, un niveau record en Europe derrière la Belgique (1,65 %). En 2023, les recettes de droits de succession ont atteint 16,6 milliards d’euros, soit 1,36 % des prélèvements obligatoires, contre 1,2 % en 2019.
La France est en tête des pays de l’OCDE pour le poids des droits de mutation à titre gratuit (DMTG) dans le PIB, et plus largement pour l’imposition du patrimoine (4,1 % du PIB en 2022 au titre des impôts sur la richesse), loin devant la moyenne européenne (2,1 %). Les recettes issues des successions ont plus que doublé depuis 2011.
En l’absence de lien de parenté, la fiscalité successorale atteint 60 % après un abattement de seulement 1 594 euros.
| Pays | Fourchette de taux droits de succession/donation |
|---|---|
| France | 5 % à 45 % (60 % hors lien familial) |
| Allemagne | 7 % à 30 % |
| Belgique | 7 % à 30 % |
| Espagne | 7,65 % à 34 % |
| Italie | 4 % au‑delà de 1 M€ par héritier |
Dans ce contexte, le droit de prélèvement n’est pas un impôt de plus, mais il vient potentiellement augmenter la masse de biens considérés comme « revenant » civilement aux enfants, donc susceptibles d’être soumis à l’impôt français sur les successions. Il renforce, d’une certaine manière, l’emprise de la logique successorale française sur des patrimoines transnationaux.
Assurance‑vie et autres « poches » hors succession
À côté de la réserve et du droit de prélèvement, plusieurs produits ou montages permettent cependant d’échapper partiellement à la logique successorale classique.
L’assurance‑vie en est l’exemple emblématique :
Les capitaux décès ne font pas partie de l’actif successoral civil et sont versés directement aux bénéficiaires désignés. Ils relèvent d’une fiscalité spécifique : pour les primes versées avant 70 ans, un abattement de 152 500 euros par bénéficiaire s’applique (article 990 I du CGI), suivi d’une taxation de 20 % jusqu’à 700 000 euros de part taxable, puis de 31,25 % au-delà. Pour les primes versées après 70 ans, les règles de l’article 757 B s’appliquent, avec un abattement global de 30 500 euros tous contrats confondus, les intérêts restant exonérés.
Dans ce schéma, un tiers sans lien de parenté qui hériterait directement de la succession paierait 60 % au‑delà de 1 594 euros, alors qu’en passant par l’assurance‑vie il ne serait taxé qu’à 20 % après 152 500 euros d’abattement. L’écart est considérable.
Les plans d’épargne retraite (PER) et plus généralement l’épargne financière logée dans des enveloppes fiscales bénéficiant du prélèvement forfaitaire unique (PFU) complètent ce tableau : plus de 30 % de taxation globale (12,8 % d’impôt + 18,6 % de prélèvements sociaux après la réforme de 2026 sur les revenus du capital), mais une logique fondée sur le flux et non sur le stock transmis.
Dans ce maillage, le droit de prélèvement peut se heurter à des montages sophistiqués : si une grande partie du patrimoine du défunt est logée dans des contrats d’assurance‑vie ou dans des holdings étrangères, l’assiette civile sur laquelle les enfants peuvent exercer leur prélèvement se trouve mécaniquement réduite. D’où l’importance, pour le législateur comme pour les juges, de surveiller certaines utilisations « abusives » de ces enveloppes pour contourner la réserve.
Le droit de prélèvement face aux stratégies patrimoniales sophistiquées
Le retour du droit de prélèvement intervient au moment même où d’autres réformes visent explicitement les patrimoines les plus élevés et les schémas de détention les plus complexes, notamment via les holdings patrimoniales et les transmissions d’entreprises.
Holdings patrimoniales et taxation des « actifs non productifs »
La loi de finances pour 2026 introduit une mesure structurante : une taxe annuelle de 20 % sur la valeur de certains actifs détenus par des holdings patrimoniales qui dépassent 5 millions d’euros de valeur d’actifs et tirent plus de 50 % de leurs revenus de revenus passifs.
Sont visés des actifs jugés non ou peu productifs :
– vérifiques de tourisme ;
– biens immobiliers de villégiature ;
– yachts, métaux précieux, objets de collection ;
– logements mis à disposition des associés à titre privé, etc.
Cette taxe, non déductible de l’impôt sur les sociétés, vise à faire contribuer davantage les capitaux oisifs logés en structures interposées, tout en préservant la transmission des outils de travail productifs via d’autres dispositifs (Pacte Dutreil, exonérations partielles).
Le droit de prélèvement, de son côté, intervient un étage plus haut, au moment de la transmission globale du patrimoine. Mais il peut croiser ces schémas : un groupe familial ayant structuré son patrimoine via une holding française fortement dotée en actifs de confort peut à la fois être exposé à la nouvelle taxe de 20 % et à des revendications de prélèvement compensatoire par des enfants écartés d’une succession internationale.
Pacte Dutreil et transmission d’entreprise : un autre visage de la protection
Sur le terrain fiscal, le Pacte Dutreil demeure l’outil central pour faciliter la transmission des entreprises familiales : il permet une exonération de 75 % de la valeur des titres transmis par donation ou succession, sans plafond, en contrepartie d’engagements de conservation (2 ans de conservation collective, puis 6 ans d’engagement individuel depuis la réforme de 2026) et de poursuite de l’activité pendant au moins 3 ans.
Le droit de prélèvement permet de rétablir des descendants dans leurs droits sur un patrimoine international qui pourrait être capté par un seul membre ou un tiers. À l’inverse, le pacte Dutreil accepte de réduire très fortement la charge fiscale sur les transmissions d’entreprises, à condition que l’engagement collectif familial de maintenir l’outil productif soit respecté.
Là encore, le message est double :
– protéger la continuité économique en évitant que la fiscalité successorale ne contraigne la vente forcée des sociétés familiales ;
– mais aussi, via le droit de prélèvement, empêcher qu’une actionnariat familial minoritaire ou désuni ne soit totalement évincé d’une succession au profit d’un seul bénéficiaire ou d’une affectation étrangère.
Perspectives : vers une refondation de la fiscalité et du droit des transmissions ?
Le retour du droit de prélèvement compensatoire ne clôt pas le débat, il en ouvre de nouveaux. Entre défense de la réserve, appétence pour la liberté testamentaire, compétition fiscale internationale et volonté de préserver le tissu d’entreprises familiales, la France tente de recomposer un équilibre.
Un outil appelé à se stabiliser… ou à être rediscuté ?
Sur le plan européen, la clôture de la procédure d’infraction par la Commission constitue un signal fort : le mécanisme est, pour l’instant, jugé compatible avec le règlement successoral, à condition de rester utilisé en véritable ultima ratio.
Reste à voir comment les juridictions françaises l’appliqueront concrètement :
Les juges accepteront-ils de qualifier de « protecteurs » des systèmes étrangers qui n’offrent qu’une protection très modeste aux enfants ? Comment apprécieront-ils la notion de « disinheritance discriminatoire » ou d’atteinte intolérable à l’ordre public ? Jusqu’où iront-ils dans la confrontation entre trusts étrangers, montages transfrontaliers et droits des descendants ?
Chaque contentieux fera jurisprudence, contribuant soit à banaliser le recours au prélèvement compensatoire, soit au contraire à en faire un outil très exceptionnel.
La tentation de réformer en profondeur les droits de succession
En parallèle, la pression politique sur les droits de succession ne faiblit pas. D’un côté, certains soulignent que la France, déjà leader en Europe pour la fiscalité du patrimoine, s’expose à une érosion de son attractivité et à des comportements de contournement ; de l’autre, une partie du débat public réclame une plus forte taxation des grandes transmissions héritées, vue comme un instrument de réduction des inégalités.
Parmi les pistes évoquées figurent :
Dans ce paysage mouvant, le droit de prélèvement joue un rôle singulier : ce n’est pas une nouvelle taxe mais une règle civile qui, indirectement, détermine quelle part d’un patrimoine international sera soumise à la fiscalité successorale française.
Plus les outils de contournement se développeront, plus la tentation pourrait être grande, pour le législateur comme pour les juges, d’utiliser ce levier d’ordre public pour reconstituer une base taxable au profit des descendants, mais aussi de l’État.
Conclusion : un retour à haut risque politique… et à fort enjeu humain
Le retour du droit de prélèvement, sous sa forme compensatoire, illustre la manière dont le droit français tente de concilier des logiques parfois contradictoires :
– protéger un modèle familial centré sur la réserve héréditaire et la solidarité entre générations ;
– respecter, autant que possible, la liberté de disposer de son patrimoine, notamment dans un contexte internationalisé ;
– veiller à la cohérence d’un système fiscal déjà très exigeant sur les transmissions, tout en préservant la compétitivité économique et la continuité des entreprises familiales.
Pour les familles concernées, ces situations ne sont pas des débats abstraits : il s’agit de savoir si une fille écartée par une loi étrangère très libérale pourra malgré tout obtenir une part d’un immeuble parisien ; si un enfant de première union pourra contester un schéma qui l’évince totalement au profit d’un conjoint étranger ; ou si un parent peut, en toute sécurité juridique, organiser une transmission très libre sous un droit étranger tout en conservant quelques biens en France.
Le droit de prélèvement ne répond pas à toutes ces questions, mais il change le rapport de forces. Il redonne aux enfants un levier civil puissant, tout en obligeant les praticiens à une nouvelle pédagogie et à une plus grande finesse dans la combinaison des droits nationaux, européens et étrangers.
C’est sans doute là son principal effet : rappeler, au cœur d’un droit des successions de plus en plus mondialisé, que la France entend continuer à dire quelque chose de normatif sur la façon dont on traite ses enfants au moment de mourir – au moins pour ce qui concerne les biens situés sur son sol.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.