Vous avez trouvé le bien, le prix tient, et vous découvrez que votre banque française ne prendra pas ce bien en garantie. Ce n’est pas une fin de non-recevoir : c’est une contrainte de structure. Trois montages permettent de financer un achat immobilier hors de France, et ils ne se valent pas. Ils n’immobilisent pas les mêmes actifs, ne coûtent pas la même chose, et surtout ne se choisissent pas au même moment du projet. Cet article chiffre les trois voies, la règle prudentielle qui s’applique dans tous les cas, et les quatre erreurs qui font refuser un dossier solide.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Pourquoi votre banque refuse de prendre le bien étranger en garantie
Quand une banque finance un achat en France, elle sécurise l’opération par une hypothèque sur le bien financé. En cas de défaut, elle engage une procédure de saisie sur un actif dont elle connaît le droit, les délais et le prix de marché. Ce mécanisme est le cœur du métier : sans lui, le prêt immobilier serait un prêt à la consommation adossé à rien.
À l’étranger, cette garantie perd sa valeur d’exécution. Les procédures de saisie relèvent d’un autre droit, les délais sont différents, la reconnaissance d’une hypothèque française sur un bien situé hors du territoire n’est pas acquise. La banque ne dit pas que le bien ne vaut rien ; elle dit qu’elle ne sait pas le récupérer dans un délai acceptable.
La formulation des praticiens est constante. Pour Helloprêt, qui publie une page dédiée mise à jour le 26 janvier 2026, les banques françaises « sont généralement réticentes à financer directement un bien situé à l’étranger en prenant ce bien comme garantie ». Pretto est plus tranchant : « les banques françaises ne financent pas directement l’achat d’un bien à l’étranger », et il faut, pour obtenir un prêt hypothécaire ou un prêt Lombard, « disposer d’un patrimoine ou d’une épargne en France ».
Autrement dit : le financement n’est pas fermé, la garantie est déplacée. La banque prête à une personne qu’elle connaît, contre un actif qu’elle peut saisir selon le droit français. C’est cette bascule qui explique les trois montages qui suivent.
Bon à savoir
Un refus de financement sur un bien étranger ne signifie presque jamais que votre dossier est mauvais. Il signifie que la garantie proposée ne convient pas à l’établissement sollicité. Changer de montage produit souvent plus d’effet que changer de banque.
Chiffre clé
Entre 50 % et 70 % de la valeur du bien hypothéqué, au maximum, dans un prêt hypothécaire accordé par une banque française (source : Pretto, page « Acheter un bien à l’étranger »).
Montage 1 — hypothéquer un bien que vous possédez déjà en France
C’est la voie la plus courante, et de loin la plus simple à instruire. Vous financez l’achat à l’étranger, mais la banque prend son hypothèque sur un bien que vous détenez en France : résidence principale, résidence secondaire, appartement locatif. La garantie est soumise au droit français, la banque retrouve ses marques, et le dossier redevient un dossier immobilier ordinaire.
Helloprêt qualifie ce montage de « solution la plus courante » et note que la garantie porte le plus souvent sur un bien déjà détenu, avec des frais spécifiques à prévoir : frais de garantie, et frais de mainlevée au moment du remboursement total ou de la revente. Ces frais n’existent pas dans un crédit classique garanti par une caution mutuelle. Ils constituent le prix d’entrée de ce montage.
La conséquence pratique est celle que personne n’anticipe : vous n’empruntez pas contre le bien que vous achetez, vous empruntez contre votre patrimoine existant. La banque prête « une partie seulement de la valeur nette du bien hypothéqué, afin de conserver une marge de sécurité », précise la même source. Pretto donne l’ordre de grandeur : 50 % à 70 % de la valeur du bien hypothéqué, pas du bien acheté.
Deux détails techniques décident du taux obtenu. Le rang de l’hypothèque, d’abord : si le bien français est déjà grevé par un crédit en cours, la banque doit obtenir une garantie de premier rang, ce qui suppose le plus souvent de racheter le crédit existant. Le montage se transforme alors en opération de refinancement, avec sa propre instruction et ses propres frais. La nature de la sûreté ensuite : selon les établissements, la garantie prend la forme d’une hypothèque classique ou d’une affectation hypothécaire, et le coût de mise en place diffère.
Prenons un cas type explicite. Un couple possède un appartement en France estimé 400 000 €, libre de tout crédit, et veut acheter 320 000 € au Portugal. À 60 % de la valeur du bien hypothéqué, la banque finance 240 000 €. Il reste 80 000 € à sortir, auxquels s’ajoutent les frais d’acquisition locaux et les frais de garantie. Le montage fonctionne, mais il mobilise un actif qui servait de réserve : l’appartement français est désormais grevé, et sa capacité à garantir un autre projet a disparu.
Attention
Hypothéquer un bien français pour acheter à l’étranger transfère le risque : en cas de défaut, c’est le bien français qui est saisi, pas le bien acheté. Vous pouvez perdre le logement que vous occupiez tout en conservant — provisoirement — celui que vous avez acheté à l’étranger.
Montage 2 — nantir votre épargne, ou emprunter contre votre portefeuille
Deuxième voie : au lieu d’offrir un immeuble en garantie, vous offrez des actifs financiers. Le nantissement d’un contrat d’assurance-vie, d’un portefeuille de titres ou d’un compte-titres permet à la banque de bloquer une garantie sans passer par une hypothèque. Helloprêt cite le « nantissement d’épargne ou de placements financiers » comme l’une des deux garanties « le plus souvent indispensables » avec l’hypothèque sur un bien français, et évoque plus rarement une combinaison des deux.
Variante plus spécialisée, le prêt Lombard : la banque avance des liquidités contre un portefeuille donné en garantie, sans vendre les titres. Pretto le cite explicitement comme seconde solution possible, à côté du prêt hypothécaire. L’intérêt est double. Vos placements continuent de travailler, et vous n’avez pas à vendre dans un moment défavorable pour financer un achat. Le coût est un taux, généralement indexé sur un taux de référence majoré d’une marge.
Le point dur est le ratio de couverture. Une banque qui prête contre un portefeuille ne prête pas 100 % de sa valeur : elle applique une décote, parce que le portefeuille peut baisser. Le calcul est le même que pour l’hypothèque, avec un actif plus volatile. Sur un portefeuille de 500 000 €, un financement à 50 % donne 250 000 € (hypothèse de calcul, la décote réelle dépendant de l’établissement et de la composition du portefeuille). Si les marchés reculent, la couverture se dégrade et la banque peut exiger un complément de garantie ou un remboursement partiel.
C’est le montage qui vieillit le plus mal dans une phase de correction. Il est excellent quand les marchés montent et que vous ne voulez pas vendre ; il devient inconfortable quand ils baissent, précisément au moment où vous avez le moins envie de vendre.
Le cas type rend la mécanique lisible. Un dirigeant détient 600 000 € de titres logés dans un compte-titres et veut financer 300 000 € pour un appartement en Espagne. À 50 % de la valeur du portefeuille, la capacité de nantissement est de 300 000 € : le besoin est couvert, mais la totalité de l’épargne financière devient indisponible. Si le portefeuille perd 20 %, sa valeur tombe à 480 000 €, la couverture exigée baisse à 240 000 €, et la banque peut réclamer 60 000 € de garantie complémentaire ou un remboursement partiel. Dans ce scénario, il faut vendre des titres au pire moment, ou sortir des liquidités qui n’étaient pas prévues (hypothèse de calcul : décote de 50 % et absence d’amortissement du capital).
| Étape du scénario | Valeur du portefeuille | Prêt couvert à 50 % | Écart à combler |
|---|---|---|---|
| Souscription du prêt | 600 000 € | 300 000 € | 0 € |
| Après une baisse de 20 % | 480 000 € | 240 000 € | 60 000 € |
Hypothèse de calcul : décote de 50 %, portefeuille non vendu, capital non amorti.
Bon à savoir
Un nantissement ne fait pas sortir l’épargne de votre bilan : elle reste à vous, mais elle est indisponible. Un contrat nanti ne peut pas être racheté partiellement sans l’accord de la banque. Vérifiez cette clause avant de signer, elle détermine votre marge de manœuvre en cas d’imprévu.
Montage 3 — passer par la banque du pays d’achat
Troisième voie : emprunter localement, dans la devise du bien, auprès d’un établissement du pays. C’est la seule solution qui fait porter la garantie sur le bien lui-même, puisqu’une hypothèque locale est juridiquement exécutable sur place.
Les conditions sont en revanche plus exigeantes pour un emprunteur non-résident. Pretto relève un apport personnel plus élevé, des justificatifs financiers très complets, des documents à faire traduire par un traducteur assermenté, et parfois une présence sur place pour signer certains actes. Certaines banques locales sont réticentes à prêter à un étranger non-résident, indépendamment de la qualité du dossier.
L’avantage est décisif sur un point : vous empruntez dans la devise du bien et, si vous louez, vos loyers sont dans la même devise que votre échéance. Il n’y a pas de risque de change sur le service de la dette. L’inconvénient est du même ordre : vous dépendez d’un droit étranger, d’un calendrier étranger et d’un interlocuteur que vous ne pourrez pas faire jouer sur ses autres produits.
La question à trancher avant de choisir ce montage est simple : le pays d’achat autorise-t-il, en pratique, un non-résident à emprunter ? La réponse varie fortement d’un marché à l’autre et change avec la politique commerciale des banques locales. Elle ne se lit pas dans un texte général, elle se vérifie auprès de deux ou trois établissements du pays, sur votre dossier réel.
Trois points se vérifient systématiquement dans cette démarche. La durée maximale proposée aux non-résidents, souvent plus courte que celle offerte aux résidents. Le taux de couverture, c’est-à-dire la part du prix que la banque accepte de financer, qui détermine l’apport exigé. Et la devise de l’offre : une banque locale peut prêter en euros sur un bien dont la valeur est exprimée en monnaie locale, ce qui recrée le risque de change que ce montage était censé supprimer.
Ce que chaque montage coûte, et ce qu’il immobilise
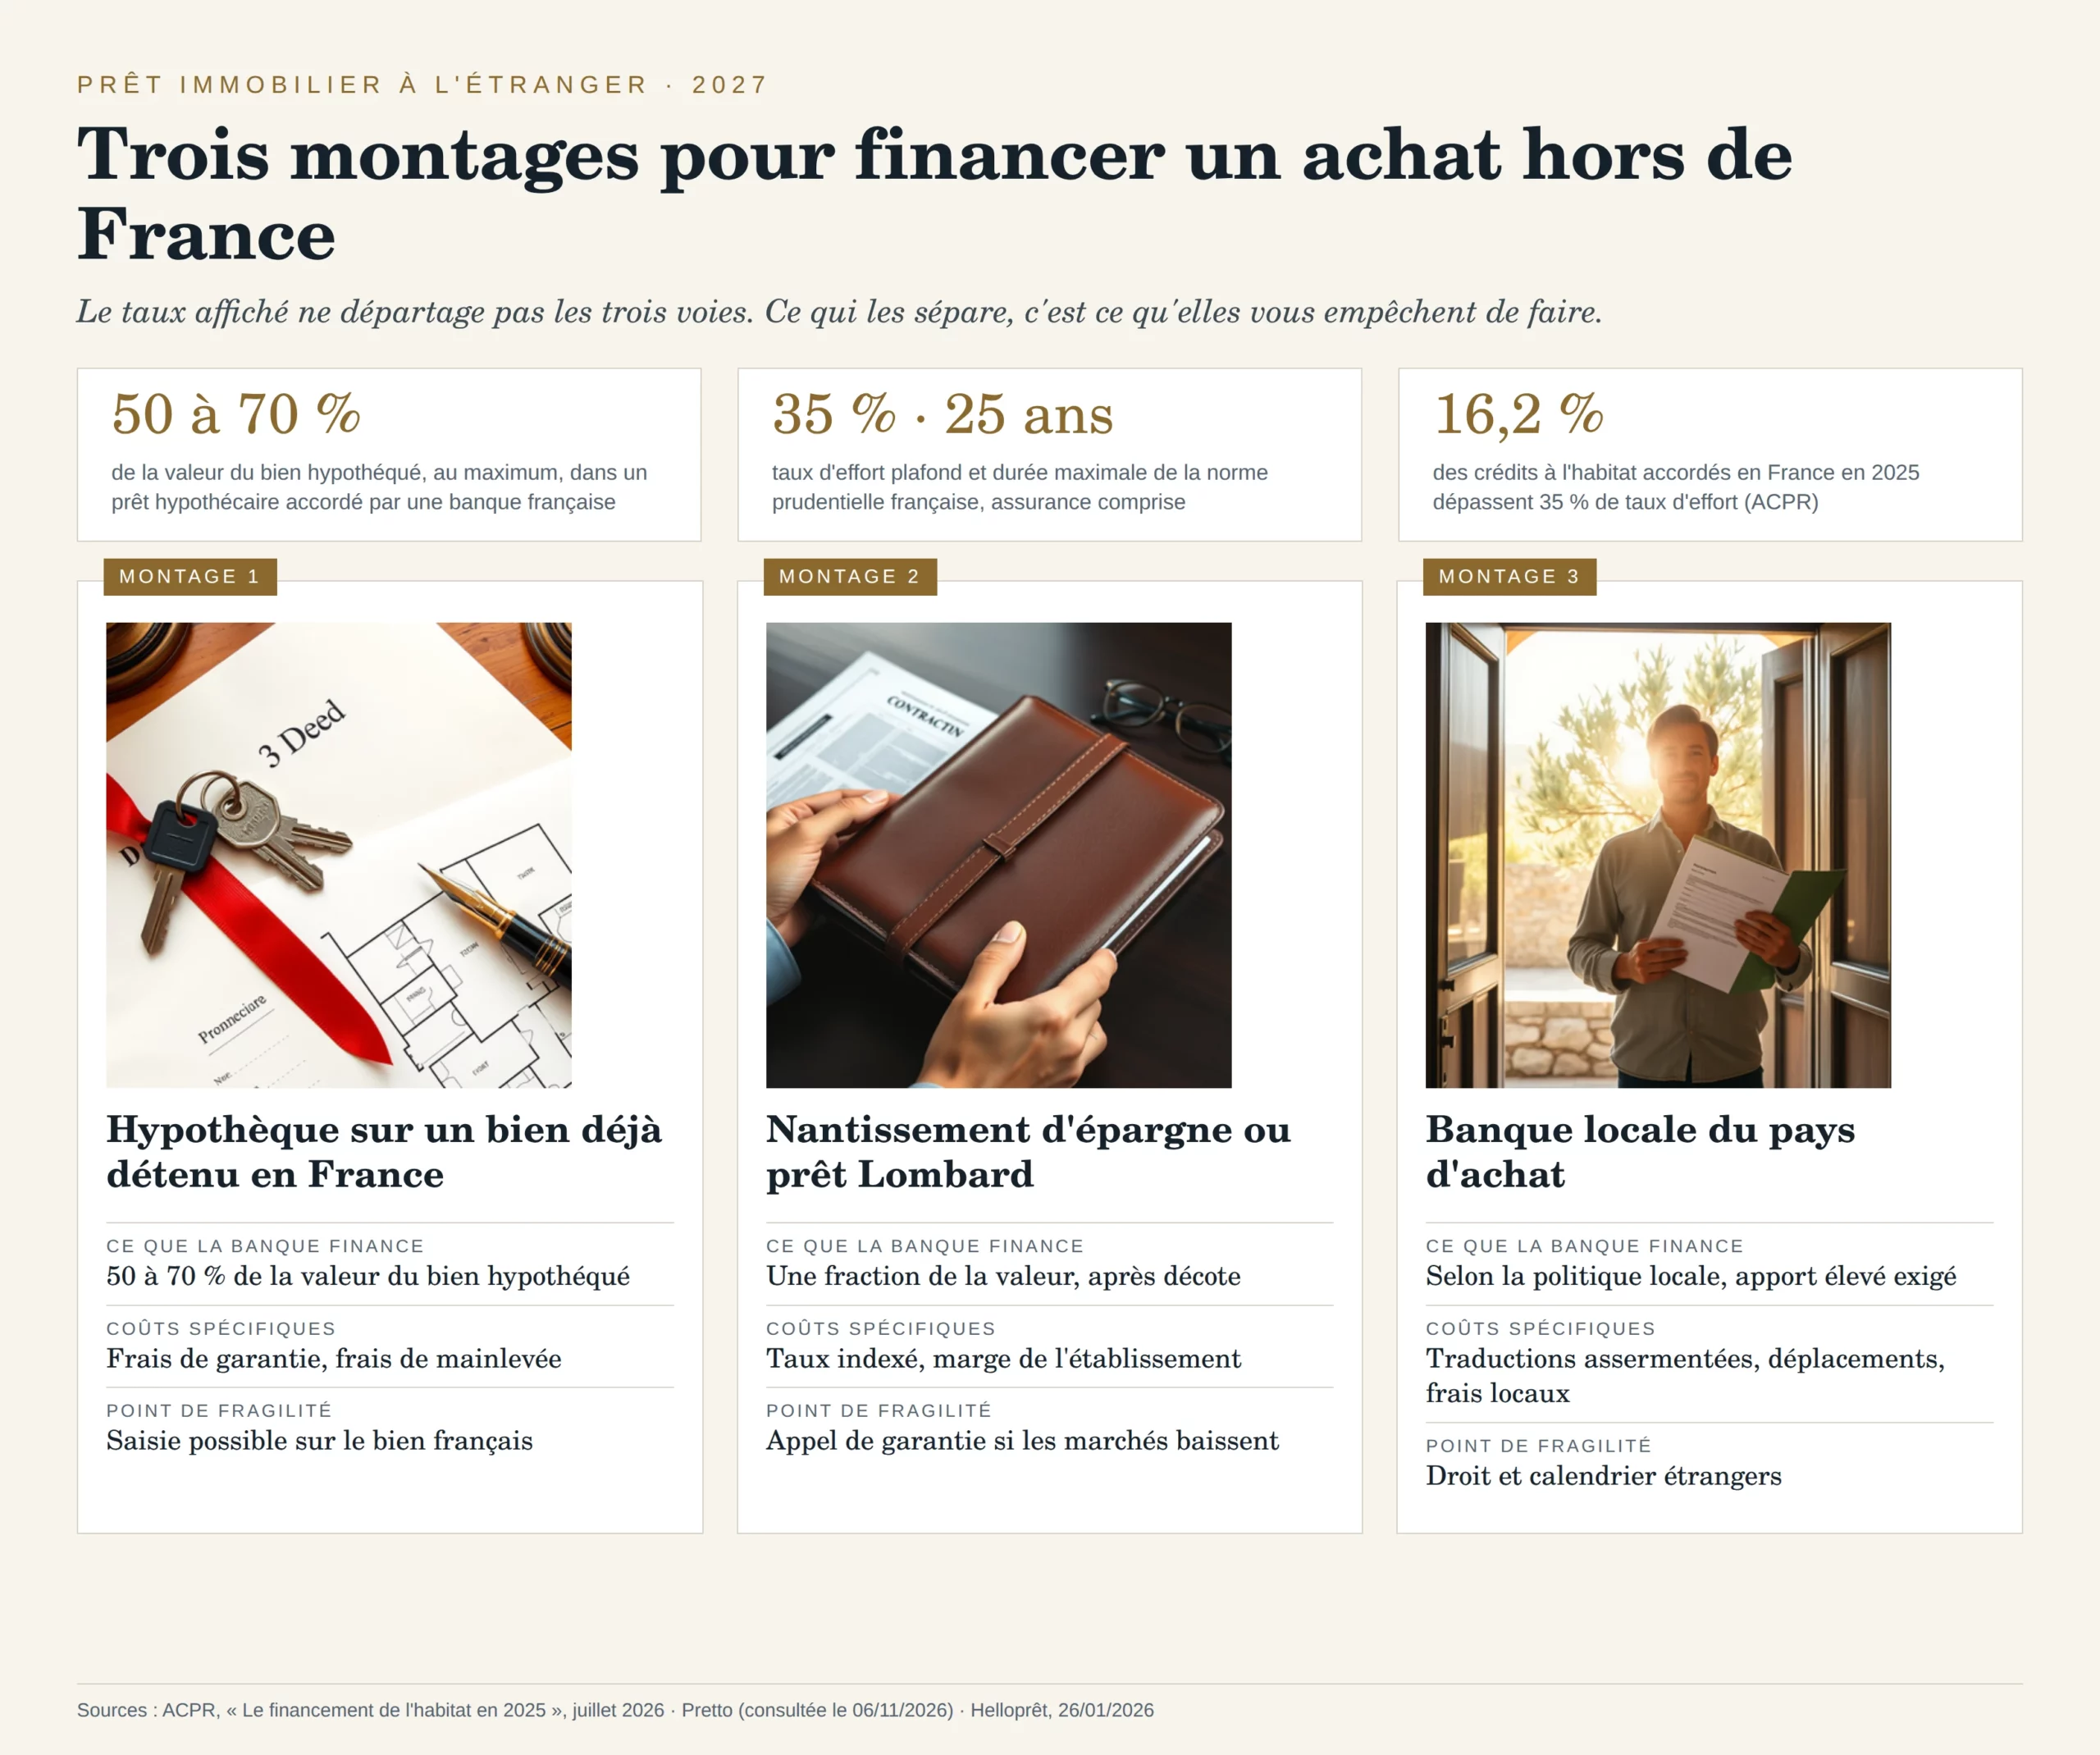
Le taux affiché ne départage pas les trois voies. Il ne représente qu’une ligne du coût. Ce qui les sépare, c’est ce qu’elles vous empêchent de faire pendant la durée du prêt.
| Montage | Actif immobilisé | Ce que la banque finance | Coûts spécifiques | Point de fragilité |
|---|---|---|---|---|
| Hypothèque sur un bien français | Un immeuble déjà détenu, grevé | 50 à 70 % de la valeur du bien hypothéqué | Frais de garantie, frais de mainlevée | Saisie possible sur le bien français |
| Nantissement d’épargne ou prêt Lombard | Un portefeuille ou un contrat, bloqué | Une fraction de la valeur, après décote | Taux indexé, marge de l’établissement | Appel de garantie si les marchés baissent |
| Banque locale du pays d’achat | Le bien acheté lui-même | Selon la politique locale, apport élevé exigé | Traductions assermentées, déplacements, frais locaux | Droit et calendrier étrangers |
La lecture de ce tableau fait apparaître une hiérarchie qui n’est pas celle du coût. Le montage 1 est le plus rapide, et le mieux accepté. Il consomme votre réserve immobilière. Le montage 2 préserve vos actifs, mais il introduit un risque d’appel de garantie. Le montant immobilisé (jusqu’à deux fois le besoin, avec une décote de 50 %) surprend presque toujours au premier calcul. Le montage 3 est le plus cohérent économiquement, mais il est le plus long et le moins certain.
Il existe une quatrième voie, souvent évoquée et rarement adaptée : le crédit à la consommation non affecté. Helloprêt en rappelle les limites — montants plafonnés à 75 000 €, durées plus courtes, taux plus élevés — et le qualifie de solution marginale. Sur un achat immobilier, il ne sert qu’à compléter un apport, jamais à financer l’opération.
Le calcul qui départage les trois montages
Trois chiffres suffisent. Le coût annuel en euros, tous frais compris. La valeur de l’actif immobilisé. Et la perte que vous accepteriez si cet actif devenait indisponible pendant dix ans.
Le premier se calcule. Le deuxième s’estime. Le troisième, presque personne ne le pose.
Reprenons le couple cité plus haut : un appartement français de 400 000 €, un achat de 320 000 € au Portugal. Le montage 1 finance 240 000 €. Son coût réel n’est pas le taux : c’est un bien qui valait 400 000 € et qui ne garantira plus rien d’autre. Un projet dans cinq ans ? Il faudra désintéresser la banque avant de réutiliser l’actif.
Le montage 2, sur le même besoin de 240 000 €, immobiliserait 480 000 € de portefeuille à 50 % de décote (hypothèse de calcul). Plus gourmand en actif, plus souple en apparence : le portefeuille reste liquide sur le papier, il ne l’est plus en pratique.
Le montage 3 ne mobilise que le bien acheté. C’est le moins coûteux en patrimoine antérieur, et le plus long à obtenir. Voilà le vrai arbitrage : du temps contre de la liberté.
| Sur le cas type (appartement français 400 000 €, achat 320 000 €) | Actif mobilisé | Besoin couvert | Ce qui reste à sortir |
|---|---|---|---|
| Hypothèque sur le bien français | 400 000 € grevés | 240 000 € à 60 % | 80 000 € et les frais |
| Nantissement d’un portefeuille | 480 000 € bloqués à 50 % de décote | 240 000 € | 80 000 € et les frais |
| Banque locale du pays d’achat | Le bien acheté | selon politique locale | l’apport exigé localement |
Hypothèses de calcul, décote de 50 % et financement à 60 % de l’assiette ; les conditions réelles dépendent de l’établissement.
Je le constate dossier après dossier : le troisième chiffre est toujours celui qu’on oublie. On compare des taux, on oublie la liberté.
La séquence de décision en sept étapes
Le montage décide du financement, pas la banque.
Un dossier présenté sur le mauvais montage est refusé pour une raison qui n'a rien à voir avec la solvabilité, et cette trace complique la présentation suivante.
L’ordre des opérations détermine la faisabilité. Un dossier solide présenté dans le mauvais ordre est refusé ; un dossier moyen présenté dans le bon ordre passe.
- Chiffrer le besoin net, pas le prix du bien. Additionnez le prix, les frais d’acquisition locaux, les frais de garantie et une provision de travaux. Soustrayez ce que vous êtes prêt à sortir en liquidités. Le résultat est le montant à financer, et c’est le seul chiffre que les banques regardent.
- Lister les actifs saisissables en droit français. Immeubles détenus, portefeuilles, contrats d’assurance-vie. Pour chacun, notez la valeur et la liberté : un bien déjà hypothéqué n’offre qu’une capacité résiduelle.
- Calculer le taux d’effort avec la nouvelle charge, assurance comprise, sur la durée visée. La règle prudentielle française s’applique au dossier, même quand le bien est ailleurs.
- Tester la devise. Si vous empruntez en euros pour un bien dont les revenus seront en devise locale, simulez le service de la dette avec une parité défavorable. Une mensualité qui tient à parité actuelle peut ne plus tenir après un mouvement de 10 %.
Attention
Ne sollicitez jamais la banque avant l’étape 3. Une première simulation refusée laisse une trace dans l’analyse du dossier, et la deuxième présentation se fait alors contre un a priori. Le montage se construit avant le rendez-vous.
- Demander deux avis, pas dix. Un établissement français sur le montage 1 ou 2, un établissement local sur le montage 3. Dix sollicitations simultanées dégradent la lisibilité du dossier et allongent les délais.
- Faire trancher la fiscalité des intérêts. La déductibilité dépend du régime du bien et de la convention fiscale applicable. Ce point ne se devine pas : il se vérifie sur votre situation, avant l’offre de prêt, pas après.
- Écrire la clause de sortie. Remboursement anticipé, revente du bien, apport de garantie complémentaire en cas de baisse. Un montage sans clause de sortie vous enferme dans le calendrier de la banque.
Le taux d’effort, la durée, et la décote des loyers étrangers
La règle prudentielle française encadre le crédit immobilier distribué par les banques françaises : le taux d’effort — la part des revenus nets consacrée aux échéances, assurance comprise — est plafonné à 35 %, pour une durée maximale de 25 ans, avec une marge de flexibilité que les établissements peuvent utiliser sur une partie de leur production.
L’ACPR, dans son étude « Le financement de l’habitat en 2025 » publiée en juillet 2026, en donne la mesure exacte. Sur les crédits à l’habitat accordés en 2025, le taux d’effort moyen à l’octroi s’établit à 30,4 %, en baisse de 0,3 point sur un an. La part des prêts dépassant 35 % de taux d’effort atteint 16,2 %, contre 15,3 % en 2024. La part des durées supérieures à 25 ans reste limitée à 7,0 %, et la durée moyenne des prêts s’établit à 22,25 ans.
Ces chiffres disent deux choses utiles. D’abord, le plafond de 35 % n’est pas un mur : une partie significative de la production le dépasse, via la marge de flexibilité. Ensuite, la durée réelle des crédits reste nettement sous les 25 ans, ce qui signifie que la durée maximale est un plafond théorique plus qu’un usage.
Chiffre clé
16,2 % des crédits à l’habitat accordés en France en 2025 dépassent 35 % de taux d’effort, et la durée moyenne des prêts est de 22,25 ans (source : ACPR, « Le financement de l’habitat en 2025 », juillet 2026).
| Indicateur mesuré par l’ACPR (crédits à l’habitat, 2025) | Valeur |
|---|---|
| Taux d’effort moyen à l’octroi | 30,4 % (-0,3 point sur un an) |
| Part des prêts dépassant 35 % de taux d’effort | 16,2 % (15,3 % en 2024) |
| Part des durées supérieures à 25 ans | 7,0 % (7,5 % en 2024) |
| Durée moyenne des prêts | 22,25 ans |
Ce que la banque ne financera pas, vous devrez le sortir en liquidités.
La part non financée, les frais locaux et la provision de travaux décident de la réussite du projet, pas le taux affiché.
Source : ACPR, « Le financement de l’habitat en 2025 », Analyses et Synthèses n° 183, juillet 2026.
Sur un bien étranger, deux correctifs s’ajoutent. Le premier concerne les revenus locatifs : les loyers étrangers « sont rarement intégrés à 100 % dans le calcul de la capacité d’emprunt », indique Helloprêt. Un bien loué 1 200 € par mois ne sera donc pas traité comme 1 200 € de revenu. Le second concerne la volatilité : un revenu dans une devise qui peut bouger est analysé avec une décote supplémentaire, que chaque établissement fixe librement.
Bon à savoir
La marge de flexibilité existe, mais elle n’est pas un droit. L’ACPR précise qu’elle porte sur 20 % de la production de chaque banque, et qu’elle se réserve aux dossiers les mieux garantis. Compter dessus pour boucler un plan de financement revient à compter sur une faveur.
Le troisième correctif est moins visible et souvent décisif : la stabilité du dossier dans le temps. Une banque qui prête sur vingt ans à un emprunteur dont les revenus dépendent d’un marché étranger intègre dans son analyse la probabilité que ce revenu change de nature, de montant ou de pays. Ce n’est pas une question de solvabilité actuelle, c’est une question de prévisibilité. Un dossier dont on peut décrire les cinq prochaines années se finance mieux qu’un dossier plus riche mais illisible.
Les quatre erreurs qui font refuser un dossier solide
| Erreur | Ce qu’elle produit dans le dossier |
|---|---|
| Vouloir financer 100 % du prix | Un plan sans apport est refusé avant même l’analyse de la solvabilité ; sur un achat à l’étranger, la banque prête sur une assiette décotée et les frais locaux sont plus élevés |
| Ignorer la devise au moment du calcul | Le décalage n’apparaît pas dans la mensualité initiale, il apparaît au remboursement |
| Compter les loyers étrangers au montant brut | Une capacité d’emprunt surestimée, puis un refus incompréhensible |
| Solliciter un établissement avant d’avoir choisi le montage | Un refus pour une raison sans rapport avec la solvabilité, et une trace qui complique la présentation suivante |
La quatrième ligne est la plus coûteuse. Un dossier présenté sur le mauvais montage est refusé pour une raison qui n’a rien à voir avec la solvabilité.
Ce que la banque regarde, ensuite, tient en quatre pièces, et aucune ne s’improvise. Les revenus, avec trois derniers bulletins et deux avis d’imposition, et pour un revenu étranger, les justificatifs traduits par un traducteur assermenté. L’apport, c’est-à-dire l’argent qui ne vient pas du prêt, dont la banque vérifie l’origine. L’endettement existant, sur l’ensemble des crédits en cours, y compris ceux qui ne sont pas logés dans l’établissement sollicité. Et la cohérence du projet : un bien acheté pour louer suppose une estimation de loyer crédible, un bien acheté pour occuper suppose un usage déclaré.
La pièce qui manque le plus souvent n’est pas financière. C’est la description écrite du montage : quel actif garantit le prêt, pour quel montant, dans quelle devise, et avec quelle clause de sortie. Un dossier qui répond à ces quatre questions en une page se traite plus vite qu’un dossier plus riche mais muet sur sa propre structure.
| Ce qu’il faut vérifier | Ce que vous devez obtenir par écrit |
|---|---|
| Nature de la garantie | Hypothèque de premier rang sur un bien identifié, nantissement d’un contrat précis, ou garantie locale |
| Coût complet | Taux, frais de garantie, frais de mainlevée, frais de dossier, assurance emprunteur, traduction et déplacement |
| Clause de remboursement anticipé | Montant de l’indemnité et délai de sortie si le projet change |
| Traitement fiscal des intérêts et des loyers | Le régime applicable, tranché avant l’offre de prêt |
Ce qu’il faut vérifier avant de signer
Quatre vérifications suffisent à éviter l’essentiel des mauvaises surprises. La nature exacte de la garantie, d’abord : hypothèque de premier rang sur un bien identifié, nantissement d’un contrat précis, ou garantie locale. Le coût complet ensuite : taux, frais de garantie, frais de mainlevée, frais de dossier, assurance emprunteur, et pour un montage local, les frais de traduction et de déplacement. La clause de remboursement anticipé, qui détermine votre capacité à sortir si le projet change. Et le traitement fiscal des intérêts, qui ne se règle pas après la signature.
Un point de méthode, enfin : faites écrire le montage avant de le négocier. Un plan de financement sur une page, avec l’actif mobilisé, le montant financé, la devise et la clause de sortie, vaut mieux qu’un rendez-vous exploratoire. C’est aussi le document qui vous permettra de comparer deux propositions qui, à taux égal, n’immobilisent pas du tout les mêmes actifs.
Un point fiscal mérite d’être posé avant la signature, pas après. Pour un résident français, la fiscalité des loyers d’un bien situé à l’étranger ne se déduit pas : elle se lit dans la convention fiscale. Le principe général des conventions est l’imposition des revenus fonciers des immeubles situés à l’étranger dans le pays de situation de l’immeuble, rappelle l’administration fiscale. Certaines conventions prévoient au contraire une imposition en France, avec élimination de la double imposition par un crédit d’impôt le plus souvent égal à l’impôt français. En l’absence de convention, ces revenus sont imposables en France (source : impots.gouv.fr). Deux pays, deux régimes. La déductibilité des intérêts d’emprunt suit le même chemin : elle dépend du régime applicable, pas de votre intuition.
Ce que je retiens de ce point (et je l’assume comme une position, pas comme une règle) : un montage dont la fiscalité n’est pas écrite noir sur blanc avant l’offre de prêt n’est pas un montage, c’est une intention. Le coût fiscal d’un bien à l’étranger pèse souvent plus lourd que l’écart de taux entre deux banques.
Un dernier calcul vaut d’être fait avant la signature : le coût complet sur la durée, pas sur la première année. Trois postes le composent, et deux seulement figurent sur l’offre de prêt.
| Poste de coût | Figure sur l’offre de prêt | Quand il se paie |
|---|---|---|
| Intérêts et assurance | Oui | Chaque mois, pendant toute la durée |
| Frais de garantie et de mainlevée | Oui, en une ligne | Une fois à la mise en place, une fois à la sortie |
| Coût de l’actif immobilisé | Non | Pendant toute la durée du prêt |
Les intérêts, que tout le monde regarde. Les frais de garantie et de mainlevée, qui se paient une fois et sortent vite du raisonnement. Et le coût de l’actif immobilisé, qui n’apparaît nulle part. Un appartement grevé ne peut plus garantir un autre projet. Un portefeuille nanti ne peut plus être arbitré. Sur dix ans, ce troisième poste est souvent le plus lourd, et il est le seul que personne ne chiffre.
La bonne question n’est donc pas « quel est le meilleur taux », mais « quel actif puis-je immobiliser sans perdre ma capacité de décision ». Un taux plus bas obtenu en gelant un actif dont vous aurez besoin dans cinq ans n’est pas une économie : c’est un report de coût, avec un risque ajouté.
Mon avis
Sur un achat à l’étranger, le montage le plus rentable n’est presque jamais le moins cher. Hypothéquer un bien français coûte peu et se met en place vite, mais consomme la réserve qui vous protégeait. Je préfère un montage un peu plus lent, avec une garantie dont je peux décrire la sortie à l’avance, à un taux légèrement inférieur qui me laisse sans marge si le projet change. Le critère que je retiens n’est pas le coût de la première année : c’est ce qu’il vous reste comme liberté à la fin.
Sources
- ACPR — « Le financement de l’habitat en 2025 », Analyses et Synthèses n° 183, juillet 2026 (PDF)
- Helloprêt — « Peut-on emprunter en France pour acheter à l’étranger ? », 26 janvier 2026
- Pretto — « Acheter un bien à l’étranger : comment obtenir un prêt immobilier ? », consulté le 6 novembre 2026
- Direction générale des finances publiques — « Imposition des revenus de source étrangère », page modifiée le 12 mars 2021
Pour aller plus loin
- Acheter un bien immobilier à l’étranger : le cadre de l’accompagnement
- Combien coûte une expertise patrimoniale en 2027 : honoraires, frais cachés et ce que vous payez vraiment
- Financer un achat immobilier aux États-Unis depuis la France
- Résidence secondaire à l’étranger : ce qui change pour la fiscalité