Vous cherchez un prix, et vous ne le trouvez pas. C’est normal : sur ce marché, une partie de la rémunération ne figure sur aucune facture. Elle est prélevée chaque année sur votre capital, sans que vous ayez jamais rien signé qui porte un montant. Cet article chiffre les trois modèles de rémunération, ce que la réglementation oblige à vous écrire, et l’arithmétique que presque personne ne fait avant de confier son patrimoine.
Écoutez ce guide — par Cyril Jarnias
Pourquoi la question du prix arrive toujours trop tard
Un particulier qui achète une voiture connaît le prix avant de signer. Un particulier qui confie la structuration de son patrimoine découvre souvent le coût réel des années plus tard, en comparant deux relevés annuels. La raison est mécanique : la rémunération d’un professionnel du patrimoine peut prendre deux formes, et une seule se voit.
La première forme est une facture. Vous recevez un document, il porte un montant, vous le payez une fois. La seconde est un prélèvement. Il n’y a pas de facture parce que le montant est déduit directement de la valeur de votre placement, chaque année, à l’intérieur du produit. Vous ne le voyez jamais apparaître, mais vous le payez.
Le prix n’est pas caché, il est réparti
Il faut se méfier d’une lecture complotiste de cette opacité. La rémunération n’est pas dissimulée par malveillance : elle est répartie entre plusieurs mains, et chacune n’en voit qu’une partie. L’établissement qui tient le compte prélève des droits de garde. La société qui gère le placement prélève des frais courants. Celui qui vous a orienté vers ce placement reçoit parfois une part de ces frais. Vous, vous voyez une ligne de performance nette, sans décomposition.
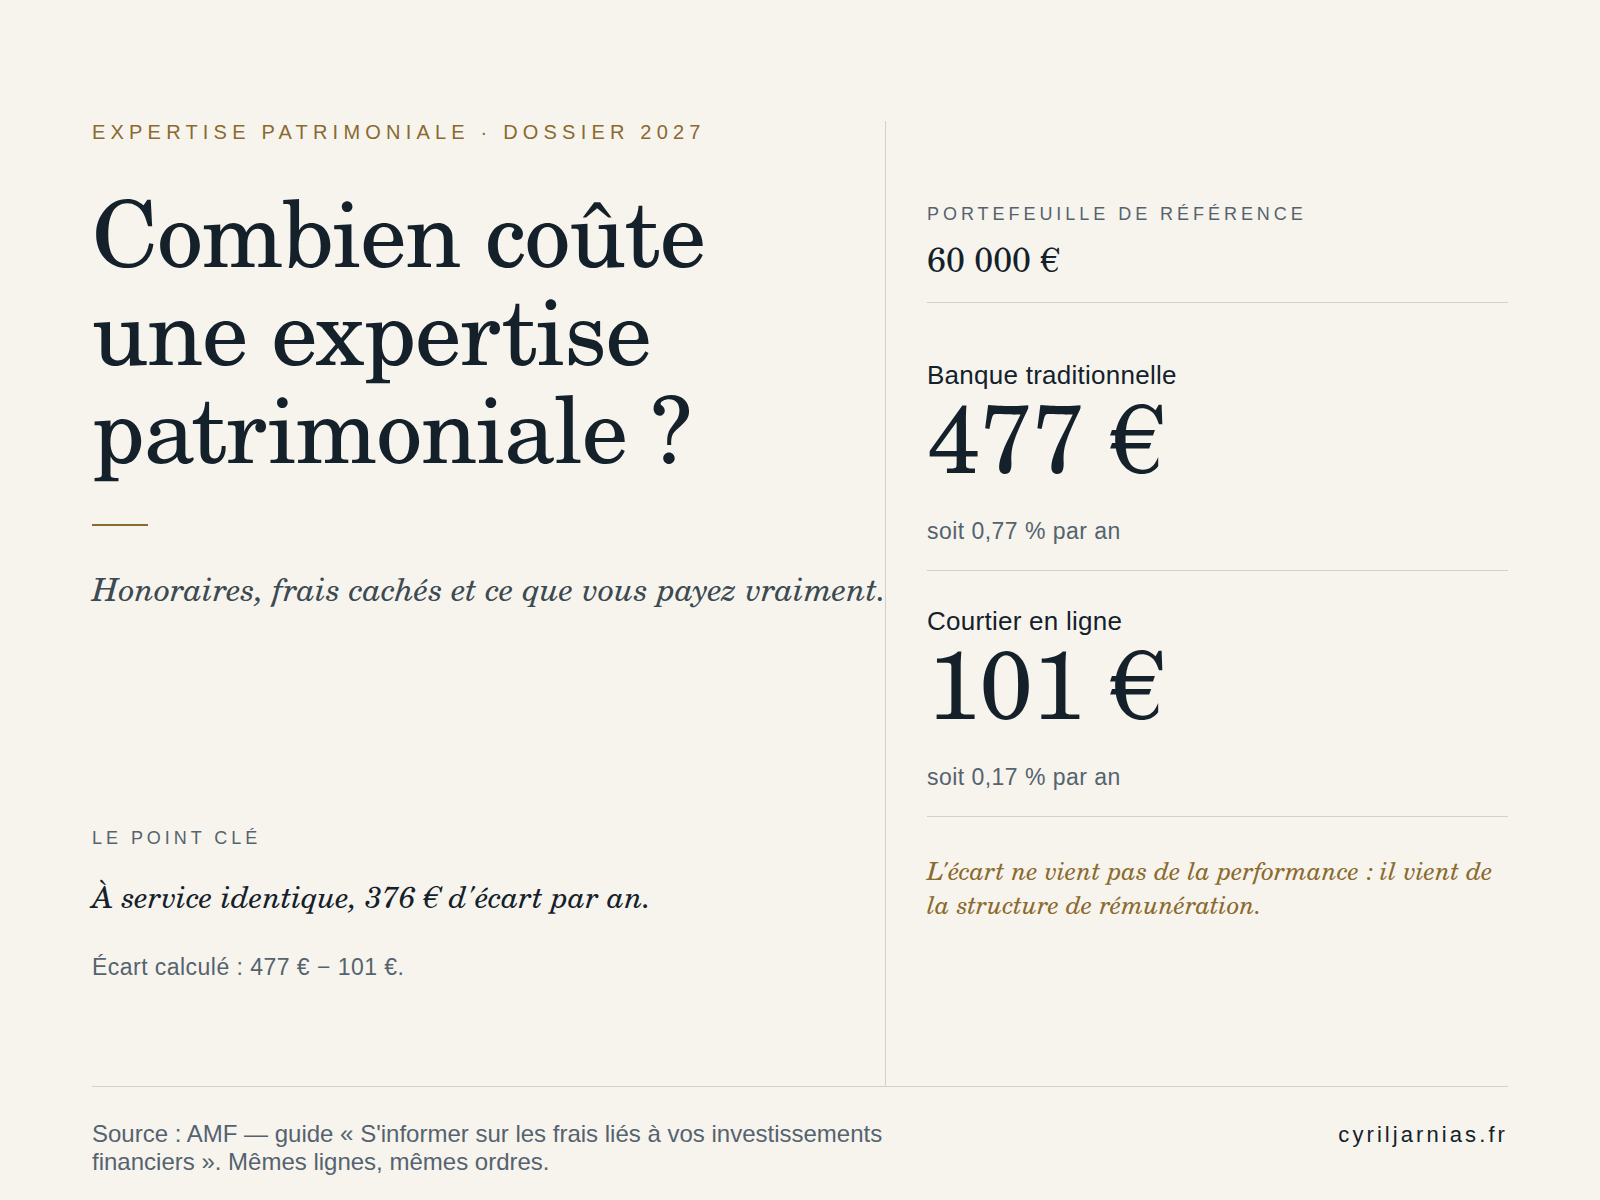
L’Autorité des marchés financiers a mesuré cet écart sur un cas simple et reproductible : un portefeuille de 60 000 € contenant dix lignes d’actions, avec douze ordres de 5 000 € passés dans l’année. Coût moyen annuel dans les banques traditionnelles : 477 €, soit 0,77 % du portefeuille. Coût moyen chez les courtiers en ligne : 101 €, soit 0,17 %. Même portefeuille, mêmes ordres, un rapport de 1 à 4,7 (source : AMF et La finance pour tous, guide « S’informer sur les frais liés à vos investissements financiers »).
Le prix n’est donc pas seulement ce qui est affiché. C’est la structure qui décide de ce que vous payez, et cette structure se choisit avant, pas après.
Chiffre clé
477 € par an en banque traditionnelle contre 101 € chez un courtier en ligne pour un portefeuille de 60 000 € identique (10 lignes, 12 ordres de 5 000 € dans l’année).
Source : AMF, guide des frais liés aux investissements financiers.
Bon à savoir
Les frais courants d’un placement collectif ne vous sont jamais facturés séparément : ils sont déduits du calcul de la valeur liquidative, qui est publiée nette de frais. Vous ne recevez aucun document à payer, et le rendement affiché est déjà diminué.
Les trois modèles de rémunération, et ce qu’ils changent pour vous
Trois modèles coexistent sur le marché français. Ils ne se distinguent pas par leur montant affiché mais par le moment où l’argent sort de votre poche, et par ce qui déclenche le paiement.
| Modèle | Quand vous payez | Ce qui déclenche le paiement | Conflit d’intérêts principal |
|---|---|---|---|
| Honoraires forfaitaires | Une fois, avant la mission | Le périmètre de la mission | Aucun sur la vente de placement |
| Rémunération du partenaire | Jamais directement | La mise en relation aboutie | Le professionnel est payé par le vendeur |
| Pourcentage de l’encours | Chaque année | La taille du capital détenu | Le volume compte plus que la décision |
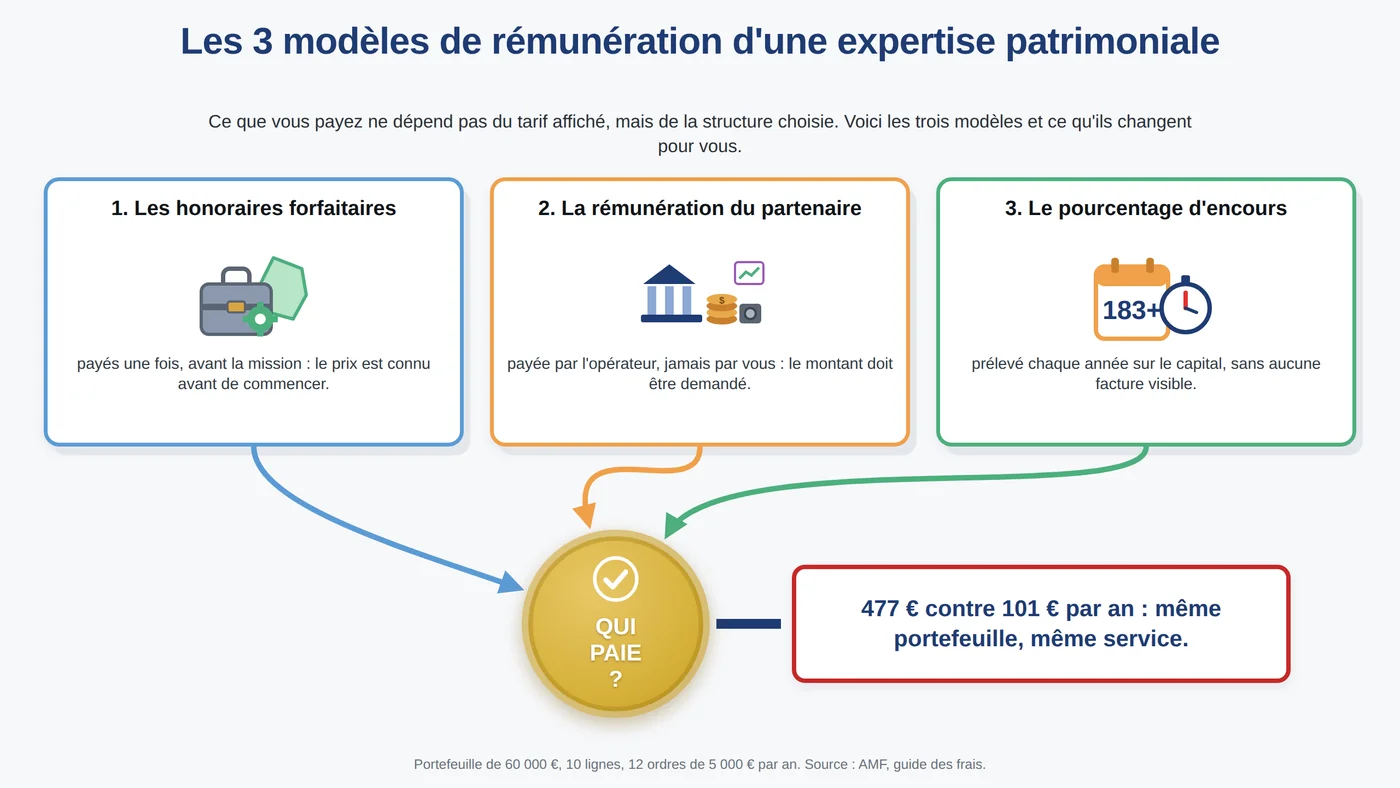
Le modèle forfaitaire a une propriété que les deux autres n’ont pas : le prix est connu avant que le travail commence, et il ne change pas si vous décidez de ne rien faire. Un professionnel payé au forfait n’a aucun intérêt économique à vous orienter vers un placement plutôt qu’un autre, ni à vous faire conserver un actif qui ne vous sert plus.
Le modèle du partenaire est celui de la mise en relation. Vous ne payez rien : c’est l’opérateur qui reçoit le client qui rémunère l’apporteur. Ce modèle est légitime et répandu, en particulier en immobilier international et en création de société. Il a une conséquence pratique qu’il faut connaître : le montant de cette rémunération n’apparaît pas comme un prix sur votre devis, puisque vous n’êtes pas celui qui paie. Il faut donc le demander explicitement, et savoir à partir de quel seuil il peut orienter la recommandation.
Le modèle du pourcentage d’encours est le plus répandu dans la gestion déléguée et le plus discret. Il se calcule sur le capital, pas sur le travail : deux dossiers de complexité très différente, portant le même montant, sont facturés pareil ; un dossier qui grossit voit sa facture augmenter sans qu’aucune décision supplémentaire ait été prise.
Ce que change le moment du paiement
Payer avant et payer pendant ne produisent pas les mêmes comportements. Lorsque la rémunération est versée avant la mission, l’incitation est de livrer ce qui a été promis, dans le périmètre annoncé : le travail est terminé quand le document est remis. Lorsque la rémunération est prélevée pendant la détention, l’incitation est de conserver l’encours, indépendamment de la qualité de la décision.
Cette différence n’est pas théorique. Elle explique pourquoi certaines structures survivent à leur utilité : une structure devenue inutile, mais qui porte des frais annuels, n’est jamais activement démonté par celui qui perçoit ces frais. Si votre interlocuteur ne vous a jamais proposé de fermer quelque chose, posez-lui la question. La réponse est instructive.
Attention
Un modèle n’est pas « gratuit » parce que vous ne recevez pas de facture. Dans le modèle du partenaire, quelqu’un paie ; dans le modèle du pourcentage, vous payez chaque année sans le voir. La seule question qui compte est : qui est payé, combien, et à quel moment.
Ce que la loi oblige à vous écrire noir sur blanc
Le droit français encadre l’information sur la rémunération, mais uniquement pour certaines activités. Cette limite est essentielle, et c’est souvent là que le bât blesse.
Pour les professionnels soumis aux règles de bonne conduite du code monétaire et financier, l’article L541-8-1 du code monétaire et financier est explicite. Le texte impose d’abord d’« agir d’une manière honnête, loyale et professionnelle, servant au mieux les intérêts des clients ». Il impose ensuite, au 5°, de « communiquer en temps utile aux clients des informations appropriées » concernant le professionnel et ses services, « ainsi que celles concernant les modalités de leur rémunération, notamment la tarification de leurs prestations » (source : Légifrance, article L541-8-1 du code monétaire et financier, en vigueur depuis le 3 janvier 2018).
Le même article contient une disposition que peu de clients connaissent, et qui touche directement au conflit d’intérêts : il interdit de rémunérer ou d’évaluer les collaborateurs d’une façon qui pourrait les encourager à recommander un instrument financier particulier alors qu’un autre correspondrait mieux aux besoins du client. Autrement dit, la loi reconnaît elle-même que la structure de rémunération peut fausser la recommandation, et elle l’encadre.
Le règlement général de l’Autorité des marchés financiers complète ce dispositif sur la forme. L’article 325-14 détaille les exigences applicables à la communication d’information « sur tous les coûts et frais en vertu du 5° de l’article L. 541-8-1 du code monétaire et financier » (source : AMF, règlement général, article 325-14).
La limite, que je préfère écrire plutôt que de la laisser croire : ce dispositif vise les activités de distribution d’instruments financiers. Un professionnel qui ne vend aucun placement — qui facture une expertise et se rémunère uniquement par des honoraires, ou par une mise en relation rémunérée par un partenaire — n’entre pas dans ce champ. L’absence d’obligation formelle ne signifie pas que le prix est libre. Elle signifie que personne ne vous le dira à sa place.
Bon à savoir
Demandez toujours le mode de rémunération par écrit avant le premier rendez-vous, en une phrase : « comment êtes-vous rémunéré sur ce dossier, et par qui ? ». La réponse tient en une ligne pour un professionnel qui la connaît, et l’absence de réponse nette est en soi une information.
Le coût réel d’un pourcentage : l’arithmétique que personne ne fait
Un pourcentage annuel paraît petit. Il ne l’est pas, parce qu’il s’applique chaque année à un capital qui, lui, est censé croître.
L’Autorité des marchés financiers donne l’exemple suivant : un placement de 5 000 € avec des frais d’entrée de 2 %, dans l’hypothèse d’un rendement brut de 7 % par an sur huit ans, produit un rendement net de tous les frais d’environ 4,9 % au bout de deux ans et de 5,7 % au bout de huit ans (source : AMF, guide des frais liés aux investissements financiers).
Deux enseignements. D’abord, un rendement brut de 7 % ne signifie pas 7 % pour vous. Ensuite, l’écart se referme lentement : la première année est la plus coûteuse, parce que les frais d’entrée se font sentir sur un capital qui n’a pas encore travaillé.
Sur un encours, la mécanique est plus silencieuse. L’AMF relève que les frais de gestion d’un contrat d’assurance vie « dépassent parfois 1 % par an » et qu’ils sont prélevés chaque année sur le nombre de parts acquises (source : AMF, même guide).
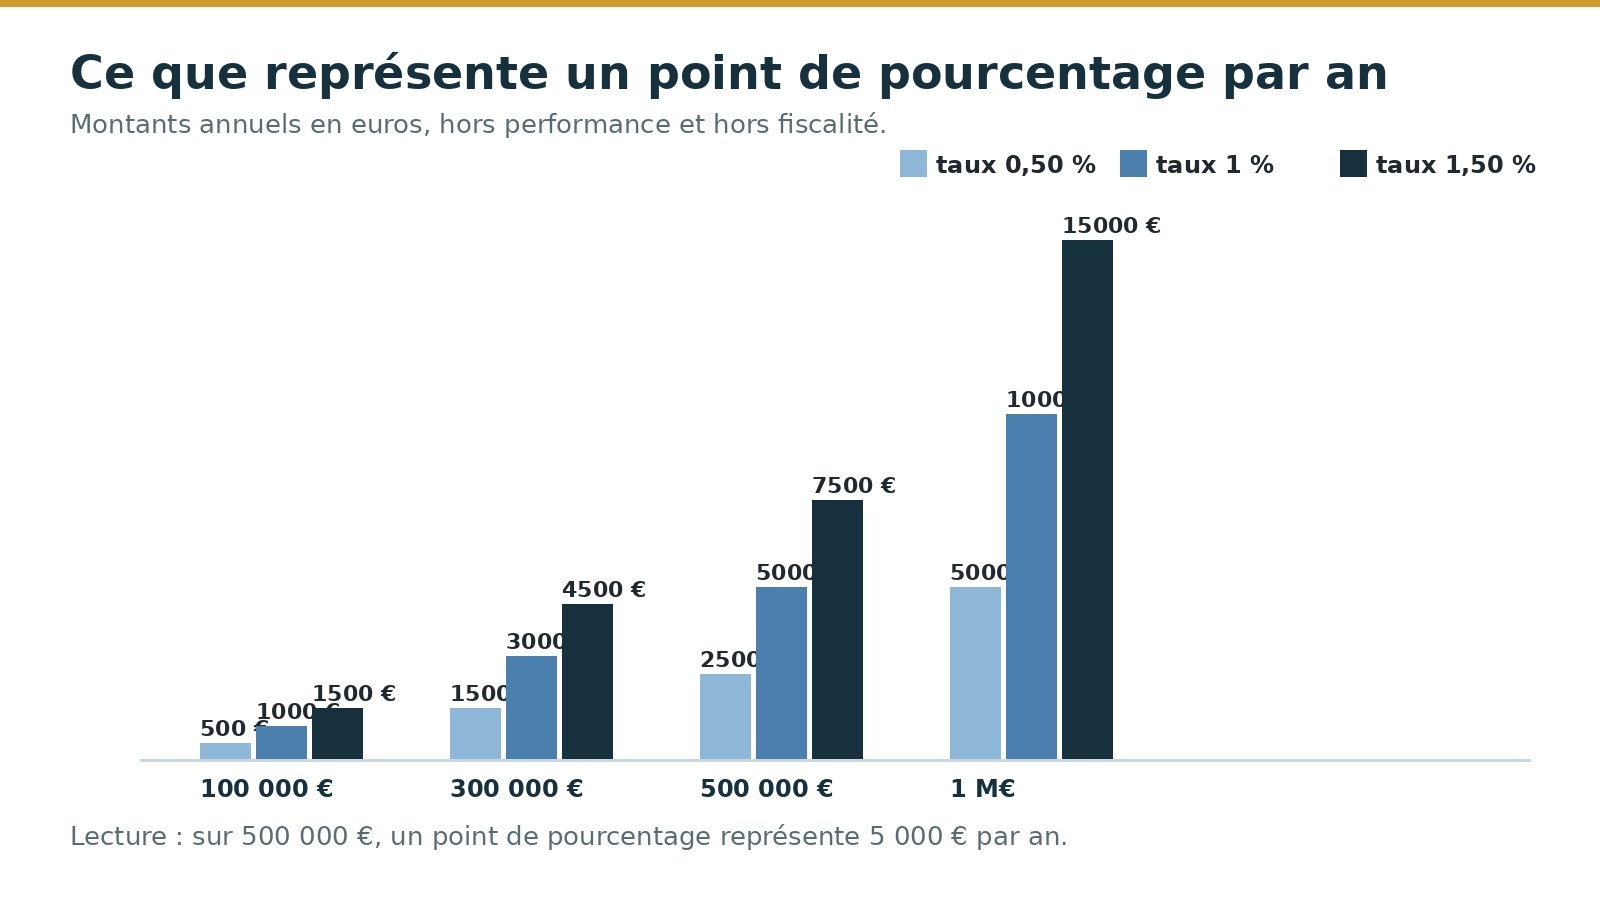
Une simulation simple, à titre d’illustration et non de prévision : 1 % par an sur un capital de 500 000 € représente 5 000 € la première année, et 75 000 € sur quinze ans si le capital reste stable. Ce calcul ne dit rien de la performance ; il dit seulement ce que représente un point de pourcentage, en euros, sur un patrimoine de cette taille.
| Capital concerné | Coût annuel à 0,50 % | Coût annuel à 1 % | Coût annuel à 1,50 % |
|---|---|---|---|
| 100 000 € | 500 € | 1 000 € | 1 500 € |
| 300 000 € | 1 500 € | 3 000 € | 4 500 € |
| 500 000 € | 2 500 € | 5 000 € | 7 500 € |
| 1 000 000 € | 5 000 € | 10 000 € | 15 000 € |
Calcul arithmétique simple, hors performance et hors fiscalité, à titre d’illustration.
C’est pour cette raison qu’un forfait et un pourcentage ne se comparent pas directement. Un forfait de quelques milliers d’euros payé une fois peut coûter moins cher, sur dix ans, qu’un pourcentage annuel modeste sur un patrimoine important. Mais l’inverse est vrai aussi : sur un petit capital accompagné très longtemps, le pourcentage peut rester inférieur au forfait. Aucune des deux formes n’est meilleure dans l’absolu ; c’est le montant du capital et la durée de détention qui tranchent.
Attention
Comparer deux propositions sur leur seul montant affiché conduit à l’erreur inverse de celle qu’on croit éviter : on choisit la proposition « gratuite » ou « à 0 % d’honoraires » qui coûte, en prélèvements annuels, plusieurs fois le forfait refusé.
Trois calculs à faire soi-même avant de comparer deux propositions
Le premier calcul est le coût annuel en euros. Prenez le pourcentage annoncé, appliquez-le à l’encours réel, et écrivez le résultat. Un « 0,8 % » sur 600 000 € représente 4 800 € par an : ce n’est plus un pourcentage, c’est une somme, et c’est cette somme qui se compare à un forfait.
Le deuxième calcul est la durée. Un pourcentage se paie tant que le capital est détenu ; un forfait se paie une fois. Multipliez donc le coût annuel par le nombre d’années que vous comptez rester dans la structure — dix ans est un ordre de grandeur raisonnable pour un patrimoine familial, cinq ans pour un projet de cession.
Le troisième calcul est le coût de sortie. Une structure qui coûte peu à l’entrée peut coûter cher au dénouement : frais de rachat, fiscalité des plus-values accumulées, frais de dissolution. Additionnez les trois, et vous obtenez un coût total comparable. C’est ce total, et non le tarif d’entrée, qui décide.
Ce qui fait monter la facture d’une expertise, et ce qui ne la justifie pas
Une expertise patrimoniale n’est pas un acte standardisé. Son coût dépend de facteurs réels, et il serait malhonnête de prétendre qu’un forfait unique couvre tous les dossiers.
Ce qui justifie réellement un coût plus élevé :
- Le nombre de juridictions. Un patrimoine réparti sur trois pays suppose de vérifier trois droits fiscaux, trois régimes successoraux et les conventions qui les relient. Le travail n’est pas trois fois plus long, il est plus que trois fois plus long, parce que ce sont les interactions qui coûtent.
- La présence d’une société. Dès qu’une holding, une SCI ou une société étrangère entre dans le périmètre, il faut arbitrer entre l’intérêt de la structure et son coût de détention, et vérifier la cohérence avec la situation personnelle.
- La situation familiale. Un remariage, des enfants de plusieurs lits, une donation déjà consentie : chacun de ces éléments change les conclusions, et aucun ne se devine.
- Le calendrier. Une cession signée dans deux mois n’appelle pas le même travail qu’une transmission préparée sur cinq ans.
Ce qui ne le justifie pas :
- Le volume de pages. Un rapport de 80 pages n’est pas plus utile qu’un rapport de 20 pages qui répond à la question posée. La longueur est un coût de production, pas une valeur pour vous.
- Le nombre d’options présentées. Un expert qui vous liste douze possibilités sans en écarter aucune vous a transmis son travail, pas sa conclusion.
- L’urgence fabriquée. Une échéance réelle se démontre par un texte ou une date ; une échéance annoncée sans référence n’est pas une échéance.
Bon à savoir
Un devis qui n’énonce pas ce qui est inclus, ce qui est exclu et ce qui sera facturé en supplément n’est pas un devis : c’est une fourchette. Demandez la liste des livrables avant de comparer les montants.
Le cas type d’un dirigeant de 54 ans
Prenons le cas type d’un dirigeant de 54 ans — exemple d’école, pas un dossier réel — qui prépare la cession de son entreprise à horizon deux ans. Il détient sa résidence principale, un appartement locatif remboursé et un contrat d’assurance vie de 300 000 €. Son patrimoine professionnel et personnel s’élève à environ 1,8 million d’euros, dont 800 000 € liquides ou mobilisables.
Trois questions se posent en même temps : combien de liquidités garder après la cession, dans quelle enveloppe les loger, et comment transmettre sans que la fiscalité absorbe l’essentiel. Ce sont trois décisions liées : la réponse à l’une change la réponse aux deux autres.
C’est exactement le type de dossier où le coût d’une rémunération en pourcentage devient visible. Une expertise facturée au forfait, dont le montant est annoncé avant tout échange, se compare à une somme qui se calcule.
Chiffre clé
Un point de pourcentage sur 800 000 € représente 8 000 € par an, soit 80 000 € sur dix ans à capital constant.
Calcul arithmétique simple, hors performance.
Le travail réel, dans ce dossier, n’est pas de choisir un placement : c’est d’ordonner les trois décisions dans le bon ordre, de chiffrer les conséquences de chaque option et d’écrire la séquence. C’est ce périmètre qui doit figurer dans le devis.
Les sept questions à poser avant de signer
Qui vous paie décide de ce qu'on vous recommande.
Un modèle de rémunération qui dépend de la décision fausse la recommandation, même chez quelqu'un d'honnête.
Ces questions ne demandent aucune compétence technique. Elles tiennent sur une page et elles suffisent à écarter la plupart des mauvaises configurations.
- Comment êtes-vous rémunéré sur ce dossier, et par qui ? La réponse doit nommer le payeur : vous, un partenaire, ou un placement. Une réponse qui décrit la méthode sans nommer le payeur n’est pas une réponse.
- Ce montant est-il fixe, ou dépend-il d’une décision ultérieure ? Un honoraire qui varie selon le placement retenu est un pourcentage déguisé, même s’il est présenté comme un forfait.
- Que se passe-t-il si je ne donne pas suite ? Un professionnel payé au forfait ne perd rien ; un professionnel payé à la vente perd sa rémunération. Cette seule question éclaire la nature de la recommandation que vous recevrez.
- Quels sont les frais annuels que je paierai ensuite, même sans nouvelle décision ? C’est la question la plus rentable de la liste, et celle qu’on oublie systématiquement parce qu’elle porte sur l’après-signature.
- Quels sont les livrables exacts ? Un document écrit, une restitution orale, un suivi annuel : trois prestations différentes, trois prix différents, et un seul de ces trois objets se compare réellement.
- Quelles sont les limites de votre intervention ? Un expert honnête nomme ce qu’il ne fait pas — rédaction d’actes, analyse juridique spécialisée, exécution des opérations. Si la liste des choses qu’il ne fait pas est vide, c’est qu’elle n’a pas été réfléchie.
- Sur quelle source vérifiez-vous les chiffres que vous m’annoncez ? Un taux, un seuil ou un délai qui ne peut pas être rattaché à un texte ou à une publication datée n’est pas une donnée : c’est une impression.
Si vous ne posez qu’une seule question, posez la quatrième. Elle détermine ce que vous paierez dans cinq ans, alors que les trois premières ne déterminent que ce que vous paierez cette semaine.
Bon à savoir
Un honoraire de suivi renouvelé par tacite reconduction produit exactement l’effet décrit plus haut : il continue d’être prélevé alors que la décision est prise et exécutée. Vérifiez toujours la clause de durée, et la manière dont on y met fin.
Mon avis
La question 4 est celle qui sépare un devis d’une facture future. J’ai vu des dossiers où le coût annoncé une fois représentait moins de 10 % du coût réel payé sur dix ans. Le reste n’avait jamais été chiffré, parce que personne ne l’avait demandé.
Ce que j’applique, et pourquoi
Je ne vends aucun placement, et je n’ai donc aucune rémunération indexée sur ce que vous achetez. Mon modèle est simple : un montant forfaitaire, annoncé avant tout échange, pour une mission dont le périmètre est écrit.
Je pratique ce modèle pour une raison que je peux démontrer : quand la rémunération ne dépend pas de la décision, la recommandation peut être « ne faites rien ». C’est une conclusion fréquente. Elle est impossible à formuler honnêtement quand la facture dépend de l’acte qu’on vous propose.
Certes, un forfait se paie même si le dossier n’aboutit pas, et c’est un inconvénient réel pour vous. Mais un modèle où le prix est connu à l’avance a un avantage décisif : vous pouvez comparer, refuser, et redemander. Un modèle où le prix est prélevé à l’intérieur du placement ne se compare pas. Il ne se voit pas.
Lorsqu’une mise en relation est en jeu — immobilier à l’étranger, création de société — je l’indique séparément : la rémunération du partenaire est distincte de mon expertise, elle ne la remplace pas et elle ne la conditionne pas.
Ce que je facture, et ce que je ne facture pas
Je facture une mission, avec un périmètre écrit et un livrable identifiable. Je ne facture pas au pourcentage de votre capital, parce que ce mode crée une rémunération qui augmente sans travail supplémentaire.
Pourtant, cette position a un coût pour vous comme pour moi : elle rend la comparaison plus difficile avec des offres qui affichent « 0 € d’honoraires ». C’est précisément pour cette raison que le montant doit être annoncé avant tout échange, et non découvert après. Un prix annoncé tôt se discute ; un prix prélevé à l’intérieur d’un placement ne se discute jamais.
Ce que coûte une erreur d’orientation
Une erreur d’orientation ne se voit pas tout de suite. Elle produit ses effets six ou dix ans plus tard, au moment où l’on vend, transmet ou sort. À cet instant, le coût n’est plus un pourcentage : c’est une décision devenue impossible à défaire sans frais.
La détention immobilière en offre l’illustration la plus banale. Un bien conservé en direct pendant vingt ans entre dans l’actif successoral à sa valeur du jour du décès, et les droits se calculent sur cette valeur. Une donation consentie dix ans plus tôt aurait figé une valeur plus basse. L’écart entre les deux assiettes, sur un bien dont le prix a doublé, se chiffre en centaines de milliers d’euros — et donc en dizaines de milliers d’euros de droits. Ce n’est pas une prédiction : c’est la mécanique de deux règles différentes appliquées au même bien.
Voilà ce que vous payez réellement. Pas le prix de l’expertise. L’écart entre deux trajectoires possibles.
Bon à savoir
Deux dossiers identiques au départ peuvent aboutir à des situations fiscales très différentes selon l’ordre des opérations. Ce n’est pas la qualité de l’analyse qui les sépare, mais la date à laquelle chaque décision a été prise.
Il faut pourtant se garder de l’excès inverse, qui consiste à voir une erreur partout. Une donation consentie trop tôt peut être remise en cause par la réserve héréditaire, un démembrement mal calibré peut priver le donateur de ressources, et une structure étrangère mal utilisée peut produire plus de coûts que d’économie. Le rôle d’une expertise n’est pas de vous dire que tout va bien ni que tout est mal. C’est de chiffrer deux ou trois trajectoires et de vous laisser choisir en connaissance de cause.
Il existe d’ailleurs un signe qui ne trompe pas. Un dossier bien monté comporte presque toujours une option que vous n’avez pas envie d’entendre : renoncer à un projet, vendre un bien auquel vous tenez, ou attendre deux années supplémentaires. Quand cette option n’apparaît nulle part dans le rapport (ce qui arrive plus souvent qu’on ne le croit), c’est que le travail a été fait à l’envers : on a cherché à valider une décision déjà prise, plutôt qu’à éclairer un choix ouvert.
Trois profils de dossiers, trois façons de payer
Le premier profil est simple. Une résidence principale, des livrets, un contrat d’assurance vie. Aucune société, un seul pays. Ce dossier demande une décision, pas un accompagnement continu. Un forfait, même modeste, y est rationnel : vous achetez une réponse, une fois, et vous n’avez aucune raison de payer un pourcentage annuel sur un patrimoine qui ne bouge pas.
Le deuxième profil est intermédiaire. Un appartement locatif, un contrat d’assurance vie, deux enfants. Les décisions sont plus nombreuses : faut-il vendre, démembrer, transmettre maintenant ou plus tard, comment articuler l’assurance vie avec le reste. Le travail se compte en semaines, puis se referme. Là encore, un forfait correspond à la nature du besoin — sauf si vous voulez un suivi annuel, qui est un autre service et un autre prix.
Le troisième profil est complexe. Une société, un ou deux biens à l’étranger, une cession en préparation. Ce dossier ne se traite pas en une passe : il demande des arbitrages successifs, et parfois une présence sur plusieurs années. C’est le seul cas où un accompagnement récurrent se justifie. Encore faut-il que ce soit écrit comme tel, avec un périmètre et une fin (et non renouvelé par tacite reconduction).
Attention
Le passage d’un modèle à l’autre est souvent présenté comme une amélioration. Il peut l’être, ou masquer une hausse : un forfait remplacé par un pourcentage d’encours ressemble à une simplification, alors qu’il transforme une dépense unique en charge annuelle.
Le problème n’est donc jamais le modèle en soi. C’est le modèle appliqué au mauvais profil. Un pourcentage annuel sur un dossier simple coûte cher sans rien produire. Un forfait unique sur un dossier complexe produit un rapport incomplet, ou une facture complémentaire découverte en cours de route. La bonne question est toujours la même : ce dossier demande-t-il une réponse, ou un accompagnement ?
Conclusion : la bonne séquence de décision
Le prix d’une expertise ne se lit pas sur un devis, il se reconstitue en trois temps.
D’abord, identifiez le payeur. Si vous ne savez pas qui paie, vous ne savez pas ce que la recommandation protège. C’est la seule question qui vaille d’être posée avant toutes les autres, et celle à laquelle un interlocuteur sérieux répond en une phrase. Ensuite, chiffrez la durée : un pourcentage annuel sur un patrimoine important coûte plus cher qu’un forfait, même élevé, et le calcul se fait sur dix ans, pas sur l’année en cours. Enfin, exigez le périmètre écrit — ce qui est inclus, ce qui ne l’est pas, ce qui sera facturé en plus.
Une expertise utile coûte quelque chose. Une expertise inutile coûte plus cher encore, parce qu’elle ajoute une structure à défaire à un problème non résolu. La vraie question n’est donc pas de savoir si elle est chère, mais de savoir si vous pouvez dire, à la fin, ce que vous avez payé, à qui, et pour quelle décision. Si l’une de ces trois réponses manque, le prix n’était pas le problème : c’était la transparence.
Ce que vous paierez dans dix ans ne figure sur aucun devis.
Les frais annuels se décident avant la signature, jamais après, et personne ne les rappelle ensuite.
Sources
- Légifrance — Article L541-8-1 du code monétaire et financier (règles de bonne conduite, en vigueur depuis le 3 janvier 2018)
- AMF — Règlement général, article 325-14 : information sur les coûts et frais
- AMF — Guide « S’informer sur les frais liés à vos investissements financiers » (PDF)