Vous vendez — ou avez vendu — un bien immobilier à l’étranger
Tout dépend de la convention fiscale. Voici les délais, les formulaires et les points de vigilance — avant que le calendrier ne décide pour vous.
« Nadia a vendu son appartement à l’étranger au printemps. Elle pensait l’affaire close. En réalité, la convention fiscale entre la France et le pays du bien déterminait encore quelque chose — et un formulaire pouvait être attendu dans le mois qui suivait la cession. Sa question n’était pas combien je dois, mais qu’est-ce que je devais déclarer, et pour quand. »
Un résident fiscal français qui cède un bien immobilier situé à l’étranger n’est pas forcément tranquille une fois l’acte signé. La première question n’est pas le montant de l’impôt : c’est la convention fiscale entre la France et le pays où se trouve le bien. C’est elle qui décide si la plus-value est exonérée en France — et si une déclaration est attendue.
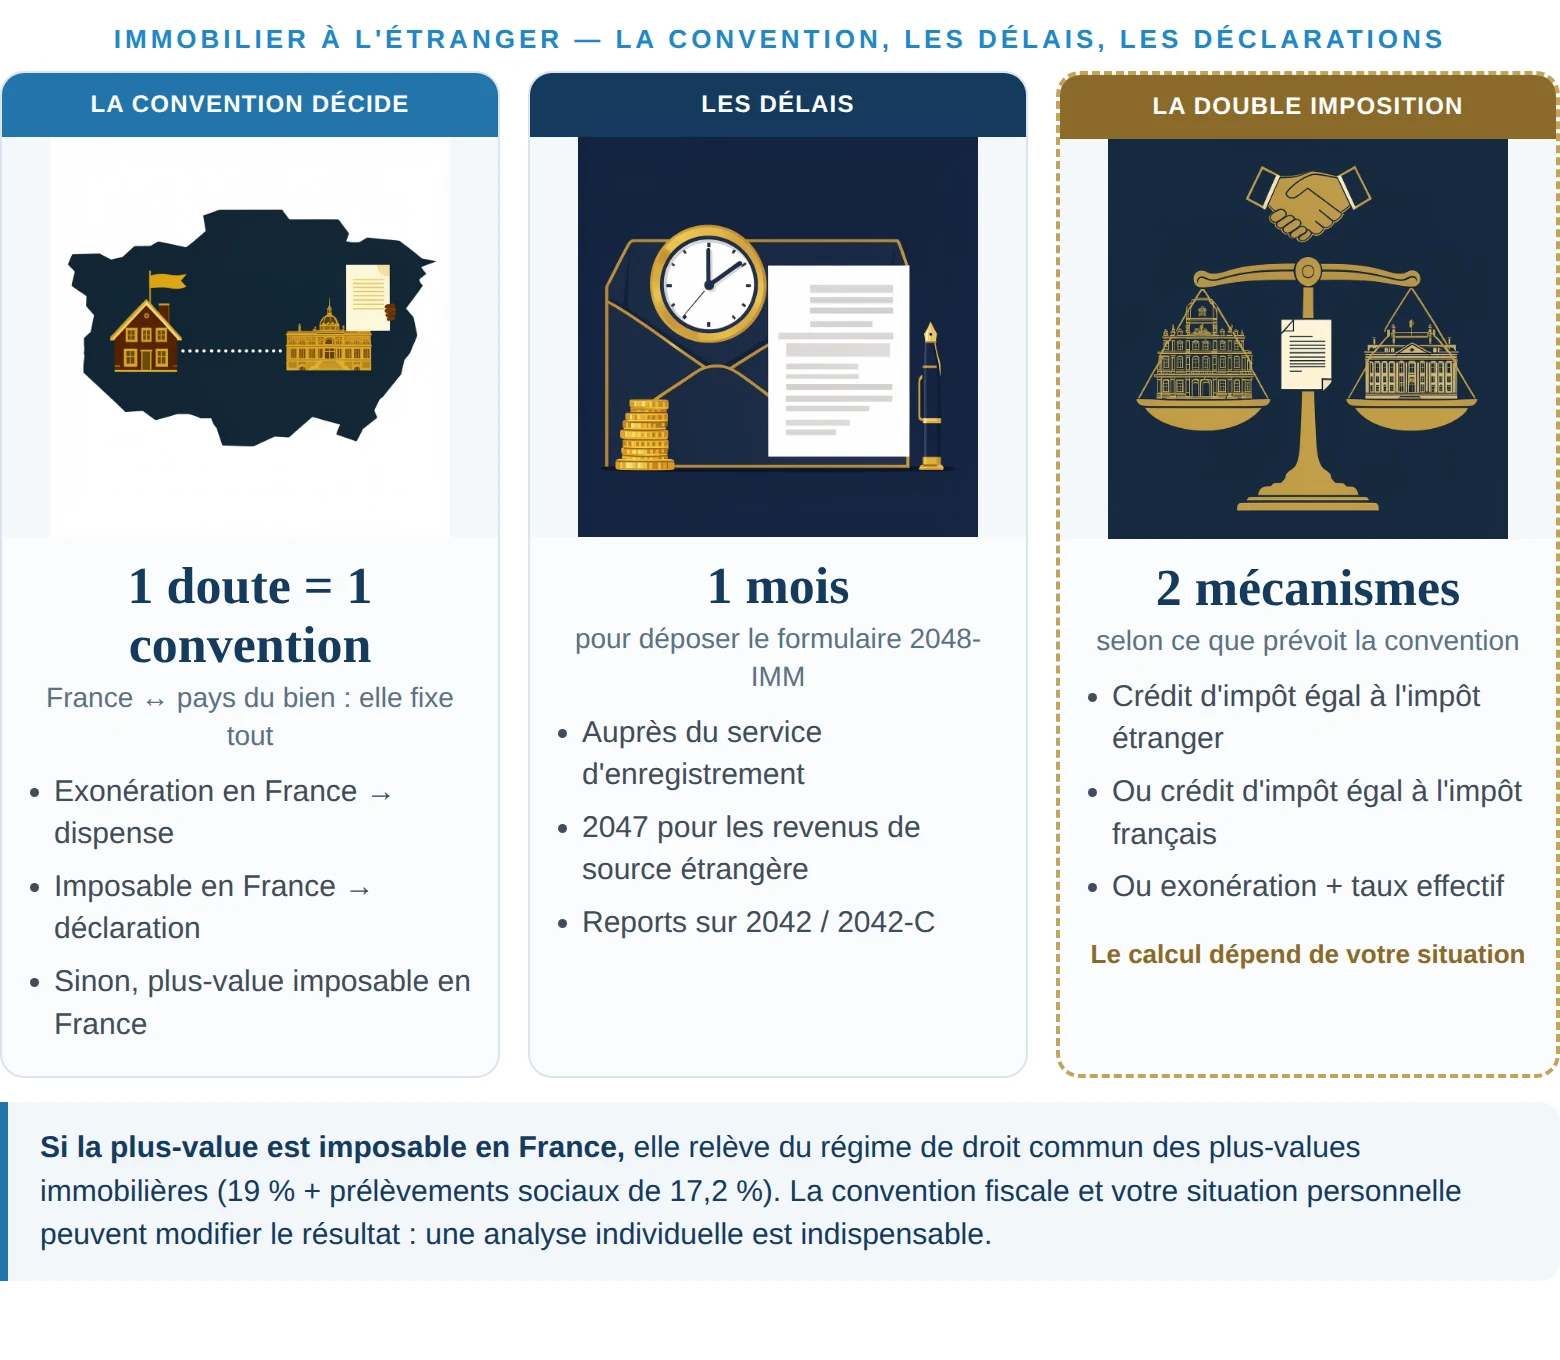
Lorsque la plus-value reste imposable en France malgré la convention, deux méthodes de neutralisation existent : un crédit d’impôt égal à l’impôt payé à l’étranger, ou un crédit d’impôt égal à l’impôt français correspondant aux revenus de source étrangère. Dans certains cas prévus par convention, le revenu exonéré en France est malgré tout déclaré et pris en compte pour le taux effectif — le calcul qui détermine l’impôt dû sur vos autres revenus français.
Elle relève alors du régime de droit commun des plus-values immobilières : 19 % d’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux de 17,2 %. Les règles dépendent du pays du bien, de la convention applicable et de votre situation personnelle.
Supposer que « vendu à l’étranger, rien à déclarer en France ». Dépasser le délai d’un mois du formulaire 2048-IMM quand la plus-value n’est pas exonérée. Oublier le 2047 pour les revenus étrangers. Ou bâtir une décision sur la convention d’un autre pays que celui de votre bien.
Une analyse individuelle et confidentielle : le pays du bien, la convention applicable, vos délais, les formulaires attendus — et l’ordre dans lequel sécuriser chaque étape. Sans produit à vendre, sans engagement.
Une analyse indépendante, confidentielle, sans produit à vendre — pour vendre ou avoir vendu en connaissance de cause.
Vérifier mon projet immobilier à l’étrangerRelire le guide : Expatriation et réduction d’impôts
Voir aussi : non-résidence fiscaleRègles en vigueur au 1er novembre 2026 · sources officielles : impots.gouv.fr (vente d’un bien immobilier à l’étranger · imposition des revenus de source étrangère · plus-values immobilières) · dernière vérification interne : 2026-11-01 · tracking ?source=immobilier-international–c1.
Retrouvez-moi régulièrement dans la presse
Investir à l’étranger doit s’inscrire dans une stratégie patrimoniale globale.