Structurer un groupe autour d’une société d’exploitation à Dubaï et d’une holding luxembourgeoise reste l’un des montages les plus commentés dans la planification fiscale internationale. Sur le papier, l’équation paraît séduisante : bénéfices opérationnels faiblement taxés aux Émirats, remontée de dividendes dans une holding bénéficiant d’un régime mère‑fille très favorable, et distribution optimisée aux actionnaires. Dans la pratique, ce schéma est désormais encadré par une série de dispositifs – BEPS, ATAD, Pilier Deux, directives européennes, conventions fiscales, droit interne français – qui imposent de revoir en profondeur la façon de l’utiliser.
L’enjeu n’est plus de « trouver le bon taux », mais de bâtir une chaîne cohérente sur trois plans : juridique (résidence et conventions), économique (substance et fonctions réelles) et documentaire (prix de transfert, déclarations, DAC6, Pilier Deux). Sans cela, le gain fiscal apparent se transforme vite en risque majeur de requalification, de rappel d’impôt et de pénalités lourdes.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Pourquoi combiner une société à Dubaï et une holding luxembourgeoise ?
L’association d’une société d’exploitation à Dubaï et d’une holding au Luxembourg repose sur une logique simple : utiliser chaque juridiction pour ce qu’elle fait de mieux dans le cadre actuel des règles internationales, sans franchir la ligne rouge de l’abus de droit.
Atouts fiscaux de la société à Dubaï
Depuis l’entrée en vigueur du Corporate Tax fédéral (Federal Decree‑Law n°47 de 2022), la fiscalité des sociétés émiriennes n’est plus du « zéro absolu », mais elle reste très attractive :
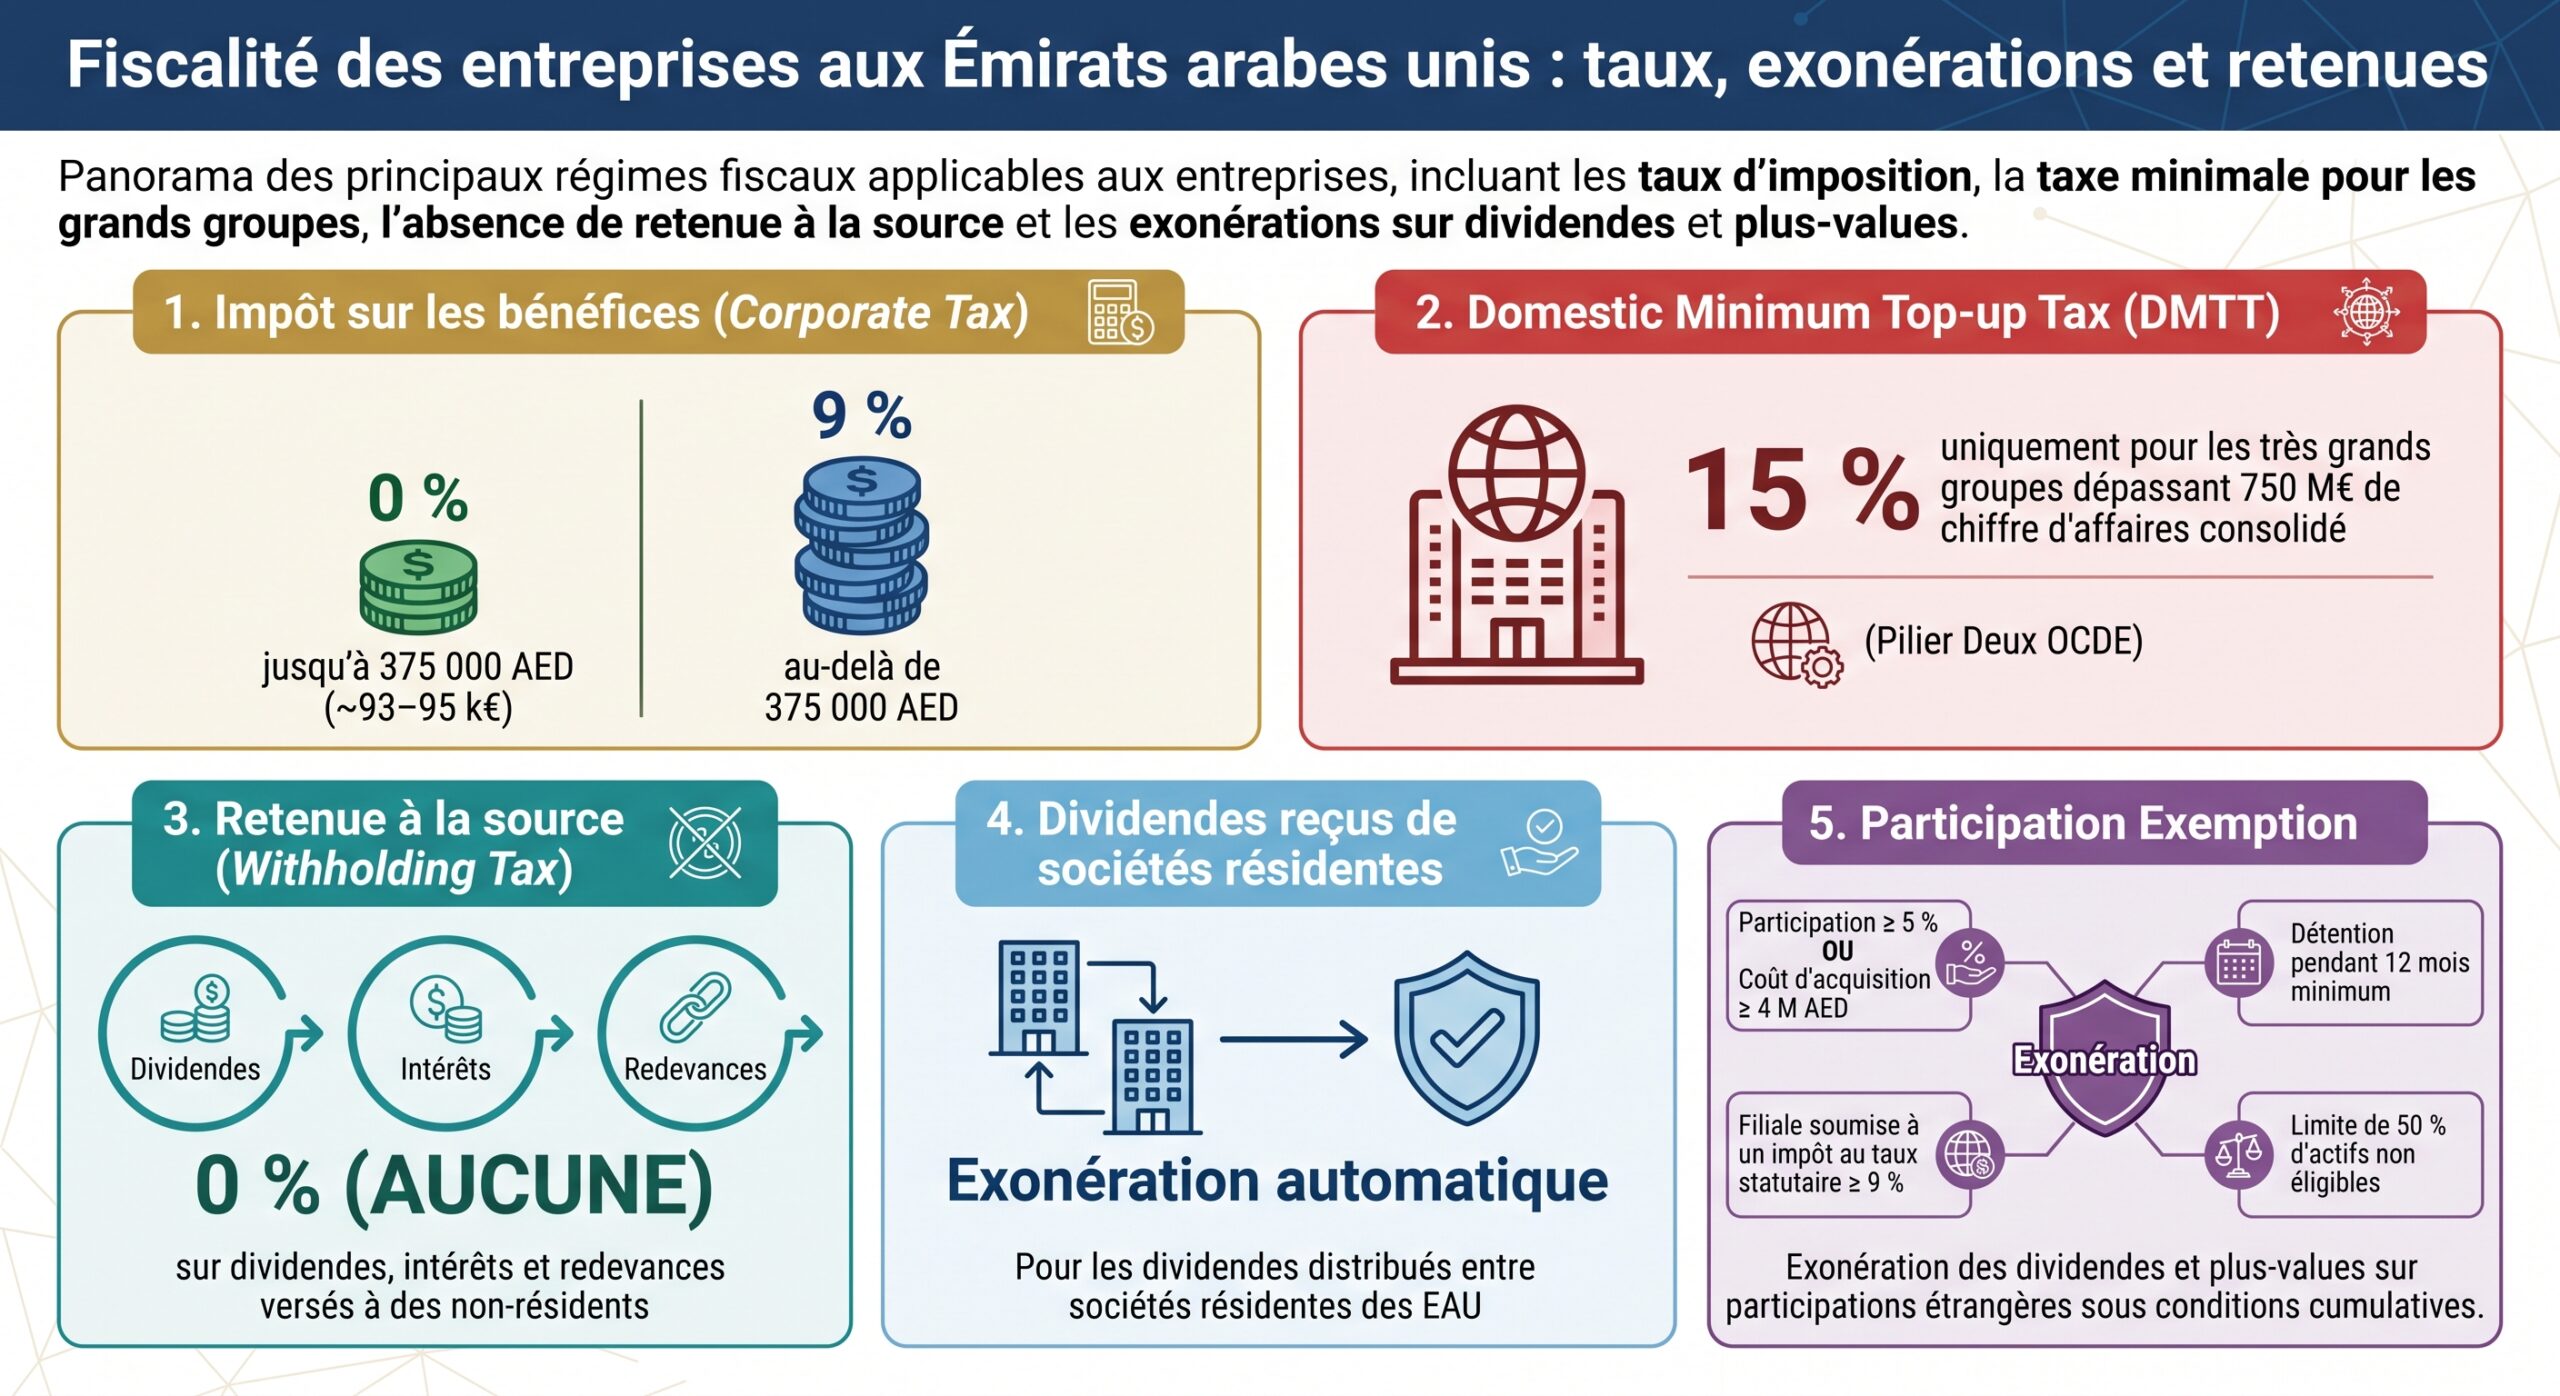
Pour les groupes non visés par le Pilier Deux, une société d’exploitation à Dubaï peut donc rester durablement positionnée sur un taux effectif de l’ordre de 0–9 %, ce qui, comparé à un taux de 25 % en France ou à plus de 16 % de CIT au Luxembourg, change significativement l’arbitrage après‑impôt.
Avantages de la holding luxembourgeoise
Le Luxembourg, de son côté, n’est plus le « trou noir » fiscal d’hier, mais un hub aligné sur les standards OCDE et UE, qui continue à offrir un cadre très compétitif pour les holdings, à condition de respecter les exigences de substance.
Deux piliers structurent l’intérêt d’une SOPARFI luxembourgeoise (holding pleinement imposable) :
Le régime de participation prévoit une exonération à 100 % de l’IRC et de l’ICC pour les dividendes et plus-values issus de participations qualifiées d’au moins 10 % dans la filiale, sous réserve d’une détention continue de 12 mois et de conditions relatives à la filiale.
2. L’exonération de retenue à la source (Article 147 LIR) Sur les dividendes sortants, la retenue standard est de 15 %, mais elle tombe à 0 % lorsque le bénéficiaire est une société répondant aux critères de la directive mère‑fille (10 % de participation ou 1,2 M€ d’investissement, détention de 12 mois, etc.) ou d’une convention fiscale avec clause équivalente.
Une holding luxembourgeoise correctement structurée peut percevoir, sans impôt local, les dividendes d’une filiale émirienne qualifiée, puis les redistribuer à une autre société éligible sans retenue à la source. De plus, grâce à la convention Luxembourg‑Émirats arabes unis, le risque de double imposition sur les profits dubaïotes est largement neutralisé.
Un duo encadré par BEPS et Pilier Deux
Ce montage s’inscrit toutefois dans un environnement radicalement différent depuis BEPS 1.0, BEPS 2.0 et le Pilier Deux :
– L’OCDE et le G20 ont instauré un cadre de lutte contre l’érosion de la base et le transfert de bénéfices (BEPS), décliné en directives européennes (ATAD, DAC6, DAC9).
– Le Pilier Deux impose un taux effectif minimal de 15 % pour les groupes dont le chiffre d’affaires dépasse 750 M€, via des règles coordonnées (Income Inclusion Rule, Undertaxed Payment Rule, Qualified Domestic Minimum Top‑up Tax).
– Le Luxembourg a transposé la directive européenne Pilier Deux en 2023, avec une QDMTT et un reporting standardisé (Top‑up Tax Information Return, GIR) encadré par DAC9.
– Les Émirats ont, de leur côté, introduit un Domestic Minimum Top‑up Tax de 15 % pour les groupes concernés.
En clair, le couple Dubaï–Luxembourg reste extrêmement intéressant pour les groupes en‑deçà du seuil Pilier Deux, mais il impose une vigilance accrue au‑delà, sous peine de « top‑up tax » dans un État ou un autre si le taux effectif descend sous les 15 %.
La convention fiscale Luxembourg–Émirats : clé de voûte du schéma
L’un des atouts majeurs du montage repose sur l’existence d’une convention fiscale bilatérale entre le Grand‑Duché de Luxembourg et les Émirats arabes unis, fondée sur le Modèle OCDE.
Exemption luxembourgeoise des revenus imposables aux Émirats
La convention organise l’élimination de la double imposition principalement par la méthode de l’exemption :
– Les revenus et éléments de patrimoine imposables aux Émirats sont exonérés de l’impôt luxembourgeois, tout en étant pris en compte pour déterminer le taux applicable au reste du revenu imposable au Luxembourg.
– Cette méthode est réservée aux revenus « actifs » relevant d’un établissement stable situé aux Émirats : activités industrielles, agricoles, d’infrastructure, de tourisme… La logique est claire : pas de cadeau conventionnel pour une coquille vide.
Pour les dividendes, la convention prévoit une approche mixte :
Lorsque le droit d’imposer est partagé entre l’État de la source (Émirats) et l’État de résidence du bénéficiaire (Luxembourg), un crédit d’impôt peut s’appliquer. Toutefois, un protocole modificatif a renforcé le traitement favorable des investissements luxembourgeois aux Émirats, en privilégiant davantage l’exemption au Luxembourg lorsque les conditions sont réunies.
Conditions spécifiques pour l’exonération des dividendes
Pour qu’une société luxembourgeoise résidente puisse exonérer les dividendes reçus d’une société émirienne, deux critères cumulatifs sont mis en avant dans les textes :
– Détention directe d’au moins 10 % du capital de la société distributrice.
– Imposition de la société distributrice à un impôt sur les revenus aux Émirats « correspondant » à l’impôt luxembourgeois sur le revenu des collectivités.
Avec le Corporate Tax émirien à 9 % et le DMTT à 15 % pour les grands groupes, la discussion porte sur la comparabilité de cet impôt avec la CIT luxembourgeoise au regard du seuil de 8 % fixé par la doctrine pour les filiales de pays tiers. Pour un montage Dubaï–Luxembourg, il est donc crucial de documenter soigneusement le régime fiscal applicable à la filiale émirienne (mainland ou free zone, QFZP ou non, taille du groupe, etc.).
Effets de l’absence de retenue à la source aux Émirats
Le fait que les Émirats n’appliquent aucune retenue à la source sur dividendes et intérêts renforce l’intérêt du montage : le flux de bénéfices depuis Dubaï jusqu’à la holding luxembourgeoise peut circuler brut, sans ponction à l’entrée ni, sous conditions, à la sortie.
– Impôt émirien limité (0–9 %) sur le bénéfice opérationnel.
– Remontée de dividendes sans retenue à la source aux Émirats.
– Exonération des dividendes au Luxembourg via le régime de participation, si la filiale émirienne est considérée comme soumise à un impôt « comparable ».
– Absence de retenue à la source luxembourgeoise sur dividendes sortants, si le bénéficiaire est éligible (directive mère‑fille ou convention).
Mais ce modèle ne fonctionne qu’à une condition : démontrer que la holding luxembourgeoise est bien résidente du Luxembourg au sens fiscal, avec une substance réelle, et que la filiale de Dubaï mène une activité authentique dans les Émirats.
Substance à Dubaï : une holding ou une opérationnelle ne peut plus « dormir »
L’époque où une société à Dubaï se réduisait à un certificat d’incorporation et à une boîte postale est révolue. Tant l’Administration fiscale émirienne (FTA) que les administrations européennes imposent désormais des critères stricts de substance.
Obligations de base pour toute société à Dubaï
Qu’il s’agisse d’une société opérationnelle ou d’une holding, quelques obligations sont incontournables :
– Enregistrement Corporate Tax auprès de la FTA dans les 3 mois suivant la constitution (sous peine d’une amende de 10 000 AED).
– Dépôt annuel d’une déclaration dans les 9 mois suivant la clôture, y compris si l’impôt dû est nul (déclaration « nil »).
– Tenue d’une comptabilité en normes IFRS, conservation des pièces, et, de plus en plus souvent, audit légal des comptes.
– Enregistrement TVA dès que le chiffre d’affaires taxable dépasse 375 000 AED (taux de 5 %, avec en général un taux zéro sur les exportations de biens et de services).
Même les holdings dites « pures », limitées à la détention de participations, sont soumises à ces exigences, avec des Economic Substance Regulations allégées mais bien réelles : présence locale, gestion depuis le territoire, conformité aux obligations déclaratives.
Société free zone et statut de Qualifying Free Zone Person (QFZP)
Beaucoup de montages reposent sur une société enregistrée dans une free zone (DIFC, ADGM, DMCC, IFZA, RAKEZ…), en visant le précieux statut de Qualifying Free Zone Person, qui permet un taux de 0 % sur les revenus qualifiés.
Pour en bénéficier, une série de conditions cumulatives s’impose :
Pour bénéficier du régime à 0 %, une personne morale immatriculée en free zone doit disposer d’une substance adéquate (locaux, personnel, dépenses opérationnelles proportionnées à l’activité), dégager des revenus qualifiés (manufacturing, logistique, prestations de siège, certaines activités financières ou PI, transactions avec d’autres entités de free zone, etc., listés dans la réglementation, par ex. une liste de 13 activités d’un Ministerial Decision), ne pas avoir opté pour le régime standard à 9 %, respecter les règles de prix de transfert et, au-delà de certains seuils (200 M AED de chiffre d’affaires de groupe ou 50 M AED de revenus aux Émirats), tenir un Master File et un Local File, produire des états financiers audités par un auditeur enregistré aux Émirats, et maintenir les revenus non qualifiés sous un seuil de minimis : le plus faible entre 5 % du chiffre d’affaires total et 5 M AED.
À défaut, l’entité perd son statut QFZP pour l’exercice en cause et les quatre suivants, avec bascule au taux de 9 % sur l’intégralité de ses bénéfices.
Participation Exemption émirienne : un outil central pour une holding
Pour une structure de type « holding de tête » à Dubaï, le Participation Exemption est la pierre angulaire de l’optimisation :
– Dividendes, plus‑values, gains de change liés à une participation qualifiée peuvent être exonérés de Corporate Tax.
– Une participation est « qualifiée » si : au moins 5 % du capital ou 4 M AED de coût, détention ou intention de détention de 12 mois, filiale soumise à un taux statutaire d’au moins 9 %, accès à au moins 5 % des bénéfices et des produits de liquidation, et actifs de la filiale composés à moins de 50 % de participations non éligibles.
Concrètement, une holding de Dubaï peut ainsi cumuler :
– 0 % sur les dividendes intragroupe et les plus‑values qualifiées.
– 0 % ou 9 % sur ses éventuels autres revenus, selon qu’elle est QFZP ou soumise au régime standard.
– 0 % de retenue à la source sur les distributions sortantes.
Mais cette architecture suppose que la holding émirienne ait pignon sur rue : direction effective, contrats, comptes, banque locale, et, surtout, absence d’utilisation abusive de l’exemption (GAAR émirien).
Substance au Luxembourg : condition de survie d’une holding
Côté Luxembourg, les règles de fond se sont, elles aussi, considérablement durcies. Une SOPARFI qui se limite à une domiciliation et à un administrateur « en papier » est aujourd’hui la cible idéale d’un redressement, soit par l’Administration luxembourgeoise elle‑même, soit par un État tiers qui conteste sa résidence.
Critères de résidence fiscale luxembourgeoise
Une société est considérée résidente du Luxembourg si :
– Elle y est constituée, ou
– Sa direction effective (administration centrale) s’y trouve.
Cette notion de direction effective ne se limite pas à une adresse postale. Elle recouvre notamment :
– Le lieu où sont prises les décisions stratégiques.
– Le lieu des réunions du conseil d’administration ou de gérance.
– Le lieu où se trouvent les dirigeants et où s’exerce au quotidien la gestion.
Contenu concret de la « substance » luxembourgeoise
Les autorités luxembourgeoises, mais aussi les partenaires de traité (France, autres États de l’UE) et les banques, attendent un faisceau d’indices concordants :
Les exigences clés pour démontrer une présence économique réelle et une substance effective au Luxembourg.
Un bureau réel au Luxembourg adapté à l’activité, et pas seulement une boîte aux lettres. Une domiciliation chez un professionnel reconnu (fiduciaire, prestataire corporate) reste possible mais ne suffit pas si rien ne se passe réellement au Luxembourg.
Un conseil ou des gérants qui se réunissent physiquement au Luxembourg, prennent des décisions substantielles et tiennent des procès-verbaux détaillés. Au moins un administrateur résident luxembourgeois est fortement recommandé, la jurisprudence européenne (T Danmark, Cadbury Schweppes, Eqiom) insistant sur le caractère réel du pouvoir de décision.
Pour une holding simple, un salarié dédié peut suffire. Pour une structure de financement ou de propriété intellectuelle, les attentes montent rapidement : analystes, gestion des risques et fonctions DEMPE.
Comptabilité tenue au Luxembourg par un expert-comptable local, déclarations IRC/ICC/IF déposées via MyGuichet.lu, compte bancaire luxembourgeois actif avec des flux réels (pas un compte dormant) et un KYC bancaire complet.
Inscription des bénéficiaires effectifs au registre central instauré par la loi du 13 janvier 2019.
L’intensité de la substance exigée est proportionnelle au rôle de la société dans le groupe. Une pure holding passive n’a pas à ressembler à un siège social international, mais elle ne peut pas non plus se limiter à un dossier chez une fiduciaire et des décisions signées en France ou à Dubaï.
Tableau – Niveau de substance attendu selon le profil de la société luxembourgeoise
| Type de structure | Exemple de fonctions principales | Niveau de substance attendu |
|---|---|---|
| Holding passive (SOPARFI simple) | Détention de 1–3 participations, perception de dividendes | Modéré (bureau, CA local, comptabilité et compte bancaire) |
| Holding active | Animation de filiales, arbitrages d’investissement | Élevé (personnel, analyse investissements, réunions fréquentes) |
| Société de financement | Trésorerie intragroupe, prêts, gestion du risque crédit | Élevé (équipe finance, politique de risque documentée) |
| Holding IP | Détention et gestion d’actifs immatériels, licences | Très élevé (fonctions DEMPE, R&D, marketing, juridique) |
Risques en cas de substance insuffisante
L’absence de substance expose la holding à une série de risques :
La résidence luxembourgeoise peut être remise en cause et requalifiée dans l’État où sont réellement prises les décisions. Les avantages conventionnels peuvent être refusés par une application stricte du Principal Purpose Test et de l’exigence de bénéficiaire effectif. Une taxation à la source accrue dans d’autres pays peut s’appliquer faute de reconnaissance du Luxembourg comme véritable État de résidence. Des redressements et pénalités sont possibles au Luxembourg (requalification des flux, distributions cachées) ou en France, avec application éventuelle de l’abus de droit (article L64 du LPF).
Dans un montage Dubaï–Luxembourg visant à optimiser la remontée de dividendes, la question à se poser est donc : la SOPARFI a‑t‑elle une existence économique suffisante pour être autre chose qu’un « relais de facturation » ou un simple réceptacle de dividendes ?
Prix de transfert : articuler de manière crédible Dubaï, Luxembourg et, le cas échéant, la France
Dès qu’un groupe met en relation plusieurs sociétés situées dans des États différents, la question des prix de transfert devient centrale. C’est particulièrement vrai dans un dispositif mêlant :
– Une société opérationnelle à Dubaï (production, services, négoce…).
– Une holding luxembourgeoise (détention, financement, éventuellement prestations de siège).
– Éventuellement, une filiale commerciale en France ou dans un autre État de l’UE.
Trois niveaux de contraintes
1. Normes OCDE Le principe de pleine concurrence (arm’s length) impose que les prix et conditions pratiqués entre sociétés liées soient ceux que des entreprises indépendantes accepteraient dans une transaction comparable.
En France, les grandes entreprises (chiffre d’affaires ou actif brut ≥ 150 M€) doivent tenir une documentation complète (master file et local file) à la disposition de l’administration, sous peine d’inversion de la charge de la preuve et d’amendes. Au Luxembourg, les articles 56 et 56bis LIR et la réforme procédurale imposent à toutes les entreprises exposées à des flux intragroupe transfrontaliers de fournir une documentation OCDE‑compatible dans un délai de 30 jours. Aux Émirats, la loi sur l’impôt sur les sociétés prévoit une déclaration spécifique des transactions avec parties liées, un formulaire de divulgation des prix de transfert et, au‑delà de certains seuils, la tenue d’un Master File et d’un Local File.
3. Pilier Deux et déclarations additionnelles Pour les groupes dépassant 750 M€ de chiffre d’affaires, les règles de GloBE et les déclarations de type GloBE Information Return (GIR) s’ajoutent, avec des calculs de taux effectif par juridiction.
Documenter les flux entre Dubaï, Luxembourg et la France
Une démarche rigoureuse passe par une cartographie des flux :
Cette analyse fonctionnelle doit ensuite être traduite dans : les spécifications techniques.
– Des contrats intragroupe cohérents (conventions de management fees, licences de marque, accords de financement…).
– Une documentation de prix de transfert (master file + local file) proportionnée à la taille du groupe, mais suffisamment précise pour expliquer la logique économique des flux.
– Une traçabilité comptable (grand livre, rapprochements bancaires, tableaux de ventilation par pays, par type de prestation, par période).
En pratique, un tableau de synthèse interne par flux (service, bénéficiaire, personne qui l’exécute, preuve disponible, coût direct, clé d’allocation, marge, traitement TVA) est souvent la meilleure arme en cas de contrôle.
Pilier Deux, BEPS et GloBE : quel impact pour le couple Dubaï–Luxembourg ?
Pour les groupes de taille intermédiaire, Pilier Deux peut sembler lointain. Pour les groupes multimilliardaires, il devient au contraire la variable principale de la structuration.
Rappel des règles Pilier Deux
– Champ d’application : groupes dont le chiffre d’affaires consolidé mondial dépasse 750 M€, mesuré selon les standards BEPS Action 13 (CbCR).
– Objectif : garantir un taux effectif minimal de 15 % dans chaque juridiction où le groupe opère.
– Outils :
– Income Inclusion Rule (IIR), qui permet à la société mère ultime (ou à d’autres entités intermédiaires) d’imposer un complément d’impôt sur des filiales à faible imposition.
– Undertaxed Payment Rule (UTPR), mécanisme de sauvegarde pour taxer les bénéfices insuffisamment imposés quand l’IIR ne s’applique pas.
– Qualified Domestic Minimum Top‑up Tax (QDMTT), impôt domestique complémentaire que chaque État peut instaurer pour capter le top‑up tax chez lui.
– Calcul : taux effectif (ETR) par juridiction, basé sur un résultat déterminé à partir des comptes consolidés (IFRS ou GAAP équivalent), puis application d’un top‑up tax si l’ETR est inférieur à 15 %.
Mise en œuvre au Luxembourg et aux Émirats
– Luxembourg a transposé la directive européenne Pilier Deux en décembre 2023 : IIR et QDMTT pour les exercices ouverts à compter du 31 décembre 2023, UTPR pour ceux commençant après le 31 décembre 2024. Une loi spécifique a ensuite organisé l’échange d’informations sur les déclarations GloBE (DAC9).
– Émirats : introduction d’un Domestic Minimum Top‑up Tax de 15 % pour les groupes dépassant le seuil de 750 M€. Les régimes à faible imposition (y compris certaines free zones) doivent être appréciés à l’aune de ces règles.
Pour un groupe dépassant les 750 M€, un taux de 0–9 % à Dubaï ou une exonération luxembourgeoise sur dividendes et plus‑values ne garantissent plus l’économie d’impôt : si l’ETR par juridiction tombe au‑dessous de 15 %, un impôt complémentaire sera prélevé, soit via la QDMTT locale, soit via l’IIR dans le pays de la maison mère.
Pour les groupes plus petits, Pilier Deux reste, à ce stade, un horizon à surveiller. Certains États ont la faculté d’étendre l’IIR à des groupes plus modestes, mais l’enjeu immédiat porte surtout sur la conformité BEPS (substance, prix de transfert, DAC6, etc.).
Risques spécifiques pour les résidents fiscaux français
Pour un entrepreneur ou un dirigeant restant résident fiscal français, le montage Dubaï–Luxembourg est un terrain miné s’il est mal géré. Plusieurs dispositifs peuvent venir « recapter » une partie des profits à l’impôt français.
Article 218 A et notion d’établissement stable français
Même si la société d’exploitation est à Dubaï et la holding au Luxembourg, la France peut taxer la part de bénéfices correspondant à une activité exercée en France :
– L’impôt sur les sociétés est établi au lieu du principal établissement, mais l’administration peut retenir le lieu de la direction effective ou du siège statutaire.
– Les profits réalisés « dans des entreprises exploitées en France » restent imposables, au titre d’un établissement stable, si l’analyse factuelle révèle des fonctions significatives (négociation et signature de contrats, gestion opérationnelle, fonctions de direction, etc.) exercées depuis la France.
Autrement dit, si le dirigeant français continue à piloter l’activité de Dubaï ou de Luxembourg depuis son salon parisien, il alimente l’argumentaire d’un établissement stable français.
Article 123 bis : les profits étrangers réintégrés chez la personne physique
L’article 123 bis CGI vise les personnes physiques domiciliées en France qui détiennent au moins 10 % d’une entité étrangère :
Cette entité est située dans un État à régime fiscal privilégié, où l’impôt local est inférieur d’au moins 40 % à celui qui serait dû en France. De plus, ses actifs sont majoritairement financiers (titres, créances, dépôts…).
Dans ce cas, les bénéfices de l’entité sont réputés perçus par la personne physique, même sans distribution, et imposés comme revenus de capitaux mobiliers.
Une holding de Dubaï ou une SOPARFI luxembourgeoise à forte dominante patrimoniale peut donc tomber sous le coup de 123 bis si :
– La substance locale est insuffisante.
– Les revenus sont principalement financiers et faiblement imposés.
– L’entrepreneur reste résident fiscal français et ne démontre pas le caractère non artificiel de la structure.
DAC6 : déclaration des montages transfrontières
Un schéma Dubaï–Luxembourg impliquant un résident français relève du champ de la directive DAC6 sur les dispositifs transfrontières potentiellement agressifs :
La transposition française (articles 1649 AD et suivants) et luxembourgeoise (loi du 25 mars 2020) impose la déclaration de certains arrangements transfrontières. Le dispositif est déclarable s’il présente un « hallmark » (indice) et si l’obtention d’un avantage fiscal figure parmi ses objectifs principaux : par exemple, rémunération de l’intermédiaire indexée sur le gain fiscal, clauses de confidentialité, circuits financiers circulaires entre France, Luxembourg et Dubaï. La déclaration doit être faite dans un délai de 30 jours par l’intermédiaire (avocat, banque, conseil) ou, à défaut, par le contribuable lui‑même.
Ne pas déclarer un montage DAC6‑relevant, alors que l’administration le considère comme tel, augmente considérablement le risque de requalification agressive et de pénalités.
Exit tax et départ vers Dubaï ou Luxembourg
Si l’entrepreneur envisage de transférer ultérieurement son domicile fiscal à Dubaï ou au Luxembourg, le mécanisme d’exit tax (article 167 bis CGI) entre en scène :
L’exit tax s’applique aux contribuables ayant été résidents fiscaux français au moins 6 des 10 années précédant leur départ et détenant plus de 50 % des droits d’une société ou un portefeuille de titres de plus de 800 000 €. La France taxe alors les plus-values latentes comme si les titres avaient été cédés la veille du départ, à un taux forfaitaire d’environ 31,4 % (12,8 % d’IR et 18,6 % de prélèvements sociaux pour 2026). En cas de départ vers un État de l’UE comme le Luxembourg, un sursis automatique s’applique, l’imposition n’intervenant qu’en cas de cession ultérieure. Vers un État tiers comme les Émirats, le sursis n’est pas automatique : il exige le dépôt du formulaire 2074-ETD dans les 90 jours précédant le départ, la désignation d’un représentant fiscal et la constitution de garanties.
La combinaison d’un transfert de société et d’un transfert de domicile mal anticipée peut ainsi déclencher une double onde de choc : taxation des plus‑values latentes au niveau de la société (assimilation à une cessation) et au niveau de la personne physique (exit tax).
Comment rendre le montage Dubaï–Luxembourg défendable ?
Dans ce contexte ultra‑régulé, l’optimisation ne consiste plus à empiler des sociétés, mais à rendre cohérentes les fonctions, les flux et la fiscalité de chaque maillon.
1. Partir d’un rationnel économique clair
Un montage Dubaï–Luxembourg a du sens lorsqu’il répond d’abord à des objectifs économiques tangibles :
– Proximité des marchés du Moyen‑Orient, de l’Asie ou de l’Afrique.
– Accès à un hub logistique ou financier (ports, zones franches, centres financiers).
– Regroupement d’investissements internationaux sous une même holding pour faciliter les levées de fonds, les cessions partielles ou la transmission.
Ce rationnel doit être consigné par écrit (notes internes, études de marché, décisions d’investissement) avant même la création des structures. En cas de contrôle, il servira de fil conducteur pour démontrer que le but principal n’était pas purement fiscal.
2. Construire une substance réelle à Dubaï et au Luxembourg
Les deux sociétés doivent vivre, et non exister seulement sur le papier :
Éléments concrets démontrant une activité économique réelle et structurée aux Émirats arabes unis
Locaux identifiés et adaptés à l’activité, personnes présentes sur place, licences commerciales obtenues, contrats de travail en règle et preuve de relations avec des clients ou fournisseurs locaux ou internationaux.
Comptabilité tenue aux Émirats, comptes bancaires locaux ouverts, respect des obligations en matière de Corporate Tax et de TVA, avec documentation relative au statut QFZP le cas échéant.
– Au Luxembourg :
– Conseil d’administration ou gérance active, avec réunions régulières au Luxembourg et procès‑verbaux circonstanciés.
– Bureau réel (ou domiciliation sérieuse complétée par une présence physique pour les décisions), banque luxembourgeoise, comptabilité et déclarations locales.
– Le cas échéant, personnel dédié à l’analyse et au suivi des participations, qui justifie la perception de dividendes et de management fees.
3. Aligner les flux financiers avec la réalité opérationnelle
Chaque flux – dividende, intérêt, redevance, management fee – doit correspondre à un rôle précis :
La société de Dubaï rémunère des fonctions réellement exercées par le Luxembourg (coordination des investissements, services de siège, détention et gestion d’un actif immatériel). La holding luxembourgeoise ne facture que ce qu’elle accomplit effectivement, selon une clé de calcul documentée (cost-plus, marge de pleine concurrence). Les dividendes remontent à hauteur de la capacité distributive réelle de la filiale, sans assécher exagérément sa trésorerie ni requalifier des charges en distributions déguisées.
Un plan d’ensemble peut être établi sous forme de schémas financiers et d’états prévisionnels, mis à jour annuellement, pour démontrer la cohérence temporelle du montage.
4. Soigner la documentation : prix de transfert, substance, DAC6, Pilier Deux
Le temps où l’on espérait « passer entre les mailles » sans dossier solide est révolu. La documentation devient l’armure du montage :
– Master file de groupe décrivant l’architecture globale, les fonctions de chaque entité, la répartition des risques et la politique de prix de transfert.
– Local file pour Dubaï et pour le Luxembourg, détaillant les transactions intragroupe, les méthodes employées et les analyses de comparables.
– Substance :
– Dossiers de substance documentant les réunions, les décisions, les contrats, les flux bancaires, les recrutements, les dépenses locales.
– Preuves de présence sur place (notes de voyage, agendas de réunions, justificatifs de présence des administrateurs).
– DAC6 :
– Analyse des hallmarks applicables au schéma, décision motivée sur l’obligation de déclaration ou non, copie des déclarations le cas échéant.
Pour les grands groupes, des simulations du taux effectif pays par pays, des analyses d’impact des QDMTT et d’éventuels ajustements structurels permettent d’éviter des top-up tax imprévus.
5. Anticiper l’angle de vue de chaque administration
Enfin, l’optimisation réussie est celle qui tient compte, par avance, du regard de chaque administration :
– L’administration émirienne vérifie que l’entité respecte ses obligations, ne détourne pas abusivement les régimes d’exemption et dispose d’une substance conforme aux Economic Substance Regulations.
– L’administration luxembourgeoise s’assure que la SOPARFI remplit les conditions de résidence et de substance, applique correctement le régime de participation et ne sert pas de façade à des opérations étrangères sans réalité locale.
– L’administration française (ou d’un autre État de résidence de l’actionnaire) contrôle :
– L’existence ou non d’un établissement stable en France.
– L’application de l’article 123 bis en cas de structure passive à faible imposition.
– La conformité des prix de transfert des filiales françaises.
– La correcte application de DAC6 et des régimes d’exit tax en cas de départ.
Conclusion : optimiser, oui – mais sur des bases solides
Optimiser la fiscalité d’une société à Dubaï avec une holding luxembourgeoise est encore possible, et souvent pertinent, à condition de sortir de la logique du « boîtier magique » et d’accepter une approche structurée :
Fiscalement, le couple Dubaï–Luxembourg reste puissant : 0–9 % de Corporate Tax aux Émirats, absence de retenues à la source, régimes d’exemption des dividendes et plus‑values dans les deux pays, réseau conventionnel dense (dont la convention Luxembourg–Émirats). Juridiquement, les conventions, les directives et les lois nationales offrent un cadre qui autorise ce type de structuration, mais excluent explicitement les montages purement artificiels. Opérationnellement, la clé réside dans la substance : sociétés qui travaillent réellement, décisions prises là où elles prétendent être prises, flux justifiés et documentés. En matière de conformité, prix de transfert, DAC6, Pilier Deux, reporting FATCA/CRS et obligations locales ne sont plus des options mais des conditions d’existence.
Ce n’est donc pas la combinaison Dubaï–Luxembourg qui est en cause, mais la manière de l’utiliser. Un groupe qui accepte de jouer le jeu de la réalité économique, de la transparence documentaire et du respect des règles BEPS peut encore transformer cet axe en véritable avantage compétitif durable. À l’inverse, ceux qui tentent de l’employer comme un simple « aspirateur à impôts » courent, à moyen terme, le risque de voir la totalité de leur montage déconstruit… au prix fort.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.