Vendre sa société en étant installé sous le soleil de Dubai, dans un canton suisse à fiscalité douce ou en bord de mer à Maurice fait rêver plus d’un dirigeant. Avec la hausse de la flat tax à 31,4 %, le durcissement du régime d’apport-cession et la montée en puissance de l’exit tax, la tentation d’organiser une expatriation avant la cession n’a jamais été aussi forte.
Derrière un scénario idéal, la mécanique juridique et fiscale est d’une complexité redoutable : expatriation, sortie du régime français, exit tax, apport-cession (article 150‑0 B ter), conventions fiscales, plus-values latentes, calendrier des opérations. À la moindre erreur, la facture peut s’alourdir au lieu de diminuer.
L’enjeu, pour un chef d’entreprise qui envisage de vendre dans les prochaines années, n’est donc pas de « s’évader » fiscalement, mais de décider en toute lucidité s’il doit vendre en restant résident français, préparer un départ avant la vente, ou combiner cession, apport-cession et expatriation dans une séquence très encadrée.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Vendre en restant résident français : un scénario loin d’être absurde
On oublie souvent que, malgré son image de pays à forte pression fiscale, la France a mis en place une architecture assez complète pour la cession d’entreprise : flat tax à 31,4 %, abattement fixe de 500 000 € pour le dirigeant partant à la retraite (article 150‑0 D ter), régime d’apport‑cession, transmission familiale sous pacte Dutreil, etc. Avant de se projeter à l’étranger, il est utile de mesurer ce que permet déjà le droit interne.
Taux global du PFU applicable à la plus-value de cession de titres, combinant 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis la LFSS 2026.
Pour certains dirigeants partant à la retraite, l’abattement fixe de 500 000 € (porté à 600 000 € pour des transferts au profit de jeunes agriculteurs) vient en déduction de la plus-value avant application de l’impôt. Ce régime, prolongé jusqu’au 31 décembre 2031, reste un outil majeur pour ceux qui n’ont pas de projet d’expatriation crédible ou souhaitable.
Enfin, les mécanismes de transmission (donation, donation‑vente, pacte Dutreil) permettent d’envisager une sortie du capital sans forcément rechercher une optimisation par l’expatriation. Le pacte Dutreil (article 787 B du CGI) reste le « champion » de la transmission familiale, en exonérant 75 % de la valeur taxable des titres transmis, avec à la clé des taux effectifs souvent inférieurs à 5 %, voire autour de 1 à 2 % dans les montages les plus optimisés.
Quand la France reste compétitive : l’exemple du pacte Dutreil
Les chiffres publiés par la Cour des comptes illustrent à quel point une transmission bien préparée sous pacte Dutreil peut rivaliser avec une stratégie d’expatriation mal maîtrisée.
| Situation de transmission | Taux effectif approximatif |
|---|---|
| Sans Dutreil | 25 % à 42 % |
| Dutreil, donateur < 70 ans, pleine propriété | ~4,2 % |
| Dutreil, petite PME ~2,5 M€ | ~1,63 % |
| Dutreil après 70 ans | ~8–9 % |
| Dutreil avec démembrement bien structuré | ~0,7 % |
Ces ordres de grandeur montrent que, pour un dirigeant qui souhaite avant tout transmettre à ses enfants, la priorité n’est pas forcément de se délocaliser mais de sécuriser une stratégie patrimoniale intégrant pacte Dutreil, abattements légaux (100 000 € par enfant tous les 15 ans) et facilités de paiement (5 ans de différé puis 10 ans d’échelonnement).
L’expatriation ne se justifie que si le projet de vie l’exige réellement et si l’écart de fiscalité sur la plus-value de cession compense les coûts, les contraintes et les risques d’un changement de résidence.
Comprendre le cœur du sujet : résidence fiscale et exit tax
Avant d’envisager de vendre son entreprise après un départ à l’étranger, il faut revenir à la question centrale : qui a le droit de taxer la plus-value ? La réponse se joue en deux temps : la détermination de la résidence fiscale, puis l’application de l’exit tax.
La résidence fiscale, en droit interne français, est définie par l’article 4 B du CGI. Un contribuable est résident français si l’un des critères suivants est rempli : foyer ou lieu de séjour principal en France (plus de 183 jours de présence, à relativiser au regard de la notion d’installation durable à l’étranger), exercice de l’activité professionnelle principale en France, ou centre des intérêts économiques situé en France (investissements, siège social de sociétés, centre de gestion du patrimoine).
Il suffit que l’un de ces critères reste en France pour que l’administration puisse considérer que la résidence fiscale n’a pas été transférée. Autrement dit, louer un appartement à Lisbonne ou acheter une villa à Dubaï ne suffit pas si la famille, le holding ou l’activité principale restent ancrés en France.
Une fois la résidence effectivement transférée, l’exit tax prend le relais. Codifiée à l’article 167 bis du CGI, elle s’applique aux contribuables qui ont été fiscalement domiciliés en France au moins six années sur les dix précédant le départ et qui détiennent soit une participation représentant au moins 50 % des bénéfices d’une société, soit un portefeuille de titres dont la valeur globale excède 800 000 €. Ces seuils s’apprécient au niveau du foyer fiscal, tous comptes et participations confondus.
Le mécanisme est brutal dans son principe : le jour du départ, l’administration française considère que les titres visés ont été cédés à leur valeur de marché, et calcule une plus-value « fictive ». Cette plus-value est taxée selon le régime des plus-values mobilières : PFU de 31,4 % (12,8 % d’IR + 18,6 % de prélèvements sociaux), avec éventuellement l’option pour le barème progressif et les abattements d’ancienneté pour les titres acquis avant 2018.
Délais de dégrèvement et sursis : un verrou très surveillé
Pour éviter que la France ne taxe définitivement une plus-value jamais réalisée, le régime prévoit une logique de sursis et de dégrèvement. Pour les départs intervenus depuis 2019, la France a réduit les délais d’extinction de la dette fiscale potentielle par rapport à l’ancien délai de 15 ans.
| Valeur des titres soumis à exit tax | Délai avant dégrèvement définitif |
|---|---|
| ≤ 2,57 M€ | 2 ans après le départ |
| > 2,57 M€ | 5 ans après le départ |
Si le contribuable conserve ses titres jusqu’au terme du délai applicable, l’impôt calculé au moment du départ est dégrevé définitivement. En revanche, s’il vend ses titres, même partiellement, avant l’échéance, le sursis prend fin et le montant d’exit tax correspondant devient exigible dans les deux mois suivant la cession.
La question de l’expatriation en amont d’une cession d’entreprise se résume donc souvent à arbitrer entre :
– accepter une taxation immédiate de la plus-value au PFU de 31,4 % en restant résident français au moment de la vente, avec éventuellement des régimes de faveur (abattement dirigeant, apport-cession, pacte Dutreil) ;
– ou basculer sous le régime de l’exit tax, avec une taxe théorique au départ, un sursis de paiement (automatique en UE/EEE coopérants, soumis à garanties ailleurs) et des délais de 2 ou 5 ans pendant lesquels toute cession rendra la note immédiatement exigible.
Expatriation avant la vente : un jeu à trois bandes
Sur le papier, le schéma « je pars dans un pays qui ne taxe pas les plus-values, je vends ensuite, je ne paie plus d’impôt en France » semble imparable. Dans la réalité, il se heurte d’abord à l’exit tax, ensuite aux conventions fiscales et, enfin, au contrôle de la réalité du transfert de résidence.
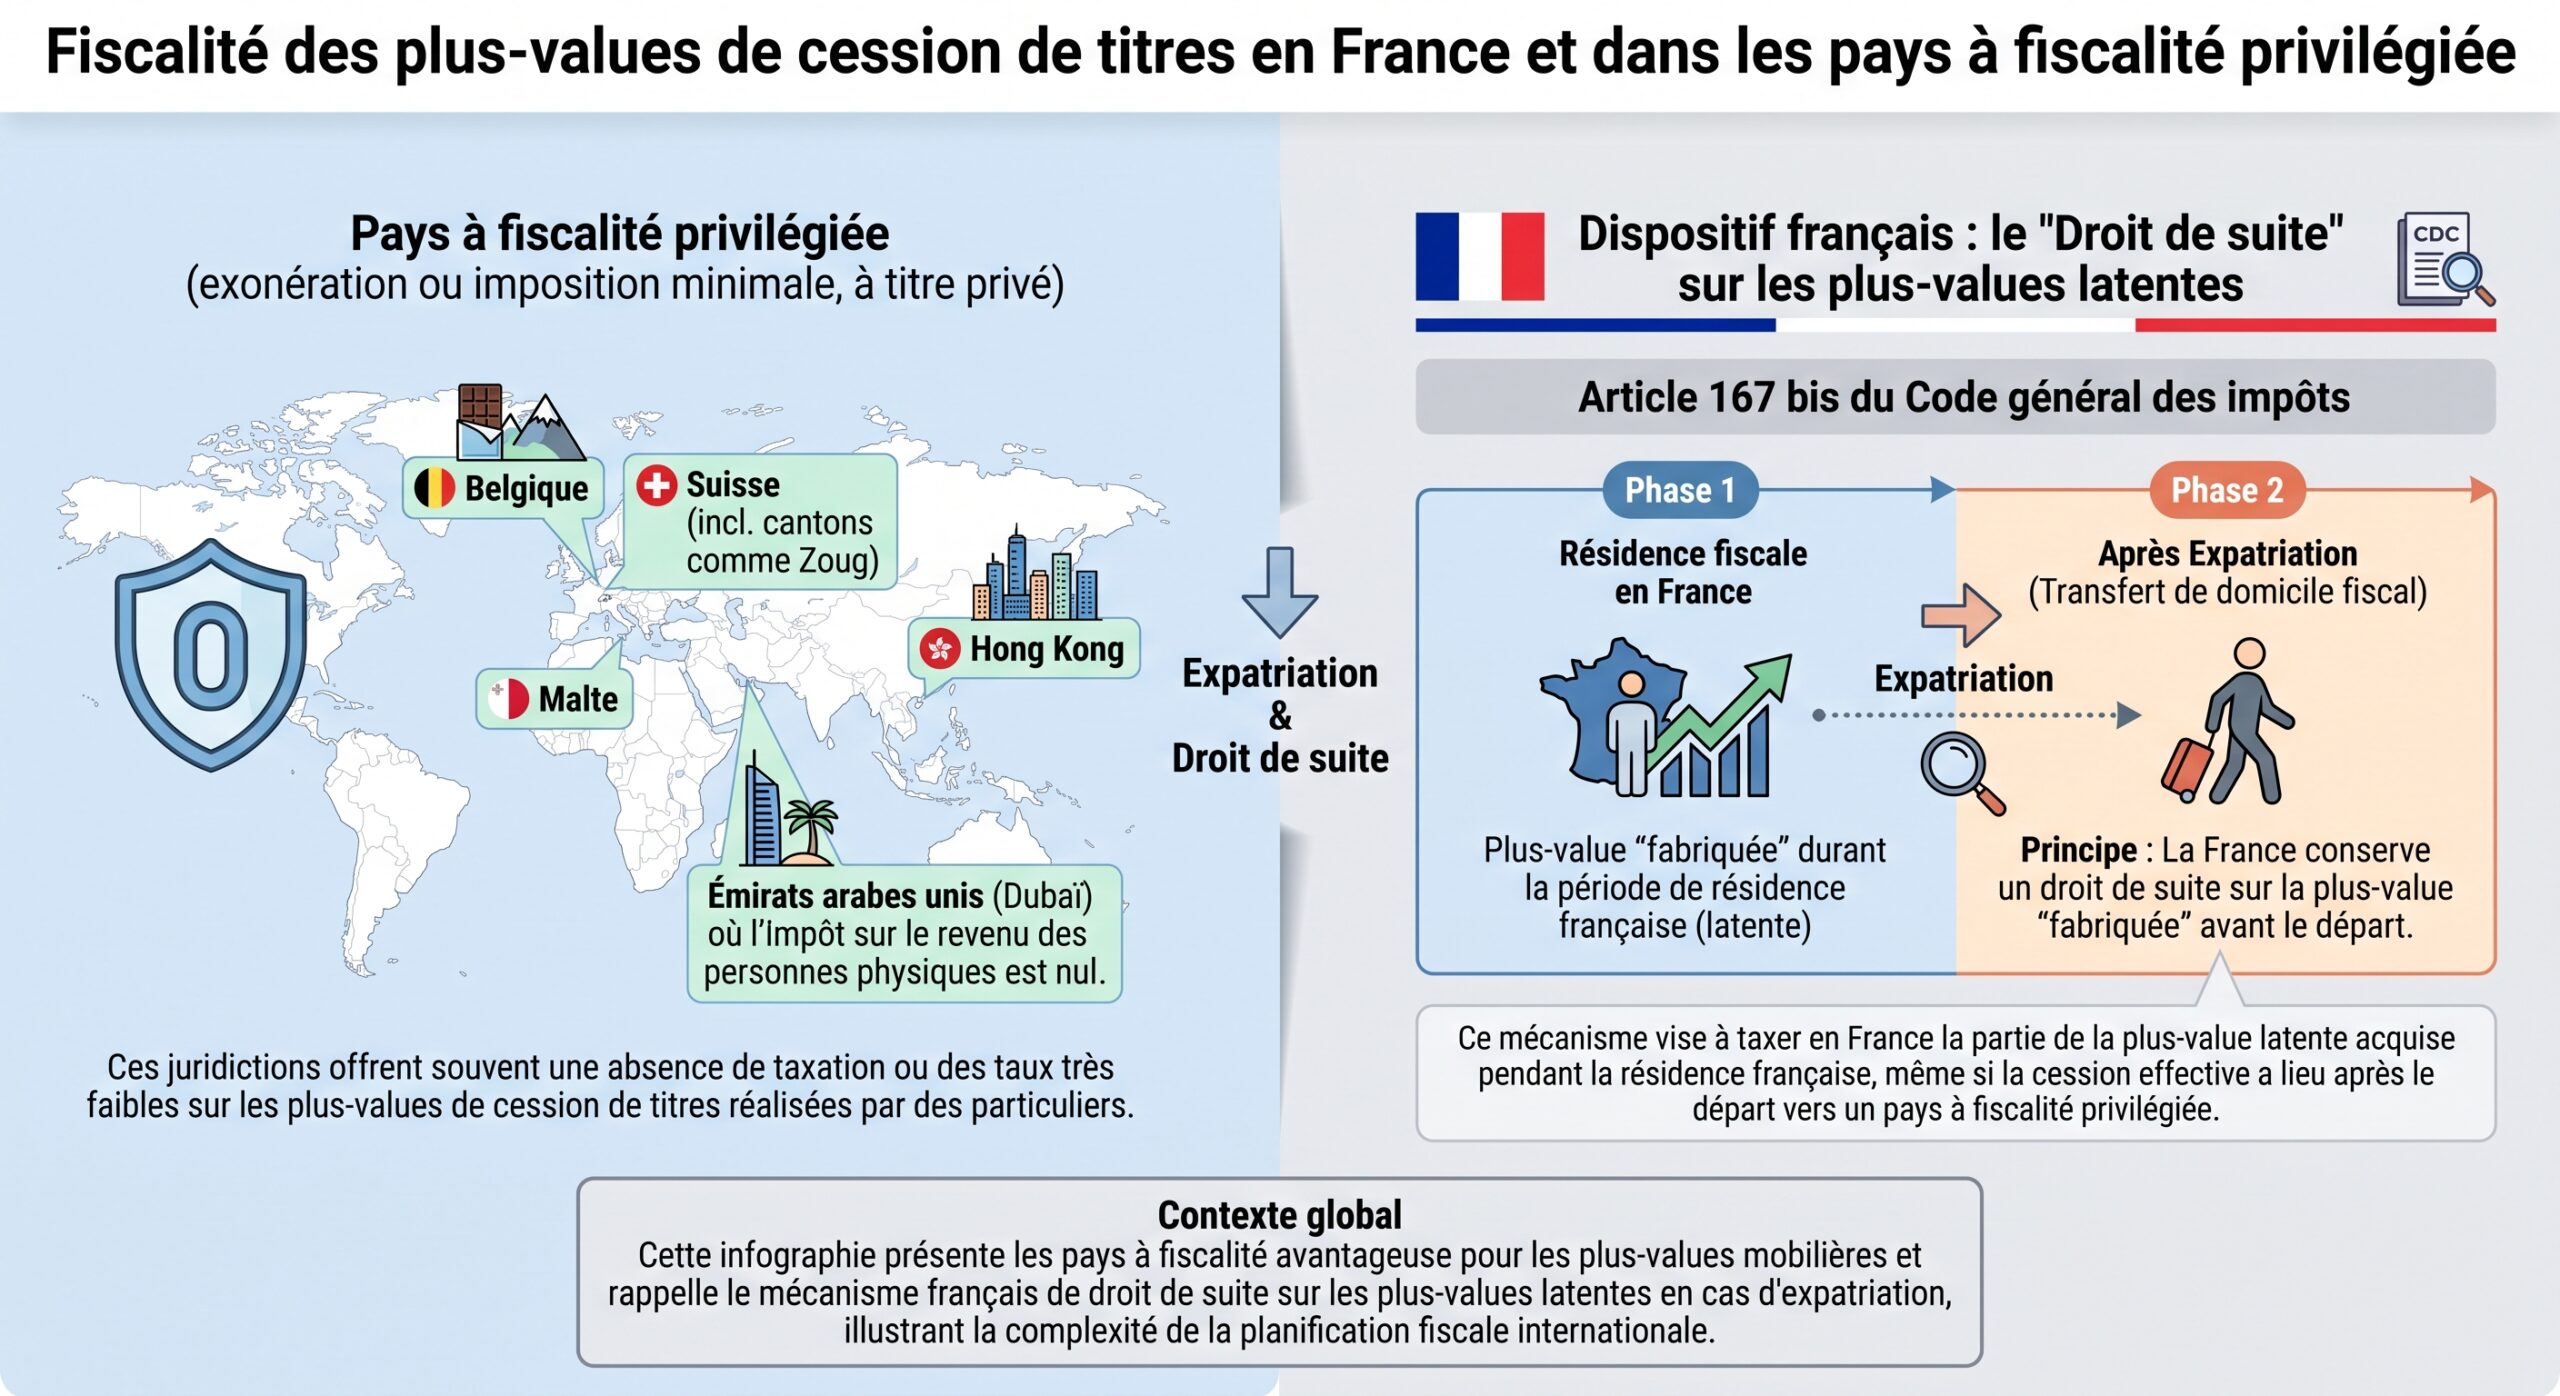
La trajectoire classique pour un chef d’entreprise consiste à préparer son départ 12 à 24 mois avant l’échéance de vente, en traitant simultanément :
Voici les principaux aspects à analyser en amont afin de sécuriser votre situation fiscale et patrimoniale lors d’un départ à l’étranger.
Analysez les critères de logement, scolarisation, centre d’intérêts, détachement ou non de la famille et évolution des mandats sociaux.
Passez en revue holding, pactes d’actionnaires, comptes titres, PEA, contrats d’assurance-vie et immobilier français.
Planifiez apport-cession, donation, éventuelle cession partielle avant départ, earn-out, etc.
Cette séquence nécessite souvent un audit patrimonial et fiscal complet 24 à 12 mois avant expatriation, une simulation de l’exit tax, une éventuelle restructuration (création ou réorganisation de holding, donations, arbitrages d’actifs) et la mise en place d’un dossier de preuves de départ. C’est seulement à cette condition que le dirigeant pourra, le moment venu, défendre la réalité de son nouveau domicile fiscal et la cohérence internationale de sa stratégie.
L’apport‑cession : outil pivot, mais piégé par l’expatriation
L’apport‑cession, régi par l’article 150‑0 B ter du CGI, occupe une place centrale dans la réflexion d’un chef d’entreprise qui envisage d’investir après la vente. Le principe est bien connu dans les milieux d’entrepreneurs : plutôt que de vendre directement les titres de la société opérationnelle, le dirigeant les apporte au préalable à une holding qu’il contrôle. La plus-value d’apport est alors placée en report d’imposition, la holding étant soumise à l’impôt sur les sociétés.
La holding peut ensuite céder la société opérationnelle. Deux grands cas de figure se présentent :
Si la vente a lieu plus de trois ans après l’apport, le report d’imposition est maintenu sans obligation de remploi : la holding peut conserver le cash ou le réinvestir librement. En revanche, si la vente intervient dans les trois ans, le maintien du report exige un remploi d’au moins 70 % du prix de cession dans une activité éligible, dans un délai de 3 ans, avec une durée minimale de détention des actifs réinvestis de 5 ans. Avant la réforme de 2026, ces conditions étaient plus souples : 60 % et 2 ans pour le remploi, et 12 mois de conservation.
| Paramètre clé de l’apport‑cession | Avant réforme 2026 | Après réforme (cessions ≥ 21/02/2026) |
|---|---|---|
| Seuil de remploi | 60 % | 70 % |
| Délai de remploi | 2 ans | 3 ans (36 mois) |
| Durée minimale de conservation | 12 mois | 5 ans |
Le durcissement du régime par la loi de finances pour 2026 a rendu plus exigeant l’usage de ce levier pour les cessions rapides : moins de cash libre dans la holding (30 % au maximum sans remploi), un calendrier plus long, et une exigence accrue de substance dans les projets économiques financés.
Or, l’expatriation vient ajouter une couche de complexité : le transfert du domicile fiscal hors de France figure expressément parmi les évènements qui mettent fin au report d’imposition. Autrement dit, partir à l’étranger après un apport‑cession n’est pas neutre : la plus-value placée en report devient imposable via l’exit tax, le départ n’ayant aucun effet « purgatif ».
Le départ déclenche l’exit tax sur les plus-values latentes et sur les plus-values déjà en report (150‑0 B bis, ter ou quater). Un sursis de paiement est possible si le dirigeant s’installe dans l’Union européenne ou dans un État ayant signé avec la France des conventions d’assistance administrative et de recouvrement. Mais ce sursis dépend étroitement de la vie du holding, notamment si celui-ci réalise la cession des titres apportés.
Dans certains schémas sophistiqués, les praticiens combinent apport‑cession, expatriation, puis vente par la holding à l’étranger, avec un effet recherché : isoler sous report la plus‑value d’apport, ne laisser expirer que l’exit tax sur la plus‑value latente entre apport et départ, et profiter, in fine, du régime du pays d’accueil sur les nouveaux investissements. Mais ces montages supposent une préparation minutieuse, une réelle substance de la holding et un suivi déclaratif serré (formulaires 2074‑I, 2074‑ETD, 2074‑ETS…).
Où s’expatrier pour vendre son entreprise ?
Sur le plan purement fiscal, un certain nombre de juridictions se détachent pour un entrepreneur qui envisage à la fois la cession de sa société et la gestion de son patrimoine post-cession.
Dubai (Émirats arabes unis) joue la carte la plus radicale : aucun impôt sur le revenu des personnes physiques, absence d’impôt sur les plus-values de cession de titres, pas de taxation locale des dividendes ou loyers perçus localement. Les sociétés établies dans certaines zones franches bénéficient aussi d’une exonération d’impôt sur les bénéfices, sous conditions.
Le canton de Zoug offre un taux d’imposition global modéré d’environ 12,8 % sur les revenus, avec une fiscalité généralement douce sur les plus-values privées.
D’autres destinations comme Chypre (régime « non-dom » exonérant certains revenus passifs), Malte (régime de remittance basis), Maurice (taux de 15 %), la Bulgarie (flat tax personnelle et IS à 10 %, au sein de l’UE), ou encore la Floride pour les États‑Unis sont régulièrement citées pour combiner fiscalité, environnement économique et qualité de vie.
| Juridiction (exemples) | Principales caractéristiques pour un cédant |
|---|---|
| Dubai (EAU) | 0 % impôt sur le revenu, 0 % sur plus-values et dividendes ; exigences fortes de substance |
| Suisse (Zoug) | Fiscalité modérée (~12,8 % selon canton), stabilité, exigence de substance, proximité géographique |
| Bulgarie | Flat tax 10 % sur revenus et bénéfices, membre UE, coût de la vie réduit |
| Maurice | Impôt sur le revenu et IS autour de 15 %, environnement international, accords de non-double imposition |
| Chypre | Régime non‑dom : exonération de certains revenus passifs (dividendes, intérêts) pour résidents |
| Malte | Remittance basis : taxation essentiellement des revenus remisés à Malte |
| Monaco | Pas d’impôt sur le revenu, mais régime spécifique pour les Français, traité franco‑monégasque contraignant |
Pour un chef d’entreprise français, la réalité se joue toutefois à un autre niveau : ces pays ne sont pas « hors champ » du droit français. L’exit tax continue de s’appliquer si les seuils sont franchis, et une série de conventions fiscales bilatérales peuvent attribuer à la France un droit de taxer certaines plus-values lorsqu’il s’agit de participations substantielles ou de sociétés principalement immobilières.
L’idée n’est donc pas de choisir une destination pour « échapper » à la France, mais de s’installer dans un État qui :
– n’impose pas ou très peu les plus-values de cession de titres ;
– a signé avec la France des conventions d’assistance qui permettent d’obtenir un sursis de paiement sur l’exit tax plutôt qu’un paiement immédiat ;
– offre un environnement juridique et bancaire solide pour la gestion de la trésorerie issue de la vente.
La question clé : partir avant ou après la vente ?
Une fois ces principes posés, la question pratique devient : vaut‑il mieux vendre en restant résident français et, éventuellement, s’expatrier ensuite, ou bien transférer sa résidence avant de céder, au risque de déclencher l’exit tax ?
Vendre en France offre une grande lisibilité : la plus-value est imposée dans un cadre connu (PFU à 31,4 % ou barème), avec des dispositifs de faveur comme l’abattement pour le dirigeant partant à la retraite, et sans administration de l’exit tax. Une fois la vente réalisée, le contribuable qui s’expatrie n’entre plus dans le champ de l’exit tax sur ces sommes : il peut alors organiser librement la gestion de sa trésorerie (assurance-vie internationale, réinvestissements, immobilier, etc.) sous le régime de son pays d’accueil, sans droit de suite français sur la plus-value déjà taxée.
Partir avant la vente peut, en revanche, permettre de bénéficier de la fiscalité sur les plus-values du pays d’accueil, parfois nulle. Mais l’on se heurte à plusieurs murs :
L’exit tax française sur la plus-value latente au départ reste une créance potentielle de l’administration pendant 2 ou 5 ans. Il est obligatoire de démontrer la réalité d’un projet de vie à l’étranger, et pas seulement une parenthèse fiscale le temps de vendre. De plus, l’interaction avec les conventions fiscales peut, dans certains cas (participation substantielle de 25 % ou plus, sociétés à prépondérance immobilière), laisser un droit d’imposer à la France.
Pour tous ces motifs, un certain nombre de spécialistes recommandent de ne pas raisonner en termes de « avant » ou « après », mais de construire une véritable chronologie englobant : préparation patrimoniale (donations, restructurations), éventuel apport‑cession, transfert de résidence, signature du protocole de cession (LOI, SPA), encaissement du prix, éventuelle distribution de dividendes et stratégie de remploi.
Expatriation et immobilier français : un sujet souvent négligé
Beaucoup d’entrepreneurs qui cèdent leur entreprise gardent un patrimoine immobilier significatif en France, qu’il s’agisse de leur résidence principale transformée en résidence secondaire, d’immeubles locatifs, ou de locaux professionnels réaffectés. L’expatriation n’efface en rien l’imposition française sur ces biens.
Le taux d’imposition total applicable aux plus-values immobilières des non-résidents en France, combinant 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux.
L’expatriation ouvre en revanche certaines fenêtres intéressantes pour l’ancienne résidence principale. Sous plusieurs régimes, le non‑résident peut bénéficier d’une exonération total ou partielle de la plus-value réalisée sur la vente de l’ancien domicile en France, sous conditions cumulatifs liées :
L’exonération d’impôt sur la plus-value immobilière pour les non-résidents est soumise à plusieurs conditions cumulatives : le lieu de résidence au moment de la vente (UE ou État ayant conclu avec la France des conventions d’assistance administrative et de recouvrement) ; l’historique de domiciliation fiscale en France (au moins deux ans continus dans le passé) ; le délai écoulé depuis le départ (en pratique, ventes intervenant jusqu’au 31 décembre de la dixième année suivant celle du départ dans certains régimes, ou jusqu’au 31 décembre de l’année suivant le départ dans d’autres) ; la condition de libre disposition (le bien ne doit pas avoir été loué, prêté ni occupé à titre gratuit entre le départ et la vente) ; et un plafond de gain exonéré (150 000 € de plus-value nette, après abattement pour durée de détention, dans certains cas).
Ces règles n’ont pas pour but de faire de l’immobilier le nerf de la stratégie d’expatriation d’un cédant, mais elles montrent à quel point la vente d’une entreprise ne peut pas être pensée isolément, sans une vision d’ensemble de l’actif français et des conséquences du passage au statut de non‑résident.
Une bureaucratie lourde qu’il faut anticiper
Au‑delà des taux et des régimes, une expatriation avant ou après cession d’entreprise se joue aussi sur le terrain administratif. La France exige un ensemble de démarches encadrées, faute de quoi le sursis de paiement de l’exit tax peut être refusé ou la date de départ contestée.
Dès la décision de partir, le dirigeant doit : assurer la continuité des activités et préparer l’équipe à son départ.
– informer son service des impôts des particuliers de son changement d’adresse et de son intention de transférer sa résidence ;
– préparer sa déclaration de départ (imprimé 2042 avec la case « départ à l’étranger » cochée, puis, en cas d’exit tax, formulaire 2074‑ETD) ;
– constituer un dossier de preuves : bail ou acte d’achat dans le pays d’accueil, certificat de résidence fiscale étranger, contrat de travail ou inscription au registre du commerce local, scolarisation des enfants, assurances locales, fermeture ou mise en sommeil des principaux comptes bancaires français, résiliation des abonnements en France, etc. ;
– veiller à ce que la famille, l’activité principale et le centre des intérêts économiques suivent, pour ne pas laisser à l’administration les arguments d’une résidence conservée en France.
Un contribuable bénéficiant du sursis sur l’exit tax doit déposer chaque année des déclarations de suivi (formulaires 2074-ETS), en plus de la déclaration 2042-NR pour ses revenus de source française. Ces obligations s’ajoutent à celles du pays d’accueil, qui exige souvent la déclaration de la totalité du patrimoine et des revenus mondiaux.
S’il n’y a pas de méthode miracle pour « neutraliser » l’exit tax, une préparation méthodique permet au moins d’en contenir les effets : simulation des plus-values latentes, identification des titres dépassant les seuils de 800 000 € et 50 %, arbitrage éventuel (vente partielle avant départ, donation, apport‑cession), choix du pays d’accueil en fonction du bénéfice automatique ou non du sursis de paiement.
Faut‑il alors envisager l’expatriation pour céder son entreprise ?
À la lumière de tous ces éléments, la réponse ne peut être ni un oui enthousiaste ni un non définitif. L’expatriation peut constituer un formidable levier d’optimisation globale pour un dirigeant qui prépare une nouvelle vie à l’étranger, avec un projet entrepreneurial ou patrimonial cohérent. Elle devient un piège lorsqu’elle est envisagée comme un simple « tour de passe‑passe » fiscal.
Partir uniquement pour réduire sa facture fiscale à court terme, sans véritable ancrage dans le pays d’accueil, revient à s’exposer à un contrôle. Grâce à l’article 4 B, à l’exit tax et à l’obligation de preuve pesant sur le contribuable, l’administration française requalifie facilement ces schémas artificiels.
À l’inverse, un entrepreneur qui :
– anticipe 2 à 3 ans avant la cession ;
– combine, lorsque c’est pertinent, apport‑cession, donation, pacte Dutreil, arbitrage de portefeuilles ;
– choisit un pays d’accueil selon de vrais critères de vie et de travail, et pas seulement un taux d’imposition ;
– construit un dossier de résidence solide, en phase avec les conventions fiscales applicables ;
peut effectivement réduire de façon significative la fiscalité globale sur la vente de son entreprise puis sur la gestion de son patrimoine, sans sortir du cadre.
2027 ne sera pas une année magique mais une simple étape dans un processus étalé sur plusieurs années, rythmé par les lois de finances, les ajustements de l’exit tax, le durcissement du régime d’apport‑cession et l’évolution des régimes privilégiés à l’étranger (suppression du RNH portugais, adaptations des non‑dom, réformes possibles en Suisse ou à Dubaï).
En définitive, la véritable question n’est pas tant « faut‑il s’expatrier pour vendre son entreprise ? » que « suis‑je prêt à construire un projet de vie à l’étranger dans lequel la vente de mon entreprise trouvera sa place, ou dois‑je au contraire optimiser dans le cadre français, quitte à décaler une expatriation à plus tard ? ». C’est de cette réponse, et non des seuls chiffres d’un tableau comparatif, que dépend la pertinence – ou non – de l’expatriation dans une stratégie de cession d’entreprise.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.