Quitter la France ne se résume pas à faire ses cartons et acheter un billet d’avion. Dès qu’il s’agit de transférer son argent, ses placements financiers et de gérer les conséquences fiscales de ce départ, le sujet devient vite technique. Entre les règles de change, les déclarations obligatoires, les conventions fiscales internationales et les régimes spécifiques (exit tax, PEA, assurance‑vie, immobilier…), une erreur peut coûter très cher.
L’enjeu est double : déplacer son patrimoine en toute sécurité vers le pays d’accueil tout en évitant la double imposition et les mauvaises surprises avec l’administration française. Ce dossier propose un panorama pratique, appuyé sur les textes en vigueur, pour organiser ce transfert dans de bonnes conditions.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Changer de résidence fiscale : la bascule qui déclenche tout
Avant de parler virements, douanes ou assurance‑vie, il faut comprendre le moment clé : la perte de la qualité de résident fiscal français. La fiscalité de vos revenus, plus‑values et placements dépend d’abord de cette bascule.
Comment l’administration française détermine que vous ne résidez plus fiscalement en France
L’article 4 B du Code général des impôts (CGI) retient trois grands critères. Il suffit d’en remplir un seul pour être considéré comme résident fiscal français :
– le foyer ou le lieu de séjour principal en France
– l’activité professionnelle principale exercée en France
– le centre des intérêts économiques en France
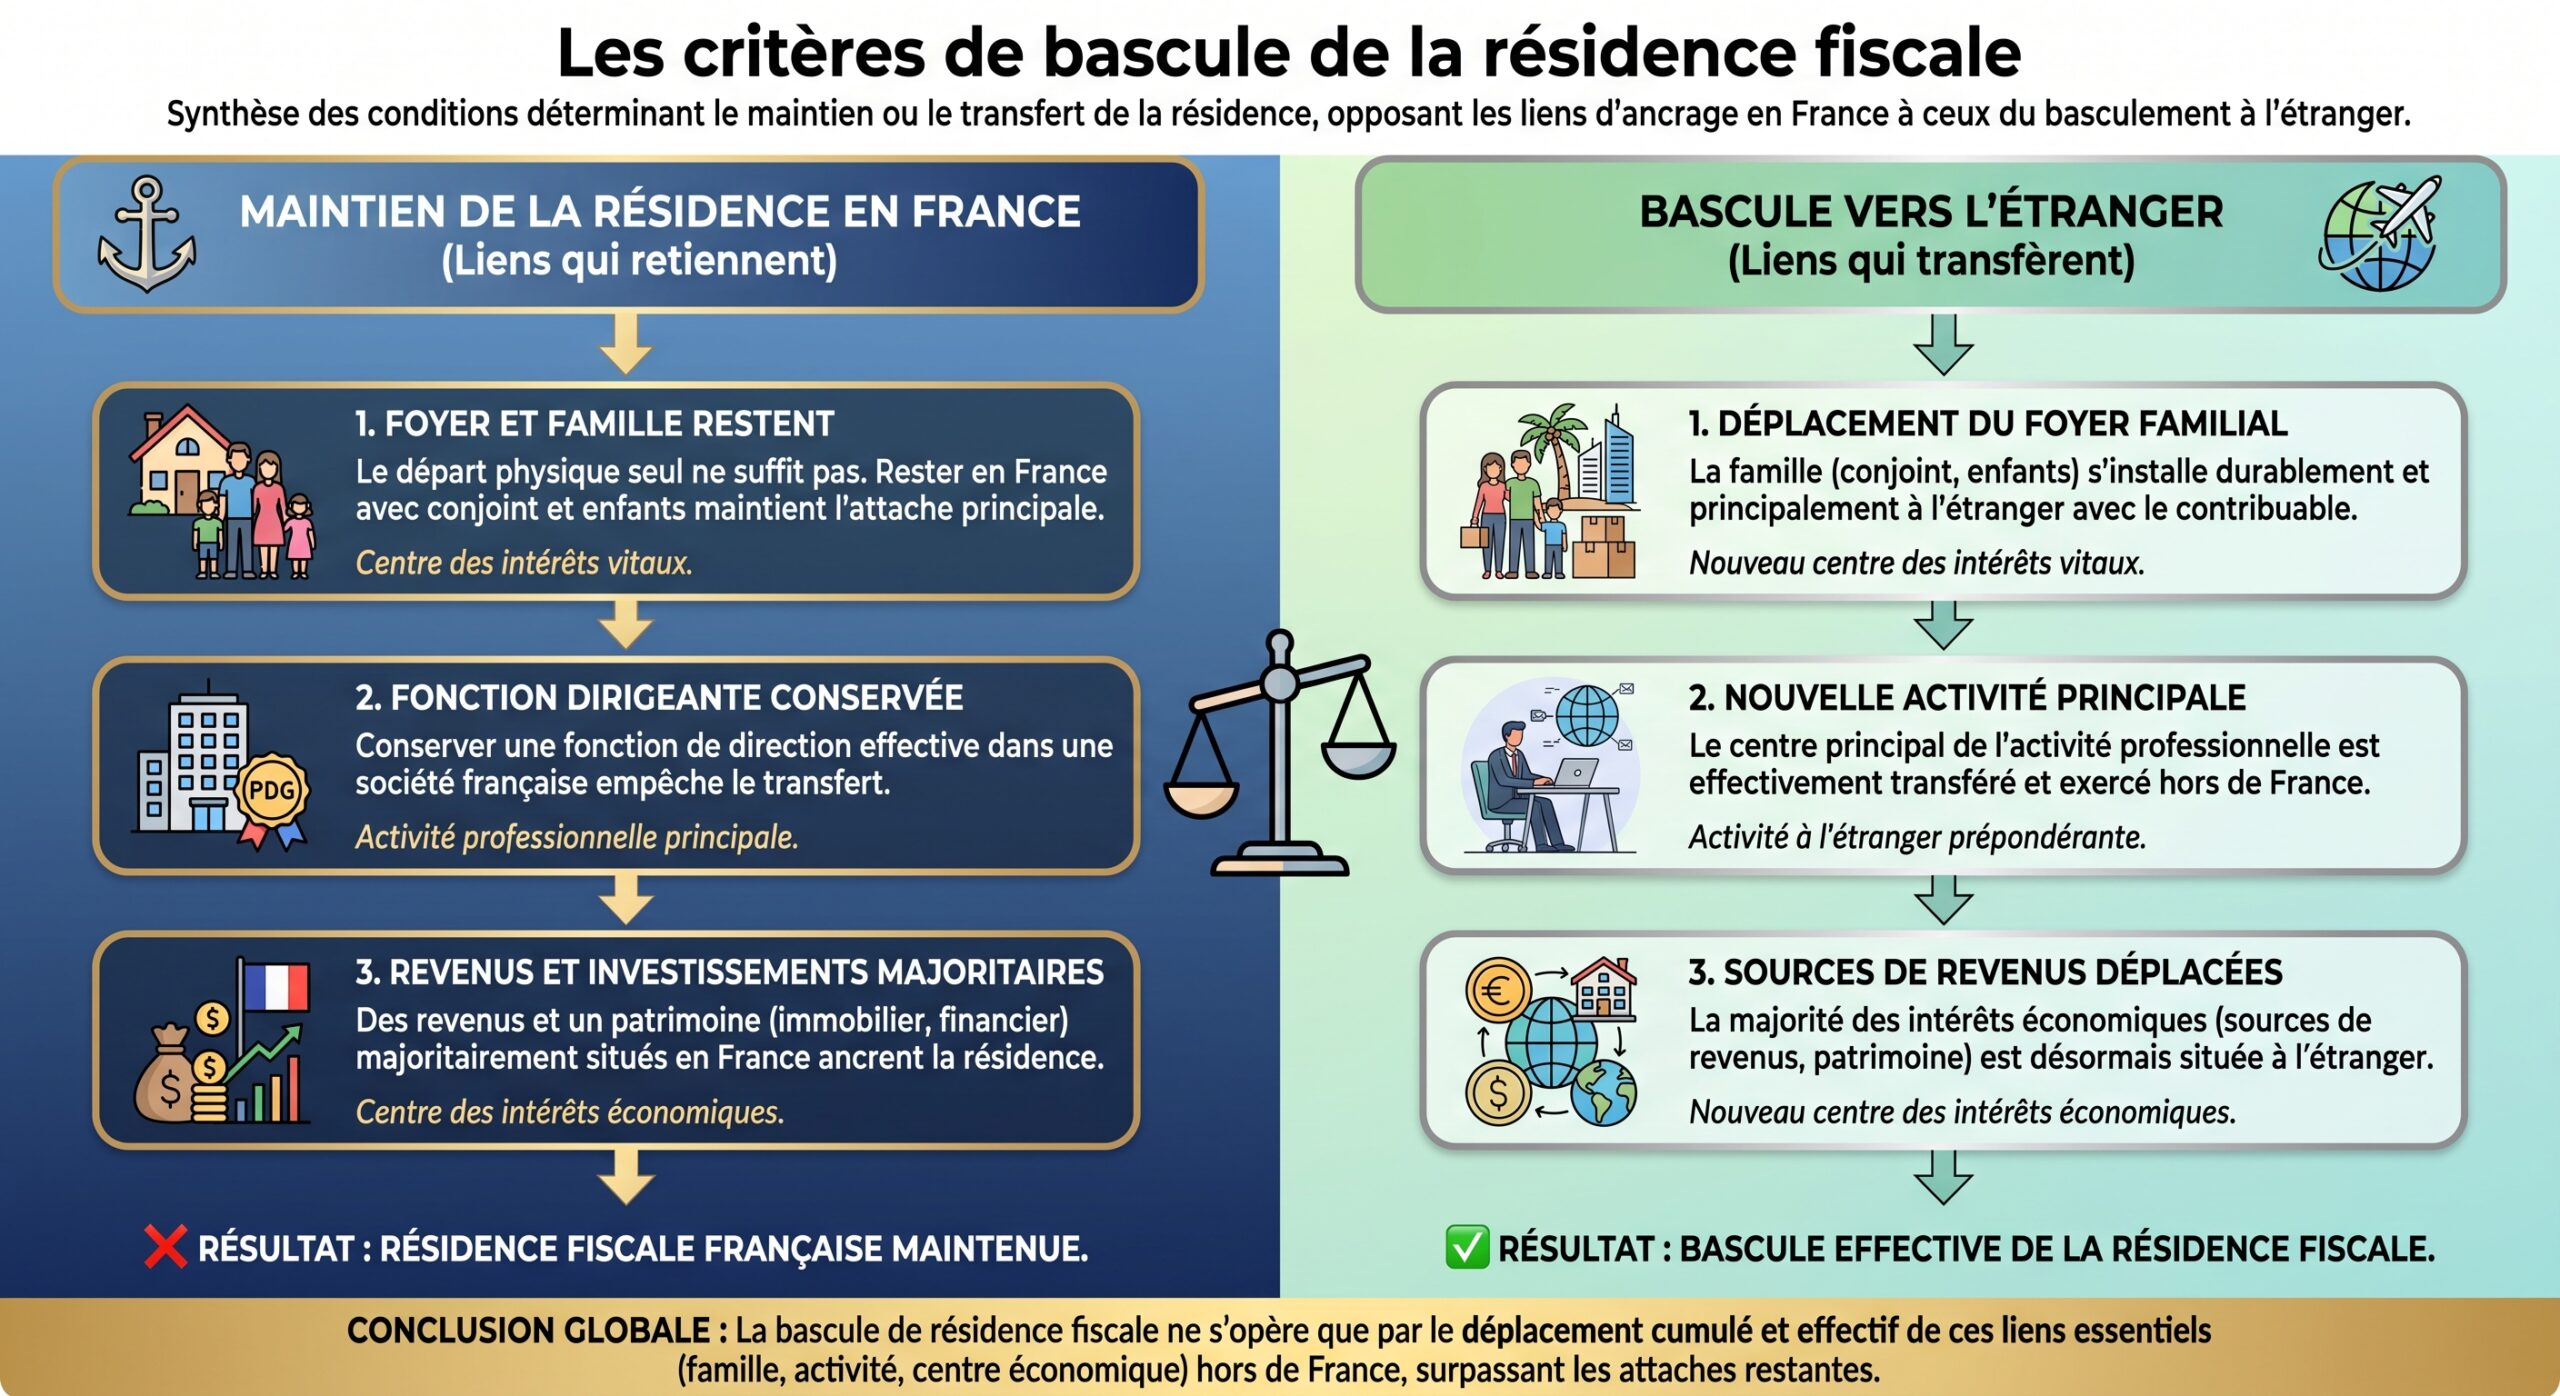
S’y ajoute un deuxième étage : la convention fiscale entre la France et le pays d’accueil, lorsqu’elle existe. Ces conventions, inspirées du modèle OCDE, prévoient des critères de départage en cas de double résidence potentielle (logement permanent, centre des intérêts vitaux, lieu de séjour habituel, nationalité). C’est la notion de « résident au sens de la convention » qui l’emporte alors sur la définition purement interne du CGI.
Une fois la résidence fiscale transférée à l’étranger, vous cessez d’être imposable en France sur vos revenus mondiaux : vous n’êtes plus taxé que sur vos revenus de source française (loyers, pensions, plus‑values immobilières, etc.), sous réserve de ce que dit la convention bilatérale.
L’année du départ : deux périodes fiscales et des déclarations distinctes
L’année du départ est particulière : le CGI coupe l’année civile en deux périodes à la date de transfert du domicile fiscal (article 167, 1 du CGI). Concrètement :
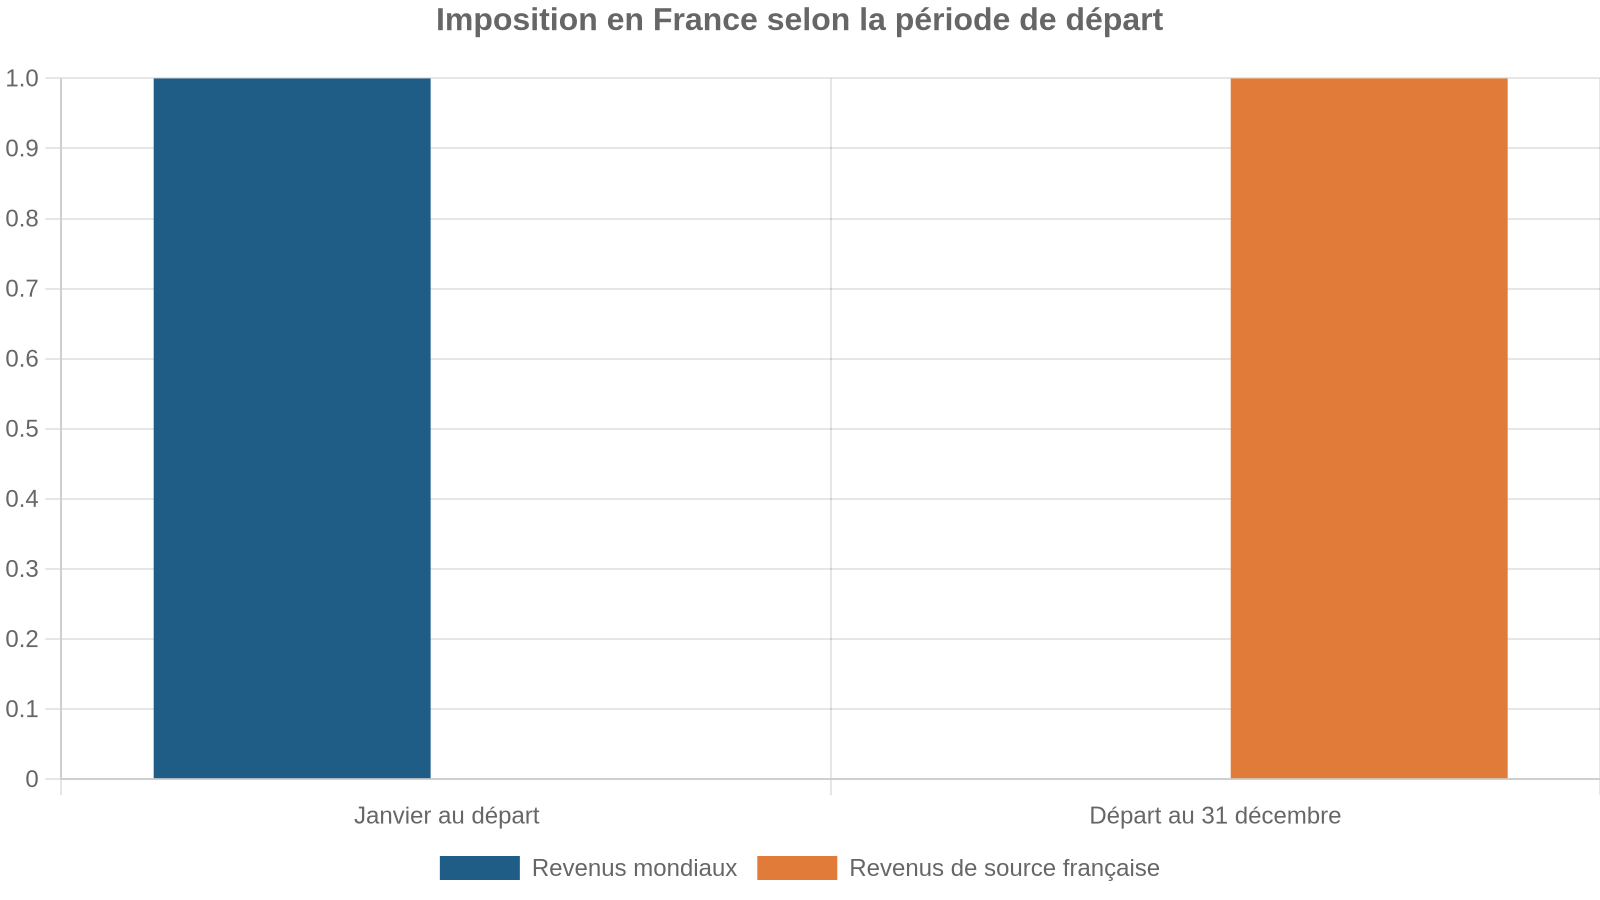
Cela se traduit par deux déclarations :
| Période de l’année | Statut fiscal en France | Formulaire principal | Revenus à déclarer |
|---|---|---|---|
| Du 1er janvier à la date de départ | Résident | 2042 (et annexes classiques) | Revenus français et étrangers, placements, plus‑values… |
| De la date de départ au 31 décembre | Non‑résident | 2042‑NR | Uniquement revenus de source française imposables en France |
Si vous détenez des comptes à l’étranger pendant la période où vous êtes encore résident français, il faut également déposer le formulaire 3916/3916‑bis avec la déclaration de revenus, y compris pour des comptes à solde nul.
Anticiper l’année du départ permet de choisir avec finesse les dates de certains arbitrages (rachat d’assurance‑vie, vente de titres, cession immobilière, etc.).
Conventions fiscales : la clé pour éviter la double imposition
La France a signé plus de 120 conventions fiscales bilatérales. Ces textes ont deux fonctions majeures : répartir le droit d’imposer un revenu (France, pays de résidence, pays de la source ou les deux) et prévoir des mécanismes pour neutraliser la double imposition juridique lorsque les deux États taxent la même somme.
Comment fonctionnent ces conventions dans la pratique
Les conventions s’appliquent selon une séquence précise :
Pour utiliser correctement une convention fiscale contre les doubles impositions, suivez ces étapes : 1) déterminez dans chaque État votre résidence fiscale selon son droit interne ; 2) si les deux États vous considèrent comme résident, appliquez les critères de départage prévus par la convention pour trancher ; 3) une fois le pays de résidence conventionnelle fixé, lisez article par article pour savoir quel État peut imposer chaque type de revenu (salaires, dividendes, intérêts, loyers, plus-values, etc.) ; 4) si les deux États peuvent taxer le même revenu, appliquez la méthode d’élimination de la double imposition prévue, généralement un crédit d’impôt.
Deux grandes méthodes coexistent dans les conventions françaises :
| Méthode d’élimination | Principe | Effet pratique |
|---|---|---|
| Crédit d’impôt égal à l’impôt étranger | La France taxe le revenu et accorde un crédit plafonné à l’impôt étranger effectivement payé | Le revenu reste pris en compte pour le calcul, mais la charge fiscale globale est limité à la plus élevée des deux |
| Crédit d’impôt égal à l’impôt français | La France inclut le revenu dans le revenu mondial, calcule l’impôt, puis accorde un crédit équivalent à l’impôt français correspondant | Le revenu est en pratique exonéré en France, mais sert souvent à fixer un taux effectif d’imposition |
Le crédit d’impôt ne peut jamais excéder la fraction de l’impôt français correspondant aux revenus en cause. La formule de calcul classique est la suivante :
> Crédit d’impôt = Impôt sur le revenu mondial × (revenus de source étrangère nets / revenu net imposable)
Les conventions ne traitent que la double imposition juridique (même personne taxée deux fois sur le même revenu), pas la double imposition économique (deux personnes différentes imposées sur un même flux).
Et s’il n’existe pas de convention avec le pays de destination ?
En l’absence de convention, le principe français reprend tous ses droits : tant que vous êtes résident fiscal de France, vous êtes imposable sur vos revenus mondiaux, même s’ils ont déjà été taxés à l’étranger. Il peut en résulter une double imposition pure et simple.
Selon l’article 122 du CGI, les revenus de source étrangère sont taxés en France sur leur montant net après impôt étranger, sans véritable crédit d’impôt. Toutefois, l’article 165 bis du CGI précise que si une convention fiscale attribue la taxation à la France, ces revenus sont imposables en France, avec application du crédit d’impôt conventionnel.
Avant de transférer vos placements, il faut donc :
– identifier si une convention existe avec le pays d’arrivée
– vérifier, pour chaque type de revenu (intérêts, dividendes, plus‑values, loyers, pensions), qui taxe quoi et selon quelle méthode d’élimination de la double imposition
– adapter vos mouvements (cession avant/après départ, rachat d’assurance‑vie, etc.) au calendrier fiscal des deux pays
Transférer des liquidités : virements, douane et contrôle anti‑blanchiment
Sur le plan financier, depuis la libéralisation des mouvements de capitaux, il est possible de transférer librement son argent hors de France par virement. Mais cette liberté s’accompagne d’obligations déclaratives et de contrôles.
Virements bancaires SEPA et internationaux
Pour un départ dans l’Espace économique européen ou certains pays associés, le virement SEPA est très souvent l’outil le plus simple :
– devise : euro
– zone : 27 États de l’UE + plusieurs pays supplémentaires (Norvège, Islande, Liechtenstein, Suisse, Monaco, Saint‑Marin, Andorre, Vatican, Jersey, etc.)
– délai : en principe 1 jour ouvrable (2 jours pour un ordre papier)
– frais : souvent gratuits en ligne ou facturés modestement
Pour un transfert vers un pays hors SEPA, on passe par un virement international (réseau SWIFT) :
– devise : au choix, euros ou devise locale
– coordonnées : IBAN/BIC ou, dans certains pays, numéro de routage spécifique
– frais : commission de la banque + éventuels frais de change, parfois partagés entre émetteur et bénéficiaire
– délai : variable selon les intermédiaires, aucun délai maximal légal
Contrairement au transport physique d’espèces, les virements bancaires ne nécessitent aucune déclaration douanière. En revanche, ils sont systématiquement surveillés par les banques dans le cadre de la lutte contre le blanchiment d’argent.
Contrôles Tracfin et justificatifs de l’origine des fonds
Il n’existe pas de plafond légal pour les virements vers l’étranger. En théorie, vous pouvez transférer 50 000, 200 000 ou 1 million d’euros en une fois, si vos fonds sont licites. Ce sont les obligations de vigilance qui changent :
– au‑delà de 10 000 euros transférés ou reçus sur douze mois via une banque ou un opérateur (Western Union, Wise, MoneyGram, etc.), l’intermédiaire financier a l’obligation de déclarer les flux à Tracfin en cas de suspicion
– pour des montants importants ou atypiques au regard de votre profil, la banque peut exiger des preuves de l’origine des fonds : acte de vente immobilière, relevés d’épargne, bulletin de salaire, donation notariée, etc.
En cas de refus ou de doutes sérieux, elle peut retarder ou refuser l’opération. D’où l’intérêt de préparer un dossier de justificatifs avant de lancer de gros transferts, notamment si vous clôturez des placements pour alimenter un compte à l’étranger.
Transport physique de cash : obligations douanières dès 10 000 €
Si vous préférez transporter des espèces, chèques ou valeurs en main propre, la réglementation devient beaucoup plus stricte. Tout porteur qui entre ou sort de France avec au moins 10 000 euros (ou équivalent en devises) doit les déclarer à la douane.
Sont visées :
– espèces (billets, pièces)
– chèques, titres au porteur, certains bons et valeurs mobilières
– or, mandats, etc.
La règle s’applique :
– que vous soyez résident ou non‑résident
– que vous voyagiez seul ou en famille : si un couple ou une famille partage un intérêt commun et transporte au total au moins 10 000 euros, la déclaration est obligatoire
– que vous transportiez les fonds pour votre propre compte ou pour un tiers (personne physique ou morale)
Pour les mouvements par voie postale ou fret dépassant 10 000 euros, une déclaration spécifique peut aussi être exigée.
| Mode de transfert | Seuil de déclaration | Interlocuteur | Formulaire principal |
|---|---|---|---|
| Virement bancaire (SEPA ou international) | Aucun seuil douanier | Banque / opérateur de paiement | Aucun, mais contrôle Tracfin possible |
| Transport physique (espèces, chèques, or, valeurs) | 10 000 € ou plus | Douanes | Cerfa n°13426 (déclaration de capitaux) |
| Transfert par poste ou fret | 10 000 € ou plus | Douanes | Formulaire C2/CP3 (selon les cas) |
La déclaration peut être faite :
– en ligne via le service Dalia (jusqu’à 30 jours avant le passage de frontière)
– par courrier au moins 5 jours ouvrables avant
– ou directement au poste de douane au moment du passage
Au‑delà de 50 000 euros, il faut en outre fournir un justificatif de l’origine des fonds. Pour les espèces, ce document doit dater de moins de six mois (relevé prouvant un retrait, attestation de vente, etc.), et pour les autres valeurs, de moins de deux ans.
L’absence de déclaration peut entraîner une amende pouvant aller jusqu’à la moitié des sommes non déclarées, voire la saisie pure et simple.
Comptes bancaires étrangers : déclarations obligatoires à l’administration fiscale
Transférer ses liquidités implique souvent d’ouvrir un compte dans le pays d’accueil. C’est parfaitement légal, mais à partir du moment où vous êtes encore résident fiscal français, ces comptes doivent être déclarés.
Formulaire 3916 / 3916‑bis : un passage obligé
Toute personne domiciliée fiscalement en France (ainsi que certaines associations et sociétés non commerciales) doit déclarer, chaque année, les références des comptes ouverts, utilisés ou clos à l’étranger, qu’ils aient ou non généré des revenus. Le formulaire 3916 (et sa version 3916‑bis) est à joindre à la déclaration de revenus.
Sont concernés :
– comptes bancaires classiques
– comptes de paiement en ligne (néobanques, fintechs)
– comptes d’actifs numériques
– contrats de capitalisation ou assurance‑vie souscrits hors de France
La sanction en cas d’oubli est lourde.
– 1 500 € d’amende par compte non déclaré
– 10 000 € par compte si le pays est non coopératif sur le plan fiscal
En pratique, l’administration peut en outre présumer que les sommes transitant par ces comptes constituent des revenus imposables non déclarés.
Un point important : l’obligation de déclaration porte également sur les comptes appartenant à des mineurs ou des majeurs protégés, via leur représentant légal.
Transfert de plus de 10 000 € : focus douanes vs fisc
Deux seuils de 10 000 euros coexistent, souvent confondus :
Le seuil douanier s’applique au transport physique de fonds (espèces, valeurs) avec déclaration obligatoire à la douane. Le seuil Tracfin concerne les flux annuels cumulés via des intermédiaires financiers, déclenchant leur obligation de vigilance renforcée et de remontée d’information.
Pour un simple virement de 20 000 euros de votre compte français vers un compte étranger, vous n’avez aucune déclaration directe à faire aux douanes ni à Tracfin. Mais :
– votre banque peut vous demander des justificatifs
– si vous êtes encore résident, il faudra déclarer chaque compte ouvert à l’étranger (formulaire 3916)
– si des revenus sont générés à l’étranger pendant votre période de résidence française, ils devront être intégrés dans la déclaration de revenus, sauf exceptions prévues par une convention fiscale
Déplacer ses placements financiers : titres, PEA, assurance‑vie, PER
Le gros des enjeux patrimoniaux d’un départ à l’étranger se joue sur vos placements : comptes‑titres, PEA, assurance‑vie, PER, épargne salariale… Il s’agit de décider ce qu’il faut solder avant de partir, ce qu’il faut conserver et ce qui nécessite une restructuration.
Comptes‑titres ordinaires : fiscalité des plus‑values et exit tax
Les plus‑values de cession de titres (actions, OPCVM, etc.) sont, pour un résident français, taxées :
– soit au prélèvement forfaitaire unique (PFU) de 31,4 % en 2026 (12,8 % d’impôt + 18,6 % de prélèvements sociaux)
– soit, sur option globale, au barème progressif de l’impôt sur le revenu, avec 18,6 % de prélèvements sociaux en sus
À l’issue de l’expatriation, la situation change :
– tant que vous êtes non‑résident, les plus‑values sur titres français sont en principe imposées dans votre pays de résidence, la France ne taxant que certains cas de participations substantielles (au‑delà de 25 % des droits dans les cinq ans précédant la cession) selon l’article 244 bis B du CGI, et sous réserve de ce que prévoit la convention fiscale
– vous n’êtes plus assujetti aux prélèvements sociaux français sur ces plus‑values
Mais un mécanisme spécifique peut s’inviter dans le jeu au moment du départ : l’exit tax.
Exit tax : le piège des gros portefeuilles en cas de départ
L’exit tax (article 167 bis du CGI) vise les contribuables qui transfèrent leur domicile fiscal hors de France alors qu’ils détiennent déjà un patrimoine financier important. Elle s’applique si trois conditions sont réunies :
– avoir été résident fiscal français au moins six années sur les dix précédant le départ
– détenir des titres (actions, parts sociales, OPCVM, etc.) dont la valeur totale atteint au moins 800 000 €, ou représenter au moins 50 % des droits dans les bénéfices d’une société
– transférer effectivement son domicile fiscal à l’étranger
Taux du prélèvement forfaitaire unique (PFU) appliqué à la plus-value latente calculée comme si les titres avaient été vendus la veille du départ, incluant 12,8 % d’impôt et 18,6 % de prélèvements sociaux.
Bonne nouvelle toutefois : dans la grande majorité des cas, ce montant n’est pas à payer immédiatement. Un sursis de paiement est prévu :
– automatique pour un départ vers un État de l’UE ou de l’EEE (sous réserve de certaines conventions d’assistance)
– accordé sur demande pour d’autres pays, avec dépôt de garanties financières et respect d’un calendrier déclaratif strict
Ce sursis se transforme en décharge définitive si :
– les titres ne sont pas cédés dans les 2 ans suivant le départ, pour un portefeuille d’une valeur inférieure à 2,57 M €
– ou dans les 5 ans, lorsque la valeur dépasse 2,57 M €
Autrement dit, si vous conservez vos titres suffisamment longtemps dans votre nouveau pays, l’exit tax reste théorique et tombe d’elle‑même.
Pour entrer dans ce régime, deux déclarations sont essentielles :
| Déclaration | Moment | Objet |
|---|---|---|
| 2074‑ETD | À l’année du départ | Déclarer les plus‑values latentes, créances de complément de prix, plus‑values en report |
| 2074‑ETSL | Annuellement pendant le sursis | Suivre la situation des titres, cessions éventuelles, événements déclencheurs |
Un audit patrimonial 12 à 24 mois avant le départ permet souvent de :
– purger une partie des plus‑values (vente avant départ, donation de titres)
– transférer certains actifs vers des enveloppes exclues du champ de l’exit tax (assurance‑vie, PEA, immobilier direct)
– calibrer précisément la valeur des titres pour rester, si possible, en‑dessous du seuil de 800 000 €
PEA : un statut préservé malgré l’expatriation
Longtemps, le départ à l’étranger entraînait la fermeture obligatoire du PEA. Ce n’est plus le cas depuis une instruction administrative de 2012, confirmée par la doctrine BOFiP (BOI‑RPPM‑RCM‑40‑50‑20‑20, §720).
Aujourd’hui :
– le transfert de domicile fiscal hors de France ne ferme plus automatiquement le PEA
– la date d’ouverture, et donc l’ancienneté fiscale du plan, est conservée
– les années passées à l’étranger continuent de compter dans la durée de détention
Seule exception : un transfert vers un État ou territoire non coopératif sur le plan fiscal (ETNC) entraîne la clôture du PEA à la date de changement de résidence, avec taxation des gains.
Pendant l’expatriation, deux règles clés :
Si vous quittez la résidence fiscale française, vous ne pouvez plus verser sur votre PEA, mais vous pouvez le conserver. Les retraits restent possibles avec la fiscalité PEA : après 5 ans, exonération d’impôt sur le revenu sur les gains, mais prélèvements sociaux au taux en vigueur au moment du retrait pour les résidents français.
Pour un non‑résident, la doctrine administrative prévoit que les produits et plus‑values réalisés dans un PEA sont exonérés d’impôt sur le revenu français. S’agissant des prélèvements sociaux, la situation dépend de votre statut au regard de la sécurité sociale européenne et des conventions : dans de nombreux cas, les non‑résidents ne sont pas soumis à CSG/CRDS sur ces gains.
Comparé au compte‑titres ordinaire, le PEA reste donc une enveloppe extrêmement attractive, même dans une perspective d’expatriation, d’autant plus que les titres logés dans le PEA n’entrent pas dans l’assiette de l’exit tax.
Assurance‑vie française : un outil à manier avec finesse avant et après le départ
L’assurance‑vie française est l’un des rares placements que l’on peut généralement conserver lors d’un départ à l’étranger. Le contrat garde son antériorité fiscale, ce qui est précieux pour ceux qui détiennent un vieux contrat de plus de huit ans.
Quelques règles structurantes :
– l’expatriation ne ferme pas automatiquement le contrat
– vous restez libre, selon la politique de votre assureur et les contraintes réglementaires du pays d’accueil, de réaliser des arbitrages, des versements complémentaires ou des retraits
– tant qu’aucun rachat n’est effectué, les gains ne sont pas imposés en France : ils capitalisent en franchise d’impôt, comme pour un résident
– en cas de rachat alors que vous êtes devenu non‑résident, vous êtes exonéré de prélèvements sociaux français sur les produits du contrat, à condition de prouver votre non‑résidence
Pour éviter la double imposition, il est indispensable de vérifier la convention fiscale entre la France et votre nouveau pays de résidence. Généralement, l’assureur vous demandera cette vérification.
– des formulaires de résidence fiscale conventionnelle (type CERFA 5000/5001 ou équivalents) visés par l’administration de votre nouveau pays
– une attestation sur l’honneur de non‑résidence fiscale en France
Le pays de résidence pourra décider de taxer ce rachat ; la convention détermine alors quel État a le droit d’imposer et selon quelles modalités.
Stratégiquement, deux points sont souvent décisifs avant un départ :
1. effectuer un rachat partiel avant de quitter la France, pour profiter de l’abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple) sur les gains des contrats de plus de huit ans, abattement perdu une fois non‑résident 2. vérifier la position de l’assureur vis‑à‑vis de votre futur pays : certains refusent les nouveaux versements des résidents de certains États, d’autres restreignent l’accès à certains supports
Dans beaucoup de cas, la meilleure approche consiste à :
– conserver le contrat français pour son antériorité et son régime successoral
– ouvrir, le cas échéant, un contrat dédié aux non‑résidents (souvent luxembourgeois) pour les nouveaux flux d’épargne après départ, afin d’éviter les frictions fiscales locales
PER, épargne salariale et autres enveloppes
Les autres enveloppes (PER, épargne salariale, etc.) ne sont pas fermées automatiquement en cas de départ, mais leur attractivité doit être ré‑évaluée :
– les gains sur PER sont soumis aux prélèvements sociaux, dont le taux est passé à 18,6 % en 2026, et au PFU de 31,4 % en cas de sortie en capital, ce qui peut rendre la sortie coûteuse si elle intervient alors que vous êtes redevenu résident français
– l’épargne salariale logée dans des dispositifs d’entreprise peut devenir difficile à gérer une fois à l’étranger, selon les contraintes de l’établissement gestionnaire
Il est souvent pertinent de faire un point global sur l’ensemble de vos produits pour :
– solder ceux qui n’ont plus de sens dans votre nouvelle configuration
– privilégier les enveloppes les plus neutres internationalement (assurance‑vie adaptée, contrats luxembourgeois, etc.)
– éviter les structures incompatibles avec la réglementation de votre pays d’accueil (par exemple, traitement défavorable des fonds étrangers aux États‑Unis)
Immobilier français : vendre ou conserver, et à quelles conditions fiscales ?
Le traitement des plus‑values immobilières françaises après un départ à l’étranger obéit à des règles spécifiques. Deux cas d’exonération intéressent particulièrement un futur expatrié : la vente de l’ancienne résidence principale et la vente d’un autre logement.
Cession de l’ancienne résidence principale après départ
En France, un résident qui vend sa résidence principale est totalement exonéré de plus‑value, sans plafond de montant. Mais le jour où vous partez, votre logement n’est plus considéré comme résidence principale pour l’avenir : si vous le vendez des années plus tard, ce régime ne s’applique plus.
Le CGI prévoit toutefois une voie de rattrapage pour les non‑résidents qui revendent leur ancien logement principal :
– l’exonération s’applique si la vente intervient au plus tard le 31 décembre de l’année suivant celle du départ
– et si le logement est resté libre de toute occupation entre le départ et la vente : ni loué, ni prêté gratuitement
Si les deux conditions cumulatives sont respectées, ainsi que certaines conditions sur le pays de résidence, la plus-value est totalement exonérée d’impôt et de prélèvements sociaux, sans nécessité de déposer une déclaration spécifique de plus-value.
Vente d’une autre résidence par un non‑résident : exonération plafonnée
Un autre dispositif (article 150 U II 2° du CGI) prévoit une exonération partielle pour la vente d’un logement situé en France par une personne non résidente, sous conditions :
– être ressortissant d’un État membre de l’UE ou d’un État de l’EEE ayant conclu une convention d’assistance administrative avec la France
– avoir été domicilié fiscalement en France pendant au moins deux ans à un moment quelconque avant la vente
– céder un seul logement bénéficiant de ce régime, dans la limite de 150 000 € de plus‑value nette exonérée
Deux variantes temporelles existent :
– si vous avez eu la libre disposition de ce logement depuis au moins le 1er janvier de l’année précédant la vente, l’exonération partielle peut s’appliquer sans limite de temps
– sinon, la vente doit intervenir au plus tard le 31 décembre de la 10e année suivant votre départ de France
Au-delà de 150 000 € de plus-value, l’excédent est soumis au régime classique des non-résidents : 19 % d’impôt + prélèvements sociaux de 7,5 % (ressortissant européen) ou 17,2 % (autres cas), avec abattements pour durée de détention.
Ce dispositif peut s’avérer puissant pour alléger la taxation d’un bien détenu de longue date, à condition d’anticiper le calendrier de vente et de veiller à la notion de « libre disposition » (pas de bail contraignant, occupation possible à tout moment par le propriétaire).
Conserver un bien locatif en France comme non‑résident
Si vous gardez un bien pour le louer, les loyers demeurent imposables en France, avec un taux minimum pour les non‑résidents (20 % puis 30 % au‑delà d’un certain seuil de revenu), sauf si vous pouvez démontrer que le taux moyen résultant de vos revenus mondiaux serait inférieur.
Au niveau patrimonial, il faut également surveiller l’IFI (impôt sur la fortune immobilière) :
– un non‑résident n’est redevable de l’IFI que si la valeur nette de ses biens immobiliers situés en France dépasse 1,3 million d’euros
– seuls les actifs immobiliers français entrent dans l’assiette (y compris via certaines sociétés à prépondérance immobilière), les biens situés à l’étranger étant exclus
Transférer et structurer : une stratégie à élaborer plusieurs mois avant le départ
Transférer ses liquidités, ses placements et organiser la fiscalité de son patrimoine avant un départ de France ne se limite pas à « cliquer » sur un virement international la veille du départ.
Plusieurs axes doivent être travaillés en parallèle, idéalement six à douze mois avant la date prévue :
Un tableau de synthèse des principaux sujets à caler peut aider à piloter ce chantier :
| Thème | Questions clés avant départ | Conséquence pratique |
|---|---|---|
| Résidence fiscale | À partir de quelle date ne remplirez‑vous plus aucun critère de l’article 4 B ? Que dit la convention ? | Fixer la date officielle de bascule et caler ventes/rachats autour |
| Liquidités | Quel volume transférer par virement ? Quel montant éventuellement en cash ? | Préparer justificatifs d’origine de fonds, déclarations douanières si > 10 000 € en cash |
| Comptes étrangers | Où ouvrir ? Quand déclarer ? | Déclarer via 3916 tant que vous êtes résident ; anticiper le regard des banques locales sur certains produits français |
| Titres / exit tax | Votre portefeuille dépasse‑t‑il 800 000 € ou 50 % de droits dans une société ? | Organiser désinvestissement partiel, donation, ou acceptation du sursis d’exit tax |
| PEA | Y a‑t‑il un intérêt à clôturer ? Partir vers un ETNC ? | Dans la plupart des cas, conserver le plan pour garder son antériorité |
| Assurance‑vie | Contrat > 8 ans ? Pays d’accueil compatible avec l’assureur ? | Envisager un rachat partiel avant départ, conserver la police et, si besoin, ouvrir un contrat adapté aux non‑résidents |
| Immobilier | Vendre l’ancienne résidence principale avant ou après départ ? | Décider en fonction du délai d’un an pour l’exonération totale, ou du régime non‑résident plafonné à 150 000 € de plus‑value |
En toile de fond, les conventions fiscales jouent un rôle permanent : elles déterminent si un revenu restera imposé en France, dans le pays d’accueil ou dans les deux, et comment éviter une double imposition juridique par crédit d’impôt ou par exemption.
Trois dimensions clés pour optimiser votre transfert de patrimoine.
Définissez vos objectifs à long terme, évaluez les implications fiscales et successorales, et planifiez les étapes en fonction de votre situation personnelle et familiale.
Choisissez les bons outils et canaux pour exécuter le transfert : virements, ordres de mouvement, ou transferts directs entre établissements, en sécurisant chaque étape.
Coordonnez les acteurs clés : banques, conseillers financiers, notaires ou avocats, pour éviter les erreurs et garantir une transition fluide et sans friction.
– le calendrier (avant / année du départ / après)
– les enveloppes (compte‑titres, PEA, assurance‑vie, immobilier)
– les juridictions (France, pays d’accueil, éventuels pays tiers pour certaines solutions patrimoniales)
Préparer ce travail en amont permet de transformer un départ à l’étranger en opportunité de remise à plat de sa stratégie patrimoniale, plutôt qu’en succession d’imprévus fiscaux et administratifs.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.