Céder la jouissance d’un bien immobilier, alléger fortement son IFI, tout en gardant la main sur le patrimoine et la perspective de récupérer la pleine propriété, sans droits supplémentaires à payer. Derrière ce cahier des charges qui ressemble à un vœu pieux se cache un outil juridique bien réel : la donation temporaire d’usufruit, un démembrement de propriété taillé pour l’Impôt sur la Fortune Immobilière.
Ce dispositif permet de donner un bien tout en conservant l’usage des lieux. Il diffère des donations classiques par son mécanisme d’usufruit réservé. Les principaux risques sont d’ordre fiscal, notamment concernant la valeur de la nue-propriété et les droits de donation. Il doit s’articuler avec les abattements temporaires sur les donations en numéraire pour la résidence principale.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
IFI : pourquoi le démembrement est devenu un terrain stratégique
Avant d’entrer dans la mécanique du démembrement temporaire, il faut rappeler ce que vise l’IFI et comment il appréhende l’usufruit.
L’Impôt sur la Fortune Immobilière frappe les particuliers dont le patrimoine immobilier net taxable dépasse 1,3 million d’euros au 1er janvier. La taxation est progressive : 0 % jusqu’à 800 000 €, puis 0,5 %, 0,7 %, 1 %, 1,25 % et 1,5 % au‑delà de 10 millions d’euros. Le seuil d’entrée reste 1,3 million d’euros de patrimoine net, mais le barème commence, lui, dès 800 000 €.
Deux points structurent toute stratégie de démembrement face à l’IFI.
Pour le calcul de l’IFI, seuls les biens et droits immobiliers détenus en pleine propriété ou en usufruit sont pris en compte. La nue-propriété est, par principe, exclue du champ d’application, sauf exceptions légales rares. Ainsi, le détenteur d’une simple nue-propriété n’a aucune déclaration à faire pour ce bien.
Ensuite, une règle simple, mais décisive : lorsqu’un bien est démembré, c’est en principe l’usufruitier qui doit déclarer 100 % de la valeur en pleine propriété. Le nu‑propriétaire ne déclare rien. Cette règle, posée par l’article 968 du Code général des impôts et confirmée par la Cour des comptes, irrigue toutes les stratégies autour de l’IFI : si vous restez usufruitier, vous restez imposé sur la totalité de la valeur. Si vous devenez nu‑propriétaire, le bien sort de votre base taxable.
C’est là que se joue l’opposition entre deux logiques :
– la logique de transmission patrimoniale classique : on donne la nue‑propriété à ses enfants et on conserve l’usufruit à vie ;
– la logique d’optimisation IFI : on fait l’inverse, on donne l’usufruit (de manière temporaire) et on garde la nue‑propriété.
Démembrement : deux outils qui n’ont pas du tout le même effet sur l’IFI
Dans le langage courant, « démembrement » recouvre des réalités très différentes. Or, du point de vue de l’IFI, tout se joue précisément dans le détail.
Donation classique avec réserve d’usufruit : transmission, mais zéro effet IFI
Le schéma le plus répandu consiste à donner la nue‑propriété d’un bien à ses enfants tout en en conservant l’usufruit jusqu’à son décès. Juridiquement, il s’agit d’une donation de nue‑propriété avec réserve d’usufruit, souvent viager.
Dans cette configuration, les enfants nu‑propriétaires détiennent les « murs » et le parent usufruitier conserve l’usage ou les loyers. Fiscalement :
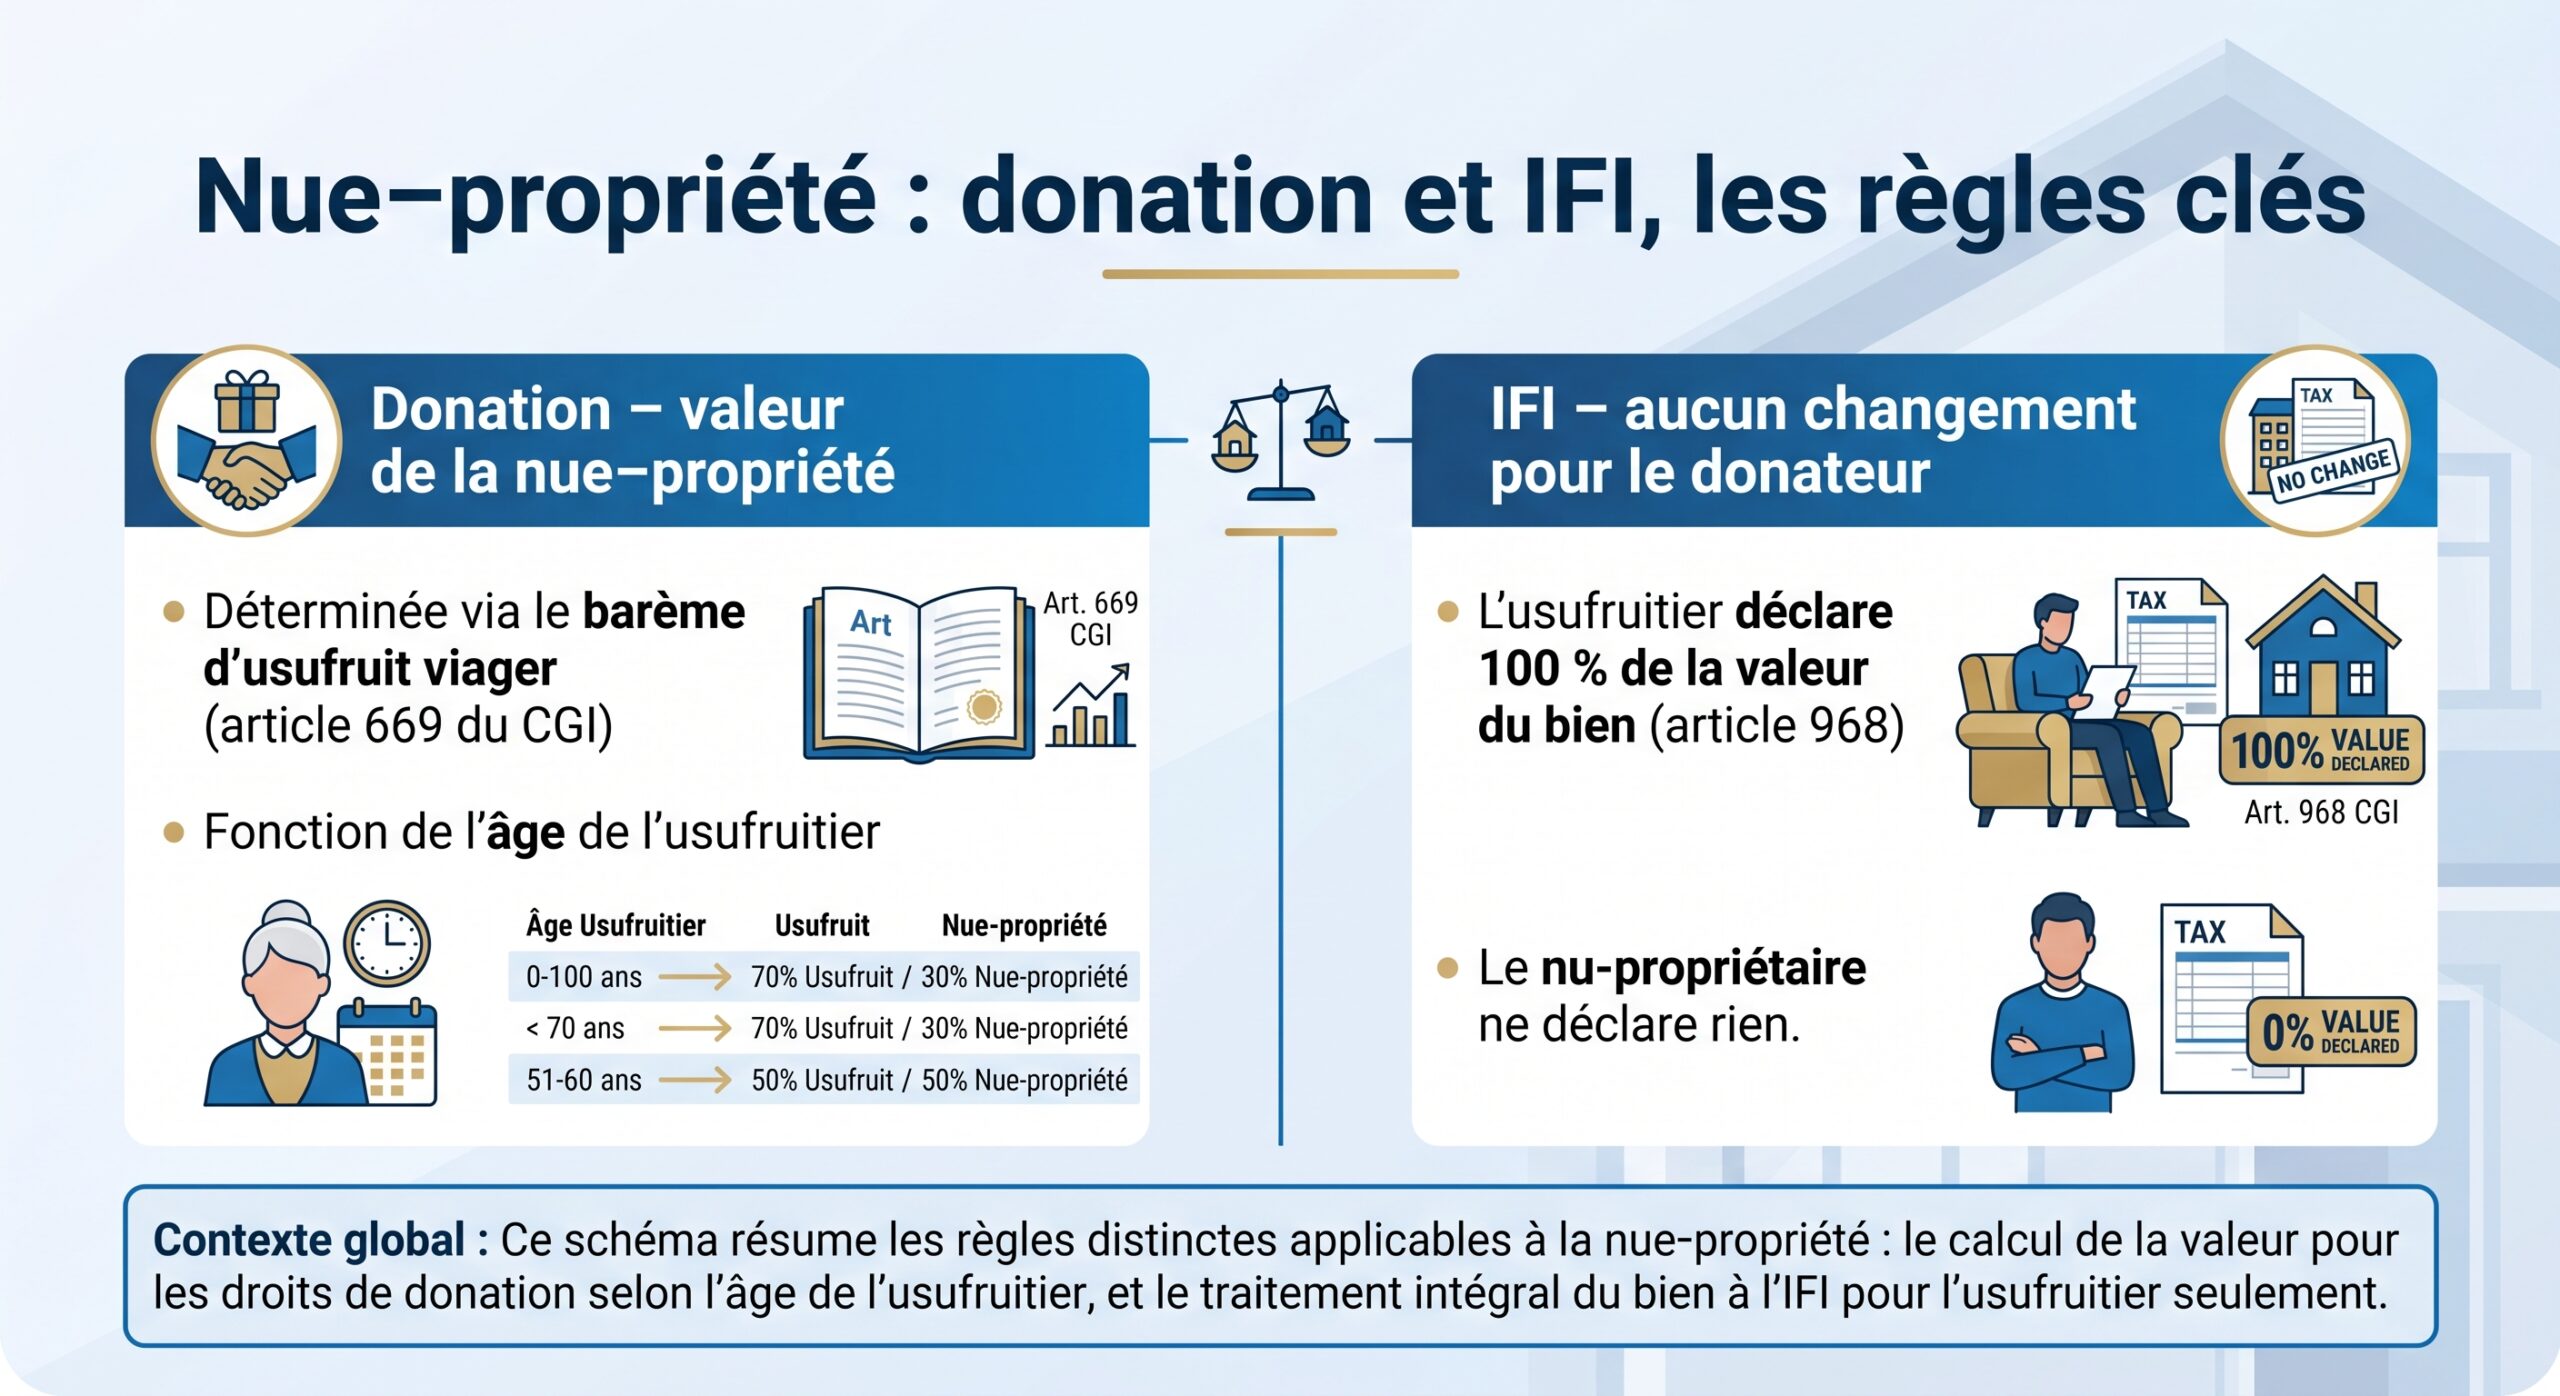
Autrement dit, cette donation est un outil puissant de transmission anticipée, mais un outil nul d’optimisation de l’IFI. Vous donnez, mais vous restez pleinement imposé.
Donation temporaire d’usufruit : l’exact inverse, pensé pour l’IFI
La donation temporaire d’usufruit (DTU) procède à l’inverse : le propriétaire se dessaisit de l’usufruit pour une durée limitée (généralement entre 3 et 15 ans), au profit d’un enfant majeur ou d’un organisme éligible, tout en conservant la nue‑propriété.
Le donataire devient usufruitier du bien pendant toute la durée de la donation. Il perçoit les loyers ou l’occupe, et doit déclarer la valeur en pleine propriété pour l’IFI. Le donateur, nu-propriétaire, ne déclare plus rien au titre de ce bien.
À l’issue de la période, l’usufruit s’éteint et la pleine propriété se reconstitue automatiquement entre les mains du nu‑propriétaire, sans droits supplémentaires, en vertu de l’article 1133 du CGI. C’est ce retour gratuit de la pleine propriété qui rend l’opération particulièrement attractive : on « prête » la jouissance, on récupère la totalité du bien, sans nouvelle fiscalité à la sortie.
Tableau comparatif : donation classique vs donation temporaire d’usufruit
| Caractéristique | Donation nue-propriété + usufruit viager conservé | Donation temporaire d’usufruit (DTU) |
|---|---|---|
| Qui reçoit les loyers ? | Le donateur jusqu’à son décès | Le donataire pendant la durée de l’usufruit |
| Qui paie l’IFI ? | Le donateur sur 100 % de la valeur | Le donataire sur 100 % (donateur : 0 € sur le bien) |
| Effet sur l’IFI du donateur | Aucun | Sortie totale du bien de la base IFI |
| Durée | Viagère (jusqu’au décès) | Fixe, généralement 3 à 15 ans |
| Transmission définitive du bien | Oui, le bien sort définitivement du patrimoine | Non, retour automatique de la pleine propriété |
| Objectif principal | Transmission anticipée | Optimisation temporaire IFI et aide ciblée |
L’idée‑clé est là : pour alléger l’IFI, il faut cesser d’être usufruitier, au moins temporairement.
Comment fonctionne une donation temporaire d’usufruit ?
La DTU obéit à un cadre juridique et fiscal précis, loin du bricolage patrimonial.
Un droit temporaire, encadré par le Code civil et le Code général des impôts
Sur le plan civil, l’usufruit est défini par les articles 578 à 624 du Code civil comme le droit d’user d’un bien et d’en percevoir les fruits, sans en altérer la substance. La donation temporaire d’usufruit consiste à donner ce droit pour une durée déterminée, tandis que la nue‑propriété reste au donateur.
Sur le plan fiscal, l’article 968 du CGI sert de boussole : c’est l’usufruitier qui, en principe, supporte l’IFI pour la totalité de la valeur. En transférant l’usufruit, on transfère donc aussi la charge de l’IFI.
Quelques conditions structurantes s’imposent pour que l’opération soit valide et sécurisée :
L’acte doit obligatoirement être établi par un notaire, sous peine de nullité. La durée, fixée clairement, doit être réaliste et d’au moins trois ans (souvent 5, 8 ou 10 ans), car en dessous, l’administration fiscale considère le risque de requalification pour abus de droit comme élevé. Le bien doit produire des revenus (loyers, dividendes, intérêts) ou servir à un usage réel, comme un appartement loué, une résidence occupée par un enfant majeur ou des parts de SCPI générant des revenus. Enfin, la jouissance doit être effectivement transférée : les loyers ou avantages économiques reviennent au donataire, qui supporte également les charges usuelles.
Le fisc insiste sur la réalité économique de l’opération : compte bancaire dédié au donataire, flux de loyers traçables, prise en charge effective des dépenses courantes… Sans cette substance, la DTU risque d’être assimilée à un montage purement fiscal.
Comment valoriser l’usufruit donné : le barème des 23 %
Pour les droits de donation, l’usufruit temporaire n’est pas évalué en fonction de l’âge, mais de la durée, via un barème spécifique prévu par l’article 669, II du CGI. Ce barème fixe une valeur égale à 23 % de la pleine propriété par tranche de dix ans (ou fraction de tranche) :
– de 1 à 10 ans : 23 % de la valeur en pleine propriété ;
– de 11 à 20 ans : 46 % ;
– de 21 à 30 ans : 69 %.
Aucun prorata n’est appliqué dans les tranches : un usufruit de 8 ans équivaut fiscalement à un de 10 ans (23 % de la pleine propriété). De plus, la valeur d’un usufruit temporaire ne peut jamais excéder celle d’un usufruit viager pour un usufruitier du même âge.
Prenons un exemple simple : un appartement locatif vaut 400 000 €. Un usufruit de 10 ans est évalué à 23 % de 400 000 €, soit 92 000 €. C’est sur cette valeur que se calculent les droits de donation, après application des abattements.
Un abattement majeur : 100 000 € par parent et par enfant
Une fois la valeur de l’usufruit calculée, on applique les abattements de droit commun prévus par l’article 779 du CGI, dont le plus emblématique est l’abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans.
Dans le cas précédent :
– valeur de l’usufruit temporaire (10 ans) : 92 000 € ;
– abattement parent‑enfant disponible : 100 000 €.
Résultat : aucune taxation au titre des droits de donation, puisque la valeur de l’usufruit est intégralement absorbée par l’abattement. Tant que la valeur de l’usufruit ne dépasse pas l’abattement restant, les droits sont nuls.
Si la valeur excède l’abattement disponible, le surplus est soumis au barème des droits de donation en ligne directe (5 %, 10 %, 15 %, puis 20 %, 30 %, 40 %, 45 % selon les tranches). Mais en pratique, sur des biens de valeur « moyenne » ou grâce au partage entre les deux parents, on peut très souvent neutraliser les droits de donation.
Effet mécanique de la DTU sur l’IFI : qui paie, et combien ?
L’intérêt de la donation temporaire d’usufruit face à l’IFI est mécanique : en changeant d’usufruitier, on déplace la base taxable.
Le principe : le nu‑propriétaire est invisible pour l’IFI
L’article 968 est sans ambiguïté : les biens démembrés sont, sauf exceptions limitées, rattachés pour l’IFI à l’usufruitier, pour leur valeur en pleine propriété. Le nu‑propriétaire, qui ne perçoit ni loyers ni avantage immédiat, ne déclare rien.
Appliqué à une DTU :
– le donateur, devenu nu‑propriétaire, sort le bien de sa base IFI pour toute la durée de la donation ;
– le donataire, nouveau titulaire de l’usufruit, doit intégrer la valeur totale du bien dans sa propre base IFI.
L’opération devient intéressante dès lors que le donataire n’est pas lui‑même redevable de l’IFI. C’est typiquement le cas d’un enfant majeur, d’un étudiant, d’un jeune actif ou d’un organisme exonéré (fondation reconnue d’utilité publique, par exemple).
Dans ce cas, le bien disparaît purement et simplement de tout champ IFI pendant plusieurs années.
Exemple chiffré : un bien de 800 000 € à 0 % d’IFI pendant 10 ans
Imaginons un contribuable marié, imposé à l’IFI, qui détient un immeuble locatif évalué à 800 000 €, générant 24 000 € de loyers annuels. Son patrimoine immobilier global le place dans la tranche à 0,7 % de l’IFI.
Avant DTU, ce bien lui coûte donc, à la louche, 800 000 € × 0,7 % = 5 600 € d’IFI par an, sans compter l’impôt sur le revenu et les prélèvements sociaux sur les loyers.
S’il donne l’usufruit temporaire de cet immeuble à son fils majeur, non imposable à l’IFI, pour 10 ans :
– valeur fiscale de l’usufruit : 23 % de 800 000 € = 184 000 € ;
– cette valeur est couverte, par exemple, par les abattements parent‑enfant (deux parents : 2 × 100 000 €) : pas de droits de donation ;
– l’immeuble sort immédiatement de sa base IFI : économie d’environ 5 600 € par an ;
– son fils perçoit les loyers et les déclare à l’impôt sur le revenu à son propre taux, souvent bien plus faible.
Économie brute d’IFI réalisée sur 10 ans grâce au démembrement de propriété, hors baisse d’impôt sur le revenu liée aux loyers.
Et si le donataire est une fondation exonérée d’IFI ?
Le schéma devient encore plus radical lorsque l’usufruit est donné à une fondation reconnue d’utilité publique ou à un organisme exonéré d’IFI. Dans ce cas :
– le donateur, nu‑propriétaire, ne déclare rien ;
– l’usufruitier, entité exonérée, n’est pas non plus assujetti à l’IFI.
Résultat : la valeur du bien n’apparaît plus dans aucune base IFI. C’est l’une des très rares façons de faire disparaître totalement un actif de tout radar IFI pendant plusieurs années, tout en le conservant en patrimoine.
L’administration fiscale encadre toutefois ces situations : la donation doit durer au moins trois ans, porter sur un bien qui contribue effectivement à l’objet de l’organisme (logement, ressources financières significatives, etc.), et l’usufruit ne doit pas être vidé de sa substance par des clauses abusives.
Donner tout en restant dans les lieux : quel usage concret pour le propriétaire ?
Le titre du sujet pose une question subjective, mais très concrète pour les redevables de l’IFI : comment « donner tout » – c’est‑à‑dire la jouissance économique – sans quitter le bien, ni renoncer définitivement à son contrôle patrimonial ?
Scénario 1 : aider un enfant tout en désenflant son IFI
C’est le cas d’usage le plus fréquent : un parent qui supporte l’IFI cède pour quelques années l’usufruit d’un bien à un enfant majeur, sorti de son foyer fiscal. L’enfant perçoit les revenus ou occupe le logement ; le parent sort le bien de sa base IFI.
Concrètement, cela peut prendre plusieurs formes :
– la donation d’usufruit sur un appartement loué, pour financer les études ou le début de la vie professionnelle d’un enfant ;
– la donation d’usufruit sur un logement que l’enfant va occuper à titre de résidence principale.
Le parent « donne tout » du point de vue de la jouissance économique – il ne touche plus les loyers, ne bénéficie plus gratuitement du logement – mais reste propriétaire des murs. Il garde la maîtrise du patrimoine à long terme, puisque la pleine propriété lui reviendra à l’échéance.
Si le patrimoine de l’enfant est inférieur à 1,3 million d’euros, le bien échappe à l’IFI, et des revenus locatifs modestes bénéficient d’une fiscalité allégée par rapport à un parent aux revenus élevés.
Scénario 2 : déléguer un bien locatif à une fondation, tout en restant propriétaire
Autre déclinaison : la donation temporaire d’usufruit à une fondation ou une association reconnue d’utilité publique. L’organisme perçoit les loyers ou exploite le bien (par exemple, en logement social ou d’urgence), tandis que le particulier conserve la nue‑propriété.
Là encore, le propriétaire « sort » le bien de sa base IFI. Si la fondation est, comme c’est souvent le cas, exonérée d’IFI, le bien disparaît totalement du champ de l’impôt pendant la durée de l’usufruit. L’effort consenti n’est pas une pure construction fiscale : c’est une véritable mise à disposition d’un actif ou de revenus au profit de l’intérêt général.
Contrairement à un don en numéraire ou en pleine propriété, la donation d’usufruit ne permet pas de bénéficier de la réduction d’IFI de 75 % (article 978) ni de la réduction d’impôt sur le revenu de 66 %. Il s’agit d’un outil d’optimisation de la base taxable, et non d’un crédit ou d’une réduction d’impôt.
Scénario 3 : l’effet « rester dans les lieux » et les fausses bonnes idées
Une question revient souvent : peut‑on donner temporairement l’usufruit à un proche tout en continuant, de facto, à habiter soi‑même le bien ou à percevoir les loyers ?
En théorie, on pourrait imaginer que le nouveau usufruitier « prête » le bien au donateur ou lui reverse une part des loyers. En pratique, c’est le meilleur moyen de se placer dans le champ de l’abus de droit. L’administration vérifie la réalité économique des donations : si le donataire ne bénéficie d’aucun avantage réel, si le flux financier n’est pas transféré, la DTU risque d’être requalifiée en montage fictif.
« Donner tout en restant dans les lieux » ne doit donc pas être compris comme : « tout continuer comme avant, mais sans payer d’IFI ». Le cœur de la mécanique est précisément le transfert de la jouissance à un autre sujet de droit, qui assume réellement les avantages et les charges de l’usufruit.
En revanche, ce que permet la DTU, c’est de rester pleinement propriétaire sur le plan patrimonial, de conserver la nue‑propriété et la perspective de récupérer, à terme, un bien libéré de toute charge d’usufruit, sans repayer de droits.
DTU, abattements temporaires et dons en numéraire : comment articuler les leviers ?
L’ingénierie patrimoniale ne se résume pas au seul démembrement. La période ouverte par la loi de finances pour 2025 ajoute une couche supplémentaire, avec un abattement exceptionnel pour les donations en numéraire destinées à la résidence principale.
Un abattement temporaire de 100 000 € pour la résidence principale
L’article 790 A bis du CGI, introduit par la loi de finances 2025, crée un mécanisme temporaire (du 15 février 2025 au 31 décembre 2026) qui permet de donner jusqu’à 100 000 € par bénéficiaire, en exonération de droits, dans la limite globale de 300 000 € par donataire.
Cette exonération vise exclusivement les dons de sommes d’argent utilisés par le bénéficiaire, dans les six mois, pour :
– acheter une nouvelle résidence principale (y compris en l’état futur d’achèvement) ;
– ou financer des travaux de rénovation énergétique sur sa résidence principale existante.
Ce dispositif s’ajoute aux abattements classiques :
– 100 000 € par parent et par enfant (article 779) ;
– 31 865 € pour les dons familiaux de sommes d’argent (dit « Sarkozy », article 790 G), sous conditions d’âge.
Ce cocktail offre des marges de manœuvre importantes pour financer, par exemple, l’achat de la résidence principale d’un enfant, tout en organisant par ailleurs un démembrement sur d’autres biens.
Combiner don en numéraire et démembrement : un jeu d’équilibre
Dans une stratégie globale, on peut très bien : évaluer les objectifs à long terme, analyser les forces et faiblesses, développer des plans d’action adaptés et mesurer l’efficacité des actions entreprises.
– utiliser l’abattement temporaire de 100 000 € pour financer la résidence principale d’un enfant (en numéraire) ;
– en parallèle, procéder à une donation temporaire d’usufruit sur un autre bien locatif, afin de réduire son IFI et d’apporter un complément de revenus à cet enfant.
Il faut alors arbitrer l’usage des abattements : une partie sera « consommée » par le don en numéraire, une autre par la valorisation de l’usufruit donné. L’objectif est de rester, si possible, dans la zone où les abattements neutralisent entièrement les droits de donation.
Dons pour réduire l’IFI : démembrement ou réduction d’impôt ?
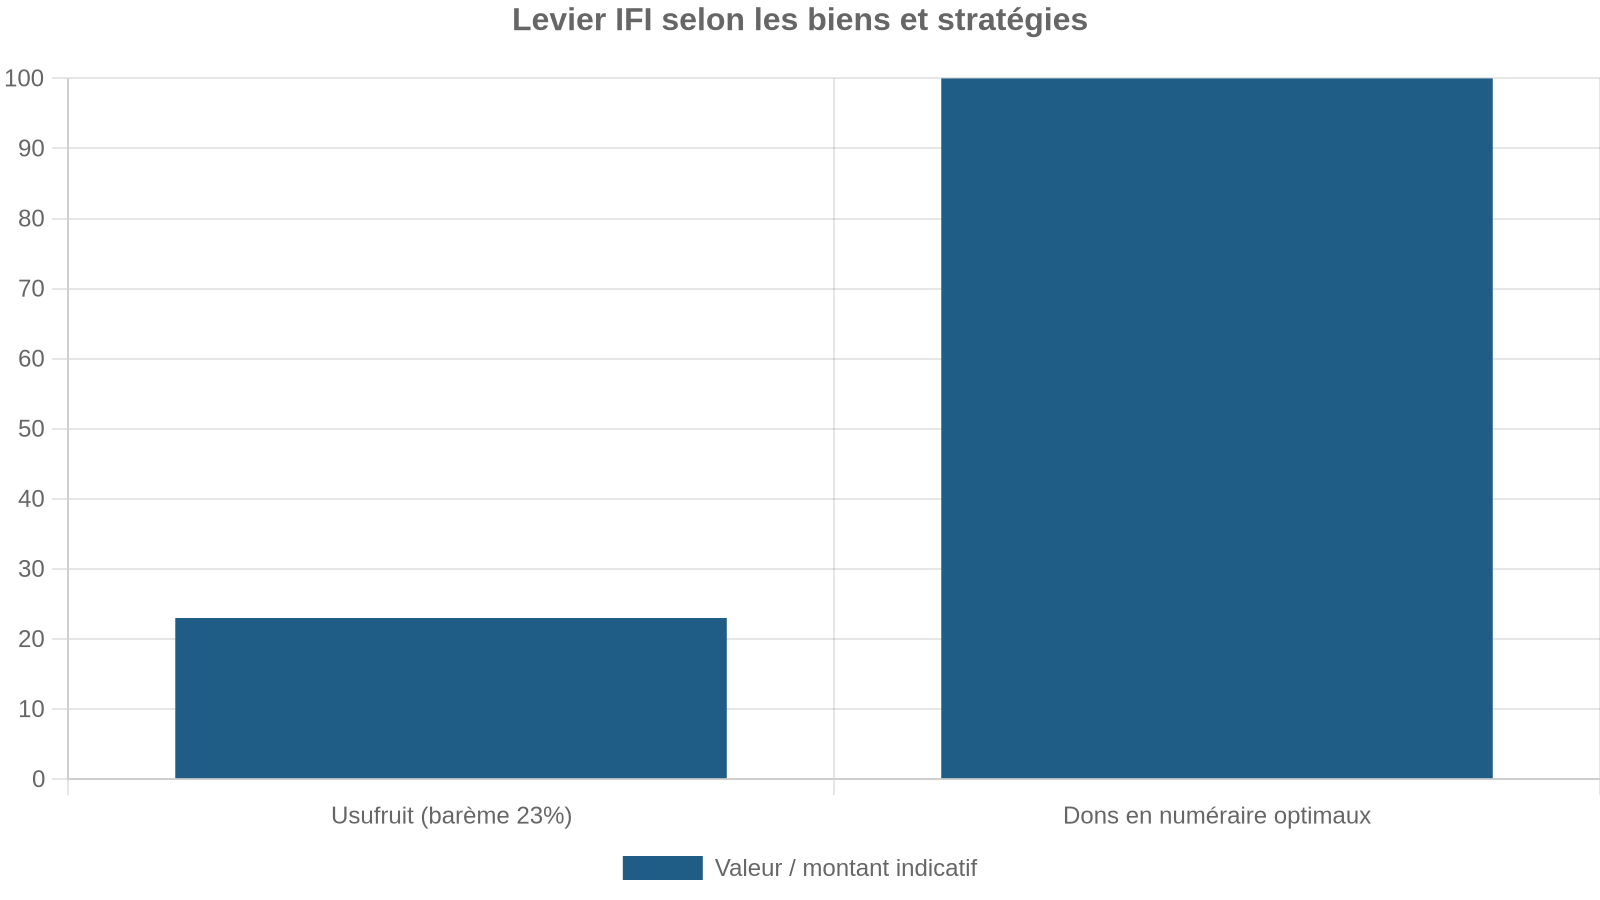
À côté du démembrement, l’IFI offre un autre levier puissant : la réduction d’impôt de 75 % pour les dons à certains organismes d’intérêt général (fondations reconnues d’utilité publique, organismes de recherche, d’insertion, etc.), dans la limite de 50 000 € de réduction par an, soit un don « utile » maximum de 66 667 €.
Là encore, la mécanique est différente :
– la donation en numéraire ou en titres éligibles n’a aucun effet sur la base taxable ;
– elle vient réduire directement l’IFI dû, à hauteur de 75 % du don.
La donation temporaire d’usufruit, elle, n’ouvre pas droit à cette réduction de 75 %, mais agit sur la base taxable, sans plafond de montant. Pour de très gros patrimoines, la combinaison des deux peut être pertinente : réduire la base grâce au démembrement, puis effacer le reliquat d’IFI grâce à des dons éligibles calibrés.
Les garde‑fous : abus de droit, substance économique et contrôle
Parce qu’elle peut aboutir à la disparition totale d’un actif de toute base IFI pendant plusieurs années, la donation temporaire d’usufruit est logiquement scrutée de près par l’administration.
Quand la DTU est présumée licite
Les commentaires de la doctrine fiscale (BOFiP) et plusieurs décisions de justice ont posé quelques balises protectrices. Ainsi, la doctrine admet qu’une donation temporaire d’usufruit d’un bien productif de revenus au profit d’un enfant majeur, sorti du foyer fiscal, n’est pas en soi un abus de droit, à condition que :
Pour que l’usufruit soit réellement transféré, le bien doit être productif (loyers, dividendes…), les revenus doivent être effectivement perçus par l’enfant sur un compte bancaire distinct, et la durée doit être d’au moins trois ans.
Dans le cas des donations à des organismes d’utilité publique, l’administration a également posé un cadre de « safe harbor » : donation notariée, durée minimale de trois ans, biens utiles à l’objet de l’organisme, droits de l’usufruitier pleinement respectés.
Quand la DTU bascule dans l’abus de droit
À l’inverse, plusieurs points attirent la vigilance du fisc :
Illustration des critères susceptibles de conduire l’administration fiscale à requalifier une donation : une durée trop courte (moins de trois ans) ou artificiellement fractionnée, l’absence de flux économiques réels vers le donataire (par exemple, des loyers reversés en sous-main au donateur ou une occupation effective par le donateur sans contrepartie), et enfin l’absence de motivation autre que fiscale dans la documentation patrimoniale.
En cas d’abus de droit, la sanction est lourde : reconstitution de l’IFI comme si la donation n’avait jamais eu lieu, intérêts de retard et pénalités pouvant aller jusqu’à 80 % des droits éludés.
D’où la recommandation quasi unanime des praticiens : sécuriser l’opération par une étude patrimoniale écrite, confiée à un professionnel, qui met en avant les objectifs extra‑fiscaux (aide à un enfant, financement d’un projet, soutien à une fondation, etc.) et documente la cohérence de la durée et du périmètre des biens concernés.
Démembrement temporaire, résidence principale et autres actifs : où agir en priorité ?
Tous les biens ne se prêtent pas de la même manière au jeu du démembrement temporaire, surtout vis‑à‑vis de l’IFI.
La résidence principale : déjà allégée de 30 %, rarement la meilleure cible
La résidence principale profite d’un abattement forfaitaire de 30 % sur sa valeur au 1er janvier pour le calcul de l’IFI, à condition d’être effectivement occupée à cette date. Cet avantage n’est ni modulé selon la composition du foyer, ni majoré selon la durée d’occupation : c’est un abattement fixe, plafonné à 30 %.
Après application de l’abattement, l’intérêt d’un démembrement temporaire de la résidence principale est relatif. Transférer l’usufruit à un tiers tout en continuant à y habiter complexifie la logistique patrimoniale. En pratique, les professionnels considèrent rarement ce bien comme une cible prioritaire pour une DTU, sauf cas très spécifiques.
Les biens locatifs : le cœur de cible du démembrement
Les biens qui produisent des loyers (appartements, maisons louées, locaux commerciaux, parts de SCPI) sont en revanche des candidats naturels :
Les titres démembrés génèrent un flux de revenus transférable au donataire, conférant une substance économique claire à l’usufruit. Ils pèsent souvent lourd dans la base IFI, et leur démembrement offre une double optimisation : sortie de la base IFI et transfert des revenus vers un foyer fiscal moins imposé.
Les parts de SCPI, en particulier, se prêtent bien à des montages de nue‑propriété et usufruit temporaires : il est possible d’acheter la seule nue‑propriété (avec une décote de 30 à 45 % selon la durée), tout en laissant l’usufruit à un institutionnel qui n’est pas assujetti à l’IFI. Durant toute la période, le porteur de nue‑propriété ne déclare rien à l’IFI et ne perçoit aucun revenu taxable.
Résumé des principaux effets selon le type de démembrement
| Montages | IFI du donateur / vendeur | IFI du bénéficiaire de l’usufruit | Transmission définitive ? |
|---|---|---|---|
| Donation de nue-propriété (viager, usufruit conservé) | 100 % de la valeur chez le donateur | 0 € chez les enfants nu-propriétaires | Oui, à terme |
| Donation temporaire d’usufruit à un enfant | 0 € (bien sorti de la base IFI) | 100 % chez l’enfant (souvent hors IFI) | Non, retour à l’échéance |
| Donation temporaire d’usufruit à une FRUP | 0 € (bien sorti de la base IFI) | 0 € (organisme exempt) | Non, retour à l’échéance |
| Achat de nue-propriété de SCPI | 0 € (nue-propriété hors IFI) | IFI éventuel chez l’usufruitier | Pleine propriété à l’échéance |
Dans tous les cas, la constante est la même : seul l’usufruit est vu par l’IFI ; la nue‑propriété est, par principe, invisible.
Entre optimisation et solidarité : un outil ambivalent mais puissant
La donation temporaire d’usufruit est parfois perçue comme un « pur » outil d’optimisation. Les textes eux‑mêmes le qualifient ainsi lorsque l’usufruit est donné à un organisme exonéré d’IFI : il ne génère ni réduction d’IFI, ni réduction d’impôt sur le revenu, il agit uniquement sur la base taxable.
Mais c’est justement cette neutralité en matière de crédits d’impôt qui lui donne sa souplesse : il n’entre pas dans le plafonnement global des niches fiscales, il n’est pas limité par un montant maximal de réduction, il peut concerner des biens de très grande valeur sans se heurter au plafond de 50 000 € de réduction d’IFI applicable aux dons en numéraire.
Reste un impératif : respecter le sens de l’outil. Donner l’usufruit, c’est vraiment se déposséder, temporairement, de la jouissance du bien. Celui qui cherche à « donner tout en restant dans les lieux » doit comprendre que le compromis ne se fait pas sur ce point‑là. En revanche, il peut espérer récupérer, à terme, un patrimoine intact, tout en ayant réduit, pendant plusieurs années, la pression de l’IFI – et, souvent, aidé concrètement un enfant ou une cause d’intérêt général.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.