Vous détenez, seul ou en famille, les parts d’une société (SCI, SARL, holding) qui possède un immeuble à l’étranger. Vous vous apprêtez à céder ces parts. Vous pensez que votre plus-value ne regarde que l’administration française, puisque vous êtes résident français. C’est faux dans un nombre croissant de cas : l’État où se situe l’immeuble peut, lui aussi, taxer votre gain — et le faire rétroactivement sur les 365 jours précédant la cession.
Écoutez ce guide en version audio :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Cet article vous donne le test exact à faire avant la cession, l’erreur qui coûte le plus cher, et la séquence pour éviter une double imposition surprise.
Pourquoi ce sujet vous concerne
La règle que je décris n’est pas un détail de convention. Elle vise précisément le schéma que vous avez peut-être en tête : détenir un bien immobilier étranger à travers une société, plutôt qu’en direct, pour des raisons de transmission, de confidentialité ou de fiscalité locale.
Depuis le 1er janvier 2019, la France applique l’article 9 de la Convention multilatérale (IM/MLI), qui complète l’article 13 du modèle OCDE. Concrètement, cet article donne à l’État où se trouvent les immeubles le droit d’imposer la plus-value réalisée lors de la cession des parts d’entités dont la valeur provient principalement de ces immeubles.
La conséquence pour vous est structurelle : la détention en société ne met plus la plus-value hors de portée de l’État du lieu de l’immeuble. Vous devez compter avec deux administrations fiscales. Les sections qui suivent formalisent ce que cela change, cas par cas.
Ce qui change concrètement : le test des 365 jours et des 50 %
Le mécanisme se résume à un test à deux conditions (article 9, paragraphe 4, texte authentique anglais) :
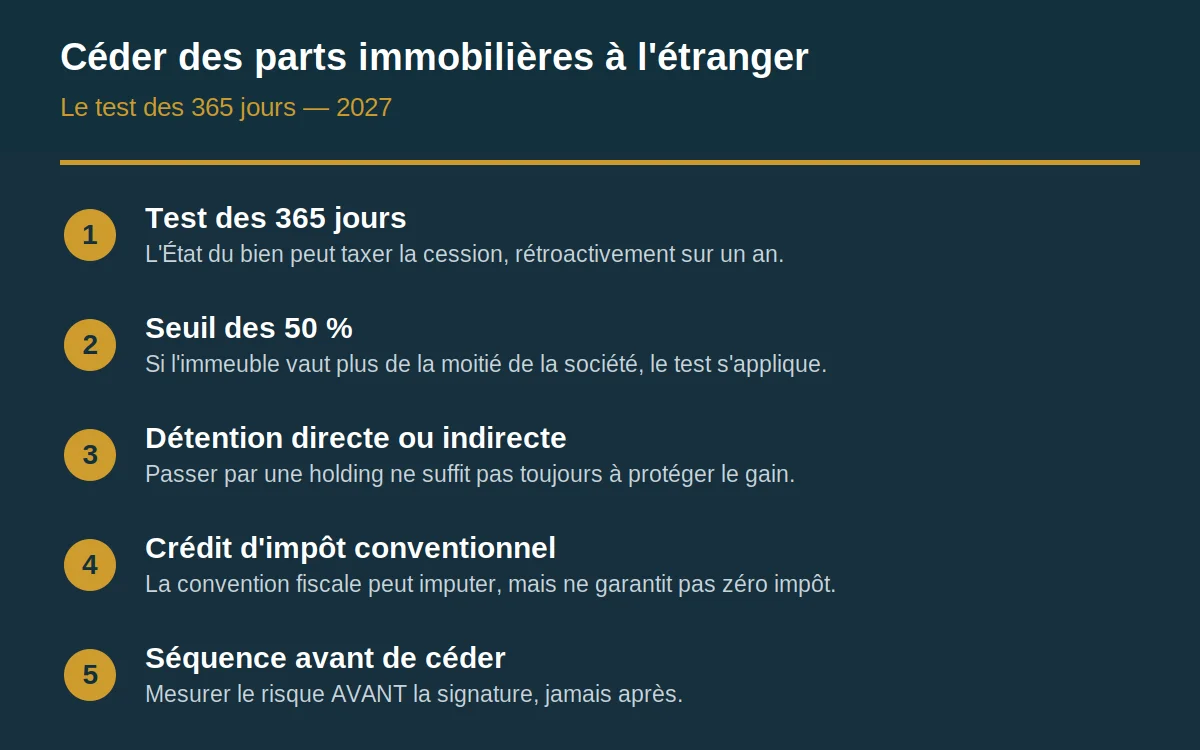
Le gain tiré de la cession des actions ou participations comparables peut être taxé dans l’autre État si, à un moment quelconque des 365 jours précédant l’aliénation, ces actions ou participations tiraient plus de 50 % de leur valeur, directement ou indirectement, d’immeubles situés dans cet État.
Trois points méritent votre attention, car ils durcissent la règle par rapport à l’ancien article 13 :
1. Le seuil temporel est volontairement hostile au contribuable. La condition des 50 % s’apprécie à un moment quelconque des 365 jours précédant la cession — pas seulement au jour de la signature. Sortir l’immeuble de la société juste avant la vente pour faire tomber la valeur immobilière sous 50 % ne suffit donc plus : si, à n’importe quel instant de l’année écoulée, la société était à prépondérance immobilière, le test est franchi.
2. L’assiette est élargie au-delà des actions. Sont visées les actions et les intérêts comparables (parts de sociétés de personnes, droits dans un trust). En pratique, cela couvre les parts de SCI et de SARL à prépondérance immobilière, pas seulement les titres d’une holding par actions.
*3. La valeur se mesure de façon directe ou indirecte.* Une participation dans des immeubles détenus par l’intermédiaire d’une autre société est prise en compte. Une structure de sociétés interposées ne permet pas d’échapper au test.
Bon à savoir — La France a fait un choix explicite : elle a notifié à l’OCDE qu’elle applique l’article 9(4) à ses conventions couvertes. Autrement dit, c’est le standard français de référence pour ses conventions, pas une option laissée en suspens.
Cette logique n’est pas neuve en droit interne : l’article 244 bis B du CGI taxe déjà, côté français, la cession de titres de sociétés à prépondérance immobilière réalisée par des non-résidents. L’article 9 de la convention multilatérale en généralise la portée conventionnelle, au profit de l’État de situation des immeubles.
Un cas type pour voir le seuil fonctionner
Prenons le cas type d’un dirigeant qui détient l’intégralité d’une SARL française possédant un immeuble à Lisbonne, valorisé 800 000 € dans la société. Le reste de l’actif (trésorerie, créances) pèse 150 000 € : la valeur immobilière représente donc 84 % de la valeur de la société, largement au-dessus de 50 %, et ce depuis des années.
Deux scénarios montrent la mécanique du test :
- Il cède ses parts au prix de 950 000 €. L’article 9 s’applique : le Portugal peut taxer le gain, car la société a tiré plus de 50 % de sa valeur d’un immeuble portugais à un moment quelconque des 365 jours précédant la cession. La France taxe également, puisqu’il est résident français. Le crédit d’impôt conventionnel est alors la clé pour neutraliser la double imposition.
- Il a, six mois avant, sorti l’immeuble de la société (apport à une autre structure) pour faire tomber la valeur immobilière sous 50 % au jour de la cession. Cela ne change rien : le test s’apprécie à n’importe quel moment des 365 jours, donc à la date où l’immeuble était encore dans la société, la condition était déjà remplie.
Ce cas type n’a pas vocation à chiffrer un impôt : les taux dépendent de la législation locale et de la convention applicable, à vérifier cas par cas. Il illustre le seuil et sa temporalité, rien de plus.
La détention indirecte ne met pas l’immeuble à l’abri
Le test ne s’arrête pas à la détention directe. La règle vise la valeur tirée « directement ou indirectement » d’immeubles. Si votre société mère détient une filiale qui possède l’immeuble, la valeur immobilière remonte à la société mère à travers la participation : le test se fait au niveau de l’entité dont vous cédez les titres, en consolidant la valeur immobilière détenue à travers les filiales.
Autrement dit, une holding pure qui coiffe la société immobilière ne met pas l’immeuble hors du test — c’est au contraire le schéma que la règle vise explicitement. Intercaler un ou plusieurs étages de sociétés ne change pas la qualification du gain.
Les 3 erreurs qui déclenchent une double imposition
Erreur 1 — Céder sans avoir vérifié la convention applicable. L’article 9 ne s’applique que si la convention liant la France et l’État de situation des immeubles est effectivement couverte (notifications croisées des deux États, base « MLI matching » de l’OCDE). Deux États peuvent ne pas avoir choisi la même option. Vérifier la couverture avant la cession est un point de contrôle, pas une formalité.
Erreur 2 — Croire que la France laissera le gain seul à l’autre État. En tant que résident français, votre plus-value reste imposable en France, même si l’autre État la taxe aussi. Le mécanisme d’élimination est le crédit d’impôt conventionnel : l’impôt payé à l’étranger est imputable sur l’impôt français, dans la limite de l’impôt français correspondant à ce revenu. Ce crédit suppose d’avoir réellement payé l’impôt étranger et de l’avoir documenté dans les formes prévues par la convention — un impôt étranger écarté du crédit faute de justificatif, c’est une double imposition assumée.
Erreur 3 — Confondre la cession des parts et la cession de l’immeuble. Le régime n’est pas le même. Céder l’immeuble en direct, ou céder les parts de la société qui le détient, n’ouvre pas les mêmes droits d’imposition à l’autre État, ni les mêmes formalités locales : le transfert d’un immeuble peut exiger notaire, droits locaux, autorisations, quand la cession de parts s’en affranchit dans certains États. L’article 9 n’est pertinent que pour la seconde voie — il encadre précisément le cas où l’on choisit de céder les titres. Cette comparaison des deux voies se fait avant la cession, une fois connus les coûts et formalités de chacune dans l’État concerné.
Attention — Le test s’apprécie sur la valeur, pas sur le résultat comptable. Une société déficitaire qui possède un immeuble peut tirer plus de 50 % de sa valeur de ce seul immeuble, et déclencher l’imposition à l’étranger, indépendamment de ses résultats.
La séquence de décision avant de céder
Une société à prépondérance immobilière peut se faire taxer deux fois. Le test se mesure avant de vendre.
Si l'immeuble représente plus de la moitié de la valeur de la société, l'État du bien peut taxer le gain — même si vous cédez des parts et non l'immeuble. Une fois la cession signée, la marge de correction disparaît.
Voici l’ordre à suivre, dans cet ordre, avant toute signature :
- Qualifier l’entité. S’agit-il d’une société à prépondérance immobilière (SCI, SARL, holding) au sens de l’article 9 ? Lister les actifs et leur valeur.
- Situer les immeubles. Dans quels États ? Une seule société peut détenir des immeubles dans plusieurs États, chacun pouvant prétendre taxer sa quote-part.
- Vérifier la convention. La France a-t-elle une convention couverte avec chaque État ? Cette convention applique-t-elle l’article 9(4) ?
- Faire le test des 365 jours. La société a-t-elle tiré plus de 50 % de sa valeur d’immeubles situés dans cet État, à un moment quelconque des 365 derniers jours ?
- Documenter le motif de l’opération. Réalité économique et motif non fiscal, avant la réalisation.
- Préparer le crédit d’impôt. Si l’autre État taxe, anticiper les justificatifs de l’impôt étranger pour l’imputation en France.
Mon avis — Je vois ce cas de figure revenir trop souvent : le réflexe le plus coûteux est de considérer le test des 365 jours comme une question d’expert-comptable traitée après coup, au moment de la déclaration. Mais c’est précisément l’inverse. Ce test s’apprécie à n’importe quel moment de l’année qui précède : une fois la cession signée, toute restructuration ex post pour « régulariser » la valeur est par définition trop tardive, sauf à démontrer à l’administration adverse que le seuil n’a jamais été franchi. Pourtant, c’est une démonstration lourde que l’on s’épargne en agissant en amont. Le bon réflexe est de le faire avant d’engager la vente — c’est une question de structuration, pas de comptabilité.
La chronologie des 365 jours
À garder sous la main, pour savoir à quel moment intervenir :
- J-365 à J-0 (l’année qui précède la cession) : fenêtre d’observation du test. Conserver la composition de l’actif et les valorisations sur toute la période — c’est précisément ce que l’administration adverse pourra examiner.
- Avant la signature : qualifier l’entité, situer les immeubles, vérifier la convention et le matching, faire le test, documenter le motif économique.
- À la signature : signer l’acte de cession des parts (et non de l’immeuble) ; conserver la valorisation retenue à cette date.
- Après la cession : déclarer la plus-value en France, documenter l’impôt payé à l’étranger pour le crédit d’impôt, conserver les justificatifs.
Tableau — qui taxe quoi selon votre situation
| Votre situation | Qui taxe la plus-value | Point de vigilance |
|---|---|---|
| Résident français, société détenant un immeuble en France | France (règle interne) | Article 9 inopérant ici (immeuble en France) |
| Résident français, société détenant un immeuble à l’étranger | France (résidence) + État de l’immeuble (art. 9 si test franchi) | Crédit d’impôt étranger à documenter |
| Non-résident, société détenant un immeuble en France | France (art. 9) + État de résidence | Test symétrique côté France |
Ce qui reste incertain — et ne doit pas devenir un chiffre
Ce sujet prête à l’approximation. Deux points méritent d’être tenus pour ce qu’ils sont :
- Aucun taux d’imposition n’est stable d’un État à l’autre. Le présent article ne chiffre pas de taux : celui de l’État de situation dépend de sa législation locale et de la convention applicable, et doit être vérifié cas par cas.
- La couverture effective d’une convention donnée se vérifie, elle ne se devine pas. Le « MLI matching » de l’OCDE est la source pour savoir si les deux États ont notifié les mêmes options.
Mais ce point de vigilance varie selon la convention : si l’État de l’immeuble n’a pas notifié l’article 9(4), le test des 365 jours peut se présenter différemment, sous réserve de sa législation interne. C’est précisément pourquoi ces points se traitent en amont de la cession, une fois l’entité et les immeubles identifiés — et jamais après avoir signé.
Conclusion
Céder les parts d’une société à prépondérance immobilière étrangère n’est plus un acte franco-français. L’article 9 de la convention multilatérale, appliqué par la France depuis 2019, autorise l’État où se situe l’immeuble à taxer votre gain dès lors que la société a tiré plus de 50 % de sa valeur d’immeubles situés dans cet État, à un moment quelconque des 365 jours précédant la cession.
Le test est simple dans son énoncé, exigeant dans son application : il s’apprécie sur la valeur, sur un an glissant, et à travers les sociétés interposées. Avant de céder, vérifiez la convention applicable, faites le test sur les 365 derniers jours, et préparez le crédit d’impôt — ces trois gestes se font avant la signature, jamais après.
—
Détention directe, indirecte, crédit d'impôt : l'ordre des options se valide avant la signature.
Le simple fait de céder des parts plutôt que l'immeuble ne suffit pas à écarter l'impôt de l'État du bien. Sans une lecture préalable de la convention fiscale et du seuil des 50 %, le gain peut être saisi deux fois.
Pour aller plus loin
- Plus-value de cession en 2027 : la date qui fixe l’année d’imposition
- Exit tax 2027 : ce qui attend les dirigeants qui cèdent leur entreprise
- Acheter un bien immobilier à l’étranger en 2027 : les 12 contrôles avant signature
- Investir en Espagne en 2027 : prix, fiscalité et rendement réel
Sources
- OCDE — Multilateral Convention to Implement Tax Treaty Related Measures to Prevent BEPS (IM/MLI), article 9 (texte authentique anglais). Consulté le 11/11/2026.
- OCDE — Position de la France au titre de la Convention multilatérale (notification de l’application de l’article 9(4)). Consulté le 11/11/2026.
- Décret n° 2019-6 du 4 janvier 2019 portant publication de la Convention multilatérale (entrée en vigueur pour la France le 1er janvier 2019).
- Code général des impôts, article 244 bis B — plus-values de cession de titres de sociétés à prépondérance immobilière réalisées par les non-résidents.