Une plus-value ne s'impose pas au moment où l'argent arrive sur le compte, ni au moment où l'on signe l'intention d'acheter. Elle s'impose au titre de l'année au cours de laquelle la cession est juridiquement réalisée. Cette date, souvent confondue avec celle du compromis ou du paiement, commande le millésime fiscal, le régime applicable et, dans certains cas, le taux lui-même. Voici comment la déterminer, et pourquoi elle mérite d'être arrêtée par écrit avant de signer quoi que ce soit.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
La date de cession : la clé qui fixe l'année d'imposition
L'impôt sur les plus-values est un impôt annuel. Ce qui compte n'est donc pas la date d'encaissement du prix, mais la date à laquelle la cession est réalisée au sens fiscal. Trois dates différentes coexistent dans une même opération, et une seule d'entre elles produit l'imposition :
- la date de l'accord commercial (lettre d'intention, promesse, compromis) ;
- la date de l'acte qui transfère réellement la propriété ;
- la date du paiement effectif du prix.
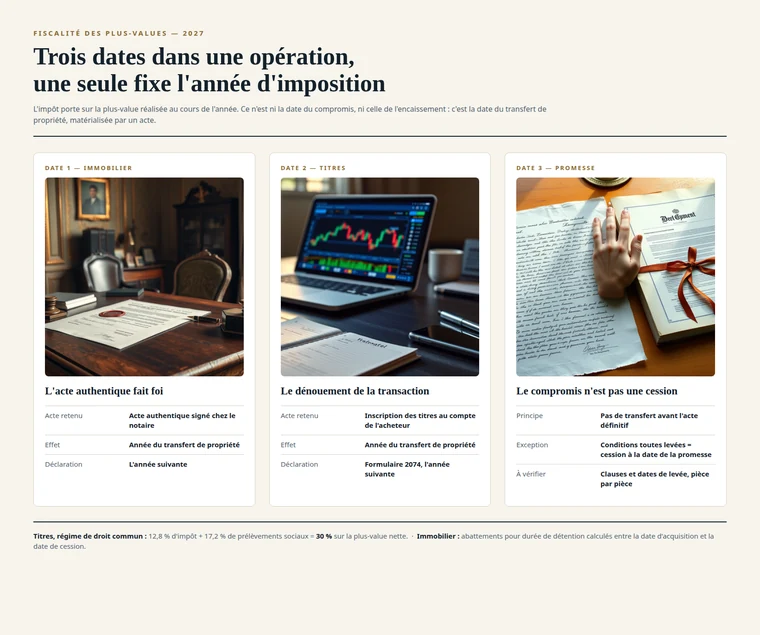
La règle générale est que la plus-value est imposable au titre de l'année de la cession, c'est-à-dire de l'année du transfert de propriété. Un décalage de quelques jours autour du 31 décembre suffit donc à changer d'année fiscale, et parfois de régime. C'est ce qui explique que des ventes signées la première semaine de janvier soient rattachées à l'année suivante, alors que la négociation avait abouti en décembre.
L'enjeu n'est pas seulement administratif. La date retenue détermine la déclaration à produire, la période pendant laquelle l'administration peut contrôler, et les règles de fond applicables : taux, abattements, seuils d'exonération. Une date mal établie peut faire basculer une opération dans un régime moins favorable, ou créer une double imposition apparente entre deux millésimes.
Plus-value immobilière : l'acte authentique fait foi
Pour la vente d'un bien immobilier, la cession est réputée réalisée à la date du transfert de propriété. En pratique, ce transfert intervient à la signature de l'acte authentique chez le notaire. C'est donc la date portée sur l'acte définitif qui fixe l'année d'imposition, et non la date du compromis.
Cette date produit plusieurs effets simultanément :
- elle arrête le point de départ des abattements pour durée de détention, calculés à partir de la date d'acquisition jusqu'à la date de cession ;
- elle détermine les exonérations applicables à cette date (résidence principale, première cession d'un logement secondaire sous conditions de remploi, cessions de faible montant) ;
- elle fixe l'année de la déclaration de plus-value, déposée l'année suivante.
Un point pratique mérite attention : entre le compromis et l'acte, il peut s'écouler plusieurs mois. Si l'acte est signé en janvier alors que le compromis datait de novembre, la plus-value tombe dans l'année du nouvel exercice. Pour un vendeur qui approche d'un seuil d'exonération lié à la durée de détention, ce décalage peut être favorable ou défavorable selon les semaines.
Promesse de vente et acte définitif : ce qui change pour la date
La promesse synallagmatique de vente — le compromis classique — n'est pas, en principe, une cession. Elle engage les parties à vendre et à acheter, mais le transfert de propriété n'intervient qu'à l'acte définitif. La doctrine administrative admet toutefois une exception : lorsque la promesse synallagmatique réunit tous les éléments essentiels de la vente et que les conditions suspensives sont réalisées, la cession peut être regardée comme réalisée dès la date de la promesse. Cette requalification n'est pas automatique, elle dépend des clauses et de la situation de fait.
Il faut distinguer trois situations :
- la promesse unilatérale de vente : le vendeur s'engage, l'acheteur se réserve le droit d'acheter. Aucun transfert de propriété, aucune cession fiscale tant que l'option n'est pas levée ;
- la promesse synallagmatique sous conditions suspensives : tant que les conditions (obtention du prêt, purge des préemptions, obtention d'un permis) ne sont pas levées, la cession n'est pas réalisée ;
- la promesse synallagmatique dont toutes les conditions sont levées : la cession peut être considérée comme intervenue à la date de la promesse, ce qui déplace l'imposition.
Conséquence concrète : la date à retenir n'est pas toujours celle que l'on croit. Un compromis signé le 20 décembre avec levée des conditions le 15 janvier peut produire une imposition sur l'année suivante, ou sur l'année précédente, selon la qualification retenue. Dans les opérations proches d'un changement d'année, il est prudent de faire figurer explicitement dans l'acte la date à laquelle le transfert de propriété est réputé acquis, et de conserver la trace des dates de levée de chaque condition.
Plus-value de titres : le jour du transfert de propriété
Pour les valeurs mobilières et les droits sociaux détenus par un particulier, le fait générateur est également la date de la cession, entendue comme la date du transfert de propriété des titres. Sur un marché réglementé, ce transfert correspond à l'inscription des titres au compte de l'acheteur, c'est-à-dire au dénouement de la transaction, et non à la date de l'ordre de bourse. Pour une cession de gré à gré — parts de SARL, actions d'une société non cotée — la date est celle de l'acte ou du contrat qui organise le transfert, sous réserve des formalités d'agrément et d'inscription dans les registres de la société.
La plus-value imposable se calcule par différence entre le prix de cession et le prix d'acquisition, ce dernier étant majoré des frais d'acquisition et des frais de cession dans les conditions prévues par la loi. Le résultat est déclaré sur le formulaire 2074, annexé à la déclaration de revenus de l'année suivant la cession.
Deux pièges reviennent fréquemment :
- le paiement échelonné : un prix payable en plusieurs fois ne décale pas la date de cession. L'imposition porte sur la totalité de la plus-value de l'année du transfert, même si une partie du prix n'est encaissée que plus tard ;
- la cession en plusieurs étapes : lorsqu'un même ensemble de titres est cédé par actes successifs, chaque acte constitue une cession distincte, rattachée à son propre millésime. Un étalement sur deux exercices peut donc produire deux impositions séparées, avec deux calculs d'abattement et deux déclarations.
Ce que la date change réellement : millésime, taux et abattements
Une cession décalée de quelques jours peut changer d'année fiscale, et de régime.
Le compromis, l'acte et l'encaissement ne portent pas la même date : c'est le transfert de propriété qui décide de l'imposition, et il se planifie.
La date de cession ne fait pas que choisir une case sur un formulaire. Elle détermine le régime de droit commun applicable cette année-là, et l'articulation avec les dispositifs d'exonération.
Pour les plus-values de titres, le régime de droit commun est le prélèvement forfaitaire unique : une imposition à 12,8 % à laquelle s'ajoutent les prélèvements sociaux au taux global de 17,2 %, soit une charge totale de 30 % sur la plus-value nette. Ce taux s'applique par défaut ; une option pour le barème progressif reste possible, et son intérêt dépend de la situation du cédant.
Les dispositifs d'abattement ne se cumulent pas librement, et leur champ d'application dans le temps est encadré :
- l'abattement pour durée de détention sur les titres a été profondément modifié par la réforme du prélèvement forfaitaire unique ; il ne joue plus dans le régime par défaut, et son application résiduelle est conditionnée à l'option pour le barème progressif ainsi qu'à la date d'acquisition des titres ;
- l'abattement fixe de 500 000 € au titre du départ à la retraite du dirigeant (article 150-0 D ter du CGI) s'applique sous conditions de durée de fonctions, de participation détenue et de cessation des fonctions, avec un mécanisme de remploi ;
- l'exit tax de l'article 167 bis du CGI, déclenchée par le transfert du domicile fiscal hors de France au-delà d'un seuil de participations détenues, comporte un sursis de paiement et un mécanisme de dégrèvement en cas de retour en France dans les délais.
Pour l'immobilier, les abattements pour durée de détention suivent un barème progressif par année de détention, avec une exonération totale d'impôt sur le revenu au terme de la période prévue par la loi, les prélèvements sociaux étant exonérés plus tard. Le calcul se fait à la date de cession, année par année : quelques mois de détention supplémentaires peuvent donc produire un gain fiscal significatif, et inversement.
Les configurations où la date mérite une attention particulière
Certaines opérations rendent la date de cession ambiguë. Elles justifient une vérification spécifique avant de signer.
- Vente à terme et paiement différé : le transfert de propriété peut être différé contractuellement, alors que le prix est déjà fixé. La date fiscale suit le transfert, pas l'échéancier de paiement.
- Échange et apport en société : l'apport de titres ou de biens à une société constitue une cession au sens fiscal, avec des régimes de report d'imposition spécifiques. La date de l'apport, et non celle de la création des titres reçus, est retenue.
- Donation avec réserve d'usufruit : la donation est un transfert à titre gratuit, hors champ de la plus-value de cession, mais la date de la donation fixe la date d'acquisition des titres pour le donataire. Elle conditionne donc les abattements futurs.
- Cession par une société à son dirigeant, ou l'inverse : les opérations entre parties liées font l'objet d'un contrôle renforcé, et la date retenue doit être documentée par des pièces datées.
- Départ à l'étranger : le transfert du domicile fiscal hors de France peut déclencher l'exit tax à la date du départ, indépendamment de toute cession ultérieure. La date du départ effectif — et non celle de la promesse de vente du logement — est déterminante.
- Décès entre la promesse et l'acte : le décès du vendeur avant la signature de l'acte définitif modifie la nature de l'opération et le régime applicable ; la date de cession retenue doit alors être établie avec le notaire.
Dans chacun de ces cas, la question à poser est simple : quel acte a transféré la propriété, et à quelle date ? La réponse doit figurer dans une pièce datée, pas dans un échange de courriels.
Sécuriser la date de cession dans votre dossier
La date de cession est un fait, et un fait se prouve. La constitution du dossier avant la déclaration évite les reconstructions tardives et les écarts avec l'administration.
Les pièces à conserver et à classer par ordre chronologique :
- l'acte de cession, ou le contrat de cession de titres, avec sa date de signature et sa date d'effet ;
- la promesse, le compromis et les justificatifs de levée de chaque condition suspensive ;
- les justificatifs de prix : acte, factures, relevés d'opéré pour les titres ;
- les pièces d'acquisition : acte d'achat, frais, et pour les titres, relevés de compte et bulletins d'inscription ;
- les déclarations déposées : formulaire 2074 pour les titres, déclaration de plus-value immobilière pour les biens.
Trois vérifications simples permettent de sécuriser le millésime :
- comparer la date de l'acte avec la date de déclaration attendue, et vérifier que l'année de rattachement correspond bien à l'année du transfert ;
- vérifier que le prix de cession déclaré correspond au prix réellement stipulé, y compris les charges supportées par l'acquéreur ;
- contrôler que les abattements appliqués correspondent à la durée de détention calculée entre la date d'acquisition et la date de cession, et non entre deux dates approximatives.
Un dernier point, souvent négligé : le délai de reprise de l'administration. Une déclaration de plus-value peut être contrôlée plusieurs années après son dépôt. Conserver les pièces datées n'est donc pas une précaution de principe, c'est la seule manière de démontrer la date retenue si la question est posée.
En résumé, la date qui compte est celle du transfert de propriété, matérialisée par un acte. Le compromis, l'encaissement et la remise des clés sont des étapes, pas des faits générateurs. Anticiper cette date, c'est choisir son année d'imposition plutôt que la subir.
La date retenue devra être prouvée, pièce par pièce.
Une déclaration de plus-value peut être contrôlée plusieurs années après son dépôt : sans acte daté ni trace des levées de conditions, la date se reconstruit mal.