Vendre un bien immobilier en France et encaisser entre 300000 et 750000 euros – voire davantage – ouvre un champ de possibles vertigineux. Mais entre la fiscalité à la sortie, le risque de se précipiter sur une carte postale, les pièges juridiques à l’étranger et la part d’inconnu que représente la devise locale, il est très facile de transformer un beau cash-out en source de stress… ou de regrets.
Il ne s’agit pas d’une liste de destinations miracles, mais d’un mode d’emploi concret pour structurer votre réinvestissement à l’étranger avec ce niveau de patrimoine, en s’appuyant sur les marchés et dispositifs qui fonctionnent encore réellement en 2026, tout en évitant les erreurs les plus coûteuses.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Avant d’acheter ailleurs : sécuriser la sortie en France
La première décision rationnelle consiste à verrouiller la fiscalité sur la vente du bien français, car c’est ce qui conditionne le montant réellement disponible à réinvestir.
Lorsque vous cédez un bien situé en France, résident ou non-résident, le gain immobilier est taxé à 19 % d’impôt sur le revenu, auxquels s’ajoutent en principe 17,2 % de prélèvements sociaux, soit 36,2 % au total. Pour certains non-résidents affiliés à un régime de sécurité sociale hors Europe, le cumul peut même grimper à 37,6 %. Des abattements progressifs viennent toutefois alléger la note selon la durée de détention, jusqu’à exonérer totalement l’impôt après 22 ans et les prélèvements sociaux après 30 ans.
Il existe des cas d’exonération totale ou partielle, notamment sur la résidence principale, à condition qu’il s’agisse de votre logement habituel au moment de la vente. Des régimes spécifiques permettent à certains ex-résidents de vendre leur ancien domicile français dans un délai déterminé après leur départ, avec une franchise de gain pouvant atteindre 150 000 euros par personne. Autrement dit, la manière dont vous préparez la vente et la qualifiez peut faire varier très fortement le capital net disponible pour votre projet international.
Une fois l’acte signé et l’impôt payé, l’enveloppe nette sort du champ de l’IFI si vous l’affectez à autre chose que de l’immobilier français. À partir de 500000 euros, cette dimension devient stratégique, puisque le patrimoine immobilier net commence à se rapprocher du seuil d’imposition à l’IFI fixé à 1,3 million d’euros.
De 300000 à 750000 euros : quel type de projet à l’étranger ?
Avec 300000 à 750000 euros en poche, vous n’êtes plus dans la logique du « studio en défiscalisation », mais dans celle d’une véritable allocation patrimoniale internationale. Ce montant permet d’envisager plusieurs voies complémentaires : un ou deux biens physiques dans un pays donné, un panachage de biens directs et de SCPI internationales, voire une fraction du capital consacrée à des fonds, à la mobilité de votre résidence fiscale ou à un visa investisseur.
Plus on monte en gamme, plus une erreur de casting coûte cher : un choix fait sur un coup de cœur, sans travail de fond sur la fiscalité locale, le titre de propriété ou la devise, peut engloutir en quelques mois des dizaines de milliers d’euros.
La clé, avec ce niveau d’enjeu, est donc de raisonner d’abord en stratégie, puis seulement en destinations. L’objectif n’est pas de « trouver le meilleur pays en absolu », mais l’ensemble le plus cohérent par rapport à votre profil : rendement ciblé, tolérance au risque, besoin de visa ou de plan B géopolitique, horizon de détention.
Comprendre le nouveau paysage des visas investisseurs en Europe
L’une des grandes nouveautés des dernières années tient au paysage mouvant des Golden Visa et programmes de résidence par investissement. Pour un Français qui souhaite, en plus du rendement, se ménager une porte de sortie hors de France, ce paramètre est devenu décisif.
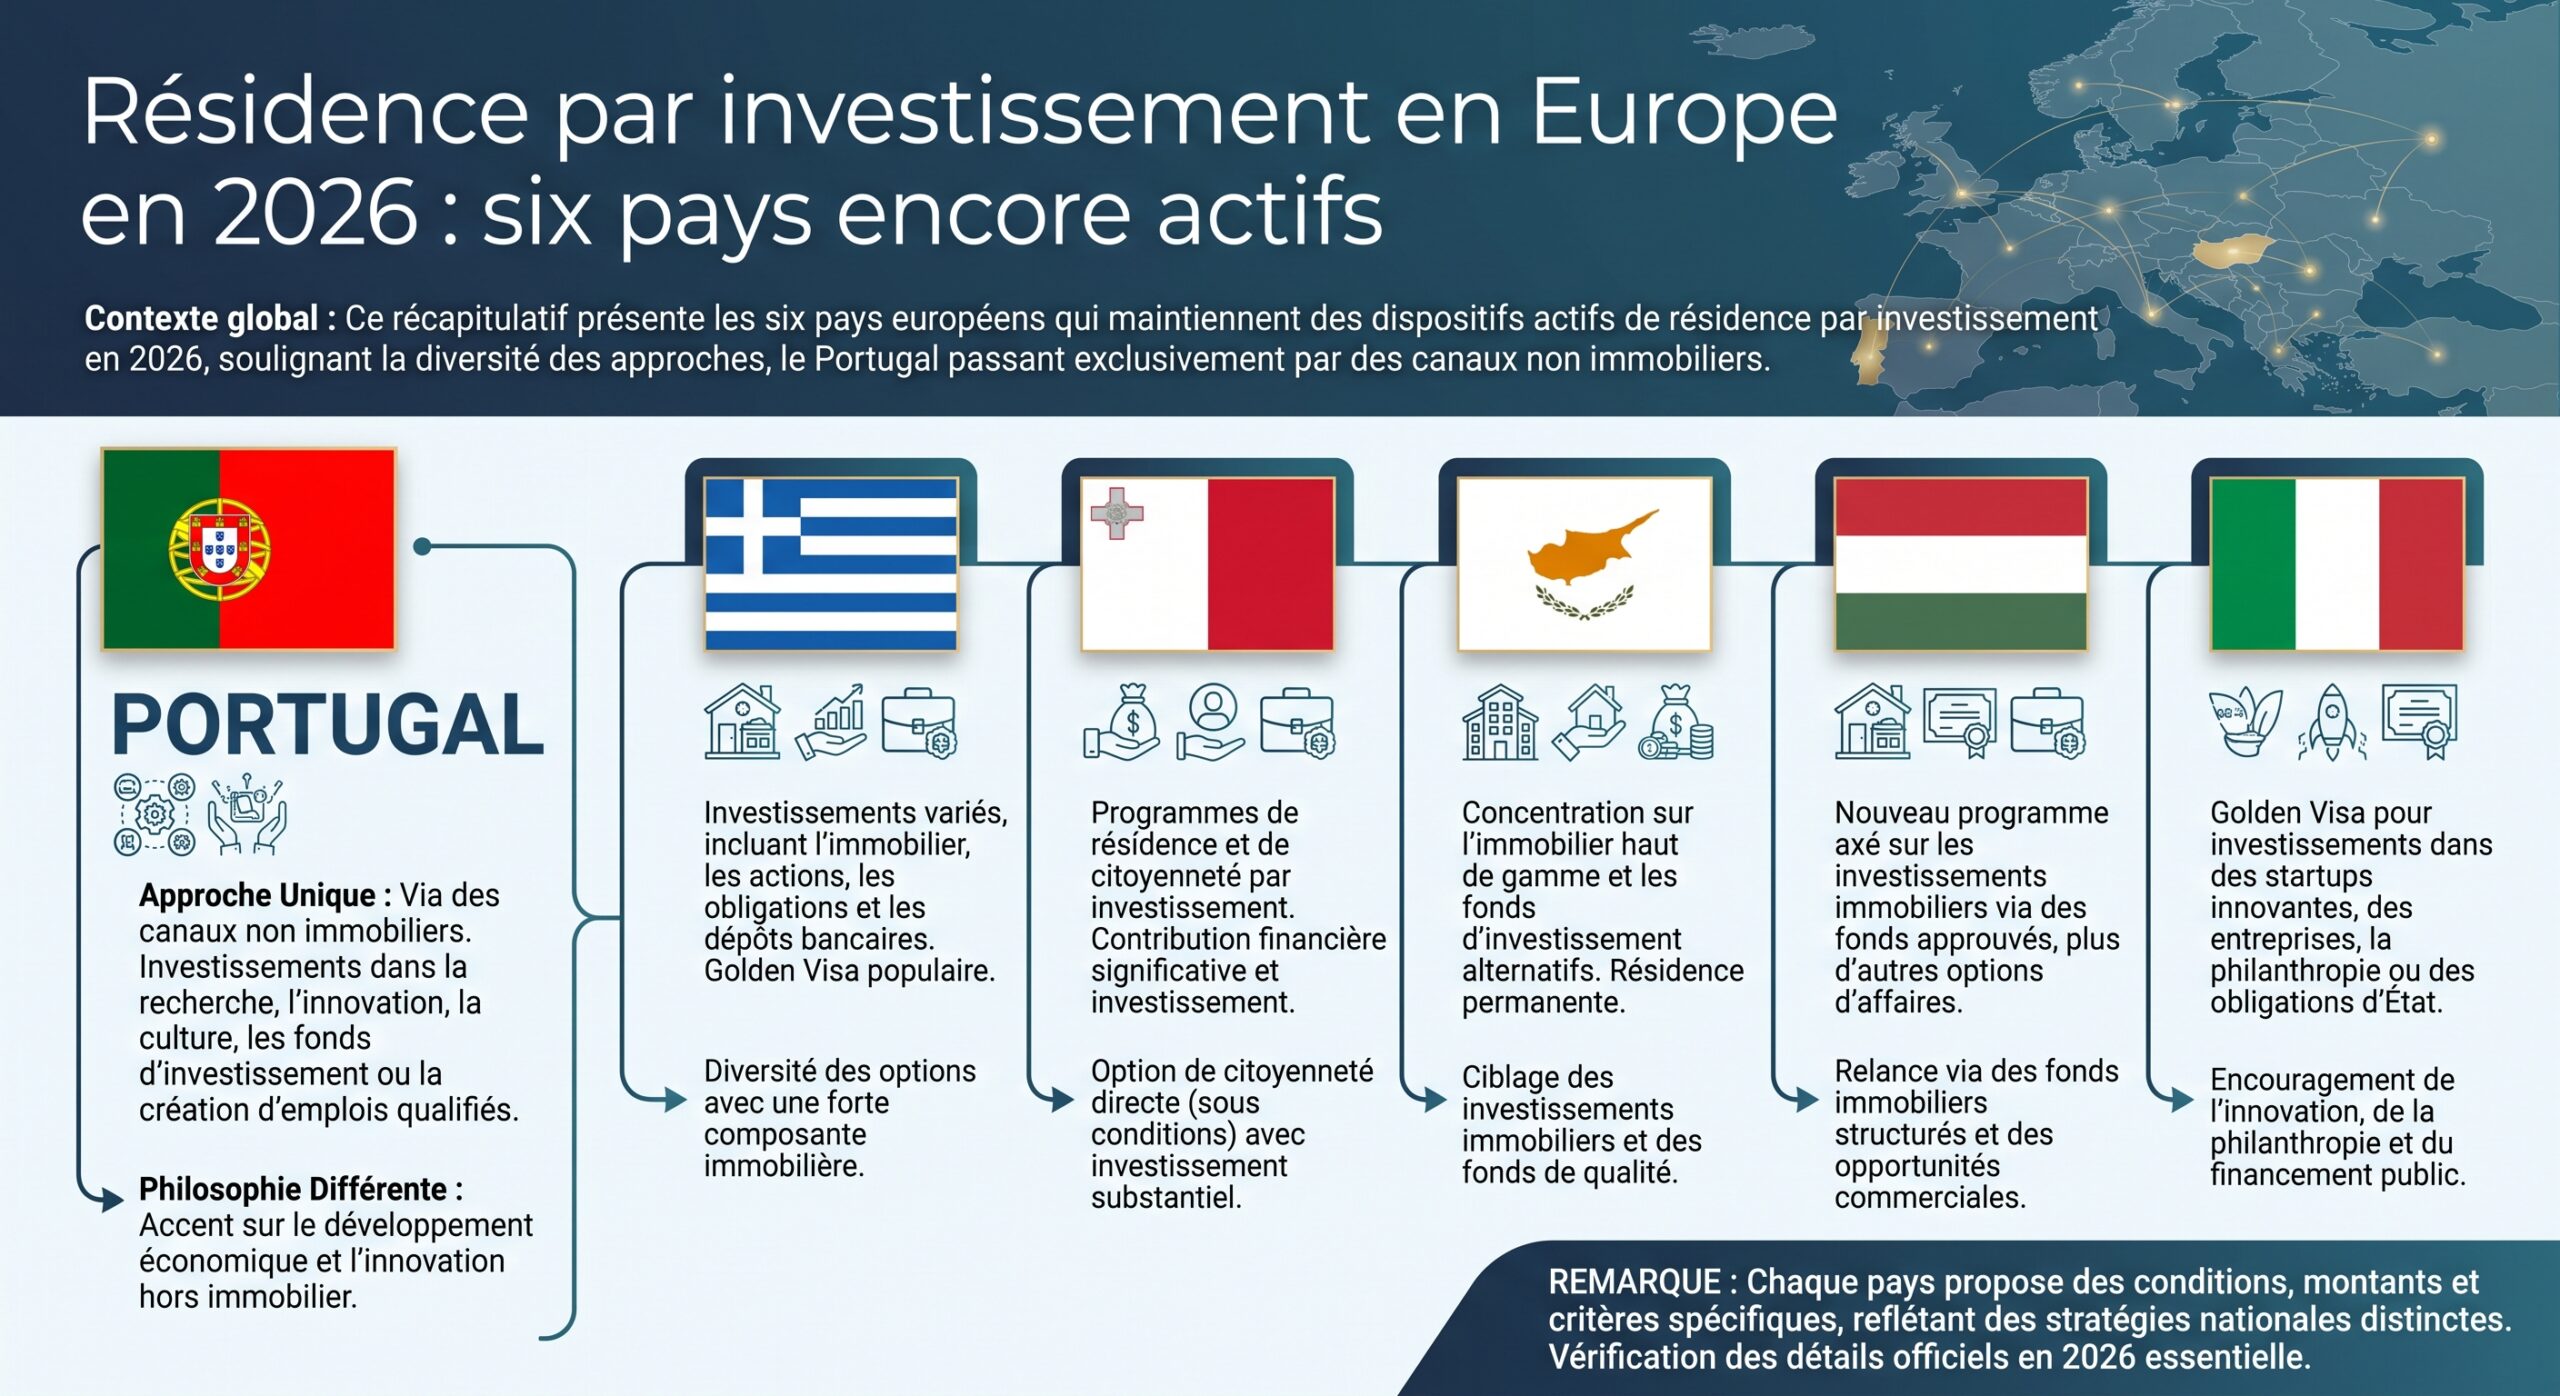
Plusieurs pays ont tout simplement fermé le robinet. L’Espagne a mis fin à son visa investisseur immobilier en 2025, après douze ans d’un dispositif calé sur un ticket de 500000 euros dans la pierre locale. L’Irlande a mis un terme à son programme en 2023, les Pays-Bas en 2024, le Royaume-Uni avait déjà supprimé son visa Tier 1 en 2022. Même le Portugal a tourné la page de l’accès au Golden Visa via l’achat immobilier en 2023 : le programme existe toujours, mais uniquement via des fonds, des projets culturels ou de la R&D, plus via un appartement en bord de mer.
Grèce : un Golden Visa encore adossé à la pierre
La Grèce a choisi de maintenir un Golden Visa purement immobilier, mais en durcissant sensiblement les seuils. Le pays a été découpé en trois zones. Dans la zone A, qui regroupe notamment Athènes (Attique), Thessalonique et les grandes îles touristiques comme Mykonos, Santorin, Rhodes, Corfou ou la Crète, le ticket est passé à 800000 euros minimum, pour un seul bien d’au moins 120 m², avec interdiction de location de courte durée.
Dans la zone B, qui couvre le reste du territoire – villes régionales, zones rurales, littoraux moins tendus –, le seuil est de 400000 euros, également pour un bien unique de 120 m² minimum, là encore sans location saisonnière. Enfin, la zone C regroupe les opérations de conversion ou de restauration (par exemple transformer un local commercial en logement ou réhabiliter un bâtiment classé) partout dans le pays, avec un minimum d’investissement de 250000 euros.
Avec un budget de 300 000 à 750 000 euros, la zone C est théoriquement accessible, mais implique de gérer un projet de rénovation soumis à des contraintes lourdes. La zone B devient jouable à partir de 400 000 euros, mais consomme une grande part de votre budget si vous restez dans un seul bien. Il faut aussi garder en tête que l’avantage principal du Golden Visa est la résidence renouvelable, sans obligation de présence : le régime grec autorise un titre valable cinq ans, reconductible, sans exigence de jours sur place.
Portugal, Malte, Chypre, Hongrie, Italie : les alternatives non immobilières
Le Portugal a conservé son visa investisseur, mais en le réorientant vers l’économie réelle : souscriptions de fonds (500000 euros), financements de projets de recherche scientifique (500000 euros), création de dix emplois permanents, dons culturels (200000 euros dans certaines zones à densité réduite). En clair, si vous rêviez de « résidence portugaise + appartement locatif » avec un seul chèque, ce n’est plus possible : l’immobilier ne donne plus droit au titre.
Malte maintient un programme de résidence permanente par investissement nécessitant un ticket global d’environ 450 000 euros, offrant une résidence à vie avec des contraintes de présence très souples.
Chypre a connu un parcours similaire : fin de la citoyenneté par investissement en 2020, mais maintien d’une résidence permanente via un investissement immobilier ou dans le capital d’une société à partir de 300000 euros, complété par un dépôt bancaire de 30000 euros pendant trois ans.
Enfin, la Hongrie et l’Italie ont choisi un modèle davantage financier. La Hongrie propose un visa via l’investissement dans des fonds réglementés à partir de 250000 euros, avec un titre de séjour longue durée (10 ans renouvelables). L’Italie ouvre sa « investor visa » dès 250000 euros investis dans une start-up innovante ou une entreprise, via obligations d’État ou dons philantropiques.
Avec une enveloppe entre 300000 et 750000 euros, il devient possible de combiner un investissement immobilier classique dans un pays donné et un ticket « visa » dans un autre, de manière à ne pas sacrifier le rendement pour le seul objectif migratoire.
Choisir son pays : rendement, stabilité, fiscalité, mais aussi devise
Une erreur fréquente consiste à ne regarder qu’un critère – la rentabilité brute – sans intégrer les autres paramètres qui font ou défont un projet. Or le vrai résultat se joue sur quatre axes : le rendement locatif net, le potentiel d’appréciation, la fiscalité croisée France–pays cible et la devise.
Que dit le marché européen du Sud en 2026 ?
Les chiffres 2026 montrent que la pierre en Europe du Sud reste une classe d’actifs très convoitée. Sur le premier semestre, l’Italie, l’Espagne et le Portugal ont ensemble attiré 18,2 milliards d’euros d’investissements, soit une progression de 39 % sur un an. L’Espagne domine très nettement, avec 9,1 milliards sur la période, dont 6,4 milliards sur le seul premier trimestre, davantage que l’Italie, la France et le Portugal réunis sur la même période. Les secteurs résidentiel et hôtelier y concentrent l’essentiel des flux.
Côté prix, le Portugal reste globalement moins cher que les grandes zones touristiques espagnoles, avec un prix moyen avoisinant 2000 à 2100 euros/m² sur l’existant, et 2700 euros/m² sur le neuf. Sur les côtes attractives, les prix tournent autour de 3000 à 4500 euros/m². Les hausses restent modérées, de l’ordre de 1 à 2,5 % par an à l’échelle nationale, mais avec un potentiel de 3 à 7 % par an dans les zones les plus tendues.
L’Espagne, elle, est clairement en surchauffe, avec des progressions nationales de 11 à 14 %, et parfois jusqu’à 20 % dans certaines zones en 2025. Les prix moyens oscillent entre 2100 et 2600 euros/m², avec 2800 à 4200 euros/m² sur les littoraux de qualité. Le potentiel de plus-value annualisée est évalué entre 5 et 7 % à l’échelle du pays, 7 à 10 % dans les « hotspots ».
L’Italie reste la moins chère des trois, avec une moyenne nationale de 1700 à 1800 euros/m², même si les côtes prisées peuvent monter à 2500–6000 euros/m². Elle compense une dynamique de prix plus lente (1 à 3 % de hausse annuelle) par des rendements locatifs supérieurs.
Rendements : où espérer 6–8 % brut (ou plus) ?
Sur le front des loyers, les écarts sont tout aussi marqués. Au Portugal, la rentabilité brute moyenne tourne autour de 4,3 %, mais peut atteindre 6–7 % dans des villes comme Porto, Braga, Coimbra ou Viseu, et même 8 % dans certains micro-marchés touristiques. L’Espagne affiche environ 5,4 % en moyenne, avec 5–6 % sur la Costa Blanca, 4,5–5,5 % sur la Costa del Sol, et des pointes à 7–8 % sur certains créneaux vacances très tendus.
L’Italie se distingue comme le champion du rendement brut, avec une moyenne nationale d’environ 7,2–7,3 %, atteignant même 8,3 % sur certains panels. À Milan ou Rome, les quartiers prime affichent des rendements de 2,5–4 %, mais de nombreuses villes secondaires, étudiantes ou en reconversion offrent 4–6 %, voire plus, grâce à des prix très bas.
En dehors de l’UE, certains marchés affichent des chiffres encore plus spectaculaires. En Indonésie, notamment à Bali, des villas touristiques peuvent viser 10 à 15 % de rendement brut, avec des taxes locales modérées (environ 10 % sur les loyers, 2,5 % sur les plus-values, et des frais d’acquisition de 2 à 3 %). Dubaï, avec un marché locatif dominé par les expatriés et une fiscalité sur les loyers à 0 %, se positionne entre 6 et 9 % brut, moyennant des frais d’entrée significatifs (4 % pour le Dubai Land Department, 0,25 % de frais d’enregistrement hypothécaire, commissions et frais de valorisation).
Mais plus le rendement grimpe, plus la courbe de risque s’élève : volatilité des devises, risques politiques, dépendance au tourisme international, complexité des titres de propriété ou des baux de longue durée.
Ne pas oublier la devise : le vrai juge de paix
Pour un investisseur français qui compte dépenser sa retraite en euros, le rendement affiché dans la monnaie locale ne dit pas tout. Sur un investissement transfrontalier, le facteur qui pèse le plus lourd sur la performance réelle est souvent… la variation de change, davantage que la hausse des prix ou même le rendement locatif.
Les monnaies dites « fortes » (dollar, euro, livre sterling, franc suisse) se distinguent des devises structurellement plus fragiles (livre turque, peso, certaines monnaies émergentes). Un portefeuille composé uniquement de biens en zone euro (Lisbonne, Madrid, Athènes) reste exposé à un même bloc monétaire : si l’euro se déprécie fortement face au dollar ou au franc suisse, la valeur réelle de vos loyers et de vos biens baisse, quel que soit le pays.
À l’inverse, une combinaison d’actifs en zone euro, en dollars (États-Unis, Dubaï dont le dirham est arrimé au dollar), voire en une troisième devise forte, diversifie ce risque. La couverture de change la plus robuste pour un investisseur privé reste en pratique le financement local dans la monnaie du pays : contracter un crédit immobilier en euros pour un bien portugais ou espagnol, ou en dollars pour un bien en Floride, joue le rôle de « hedge naturel ». L’actif et le passif évoluent dans la même devise, ce qui neutralise une partie du risque de change.
Avec 300000 à 750000 euros de capital issu de France, il est raisonnable de limiter l’exposition non couverte à des devises « molles » (fortement dépréciables) à une petite portion satellite du portefeuille, et de garder le cœur sur l’euro et/ou le dollar.
Comment structurer un portefeuille immobilier étranger avec ce budget
Plutôt que de tout placer dans une seule destination, de nombreux investisseurs structurent leur allocation comme un portefeuille boursier : un « noyau » stable et liquide, et quelques lignes plus dynamiques ou opportunistes.
Le bloc « cœur » : liquidité, sécurité, revente facile
Pour la partie centrale, l’Espagne tient souvent la corde. Le pays combine une économie en tête de la zone euro (croissance d’environ 3 % sur 2024–2025), une demande intérieure solide, un droit de propriété clair, un registre foncier public interrogeable pour quelques dizaines d’euros et une énorme profondeur de marché. Les rendements de 5 à 6 % brut sur les grandes côtes, combinés à des hausses de prix soutenues, offrent un couple risque/rendement rarement égalé.
Un bloc « cœur » typique avec un budget total de 500000 à 700000 euros pourrait consister en un appartement bien placé sur la côte espagnole ou dans une grande ville dynamique (Valence, Malaga), financé pour partie à crédit local en euros, de façon à conserver une partie de la trésorerie pour d’autres lignes.
Le bloc « rendement » : Italie, Pologne, Indonésie…
Pour booster le cash-flow annuel, l’Italie est une candidate sérieuse. Les prix bas dans de nombreuses régions – particulièrement au sud ou dans des villes de taille moyenne – combinés à des loyers en hausse, font grimper le ratio loyers/prix. Les rendements bruts de 7 % et plus ne sont pas rares, à condition de s’éloigner des centres historiques milanais ou romains.
Dans les pays d’Europe centrale comme la Pologne, certaines grandes villes affichent aussi des rendements médianes autour de 6 %, avec une dynamique de loyers et de prix soutenue. Mais la barrière linguistique et l’éloignement culturel peuvent compliquer la gestion directe.
En Asie, des places comme Bali affichent des rendements bruts à deux chiffres, mais via des baux long terme (leasehold) complexes et dans des marchés très dépendants du tourisme. Ces actifs « satellite » doivent être réservés à une petite part du portefeuille, en acceptant une dose de spéculation.
Le bloc « résidence / plan B » : Grèce, Italie, Portugal, Malte, Chypre
Si votre priorité est autant la mobilité que le rendement, la Grèce, Malte, Chypre, l’Italie ou le Portugal via leurs programmes de résidence par investissement peuvent constituer une autre brique. L’idée n’est plus de viser les 8 % brut, mais de sécuriser un droit de séjour, un accès au système de santé local ou une stratégie de sortie fiscale, tout en générant un rendement locatif moyen.
Avec 300000 à 750000 euros, deux options se dessinent volontiers : consacrer une part limitée (250000 à 350000 euros) à un ticket « visa » non immobilier (fonds portugais, fonds hongrois, obligations italiennes…), et employer le reste à de la pierre classique dans un pays différent ; ou bien accepter de concentrer davantage sur un seul pays (par exemple un bien grec en zone B pour 400000 euros) en gardant de la liquidité en réserve.
Ne pas réinvestir tout en « dur » : la place des SCPI et des enveloppes financières
À partir de 500000 euros de capital, il devient contre-productif de tout transformer en biens physiques gérés à distance. Les SCPI européennes ou internationales, par exemple, permettent d’accéder à des portefeuilles d’immeubles mutualisés en Europe, avec des rendements souvent supérieurs à ceux de la location nue en France, tout en se dispensant de la gestion opérationnelle.
Des enveloppes comme l’assurance-vie luxembourgeoise ou des contrats multi-devises peuvent accueillir une partie du capital dans des fonds immobiliers cotés (REITs), des ETF monde ou des obligations en dollars ou francs suisses. Pour un vendeur français qui souhaite s’internationaliser, l’intérêt est de ne pas tout mettre dans le même panier réglementaire : diversifier les juridictions, les supports et les monnaies.
Un schéma typique pour un expatrié ou futur expatrié avec 500000 euros peut consister à loger 300000 à 350000 euros dans un contrat luxembourgeois multidevises, 100000 euros en SCPI européennes à sous-jacent immobilier étranger (pour éviter les prélèvements sociaux français), et garder 50000 à 100000 euros en liquidités multi-devises et métaux précieux. Le(s) bien(s) direct(s) à l’étranger – Espagne, Italie, Grèce, Dubaï, Indonésie – viennent alors en complément, avec un montage de financement ou de cash adapté.
Financer ses achats étrangers : crédit français, crédit local, ou cash ?
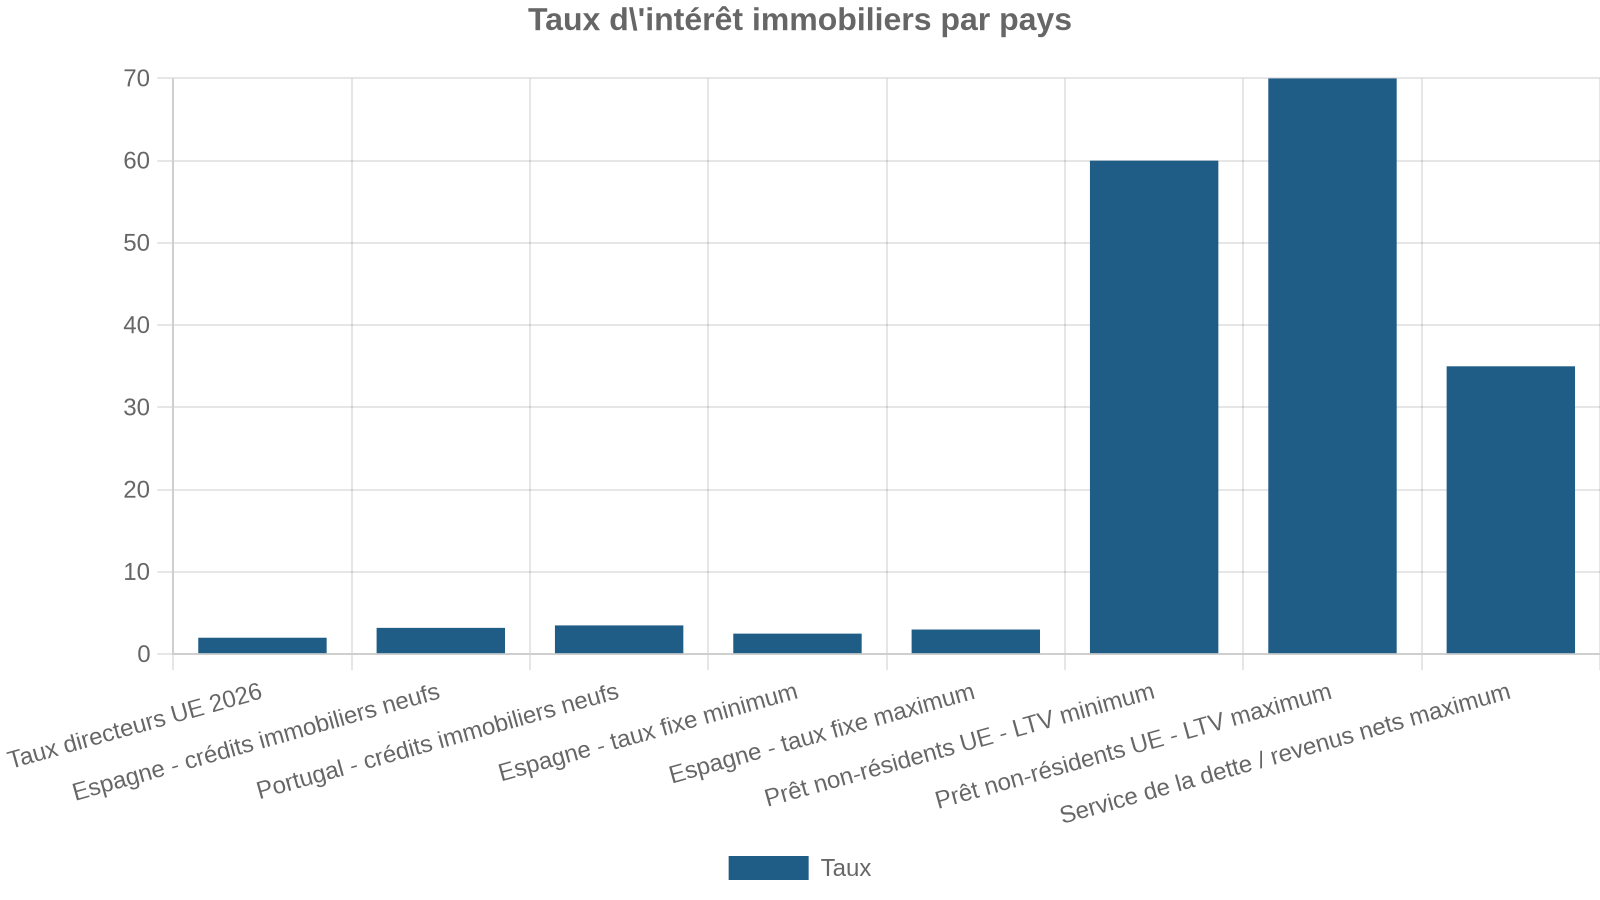
Avec un capital compris entre 300000 et 750000 euros, vous pouvez être tenté d’acheter 100 % cash. C’est parfois judicieux, notamment dans des pays où l’accès au crédit pour un non-résident est limité ou très cher. Mais renoncer systématiquement à l’effet de levier, alors que les taux en zone euro se détendent autour de 2–3 %, n’est pas toujours optimal.
Les banques françaises refusent généralement de prendre une hypothèque sur un bien situé à l’étranger, car elles ne maîtrisent pas les procédures de saisie dans d’autres systèmes juridiques. Toutefois, elles peuvent accepter de garantir un bien détenu en France (résidence principale ou locatif) et prêter 50 à 70 % de sa valeur pour financer un achat en Espagne, au Portugal ou en Grèce. Par exemple, pour une résidence valant 400 000 euros, cela peut dégager 200 000 à 250 000 euros de liquidité.
Dans de nombreux pays européens (Espagne, Portugal, Allemagne, Pologne), il est aussi possible de recourir au crédit local, y compris en tant que non-résident, sur des durées de 20 à 25 ans, avec des quotités de 60 à 70 % et des taux fixes aujourd’hui entre 2,5 et 3,5 % pour les bons dossiers. La condition est d’accepter un apport conséquent (30–40 %) et de réunir des justificatifs solides de revenus, parfois avec un pays de résidence perçu comme « bankable ».
Hors UE, les prêts aux non-résidents existent, notamment aux Émirats ou en Asie, mais avec des exigences de fonds propres souvent élevées (jusqu’à 35–50 % d’apport à Dubaï). Un investisseur français ayant vendu un bien peut aussi refinancer un autre actif français pour libérer des liquidités, puis acheter à l’étranger sans hypothèque locale, ce qui simplifie parfois la transaction.
Dans tous les cas, l’équation à résoudre n’est pas « puis-je emprunter ? », mais « le rendement net de mon futur bien couvre-t-il durablement le coût total de mon capital (intérêts + coût d’opportunité de l’apport) avec une marge de sécurité ? ». Si la réponse est non, vous pariez sur la seule hausse des prix, ce qui est précisément la situation qui génère le plus de regrets après coup.
Les erreurs qui coûtent le plus cher à l’étranger
L’histoire des expatriés et investisseurs internationaux est remplie de témoignages qui se ressemblent : achat sur coup de tête après un séjour idyllique, confiance aveugle dans un agent ou un promoteur « qui s’occupe de tout », dépôts de 10 % versés sur un simple avant-contrat sans en mesurer la portée, ou transferts de fonds réalisés sur la base d’un e-mail frauduleux.
En Europe et en Amérique latine, le compromis (arras, contrato de arras, compromis de vente, compromesso, CPCV) engage juridiquement : un dépôt d’environ 10 % du prix est perdu si l’acheteur se rétracte hors des cas prévus, beaucoup de Français le signent à tort comme une simple réservation.
Autre écueil massif : accepter que l’avocat ou le notaire du promoteur représente également vos intérêts. Dans les programmes en « tout inclus », c’est encore très courant. Or, pour sécuriser un achat international, il est crucial de mandater un avocat local indépendant, inscrit au barreau, qui n’a aucun lien financier avec le vendeur, l’agence ou le promoteur. Sa mission : vérifier le titre de propriété, les servitudes, les éventuelles hypothèques, la conformité urbanistique et les autorisations de location.
En Indonésie ou en Thaïlande, les montages avec un « nominee » local sont illégaux et inopposables. Certains pays ne permettent aux étrangers que de posséder des appartements en copropriété, jamais le terrain. Ne pas comprendre précisément ce que vous possédez – un droit réel, un bail de 30 ans, des parts de société – est un aller simple vers les ennuis.
Enfin, l’explosion des fraudes par hameçonnage autour des virements immobiliers requiert une vigilance maximale. Les escrocs ciblent le mail de votre avocat ou notaire, interceptent les échanges, envoient au dernier moment de « nouvelles » coordonnées bancaires. Une fois le virement parti sur le mauvais compte, les sommes – parfois à six ou sept chiffres – disparaissent. La règle est simple : ne jamais se fier à des instructions arrivées par mail sans les vérifier par un appel à un numéro connu, déjà enregistré, et ne jamais envoyer de fonds via le compte personnel d’un agent ou un intermédiaire non régulé.
Gérer le risque de change dans la durée
Au-delà de l’achat, la manière dont vous gérez le flux de loyers et la revente à terme conditionne aussi l’absence de regrets. La bonne pratique consiste à définir très clairement votre « monnaie de référence » – celle dans laquelle vous dépensez et dans laquelle vous mesurerez votre réussite : pour beaucoup de Français, ce sera l’euro, pour d’autres l’euro et le dollar.
Limitez votre exposition hors euro à 20 ou 30 % de votre patrimoine immobilier, au-delà le risque de change devient structurant. Le financement en devise locale reste le rempart le plus efficace, mais d’autres outils existent : contrats à terme (« forwards ») pour un achat prévu dans six mois, ordres à seuil pour convertir une somme importante si le change atteint un niveau ciblé, ou conversion progressive des loyers à intervalles réguliers pour lisser les effets de marché.
L’essentiel est de ne pas laisser le change au hasard. Dans un scénario où l’euro se déprécierait de 20 % contre le dollar pendant votre période de détention, un bien américain cumulant 5 % de rendement et 3 % de hausse annuelle pourrait afficher une performance en euros très différente de la simple addition 5 + 3. À l’inverse, un renforcement brutal de l’euro peut effacer une partie de la performance en devise locale.
Comment éviter de regretter son choix dans cinq ou dix ans
À ce stade, la question n’est plus « où acheter ? », mais « comment être quasiment certain de ne pas regretter dans dix ans ce que je fais aujourd’hui ? ». Quelques principes issus des erreurs les plus fréquentes permettent de baliser le terrain.
Le flux de trésorerie net idéal en régime de croisière doit représenter entre 5 % et 8 % de la mise, après déduction de toutes les charges et provisions.
La seconde est de diversifier les axes de risque : ne pas tout mettre sur un seul pays, un seul type de locataire, un seul régime fiscal ou une seule devise. Un portefeuille qui combine par exemple un bien très liquide en Espagne (cœur), un actif plus rentable en Italie ou en Pologne (rendement), une exposition sélective à un marché très porteur mais plus risqué comme Bali ou Dubaï (satellite), plus des SCPI internationales et une poche financière en assurance-vie luxembourgeoise, absorbe beaucoup mieux les chocs.
Ne cherchez pas à intégrer un bien à votre patrimoine après un coup de cœur. Définissez d’abord par écrit vos objectifs à 5, 10 et 15 ans, votre tolérance à la volatilité et la part de chaque classe d’actifs dans votre patrimoine. Cela réduit fortement le risque de décisions impulsives.
Dernier point, trop souvent négligé : la revente. L’un des gros avantages de marchés profonds comme l’Espagne, l’Italie ou le Portugal est leur capacité à absorber de gros volumes d’investissement, mais aussi à offrir un marché secondaire dynamique. À l’inverse, certains segments très de niche (station de ski mono-produit, micro-marché insulaire, destination « à la mode » en Asie) peuvent devenir illiquides en cas de retournement ou de changement réglementaire. Se demander « si je devais vendre ce bien en trois mois dans un marché ralenti, à quel prix et à qui ? » est une question simple qui évite bien des désillusions.
Conclusion : transformer une vente française en vraie liberté de choix
Réinvestir entre 300000 et 750000 euros à l’étranger n’a rien d’un geste anodin. C’est un acte structurant pour les vingt prochaines années de votre vie financière, parfois pour la trajectoire de votre famille. Bien mené, c’est l’occasion de sortir d’un marché français souvent sur-taxé et modérément rentable (2,5 à 4 % brut dans les grandes métropoles, parfois moins après impôts) pour bâtir un ensemble diversifié capable de générer 5 à 8 % net, en améliorant votre qualité de vie et vos options de résidence.
Pour éviter les regrets, la méthode prime sur la destination : analysez la fiscalité de sortie en France, cartographiez les programmes de résidence par investissement pertinents, comparez les rendements nets (pas bruts), traitez la devise comme un paramètre à part entière et sécurisez chaque transaction avec une équipe locale indépendante. C’est cette discipline qui distingue un pari d’une stratégie.
Les marchés du Sud de l’Europe, certains hubs comme Dubaï ou la Floride, et des poches très rentables en Asie ou en Europe de l’Est offrent aujourd’hui un terrain de jeu exceptionnel pour qui a le capital, le temps et la méthode. Si vous faites partie de ceux qui vendront un bien en 2026 ou 2027, le plus grand luxe que vous puissiez vous offrir n’est pas une piscine à débordement ou une vue carte postale, mais la liberté de choisir, en connaissance de cause, où et comment votre argent travaillera réellement pour vous.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.