Posséder un pied-à-terre en France quand on vit à l’étranger fait rêver. Mais derrière la carte postale, la fiscalité locale peut vite devenir un casse-tête – et une ligne de dépense très lourde – si l’on ne maîtrise pas les règles de la taxe foncière et de la taxe d’habitation pour un non-résident. Entre statut de résidence fiscale, surtaxe en zone tendue, vacance, dates de référence au 1er janvier et empilement de taxes, le risque d’erreur est réel.
Au-delà de la répartition des impôts locaux entre occupant et propriétaire, il faut considérer l’effet combiné avec l’impôt sur le revenu, les prélèvements sociaux, la taxation de la plus-value et, pour les patrimoines importants, l’IFI.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Résident ou non-résident : un statut fiscal qui change tout
Avant d’entrer dans le détail des impôts locaux, il faut distinguer très clairement la résidence fiscale. Le Code général des impôts, via son article 4 B, considère qu’une personne est domiciliée fiscalement en France dès lors qu’un seul des critères suivants est rempli : foyer ou lieu de séjour principal en France, activité professionnelle principale en France, ou centre des intérêts économiques en France. À l’inverse, un non‑résident fiscal est imposable en France uniquement sur ses revenus de source française.
Pour un propriétaire vivant à l’étranger, un logement en France non occupé à titre de résidence principale est considéré comme une résidence secondaire par l’administration, même s’il le perçoit comme son « chez soi ». Son lieu de vie principal étant à l’étranger, ce bien est soumis à la taxe d’habitation en tant que résidence secondaire.
Sur le plan de l’impôt sur le revenu, le non‑résident reste imposé en France sur les loyers tirés du bien, les plus‑values immobilières en cas de revente et, le cas échéant, sur son patrimoine immobilier français pour l’IFI. Mais la taxe foncière et la taxe d’habitation, elles, sont dues dès lors qu’un immeuble existe, indépendamment du niveau de revenus et du pays de résidence.
Taxe foncière : un impôt de propriétaire, identique pour résidents et non‑résidents
La taxe foncière sur les propriétés bâties et non bâties est un impôt annuel attaché au simple fait de posséder un bien. Elle est due par « toute personne propriétaire au 1er janvier » de l’année d’imposition, qu’elle habite le logement, le loue ou le laisse vide. Être non‑résident ne change strictement rien : ni le mode de calcul ni le montant ne sont modifiés par le fait de vivre à l’étranger.
Le calcul repose sur la valeur locative cadastrale du bien – une estimation de ce qu’il pourrait rapporter en loyer annuel – à laquelle s’appliquent les taux votés par la commune et, le cas échéant, l’intercommunalité ou le département. Les valeurs locatives sont réévaluées chaque année par un coefficient national : pour 2026, il est fixé à +0,8 %, après +1,7 % en 2025 et +3,9 % en 2024. Autrement dit, même à taux constants, la base taxable augmente mécaniquement.
Seuil, en millions d’euros, à partir duquel la valeur nette du parc immobilier français d’un propriétaire étranger déclenche l’IFI.
Qui paie : propriétaire, locataire, non‑résident ?
En droit, la taxe foncière est toujours due par le propriétaire ou l’usufruitier inscrit au 1er janvier. Cela vaut pour un particulier non‑résident, comme pour une société civile immobilière (SCI). Le contrat de bail ne modifie pas cette qualité de redevable vis‑à‑vis de l’administration fiscale.
En revanche, dans certains cas – notamment pour les baux commerciaux – une partie de la taxe foncière peut être contractuellement mise à la charge du locataire : le propriétaire paie l’impôt à l’État, puis se fait rembourser par le preneur, si une clause du bail le prévoit de manière claire et détaillée. Pour un bail d’habitation classique (locataire qui y vit à titre de résidence principale), la loi de 1989 n’autorise pas le propriétaire à faire supporter la taxe foncière au locataire : même assorti d’une clause, un tel transfert n’est pas valable.
Pour un non‑résident louant un local commercial en France, le bail détermine si la taxe foncière reste à la charge du bailleur ou est récupérable auprès du locataire. Vis‑à‑vis du fisc, seul le nom du propriétaire figure sur l’avis.
Allègements et exonérations de taxe foncière
Le régime d’exonération de taxe foncière repose surtout sur l’âge, la situation sociale et le niveau de revenus. Il est identique pour résidents et non‑résidents, mais les conditions sont si ciblées qu’un expatrié a peu de chances d’y entrer, sauf cas particuliers.
Sont notamment totalement exonérés de taxe foncière sur la résidence principale :
– les titulaires de l’allocation de solidarité aux personnes âgées (ASPA) ou de l’allocation supplémentaire d’invalidité (ASI) ;
– les personnes de plus de 75 ans au 1er janvier, si leur revenu fiscal de référence ne dépasse pas un plafond dépendant de la composition du foyer ;
– les titulaires de l’allocation aux adultes handicapés (AAH), sous condition de revenu.
Ces exonérations s’appliquent automatiquement, sans démarche, mais uniquement pour la résidence principale en France. Elles ne couvrent pas la taxe d’enlèvement des ordures ménagères (TEOM), qui reste due par le propriétaire et figure toujours sur l’avis de taxe foncière. Pour un non-résident, dont le bien français n’est généralement pas une résidence principale, ces dispositifs sont donc rarement mobilisables.
À côté de ces exonérations sociales, il existe des exonérations temporaires pour les constructions neuves, reconstructions ou transformations lourdes (deux ans de franchise de taxe foncière), et, dans certaines communes, pour des travaux de rénovation énergétique sur des logements anciens. Pour bénéficier de ces avantages, la déclaration de fin de travaux (formulaires H1 ou H2) doit être déposée dans les 90 jours suivant l’achèvement. Passé ce délai, l’exonération est définitivement perdue, sans possibilité de rattrapage.
Enfin, dans des zones ciblées (zones de revitalisation rurale – ZRR, ou quartiers prioritaires de la politique de la ville – QPV), une exonération temporaire est possible lorsqu’un logement resté vide plus de deux ans est remis en location. Là encore, il faut se renseigner auprès du centre des impôts fonciers de la commune concernée.
Taxe d’habitation : supprimée sur la résidence principale, maintenue pour les non‑résidents
La taxe d’habitation sur les résidences principales a été totalement supprimée à compter de 2023 pour tous les ménages, sans condition de revenu. Mais cette suppression ne vaut que pour la résidence principale. La taxe d’habitation reste pleinement due sur :
– les résidences secondaires meublées ;
– les autres locaux meublés non affectés à l’habitation principale ;
– certains logements vacants, via des dispositifs spécifiques (TLV, THLV et bientôt TVLH).
Pour un non‑résident, tout logement meublé conservé en France et qui n’est pas la résidence principale d’un occupant au 1er janvier est considéré comme résidence secondaire, et donc soumis à la « taxe d’habitation sur les résidences secondaires et autres locaux meublés non affectés à l’habitation principale », abrégée en THRS.
Qui est redevable de la taxe d’habitation sur un bien de non‑résident ?
La taxe d’habitation est due par la personne qui a le logement à sa disposition au 1er janvier de l’année d’imposition : propriétaire occupant, locataire, ou occupant à titre gratuit. Si un non‑résident possède un appartement meublé qu’il occupe occasionnellement mais qui n’est loué à personne au 1er janvier, l’administration le considère à sa disposition : il est alors imposable à la THRS.
Si le logement est loué en bail classique et occupé au 1er janvier, c’est le locataire qui doit la taxe (sauf si c’est sa résidence principale, où elle est supprimée depuis 2023). La situation au 1er janvier est déterminante, et le fisc s’appuie sur les déclarations d’occupation des propriétaires dans « Biens immobiliers » sur impots.gouv.fr.
Le propriétaire non‑résident doit obligatoirement déclarer, avant le 1er juillet, qui occupe chaque bien au 1er janvier (lui‑même, un locataire, un tiers hébergé gratuitement) ou indiquer que le logement est vacant ou loué saisonnièrement. En cas d’oubli, une amende forfaitaire de 150 euros par local peut être appliquée.
Comment la THRS est-elle calculée ?
Le mécanisme de calcul de la THRS reste proche de celui de l’ancienne taxe d’habitation : on part de la valeur locative cadastrale du logement et de ses dépendances (cave, parking, garage, même non meublés s’ils sont rattachés), puis on applique les taux votés par la commune et l’intercommunalité. Contrairement à la résidence principale, il n’existe plus d’abattements pour charges de famille ou de plafonnement en fonction des revenus : la base imposable est donc pleinement frappée.
Une particularité importante pour les non‑résidents propriétaires de résidences secondaires en « zone tendue » : les communes de ces zones peuvent majorer la part communale de la THRS de 5 % à 60 %. Plus de 3 600 communes sont classées en zone tendue, c’est‑à‑dire situées dans une aire urbaine de plus de 50 000 habitants avec un fort déséquilibre entre l’offre et la demande de logements, ou avec une part de résidences principales particulièrement faible. Y figurent notamment Paris, Lyon, Bordeaux, Nantes, Saint‑Malo, Biarritz, Annecy, une grande partie de la Côte d’Azur, du littoral basque et de nombreuses stations balnéaires et de ski.
Avec une THRS moyenne de 1 000 à 1 100 euros par an, la surtaxe maximale de +60 % sur la part communale s’applique dans des villes comme Paris, Bordeaux, Lyon, Nantes, Saint-Malo ou Biarritz, augmentant significativement la charge pour les propriétaires de résidences secondaires.
| Donnée | Montant / taux |
|---|---|
| Valeur locative cadastrale | 4 500 € |
| Taux communal de base | 28 % |
| THRS de base (hors surtaxe) | 1 260 € |
| Surtaxe zone tendue (Paris, 60 %) | +60 % sur part communale |
| THRS finale | 2 016 € |
| Surcoût annuel lié à la surtaxe | 756 € |
Dans les faits, pour un non‑résident propriétaire d’un appartement à Paris, la combinaison taxe foncière + THRS majorée de 60 % représente souvent plusieurs milliers d’euros par an, indépendamment de tout revenu locatif.
Surtaxe en zone tendue : une inflation ciblée sur les résidences secondaires
Depuis 2017 et surtout 2023, les communes classées en zone tendue peuvent décider de frapper plus lourdement les résidences secondaires via cette surtaxe de 5 % à 60 % sur la part communale de la THRS. L’objectif est clair : décourager la rétention de logements dans des marchés où les résidents permanents peinent à se loger.
En 2026, environ 1 666 communes sur les 3 689 éligibles ont effectivement voté une surtaxe, soit environ 45 %. Un peu plus de 40 % de ces communes surtaxantes ont choisi le taux maximal de 60 %. La répartition des niveaux de surtaxe adoptés illustre la montée en puissance du dispositif.
| Tranche de surtaxe THRS (zone tendue) | Nombre de communes (2026) | Part des communes surtaxantes |
|---|---|---|
| 5 % à < 20 % | 354 | ~ 21 % |
| 20 % à < 30 % | 278 | ~ 17 % |
| 30 % à < 40 % | 207 | ~ 12 % |
| 40 % à < 60 % | 139 | ~ 8 % |
| 60 % (maximum) | 688 | ~ 41 % |
Pour le propriétaire non‑résident, cette surtaxe vient se greffer uniquement sur la taxe d’habitation, pas sur la taxe foncière. Mais dans des villes comme Paris, la ligne « surtaxe résidence secondaire » peut représenter un surcoût annuel de 1 000 à 4 000 euros pour un bien de taille confortable. Le conseil municipal doit voter la surtaxe avant le 1er octobre pour qu’elle s’applique l’année suivante.
Peut-on être exonéré de la surtaxe en tant que non‑résident ?
La loi prévoit trois grands cas dans lesquels il est possible de demander la décharge de la surtaxe en zone tendue, y compris pour un non‑résident :
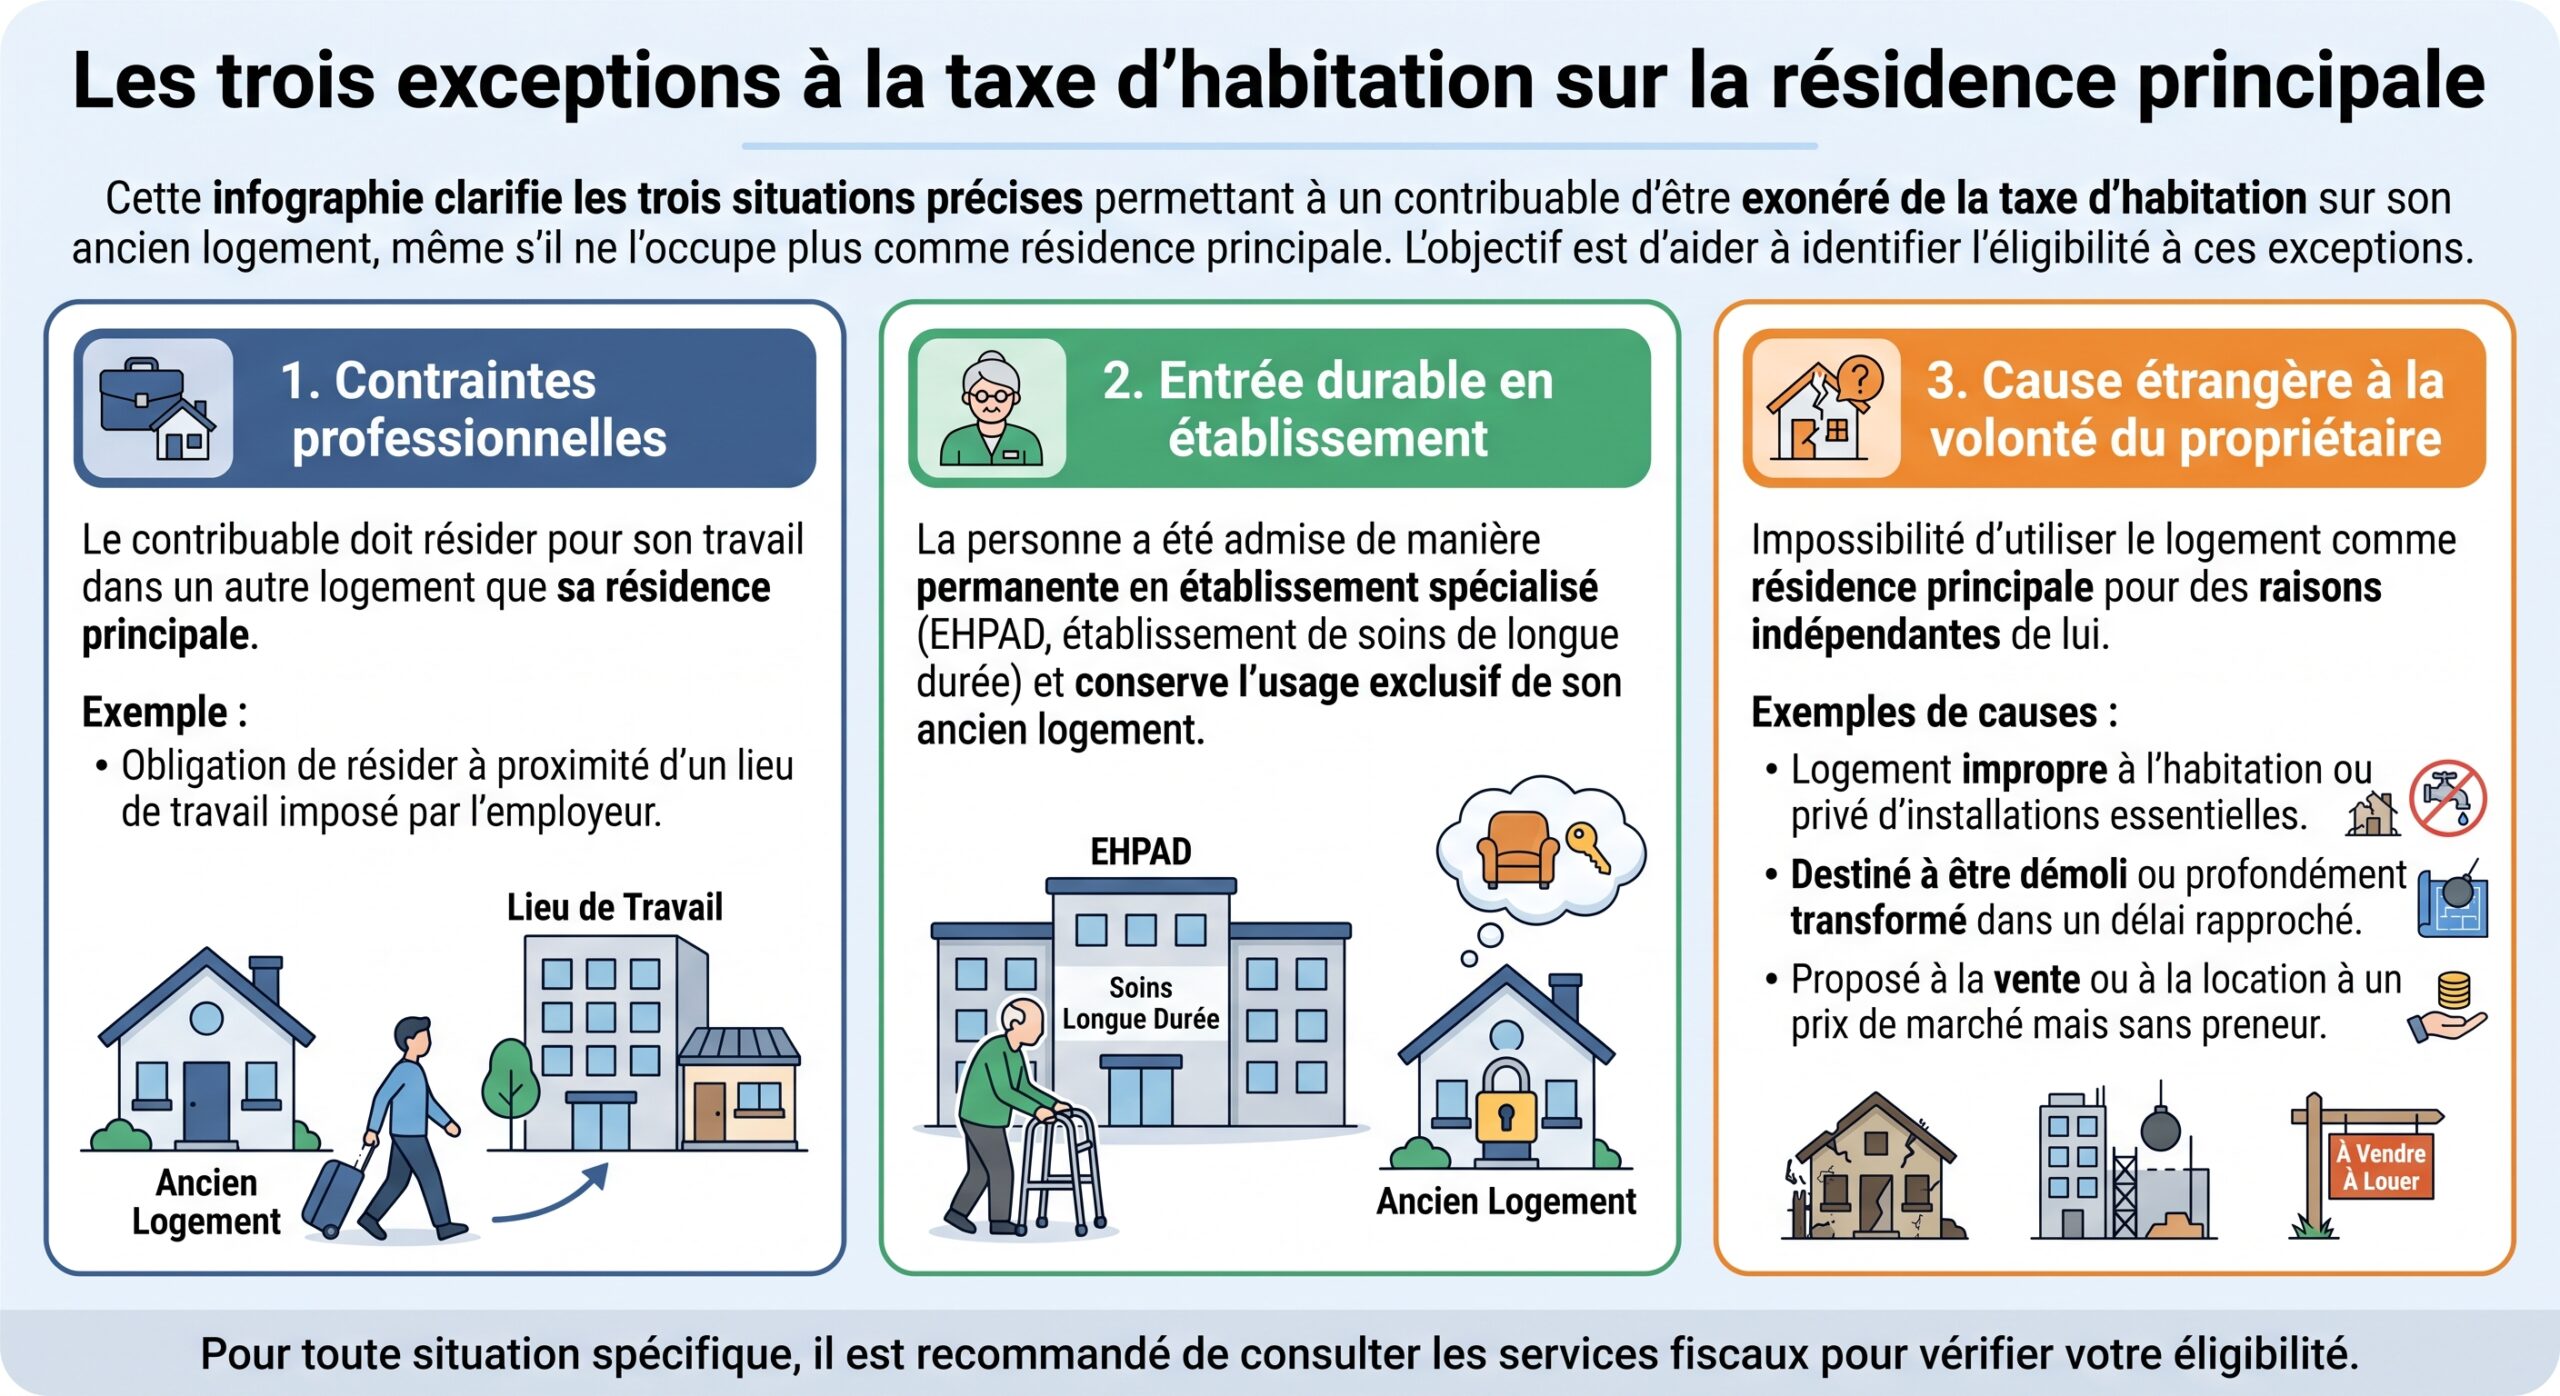
La demande se fait auprès du Service des impôts des particuliers (SIP) du lieu de situation du bien, avec pièces justificatives (attestation de l’employeur, certificat de l’établissement de soins, diagnostics techniques, annonces immobilières restées sans suite, etc.). Il s’agit d’une démarche au cas par cas : être simplement non‑résident ou disposer d’un revenu modeste n’ouvre pas de droit à exonération automatique de la surtaxe.
Cas particulier : la « résidence d’attache » des Français de l’étranger
L’article 1407 quater du CGI prévoit un régime spécifique pour certains Français domiciliés hors de France : ils peuvent, sous conditions, ne pas être soumis à la THRS sur une « résidence d’attache » en France. Ce dispositif vise une situation bien particulière, et n’équivaut pas à une exonération générale des Français de l’étranger sur toutes leurs résidences secondaires. Il suppose notamment une domiciliation fiscale hors de France et des liens personnels particuliers avec cette résidence. Pour savoir si l’on y entre, il est indispensable de se référer au texte précis et de se rapprocher de son centre des impôts.
Logements vacants : de la TLV/THLV à la future TVLH
En parallèle de la THRS sur les résidences secondaires meublées, la France a mis en place une fiscalité particulière sur les logements vacants, c’est‑à‑dire des logements habitables, non meublés, laissés délibérément inoccupés.
Historiquement, deux dispositifs coexistaient :
– la taxe sur les logements vacants (TLV), d’application nationale, qui touche les logements non meublés, destinés à l’habitation, situés dans une commune en zone tendue et vacants depuis au moins un an au 1er janvier;
– la taxe d’habitation sur les logements vacants (THLV), instaurée à l’initiative des communes ou intercommunalités en dehors du champ de la TLV, frappant les logements vacants depuis plus de deux ans.
Le taux de la taxe sur les logements vacants (TLV) appliqué la première année d’imposition, avant de passer à 34 % les années suivantes.
Un non‑résident qui détient un logement non meublé en zone tendue, laissé vide pendant plus d’un an, n’échappe pas à la TLV au motif qu’il vit à l’étranger : la résidence fiscale n’est pas un critère d’exonération. S’il s’agit d’un logement durablement non occupé mais meublé, on basculera en revanche dans le champ de la THRS, pas dans celui des taxes sur logements vacants.
Plusieurs cas permettent toutefois d’échapper à la TLV/THLV : logement utilisé à d’autres fins que l’habitation, logement appartenant à un bailleur social, logement vacant pour raison indépendante (travaux lourds dépassant 25 % de la valeur, opérations d’urbanisme, procédures judiciaires), logement occupé plus de 90 jours consécutifs dans l’année, ou encore logement meublé faisant déjà l’objet d’une taxe d’habitation.
À partir de 2027, la taxe sur la vacance des logements (TVLH) remplace la TLV et la THLV, codifiée à l’article 1406 bis du CGI. Elle s’applique aux logements non meublés vacants depuis plus d’un an en zone tendue, ou plus de deux ans ailleurs. Taux légaux : 17 % la première année, 34 % ensuite ; les communes peuvent les majorer jusqu’à 30 % puis 60 % en zone tendue, et jusqu’à 50 % hors zone tendue. Exonérations possibles en cas de vacance non volontaire ou d’occupation effective d’au moins 90 jours consécutifs.
Pour un non‑résident, cela signifie qu’un logement laissé durablement vide, sans projet clair, dans une grande agglomération française, peut faire l’objet à la fois de la taxe foncière, d’une éventuelle THRS si le bien est meublé, et d’une taxe de vacance si le bien est nu et inoccupé. Laisser dormir un bien n’est plus fiscalement neutre.
Comment sont gérés les impôts locaux d’un non‑résident ?
Point crucial souvent mal compris : les impôts locaux (taxe foncière, taxe d’habitation, taxes sur logements vacants) ne sont pas gérés par le Service des impôts des non‑résidents (DINR / SIPNR). Ils relèvent du Service des impôts des particuliers (SIP) du lieu de situation du bien. C’est ce service local qui établit les avis, encaisse les paiements et traite les réclamations, quel que soit le pays de résidence du contribuable.
Un non‑résident qui reçoit un avis de taxe foncière ou de THRS doit adresser sa réclamation au centre des finances publiques indiqué sur l’avis, et non à la cellule non‑résidents de Noisy‑le‑Grand (réservée à l’impôt sur le revenu et l’IFI). Pour contester une valeur locative jugée excessive, une erreur d’occupation au 1er janvier, une surtaxe appliquée à tort ou une double imposition sur un logement vide, il faut privilégier la messagerie sécurisée de l’espace en ligne, ou à défaut, le courrier postal.
En matière de correction, le calendrier est strict : une réclamation sur une taxe locale donnée peut être introduite jusqu’au 31 décembre de l’année suivant celle de la mise en recouvrement. Pour une taxe foncière 2025, par exemple, la date butoir est le 31 décembre 2026. Au‑delà, la demande est irrecevable, même si l’erreur est avérée.
Payer ses taxes depuis l’étranger : contraintes pratiques
L’autre grand sujet pour les non‑résidents concerne le paiement. En France, tout impôt supérieur à 300 euros doit être réglé par voie dématérialisée : paiement en ligne sur impots.gouv.fr ou via l’application mobile, ou prélèvement automatique. Pour les montants inférieurs ou égaux à 300 euros, il reste possible de payer par chèque en euros tiré sur une banque française ou des DOM‑COM, TIP SEPA ou espèces (plafonné à 300 euros) chez un buraliste agréé.
Pour les contribuables vivant à l’étranger, le compte bancaire doit être domicilié dans la zone SEPA (incluant les 27 États de l’UE, la Suisse, la Norvège, l’Islande, le Royaume-Uni, Monaco, Andorre, etc.) et la banque doit accepter les prélèvements selon le schéma SDD Core. Or, certaines banques européennes ne permettent pas encore ce type de prélèvement fiscal vers la France, ce qui rend difficile la mise en place de mensualisations.
Dans ce contexte, il est vivement conseillé à tout non‑résident possédant un bien en France de conserver un compte bancaire français ou SEPA pleinement compatible, afin de faciliter le règlement des taxes foncières, THRS, acomptes d’impôt sur le revenu et, le cas échéant, IFI. À défaut, le recours au virement international direct au SIPNR ou à la trésorerie compétente est parfois toléré, mais reste encadré et peu souple.
Impôts locaux et impôts nationaux : un empilement à anticiper
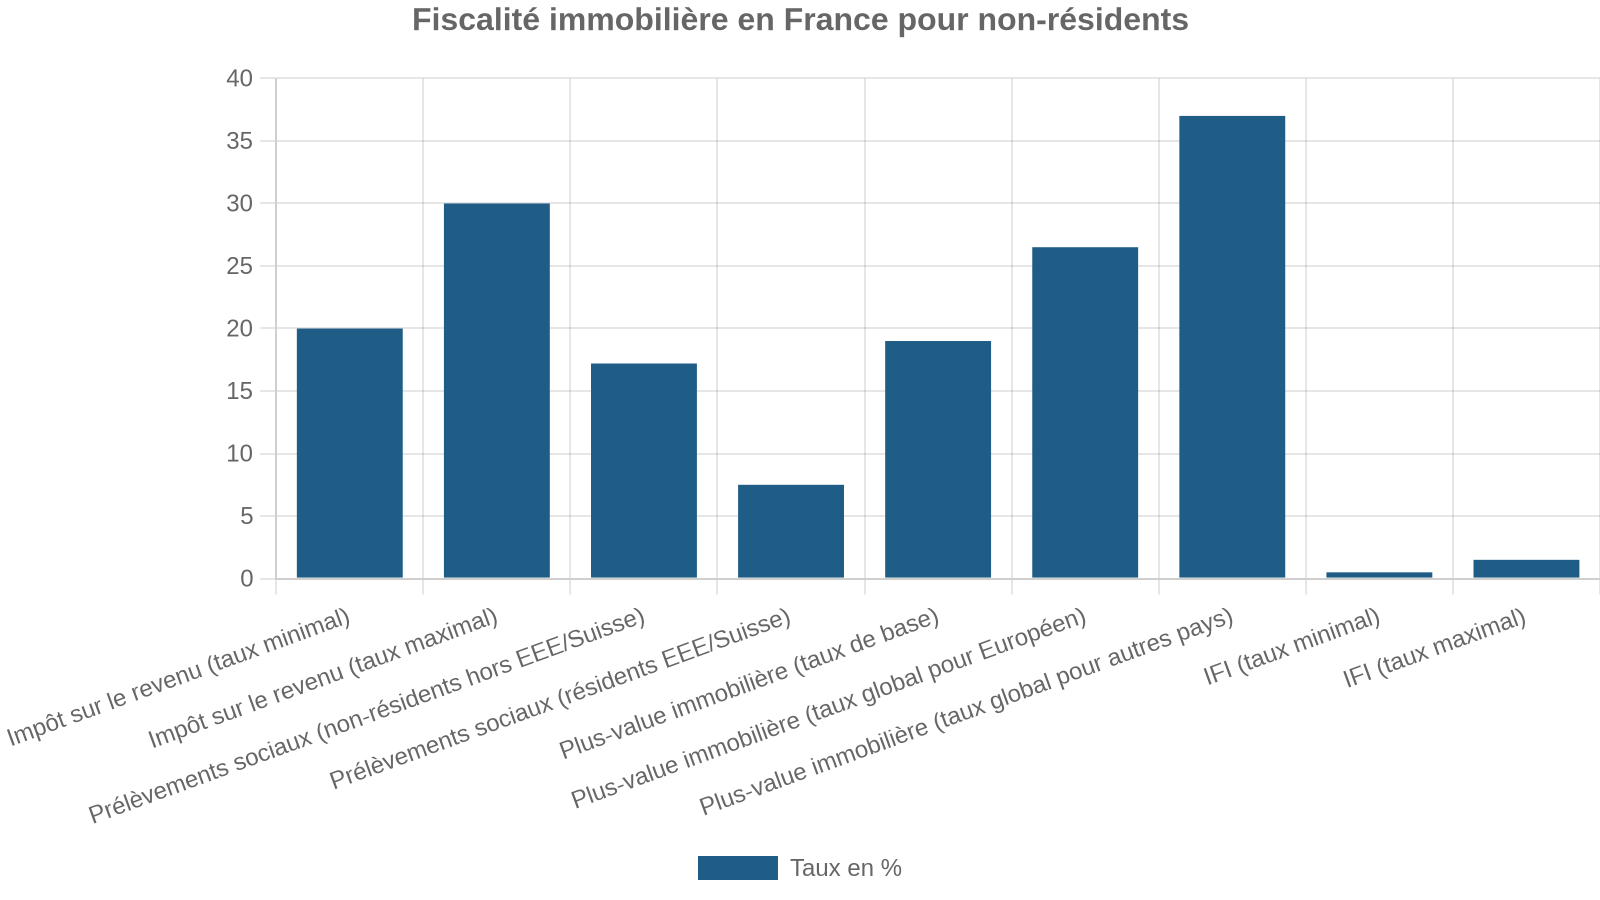
Pour un non‑résident, la fiscalité immobilière française ne se limite pas à la taxe foncière et à la taxe d’habitation. Sur le même bien, plusieurs couches viennent s’ajouter :
Les conventions fiscales internationales, conclues par la France avec plus de 120 pays, évitent en principe les doubles impositions en matière de revenus et de plus‑values. En pratique, elles prévoient soit un crédit d’impôt équivalent à l’impôt payé dans l’autre État, soit une exonération avec « taux effectif », qui tient compte de ces revenus pour fixer le taux d’imposition global. Mais sur les impôts locaux, aucune convention ne vient neutraliser la taxe foncière ou la taxe d’habitation : la France conserve un droit exclusif de taxer les immeubles situés sur son territoire, indépendamment des impôts éventuellement perçus par l’État de résidence.
Pour tout non‑résident envisageant un investissement immobilier en France, la combinaison de ces différentes strates rend indispensable de chiffrer dès le départ l’ensemble des coûts et implications.
– la taxe foncière annuelle probable ;
– la THRS attendue, avec ou sans surtaxe de zone tendue ;
– la fiscalité sur les loyers nets et les prélèvements sociaux ;
– l’impact d’une éventuelle plus‑value de cession à moyen ou long terme ;
– et, pour les patrimoines élevés, le coût de l’IFI.
Comment réagir en cas d’erreur ou de désaccord sur un avis d’impôts locaux ?
Il arrive fréquemment que les non‑résidents reçoivent des avis qu’ils estiment inexactes : THRS établie alors que le logement était vacant au 1er janvier, surtaxe appliquée malgré une situation a priori exonératoire, valeur locative manifestement surévaluée, TLV notifiée alors que le logement était occupé plus de 90 jours, etc.
Le premier réflexe est de vérifier que la déclaration d’occupation dans l’outil « Biens immobiliers » est bien remplie et correctement renseignée, car l’administration s’appuie sur elle pour établir ses avis. Si une rectification est nécessaire, il faut actualiser la déclaration en ligne, puis déposer une réclamation.
La réclamation peut se faire directement dans l’espace particulier, via la rubrique « Écrire » puis « Réclamation/Contestation », en sélectionnant le type d’impôt (taxe foncière, taxe d’habitation, TLV) et l’année concernée. Il est conseillé de joindre tous les justificatifs utiles : bail attestant de l’occupation par un locataire, factures d’électricité montrant une occupation supérieure à 90 jours, photos et rapports techniques en cas d’impropriété à l’habitation, etc.
En cas de contestation, une lettre peut être envoyée au centre des finances publiques indiqué sur l’avis, accompagnée d’une copie de celui-ci et des pièces justificatives. Le dépôt d’une réclamation ne suspend pas l’obligation de paiement : il faut régler la somme due et, si nécessaire, demander un sursis de paiement. Si la réclamation est acceptée, le trop-perçu est remboursé.
Si la réponse de l’administration est jugée insatisfaisante, plusieurs recours amiables existent encore (conciliateur fiscal départemental, médiateur des ministères économiques et financiers), avant, en dernier ressort, une saisine du tribunal administratif dans le délai de deux mois suivant la décision explicite ou implicite de rejet.
En synthèse : les réflexes à adopter pour un non‑résident propriétaire en France
Pour un non‑résident, posséder un bien en France signifie entrer dans un univers fiscal où la taxe foncière et la taxe d’habitation tiennent une place structurante, aux côtés de l’impôt sur le revenu et de la fiscalité du patrimoine. Les règles peuvent paraître foisonnantes, mais quelques principes simples permettent de limiter les mauvaises surprises.
La France taxe l’immobilier sur son territoire, quel que soit le pays de résidence du propriétaire. La date du 1er janvier détermine le redevable de la taxe foncière, de la THRS et, demain, de la TVLH. Il faut déclarer chaque année l’occupation des biens dans l’espace « Biens immobiliers » et conserver un compte bancaire SEPA opérationnel pour le règlement des avis.
Enfin, anticiper la fiscalité locale dans la rentabilité globale d’un investissement ou dans le coût annuel d’une maison de vacances est devenu indispensable, particulièrement dans les communes en zone tendue qui appliquent des surtaxes élevées. Pour un non‑résident, la France reste attractive à bien des égards, mais elle n’est plus un paradis fiscal pour les pierres laissées vides ou occupées à temps partiel. Comprendre la taxe foncière et la taxe d’habitation pour un non‑résident, c’est aussi apprendre à piloter son patrimoine en conséquence.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.