Dans l’univers feutré du capital-investissement, certaines opérations passent presque inaperçues et pourtant redistribuent discrètement les cartes dans des secteurs de niche. L’entrée de Nama Fund I FPCC RFA au capital d’Acrostak Luxembourg SA fait clairement partie de cette catégorie. Derrière une simple prise de participation de 33,8 % se joue en réalité une histoire de rapprochement entre Rabat, Luxembourg, Limassol et la Suisse, avec au centre un marché aussi spécialisé que crucial : celui des cathéters à usage thérapeutique et des dispositifs médicaux pour la cardiologie interventionnelle.
L’opération, notifiée au Conseil de la concurrence marocain comme une concentration économique, marque l’arrivée d’un acteur public-privé marocain – adossé au groupe CDG – dans une chaîne de valeur très pointue de la medtech européenne. Elle soulève une question plus large : comment un fonds marocain se positionne-t-il dans une holding luxembourgeoise tournée vers des technologies médicales conçues en Suisse et utilisées partout dans le monde ?
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Un fonds marocain de croissance qui vise l’industrie mondiale
Pour comprendre ce mouvement capitalistique, il faut d’abord revenir sur l’identité de l’acquéreur. Nama Fund I FPCC RFA, souvent abrégé en Nama Fund I, est un fonds de placement collectif en capital, constitué sous droit marocain et immatriculé au registre de commerce de Rabat sous le numéro 185875. Sa gestion est confiée à CDG Invest Management SA, société de gestion basée au Mahaj Ryad Center, Immeuble Business 7, au 3e étage, dans le quartier de Hay Riad à Rabat.
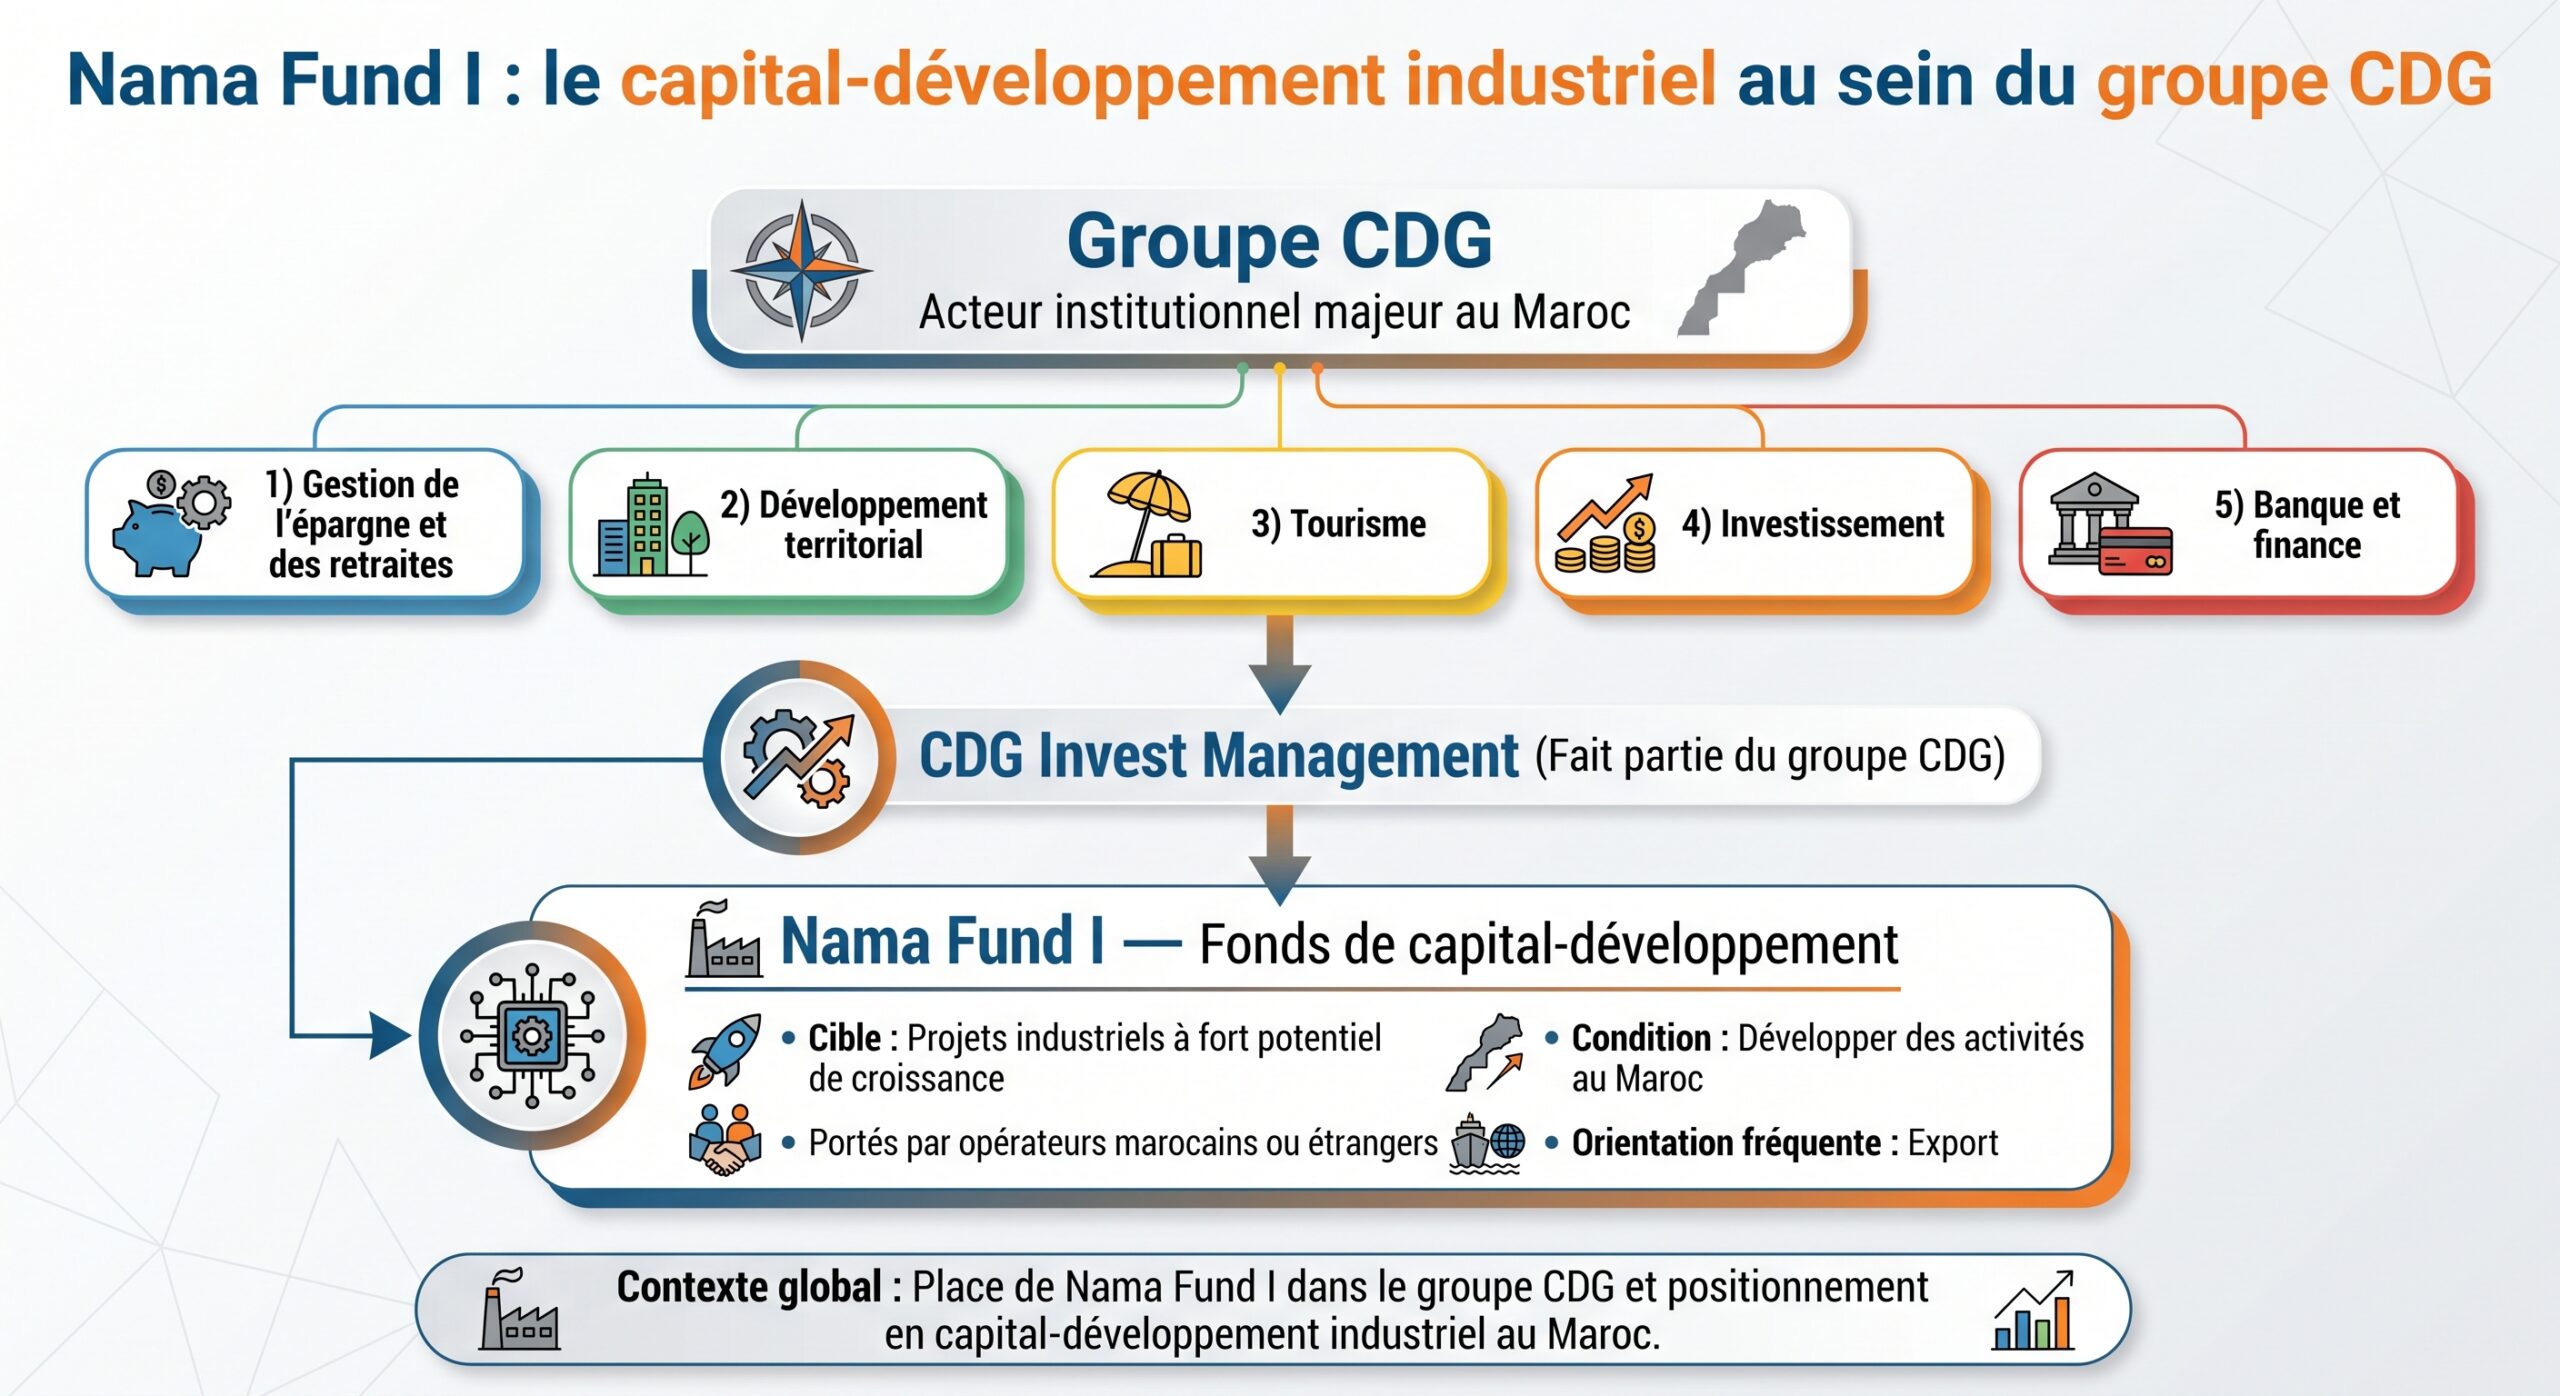
Le profil d’investissement du véhicule est clair : soutien à des secteurs exposés à la demande mondiale – industrie automobile, textile, aéronautique, agroalimentaire – et tickets significatifs, avec un plancher de 20 millions de dirhams. Par ailleurs, Nama Holding – la structure faîtière qui porte cette stratégie – a été calibrée pour atteindre une taille cible de 1,5 milliard de dirhams, extensible à 3 milliards à moyen terme, dans le cadre d’un plan d’investissement 2022–2026 estimé entre 1,5 et 1,8 milliard de dirhams. L’ensemble de la branche investissement de CDG Invest vise, elle, près de 5,9 milliards de dirhams sur la période.
Bien que Nama Fund ait pour mandat historique le développement industriel au Maroc, son investissement dans Acrostak Luxembourg SA révèle une autre dimension de sa stratégie : accéder à des technologies de pointe et à des plateformes internationales pouvant être déployées sur plusieurs géographies, y compris le Maroc.
Acrostak Luxembourg, un pivot discret dans la chaîne de valeur des cathéters
Face à ce fonds de croissance marocain, la cible – Acrostak Luxembourg SA – n’est pas une startup de biotechnologie classique, mais une société anonyme de droit luxembourgeois, enregistrée sous le numéro B295630. Son siège social est situé au 12C, rue Guillaume J. Kroll, L‑1882 Luxembourg. Sa spécialité ne réside pas dans la production directe, mais dans la détention de participations dans des entreprises opérant principalement sur le marché des cathéters à usage thérapeutique.
Acrostak Luxembourg est la holding de participation d’un groupe focalisé sur une technologie très ciblée : les cathéters utilisés lors de procédures médicales, notamment en cardiologie interventionnelle. Via ses participations, elle est exposée à des sociétés qui conçoivent et fournissent ces dispositifs, au cœur d’une niche de la medtech, mais vitale pour la prise en charge des maladies cardiovasculaires.
La racine industrielle de cet ensemble se trouve en Suisse, où Acrostak (Schweiz) AG a été fondée en 2001. Installée à Winterthur, à l’adresse Stegackerstrasse 14 (CH‑8409), la société suisse conçoit, fabrique et commercialise depuis plus de deux décennies des dispositifs médicaux innovants, notamment des cathéters et ballons pour angioplastie utilisés dans les salles de cathétérisme. Les fondateurs, issus de l’élite mondiale des ingénieurs spécialisés dans les ballons pour interventions coronaires (PCI), ont apporté plus de 30 ans d’expérience cumulée dans le design de ballons coronaires et les technologies associées.
Une opération de concentration économique sous contrôle des autorités
L’acquisition par Nama Fund I de 33,8 % du capital d’Acrostak Luxembourg SA, assortie des droits de vote correspondants, a été notifiée au Conseil de la concurrence marocain en tant qu’opération de concentration économique. La prise de participation se fait auprès de l’actionnaire historique, Acrostak Corporation (CY) Ltd., société de holding de droit chypriote, immatriculée sous le numéro HE 300042 et domiciliée au Kanika Alexander Center, Karaiskaki 28, Block 1, 1er étage, bureau 113CD, à Limassol (3032).
Acrostak Corporation (CY) Ltd. détenait le contrôle exclusif d’Acrostak Luxembourg SA. Après la transaction, Nama Fund I obtient un contrôle conjoint sur cette holding, partagé avec l’actionnaire chypriote. Cette évolution est au cœur de la notification au Conseil de la concurrence, au titre de l’article 13 de la loi marocaine relative à la liberté des prix et de la concurrence et de son décret d’application.
La mécanique de l’opération peut être résumée ainsi :
| Élément clé | Détail |
|---|---|
| Société cible | Acrostak Luxembourg SA (Luxembourg, n° B295630) |
| Nouvel investisseur | Nama Fund I FPCC RFA (fonds de droit marocain, n° 185875) |
| Vendeur | Acrostak Corporation (CY) Ltd. (holding chypriote, n° HE 300042) |
| Pourcentage acquis | 33,8 % du capital et des droits de vote |
| Type d’opération | Acquisition de contrôle conjoint (concentration économique) |
| Autorité notifiée | Conseil de la concurrence (Maroc) |
Le Conseil a publié un avis, laissant un délai de dix jours à compter de la publication pour que des tiers intéressés fassent connaître d’éventuelles observations. Ce formalisme rappelle que, même lorsque la cible est une société de droit luxembourgeois, le fait que l’acquéreur soit un fonds marocain adossé à une institution publique suffit à soumettre l’opération au contrôle de la concurrence au Maroc, surtout lorsque l’activité sous‑jacente – la fabrication de cathéters à usage thérapeutique – peut potentiellement irriguer des marchés hors Europe, y compris nord‑africains.
Joint‑venture capitalistique : un nouveau partage du pouvoir
Au-delà des aspects purement juridiques, ce qui change avec l’arrivée de Nama Fund I, c’est la nature même du pouvoir au sein d’Acrostak Luxembourg SA. Là où un actionnaire historique, Acrostak Corporation (CY) Ltd., tenait seul les rênes, un second acteur institutionnel, fort de l’appui du groupe CDG, vient partager la décision.
Avec un contrôle conjoint, les décisions stratégiques majeures – investissements majeurs, cessions significatives, orientations industrielles clés – nécessitent l’accord des deux parties. Dans la medtech, la stabilité de l’actionnariat et la capacité à financer le temps long sont cruciales en raison des longs cycles d’innovation, des investissements lourds en R&D et des exigences réglementaires sophistiquées.
Ce nouveau partage du capital peut être schématisé ainsi (en simplifiant) :
| Actionnaire | Rôle après l’opération | Nature |
|---|---|---|
| Acrostak Corporation (CY) Ltd. | Co‑contrôlant et actionnaire historique | Holding de droit chypriote |
| Nama Fund I FPCC RFA | Co‑contrôlant nouvel entrant avec 33,8 % | Fonds de capital-développement, droit marocain |
La prise de contrôle conjoint marque l’entrée officielle de Nama Fund I dans la gouvernance d’Acrostak Luxembourg, mais elle signale surtout que l’actionnaire historique ne se retire pas. Il s’agit d’un partenariat et non d’un remplacement. C’est un point structurant : la continuité technique et industrielle apportée par Acrostak Corporation (CY) Ltd. reste en place, tandis que le fonds marocain injecte de nouveaux moyens financiers et une capacité d’ouverture vers d’autres marchés.
Acrostak, un spécialiste suisse au service de la cardiologie interventionnelle
Pour saisir l’intérêt stratégique de l’opération, il faut revenir au cœur industriel du groupe : Acrostak (Schweiz) AG. Cette société, basée à Winterthur, a été créée en 2001 par des ingénieurs de tout premier plan dans le domaine des ballons pour PCI (interventions coronaires percutanées). Leur ambition : développer et produire des dispositifs médicaux à usage unique permettant de traiter les maladies coronariennes de façon plus efficace, moins invasive, tout en améliorant le confort et la récupération des patients.
L’entreprise suisse a bâti au fil des années une gamme complète de produits :
Des solutions techniques avancées pour répondre aux cas les plus difficiles en intervention coronarienne
Conçus pour les cas les plus complexes, avec des pressions de rupture élevées, des longueurs d’utilisation spécifiques et des revêtements optimisant le passage dans les artères.
Permettent d’administrer des molécules anti-resténose directement au site de la lésion.
Outils spécialisés pour les lésions coronaires totalement occluses, comme le microcathéter M-Cath doté d’un design de tige unique pour un contrôle optimisé dans ces procédures complexes.
Conçus pour « laisser l’empreinte la plus faible possible » sur le patient, en réduisant le traumatisme tissulaire.
La philosophie de la marque est claire : maximiser les résultats de l’intervention, réduire la douleur, limiter l’impact sur le patient et accélérer la récupération. Ces produits, utilisés quotidiennement par des cardiologues interventionnels dans le monde entier, visent à donner aux médecins un équipement fiable, de haute performance, permettant d’améliorer la qualité de vie des patients.
En investissant massivement dans le matériel de haute technologie et en menant des projets de R&D continus, Acrostak cherche à rester en pointe sur ce créneau. Son objectif déclaré est de devenir un leader sur le marché des applications interventionnelles, en développant les « technologies de nouvelle génération » pour le traitement des pathologies coronaires.
Acrostak
L’ADN du groupe est résumé par trois lignes de force : innovation, fiabilité, et focus patient. C’est précisément ce type de profil industriel, technologique et fortement différencié que recherchent aujourd’hui de nombreux fonds de capital‑développement à l’échelle mondiale.
Pourquoi un fonds marocain se positionne sur une holding luxembourgeoise de medtech
Pour Nama Fund I, l’entrée dans le capital d’Acrostak Luxembourg SA relève à la fois d’une logique sectorielle et géographique. Sectorielle d’abord, parce que le fonds appartient à un écosystème où la santé et la medtech sont devenues des champs d’investissement prioritaires. Géographique ensuite, parce que le Luxembourg s’affirme comme un hub européen pour les structures de détention d’actifs et les dispositifs médicaux, dans un environnement réglementaire fortement intégré au cadre européen.
Du point de vue de la stratégie de Nama Fund, cette opération présente plusieurs atouts :
Analyse des bénéfices stratégiques pour un fonds d’investissement marocain souhaitant intégrer une holding luxembourgeoise spécialisée dans les dispositifs médicaux.
En prenant place dans une holding qui détient des participations dans des entreprises de cathéters thérapeutiques, le fonds s’expose à un segment très spécifique de la medtech, difficile à répliquer et protégé par de fortes barrières technologiques et réglementaires.
Même si le dossier ne détaille pas les déploiements futurs, le positionnement de Nama Fund – historiquement tourné vers l’industrialisation et l’export au Maroc – ouvre théoriquement des perspectives de partenariats industriels, de transfert de technologie ou d’implantation d’unités de production ou d’assemblage dans le Royaume.
En rejoignant une structure basée au Luxembourg, dont les racines industrielles sont en Suisse, le fonds marocain diversifie à la fois ses zones d’exposition et ses domaines d’activité, ce qui correspond aux pratiques des grands fonds d’investissement dédiés à la croissance.
Le Luxembourg est pleinement intégré au régime européen de régulation des dispositifs médicaux (Règlement (UE) 2017/745 pour les dispositifs médicaux, Règlement (UE) 2017/746 pour le diagnostic in vitro). Pour un investisseur institutionnel comme Nama Fund, cela offre une lisibilité sur les exigences de conformité, la traçabilité, et les procédures de mise sur le marché.
Luxembourg : un terrain favorable aux holdings medtech
L’implantation d’Acrostak Luxembourg SA dans le Grand‑Duché s’inscrit dans un mouvement plus large : la montée en puissance de Luxembourg comme plateforme d’accueil pour des holdings actives dans la santé et la technologie médicale. L’économie luxembourgeoise, portée par les services financiers, affiche une forte résilience, avec une croissance revenant autour de 2 % en volume, selon les projections de l’institut national de statistique STATEC. Le pays compte près de 48 800 entreprises actives dans l’économie de marché, contre environ 41 000 cinq ans plus tôt, et plus de 386 000 salariés dans le secteur marchand.
Dans cet environnement, la medtech bénéficie de plusieurs leviers :
Le Luxembourg offre un environnement favorable aux entreprises de santé grâce à plusieurs atouts majeurs.
Un cadre réglementaire harmonisé avec l’Union européenne pour les dispositifs médicaux et les diagnostics in vitro.
Des capacités de financement croissantes, via des fonds luxembourgeois ou paneuropéens spécialisés dans la santé, parfois gérés depuis le Luxembourg.
Une économie tournée vers les services à haute valeur ajoutée, qui accueille volontiers des sociétés de R&D, des holdings de propriété intellectuelle et des structures de financement.
Acrostak Luxembourg, en tant que société anonyme détenant des participations dans le marché des cathéters thérapeutiques, s’insère dans cette dynamique. L’arrivée de Nama Fund I au capital renforce encore cette dimension transfrontalière, en associant un investisseur marocain institutionnel à un tissu européen de medtech.
Une opération qui s’inscrit dans une vague plus large d’investissements santé
En toile de fond, l’investissement de Nama Fund I dans Acrostak Luxembourg s’insère dans un mouvement plus vaste : la montée en puissance des fonds spécialisés dans la santé, la medtech et plus largement la healthtech, en Europe comme ailleurs. Des véhicules comme Innobio (173 millions d’euros, lancé en 2009) ou The Medtech Innovation Fund (150 millions d’euros, lancé en 2014) se sont positionnés dès la décennie précédente sur des startups biotech et medtech, avec le soutien d’acteurs publics tels que Bpifrance et de grands laboratoires pharmaceutiques.
Des fonds comme Bellevue Funds (Lux) – Bellevue Medtech & Services ou CPR Invest – MedTech investissent dans des portefeuilles d’actions cotées des grandes entreprises de technologie médicale à l’échelle mondiale. Les ETF santé, ciblant les géants pharmaceutiques ou les fabricants d’équipements médicaux, reflètent le même intérêt des marchés pour ce secteur jugé défensif et porteur, soutenu par le vieillissement des populations et l’augmentation des besoins de soins.
Dans ce paysage, Nama Fund I ne se présente pas comme un pur fonds sectoriel santé, mais comme un fonds de croissance industrielle qui choisit de placer une partie de ses ressources dans une verticale très spécialisée de la medtech. Ce faisant, il se rapproche de ce que l’on observe en Europe : une hybridation entre logiques de private equity généraliste et thèses d’investissement ciblant des poches de haute technologie médicale.
Le rôle déterminant du cadre réglementaire européen pour les dispositifs médicaux
Investir dans une société dont le cœur de métier touche aux dispositifs médicaux implique aussi de composer avec un environnement réglementaire spécifique. À l’échelle européenne, deux textes structurent largement le secteur :
– le Règlement (UE) 2017/745 relatif aux dispositifs médicaux (dit MDR), applicable à l’ensemble des dispositifs, y compris les cathéters et ballons d’angioplastie ;
– le Règlement (UE) 2017/746 sur les dispositifs médicaux de diagnostic in vitro (IVDR), qui encadre les instruments de diagnostic, même si ce n’est pas l’activité principale d’Acrostak.
Au Luxembourg, les règlements européens s’appliquent avec une législation nationale couvrant la mise sur le marché, l’importation, la publicité et l’utilisation des dispositifs, ainsi que les exigences linguistiques : informations en français, allemand ou luxembourgeois, avec une tolérance pour l’anglais pour le matériel strictement professionnel. Les autorités, notamment la Direction de la santé, veillent à l’enregistrement des fabricants et de certains dispositifs, en s’appuyant sur la base de données européenne EUDAMED.
Pour un investisseur comme Nama Fund, ce cadre strict présente un double visage. D’un côté, il impose des coûts de conformité significatifs aux entreprises du portefeuille, de la conception à la traçabilité des dispositifs. De l’autre, il érige des barrières à l’entrée qui protègent les acteurs établis et crédibilise les dossiers, en rassurant les hôpitaux, les cliniciens et les assureurs quant à la qualité et la sécurité des produits.
Acrostak, qui investit fortement dans la qualité de ses dispositifs et dans la documentation technique, se situe manifestement du côté des acteurs prêts à jouer le jeu de cette conformité renforcée.
Synergies potentielles entre le Maroc et l’écosystème européen de la medtech
L’un des enjeux implicites de l’entrée de Nama Fund I au capital d’Acrostak Luxembourg est la possibilité d’articuler, à terme, la chaîne de valeur des cathéters thérapeutiques avec les ambitions industrielles marocaines. Le Royaume cherche à se positionner comme plateforme de production et d’export dans plusieurs secteurs industriels. Les dispositifs médicaux restent encore un segment émergent, mais l’adossement à un groupe comme CDG et à un fonds spécialisé dans le capital‑développement ouvre des perspectives.
Plusieurs pistes peuvent être imaginées :
Partenariats et collaborations potentielles dans le secteur des dispositifs médicaux
Certains éléments de la chaîne de production des cathéters et ballons – par exemple certains plastiques techniques, assemblages ou consommables – pourraient, à moyen terme, faire l’objet de partenariats industriels au Maroc, si les volumes et les exigences de qualité le permettent.
Fonctions de back-office, de support clinique, de relation client ou de logistique régionale peuvent être envisagées dans un pays disposant d’un vivier de compétences croissant et de coûts relativement compétitifs.
Si les dispositifs développés par Acrostak sont distribués en Afrique du Nord, des coopérations autour de la formation des cardiologues interventionnels, d’essais cliniques ou de programmes d’accès aux technologies avancées pourraient voir le jour.
Rien de tout cela n’est explicité dans la notification au Conseil de la concurrence. Mais l’expérience montre que lorsque des investisseurs publics ou semi‑publics prennent pied dans des structures de haute technologie, ils cherchent souvent, à moyen terme, à créer des retombées industrielles ou de services dans leur pays d’origine.
Un contexte luxembourgeois porteur pour les investissements en santé
L’économie luxembourgeoise, elle, offre un environnement plutôt porteur aux holdings actives dans la santé. STATEC, l’institut de statistique du Grand‑Duché, anticipe une croissance du PIB réel revenant autour de 2 % après une période plus morose, portée en grande partie par les exportations de services, notamment financiers. Le tissu productif s’est densifié, avec un nombre d’entreprises en hausse et une masse salariale dépassant les 20 milliards d’euros.
Le taux de valeur ajoutée est tombé à 14,1 %, signe que la montée des coûts pèse sur la rentabilité.
Entre janvier et mai d’une récente année, une douzaine d’entreprises liées au Luxembourg ont ainsilevé plus de 130 millions d’euros, en combinant capital, subventions et dette, avec des tickets variant de simples tours angel à un financement de dette de 25 millions d’euros par la Banque européenne d’investissement. Dans cet environnement, des holdings comme Acrostak Luxembourg trouvent un terrain favorable pour structurer et financer des participations dans des sociétés innovantes.
L’investissement de Nama Fund I s’inscrit donc dans une dynamique où le Luxembourg sert de plateforme financière et juridique à des actifs industriels et technologiques disséminés en Suisse et ailleurs en Europe.
Un jeu d’équilibres entre rendement, impact et souveraineté industrielle
En dernière analyse, l’entrée de Nama Fund I FPCC RFA au capital d’Acrostak Luxembourg SA cristallise plusieurs tendances de fond :
Les fonds liés à des institutions publiques, comme le groupe CDG, cherchent à conjuguer rendement financier et soutien à des secteurs stratégiques à forte valeur ajoutée technologique. Par ailleurs, les économies du Sud de la Méditerranée s’intègrent de plus en plus aux chaînes de valeur européennes, notamment via des participations dans des holdings luxembourgeoises et des groupes suisses de medtech. Enfin, la santé et la technologie médicale ne sont plus seulement des domaines régulés et subventionnés, mais deviennent des terrains privilégiés d’investissement pour des fonds de private equity et des véhicules souverains.
Pour Acrostak, l’arrivée de Nama Fund I constitue l’occasion de consolider ses capacités financières et de diversifier son actionnariat, tout en maintenant l’ancrage de long terme assuré par son actionnaire historique chypriote. Pour le fonds marocain, c’est une porte d’entrée dans un univers de dispositifs médicaux ultra spécialisés, déjà présents sur les marchés internationaux, et susceptibles de trouver de nouveaux relais de croissance.
La concentration économique validée par le Conseil de la concurrence marocain va bien au-delà d’une simple opération financière. Elle met en lumière des alliances capitalistiques entre Rabat, Luxembourg, Limassol et Winterthur autour d’un produit discret comme le cathéter d’angioplastie, au croisement d’enjeux de santé publique, d’innovation technologique et de souveraineté industrielle.
Dans un contexte mondial marqué par la recherche de résilience des systèmes de santé, par la normalisation progressive des prix de l’énergie et par la baisse attendue des taux d’intérêt, ce type d’opérations pourrait bien se multiplier. Nama Fund I, en s’installant au cœur d’Acrostak Luxembourg, prend une longueur d’avance sur un segment où la valeur ne se mesure pas seulement en pourcentage de capital détenu, mais en capacité à accompagner, dans la durée, l’innovation médicale au service des patients.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.