Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Céder ses titres en passant par une société établie à l’étranger peut faire basculer l’exonération ou le taux réduit de plus-value prévu par une convention fiscale. La raison ne tient pas toujours à un texte français. Elle tient au test du but principal, la clause anti-abus générale de l’instrument multilatéral que la France applique sans réserve. Ce que ce test regarde, c’est l’objet du montage : pas seulement sa forme, mais ce que la structure cherche réellement à obtenir. Comprendre cette mécanique, c’est savoir ce qu’il faut prouver et documenter avant de vendre. C’est l’enjeu de sécurisation traité ici. Pour le dirigeant qui a bâti son prix de cession sur une exonération conventionnelle, la crainte est simple et froide : la voir écartée au contrôle, bien après la vente, avec les intérêts et les pénalités. Le sujet est dense. Il vaut la lecture attentive.
CHAPITRE 1 — Le test du but principal : la clause anti-abus qui traverse les conventions fiscales
Un instrument né de la lutte contre l’érosion de la base d’imposition
L’instrument multilatéral (MLI) a été signé par la France le 7 juin 2017. Publié par le décret nº 2019-6 du 4 janvier 2019, il est entré en vigueur pour la France le 1er janvier 2019. Son article 7 insère dans les conventions fiscales couvertes une clause anti-abus générale : le test du but principal (Principal Purpose Test, PPT).
Le but de l’instrument est précis. Il s’agit d’empêcher les montages qui abusent des conventions fiscales, non pas en réécrivant ces conventions, mais en donnant aux États un outil commun pour refuser un avantage obtenu artificiellement.
Ce que dit précisément la règle
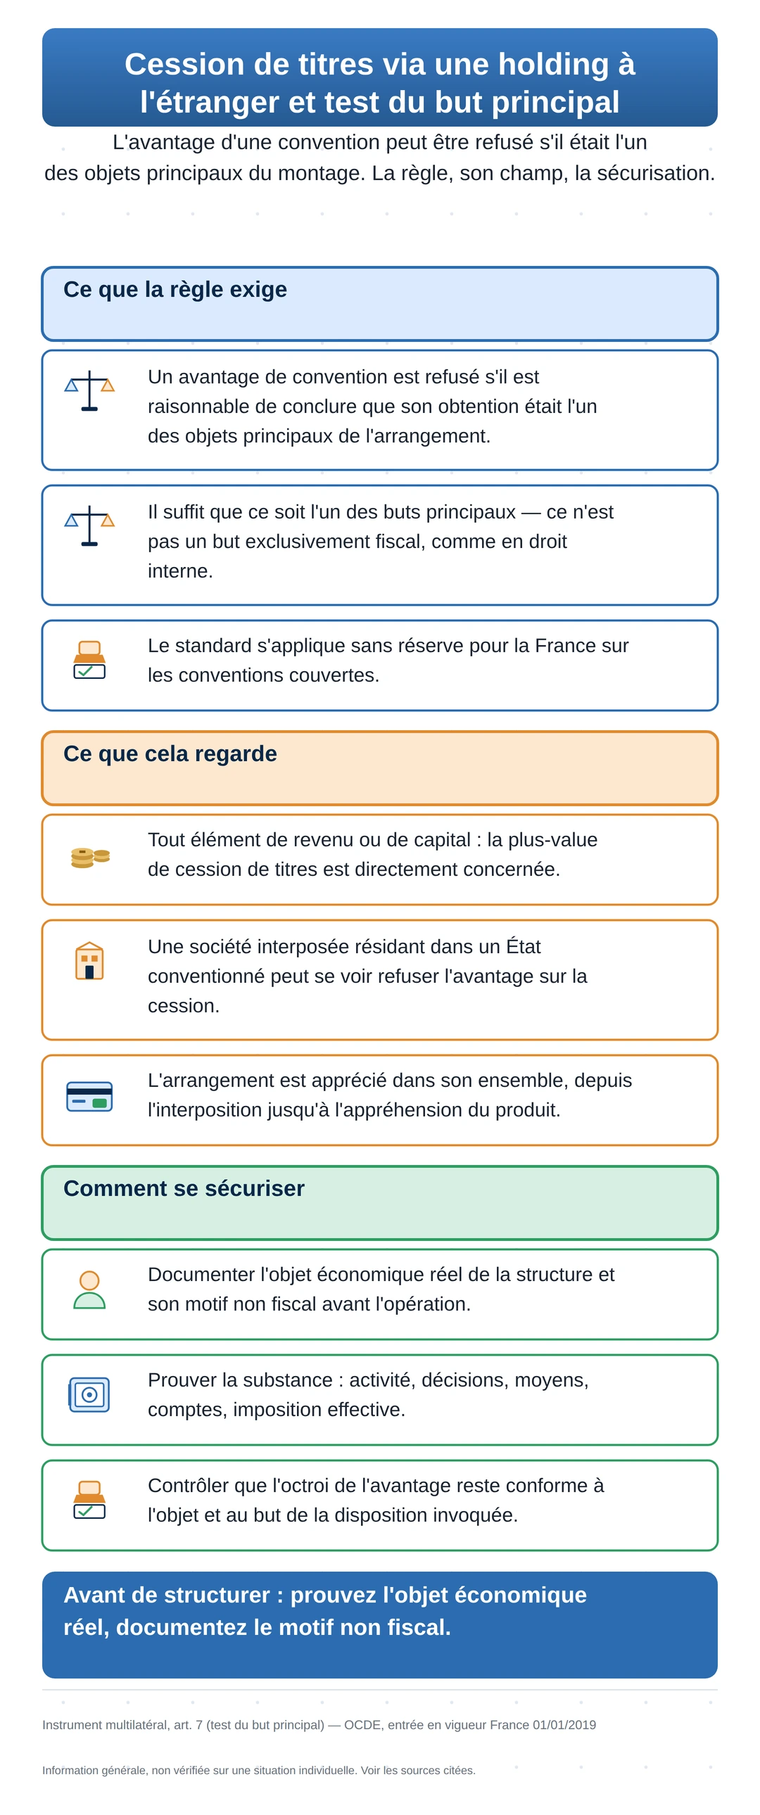
Le principe est le suivant : un avantage prévu par une convention (par exemple une exonération ou un taux réduit de plus-value) n’est pas accordé s’il est raisonnable de conclure, au vu de l’ensemble des faits et circonstances, que l’obtention de cet avantage était l’un des objets principaux de l’arrangement ou de l’opération qui y conduit. Une exception existe : l’avantage demeure si son octroi reste conforme à l’objet et au but des dispositions de la convention.
La position française
Deux points de portée comptent pour un cédant français. La France n’a formulé aucune réserve à l’article 7 : le test s’applique à l’ensemble de ses conventions couvertes. La France n’a pas non plus adopté la clause simplifiée de limitation des avantages (Simplified LOB). Elle a en revanche choisi le préambule anti-abus prévu à l’article 6(3).
Bon à savoir : le test du but principal est une norme d’interprétation, pas une procédure. Il ne se « déclenche » pas par un contrôle ; il s’applique au moment d’apprécier chaque avantage conventionnel.
Sauf si la convention couverte prévoit autre chose, c’est donc le test du but principal qui s’applique à la cession transfrontalière. J’insiste sur ce point, car il change la lecture qu’un cédant fait d’un montage « juridiquement propre » : la conformité formelle ne suffit plus.
CHAPITRE 2 — Pourquoi une cession de titres est directement dans le viseur
Le champ couvre le revenu et le capital
Le champ de l’article 7 du MLI ne se limite pas, loin de là, aux dividendes ou aux intérêts. Il couvre tout élément de revenu ou de capital. Cette extension est décisive : elle inclut expressément les plus-values visées à l’article 13 des conventions.
Une cession de titres structurée de façon à obtenir l’exonération ou le taux réduit de plus-value prévu par une convention peut donc se voir refuser cet avantage, dès lors que l’obtention de celui-ci était l’un des objets principaux de l’arrangement.
Le montage typique visé
Prenons le cas type d’un dirigeant qui cède les titres d’une société française. Il passe par une société interposée, résidant dans un État avec lequel la France a une convention. Le but affiché est de bénéficier d’un droit d’imposition exclusif ou d’un taux réduit sur la plus-value. Sa crainte n’est pas la structure elle-même : c’est de découvrir, des mois après la signature, que l’administration écarte la convention et lui refuse l’exonération sur laquelle il avait construit son prix de cession — avec les intérêts et, le cas échéant, des pénalités.
Si cette interposition n’a pas d’autre but réel que l’obtention de l’avantage conventionnel, le test du but principal peut s’y opposer. La question n’est pas la légalité de la structure prise isolément ; elle est celle de l’objet poursuivi par l’arrangement dans son ensemble, et il importe de la regarder à ce niveau global plutôt qu’opération par opération.
L’arrangement dans son ensemble
C’est l’ensemble de l’arrangement qui est regardé, pas seulement la dernière étape. La succession « société interposée → cession → distribution du produit » est appréciée dans sa globalité. Une étape qui serait neutre prise seule peut devenir un maillon de l’objet principal quand on la replace dans la chaîne.
Attention : un montage « propre sur le plan formel » peut rester exposé si l’objet principal est l’avantage. La conformité à un texte ne dispense pas de l’appréciation d’ensemble.
Quand un cédant me demande si « la structure est suffisante », je réponds toujours par une question sur l’objet poursuivi. Si l’objet est d’obtenir l’avantage fiscal, le test a déjà trouvé sa réponse. Et si la structure n’existait pas avant l’intention de céder, le signal devient défavorable.
L’articulation avec les obligations déclaratives complète le tableau. Un montage présentant l’un des marqueurs de l’abus peut devoir être déclaré au titre de la mécanique européenne de transparence (déclaration des dispositifs transfrontaliers). La déclaration ne crée pas le risque, mais elle documente l’existence du montage auprès de l’administration. Un cédant qui a déclaré sans pouvoir justifier d’un objet économique réel a déjà livré à l’administration la description de l’arrangement qu’elle pourra soumettre au test du but principal.
La lecture par l’administration ne fait pas qu’identifier un taux. Elle reconstruit l’histoire du montage : création, financement, localisation, flux. Plus cette histoire est documentée, plus l’appréciation penche vers la réalité économique. Plus elle est opaque, plus le test du but principal trouve matière à s’appliquer. L’enjeu n’est donc pas d’échapper à une déclaration, mais de faire en sorte que tout ce qui est déclaré soit cohérent avec un objet réel.
CHAPITRE 3 — La frontière avec l’abus de droit français
Le pur but fiscal n’est plus le critère unique
Le test du but principal résonne avec l’abus de droit français, mais il est plus large. L’article L. 64 du Livre des procédures fiscales exige traditionnellement que l’acte n’ait que pour but d’éluder l’impôt, ce qui renvoie à un pur but fiscal, exclusif.
Le test du but principal, lui, se contente que l’obtention de l’avantage soit l’un des buts principaux. Il suffit qu’elle soit un motif principal, qu’il ne soit pas le seul ni l’unique. Cette différence est majeure : elle abaisse le seuil de déclenchement.
Le rapprochement avec le mini-abus de droit
Le rapprochement le plus exact côté français est le « mini-abus de droit » de l’article L. 64 A, bâti sur le motif principal. Mais le test conventionnel garde sa propre logique. Il est inséré dans la convention, s’apprécie au regard des faits et circonstances, et comporte sa sauvegarde propre.
Sous réserves des lectures propres à chaque texte, la logique converge vers une idée : ce qui compte, c’est la place de l’avantage fiscal dans la finalité du montage.
Deux contrôles qui se cumulent
La conséquence pratique est directe. Une opération qui « tiendrait » au regard de la doctrine française d’abus de droit peut néanmoins être attaquée au plan conventionnel par le test du but principal. Les deux contrôles se cumulent, ils ne se substituent pas l’un à l’autre.
Un cédant qui a fait valider son montage sur le seul terrain du droit interne n’est donc pas à l’abri d’un refus d’avantage conventionnel. Je recommande de traiter les deux contrôles dans le même dossier, dès la phase de structuration.
La question de qui supporte la preuve mérite une attention particulière. Dans l’appréciation du test du but principal, l’administration examine l’ensemble des faits et circonstances pertinents. Le cédant doit être en mesure de présenter des éléments qui éclairent l’objet de l’arrangement : comptabilité, actes, décisions, correspondance. Sans dossier constitué, l’interprétation la plus défavorable peut l’emporter, notamment quand la structure a été mise en place peu avant la vente. La charge pratique des explications pèse donc sur celui qui invoque l’avantage, et elle se prépare à l’avance.
CHAPITRE 4 — La sauvegarde : « conforme à l’objet et au but » de la disposition
Une échappatoire écrite dans le texte
Le test du but principal n’est pas une interdiction absolue de structurer. Il comporte une échappatoire, écrite dans le texte même : l’avantage conventionnel demeure si son octroi est conforme à l’objet et au but des dispositions de la convention.
Cette sauvegarde est la clef de voûte pratique du dispositif. C’est elle qui permet à un montage réellement économique de conserver son avantage.
Ce que cela implique concrètement
Autrement dit : si la société interposée a une substance économique réelle, si la localisation répond à des motifs d’activité (gestion, financement, emploi, marché), et si l’octroi de l’avantage ne contredit pas la finalité de la disposition invoquée, le test peut être satisfait.
C’est une question de fait et de mesure économique du montage, pas une déclaration d’intention. Plus le lien entre la structure et une véritable activité économique est démontrable, plus la sauvegarde est défendable. Le poids des actes domine ici.
La preuve se construit avant l’opération
Quand une structure n’a pour horizon que la vente à venir, la sauvegarde tient difficilement. Quand elle a déployé une activité réelle, des contrats, des décisions, des moyens propres, le raisonnement change.
Bon à savoir : la sauvegarde est une appréciation au cas par cas. Ce qui se prouve, c’est la réalité d’un objet économique propre à la structure, indépendant de l’avantage conventionnel. Dans la plupart des cas, ce qui distingue un dossier solide d’un dossier fragile, c’est la chronologie des preuves, pas la force des intentions.
Je le dis sans détour : une substance que l’on tente de reconstituer après la cession ne pèse quasi rien. Pourtant, une documentation soignée reste la meilleure défense disponible. La documentation se bâtit avant l’opération, pas après.
La méthode gagne à être simple et continue. Tenir la comptabilité et les procès-verbaux à jour, traiter les décisions de direction depuis l’État de la structure, conserver les contrats et la correspondance, documenter les réunions et les choix économiques. Chacune de ces traces répond à une question précise que le test se posera : où sont les moyens, qui décide, pour quel objet, depuis quand. Un dossier tenu au fil de l’eau vaut toujours plus qu’un paquet reconstitué au moment d’un contrôle. La régularité de la pratique est, en soi, un indice d’activité réelle.
CHAPITRE 5 — Ce qu’il faut vérifier avant de structurer la cession
Avant de dérouler une cession transfrontalière structurée, cinq vérifications résument ce que le test du but principal regardera. Elles servent de grille de sécurisation.
Vérification 1 — L’objet économique de l’interposition
Justifier d’une activité réelle est le premier réflexe : contrats, personnel, décisions, actifs font foi. Une coquille sans moyens propres est un signal très défavorable. La réalité opérationnelle se documente par des traces : comptes, factures, procès-verbaux, correspondance. Aucune affirmation ne remplace une pièce écrite.
Vérification 2 — La chronologie
Toute création tardive éveille l’attention : la structure idéale préexiste à l’intention de céder. Une société montée dans la foulée de la vente est un signal négatif. L’ancienneté ne prouve rien à elle seule, mais elle change la charge de la preuve. Plus l’écart entre la création de la structure et la cession est court, plus l’objet fiscal domine la lecture de l’ensemble.
Vérification 3 — Le motif alternatif non fiscal
Une autre raison d’être que l’impôt doit transparaître : continuité d’exploitation, financement, gouvernance, marché local. Cette raison se documente avant l’opération, jamais après. Sans motif réel, l’objet principal de l’arrangement devient l’avantage lui-même. C’est le point le plus souvent déterminant dans l’appréciation, car il distingue une décision d’exploitation d’un montage dont l’impôt constitue à lui seul le moteur.
Vérification 4 — La conformité à l’objet de la disposition invoquée
La finalité que la convention visait doit se retrouver dans l’avantage demandé. La question oblige à relire l’article de la convention et son objet, pas seulement son libellé. Une disposition tournée vers un but précis (éviter la double imposition, faciliter les échanges) n’a pas vocation à servir un montage purement fiscal.
Vérification 5 — L’appréhension du produit
Le produit de cession mérite une destination cohérente : distribution mesurée, réinvestissement, financement. La boucle complète est regardée dans son ensemble. Une distribution immédiate vers le cédant contredit l’idée d’une structure porteuse durable et pèse dans l’appréciation de l’objet principal.
La grille en synthèse
Si l’une de ces cinq vérifications manque de preuve, l’opération porte un risque de refus d’avantage conventionnel difficile à prévoir avant contrôle. La grille n’est pas une formalité : elle est le socle de la documentation de sécurisation.
Attention : la grille se termine avant l’acte. Une vérification menée en parallèle de la signature laisse le dossier sans preuves contemporaines.
Sous réserves de l’appréciation propre à chaque dossier, je conseille de traiter ces cinq points comme un préalable avant tout acte, et non comme un chantier mené en parallèle de la signature.
Ce que la grille ne remplace pas
La grille des cinq vérifications structure le dossier, elle ne le résume pas : elle n’est qu’un premier niveau, celui de l’inventaire des points à examiner avant de retenir une structure de cession. Un montage qui coche les cases sans substance réelle demeure fragile. Un montage substantiel mais non documenté l’est tout autant. La preuve porte sur l’histoire, pas sur la liste.
L’appréciation se fait au regard de tous les faits et circonstances pertinents. Rien n’oblige l’administration à se limiter aux éléments fournis. Elle peut reconstruire l’historique : création, financement, mouvement des comptes, dates de décision. Cela renforce la valeur d’une documentation contemporaine. Rien ne remplace une trace datée.
La position de la France au regard de l’instrument multilatéral le confirme. Elle porte le test à l’ensemble de ses conventions couvertes, sans exception ni réserve partielle, ce qui confirme la portée étendue de la clause sur toutes les situations couvertes. Elle n’a gardé aucune marge de manœuvre sur ce point. Le risque se joue donc dans l’appréciation factuelle du montage.
Chaque texte envisage ce risque selon sa logique propre, mais un constat traverse toutes les approches : la finalité poursuivie par l’arrangement. Le droit interne raisonne à partir du but fiscal. La convention raisonne à partir de l’objet de l’arrangement. Les deux lectures se cumulent. Un écueil est commun : traiter l’avantage comme une formalité plutôt que comme l’enjeu de la structuration.
Sans extrapoler, une règle de bon sens gouverne le dossier : ce qui doit être expliqué doit l’être par des pièces. Une intention suffit rarement. Un écrit daté pèse lourd. Une absence de trace pèse dans l’autre sens.
Un dernier point d’organisation mérite d’être posé. La sécurisation d’une cession transfrontalière ne se réduit pas à une liste de cases. Elle suppose que les personnes qui décident (cédant, direction de la structure, conseils) partagent la même lecture de l’objet économique et agissent de façon cohérente avec elle. Une structure dont les actes contredisent la présentation qui en est faite fragilise l’ensemble du dossier. La cohérence entre le discours, les écrits et les actes est un critère que l’administration observe de près. Elle se construit en amont, par une gouvernance documentée.
L'avantage conventionnel peut être refusé : vos preuves sont-elles en place ?
Vous venez de le voir : sans objet économique documenté, le test du but principal peut écarter l'exonération que vous visiez.
CHAPITRE 6 — Les points de contrôle que l’administration regardera
Les éléments de substance
Dans la pratique, l’administration et le juge apprécieront la substance de la société interposée : locaux, effectifs, décisions de direction, comptes, imposition effective. Une structure sans moyens propres est difficilement présentée comme un centre d’activité réel.
La cohérence géographique
La cohérence entre la localisation et l’activité sera regardée. La localisation choisie doit être justifiée au regard des fonctions réellement exercées ; une localisation retenue pour la seule convention plutôt que pour un besoin d’exploitation réel constitue un signal négatif que l’appréciation d’ensemble retiendra comme un indice. Le lien entre le lieu et l’activité se démontre par la réalité des opérations conduites depuis cet État.
La chronologie et la destination des flux
La chronologie des événements importe : création de la structure, intention de cession, date des actes. La destination des flux aussi : le produit doit rester dans la structure ou servir un objet cohérent, plutôt que remonter immédiatement vers le cédant.
Le standard est ouvert et factuel : « au regard de tous les faits et circonstances pertinents ». Les éléments qui ne sont pas documentés au moment de l’opération sont difficiles à reconstituer ensuite. Il ne s’agit pas d’une liste fermée : chaque opération apporte ses propres faits. La qualité première d’un dossier n’est pas sa longueur, c’est sa concordance avec ce que la structure a réellement fait.
Une conséquence pratique mérite d’être soulignée : la lecture se fait à la date de l’appréciation, sur des faits contemporains. Un élément survenu après la cession n’éclaire pas l’objet au moment de l’arrangement ; il peut tout au plus confirmer une histoire déjà documentée. D’où l’importance, pour le cédant, de fixer par écrit, dès l’origine, les motifs économiques. Cela peut passer par des notes internes, des présentations aux organes de direction, des comptes rendus de validations successives. Rien d’exotique n’est requis.
Mais la simulation ci-dessous ne doit pas tromper : elle donne un ordre de grandeur, pas une certitude. L’enjeu d’une cession structurée se mesure avant tout par la cohérence de l’ensemble, dont la documentation est l’armature. Un dossier complet n’élimine pas tout débat ; il en réduit la portée et en déplace la charge. C’est un levier, pas une garantie. C’est précisément parce que le standard est ouvert que la trace écrite prend toute sa valeur.
Un repère pratique
Tout dossier de cession transfrontalière mérite une tâche récurrente. La voici : chaque trimestre, vérifier que la documentation colle à la réalité. Ce geste est simple. Il prend peu de temps. Sa valeur est disproportionnée face à un contrôle.
Pourtant, un point englobe les autres : l’objet économique réel, documenté de façon continue et cohérente avec les actes de la structure, demeure la meilleure réponse que le cédant puisse opposer à une remise en cause de l’avantage conventionnel ; un dossier patiemment constitué, dont chaque pièce explique une décision contemporaine, transforme une défense fragile en une position argumentée.
La discipline vaut pour tous les formats de cession. La taille du montage ne change pas la mécanique du test, elle en grossit simplement l’enjeu. Une petite société et un groupe structuré relèvent de la même logique d’appréciation de l’objet de l’arrangement.
Simulation (exemple de calcul — hypothèses posées)
À titre d’illustration, prenons une plus-value brute de cession de 1 000 000 € sur des titres cédés via une société interposée. Hypothèses : l’exonération ou le taux réduit visé par la convention représente dans cette configuration un écart d’imposition de l’ordre de 200 000 € à 300 000 € selon les hypothèses de taux retenues. Si l’administration estime que l’obtention de cet avantage était l’un des objets principaux, l’intégralité de l’écart est remise en cause, le redressement portant sur la totalité de l’avantage obtenu. Cette simulation ne constitue pas un chiffre vérifié : elle illustre uniquement l’ordre de grandeur de l’enjeu et les hypothèses sont énoncées avant tout calcul. Pour un dossier précis, seul un professionnel peut estimer l’enjeu réel. La marge est réelle.
FAQ
- Le test du but principal s’applique-t-il à toutes les conventions fiscales de la France ?
La France n’a formulé aucune réserve à l’article 7 de l’instrument multilatéral : le test s’applique aux conventions qu’elle a rendues couvertes par le MLI. L’application concrète à chaque convention suppose une vérification de la base de mise en correspondance (MLI matching).
- Quelle est la différence avec l’abus de droit français ?
L’article L. 64 LPF exige un but principalement fiscal, voire exclusif dans sa lecture classique. Le test du but principal se contente que l’avantage soit l’un des objets principaux de l’arrangement : il est plus large.
- Une cession de titres via une société étrangère est-elle toujours risquée ?
Non. Le risque naît quand l’obtention de l’avantage conventionnel est l’un des objets principaux de l’arrangement et que l’octroi contredit l’objet de la disposition. Une structure dotée d’un objet économique réel peut être défendable.
- Peut-on « réparer » la documentation après la cession ?
L’appréciation porte sur les faits et circonstances pertinents de l’arrangement. Une documentation reconstituée a posteriori ne pèse pas comme une preuve contemporaine : les motifs se documentent avant l’opération.
- L’administration peut-elle refuser l’avantage même si la structure est légale ?
Le test du but principal est une norme d’interprétation de la convention, distincte de l’illégalité. Il peut écarter un avantage conventionnel alors même que le montage n’est pas « illégal » au sens du droit interne.
L’ESSENTIEL
- Le test du but principal (PPT, art. 7 de l’instrument multilatéral) refuse l’avantage conventionnel lorsqu’il est raisonnable de conclure que l’obtention de cet avantage était l’un des objets principaux de l’arrangement.
- La France applique ce test sans réserve et couvre les revenus et le capital, donc directement les plus-values de cession de titres (art. 13 des conventions).
- Le test est plus large que l’abus de droit classique (L. 64) et se combine au « mini-abus » (L. 64 A).
- La sauvegarde tient à l’objet économique réel de la structure et à la conformité de l’avantage à l’objet de la disposition.
- La sécurisation se joue avant l’opération : objet économique, chronologie, motif alternatif, conformité, appréhension du produit, documentés sur pièces.
- Une simulation illustre l’ordre de grandeur de l’enjeu (écart d’imposition de 200 000 à 300 000 € sur une plus-value de 1 000 000 €, hypothèses posées) — elle n’est pas un chiffre vérifié.
Votre cession passe-t-elle le regard de l'administration ?
Un montage « conforme en apparence » mais sans substance économique reste exposé au refus d'avantage conventionnel.