Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Cet article a une valeur informative générale et ne constitue ni un conseil fiscal personnalisé, ni une consultation juridique. La législation évolue : vérifiez toujours votre situation auprès d’un professionnel avant toute décision. Textes de référence cités dans l’article (BOFiP, CGI, PLF — projet non voté).
Prenons le cas type d'un dirigeant de 58 ans. Il détient 100 % des titres de sa société à l'IS depuis quinze ans, il a trouvé un repreneur, et la cession se signe à 3 800 000 €. En une semaine, il a lu trois chiffres dans trois articles : 500 000 €, 600 000 € et 1 M€. Aucun ne dit de quel régime il parle. C'est exactement là que se perd de l'argent : non par le taux, mais par le calendrier.
Ces quatre repères se lisent ensemble : c’est leur combinaison, pas le chiffre isolé, qui décide du calendrier de cession.
Car ces trois montants ne sont pas des paliers du même abattement. Ce sont trois régimes distincts, aux conditions différentes, et l'un des trois n'est même pas une loi au moment où ces lignes sont écrites. Faisons le tri, régime par régime, avec le texte à l'appui.
CHAPITRE 01 — LE RÉGIME DE BASE
01Le régime standard : 500 000 € sous trois conditions cumulées
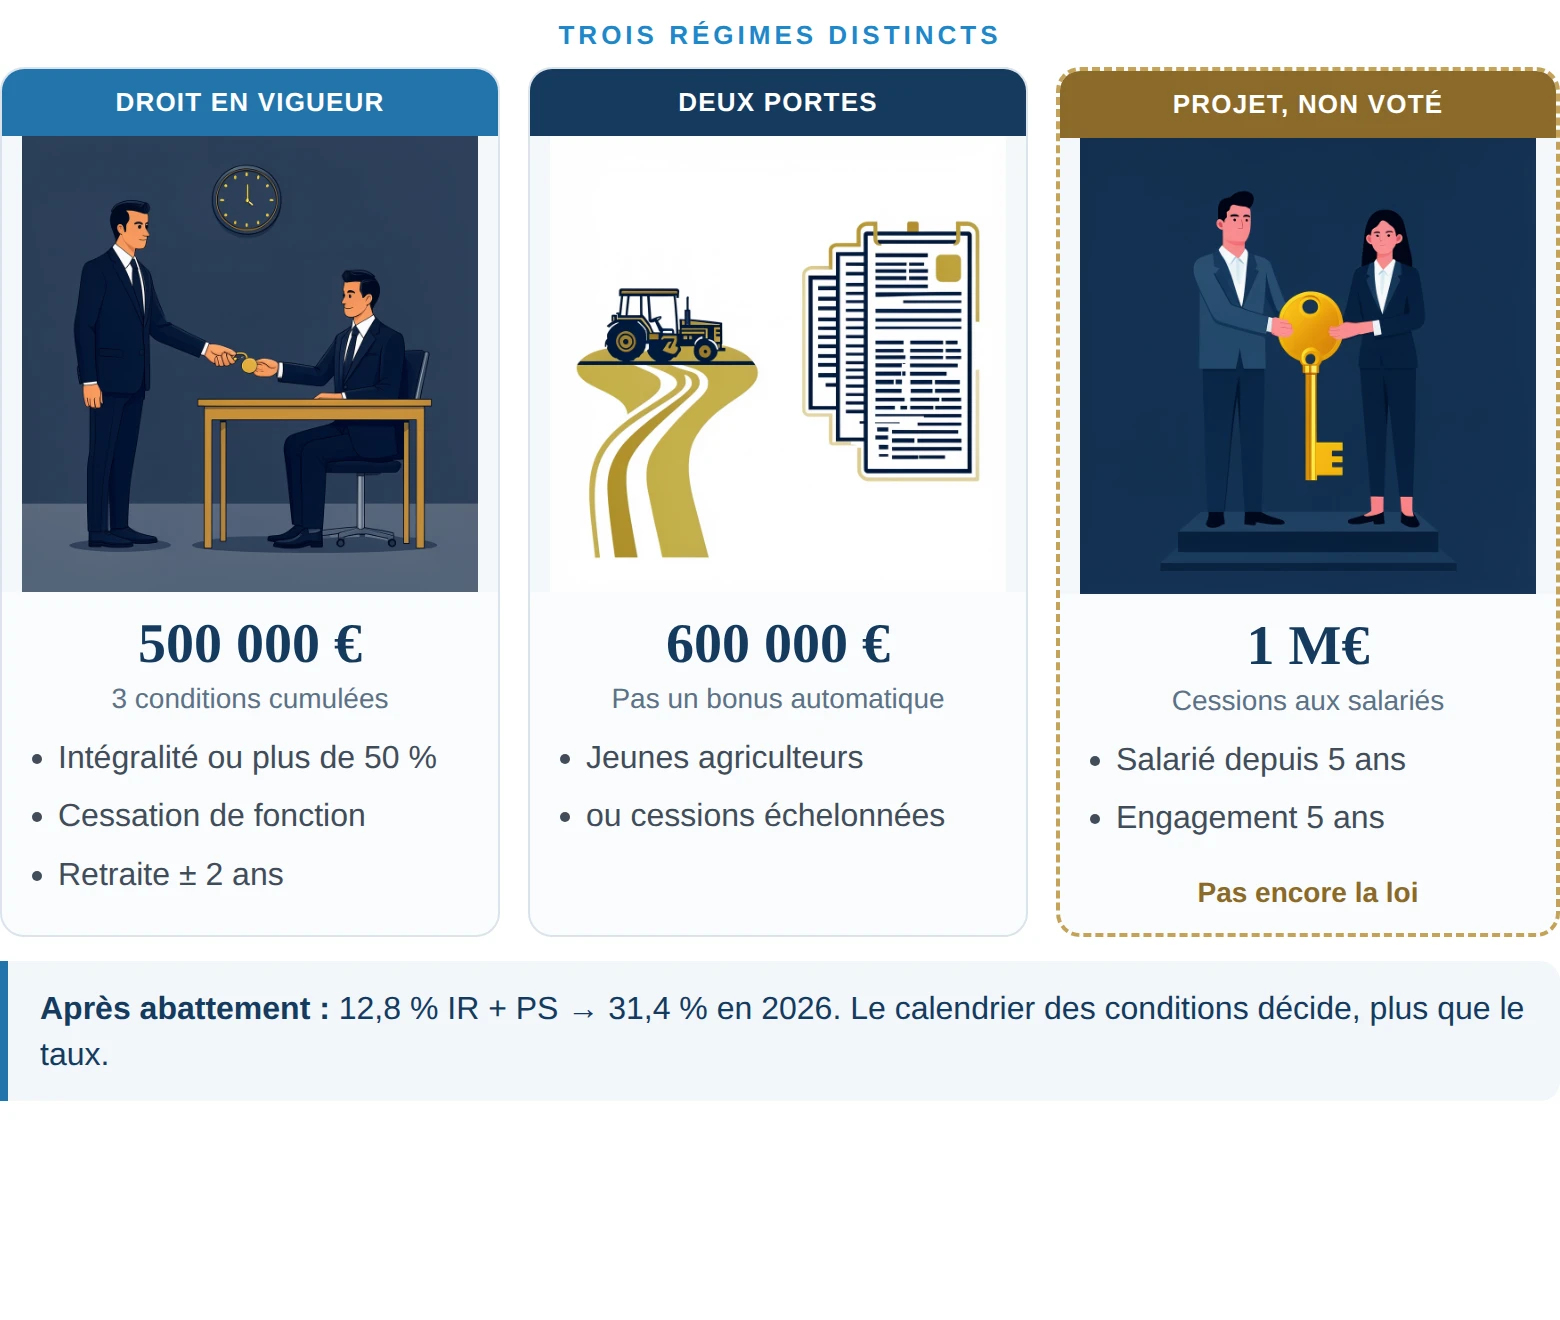
L'article 150-0 D ter du code général des impôts prévoit un abattement fixe de 500 000 € sur les gains nets de cession. Le texte exige trois conditions cumulatives. La cession porte sur l'intégralité des actions, parts ou droits détenus par le cédant dans la société, ou sur plus de 50 % des droits de vote. Le cédant cesse toute fonction dans la société dont les titres sont cédés. Et il fait valoir ses droits à la retraite dans les deux années qui suivent ou précèdent la cession, sans autre marge.
Sur notre cas type, la plus-value de cession atteint 3 300 000 € et toutes les conditions sont remises. Gains nets imposables : 3 300 000 − 500 000 = 2 800 000 €.
CHAPITRE 02 — LE RÉGIME MAJORÉ
02Le régime majoré : 600 000 € pour deux situations précises
Le II bis du même article porte l'abattement à 600 000 € dans deux situations, au texte. La première : la cession est réalisée au profit d'une ou de plusieurs personnes physiques justifiant de l'octroi des aides à l'installation des jeunes agriculteurs, au titre de cette même cession. La seconde : la cession est réalisée dans le cadre d'un contrat de cessions échelonnées. Ce contrat porte sur l'intégralité des actions, des parts ou des droits détenus par le cédant.
Le point que la presse mélange souvent tient en une phrase : le 600 000 € n'est pas un « bonus de fidélité ». Il suppose une contrepartie précise — un repreneur qui s'installe en agriculture, ou une cession étalée dans le temps sous contrat. Un dirigeant de services ou d'industrie qui cède d'un bloc à un repreneur classique reste, dans la plupart des cas, au régime de 500 000 €.
Sur le même cas type, si la cession entre dans le II bis : 3 300 000 − 600 000 = 2 700 000 € imposables. L'écart avec le régime standard : 100 000 € d'assiette.
CHAPITRE 03 — LE PROJET EN DISCUSSION
03Le projet : 1 M€ pour céder aux salariés (projet, non voté)
Troisième chiffre, troisième régime, et un statut différent : il s'agit d'une proposition. L'article 10 du projet de loi de finances pour 2027 propose de porter l'abattement à 1 000 000 €. Cette porte vise les cessions au profit de salariés, à deux conditions : le repreneur est salarié depuis cinq ans au moins, et il s'engage sur cinq ans de direction et de conservation des titres.
Ce texte est un projet, non voté au moment de la rédaction, et il peut être amendé, rejeté ou modifié en navette. Chaque occurrence de ce chiffre dans cette page porte d'ailleurs le même marqueur, car un lecteur qui ne lit que la moitié de la page doit quand même savoir où il en est.
Sur le cas type, si le projet passait en l'état et que le repreneur remplissait les conditions : 3 300 000 − 1 000 000 = 2 300 000 € imposables. Mais aucune décision ne devrait reposer sur la seule lecture d'un projet — la séquence raisonnable est de structurer la cession sur le droit en vigueur, avec un plan d'ajustement si le texte évolue.
CHAPITRE 04 — CE QUE VOUS PAYEREZ ENSUITE
04Et après l’abattement : le taux, en 2026
Un calendrier mal calé peut coûter l’abattement tout entier.
Intégralité des titres, cessation de fonction, retraite dans la fenêtre de deux ans : trois dates à aligner, et une seule mal posée remet l’abattement en cause.
Les gains nets imposables après abattement relèvent de l'article 200 A du code général des impôts. Le taux forfaitaire d'impôt sur le revenu est de 12,8 % — c'est la doctrine administrative qui le pose, à jour de sa version la plus récente. S'y ajoutent les prélèvements sociaux. Au taux global en vigueur en 2026, l'ensemble atteint 31,4 % sur les plus-values mobilières. Ce taux est cité à partir de sources concordantes : la source primaire de la part prélèvements sociaux n'est pas encore verrouillée dans notre base à ce jour. Les plus-values immobilières relèvent d'un régime distinct, avec un taux de prélèvements sociaux différent — les deux ne se mélangent jamais.
Sur le régime standard, toujours en cas type : 2 800 000 € × 31,4 % ≈ 879 200 € de prélèvement global. Sur le régime majoré : 2 700 000 € × 31,4 % ≈ 847 800 €. L'écart de 100 000 € d'assiette se traduit donc par environ 31 400 € de prélèvements. Ce calcul illustre la mécanique — chaque situation réelle se chiffre sur ses propres montants, et la part prélèvements sociaux reste à confirmer au texte officiel.
CHAPITRE 05 — LE CALENDRIER AVANT TOUT
05La question du calendrier, plus que du taux
Certes, le montant de l'abattement attire l'œil. Mais dans la vraie vie d'un dirigeant seul face à sa cession, c'est le calendrier des trois conditions qui décide. S'assurer que la cession porte bien sur l'intégralité. Vérifier ensuite que la cessation de fonction coïncide avec la retraite dans la fenêtre de deux ans, à moins que la situation ne relève déjà du II bis. Contrôler enfin que le repreneur entre dans l'une des deux portes prévues par le texte.
Un dirigeant qui cède en 2027 alors qu'il touchera sa retraite en 2029 perd le régime standard, quel que soit le montant du repreneur. Un dirigeant qui étale sa cession sous contrat peut ouvrir la porte du II bis, quand les dates prévues au texte sont respectées. Voilà pourquoi la confusion des trois chiffres coûte si cher, au-delà même de l'écart apparent entre les montants annoncés dans la presse : elle fait croire à un choix, quand il s'agit en réalité de conditions à réunir avant de signer.
CHAPITRE 06 — L’ORDRE DES DÉCISIONS
06[Mon avis] Lisez d’abord vos conditions, ensuite les chiffres
Certes, le projet à 1 000 000 € est séduisant, et les médias le traitent comme un acquis. Mais bâtir un calendrier de cession sur un texte non voté expose à une double erreur. La première : mal caler la retraite sur la fenêtre de deux ans. La seconde : compter sur un abattement qui n'existe pas encore. Le plan que je proposerais à un lecteur de ce profil : verrouiller les conditions du régime standard, examiner si le II bis peut s'ouvrir dans sa situation, puis suivre le projet de loi. Si le texte passe en l'état, une clause de révision sur cette page permettrait la mise à jour dans le même tour que l'adoption définitive.
La confusion des trois régimes coûte plus cher que le taux lui-même. Or c'est le bilan, fait avant la cession, qui dit lequel des trois s'ouvre réellement.
FAQ
1. L'abattement de 600 000 € est-il automatique pour les grosses cessions ?
Non. Il suppose deux situations précises : un repreneur bénéficiant des aides à l'installation des jeunes agriculteurs, ou une cession sous contrat de cessions échelonnées portant sur l'intégralité des titres. Sans l'une de ces portes, le régime reste celui de 500 000 €.
2. Le 1 000 000 € existe-t-il déjà ?
Non — c'est une proposition de l'article 10 du projet de loi de finances pour 2027, non votée au moment de la rédaction. Elle vise les cessions aux salariés avec cinq ans d'ancienneté et cinq ans d'engagement de direction et de conservation.
3. Les trois conditions du 500 000 € sont-elles cumulatives ?
Oui : intégralité ou plus de 50 % des droits de vote, cessation de toute fonction, et retraite dans les deux ans autour de la cession. Une seule manquante, et l'abattement tombe.
4. Quel taux s'applique après abattement ?
Le taux forfaitaire d'impôt sur le revenu est de 12,8 % (article 200 A, doctrine à jour). Auquel s'ajoutent les prélèvements sociaux au taux global 2026, portant l'ensemble à 31,4 % sur les plus-values mobilières — taux cité à partir de sources concordantes, la source primaire de la part prélèvements sociaux restant à verrouiller. Les plus-values immobilières suivent un autre régime.
5. Que faire si ma cession ne remplit aucune condition ?
Sans les conditions du régime standard, la plus-value suit le droit commun des plus-values mobilières, avec les abattements de durée pour les titres détenus depuis longtemps. Un bilan fait avant la signature permet d'examiner les options réelles, pas celles des titres de presse.
L’essentiel
– 500 000 € : régime standard, trois conditions cumulatives (intégralité ou > 50 % des droits de vote, cessation de fonction, retraite ± 2 ans).
– 600 000 € : régime majoré, deux portes précises (jeunes agriculteurs ou cessions échelonnées sous contrat) — pas un bonus automatique.
– 1 000 000 € : projet, non voté — cessions aux salariés (5 ans d'ancienneté, 5 ans d'engagement). Chaque occurrence porte le marqueur.
– Après abattement : 12,8 % d'IR (article 200 A) + prélèvements sociaux → 31,4 % global sur les plus-values mobilières en 2026.
– La confusion des régimes coûte plus que le taux : c'est le calendrier des conditions qui décide.
Pour aller plus loin
– Apport-cession 2027 : 70 % de réinvestissement, la donation ne purge plus — lien exact ajouté à l'intégration
– Départ à la retraite du dirigeant : guide complet
La porte dépend du profil de votre repreneur.
Jeune agriculteur, salarié, cession échelonnée : le plafond applicable — et donc ce qui échappe à l’impôt — change selon une qualification que vous ne maîtrisez pas seul.
Sources
– CGI, article 150-0 D ter, texte en vigueur au 30/10/2026 (snapshot intégral local, section LEGISCTA000006197215) : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006069577/LEGISCTA000006197215/
– BOFiP, BOI-RPPM-PVBMI-30-20 (règles d'imposition des plus-values mobilières, taux forfaitaire 12,8 %), version du 18/08/2025 : https://bofip.impots.gouv.fr/bofip/3623-PGP.html/identifiant%3DBOI-RPPM-PVBMI-30-20-20250818
– Projet de loi de finances pour 2027, AN texte n° 3210, article 10 (PDF testé 29/10/2026) : https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf