Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
Le déménagement est calé, le carton est presque bouclé, et pourtant vous sentez que quelque chose reste en suspens. Ce n’est pas le fret ni l’école des enfants : c’est la fiscalité. Quitter la France ne se résume pas à changer d’adresse, il déclenche une cascade d’obligations dont aucune ne se rattrape gratuitement une fois le départ consommé. Une exit tax mal traitée, un compte étranger non déclaré, une protection sociale mal basculée, et ce sont des années de redressement en perspective. Ce guide liste les six démarches qui font la différence, dans l’ordre où il faut les traiter — presque toutes se préparent avant, pas après.
Le domicile fiscal : la ligne de bascule qui commande tout le reste
La notion qui pilote l’ensemble est le domicile fiscal. On demeure résident fiscal français tant que l’un des critères de l’article 4 B du code général des impôts est rempli : le foyer familial en France, le séjour principal, l’activité professionnelle exercée à titre principal en France, ou le centre des intérêts économiques. Partir physiquement ne suffit donc pas : tant qu’un de ces liens subsiste, l’administration peut retenir la résidence, avec toutes les conséquences sur l’imposition des revenus mondiaux.
Prenons le cas type d’une cadre dirigeante qui accepte un poste à Genève et installe sa famille sur place, mais conserve l’appartement parisien et y passe trois mois par an pour ses réunions. Elle croit être devenue résidente suisse, alors que le foyer, le logement et une partie de l’activité peuvent encore la rattacher à la France. La convention fiscale franco-suisse tranche ce conflit par des critères successifs — le foyer permanent, le centre des intérêts vitaux, le séjour habituel, la nationalité. Je le constate dans presque tous les dossiers d’expatriation : la question n’est pas « où j’habite », mais « où l’administration me considérera résident ». Et cette réponse se construit par des preuves — le bail, le contrat, la scolarisation, la résiliation des abonnements français — bien plus que par des intentions.
L’exit tax : ce qui est dû, ou différé, au moment de partir
Au départ, les plus-values latentes sur les titres peuvent être taxées : c’est l’exit tax de l’article 167 bis. Elle vise les participations substantielles — plus de 50 % des droits dans une société, ou une valeur excédant certains seuils — et son mécanisme est souvent mal compris. D’abord, l’imposition n’est pas automatique : elle suppose une déclaration dédiée, et elle peut être sursise de plein droit ou sur option selon que la destination est l’Union européenne, l’Espace économique européen, ou un pays lié par une convention d’assistance et de recouvrement.
Ensuite, et c’est le point que je précise systématiquement : l’exit tax ne taxe que les plus-values latentes sur titres, pas l’immobilier français ni les comptes bancaires, qui relèvent d’autres dispositifs. Ce qui compte avant de partir, c’est de figer le calcul de la plus-value latente sur le portefeuille de titres : c’est cette base qui sera retenue, et elle se reconstruit plus difficilement une fois à l’étranger. Un dirigeant qui détient des parts de sa société et repousse ce calcul au lendemain du départ s’expose à un double travail de reconstitution, au moment précis où ses interlocuteurs sont les moins disponibles.
La déclaration de retraite : l’obligation que l’on oublie toujours
Vos démarches de départ sont-elles toutes couvertes ?
Domicile fiscal, exit tax, retraite : une démarche oubliée se rattrape difficilement une fois parti.
L’année du départ est une année fiscale scindée : pour l’impôt sur le revenu, on distingue la période de résidence et la période de non-résidence. Le contribuable doit déposer une déclaration dite de retraite — le formulaire 2042 complété des éléments de sortie — qui arrête l’impôt dû jusqu’à la date du départ effectif. Cette déclaration n’est pas une formalité : elle déclenche le calcul des impositions de départ, mentionne la nouvelle adresse à l’étranger et fige la date officielle de la bascule.
C’est, de loin, la démarche la plus fréquemment oubliée, pour une raison simple : elle intervient au moment le plus chargé du déménagement, entre le notaire, le bail et le transfert d’école. Or une déclaration de retraite omise expose à une taxation d’office sur une période mal arrêtée, avec la charge de prouver ensuite la date réelle du départ. Je le formule ainsi à mes interlocuteurs : la déclaration de retraite est un acte de clôture comptable de votre vie française — elle se fait à une date précise, et cette date devient opposable à l’administration. La rater, c’est laisser l’administration la fixer à votre place.
L’IFI et les biens restés en France : l’assiette qui se réduit, pas qui disparaît
Le départ modifie l’assiette de l’impôt sur la fortune immobilière. Le non-résident n’est redevable que sur ses immeubles situés en France, qu’ils soient détenus directement ou indirectement, par exemple à travers des parts de société civile immobilière. Les biens étrangers sortent de l’assiette ; les biens français y demeurent. C’est un basculement d’assiette, pas une sortie du dispositif.
La conséquence est immédiate et souvent mal anticipée : conserver une résidence secondaire en France, ou des parts de SCI détenant un immeuble français, maintient l’exposition à l’IFI du non-résident, sans aucune exception liée au départ. Inversement, un bien situé à l’étranger devient neutre pour l’IFI dès la sortie. Je le dis sans détour : la structure du patrimoine immobilier doit être revue avant le départ, car une SCI qui détenait un immeuble français « pour simplifier » devient, une fois non-résident, un canal d’exposition qui n’a plus de raison d’être dans certains cas.
Comptes et assurance-vie : des obligations asymétriques qui changent à la bascule
Le non-résident conserve des obligations déclaratives en France, et la règle est asymétrique selon le côté de la frontière où l’on se trouve. Résident, on déclare ses comptes ouverts à l’étranger via le formulaire 3916 ; non-résident, la déclaration porte sur les comptes détenus en France et sur ceux dits utilisés depuis la France. Beaucoup de contribuables conservent par réflexe la déclaration du résident, ou cessent au contraire de déclarer au moment où ils le devraient encore : les deux erreurs se paient.
L’assurance-vie suit un traitement particulier. Le contrat demeure en principe soumis au droit français pour sa fiscalité de rachat, mais les prélèvements sociaux peuvent évoluer selon la résidence : pour un résident d’un pays de l’Union européenne ou de l’Espace économique européen, une exonération partielle de prélèvements sociaux peut s’appliquer, tandis qu’un départ vers un État tiers maintient en général la charge. Je recommande de figer le sort de chaque contrat — rachat total, partiel, nantissement ou conservation — avant de partir, car une fois non-résident, les choix restent possibles mais la visibilité sur les conséquences croisées du droit français et du droit local se dégrade.
Le départ a des effets immédiats sur la protection sociale : l’affiliation à la Sécurité sociale française cesse, sauf lorsqu’un texte de coordination — le régime européen pour les résidents de l’Union ou les conventions bilatérales — prend le relais. Partir vers un pays tiers sans convention implique de souscrire une couverture privée, souvent coûteuse et assortie de conditions de retour restrictives si l’on rentre en France.
Le retour en France n’échappe pas non plus à la préparation. Une affiliation privée souscrite à l’étranger ne se convertit pas automatiquement en droits français au retour, et revenir sans avoir anticipé la réintégration de la couverture peut laisser un trou de protection de plusieurs mois. C’est la face inverse de la même règle : la sortie comme le retour se préparent, et celui qui ne documente que l’aller découvre au retour les mêmes obligations, dans l’autre sens.
Ce point se traite avant le départ, et je le traite comme un arbitrage, pas comme une formalité : vérifier l’existence d’une convention de sécurité sociale avec le pays d’accueil, transférer ou suspendre les droits à retraite et maladie, et basculer vers le régime local ou une assurance privée en continuité. Un départ sans filet social est la cause la plus fréquente de retour précipité, plus encore que les écarts fiscaux. C’est la part invisible de l’expatriation : on la mesure rarement au moment de partir, toujours au moment où l’on a besoin d’elle.
La checklist finale : les six démarches dans l’ordre
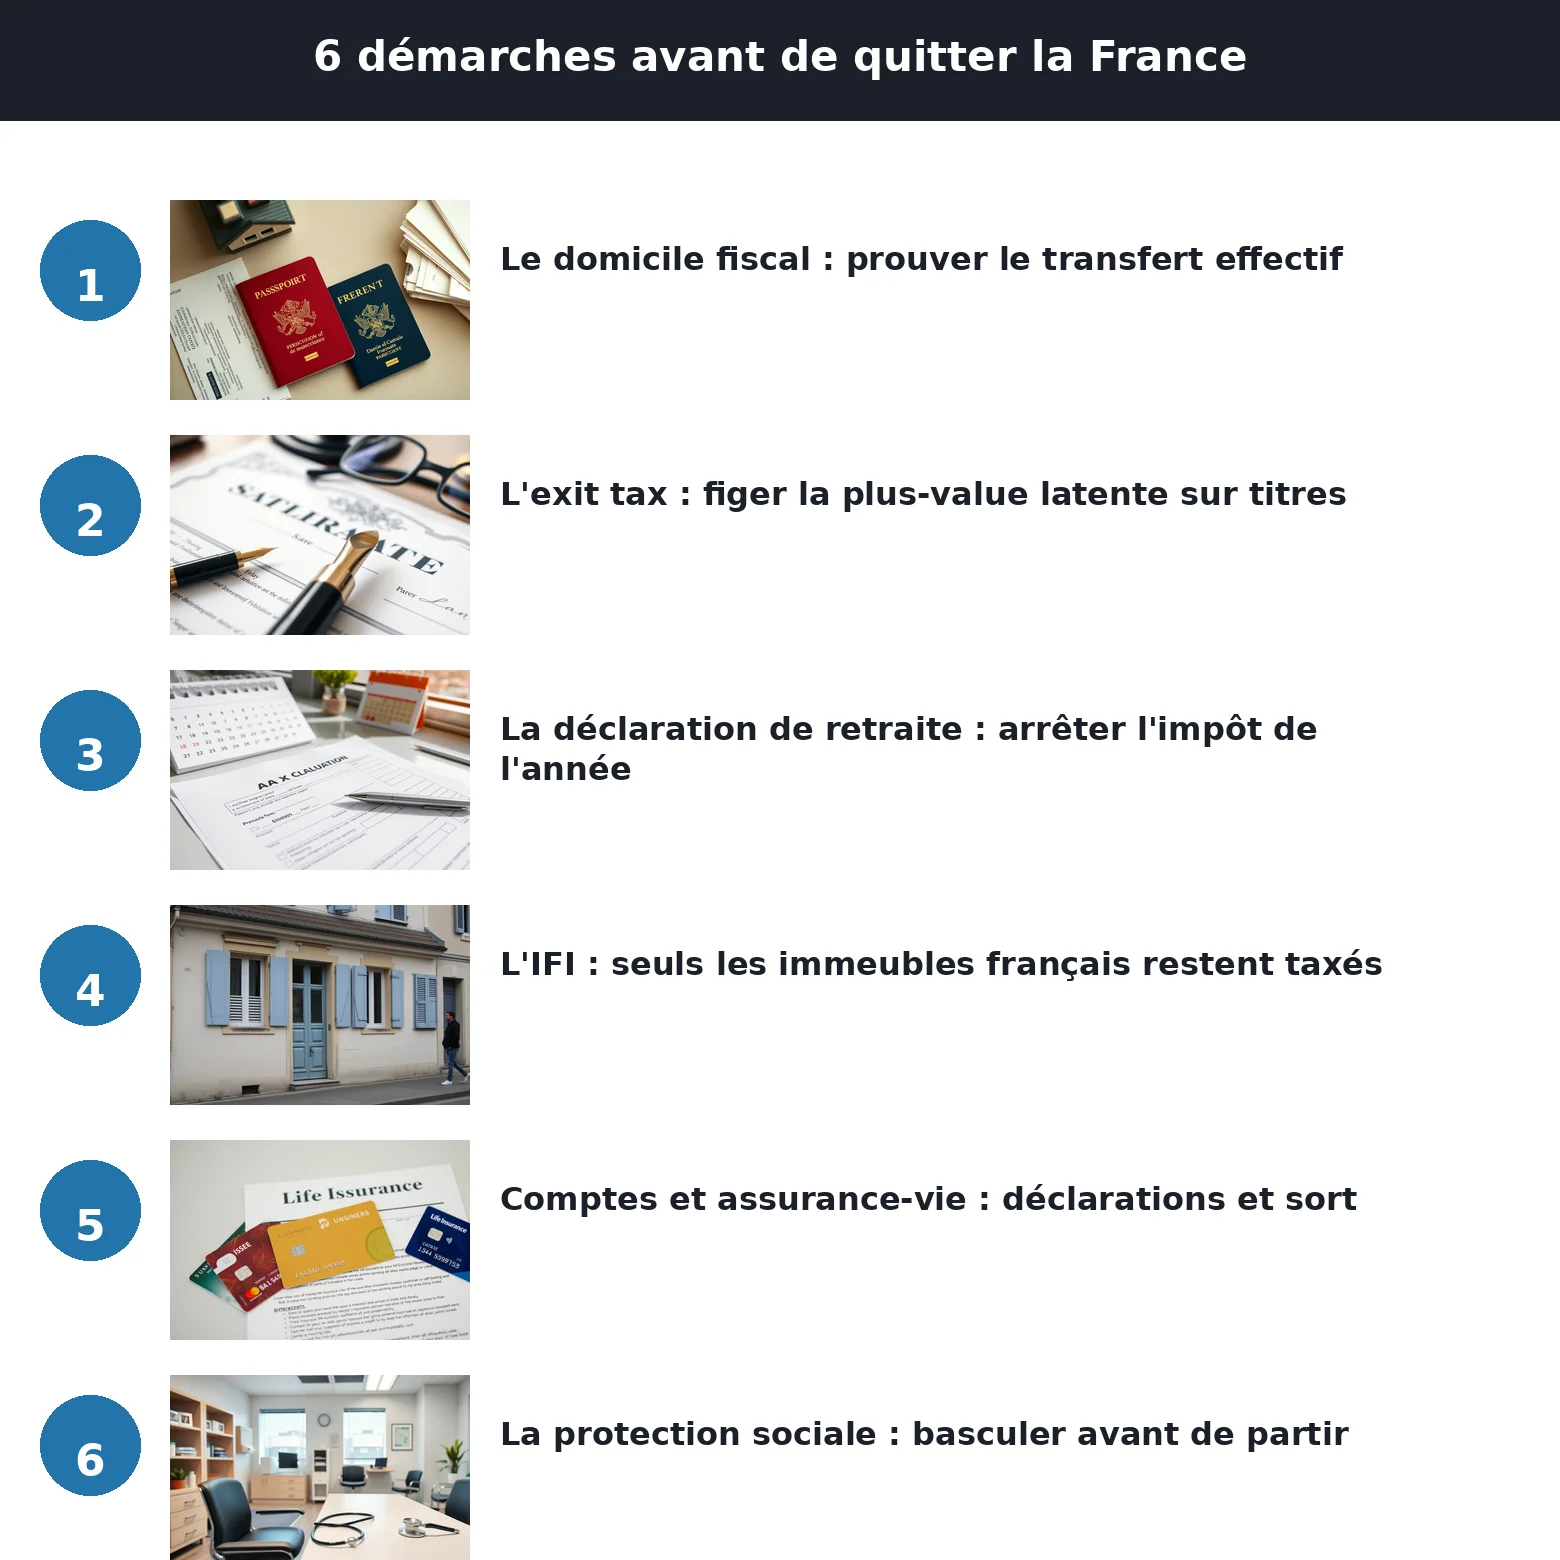
Six actes, dans cet ordre, et chacun prépare le suivant. Établir d’abord le transfert de domicile fiscal en réunissant les preuves et en identifiant la convention applicable ; calculer ensuite l’exit tax éventuelle en figeant la plus-value latente sur titres ; déposer la déclaration de retraite pour arrêter les impôts de l’année de départ ; requalifier l’IFI en listant les immeubles et parts français restants ; mettre à jour les déclarations de comptes et le sort de l’assurance-vie ; et basculer la protection sociale avant la perte des droits.
À ces six actes s’ajoute une distinction que je précise systématiquement, parce qu’elle change l’exécution de presque tout : le pays de destination. Un départ vers un État de l’Union européenne ou de l’Espace économique européen ouvre des aménagements qu’un départ vers un État tiers n’offre pas — sur l’exit tax, où le sursis est de plein droit vers la plupart des destinations européennes, sur les prélèvements sociaux de l’assurance-vie, et sur la coordination de la protection sociale. Un départ vers un pays tiers sans convention exige au contraire de construire chaque filet de sécurité, fiscal comme social, sans filet de réciprocité automatique. Ce n’est pas la même feuille de route, et les traiter comme équivalents est la première cause de mauvaise surprise au premier contrôle.
Je recense enfin les trois erreurs que je rencontre le plus souvent, parce qu’elles coûtent cher et se repèrent à distance. La première est de partir sans avoir déposé la déclaration de retraite, en pensant que la déclaration de l’année suivante suffira : elle ne suffit pas, et la période du départ reste alors arrêtée par l’administration. La seconde est de conserver des comptes ou des contrats français sans les déclarer, par réflexe de résident, alors que l’obligation a changé de sens à la bascule. La troisième est de croire que l’impôt sur la fortune immobilière disparaît avec le départ, alors qu’il ne fait que se restreindre aux immeubles français — et qu’une résidence secondaire conservée suffit à maintenir une obligation déclarative dont l’oubli se paie en pénalités.
Ce qui distingue une expatriation maîtrisée d’un départ subi tient à l’ordre dans lequel on traite ces étapes. Beaucoup de départs se font dans le désordre : on résilie la box et l’assurance, on transfère l’école, puis on découvre, une fois installé, qu’il fallait avoir déposé la déclaration de retraite et figé l’exit tax. Le coût ne vient pas de la complexité de chaque démarche, qui est réelle mais finie, il vient du fait qu’elles sont séquentielles : la déclaration de retraite détermine la date officielle du départ, qui conditionne l’IFI, qui commande la mise à jour des comptes. Une seule étape franchie dans le désordre, et les suivantes reposent sur une date que l’on n’a pas choisie. C’est exactement ce qu’une mise à plat de départ ordonne : traiter les six actes comme une séquence, avec une date maîtrisée, plutôt que comme six obligations découvertes au fil des lettres de l’administration.
Ma position tient en une phrase, et elle résume des années de dossiers d’expatriation : ces six démarches ont en commun d’être irréversibles après coup. Aucune ne se rattrape gratuitement une fois le départ consommé. La sortie de France est un acte qui se prépare à l’avance, et c’est précisément le rôle d’un bilan de départ que de traiter ces six étapes dans l’ordre, avant que l’administration ne les traite à votre place — et à un coût que vous n’aurez pas choisi.
Êtes-vous sûr de n’avoir rien laissé en France ?
Un oubli d’IFI, de compte ou de retraite peut rouvrir un dossier fiscal des années après le départ.