Choisir un pays pour vivre de ses revenus financiers ne se décide pas sur un classement de paradis fiscaux. Ce qui détermine votre imposition réelle, c’est la nature de votre revenu — dividendes, intérêts, plus-values, crypto, rentes — croisée avec votre statut de résidence (domicilié ou non-domicilié, résident ordinaire ou régime forfaitaire). Un pays excellent pour un rentier en dividendes peut être médiocre pour un trader en plus-values. En 2027, les régimes qui comptent sont peu nombreux et leurs conditions sont précises : Chypre (non-dom), la Grèce (forfaits 100 000 € et 7 % retraités), l’Italie (forfait 300 000 €), le Portugal (28 % de droit commun sur les revenus du capital ; l’IFICI à 20 % ne concerne que des revenus d’activité qualifiée), Malte (base remittance) et les Émirats (0 % d’impôt sur le revenu des personnes). Ce guide range ces régimes par type de revenu, avec les chiffres vérifiés à la source et les pièges qui annulent l’avantage.
Écoutez ce guide en version audio
Un résumé parlé de ce guide, section par section, par Cyril Jarnias — 5 minutes.
Pourquoi le pays compte moins que le type de revenu
La plupart des comparatifs classent les pays par « niveau d’impôt sur le revenu ». C’est l’erreur de méthode la plus coûteuse. Un régime affiché à 0 % peut ne concerner que les revenus d’origine étrangère non rapatriés (base remittance, cas de Malte), ou seulement les dividendes et intérêts, pas les plus-values. À l’inverse, un pays à fiscalité réputée lourde peut offrir un forfait qui devient très avantageux au-delà d’un certain patrimoine.
Trois variables décident réellement de votre facture :
- La source du revenu : un dividende d’action européenne, un intérêt d’obligation, une plus-value de cession de titres et une rente de retraite ne sont pas traités de la même façon dans un même pays.
- Votre statut de résidence : résident ordinaire, non-domicilié, ou bénéficiaire d’un régime forfaitaire (flat tax). Le même pays applique trois barèmes différents selon le statut que vous obtenez.
- Le mécanisme d’imposition : imposition mondiale (worldwide), base remittance (seuls les revenus rapatriés sont taxés), ou forfait annuel indépendant du montant réel des revenus.
Bon à savoir — la résidence réelle prime sur le statut papier. Un titre de séjour ou une adresse fiscale ne suffit pas : la résidence fiscale se détermine sur le lieu de votre foyer, de votre centre d’intérêts économiques et de votre présence effective. Un régime forfaitaire obtenu sans résidence réelle est contestable par l’administration de votre pays d’origine — et par celle du pays d’accueil.
Le cas type qui fixe les idées
Prenons le cas type d’un dirigeant de 58 ans qui a cédé son entreprise et dispose de 2,5 M€ de portefeuille financier, dont les revenus annuels — dividendes, intérêts et plus-values — atteignent 110 000 €. S’il choisit le forfait grec à 100 000 €/an, il ne paie pas 100 000 € d’impôt : il paie un forfait de 100 000 €, alors que ses revenus réels ne sont que de 110 000 €. Le régime consommerait presque tout son revenu pour un avantage nul. Le même contribuable, avec 900 000 € de revenus annuels, paierait 100 000 € de forfait, soit un taux effectif de 11 % — un avantage considérable. La bascule ne dépend donc ni de la taille du patrimoine, mais du rapport entre le forfait et le revenu réel qu’il produit. Si ce rapport est inférieur à 1, le forfait coûte plus qu’une imposition classique ; s’il est très supérieur, il devient un outil puissant. C’est ce calcul simple que la plupart des comparatifs omettent.
Profil 1 — Dividendes d’actions
Pour un rentier dont le revenu vient surtout de dividendes d’actions, deux régimes sortent du lot en 2027.
Chypre — le régime non-domicilié
Un résident fiscal chypriote non-domicilié est exonéré de la cotisation spéciale de défense (Special Defence Contribution, SDC) sur ses dividendes, ses intérêts et ses plus-values pendant 17 ans à compter de son installation. C’est le régime le plus durable pour un portefeuille de dividendes : l’exonération porte sur les revenus de capital. Deux nuances : l’exonération court sur 17 des 20 années précédant l’année d’imposition, et les dividendes restent soumis à la contribution santé GeSY (2,65 %, plafonnée à 180 000 € par an). La condition à vérifier est le statut non-domicilié lui-même : il faut ne pas être domicilié à Chypre au sens du droit chypriote (domicile d’origine ou de choix), ce qui n’est pas la même chose que la résidence fiscale. (Source : savvacyprus.com, guide non-dom 2026, page à jour au 7 avril 2026.)
Grèce — le forfait 100 000 €
Pour un contribuable très fortuné, la Grèce offre un régime non-dom à taux forfaitaire de 100 000 € par an (article 5A du code grec), qui couvre les revenus mondiaux. Ce n’est pas un taux en pourcentage : c’est un montant fixe, quel que soit le montant réel des revenus, auquel s’ajoutent 20 000 € par membre de la famille inclus. Le régime est encadré par la loi 5246/2025, applicable depuis le 1er janvier 2026, pour quinze ans, et suppose un investissement d’environ 500 000 € en Grèce ainsi que 7 des 8 années précédentes hors résidence fiscale grecque. Au-delà de 100 000 € de revenus annuels, le forfait devient avantageux ; en dessous, il coûte plus cher qu’une imposition classique. (Source : atlasway.co, Grèce non-dom 2026.)
Chiffre clé — le point de bascule d’un forfait. Un forfait de 100 000 €/an équivaut à un taux de 20 % sur 500 000 € de revenus, 10 % sur 1 M€, 5 % sur 2 M€. C’est un régime pour gros patrimoines, pas pour un rentier moyen.
Profil 2 — Intérêts et obligations
Les revenus d’intérêts suivent souvent le régime des dividendes, mais avec deux différences importantes.
À Chypre, l’exonération non-dom couvre expressément les intérêts au même titre que les dividendes. À Malte, les intérêts de source étrangère relèvent de la base remittance : seuls les revenus effectivement transférés à Malte sont imposés. Un rentier qui laisse ses intérêts sur un compte étranger peut donc ne rien payer à Malte sur ces sommes — sous réserve de la taxe minimale applicable aux revenus étrangers et des conditions de résidence. (Source : immigrantinvest.com, Malte non-dom 2026.)
Aux Émirats arabes unis, il n’y a pas d’impôt sur le revenu des personnes physiques : les intérêts d’un résident ne sont pas imposés. La source officielle (portail gouvernemental u.ae) l’indique sans ambiguïté. (Source : u.ae, rubrique Taxation.)
Attention — la base remittance n’est pas une exonération. À Malte, un revenu étranger non rapatrié n’est pas imposé parce qu’il n’est pas imposé à Malte ; il reste imposable dans le pays de sa source selon les règles locales et les conventions. Et si vous rapatriez, l’imposition s’applique. Ce n’est pas un paradis fiscal, c’est un report conditionné au non-transfert.
Profil 3 — Plus-values de cession de titres
C’est le profil où les régimes se différencient le plus.
Chypre exonère les plus-values de la SDC pour un non-domicilié dans le cadre des 17 ans décrit plus haut — un avantage rare pour un investisseur qui réalise des gains réguliers sur un portefeuille-titres.
L’Italie propose un forfait pour les nouveaux résidents fiscaux : 300 000 € par an depuis le 1er janvier 2026 (le montant était de 200 000 € entre le 10 août 2024 et le 31 décembre 2025, et de 100 000 € avant). Ce forfait couvre les revenus de source étrangère, dont les plus-values, pendant une durée déterminée ; il est porté à 50 000 € par membre de la famille rattaché depuis 2026 (25 000 € auparavant), et les personnes transférant leur résidence avant le 31 décembre 2025 conservent le forfait à 200 000 €. Comme pour la Grèce, c’est un régime de très gros patrimoines : à 300 000 €/an, il ne devient intéressant que si vos gains étrangers dépassent largement ce montant. (Source : themoneyhorizon.com, Italie flat tax 2026.)
Attention — le forfait italien ne couvre pas les revenus de source italienne. Le régime s’applique aux revenus étrangers ; les revenus produits en Italie restent imposés selon le droit commun. Un investisseur qui réalise ses plus-values via une structure italienne ne bénéficie pas du forfait sur ces gains.
Profil 4 — Crypto-actifs
Le traitement des crypto-actifs est le moins homogène et le plus mouvant : c’est précisément là qu’une décision prise sur un comparatif périmé coûte cher.
Aux Émirats, en l’absence d’impôt sur le revenu des personnes physiques, les plus-values sur crypto-actifs d’un résident ne sont pas soumises à un impôt sur le revenu personnel. C’est aujourd’hui l’une des rares juridictions à offrir ce traitement sans régime forfaitaire à condition de revenus. La contrepartie est réelle : résidence effective exigée, coût de vie élevé, et vigilance sur les règles anti-blanchiment à l’entrée et à la sortie des fonds.
À Malte, la qualification des crypto-actifs (revenu de capital ou revenu d’activité) détermine l’imposition ; le régime non-dom en base remittance peut s’appliquer aux gains de source étrangère non rapatriés.
Au Portugal, le régime IFICI (successeur du régime des résidents non habituels) offre un taux forfaitaire de 20 % sur les revenus d’activité et des exonérations sur certaines catégories de revenus de capital d’origine étrangère, sous conditions d’éligibilité strictes (activités qualifiées, diplôme, expérience). Ce n’est pas une exonération générale : chaque catégorie de revenu doit être vérifiée au cas par cas. (Source : sovereigngroup.com, Portugal IFICI.)
Bon à savoir — la crypto est le seul profil où il faut une validation annuelle. Les règles changent d’une loi de finances à l’autre. Une position valable en 2026 peut ne plus l’être en 2027 : pour ce profil, aucune décision ne se prend sur un article de plus de douze mois.
Profil 5 — Rentes, pensions et revenus de retraite
Pour un retraité qui vit de sa pension et de ses rentes, les régimes diffèrent encore.
La Grèce applique un taux de 7 % pour les retraités étrangers qui transfèrent leur résidence fiscale en Grèce (article 5B), distinct du forfait 100 000 € réservé aux très gros patrimoines. C’est aujourd’hui l’un des taux les plus bas d’Europe pour une pension. (Source : atlasway.co, Grèce non-dom 2026.)
Le Portugal, via l’IFICI, ne reprend pas l’exonération générale des pensions de l’ancien régime des résidents non habituels : les pensions étrangères y sont imposées selon le barème progressif, sauf convention fiscale contraire. C’est un changement majeur par rapport à l’image véhiculée par les comparatifs antérieurs à 2024 — et la principale raison pour laquelle un article de 2022 sur « la retraite au Portugal » est trompeur en 2027.
L’Italie propose également un régime à 7 % pour les retraités qui s’installent dans certaines communes du Sud, sous conditions de pension d’origine étrangère et de population de la commune.
Attention — la convention fiscale peut annuler l’avantage local. Un pays qui n’impose pas une pension ne vous libère pas de l’imposition dans le pays qui la verse si la convention fiscale lui attribue le droit d’imposer. Avant de choisir un pays pour vos rentes, lisez l’article « pensions » de la convention bilatérale, pas seulement le régime local.
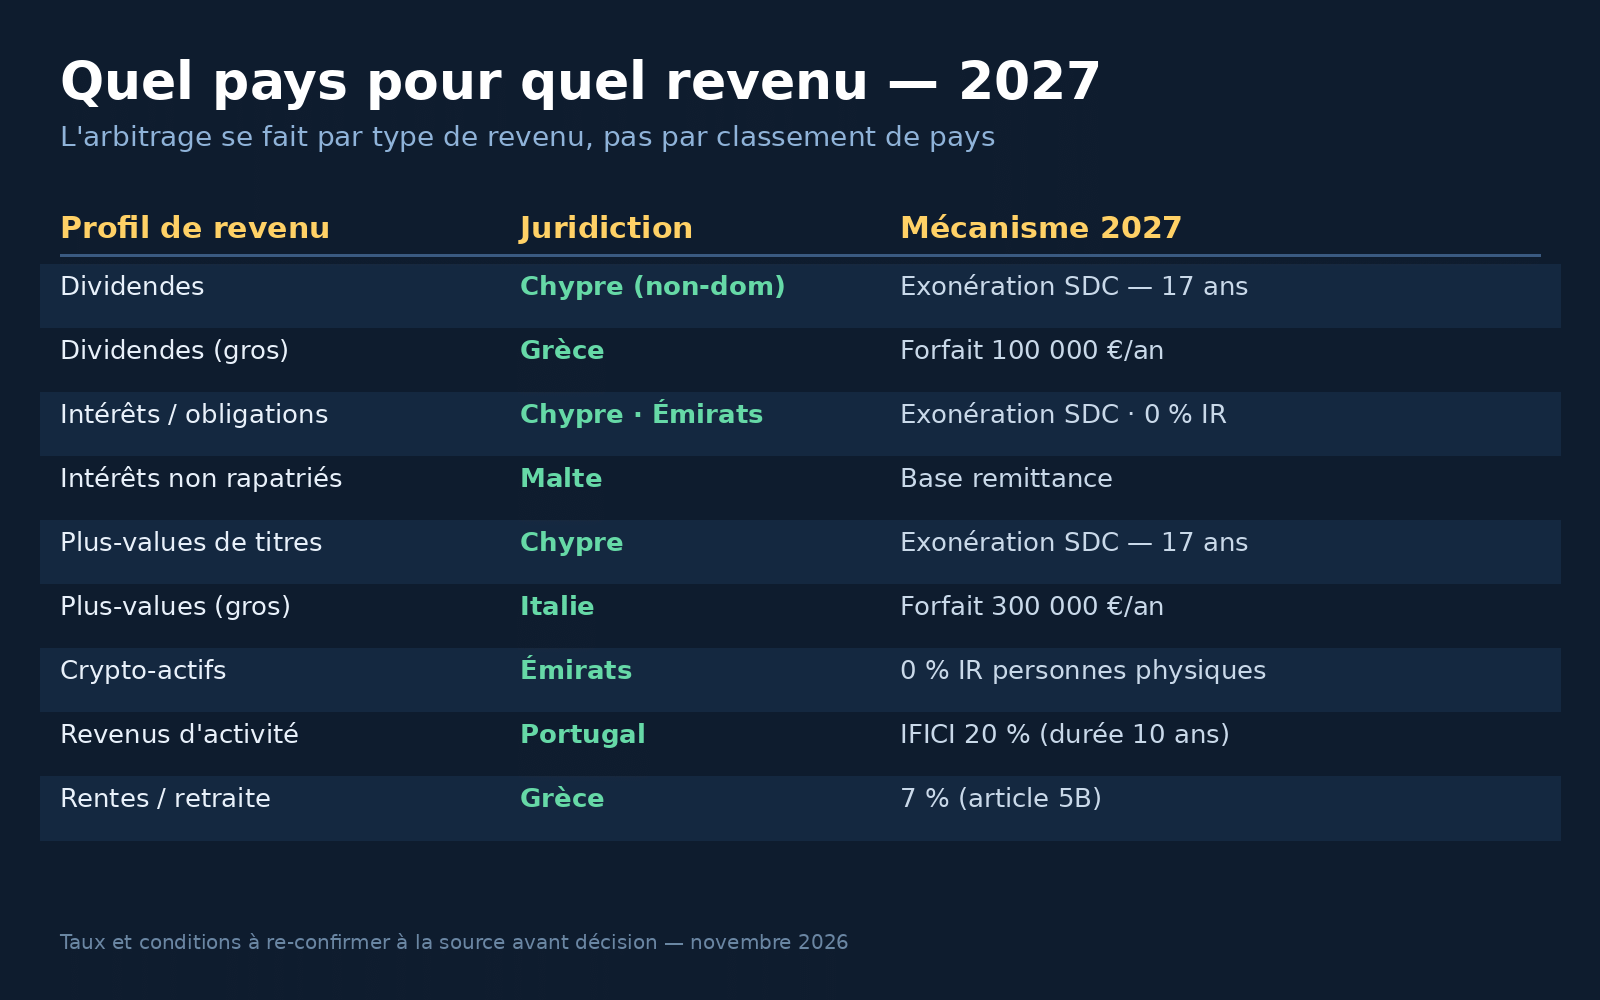
Quel pays pour votre profil : le tableau qui tranche
Voici l’arbitrage par type de revenu, avec le mécanisme réel de chaque juridiction. C’est ce tableau — et non un classement de pays — qui doit guider votre décision.
| Type de revenu | Juridiction la plus adaptée | Mécanisme 2027 | Condition à vérifier |
|---|---|---|---|
| Dividendes d’actions | Chypre | Exonération SDC 17 ans (non-dom) | Statut non-domicilié au sens chypriote |
| Dividendes (très gros patrimoine) | Grèce | Forfait 100 000 €/an (art. 5A) | Revenus mondiaux > seuil de bascule |
| Intérêts / obligations | Chypre, Émirats | Exonération SDC / 0 % IR | Résidence réelle |
| Intérêts (non rapatriés) | Malte | Base remittance | Ne pas transférer + taxe minimale |
| Plus-values de titres | Chypre | Exonération SDC 17 ans | Statut non-dom |
| Plus-values (très gros patrimoine) | Italie | Forfait 300 000 €/an (depuis 01/01/2026) | Revenus étrangers uniquement |
| Crypto-actifs | Émirats | 0 % IR personnes physiques | Résidence effective + conformité AML |
| Crypto (non rapatrié) | Malte | Base remittance | Qualification du gain |
| Revenus d’activité qualifiée | Portugal | IFICI 20 % | Éligibilité stricte au régime |
| Rentes et retraite | Grèce | 7 % (art. 5B) | Transfert de résidence + conditions |
Tableau établi à partir des sources citées, vérifiées en novembre 2026. Les taux et conditions évoluent : chaque ligne doit être re-confirmée à la source avant décision.
!Infographie — Quel pays pour quel revenu en 2027
Votre régime dépend d'abord du type de vos revenus
Un régime excellent pour les dividendes peut être défavorable pour des plus-values, et un statut non-domicilié ne vaut que si votre résidence réelle est établie.
Comment vérifier un régime avant de décider
Un régime fiscal se vérifie en quatre contrôles, dans cet ordre. Aucun comparatif, aucun article de presse, aucun conseil oral ne remplace ces quatre vérifications faites sur le texte en vigueur.
Contrôle 1 — la base légale du régime
Chaque régime forfaitaire ou non-domicilié repose sur un texte précis : un article du code des impôts (article 5A grec, par exemple), une loi de finances (le relèvement du forfait italien à 300 000 € est passé par la loi de finances 2026), ou une circulaire administrative. Tant que vous n’avez pas identifié l’article qui fonde l’avantage, vous ne savez pas de quoi vous parlez. Un site de cabinet peut décrire correctement un régime et omettre la condition qui vous concerne : seule la base légale tranche.
Contrôle 2 — les conditions d’éligibilité
Un régime avantageux est toujours conditionné. À Chypre, l’exonération non-dom suppose de ne pas être domicilié au sens chypriote, ce qui exclut notamment les personnes nées à Chypre ou y ayant leur domicile d’origine. En Grèce, le forfait 100 000 € s’adresse aux contribuables qui transfèrent leur résidence fiscale et investissent dans le pays. En Italie, le forfait 300 000 € ne couvre que les revenus de source étrangère et suppose un transfert de résidence durable. Chaque condition non remplie annule l’avantage dans son ensemble, pas seulement la partie concernée, lorsque la condition tient au statut même du bénéficiaire.
Contrôle 3 — la durée et la stabilité du régime
Un régime peut être limité dans le temps ou modifié par une loi de finances. Le régime non-dom chypriote court sur 17 ans ; le forfait italien s’applique pour une durée déterminée à compter du transfert ; l’IFICI portugais s’inscrit dans une durée de dix ans. Mais une durée annoncée n’est pas une garantie : un régime peut être fermé aux nouveaux entrants, comme l’a été l’ancien régime des résidents non habituels portugais. La question à poser n’est donc pas « combien de temps dure le régime », mais « le régime est-il encore ouvert, et à quelles conditions pour un nouvel arrivant cette année ».
Contrôle 4 — l’interaction avec le pays de départ
C’est le contrôle le plus souvent négligé. Quitter un pays ne l’efface pas fiscalement du jour au lendemain : les règles de résidence, les conventions fiscales et, le cas échéant, l’exit tax continuent de produire des effets. Une plus-value latente sur un portefeuille important peut être imposée au départ ; une pension peut rester imposable dans le pays qui la verse si la convention lui attribue ce droit. L’avantage du pays d’accueil ne se mesure donc qu’après ces effets de sortie, jamais avant.
Bon à savoir — le contrôle qui coûte le plus cher est le dernier. Beaucoup de personnes vérifient les trois premiers contrôles et oublient le quatrième. Un régime d’accueil parfaitement adapté peut être neutralisé par une exit tax ou une clause de convention. La vérification de sortie se fait avant le déménagement, pas après.
Les trois pièges qui annulent l’avantage fiscal
Trois erreurs reviennent systématiquement chez les personnes qui choisissent un pays sur un comparatif.
Piège 1 — confondre résidence fiscale et titre de séjour. Un golden visa ou un permis de résidence ne crée pas automatiquement une résidence fiscale, et une résidence fiscale obtenue sans présence réelle peut être contestée. Les Émirats eux-mêmes exigent une résidence effective pour que le régime 0 % s’applique sans discussion.
Piège 2 — ignorer l’exit tax du pays de départ. Quitter la France avec un portefeuille de participations importantes peut déclencher une imposition des plus-values latentes au départ (exit tax). L’avantage du pays d’accueil se calcule après cette facture de sortie, pas avant.
Piège 3 — choisir un régime forfaitaire sans calculer le point de bascule. Un forfait de 100 000 € ou 300 000 € par an n’est avantageux que si vos revenus dépassent largement ce montant. En dessous, une imposition classique dans un pays à taux modéré coûte moins cher. Le forfait est un outil pour gros patrimoines, pas une optimisation universelle.
À ces trois pièges s’ajoute une erreur de calendrier. Un régime vérifié en janvier peut avoir changé en septembre, à la faveur d’une loi de finances ou d’une réforme budgétaire. Si vous préparez un départ à l’étranger, la bonne pratique consiste à refaire cette vérification à moins de six mois du déménagement, et à condition que la source consultée porte une date explicite. Un article sans date de mise à jour n’est pas une source, c’est une rumeur bien rédigée.
Mon avis — la question n’est pas « quel est le meilleur pays », mais « quel régime correspond à la nature de mes revenus et à mon niveau de patrimoine ». Un rentier de 400 000 € en dividendes n’a pas la même réponse qu’un retraité de 3 000 €/mois, même s’ils cherchent tous les deux « le meilleur pays pour payer moins d’impôt ». C’est cette distinction qu’aucun classement générique ne fait.
Je considère que le comparatif par pays est devenu un genre périmé : il classe des juridictions alors que la variable décisive est le couple (type de revenu × statut de résidence). Je préfère le dire franchement à un client qui arrive avec un classement de paradis fiscaux en main : ce document ne répond pas à sa question, il l’égare. Un régime excellent pour les dividendes peut être défavorable pour les plus-values ; un statut non-domicilié n’a de sens que si la résidence effective est établie dans le pays. Tant que ces deux conditions ne sont pas réunies, la fiscalité affichée n’est qu’un décor.
La règle de décision que j’applique est simple : identifier d’abord la source dominante du revenu, ensuite le statut de résidence réellement obtenable, enfin le mécanisme (imposition mondiale, base remittance, forfait). Si l’un des trois éléments n’est pas verrouillé, aucune optimisation n’est fiable — sous réserve, bien entendu, que la convention fiscale du pays de sortie ne redistribue pas le droit d’imposer, ce qui doit être vérifié au cas par cas.
Ce que change concrètement 2027
Le millésime 2027 n’est pas une simple actualisation cosmétique. Trois mouvements structurels modifient l’arbitrage par rapport aux comparatifs encore en circulation.
Le premier est le durcissement des forfaits européens. L’Italie a relevé son forfait de 100 000 € à 200 000 € en août 2024, puis à 300 000 € au 1er janvier 2026. La trajectoire est claire : ces régimes deviennent des outils réservés aux très grandes fortunes, et un rentier moyen qui s’y engage sur la base d’un article de 2023 se trompe d’ordre de grandeur. Mais le durcissement n’est pas uniforme : la Grèce maintient un forfait à 100 000 € et un taux de 7 % pour les retraités, ce qui en fait aujourd’hui l’entrée de gamme des régimes forfaitaires européens.
Le deuxième est la fin de l’exonération généralisée des pensions au Portugal. L’ancien régime des résidents non habituels exonérait largement les pensions étrangères ; l’IFICI ne le fait plus de façon générale. Or c’est précisément sur cette exonération que reposait l’argumentaire « retraite au Portugal » répété depuis 2015. Un retraité qui décide en 2027 sur la base de ce raisonnement prend une décision fondée sur un régime qui n’existe plus.
Le troisième est l’importance croissante de la résidence effective. Les juridictions à fiscalité nulle ou très faible, en particulier les Émirats, ne contestent pas leur avantage, mais elles exigent une présence réelle, et les pays de départ renforcent leurs contrôles sur les résidents qui déclarent partir sans avoir réellement déplacé leur foyer. Si la résidence n’est pas effective, l’optimisation ne tient pas dans le temps.
Attention — un comparatif de plus de douze mois n’est pas une base de décision pour ce sujet. Pour les forfaits, les durées et les régimes non-domiciliés, un article ancien indique une règle qui a pu être fermée aux nouveaux entrants. La date de la source compte autant que son contenu.
Questions fréquentes
1. Quel pays choisir pour vivre de dividendes en 2027 ?
Pour un portefeuille de dividendes de taille moyenne, le régime non-domicilié chypriote (exonération de la cotisation spéciale de défense pendant 17 ans) est le plus durable. Pour un patrimoine dont les revenus dépassent plusieurs centaines de milliers d’euros, les forfaits grec (100 000 €) ou italien (300 000 €) peuvent devenir plus avantageux. Le choix dépend du montant de revenus, pas de la seule fiscalité affichée.
2. Les Émirats sont-ils vraiment à 0 % d’impôt sur le revenu ?
Oui, les Émirats n’ont pas d’impôt sur le revenu des personnes physiques, ce que confirme le portail gouvernemental officiel. Mais cela suppose une résidence effective et une conformité aux règles bancaires. Le 0 % ne dispense pas de déclarer dans votre pays d’origine si vous restez résident fiscal là-bas.
3. Le Portugal est-il encore intéressant pour un retraité ?
L’ancien régime des résidents non habituels, qui exonérait largement les pensions étrangères, a été remplacé par l’IFICI, qui ne les exonère plus de façon générale. Un comparatif antérieur à 2024 est donc trompeur : les pensions y sont désormais imposées au barème, sauf convention contraire.
| Question | Réponse courte |
|---|---|
| Bon pays pour des dividendes de taille moyenne | Chypre (exonération SDC 17 ans) |
| Bon pays pour un revenu de 900 000 €/an | Forfait grec 100 000 € (taux effectif ~11 %) |
| Forfait italien à 300 000 € | Réservé aux revenus étrangers très élevés |
| Retraite au Portugal | Ne plus compter sur l’exonération des pensions |
| Crypto aux Émirats | 0 % IR, sous condition de résidence effective |
4. Un forfait de 300 000 € par an, c’est intéressant pour qui ?
Uniquement pour des contribuables dont les revenus étrangers dépassent très largement ce montant. À 300 000 €/an, le forfait italien correspond déjà à un taux de 30 % sur 1 M€ de revenus : il ne devient réellement avantageux qu’au-delà, pour des patrimoines qui génèrent des revenus de plusieurs millions d’euros.
5. Quelle est la première chose à vérifier avant de choisir un pays ?
La nature de vos revenus et votre statut de résidence réelle, pas la fiscalité affichée. Un régime excellent pour les dividendes peut être défavorable pour les plus-values, et un statut non-domicilié n’a de sens que si votre résidence effective est établie dans le pays.
6. La crypto est-elle imposée à 0 % aux Émirats ?
En l’absence d’impôt sur le revenu des personnes physiques, les plus-values crypto d’un résident ne sont pas soumises à un impôt sur le revenu personnel. C’est le régime le plus favorable aujourd’hui, mais aussi le plus susceptible d’évoluer : ce point doit être re-vérifié chaque année.
Un transfert de résidence se décide sur votre dossier réel
Forfaits, base remittance, exit tax et conventions fiscales interagissent, et une erreur de sortie coûte plus qu'elle ne rapporte.
Sources
- Italie — forfait néo-résidents porté à 300 000 €/an et 50 000 € par famille par la loi de finances 2026 (L. 199/2025), clause de sauvegarde à 200 000 € pour les installations antérieures au 31/12/2025 : https://www.francescodangelo.it/flat-tax-neo-residenti-2026/ (page consultée le 04/11/2026)
- Grèce — article 5A (100 000 €/an + 20 000 € par famille, 15 ans, ~500 000 € d’investissement, 7 des 8 années hors Grèce) et article 5B (7 % retraités), cadre de la loi 5246/2025 applicable au 01/01/2026 : https://atlasway.co/blog/greece-non-dom-flat-tax (13/08/2026)
- Portugal — IFICI — régime successeur du RNH, à 20 % mais réservé aux revenus d’activité qualifiée (recherche, technologie, entités certifiées) ; ne couvre ni les revenus passifs sans activité ni les pensions étrangères : https://unitycorporate.com/blog/portugal-ifici-explained/ (15/07/2026)
- Portugal — droit commun — dividendes, intérêts et plus-values mobilières imposés à la taux libératoire de 28 % (Código do IRS, art. 71.º) ; barème progressif 12,5 % à 48 % sur les autres revenus : https://taxsummaries.pwc.com/portugal/individual/taxes-on-personal-income (03/10/2026)
- Chypre — exonération de la Special Defence Contribution pour les non-domiciliés (dividendes, intérêts, loyers), SDC de 17 % puis 5 % pour les bénéfices 2026 sur les domiciliés ; contribution santé GeSY due : https://taxsummaries.pwc.com/cyprus/individual/taxes-on-personal-income (04/08/2026)
- Émirats arabes unis — absence d’impôt sur le revenu des personnes physiques, donc pas d’imposition des plus-values des résidents : https://taxsummaries.pwc.com/united-arab-emirates/individual/taxes-on-personal-income (09/09/2026)
Pour aller plus loin
- Pays à fiscalité zéro ou très faible pour les revenus : ce qui est vrai, ce qui est faux en 2027
- Compte bancaire pour non-résident : quelle solution selon votre situation
- Fiscalité des dividendes pour un non-résident : le régime réel
- Convention fiscale et résidence : quel pays taxe réellement vos revenus
—
Ce guide est un contenu d’information générale et ne constitue pas un conseil fiscal personnalisé. Les régimes et taux cités sont datés de novembre 2026 et doivent être re-confirmés à leur source avant toute décision. Chaque situation dépend de la nature des revenus, du statut de résidence réelle et des conventions fiscales applicables.
Avertissement : ce guide est un document d’information patrimoniale ; il ne constitue ni un conseil juridique, ni un conseil fiscal, ni une recommandation d’investissement. Les textes, taux et seuils évoluent : toute décision doit être précédée d’une vérification des textes en vigueur à jour et de l’examen de votre dossier personnel par un professionnel habilité.