Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Cet article a une valeur informative générale et ne constitue ni un conseil fiscal personnalisé, ni une consultation juridique. La législation évolue : vérifiez toujours votre situation auprès d’un professionnel avant toute décision. Textes de référence cités dans l’article (CGI, article 167 bis — état des textes au 31/10/2026).
Le 30 octobre 2026, les députés ont adopté des amendements transpartisans qui rétablissent, dans le projet de loi de finances pour 2027, l’essentiel de l’exit tax d’avant 2019. Concrètement, le délai au-delà duquel l’impôt s’efface repasserait de deux à quinze ans. Rien n’est pourtant définitif, puisque la loi doit encore poursuivre sa navette et que le gouvernement conserve plusieurs leviers d’ajustement. Le cap est néanmoins posé, et votre calendrier de départ se prépare plutôt qu’il ne se subit.
01Ce qui s'est joué le 30 octobre 2026
Le projet de loi de finances pour 2027 (n° 3210) est examiné depuis la mi-octobre à l’Assemblée nationale, et c’est bien parce que le calendrier budgétaire s’accélère que cet article revient sur le devant de la scène. Vendredi 30 octobre, dans la première séance, place à l’article qui touche l’exit tax.
Cinq amendements identiques — n° 462, 470, 2408, 3789 et 3934 — ont été défendus depuis plusieurs bancs. Eva Sas (Écologistes), Mickaël Bouloux (Socialistes) et Stella Dupont les ont portés. À l’origine de la proposition se trouve pourtant un député Les Républicains, Fabrice Brun. Tous visaient le même effet. Taxer plus fermement les plus-values latentes de celui qui transfère son domicile fiscal hors de France.
Le résultat tient en un scrutin. 86 votants, 31 pour, 20 contre, majorité absolue de 26. Les amendements sont adoptés. Mais tout cela reste, à ce stade, une étape de première lecture. Or, au vu des déclarations du gouvernement et de la prudence des rapporteurs, rien ne se joue ici de façon définitive.
💡 Bon à savoir : l’expression « exit tax » ne décrit pas un impôt que l’on paie au départ. Elle décrit la taxation, au jour du transfert du domicile fiscal, des plus-values latentes, c’est-à-dire non encore réalisées. L’imposition reste en sursis, et ne devient réelle que si les titres sont cédés avant la fin d’un délai de conservation. Or c’est précisément ce délai que le débat du 30 octobre a remis en cause.
02Ce que le vote changerait concrètement
Rappelons d’abord le droit en vigueur aujourd’hui. Tant que la loi n’est pas votée, c’est lui qui s’applique. La synthèse de l’état de l’exit tax avant départ reste la référence des seuils et formalités.
| Élément | Droit en vigueur (réforme 2019) | Disposition votée le 30/10/2026, si confirmée |
|---|---|---|
| Déclenchement | Résidence fiscale FR ≥ 6 des 10 dernières années, titres ≥ 800 000 € ou participation ≥ 50 % | Inchangé |
| Taux des plus-values latentes | 31,4 % (hors CEHR) | Inchangé |
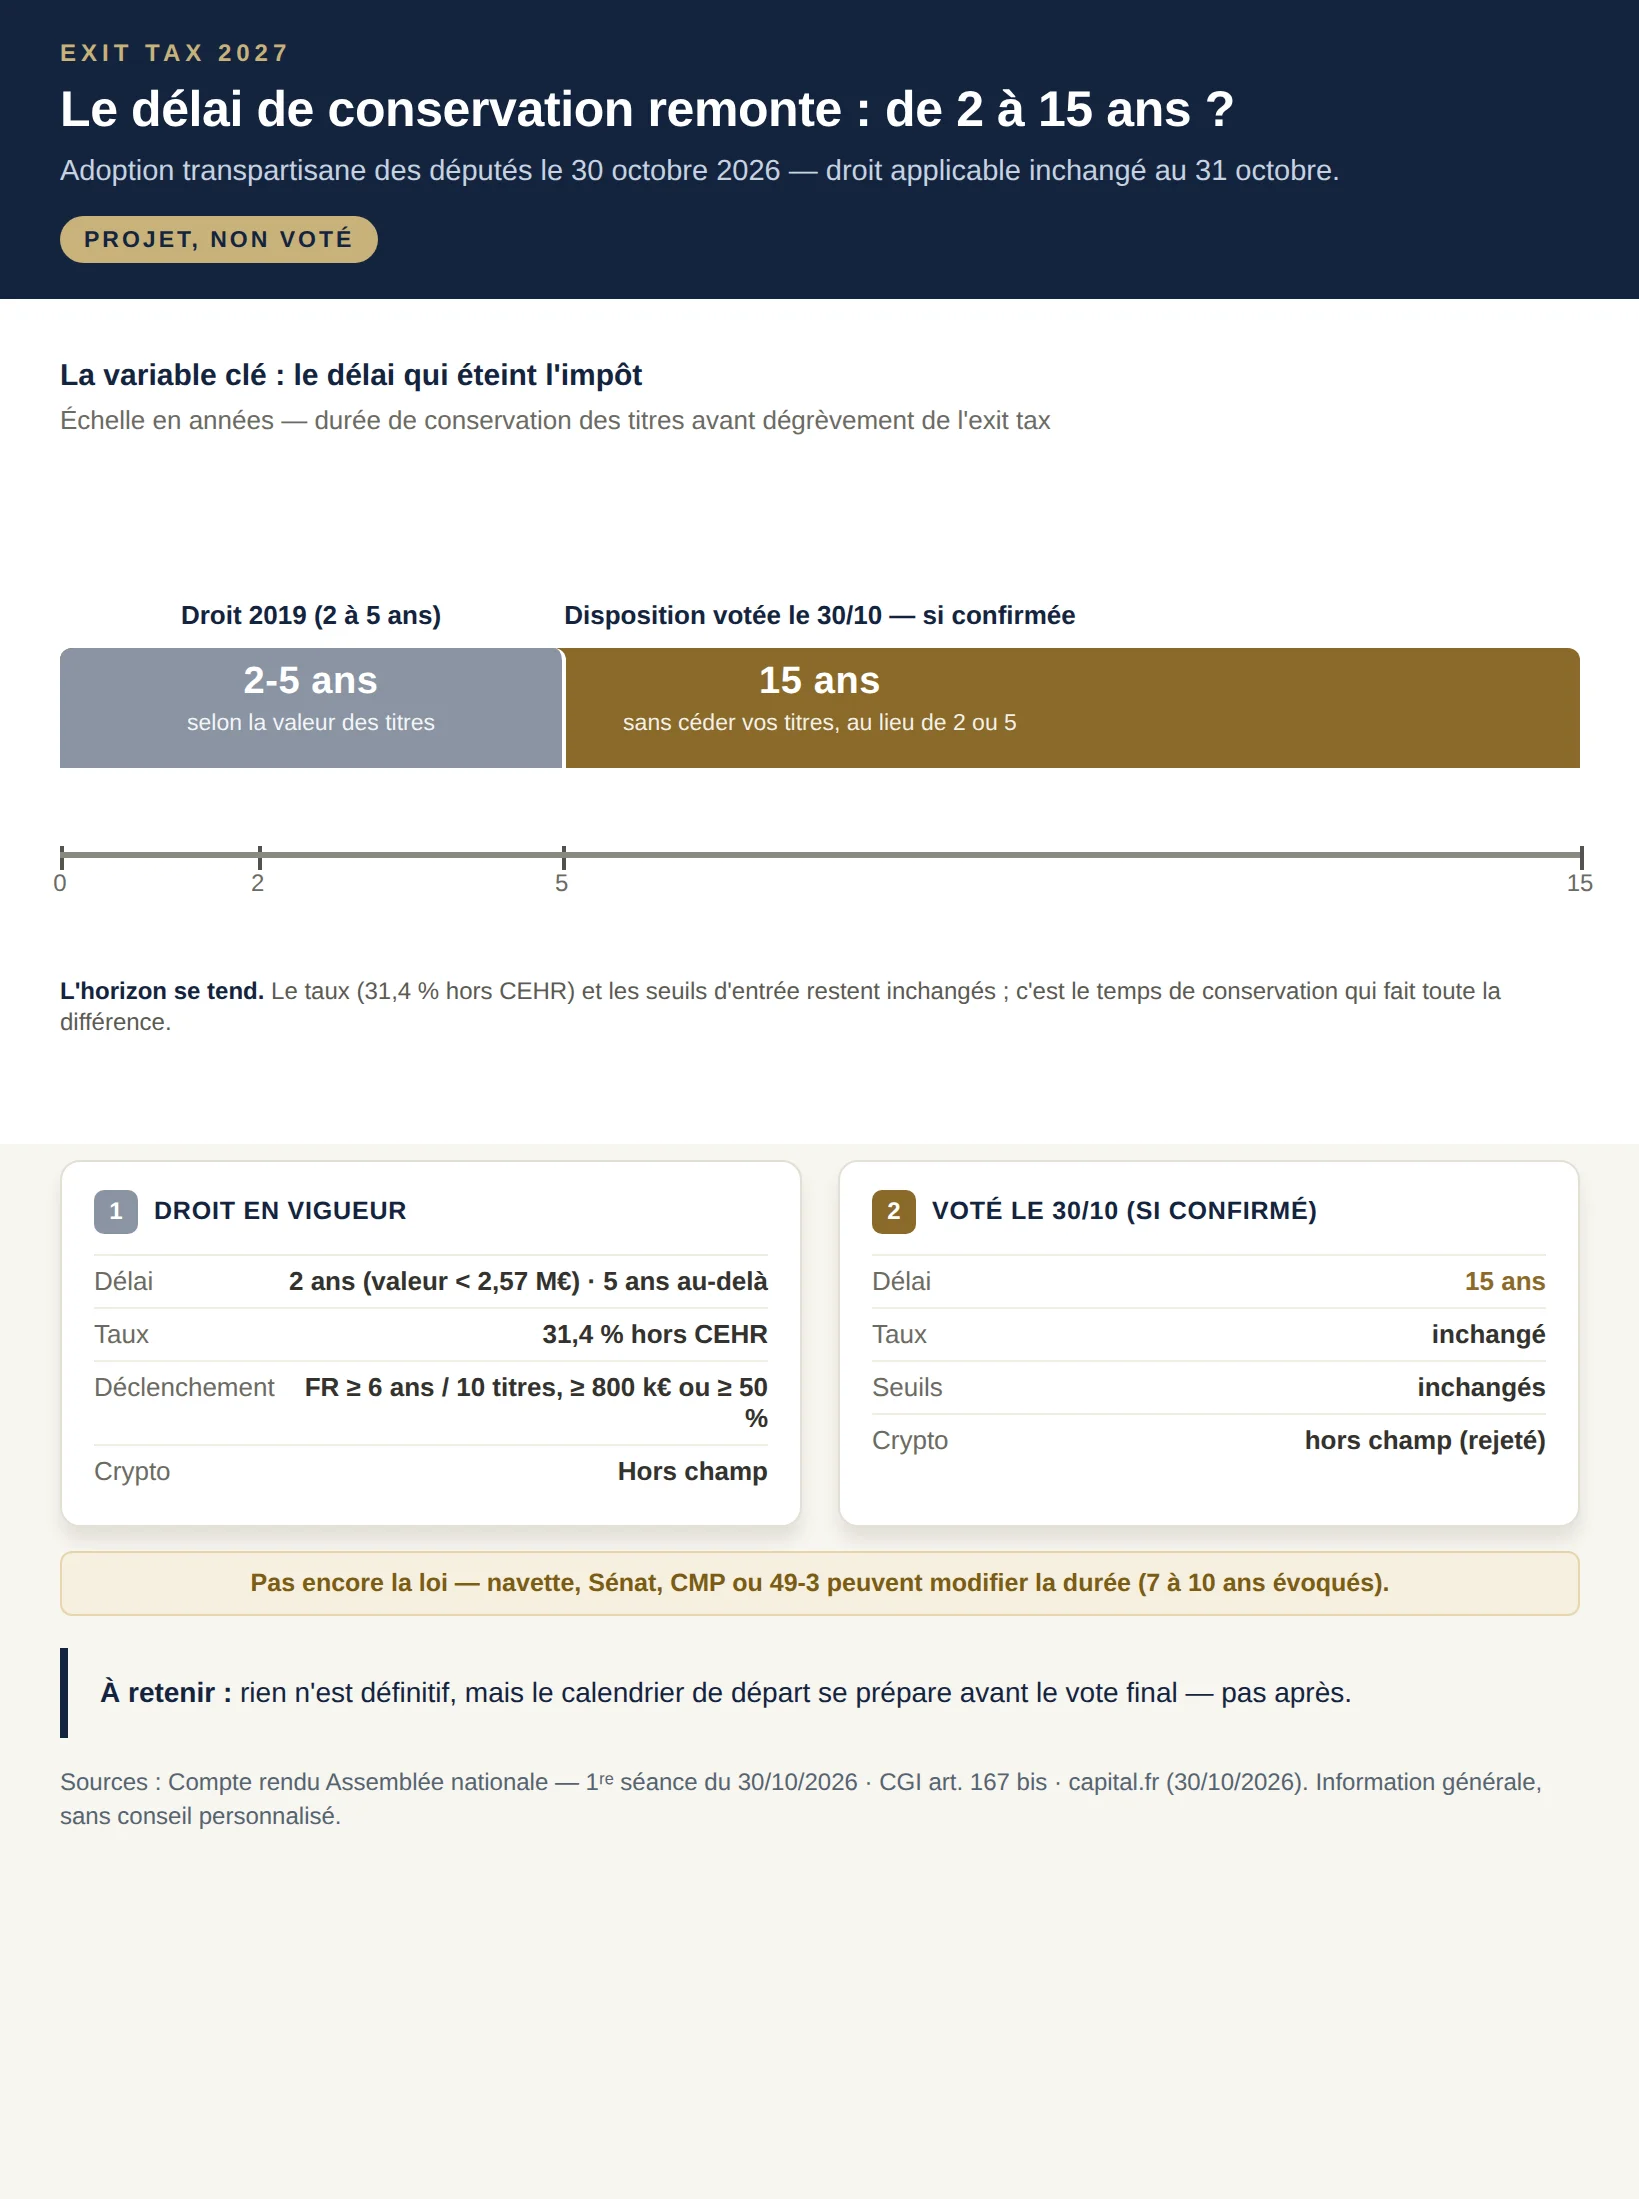
| Délai de conservation qui éteint l’impôt | 2 ans (valeur 5 ans (au-delà) | 15 ans |
| Assiette | Titres, parts, créances de complément de prix, plus-values en report | Inchangé |
| Crypto-actifs | Hors champ | Hors champ (amendements rejetés) |
Le cœur de la mesure tient dans ce délai. La version votée reprend le principe de quinze ans, celui que la loi de finances pour 2019 avait ramené à deux ans. En clair, une personne qui part avec des plus-values latentes élevées devrait conserver ses titres quinze ans sans les céder, au lieu de deux ou cinq. Lorsque la valeur excède 2,57 M€, l’enjeu est d’autant plus grand qu’il porte sur des montants significatifs.
⚠️ Attention : la réforme de 2019 avait transformé l’équation par un « horizon court ». Deux ans, c’est un engagement tenable dans une carrière. Quinze ans, c’est une contrainte qui se réfléchit avant le départ, pas après. C’est trop court pour s’organiser, mais trop long pour ne pas y penser. Or le glissement d’horizon, bien plus que le taux resté inchangé, constitue le vrai changement de la mesure. Une antériorité de détention claire, avant le départ, pourrait limiter l’exposition en cas de durcissement.
Exit tax 2027 — projet voté en 1ᵉʳ lecture le 30/10/2026 (Assemblée nationale, CGI art. 167 bis)
id= »h2-3″>03Ce qui n'est pas encore tranché
Philippe Juvin, rapporteur général de la commission des finances (LR), s’est montré prudent dans ses commentaires et a immédiatement rappelé les contraintes d’un tel retour. Il rappelle que le dispositif n’a rapporté qu’environ 25 millions d’euros par an entre 2011 et 2016. Or le même dispositif comporte aussi un coût d’image difficile à mesurer. Contre un risque réel de dissuader des investisseurs, le gain budgétaire reste modeste. Convenons-en. Cette prudence fait écho à l’offensive de la gauche contre l’exil fiscal lancée au début du mois.
Le ministre des Comptes publics, David Amiel, a rendu un avis défavorable aux amendements. Mais il a ouvert la porte à des « durées intermédiaires », de sept à dix ans, dans le cadre des compromis qu’il faudra nécessairement bâtir avec les différentes forces politiques si le texte veut survivre à la navette sénatoriale. Trois limites doivent donc être dites clairement.
- Rien n’est définitif. Les amendements sont adoptés en première lecture à l’Assemblée. Restent la navette avec le Sénat, une éventuelle commission mixte, et la possibilité d’un 49-3, qui figerait alors la version initiale du texte gouvernemental.
- La durée exacte peut bouger. Des partisans mêmes du texte évoquent une durée intermédiaire. L’écart final se jouera probablement entre cinq et quinze ans.
- Le régime 2019 reste le droit applicable tant que la loi n’est pas promulguée. Anticiper les scénarios est raisonnable ; affirmer que « c’est acté » ne l’est pas.
04Ce que cela change pour votre calendrier de départ
Prenons le cas type d’un dirigeant de 52 ans, qui envisage de transférer sa résidence fiscale après la cession de sa société, en conservant des titres porteurs de plus-values latentes. Son problème n’est pas d’imaginer le taux, mais d’ordonner les étapes — un raisonnement développé dans notre analyse de l’exit tax 2027 pour les dirigeants qui cèdent.
Le réflexe utile consiste à décortiquer l’ordre des opérations, en fonction de l’objectif patrimonial poursuivi, puis de le confronter à la trajectoire du dossier législatif dans les prochaines semaines. Cession avant ou après le départ, conservation des titres, réinvestissement : les combinaisons peuvent présenter des écarts importants selon que l’on privilégie la liquidité ou la transmission. Trois chemins se dessinent, à défaut de se résumer à un taux unique. Le calendrier, ici, compte autant que les taux.
Le vote du 30 octobre ne change rien à votre impôt… aujourd'hui.
Ce qui a bougé, c'est l'horizon : si le délai remonte à quinze ans, conserver vos titres sans les céder devient une contrainte qui se prépare, pas un détail qu'on découvre sur le fil.
- Céder avant le départ. Les plus-values sont alors réalisées pendant la résidence française. La question de l’exit tax ne se pose plus sur ces titres. C’est un point de bascule qui se prépare juridiquement et financièrement à l’avance. En cas de cession imminente, ce chemin mérite d’être examiné en premier.
- Partir en conservant. Vous restez exposé au sursis d’imposition. L’enjeu devient le délai — deux ou cinq ans aujourd’hui, quinze ans possiblement — durant lequel vous ne devez pas céder.
- Structurer le réinvestissement. Certaines opérations de réinvestissement maintiennent le sursis. Leur mécanique mérite d’être cartographiée avant la première cession, et non découverte sur le fil.
💡 Mon avis : ce débat illustre une constante de l’exit tax depuis 2011. Le dispositif se tend ou se détend selon la majorité en place. Le paramètre qui bouge n’est pas le taux : c’est l’horizon de conservation. Construire un projet sur la version courte, à deux ans, revient à ignorer un risque législatif. L’anticiper sur la version longue, à quinze ans, est prudence, mais peut geler une liquidité inutilement. Pourtant, une chose reste vraie : dans la plupart des cas, le délai de conservation est devenu le point de décision réel du départ, et c’est sur lui que la préparation doit se concentrer.
05Ce qui reste à vérifier avant de décider
- Le texte codifié de l’article 167 bis du CGI, s’il est modifié, et la durée finalement retenue après navette.
- L’évolution des seuils — 800 000 €, 50 %, 2,57 M€ — dans la loi de finances définitive.
- Les délais de dégrèvement applicables à la valeur réelle de votre portefeuille.
- Les aménagements éventuels, ces « durées intermédiaires », que retiendra la commission mixte.
L'ordre des opérations décidera de votre exposition.
Céder avant le départ, conserver, réinvestir : selon la séquence choisie, la lecture du dossier peut changer entièrement.
Sources
- Assemblée nationale — Compte rendu intégral de la première séance du vendredi 30 octobre 2026 (examen du PLF 2027, amendements n° 462/470/2408/3789/3934, scrutin) — consulté le 31/10/2026.
- Capital.fr — « Quitter la France pour payer moins d’impôts pourrait coûter plus cher, les députés durcissent l’exit tax » (30/10/2026, 22h46).
- Articles du site : « Alourdissement de l’exit tax à 31,4 % » (31/08/2026) et « Exit tax : ce qu’il faut savoir avant de quitter le pays » (25/10/2026) — pour l’état du droit en vigueur.