L’Impôt sur la Fortune Immobilière (IFI) ne taxe pas uniquement les immeubles détenus en direct. Les parts de SCI, et plus largement les titres de sociétés à prépondérance immobilière, entrent aussi dans l’assiette… mais seulement pour la fraction de leur valeur qui correspond réellement à de l’immobilier. C’est là que commence la complexité : comment traduire un immeuble logé dans une SCI en « valeur IFI » pour chaque associé, et quelles dettes peut‑on déduire pour alléger la note fiscale ?
L’écart d’assiette peut atteindre plusieurs dizaines de pourcents, soit des milliers à centaines de milliers d’euros d’IFI sur la durée.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Le cadre général de l’IFI appliqué aux SCI
L’IFI vise le patrimoine immobilier net détenu par un foyer fiscal au 1er janvier de l’année d’imposition. Le seuil d’entrée est fixé à 1,3 million d’euros de patrimoine immobilier net, mais la grille de taxation ne commence qu’au‑delà de 800 000 €. Tant que la valeur nette des biens immobiliers (directs et via sociétés) reste en dessous de 1,3 M€, aucune déclaration n’est requise.
Dès lors que ce seuil est franchi, l’ensemble du patrimoine immobilier entre dans le calcul selon un barème progressif :
| Tranche de patrimoine immobilier net | Taux IFI appliqué |
|---|---|
| Jusqu’à 800 000 € | 0 % |
| 800 001 € à 1 300 000 € | 0,50 % |
| 1 300 001 € à 2 570 000 € | 0,70 % |
| 2 570 001 € à 5 000 000 € | 1,00 % |
| 5 000 001 € à 10 000 000 € | 1,25 % |
| Au‑delà de 10 000 000 € | 1,50 % |
Par ailleurs, pour lisser l’effet de seuil, un mécanisme de décote s’applique lorsque le patrimoine net est compris entre 1,3 et 1,4 million d’euros. La réduction est égale à :
Montant en euros de l’abattement fixe applicable au calcul de l’IFI, auquel s’ajoute une décote de 1,25 % sur le patrimoine net taxable.
Concrètement, l’IFI est calculé sur la valeur nette des actifs immobiliers : valeur de marché des biens et droits immobiliers, diminuée des dettes strictement liées à ces actifs. Les parts de SCI n’échappent pas à cette logique, mais leur traitement dépend à la fois du régime fiscal de la société (IR ou IS) et de la façon dont on reconstitue la « valeur immobilière » cachée derrière chaque part.
Comment l’IFI attrape les parts de SCI : la logique juridique
Le Code général des impôts prévoit que l’IFI porte :
– d’une part sur les immeubles détenus directement par le foyer fiscal ;
– d’autre part sur les titres de sociétés (SCI, SCPI, OPCI, sociétés commerciales à prépondérance immobilière, etc.) à hauteur de la fraction de leur valeur correspondant à de l’immobilier taxable.
Autrement dit, un associé de SCI n’est pas imposé sur la valeur brute de ses parts, mais sur la portion qui représente des immeubles (ou droits immobiliers) non exonérés, net des dettes éligibles.
Deux cas de figure se présentent essentiellement pour les SCI :
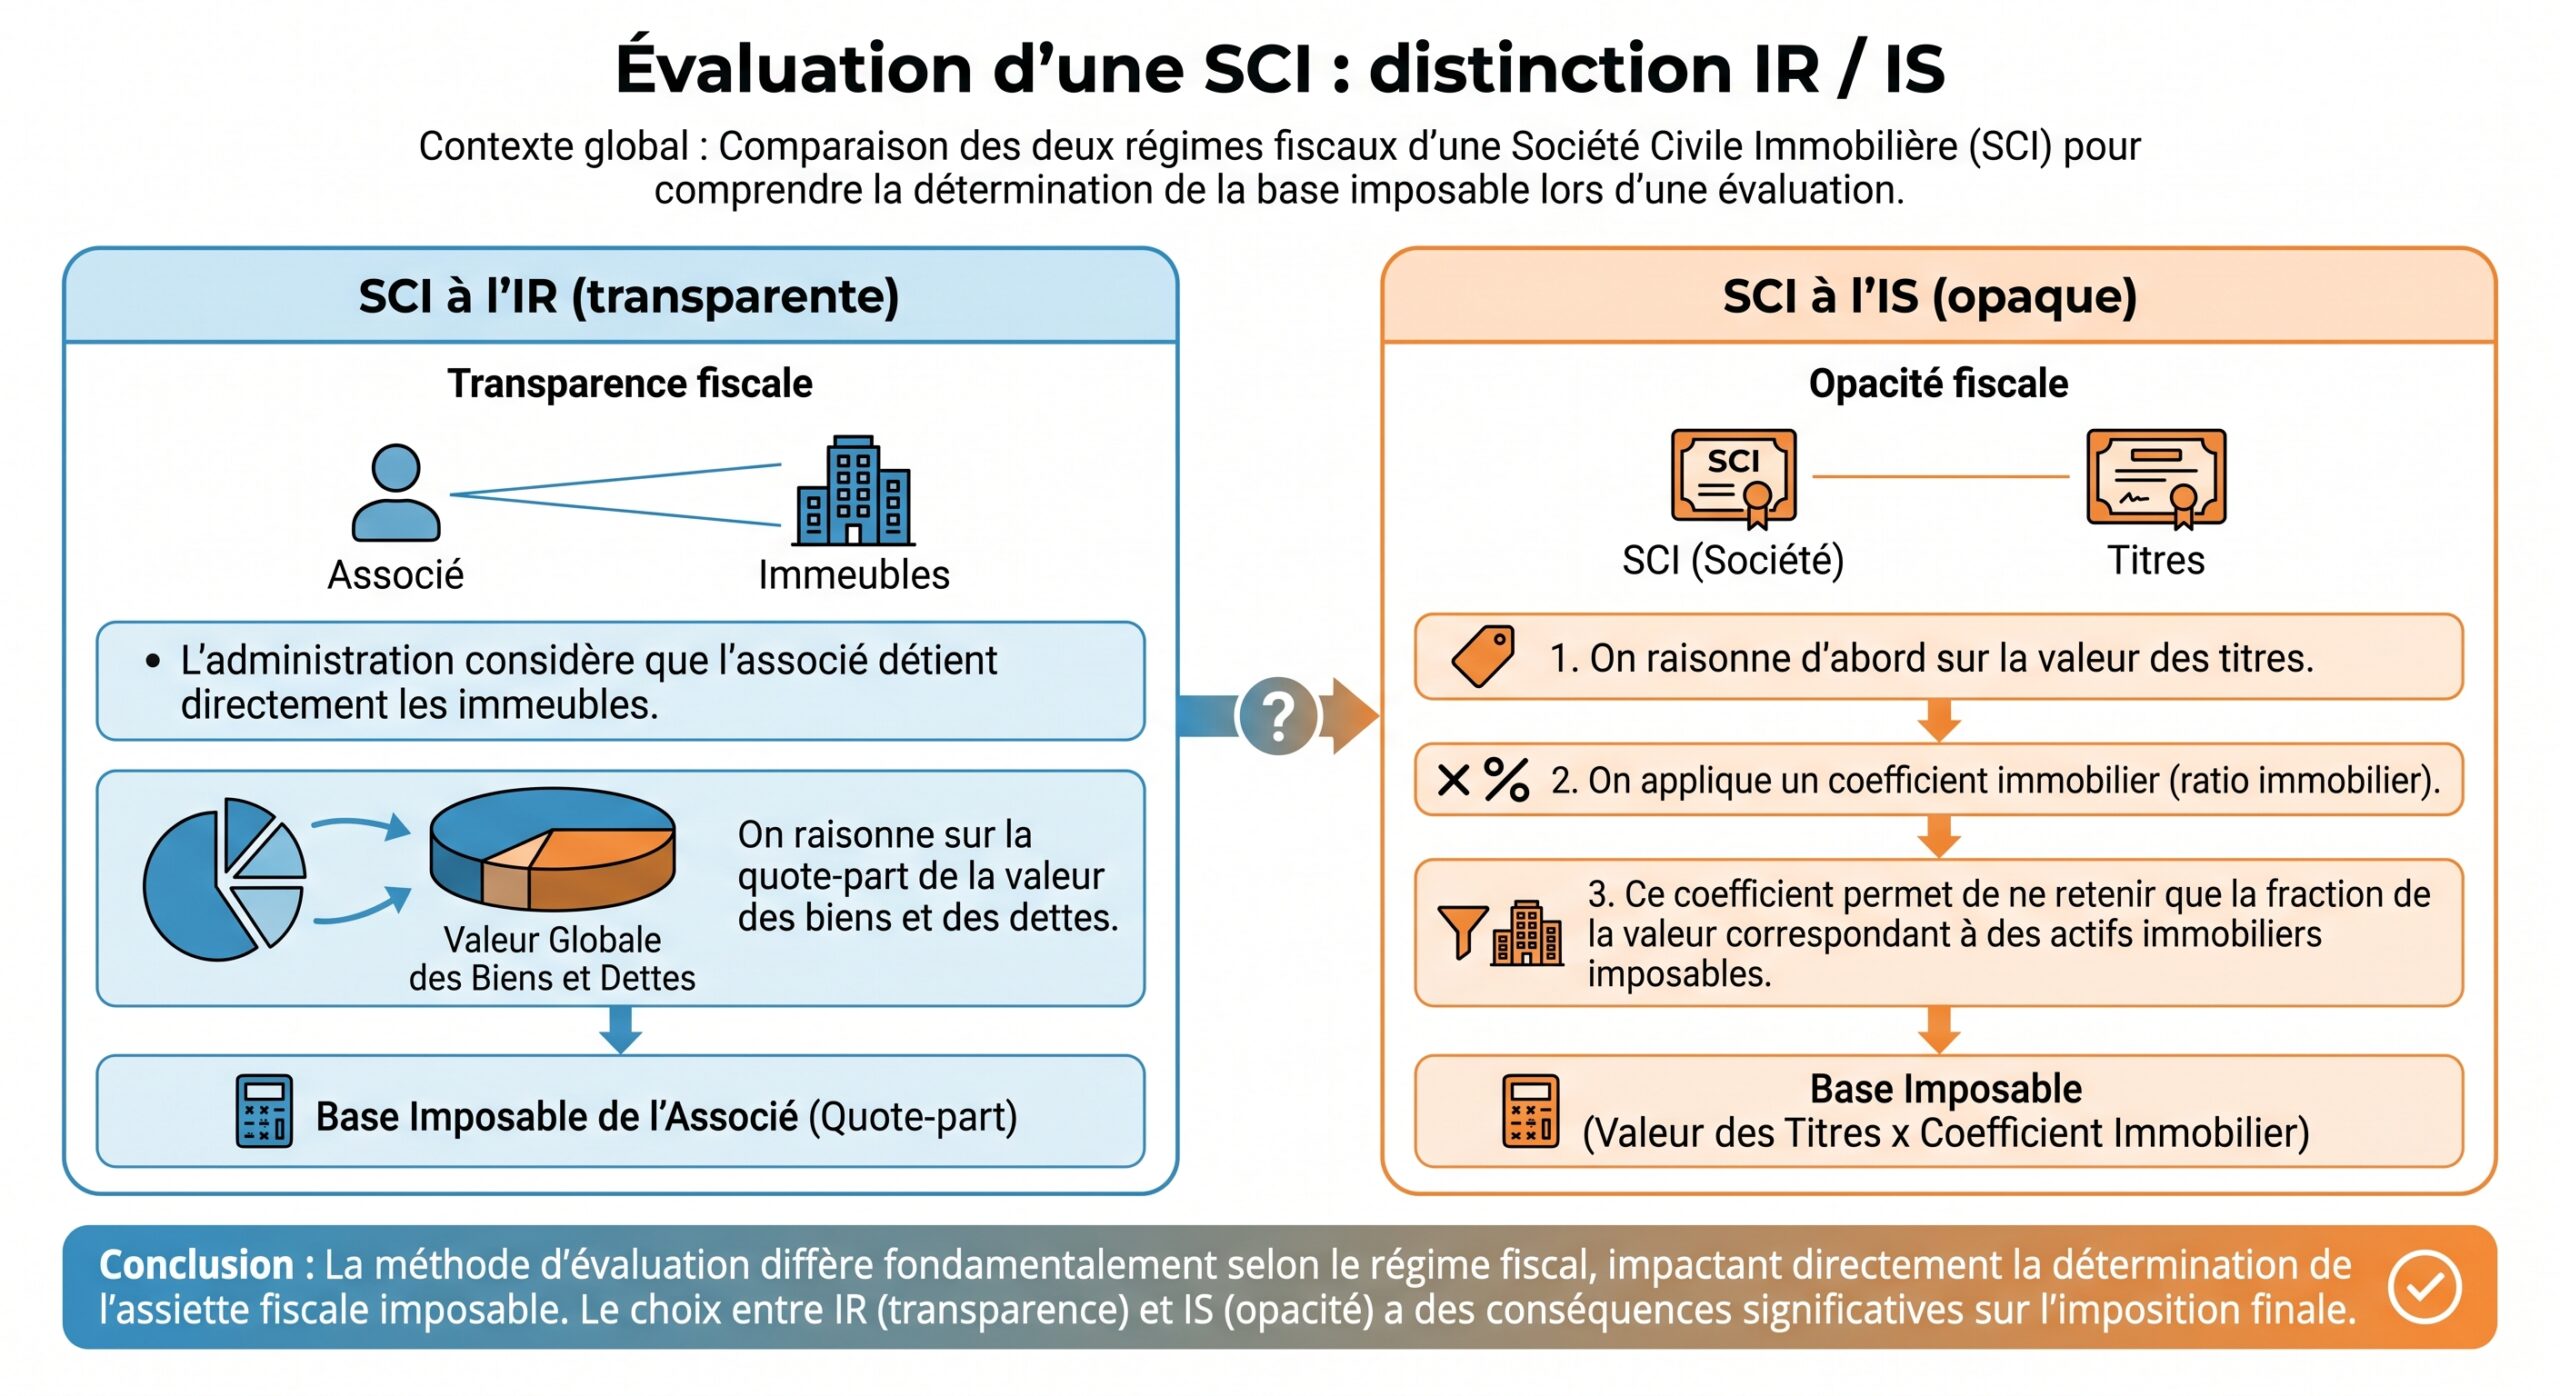
Dans les deux situations, la règle de fond reste la même : ce qui est taxé est la valeur de marché au 1er janvier, et non la valeur comptable. Les prix d’acquisition, amortissements et valeurs nettes comptables sont systématiquement remplacés par des valeurs vénales actualisées.
Valoriser les actifs de la SCI : la méthode de l’actif net réévalué (ANR)
L’administration fiscale et la jurisprudence convergent sur une méthode de référence pour valoriser les parts de SCI : l’actif net réévalué (ANR). Cette approche part du bilan de la société, remplace les valeurs historico‑comptables des immeubles par leur valeur de marché, puis retranche les dettes réelles et certaines.
Schématiquement, l’ANR se calcule ainsi :
> ANR = (Valeur de marché des immeubles + autres actifs) − dettes déductibles
Puis, pour obtenir une valeur de part « brute » :
> Valeur brute d’une part = ANR ÷ nombre de parts émises
À ce stade, on n’a encore pris en compte ni les particularités juridiques des parts (nus‑propriétaires, usufruitiers), ni les décotes (minorité, illiquidité, clauses statutaires). Mais on dispose d’une base patrimoniale solide.
Étape 1 : évaluer chaque immeuble à sa juste valeur
La première étape, décisive, consiste à estimer la valeur vénale de chaque bien au 1er janvier de l’année. Plusieurs méthodes coexistent et peuvent être combinées :
Le principe est toujours le même : retenir le prix auquel un vendeur et un acheteur indépendants, bien informés, se rencontreraient dans des conditions normales de marché.
Étape 2 : recenser les autres actifs et les dettes
Une fois les biens immobiliers réévalués, on ajoute les autres éléments d’actif : trésorerie, créances, placements, voire participations dans d’autres sociétés. Puis on s’attaque au passif, qui joue un rôle central dans la valorisation IFI.
Pour l’IFI, seules les dettes liées à des actifs immobiliers taxables sont admises en déduction. On y trouve typiquement :
Pour l’IFI, vous pouvez déduire de la valeur des immeubles taxables : le capital restant dû des emprunts finançant leur acquisition, construction ou travaux (au 1er janvier), les dettes de travaux (factures exigibles ou provisions d’appels de fonds de copropriété non réglés), les taxes foncières et impôts locaux non encore payés, ainsi que les comptes courants d’associés si les fonds ont financé un bien imposable et que leur traçabilité est prouvée.
En revanche, la réforme récente a fortement restreint la déductibilité des dettes sans lien direct avec un actif taxable : financements de trésorerie, placements financiers, titres, ou dettes intra‑familiales artificielles sont exclus.
Pour synthétiser, la logique est la suivante :
| Type de dette dans la SCI | Traitement IFI |
|---|---|
| Emprunt pour achat d’un immeuble taxable | Déductible à hauteur du capital restant dû |
| Emprunt finançant des travaux sur un immeuble taxable | Déductible si travaux sur bien imposable |
| Compte courant d’associé finançant un achat ou des travaux immobiliers | Déductible si lien et traçabilité établis |
| Impôts locaux dus (taxe foncière, taxe sur locaux vacants) | Déductible |
| Emprunt finançant trésorerie, titres, OPCVM, liquidités | Non déductible |
| Dettes familiales « de confort » sans réalité économique | Rejetées ou plafonnées par l’administration |
Cette sélection des dettes est cruciale, car ce sont elles qui transforment une valeur brute en valeur nette et donc en assiette taxable ou non.
Étape 3 : de l’ANR à la quote‑part de chaque associé
Une fois l’ANR obtenu, on le ventile entre associés au prorata de leurs droits sociaux. Dans une SCI à l’IR, cela revient à attribuer à chaque associé sa quote‑part directe des immeubles et des dettes ; dans une SCI à l’IS, on calcule d’abord la valeur des titres puis on applique un ratio immobilier.
Pour un associé A détenant X % du capital d’une SCI :
> Valeur « patrimoniale » des droits de A = ANR × X %
C’est à partir de cette base que l’on peut ensuite appliquer, le cas échéant, des décotes pour illiquidité, minorité, occupation, ou prendre en compte le démembrement.
SCI à l’IR : transparence et quote‑part d’immeubles
Fiscalement, une SCI soumise à l’impôt sur le revenu est dite « transparente » pour l’IFI. Cela signifie que l’administration ne s’intéresse pas réellement aux parts elles‑mêmes, mais directement à la part d’immobilier correspondant à chaque associé.
En pratique :
– on valorise chaque bien immobilier détenu par la SCI à sa valeur de marché au 1er janvier ;
– on soustrait les dettes rattachées à ces biens (emprunts, travaux, impôts locaux) ;
– on obtient un patrimoine immobilier net de la SCI ;
– on applique le pourcentage de détention de l’associé.
La formule se résume ainsi :
> Valeur IFI pour l’associé (SCI à l’IR) > = (Valeur brute des immeubles − dettes liées aux immeubles) × % de détention
Cette approche a une conséquence importante : le régime de la résidence principale ne s’applique pas via une SCI à l’IR. La réduction de 30 % prévue sur la résidence principale ne joue que lorsque le bien est détenu en direct, ou au travers d’une SCI dite « d’attribution » très spécifique. Une résidence principale logée dans une SCI familiale classique ne bénéficie donc pas de cet abattement.
SCI à l’IS : coefficient immobilier et valorisation des titres
Pour une SCI soumise à l’impôt sur les sociétés, on ne regarde plus les immeubles « comme en direct » mais la valeur des parts, puis on isole en leur sein la composante immobilière.
Le mécanisme passe par un coefficient immobilier (ou ratio immobilier) :
1. on calcule les actifs bruts réévalués de la société : immeubles à leur valeur vénale, plus trésorerie et autres actifs ; 2. on détermine la valeur de marché des titres (ANR ou éventuellement autre méthode mixte) ; 3. on calcule le ratio :
Le ratio immobilier se calcule en divisant la valeur de marché des immeubles taxables par le total des actifs bruts réévalués.
4. on applique ce ratio à la valeur des titres :
> Valeur IFI des titres = valeur de marché des titres × ratio immobilier
5. enfin, on applique le pourcentage de détention de l’associé.
On peut résumer le tout dans un tableau de calcul :
| Étape | Calcul | Résultat |
|---|---|---|
| 1 | Somme des actifs réévalués (immeubles + autres actifs) | Actifs bruts réévalués |
| 2 | ANR = actifs bruts − dettes déductibles | Valeur nette globale de la société (ANR) |
| 3 | ANR ÷ nombre de parts | Valeur de marché par part (avant décotes) |
| 4 | Immeubles taxables ÷ actifs bruts | Ratio immobilier |
| 5 | Valeur par part × ratio × % de détention | Valeur IFI de la participation |
Ce mécanisme est imposé par la loi pour les sociétés dites « non transparentes », afin de ne pas taxer dans l’IFI des éléments qui n’ont rien d’immobilier (trésorerie, créances commerciales, etc.).
Dettes déductibles : un enjeu clé pour réduire l’assiette
L’IFI frappe la valeur nette du patrimoine immobilier. L’identification des dettes déductibles constitue donc un levier central d’optimisation, à condition de rester dans le cadre étroit défini par l’article 974 du CGI et les commentaires administratifs.
Trois conditions cumulatives ressortent de ces textes :
– la dette doit exister au 1er janvier de l’année d’imposition ;
– elle doit être supportée par le redevable ou la société dont il détient les titres ;
– elle doit être affectée à un actif immobilier taxable (acquisition, conservation, travaux), et déduite à proportion de la fraction taxable de cet actif.
Quelles catégories de dettes sont admises ?
La loi énumère de manière limitative les dettes admises :
Pour réduire votre IFI, vous pouvez déduire certaines dettes : les emprunts liés à l’acquisition d’un immeuble taxable (ou de titres de société pour leur part immobilière), les travaux de réparation, d’entretien, d’amélioration, de construction, reconstruction ou agrandissement, ainsi que les charges de copropriété ou travaux restant dus au 1er janvier. S’ajoutent les taxes immobilières (taxe foncière, taxes sur logements vacants) non payées, et, dans certains cas, l’IFI de l’année précédente dû sur ces biens.
La règle est stricte : toute dette qui ne figure pas dans cette liste, ou qui ne finance pas un actif soumis à l’IFI, est en principe rejetée.
Réforme récente : durcissement sur les dettes non immobilières
Les commentaires administratifs récents ont serré la vis : un emprunt inscrit au passif de la SCI qui finance en réalité de la trésorerie, des valeurs mobilières, des créances ou des placements divers ne peut plus être pris en compte pour réduire la base IFI.
Il en va de même pour certains comptes courants d’associés, surtout lorsqu’ils proviennent de membres du même foyer fiscal ou de proches (ascendants, descendants, frères et sœurs) sans justification économique claire. Ces « dettes familiales » sont dans le viseur des dispositifs anti‑abus, surtout si elles semblent n’avoir été mises en place que pour diminuer artificiellement l’assiette d’IFI.
Traitement particulier des prêts in fine et du plafonnement des dettes
Certaines dettes bénéficient d’un traitement spécifique, notamment les crédits in fine. Pour éviter qu’un prêt à remboursement unique du capital en fin de période ne permette de déduire indéfiniment un capital épargné ailleurs, la déductibilité de ce capital est amortie fiscalement dans le temps.
La formule de déduction pour un prêt in fine est la suivante : elle permet de calculer le montant déductible des intérêts d’emprunt, généralement en fonction du taux d’intérêt, du capital restant dû et de la durée de la période considérée.
> Dette déductible = Capital initial × (Durée totale − années écoulées) / Durée totale
Au fil des années, la fraction de capital admise en déduction décroît, jusqu’à s’annuler à l’échéance du prêt, même si sur le plan juridique le capital reste entièrement dû.
Par ailleurs, lorsque le patrimoine immobilier brut dépasse un certain niveau, un plafonnement des dettes entre en jeu. Au‑delà de 5 millions d’euros de patrimoine immobilier brut, et lorsque les dettes excèdent 60 % de cette valeur, la partie des dettes au‑delà de ce seuil n’est plus déductible qu’à hauteur de 50 %. Cela vise à empêcher les schémas d’hyper‑endettement purement fiscaux.
Un schéma de calcul typique est le suivant :
| Étape | Calcul |
|---|---|
| 1. Seuil de déduction « plein » | 60 % du patrimoine immobilier brut |
| 2. Dépassement des dettes | Dettes totales − seuil |
| 3. Partie déductible du dépassement | 50 % du dépassement |
| 4. Dettes effectivement déductibles | Seuil + partie déductible du dépassement |
| 5. Patrimoine immobilier net | Patrimoine brut − dettes effectivement admises |
Tant que le patrimoine brut est inférieur à 5 millions d’euros, ce plafonnement ne joue pas : les dettes éligibles sont intégralement déductibles.
Décotes sur les parts de SCI : illiquidité, minorité et contraintes statutaires
Lorsque l’on passe de l’ANR à la valeur de marché des parts, l’un des sujets les plus sensibles est celui des décotes. L’administration comme les juridictions admettent l’idée qu’une part de SCI familiale non cotée ne vaut pas mécaniquement sa quote‑part de patrimoine net : difficulté à trouver un acheteur, incapacité à décider seul de la vente de l’immeuble, clauses d’agrément prévues par les statuts, occupation des lieux, etc.
Plusieurs types de décotes sont ainsi reconnus, à condition d’être justifiés par des éléments objectifs et documentés.
La décote d’illiquidité
Les parts de SCI familiales ne s’échangent pas sur un marché organisé. Il est souvent difficile, voire impossible, de trouver spontanément un acquéreur pour une fraction minoritaire d’un immeuble détenu en commun, surtout en présence de clauses d’agrément strictes.
Pour refléter cette illiquidité, la doctrine et la jurisprudence admettent généralement :
Décote maximale observée sur la valeur des titres lorsque les clauses statutaires (agrément unanime, préemption généralisée) rendent les cessions particulièrement difficiles.
Cette décote s’applique à la valeur patrimoniale des parts avant prise en compte éventuelle d’autres facteurs (minorité, occupation…).
La décote de minorité
Un associé qui ne détient pas le contrôle d’une SCI (moins de 50 %, ou parfois moins de seuils spécifiques prévus pour certaines décisions en assemblée) ne peut ni imposer la vente d’un immeuble, ni décider seul de la distribution, ni changer de gérant. Ses droits sont limités, ce qui affecte la valeur économique de ses parts.
Des fourchettes de décotes sont généralement admises, en fonction du niveau de participation :
| Niveau de participation dans la SCI | Décote de minorité généralement admise |
|---|---|
| Moins de 10 % | 15 % à 30 % |
| 10 % à 33 % | 10 % à 20 % |
| 33 % à 50 % | 5 % à 15 % |
| Plus de 50 % | Pas de décote de minorité (voire prime de contrôle) |
Là encore, ces niveaux ne sont pas automatiques : ils doivent être reliés à la réalité des statuts (existence de droits de veto, clauses spécifiques, pactes d’associés, historique de distribution, etc.).
Combinaison des décotes : logique multiplicative, pas additive
Lorsque plusieurs motifs de décote coexistent, ils ne se cumulent pas arithmétiquement mais multiplicativement. C’est un point sur lequel la Cour de cassation s’est prononcée clairement : appliquer 15 % d’illiquidité puis 12 % de minorité ne revient pas à une décote globale de 27 %, mais à :
Pour illustrer l’application de deux décotes successives, on prend une valeur brute. On applique d’abord une décote de 15 %, puis une décote de 12 % sur le résultat. Le calcul est : Valeur brute × (1 − 0,15) × (1 − 0,12), ce qui équivaut à environ 74,8 % de la valeur brute.
La décote globale est alors de 25,2 %, et non 27 %. Ce mode de combinaison évite que la superposition de décotes aboutisse mécaniquement à des réductions excessives.
Dans la pratique, les décotes totales admises par l’administration pour des parts de SCI non cotées, minoritaires, avec clauses d’agrément, se situent souvent dans une fourchette de 15 à 30 %, plus rarement au‑delà, sauf dossier extrêmement documenté.
L’importance de la preuve : expertise et dossier justificatif
Plus les décotes sont élevées, plus l’administration attendra un dossier étoffé :
– en‑deçà de 15‑20 %, une note argumentée expliquant la situation (statuts, nombre d’associés, absence de marché des parts, contraintes particulières) est généralement suffisante ;
– au‑delà de 25‑30 %, un rapport d’expert indépendant (expert immobilier, avocat fiscaliste, conseil en gestion de patrimoine) devient vivement recommandé pour justifier à la fois la valorisation de l’immeuble et le niveau des décotes.
Sans justification solide, une décote trop généreuse sur les parts de SCI peut conduire à un redressement avec revalorisation de l’assiette IFI, pénalités et intérêts de retard.
Démembrement des parts de SCI et IFI : qui déclare quoi ?
Un autre paramètre qui complexifie la valorisation des parts pour l’IFI est le démembrement de propriété. En droit civil, il est possible de séparer l’usufruit (droit d’usage et de revenus) et la nue‑propriété (droit sur la valeur à terme).
Pour l’IFI, sauf exceptions, c’est l’usufruitier qui doit déclarer la valeur en pleine propriété des parts, tandis que le nu‑propriétaire ne déclare rien. Cette règle déroge au barème civil classique de répartition entre usufruit et nue‑propriété.
Certaines situations particulières (notamment usufruit légal du conjoint survivant dans un contexte successoral) peuvent toutefois aménager cette répartition, mais dans le cas standard d’un démembrement volontaire (donation de la nue‑propriété des parts à des enfants), l’IFI reste intégralement concentré sur le détenteur de l’usufruit.
Dans la pratique, cela signifie que l’on commence par valoriser les parts « comme si elles étaient en pleine propriété » (ANR, ratio immobilier, décotes éventuelles), puis on attribue la totalité de cette valeur à l’usufruitier pour l’IFI.
De la valeur IFI des parts à l’impôt dû : articulation avec le barème
Une fois la valeur IFI des parts de SCI déterminée pour un associé (ou l’usufruitier), il convient d’ajouter cette valeur :
– à la valeur de tous ses immeubles détenus en direct ;
– aux autres participations dans des sociétés immobilières (SCPI, OPCI, autres SCI, foncières cotées à prépondérance immobilière, etc.) pour la fraction immobilière ;
– en déduisant les dettes éligibles au niveau du foyer (emprunts personnels finançant de l’immobilier taxable, etc.).
La valeur nette du patrimoine immobilier est déterminée au 1er janvier. Si elle ne dépasse pas 1,3 million d’euros, aucune IFI n’est due. Au-delà, la grille progressive s’applique, avec une décote possible pour les patrimoines compris entre 1,3 et 1,4 million d’euros.
Le calcul de l’IFI suit alors trois séquences :
1. application du barème par tranches, comme pour l’impôt sur le revenu, mais sur le patrimoine immobilier net ; 2. soustraction de la décote de lissage, si le patrimoine se situe entre 1,3 et 1,4 M€ ; 3. imputations éventuelles (réductions pour dons à certains organismes, plafonnement IFI + impôts personnels par rapport aux revenus).
Pourquoi la méthode de valorisation est aussi un outil de stratégie patrimoniale
Derrière la technique, se joue en réalité une véritable stratégie patrimoniale. Une SCI bien structurée, avec un niveau d’endettement cohérent, des statuts encadrant les cessions et une organisation réfléchie des démembrements, peut :
– permettre de mutualiser l’endettement et donc la déductibilité des dettes ;
– bénéficier de décotes raisonnables mais significatives sur la valeur IFI des parts (illiquidité, minorité, clauses d’agrément), sans basculer dans l’abus de droit ;
– faciliter la transmission (dons de parts démembrées, par exemple) tout en conservant le contrôle de la gestion.
Négliger la dimension IFI dans les statuts ou accumuler des dettes peu traçables peut entraîner des rectifications lourdes, voire la remise en cause de décotes qui auraient pu être acceptées avec une meilleure documentation.
En matière d’IFI et de parts de SCI, la frontière est ténue entre optimisation assumée et défendable et schéma fragile que l’administration saura démonter. C’est tout l’intérêt de maîtriser, en amont, les règles d’évaluation de ces parts et les marges de manœuvre dont dispose un propriétaire pour piloter intelligemment sa base taxable, sans s’exposer à des contentieux évitables.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.