Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
La situation de départ — deux contribuables face au même capital, deux trajectoires opposées
Vous préparez un départ à l’étranger. Votre patrimoine est en ordre, votre projet tient la route… et c’est au moment où tout s’accélère que surgit une question en apparence technique : laisser vos revenus financiers à la flat tax à 31,4 % ou cocher la fameuse case 2OP pour les soumettre au barème progressif ?
Bon à savoir :
Un écart de quelques points de pourcentage peut représenter des dizaines de milliers d’euros sur un portefeuille de plusieurs centaines de milliers d’euros, surtout lorsque ce choix interagit avec l’exit tax et des plus-values latentes accumulées depuis cinq, dix ans ou plus.
Imaginons deux profils, même niveau de patrimoine, même calendrier de départ à l’étranger, mais une seule différence : leur réflexe fiscal devant la déclaration annuelle.
Exemple :
Le contribuable A subit le PFU (flat tax) par défaut à 31,4 % (12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux selon la LFSS 2026) : il encaisse, paie, et part à l’étranger en pensant que « c’est toujours mieux que 41 ou 45 % ». Le contribuable B, lui, prend le temps de simuler et choisit le barème progressif sur ses revenus de capitaux mobiliers, tout en organisant son départ dans le respect des règles de l’exit tax (article 167 bis du CGI) et des conventions fiscales.
Cinq ans plus tard, leurs patrimoines ont évolué sous des fiscalités radicalement différentes, alors même qu’ils ont commencé avec les mêmes montants. Ce n’est pas une question de « bon ou mauvais produit », mais uniquement de stratégie d’imposition au moment où vous êtes encore résident fiscal français.
Selon votre situation, un arbitrage s’impose. Et c’est précisément cet arbitrage que nous allons décortiquer.
—
Le piège — pourquoi l’option pour le PFU se cristallise et ce qu’elle fige pour les années suivantes
Depuis 2018, la règle est simple : si vous ne faites rien, vos dividendes, intérêts et plus-values de titres sont taxés par défaut au PFU. À partir des revenus 2026, ce PFU monte à 31,4 % (12,8 % d’IR + 18,6 % de prélèvements sociaux, après hausse de CSG actée par la Loi de financement de la Sécurité sociale 2026).
Sur le moment, ce taux fixe donne un sentiment de sécurité : vous savez que vous ne dépasserez pas ces 31,4 %, quand le barème peut monter à 41 % ou 45 % selon les tranches marginales d’imposition (TMI) définies par la loi de finances 2026 (cinq tranches de 0 % à 45 %).
Mais le vrai piège n’est pas là.
Un réflexe « par défaut » qui devient un automatisme
Techniquement, pour renoncer au PFU et passer au barème progressif, il faut cocher la case 2OP dans la déclaration n°2042. Cette option est :
Attention :
L’option pour le PFU est globale et s’applique à tous vos revenus du capital (dividendes, intérêts, plus-values de cession de titres) relevant du PFU, sans possibilité de panacher. Elle est annuelle et doit être revisitée chaque année. Pour les revenus jusqu’à 2025 inclus, elle est irrévocable pour l’année concernée (article 200 A du CGI, confirmé par le Conseil d’État en 2024).
Autrement dit, si vous laissez l’administration appliquer le PFU année après année, l’option implicite devient un standard. Et ce standard fige plusieurs choses :
– Pas d’abattement de 40 % sur les dividendes (réservé au barème progressif pour les sociétés à l’IS) ;
– Aucune déductibilité de CSG (alors qu’au barème, 6,8 points de CSG restent déductibles du revenu imposable) ;
– Aucune prise en compte d’éventuels déficits mobiliers (frais de garde, intérêts d’emprunt sur portefeuille, etc.) comme au barème.
Vous payez 31,4 % sur un revenu brut, quand le barème progressif peut s’appliquer sur un revenu net d’abattements et de charges, parfois avec une TMI de seulement 11 %.
Une irrévocabilité qui se détend… mais pas pour tout le monde
La loi de finances 2026 vient assouplir la donne à partir des revenus 2026 déclarés en 2027 : le terme « irrévocable » est retiré de l’article 200 A, et il devient possible de revenir sur l’option dans le délai de réclamation, si vous constatez que le choix du barème n’était finalement pas optimal.
1. Pour les revenus de 2025 déclarés en 2026, le choix reste définitif pour l’année : si vous validez votre option 2OP ou laissez le PFU, vous ne pourrez plus revenir dessus. 2. Cela n’annule pas les effets cumulés des années précédentes où vous avez laissé filer la flat tax sans arbitrage, notamment sur vos historiques de plus-values et de revenus pris en compte dans l’exit tax.
Pour un projet d’expatriation à horizon 12 à 24 mois, ce verrouillage annuel pèse lourd : une année « ratée » d’option peut coûter cher au moment où vous cristallisez fiscalement la valeur de vos titres en amont du départ.
—
Le point de bascule — les seuils et situations où le barème progressif devient mécaniquement supérieur
À partir de quand le barème progressif « bat » mécaniquement la flat tax à 31,4 % ? Il ne s’agit pas seulement de comparer 31,4 % à une TMI de 11 % ou 30 %. Il faut regarder le taux effectif après abattements et déductions.
1. Cas des TMI faibles (0 % et 11 %) : le barème surclasse presque toujours la flat tax
Les textes fiscaux sont clairs :
– À 0 % ou 11 % de TMI, le barème progressif est généralement plus avantageux que le PFU à 12,8 % d’IR (sans même parler des prélèvements sociaux).
– Bercy l’a rappelé dans un communiqué de février 2026 : pour les contribuables non imposables ou dans la tranche à 11 %, l’option 2OP est, en pratique, la meilleure solution dans la grande majorité des cas.
Pourquoi ?
– 1. Dividendes
– Au PFU : 12,8 % d’IR sur 100 % du dividende + 18,6 % de prélèvements sociaux.
– Au barème :
– Abattement de 40 % sur le dividende brut (article 158, 3-2° du CGI) pour les sociétés à l’IS ;
– TMI de 0 % ou 11 % appliquée sur seulement 60 % du montant ;
– CSG déductible à hauteur de 6,8 points sur l’année suivante, ce qui améliore encore le taux effectif.
Résultat : pour un contribuable à 11 %, le taux effectif d’IR sur dividendes peut descendre nettement en dessous des 12,8 % de la flat tax, et donc en dessous de 31,4 % au global.
Bon à savoir :
Au barème, des abattements pour durée de détention (selon les textes en vigueur pour ces titres historiques) réduisent drastiquement la base imposable. Au PFU, ces abattements ne s’appliquent pas : la base est le gain brut.
Dès lors que votre TMI est à 11 % ou moins, et que votre portefeuille génère surtout dividendes et plus-values sur vieux titres, le barème progressive est un candidat très sérieux, souvent gagnant.
2. Cas des TMI élevés (41 % et 45 %) : la flat tax s’impose presque partout
À l’autre extrême :
– Pour une TMI de 41 % ou 45 %, le PFU à 31,4 % est quasi systématiquement plus favorables.
– Même avec l’abattement de 40 % sur les dividendes au barème, la combinaison TMI élevée + 18,6 % de prélèvements sociaux écrase l’intérêt des avantages du barème.
Dans ces tranches, la flat tax joue son rôle de plafond fiscal : on verrouille le coût marginal des revenus financiers, ce qui simplifie beaucoup l’arbitrage à l’approche d’un départ à l’étranger.
3. Zone grise des TMI à 30 % : là où se joue vraiment la bataille PFU / barème
C’est entre la tranche à 30 % et les effets des abattements que l’arbitrage devient technique :
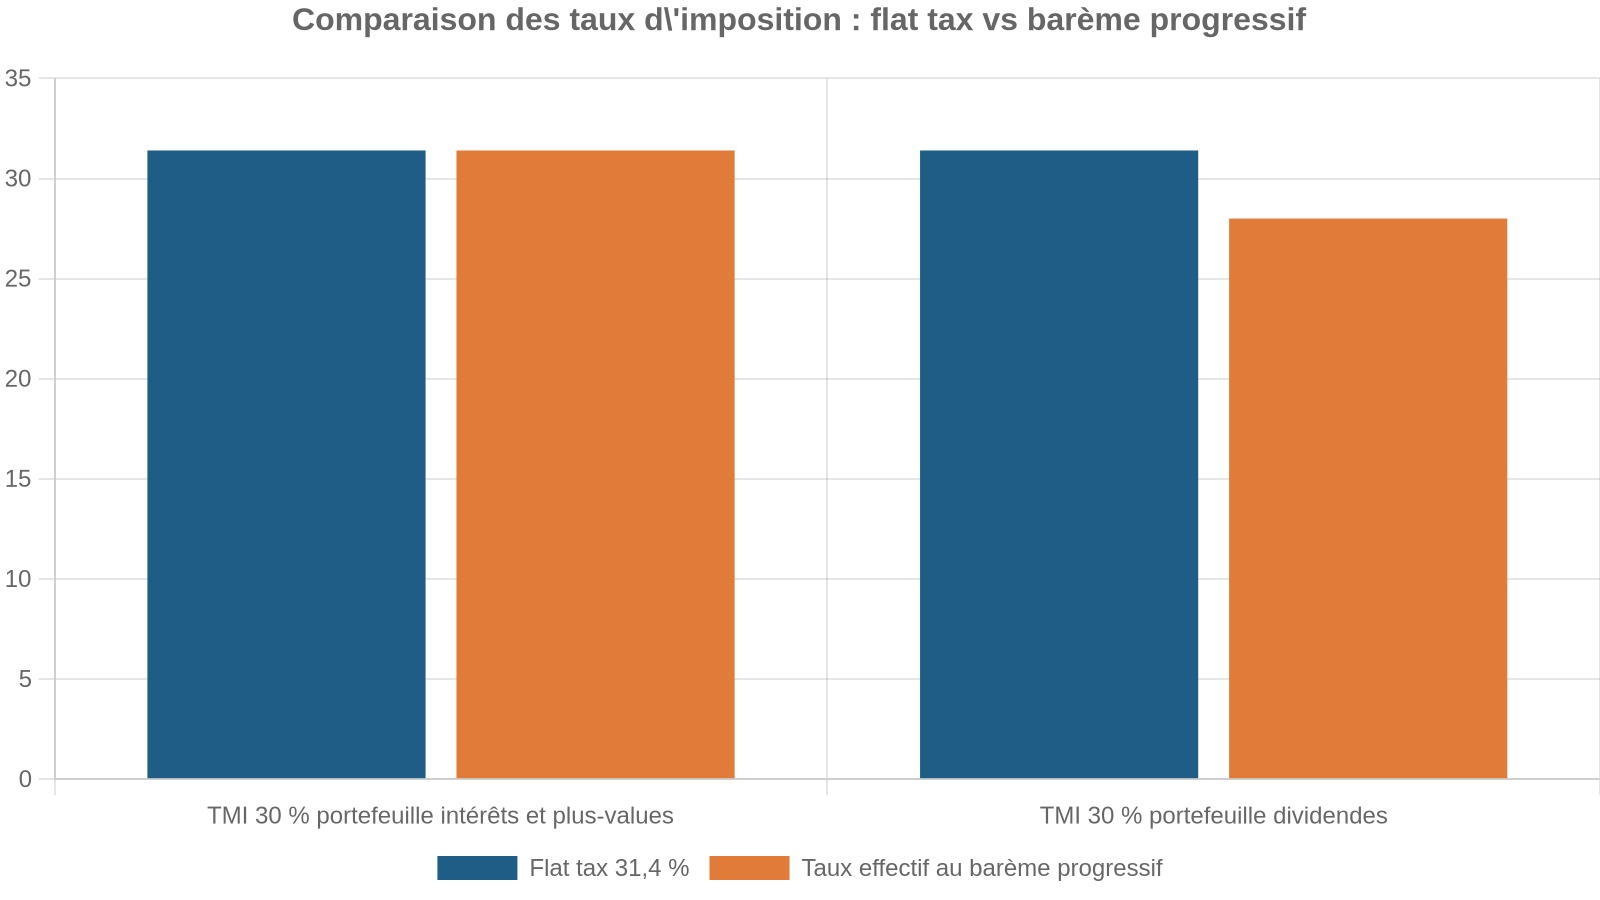
Autrement dit :
– Portefeuille « coupons / intérêts » (obligations, comptes à terme, rémunérations de comptes courants d’associés, etc.) : PFU souvent gagnant.
– Portefeuille « dividendes récurrents » (actions de sociétés matures distribuantes) : simulation indispensable, le barème peut reprendre l’avantage, même à 30 % de TMI.
4. Impact de la CSG à 18,6 % : un PFU un peu moins « magique »
L’augmentation des prélèvements sociaux à 18,6 % (CSG à 10,6 % + CRDS 0,5 % + prélèvement de solidarité 7,5 %) renchérit mécaniquement :
– le PFU (de 30 % à 31,4 %) ;
– le coût global des revenus financiers au barème, puisque ces prélèvements s’y ajoutent également.
Mais une nuance clé :
– Au PFU, la CSG n’est pas déductible.
– Au barème, 6,8 points de CSG le restent, ce qui améliore votre fiscalité de l’année suivante.
Sur un horizon de quelques années avant départ, cet effet « différé » de la CSG déductible n’est pas anodin : il baisse votre revenu imposable français à un moment où vous cherchez précisément à maîtriser votre TMI avant de figer des plus-values à la veille de l’expatriation.
—
L’angle expatriation — PFU, barème, exit tax et “période des 30 %”
C’est ici que l’arbitrage PFU / barème cesse d’être une simple question de taux pour devenir un enjeu stratégique autour de votre sortie du système fiscal français.
1. Exit tax : ce que la France regarde le jour de votre départ
L’exit tax (article 167 bis du CGI) vise les plus-values latentes sur certains titres lorsque vous transférez votre domicile fiscal hors de France, si :
– vous avez été résident fiscal français au moins 6 des 10 années précédant le départ ;
– et que, avec votre foyer fiscal, vous détenez :
– soit plus de 800 000 € de droits sociaux, valeurs mobilières et assimilés,
– soit au moins 50 % des bénéfices sociaux d’une société.
Dans ce cas, la France considère que vos titres ont été vendus la veille du départ : la plus-value latente est calculée (valeur à la date de transfert – prix d’acquisition) et soumise au régime en vigueur :
– PFU : 12,8 % d’IR + 18,6 % de prélèvements sociaux, soit 31,4 %, sauf option globale pour le barème ;
– ou barème progressif + 18,6 % de prélèvements sociaux, si vous avez opté pour le barème sur ces gains.
Astuce :
Bonnie nouvelle : selon le pays d’accueil, vous pouvez bénéficier d’un sursis de paiement (automatique au sein de l’UE et pour certains pays listés par la DGFiP), puis d’un dégrèvement si vous conservez vos titres pendant 2 ans (portefeuille < 2,57 M€) ou 5 ans (au-delà), ou si vous revenez en France.
Mais la photographie fiscale prise à cette date dépend directement de vos choix antérieurs entre PFU et barème.
2. La « période des 30 % » et la montée à 31,4 % : un détail qui pèse lourd sur cinq ans
Entre l’introduction du PFU et l’augmentation des prélèvements sociaux, vos revenus financiers ont successivement été :
– taxés à 30 % (12,8 % d’IR + 17,2 % de prélèvements sociaux) ;
– puis, à partir des revenus 2026, à 31,4 % (12,8 % + 18,6 %).
Sur un horizon de cinq ans avant le départ, cela signifie :
– des flux de dividendes et de plus-values déjà amputés ;
– une base de capital après impôts plus ou moins élevée selon vos arbitrages.
Un contribuable qui aurait systématiquement utilisé le barème avec abattements de 40 %, CSG déductible et optimisation des cessions en fonction de sa TMI peut se retrouver, à portefeuille brut équivalent, avec plus de capital net au moment où l’exit tax prend sa photo finale.
À l’inverse, un usage « auto-pilote » de la flat tax peut sembler confortable mais réduire l’amplitude des marges de manœuvre au moment clé.
3. Portefeuille titres, immobilier locatif, crypto : comment tout cela s’imbrique au moment du départ
– Immobilier locatif nu en France : vos loyers restent soumis au barème progressif + 17,2 % de prélèvements sociaux, sans option PFU. Après votre départ, ils restent imposés en France comme revenus de source française, avec des minima de taux pour non-résidents (20 % puis 30 % à partir d’un certain seuil), sauf option pour le taux moyen.
– Revenus financiers en compte-titres : ce sont eux qui sont au cœur de l’arbitrage PFU / barème, et qui conditionnent également le traitement de vos plus-values latentes en cas d’exit tax.
– Crypto-actifs détenus en direct : actuellement, ils relèvent d’un régime spécifique (article 150 VH bis), avec une imposition à 31,4 % sur les plus-values réalisées par des particuliers, et ils ne sont pas intégrés dans l’assiette de l’exit tax tant qu’ils sont détenus hors structure sociétaire. Mais les débats parlementaires vont dans le sens d’un rapprochement, et la cohérence globale de votre fiscalité avant départ reste à vérifier.
L’enjeu, pour un contribuable qui envisage une expatriation temporaire ou durable, n’est donc pas uniquement de choisir entre 31,4 % et un barème progressif. C’est de synchroniser :
– la trajectoire de sa TMI,
– la nature et le calendrier de ses revenus mobiliers,
– et le moment où la France fige ses droits sur ses plus-values latentes (exit tax).
—
La feuille de route — trois vérifications à faire avant d’opter, dans l’ordre chronologique
Avant de cocher ou non 2OP une dernière fois avant votre départ, trois vérifications s’imposent, toujours à la lumière de la doctrine administrative en vigueur (BOFiP) et des textes applicables. L’option reste en pratique irrévocable pour l’année concernée jusqu’aux revenus 2025, et tout arbitrage doit s’appuyer sur cette base.
1. Cartographier votre TMI, vos flux de revenus et vos abattements potentiels
Première étape : objectiver votre position sur le barème et la structure de vos revenus.
Optimisez la fiscalité de vos revenus financiers
Les étapes clés pour bien préparer votre déclaration et tirer parti du barème progressif de l’impôt sur le revenu.
Déterminez votre TMI en vous référant au barème en vigueur : 0 %, 11 %, 30 %, 41 % ou 45 %. Ce taux conditionne l’intérêt d’opter pour le barème progressif.
Distinguez vos dividendes de sociétés à l’IS (éligibles à l’abattement de 40 % au barème), vos intérêts (obligations, comptes à terme, produits de trésorerie), vos plus-values sur titres — en séparant ceux acquis avant 2018 (abattements de durée possibles) de ceux acquis dès 2018 — ainsi que vos revenus d’assurance-vie et de PEA, soumis à des régimes spécifiques.
Identifiez les frais et charges rattachés à votre portefeuille (frais de garde, intérêts d’emprunt sur marge, etc.), sachant qu’ils ne sont déductibles qu’au barème progressif.
Selon votre situation, un arbitrage s’impose :
– TMI ≤ 11 % + forte composante dividendes : le barème a de fortes chances d’être gagnant.
– TMI ≥ 41 % + revenus en intérêts / plus-values récentes : PFU quasi systématiquement plus favorable.
– TMI 30 % + dividendes importants : simulation précise nécessaire sur plusieurs années, en intégrant la CSG déductible.
2. Superposer cette cartographie avec votre calendrier d’expatriation et l’exit tax
Deuxième étape : projeter ce schéma de revenus sur votre horizon de départ.
– Date cible de transfert de domicile fiscal (moment où aucun des critères de résidence français n’est plus rempli : foyer, séjour principal, activité principale, centre d’intérêts économiques).
– Valorisation actuelle et projetée de vos participations :
– Montant total de titres susceptibles de tomber dans l’exit tax (> 800 000 € ou participation ≥ 50 %) ;
– Nature des titres (listés, non cotés, holding détenant éventuellement de la crypto, etc.).
L’objectif est de répondre à quelques questions clés :
Bon à savoir :
Calculez votre facture théorique d’exit tax au PFU (31,4 %) versus barème progressif. En conservant certains titres, vérifiez si vous pouvez bénéficier du dégrèvement après 2 ou 5 ans (valeur totale en titres concernés inférieure ou supérieure à 2,57 M€). Envisagez de réaliser certaines plus-values avant le départ plutôt que de les laisser dans l’assiette de l’exit tax : mieux vaut-il qu’elles soient imposées à 31,4 % de manière certaine au PFU ou au barème, potentiellement plus bas si votre TMI est contenue et vos abattements maximisés ?
Ce sont ces projections qui font apparaître si l’option PFU « par confort » serait, en réalité, une pénalité cachée au moment où vous sortez du régime français.
3. Verrouiller l’option après lecture de la doctrine et simulations chiffrées
Troisième étape : passer de la théorie à la décision.
Bon à savoir :
Consultez le BOFiP à jour (art. 200 A pour l’option PFU/barème, art. 167 bis pour l’exit tax) : la doctrine est opposable et précise les modalités, délais, formulaires (2074-ETD, 2074-ETS), conditions de sursis et de dégrèvement. Réalisez des simulations comparatives : scénario A avec PFU maintenu sur tous les revenus financiers puis calcul de l’exit tax sur les plus-values latentes ; scénario B avec option 2OP pour le barème sur une ou plusieurs années clés avant le départ, en optimisant abattements et CSG déductible, puis projection de l’exit tax. Intégrez aussi votre non-résidence future : imposition des loyers français comme non-résident (barème + prélèvements sociaux immobiliers), minimum de taux pour non-résidents (20 %, puis 30 % au-delà d’un certain seuil) avec option pour le taux moyen, et risques de double imposition avec les modalités de crédit d’impôt prévues par la convention fiscale France–pays de résidence.
À l’issue de ces vérifications, le choix de cocher ou non 2OP devient un levier stratégique, pas une simple case à remplir. L’option n’est pas un conseil personnalisé : selon votre situation, un arbitrage s’impose, avec un niveau d’enjeu proportionnel à la taille de votre portefeuille et à la nature de votre projet d’expatriation.
—
Étude de cas — « Prenons l’exemple d’une personne dans cette situation… »
Prenons l’exemple d’une personne dans cette situation :
– Revenus professionnels la plaçant dans une TMI à 30 % ;
– Un patrimoine composé de :
– 600 000 € de portefeuille titres en compte-titres ordinaire (CTO), principalement en actions de sociétés cotées distribuant des dividendes réguliers ;
– 800 000 € d’immobilier locatif nu en France (loyers imposés au barème progressif + 17,2 % de prélèvements sociaux) ;
– Une plus-value latente estimée sur ses actions à 300 000 € après plusieurs années de détention ;
– Un projet de départ à l’étranger dans trois ans, avec maintien des biens immobiliers loués en France.
Étape 1 : arbitrage PFU / barème pendant les trois années avant départ
Chaque année, son portefeuille génère, par hypothèse :
– 24 000 € de dividendes (rendement de 4 % sur 600 000 €).
Scénario PFU (flat tax à 31,4 %) :
– IR : 12,8 % de 24 000 € = 3 072 € ;
– Prélèvements sociaux : 18,6 % de 24 000 € = 4 464 € ;
– Total annuel : 7 536 €, soit 31,4 %. Sur trois ans, hors variation du portefeuille : 22 608 €.
Scénario barème (TMI 30 %, abattement 40 %, CSG déductible) :
4320
L’impôt sur le revenu s’élève à 4 320 €, calculé sur une base imposable de 14 400 € (60 % de 24 000 €) au taux de 30 %, auquel s’ajoutent 4 464 € de prélèvements sociaux et 1 632 € de CSG déductible.
Sans aller jusqu’au calcul au centime près de l’impact de la CSG déductible, on voit déjà que :
– Le coût brut annuel (hors effet CSG déductible) : 4 320 + 4 464 = 8 784 €, soit plus que les 7 536 € du PFU ;
– Mais la CSG déductible réduit son revenu imposable global, pouvant faire baisser légèrement son IR global (et potentiellement son TMI selon les autres revenus).
À court terme, en flux annuels, le PFU paraît supérieur. Mais ce différentiel doit être comparé au gain potentiel sur les plus-values latentes et au mécanisme de l’exit tax.
Étape 2 : projection au moment du départ et interaction avec l’exit tax
Au jour du départ, supposons que : les conditions soient favorables.
– La valeur de son portefeuille titres est passée à 700 000 € ;
– La plus-value latente totale est désormais de 400 000 €.
Cette personne remplit les conditions de l’exit tax (6 années sur 10 en France, portefeuille > 800 000 € si l’on ajoute d’éventuelles autres lignes, ou participation significative dans une société).
Deux hypothèses de fiscalité française sur cette plus-value latente :
Bon à savoir :
Avec la flat tax à 31,4 %, une base de 400 000 € génère une charge potentielle de 125 600 €, même si le sursis de paiement évite une sortie immédiate de trésorerie. En optant pour le barème, des abattements de durée de détention peuvent réduire la base imposable si certaines lignes datent d’avant 2018 et que l’option barème a été utilisée les années précédentes. De plus, selon la structure des revenus globaux (loyers, salaires, etc.) et l’impact cumulé de la CSG déductible, la TMI pourrait se stabiliser à 30 % plutôt que de glisser sur une tranche supérieure.
Sans promettre de résultat chiffré garanti, il est clair que :
– Un PFU appliqué sur la totalité d’une plus-value latente de 400 000 € fige un coût marginal élevé ;
– Un travail fin sur le barème peut, selon le profil de revenus et de titres (anciens / récents, éligibles à abattements), réduire sensiblement l’assiette et/ou le taux effectif.
Bon à savoir :
Ce cas montre que la meilleure stratégie n’est pas toujours celle qui économise le plus chaque année, mais celle qui minimise la facture globale au moment où la France regarde une dernière fois votre patrimoine avant votre installation à l’étranger.
—
En résumé, la question « flat tax à 31,4 % ou barème progressif ? » n’est pas un détail technique à traiter à la fin de votre déclaration, surtout à l’approche d’un départ à l’étranger. C’est une décision structurante qui conditionne :
– la fiscalité de vos revenus financiers pendant les dernières années de résidence française ;
– la base et le taux appliqués à vos plus-values latentes en cas d’exit tax ;
– et, in fine, le niveau de capital avec lequel vous sortirez réellement du régime français.
Avant de cocher ou non 2OP, il est indispensable de confronter vos simulations aux textes et à la doctrine administrative (BOFiP à jour), en gardant en tête que l’option reste généralement irrévocable pour l’année concernée et que, selon votre situation, un arbitrage s’impose plutôt qu’un réflexe par défaut.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.