Pendant des décennies, imaginer sa retraite à l’étranger signifiait souvent s’installer sur une plage européenne, à quelques heures d’avion de la famille. Ce scénario tient encore, mais il ne résume plus la réalité. Les nouveaux classements internationaux, les effets de l’inflation et les réformes des systèmes de retraite ont déclenché un véritable changement de cap mondial. Des pays autrefois périphériques comme l’Uruguay, le Costa Rica, la Thaïlande ou le Maroc occupent désormais le devant de la scène, tandis que les grands classiques européens doivent se réinventer.
Derrière l’image de paradis à 2 000 euros par mois, partir vivre sa retraite ailleurs en 2026 répond à des enjeux sérieux : protéger son pouvoir d’achat, sécuriser sa couverture santé, arbitrer entre fiscalité, climat et proximité familiale, et faire face à une inflation qui ronge lentement des revenus souvent fixes. Ce n’est plus un caprice de voyageur aisé, mais une stratégie financière rationnelle pour beaucoup.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Un nouveau paysage mondial de la retraite
Les grands indices internationaux dressent tous le même constat : la hiérarchie planétaire des destinations de retraite est en plein basculement. Deux familles de classements dominent le débat et éclairent ce changement.
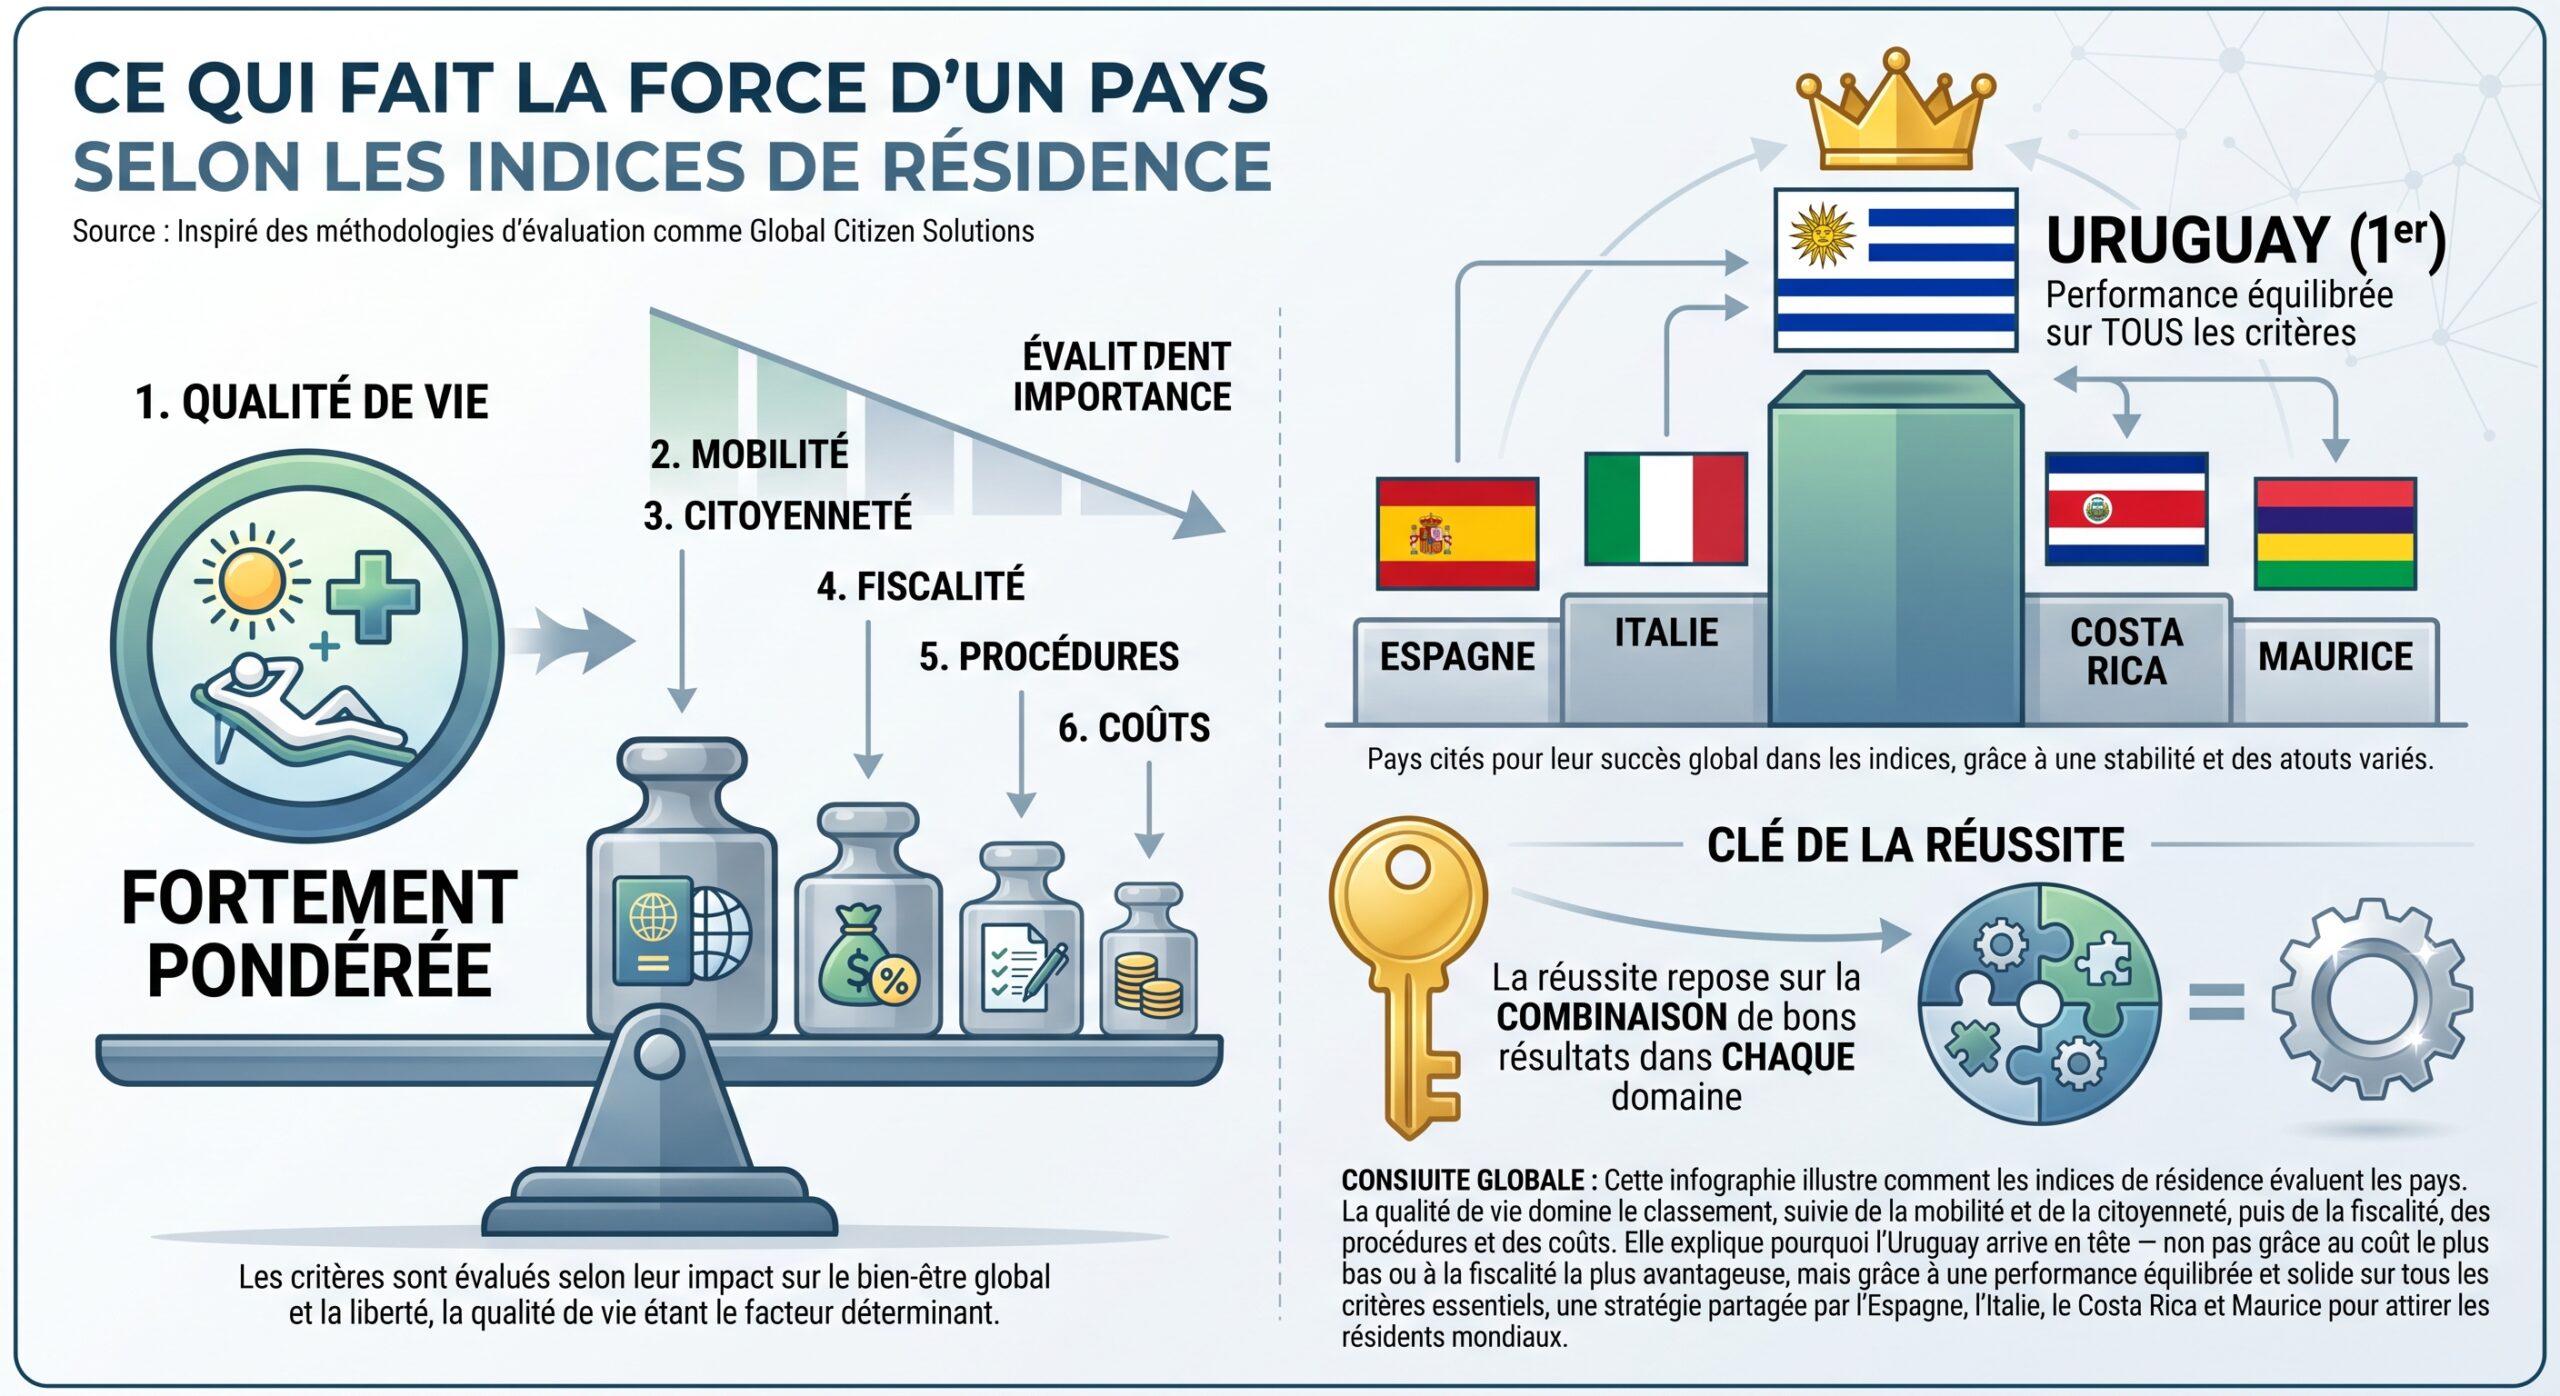
D’un côté, l’index annuel d’International Living se concentre sur la vie quotidienne des retraités : coût de la vie, logement, climat, qualité des soins, intégration sociale, procédures de visa. De l’autre, l’indice de Global Citizen Solutions adopte une grille plus institutionnelle, évaluant 46 programmes de résidence pour retraités ou rentiers selon la qualité de vie, la liberté de mouvement, les voies d’accès à la citoyenneté, la fiscalité, les démarches et les coûts.
L’écart de points entre le premier et le dixième pays est inférieur à quatre points, montrant que plusieurs nations offrent des compromis très proches.
Les podiums qui bousculent les habitudes
Le classement de Global Citizen Solutions place l’Uruguay en tête avec 99,9 points sur 100, devant l’île Maurice et l’Espagne. Costa Rica et Portugal complètent le Top 5, suivis du Paraguay, de la Lettonie, d’Andorre, de l’Italie et de la Grèce.
Voici la photographie de ce Top 10 mondial :
| Rang | Pays | Score global |
|---|---|---|
| 1 | Uruguay | 99,9 |
| 2 | Maurice | 99,8 |
| 3 | Espagne | 99,6 |
| 4 | Costa Rica | 99,5 |
| 5 | Portugal | 99,3 |
| 6 | Paraguay | 98,2 |
| 7 | Lettonie | 98,0 |
| 8 | Andorre | 97,8 |
| 9 | Italie | 97,2 |
| 10 | Grèce | 95,9 |
Ce palmarès illustre un glissement silencieux. L’Uruguay devient le premier pays non européen à s’installer durablement en tête. L’île Maurice consacre la montée en puissance de l’Afrique dans ce débat. Et l’Espagne, longtemps considérée comme une valeur sûre mais pas forcément innovante, se retrouve première destination européenne dans cet index.
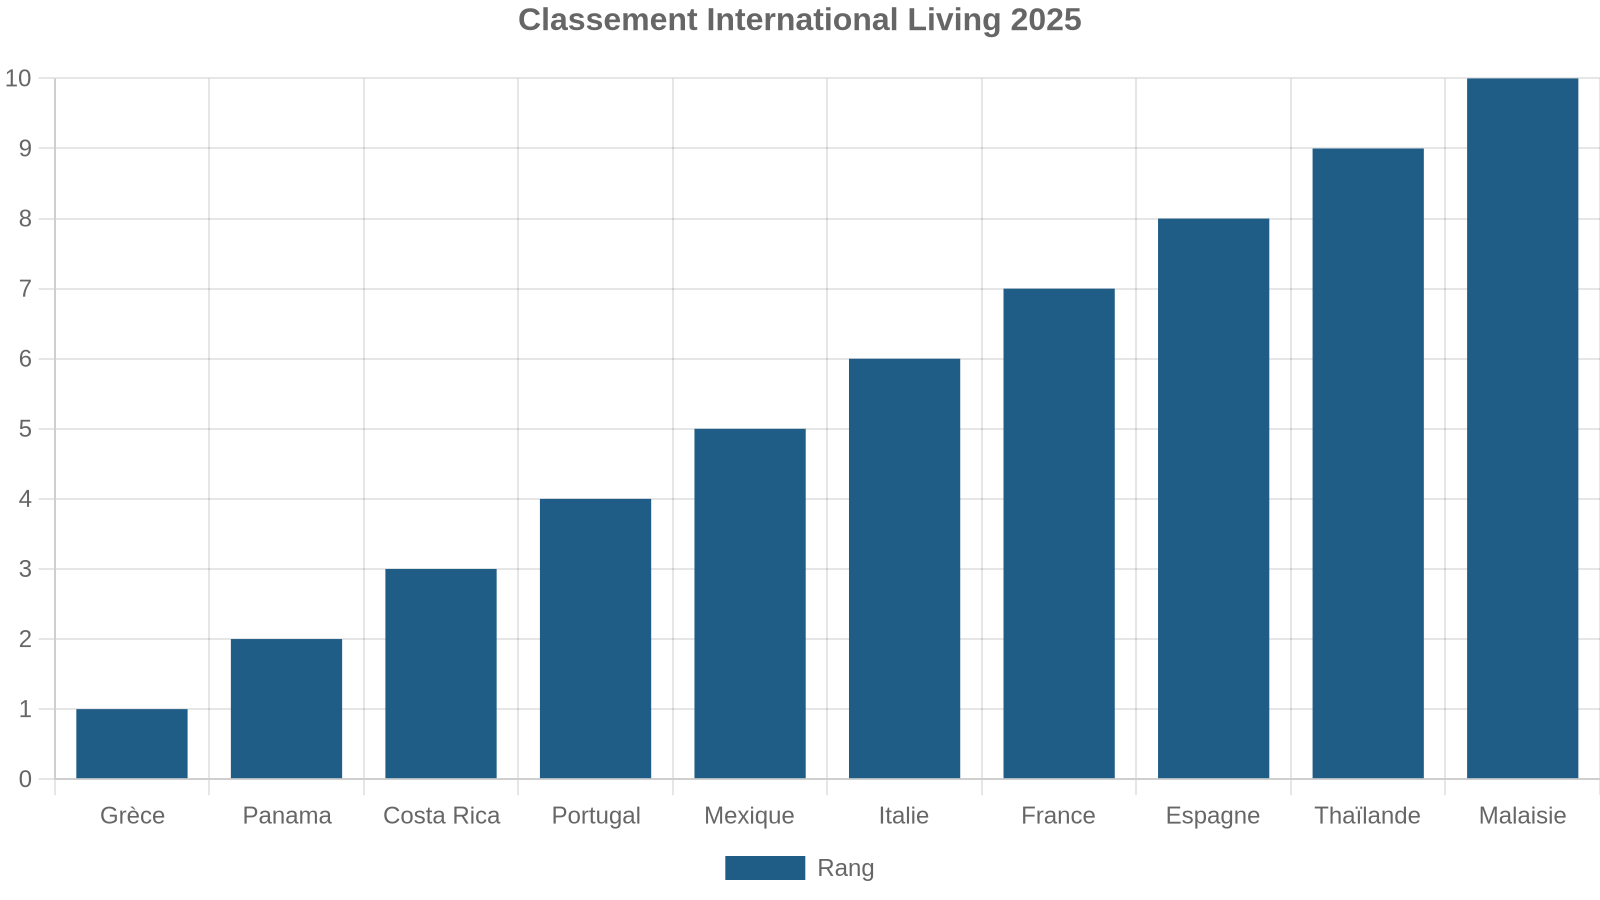
| Rang | Pays | Score IL | Budget mensuel estimé* |
|---|---|---|---|
| 1 | Grèce | 90,1 | 1 700 € |
| 2 | Panama | 89,3 | 1 900 € |
| 3 | Costa Rica | 87,6 | 1 800 € |
| 4 | Portugal | 87,4 | 2 000 € |
| 5 | Mexique | 87,3 | 1 600 € |
| 6 | Italie | 85,3 | 1 900 € |
| 7 | France | 84,4 | 2 100 € |
| 8 | Espagne | 83,7 | 1 900 € |
| 9 | Thaïlande | 80,0 | 1 300 € |
| 10 | Malaisie | 79,3 | 1 400 € |
Budgets indicatifs fournis par International Living, logement inclus.
Les écarts de budget annoncés sont spectaculaires, en particulier en Asie : la Thaïlande est présentée comme l’un des pays offrant le meilleur ratio qualité de vie / budget, avec une retraite confortable possible autour de 700 à 900 euros par mois pour qui adopte un mode de vie local.
Pourquoi les retraités quittent-ils leur pays ?
Derrière ces chiffres, il y a des trajectoires individuelles. Des études menées aux États-Unis, au Royaume‑Uni, au Canada ou en Allemagne décrivent un mouvement de fond : l’expatriation n’est plus le rêve exotique de quelques privilégiés, mais une variable d’ajustement budgétaire.
La hausse du coût de la vie, la pression fiscale, l’incertitude sur les systèmes de retraite et la stagnation des pensions transforment la géographie du vieillissement. Fortune évoque ainsi une « lame de fond » chez les baby-boomers américains et britanniques : même les profils aisés voient leur pouvoir d’achat grignoté par l’inflation. Certains retournent travailler, d’autres… font leurs valises.
En Allemagne, les chiffres parlent : 1,7 million de pensions sont déjà versées à l’étranger, soit 6,6 % des paiements de retraite allemands. Une part croissante part vers l’Italie, preuve que l’Europe du Sud devient un « prolongement naturel » pour des retraités du Nord qui cherchent soleil et niveau de vie plus abordable.
Inflation, pouvoir d’achat et budgets de retraite
L’inflation est le fil rouge de ce changement de cap. Même lorsqu’elle semble « modérée » sur un an, son effet cumulé sur 10 ou 20 ans est redoutable. Des simulations françaises montrent qu’il faudra près de 2 972 euros par mois dans vingt ans pour conserver le pouvoir d’achat d’un revenu de 2 000 euros aujourd’hui, soit une hausse d’environ 49 % des prix sur la période dans l’hypothèse retenue.
Ce glissement progressif agit à deux niveaux : il réduit la valeur réelle des pensions perçues et il érode la valeur de l’épargne accumulée, si son rendement ne parvient pas à suivre le rythme. Les retraités doivent alors arbitrer entre deux options peu confortables : réduire leurs dépenses ou augmenter leurs retraits d’épargne, au risque d’épuiser plus vite leur capital. Si l’inflation devait se rapprocher durablement des niveaux des années 1960-1970, les retraités seraient probablement contraints de diminuer sensiblement leurs retraits pour éviter de se retrouver à court.
Bill Bengen, à l’origine de la « règle des 4 % »
Dans ce contexte, le déménagement devient un levier puissant. Les comparaisons de Retraite Sans Frontières indiquent qu’un départ à l’étranger peut réduire le coût de la vie de 15 % dans des pays proches comme le Portugal, et jusqu’à 50 % dans des destinations plus lointaines comme la Thaïlande ou le Sénégal. Mais les écarts varient fortement selon le profil : celui qui loue son logement, utilise les transports publics et fréquente les restaurants bénéficie à plein d’un environnement moins cher ; le retraité très « casanier », avec peu de sorties, profite beaucoup moins de cet avantage.
Quand « 2 000 euros par mois » ne disent pas tout
Les palmarès qui promettent une vie facile pour 2 000 euros par mois omettent souvent les dépenses incontournables : couverture santé, cotisations à une caisse des expatriés, assurance rapatriement, fiscalité réellement applicable, inflation locale parfois bien supérieure à celle du pays d’origine. Une étude consacrée aux écarts entre budget « rêvé » et budget réel montre que, pour un retraité français moyen, la différence peut dépasser 500 euros par mois.
Un pays peut sembler abordable, puis devenir soudainement hors de prix. L’exemple du Sri Lanka est éloquent : entre 2020 et 2024, l’inflation cumulée y a dépassé 90 %, avec un pic annuel proche de 70 % en 2022, dans un contexte de grave crise économique. Un retraité français qui avait établi son budget en 2020 a pu voir son pouvoir d’achat local diminuer de moitié en quatre ans, tandis que sa pension, indexée sur une inflation française bien plus modérée, augmentait à un rythme sans rapport avec la hausse des prix sur place.
Les pensions françaises, comme beaucoup d’autres, sont revalorisées sur la base de l’inflation du pays payeur, pas de celle du pays de résidence. Le retraité expatrié se retrouve ainsi pris dans une « double tenaille » : ses dépenses suivent l’inflation locale, parfois très vive, tandis que ses revenus suivent une inflation généralement plus basse. Sur dix ans, l’écart peut devenir considérable.
Europe : qualité de vie maximale, fiscalité lourde
Les indices internationaux le confirment : l’Europe domine encore les classements en termes de qualité de vie et de mobilité. Les programmes de retraite européens sont portés par des niveaux de vie élevés, des systèmes de santé robustes, des infrastructures denses et des passeports très puissants, qui offrent une grande liberté de circulation. Mais cette excellence a un prix : la fiscalité.
Dans l’indice Global Citizen Solutions, l’Europe place six pays dans le Top 10, mais elle se fait pénaliser par des impôts élevés. L’Espagne en offre un exemple frappant : troisième au classement global, première destination européenne, bien notée sur la qualité de vie (94,4 points) et la mobilité, elle se retrouve… dernière sur la fiscalité, 46e sur 46, avec un score de 50 points seulement pour l’optimisation fiscale.
Espagne et Italie : deux façons d’être attractif
L’Espagne mise sur son mode de vie, son système de santé, son climat et sa facilité d’intégration. Plus de 280 000 retraités français y vivent déjà officiellement, profitant d’un coût de la vie inférieur de 15 à 25 % à celui de la France, surtout hors grandes métropoles comme Madrid ou Barcelone. Sur la Costa Blanca, dans le sud de l’Andalousie ou à Valence, un couple peut vivre convenablement avec 1 800 à 2 200 euros mensuels, logement compris, quand il faudra viser 2 500 à 3 000 euros à Madrid ou Barcelone.
| Région espagnole | Budget mensuel couple (≈) | Loyer T3 (mensuel) | Achat T3 (centre, ordre de grandeur) |
|---|---|---|---|
| Costa Blanca (Dénia…) | 1 800 € | 600 – 750 € | 140 000 – 220 000 € |
| Intérieur andalou | 1 750 € | 550 – 700 € | 120 000 – 200 000 € |
| Costa del Sol (Málaga…) | 2 100 € | 750 – 950 € | 180 000 – 280 000 € |
| Valence (ville) | 2 000 € | 800 – 1 000 € | 200 000 – 300 000 € |
L’atout espagnol pour les Européens tient aussi à la simplicité d’installation : pas de visa pour les citoyens de l’UE, simple enregistrement auprès des autorités locales au-delà de trois mois, obtention d’un numéro d’identification d’étranger (NIE) puis inscription à la mairie. Les retraités français peuvent, via le formulaire S1 délivré par leur caisse (CNAV, CPAM, MSA), accéder au système de santé public espagnol, souvent cité parmi les meilleurs d’Europe, avec une prise en charge complète des soins dans le cadre de la Seguridad Social.
L’Espagne impose les pensions privées françaises comme des salaires selon un barème progressif pouvant atteindre 47 % marginalement, avec des tranches nationales et régionales. Si la convention fiscale de 1995 avec la France évite la double imposition, elle n’annule pas l’impôt : les pensions privées sont imposables en Espagne, tandis que les pensions publiques restent taxées dans le pays payeur.
L’Italie adopte une stratégie différente : elle combine une qualité de vie élevée, surtout dans le sud, avec un outil fiscal très ciblé pour attirer les retraités étrangers. Le pays figure au neuvième rang du classement Global Citizen Solutions et au sixième du Top 10 croisé de certaines études dédiées aux retraités.
L’Italie propose un régime d’imposition à 7 % sur les revenus étrangers, tels que les pensions, dividendes, intérêts et loyers, réservé aux nouveaux résidents qui s’installent dans de petites communes du Mezzogiorno de moins de 20 000 habitants, notamment en Sicile, en Calabre, dans les Pouilles ou en Sardaigne. Sous certaines conditions, l’ensemble de la retraite privée étrangère peut ainsi être taxé à seulement 7 % pendant plusieurs années, alors que le barème standard italien atteint 43 % au sommet.
| Pays | Rang Global Citizen Solutions | Score global | Particularité fiscale clé |
|---|---|---|---|
| Espagne | 3 | 99,6 | Aucune niche spécifique pour retraités, barème progressif élevé |
| Italie | 9 | 97,2 | Taux forfaitaire de 7 % sur revenus étrangers en zones ciblées |
Ce dispositif a ses limites : il ne s’applique qu’en zone éligible, pour une durée déterminée, avec un seuil de population précis, et ne concerne pas les pensions publiques, généralement imposables dans le pays d’origine selon les conventions. Mais pour un retraité disposant d’une pension privée, l’économie potentielle est considérable.
Portugal, Grèce et autres programmes européens
D’autres pays européens ont misé sur la fiscalité pour séduire les retraités, avant de progressivement durcir le jeu. Le Portugal a longtemps attiré avec un régime de résident non habituel (RNH) offrant une imposition très favorable sur les retraites étrangères. Ce portail s’est refermé aux nouveaux retraités depuis 2024 : les pensions sont désormais taxées au barème portugais, avec un système à neuf tranches allant de 12,5 % à 48 %. Malgré tout, le pays reste compétitif sur le coût de la vie (environ 20 à 25 % moins cher que la France en moyenne, davantage encore pour le logement, la restauration, les transports et les loisirs) et continue à occuper des places élevées dans les classements, que ce soit chez International Living ou Global Citizen Solutions.
La Grèce propose un taux forfaitaire attractif de 7 % sur les revenus étrangers sous conditions de résidence.
Au-delà d’Italie, Espagne, Portugal et Grèce, Global Citizen Solutions identifie dix programmes européens particulièrement intéressants pour les retraités : Espagne, Portugal, Lettonie, Andorre, Italie, Grèce, Autriche, Albanie, Chypre et Malte. Tous proposent des compromis différents entre confort, mobilité, fiscalité, et coût d’entrée.
L’Amérique latine : la nouvelle frontière
En parallèle de ce recentrage européen, l’Amérique latine s’impose comme la grande gagnante du nouveau jeu mondial de la retraite. L’Uruguay, le Costa Rica et le Paraguay sont désormais dans le Top 10 mondial de Global Citizen Solutions, tandis que Panama et Mexique trustent les premières places d’International Living.
Les raisons de cette montée en puissance sont multiples. La région offre un coût de la vie généralement inférieur à celui de l’Amérique du Nord et de l’Europe, des fiscalités souvent territoriales (seuls les revenus générés localement sont imposés), des climats attractifs et des programmes de résidence relativement accessibles.
Costa Rica : la « valeur sûre » latino-américaine
Le Costa Rica, quatrième dans le classement Global Citizen Solutions et régulièrement cité dans le Top 5 mondial des meilleures destinations de retraite, illustre bien ce modèle. Son visa Pensionado, dédié aux retraités, exige uniquement la preuve d’une pension viagère de 1 000 dollars américains par mois, seuil le plus bas parmi les dix premiers pays du classement. Il n’y a pas de minimum d’âge officiel ; la pension doit simplement provenir d’une source à vie (sécurité sociale, caisse publique ou privée).
Un équilibre entre flexibilité des conditions et complexité administrative
Le même montant permet de faire venir conjoint et enfants de moins de 25 ans, sans exiger de revenus supplémentaires par personne.
Procédures souvent longues, avec 12 à 18 mois de traitement, et un score médiocre sur le critère « procédures » dans l’index Global Citizen Solutions.
Fiscalement, le Costa Rica se distingue par un système territorial. Les revenus générés à l’étranger, notamment les pensions, rentes ou dividendes versés depuis l’extérieur, ne sont pas imposés localement. Les retraités bénéficiant de revenus en provenance des États‑Unis, du Canada ou d’Europe échappent ainsi à l’impôt sur ces flux, tout en vivant dans un pays dont le coût de la vie reste globalement plus faible que celui de l’Amérique du Nord. Les experts estiment qu’un couple peut vivre confortablement avec 2 200 à 2 800 dollars par mois, voire moins dans la vallée centrale. À budget équivalent, la vie y serait environ 40 % moins chère qu’aux États‑Unis.
Uruguay, Paraguay et Panama : fiscalités souples, stabilité recherchée
L’Uruguay, champion mondial du classement Global Citizen Solutions avec 99,9 points, l’emporte sans être premier sur aucun critère particulier. Sa force vient de la combinaison d’une très bonne qualité de vie, d’une forte mobilité (passeport solide, possibilités de naturalisation) et d’une fiscalité modérée, même si ce dernier point n’est pas son meilleur atout.
Le Paraguay, sixième avec 98,2 points, est présenté comme la destination la plus économique du haut du classement. Son programme exige 1 200 dollars de revenus mensuels provenant de pensions ou de dividendes, sa fiscalité est légère, et les revenus de source étrangère ne sont pas imposés.
Panama, souvent classé deuxième ou dans le trio de tête par International Living, mise sur son célèbre programme « Pensionado », véritable référence mondiale. L’Amérique latine dans son ensemble profite aussi de sa proximité avec l’Amérique du Nord : pour un retraité américain ou canadien, rejoindre le Costa Rica, le Mexique ou le Panama est plus simple et moins coûteux que de traverser la planète.
Asie : budgets mini, vigilance maxi
L’Asie occupe une place croissante dans l’imaginaire des retraités occidentaux, portée par des images de plages tropicales, de coût de la vie dérisoire et de soins médicaux abordables. Les classements confirment cette attractivité : la Thaïlande et la Malaisie figurent dans le Top 10 d’International Living, le Vietnam et le Cambodge sont régulièrement cités parmi les destinations les plus économiques.
Vivre confortablement en Thaïlande est possible avec un budget total de 700 à 900 euros par mois, en louant un appartement climatisé pour 250 à 400 euros, tandis qu’en Malaisie, un retraité peut vivre à l’aise avec 1 200 dollars par mois.
Mais ces chiffres exigent d’être replacés dans le contexte réglementaire. La Thaïlande a durci ces dernières années ses visas de retraite. Le visa « Retirement O » ou « O‑A » impose un minimum de 800 000 bahts (environ 21 000 euros) déposés sur un compte thaïlandais ou 65 000 bahts (environ 1 700 euros) de revenus mensuels, voire une combinaison des deux. D’autres options comme le visa O‑X ou le visa LTR « Wealthy Pensioner » vont beaucoup plus loin, avec des exigences de patrimoine qui dépassent largement le profil du retraité moyen.
Les assurances santé obligatoires sont désormais la norme pour certains visas, avec des plafonds de couverture élevés d’environ 3 millions de bahts (soit près de 100 000 dollars). De plus, des obligations de déclaration d’adresse tous les 90 jours persistent pour la majorité des titulaires de visas, hormis quelques catégories comme le LTR.
Au-delà des chiffres, l’Asie pose d’autres questions : distance familiale, stabilité politique variable, langues difficiles, systèmes de santé publics inégaux. Les promesses de vie « pour presque rien » y sont plus que jamais à manier avec précaution.
Afrique : l’émergence d’une offre crédible
L’Afrique n’est plus seulement citée pour ses destinations balnéaires. L’île Maurice s’installe, avec le second rang du classement Global Citizen Solutions, comme l’une des stars de la retraite internationale. L’index met en avant un régime fiscal très favorable – taux forfaitaire de 15 %, absence de nombreux impôts confiscatoires –, des coûts de vie insulaires modérés, et un environnement globalement stable. La citoyenneté est accessible après sept ans de résidence.
Plus près de l’Europe, le Maroc confirme son statut de « deuxième maison » pour les retraités français. Plus de 61 500 d’entre eux y sont installés selon la Caisse nationale d’assurance vieillesse, ce qui en fait le cinquième pays d’accueil des retraités français hors de France. Là encore, combinaison de facteurs : climat, coût de la vie, affinités linguistiques et historiques, dispositifs fiscaux incitatifs.
Maroc : le laboratoire des arbitrages franco-français
Le cadre conventionnel entre la France et le Maroc illustre la complexité réelle d’une retraite à l’étranger. Sur le plan fiscal, une convention signée en 1970 confie en principe le droit d’imposer les pensions et rentes viagères au pays de résidence fiscale du retraité. Concrètement, un pensionné français installé et résident fiscal au Maroc voit sa pension imposable au Maroc et non en France, même si une retenue à la source française peut s’appliquer par défaut avant d’être corrigée si nécessaire.
Une pension étrangère transférée définitivement sur un compte en dirhams non convertibles peut bénéficier d’une réduction d’impôt pouvant atteindre 80 % sur la part transférée.
Une réforme récente va plus loin : la Loi de finances 2026 prévoit l’exonération totale d’impôt sur le revenu pour les pensions de base marocaines (CNSS, CMR, RCAR), mesure principalement destinée aux Marocains résidant à l’étranger qui rentrent au pays, mais qui renforce globalement l’attractivité du système pour les retours d’expatriation.
Grâce à une convention de sécurité sociale, un retraité français percevant une pension de base peut s’inscrire à la CNSS marocaine via un formulaire fourni par sa caisse française. Les soins au Maroc sont pris en charge selon les règles locales, avec une facturation souvent à l’acte et un remboursement ultérieur. Beaucoup souscrivent en complément une mutuelle privée, française ou marocaine, pour obtenir des garanties supplémentaires dans les cliniques privées.
Ce jeu d’allers-retours illustre un point clé de toute expatriation de retraite : il ne suffit pas de comparer des loyers ou des menus au restaurant. Il faut intégrer la fiscalité croisée, les effets sur la couverture santé, les conventions de sécurité sociale, les contributions obligatoires (comme les contributions d’assurance maladie qui remplacent CSG et CRDS pour les non-résidents français), et les difficultés éventuelles de rapatriement de l’épargne.
Au-delà des classements : comment lire cette « carte » mondiale ?
Les grandes études convergent sur un message : il est possible de vivre mieux pour moins cher, mais à deux conditions. D’abord, clarifier ses priorités : qualité de vie, proximité de la famille, optimisation fiscale, climat, sécurité sanitaire n’ont pas le même poids pour tout le monde. Ensuite, aller au‑delà des slogans marketing.
L’autre enjeu tient à la temporalité. S’installer dans un pays aux prix attractifs aujourd’hui ne garantit pas que cet avantage tienne dans dix ans. Les pensions sont indexées sur l’inflation du pays payeur, pas de celui de résidence ; les taux de change fluctuent ; les régimes fiscaux jugés trop généreux peuvent être fermés du jour au lendemain pour des raisons budgétaires, comme on l’a vu au Portugal avec la fermeture du statut RNH aux nouveaux retraités.
Vers une géographie plus fluide et plus fragmentée de la retraite
Ce qui se dessine, au fil des rapports et des décisions de milliers de ménages, c’est une géographie beaucoup plus fluide de la retraite. L’époque où l’on passait systématiquement toute sa retraite dans son pays d’origine s’estompe. Des millions de personnes, souvent issues des classes moyennes supérieures, commencent à considérer le lieu de leur retraite comme une variable d’optimisation au même titre que le niveau de risque de leur portefeuille d’investissement.
Tour d’horizon des atouts des différentes régions du monde pour les retraités étrangers
L’Europe garde un avantage structurel sur la qualité de vie, la santé et la mobilité.
L’Amérique latine et certaines destinations africaines séduisent par leurs fiscalités souples, leurs coûts de vie plus bas et des programmes de résidence conçus pour les retraités étrangers.
L’Asie attire par ses budgets plancher, mais les dispositifs de visas stricts et l’instabilité potentielle de certains pays imposent une préparation rigoureuse.
Derrière cette recomposition, une tendance lourde domine : le poids croissant de la responsabilité individuelle. Dans de nombreux pays, 78 % des épargnants estiment que la charge de leur retraite repose désormais sur eux-mêmes, contre 67 % dix ans plus tôt. Quatre sur dix craignent de ne pas avoir assez pour en profiter, un quart redoutent même de ne jamais pouvoir suffisamment épargner pour cesser de travailler.
Dans ce contexte, choisir où passer ses vieux jours devient une des rares variables réellement maîtrisables. Mais c’est aussi une décision qui engage bien plus que des vacances prolongées au soleil. C’est un choix de système de santé, de droits, de monnaie, de fiscalité, de sécurité et de culture. Un choix où l’on ne peut décemment plus se contenter d’un classement et d’une promesse de retraite idyllique à 2 000 euros par mois.
Le changement de cap mondial est bien réel. Reste à savoir, pour chaque futur retraité, jusqu’où il est prêt à le suivre.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.