Je me souviens très bien du jour où Marc m’a appelé. Ancien dirigeant d’un groupe industriel, installé depuis plusieurs années à l’étranger, il venait de recevoir un courrier du Service des impôts des non‑résidents lui demandant :
> « Merci de nous transmettre l’ensemble des justificatifs permettant d’établir votre résidence fiscale à l’étranger et le détail de vos comptes français et étrangers. »
Son sang s’est glacé. Il avait « fait les choses correctement » selon lui : déclaration de départ, nouveau contrat local, compte bancaire sur place. Mais son dossier documentaire… n’existait tout simplement pas.
Des comptes français non clôturés, des virements importants entre la France et l’étranger, l’absence d’attestation de résidence fiscale étrangère et peu de preuves de présence physique à l’étranger peuvent conduire à être considéré comme résident fiscal français au regard de l’article 4 B du CGI, entraînant une imposition sur l’ensemble des revenus mondiaux et un redressement potentiellement à six ou sept chiffres.
Je vois cette scène régulièrement. La peur est toujours la même : « Et si le fisc français requalifiait mon départ et remontait plusieurs années en arrière ? »
La réalité, c’est que l’administration ne se contente jamais de votre déclaration de départ. Elle regarde les faits. Et les faits, ce sont vos documents.
Dans cet article, je vais vous montrer comment constituer ce dossier de preuves, avant, pendant et après votre expatriation, pour réduire au maximum le risque de requalification et protéger aussi votre retour en France.
—
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
1. Ce que le fisc regarde vraiment : foyer, séjour, activité, intérêts économiques
Je vais être direct : la résidence fiscale ne se décrète pas, elle se démontre.
En France, l’article 4 B du CGI retient quatre critères alternatifs (un seul suffit) pour vous considérer résident fiscal français, sous réserve des conventions fiscales internationales :
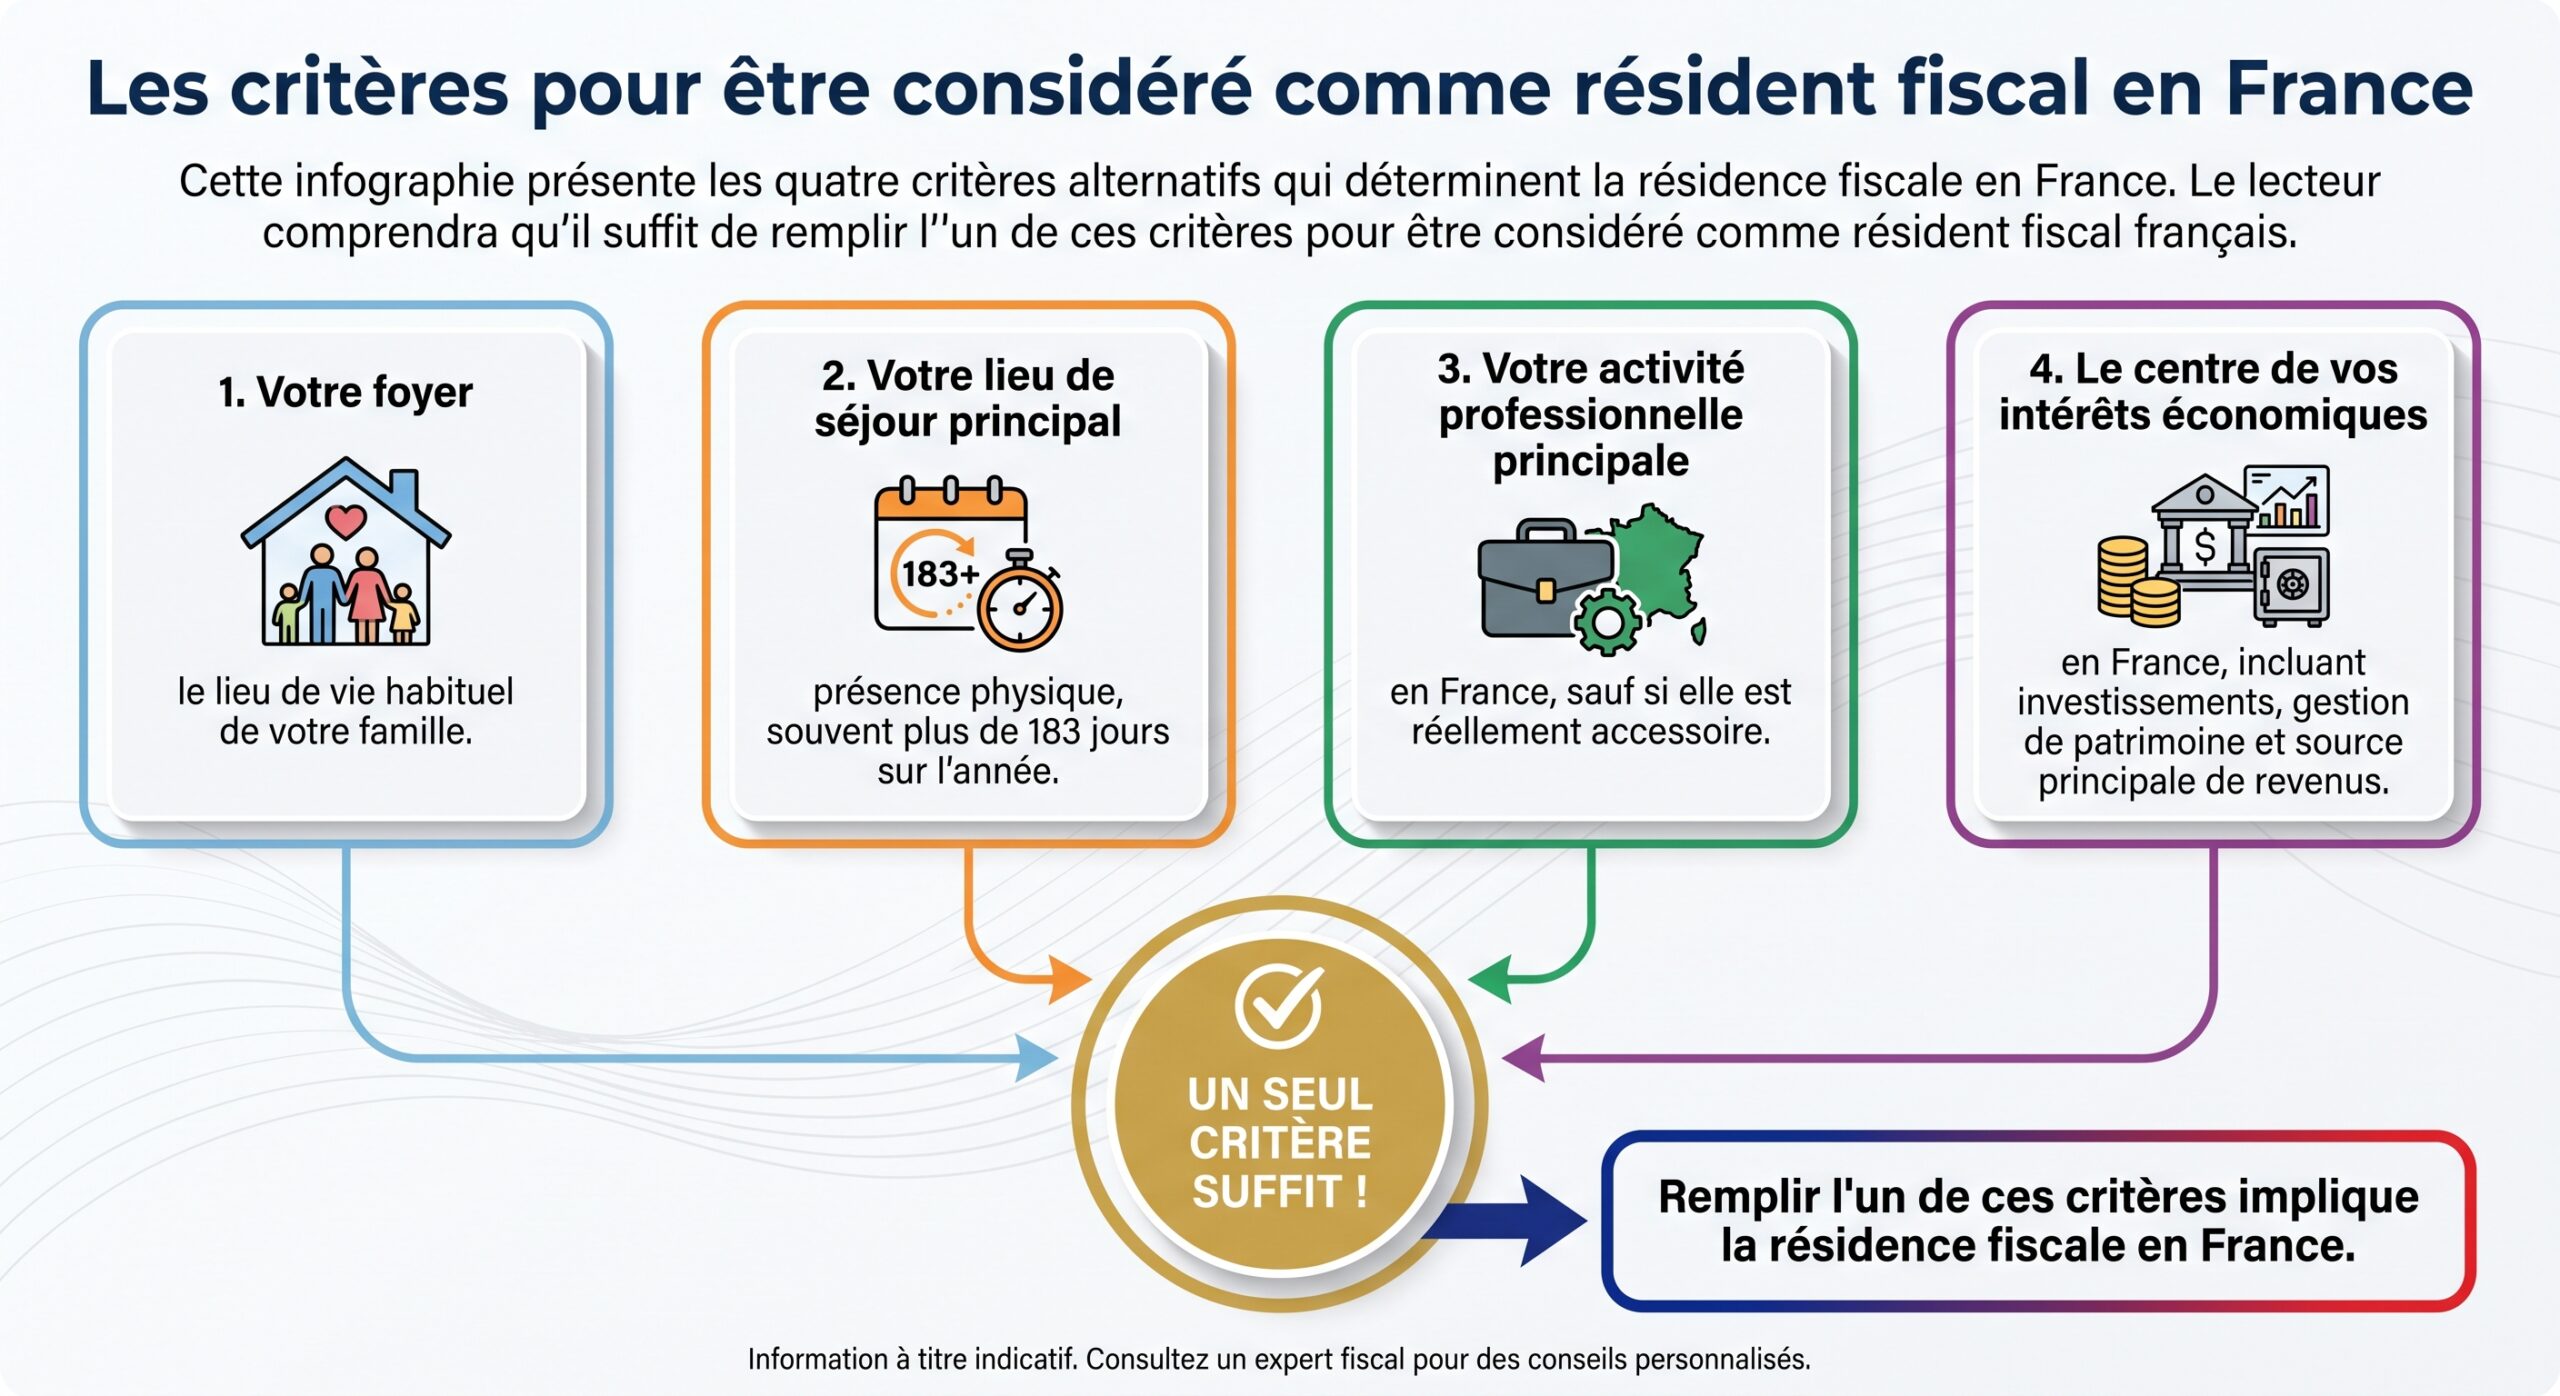
En cas de contrôle, l’administration va donc chercher, point par point, si un de ces critères la ramène à la conclusion : « En réalité, votre vie reste en France. »
D’où l’enjeu : chaque critère doit être documenté, dans un dossier cohérent, daté, opposable.
—
2. Avant le départ : les documents à rassembler pour prouver le basculement
Quand j’accompagne un dirigeant ou un investisseur qui prépare son expatriation, je commence toujours par un inventaire documentaire. Sans cela, le reste repose sur du sable.
2.1. Prouver le transfert du domicile et du foyer
Ce que vous devez pouvoir montrer, c’est que votre centre de vie a effectivement quitté la France.
Documents clés :
– Contrat de bail ou titre de propriété de votre logement à l’étranger
– Ce qu’il prouve : un logement réel, disponible de façon durable, dans l’État d’accueil.
– Quand il peut être demandé : contrôle de résidence fiscale, examen de situation fiscale personnelle (ESFP).
– Risque couvert : contestation de la réalité du domicile à l’étranger.
L’attestation de résidence fiscale du pays d’accueil est souvent matérialisée par un certificat de résidence fiscale, parfois sur un formulaire type (par exemple formulaire n°5000 pour certaines conventions). Elle prouve que vous êtes considéré comme résident au sens de la législation locale et, en général, au sens de la convention fiscale. À faire confirmer systématiquement à la date de la demande, les pratiques pouvant évoluer.
– Justificatifs de scolarisation des enfants à l’étranger
– Ce qu’ils prouvent : le déplacement du foyer au sens de l’article 4 B (centre de la vie familiale).
– Très souvent décisifs lorsque l’administration hésite entre France et étranger.
– Résiliation ou mise en location longue durée de votre résidence française
– Baux, actes de gestion, éventuelle déclaration de revenus fonciers.
– Ce qu’ils prouvent : que la France n’est plus votre résidence principale.
2.2. Prouver la présence physique à l’étranger (lieu de séjour principal)
Le critère des 183 jours n’est pas absolu, mais c’est un repère fort.
Pièces utiles :
– Billets d’avion et historiques de voyages.
– Relevés de carte bancaire montrant des dépenses quotidiennes localisées dans le pays d’accueil.
– Factures d’hôtel, de location, attestations de résidence pour les premières semaines ou mois.
Ces documents permettent de répondre, preuves à l’appui, à la question : « Où étiez-vous réellement la majeure partie de l’année ? »
—
3. Activités professionnelles et intérêts économiques : les justificatifs indispensables
Chez les entrepreneurs et investisseurs que je conseille, c’est souvent là que le bât blesse. On quitte la France physiquement, mais l’économie de la vie reste française : mandats, sociétés, flux bancaires, immobilier, assurances-vie, PEA…
3.1. Activité professionnelle : en France ou à l’étranger ?
Pour le critère d’activité professionnelle principale, l’administration regarde où vous travaillez effectivement.
À documenter :
– Contrat de travail local, immatriculation de votre activité, inscription au registre de commerce étranger.
– Ce qu’ils prouvent : que votre centre professionnel est bien à l’étranger.
– Si vous conservez une activité en France (conseil, mandat social, etc.) :
– Contrats, factures, dossiers montrant qu’il s’agit d’une activité accessoire.
– Temps passé, montants facturés, comparés à l’activité principale à l’étranger.
Sans ces éléments, un simple mandat de dirigeant d’une société française ou une activité régulière peut suffire à retenir la France comme lieu de votre activité principale, surtout si vos revenus principaux restent français.
3.2. Centre des intérêts économiques : où se situe vraiment votre patrimoine vivant ?
Le centre des intérêts économiques est le critère le plus souvent utilisé par l’administration pour requalifier une expatriation, notamment quand vous avez un patrimoine significatif.
Éléments à réunir et structurer :
Présentation claire des justificatifs et critères pris en compte par l’administration fiscale.
Fournissez vos avis d’imposition français et étrangers pour documenter l’ensemble de vos revenus.
Transmettez votre IFU, vos relevés de dividendes et vos revenus fonciers.
L’administration examine où se situe la part principale de vos revenus et où se trouve le siège de vos affaires.
– Localisation de vos investissements
– Titres de propriété des biens immobiliers.
– Relevés de comptes-titres, contrats d’assurance‑vie, PEA, comptes d’épargne.
– Distinction claire entre ce qui est conservé en France et ce qui est détenu localement.
– Organisation de la gestion de votre patrimoine
– Contrats de gestion, mandats, décisions d’investissement.
– L’idée est de pouvoir montrer que vous administrez vos actifs depuis l’étranger, et pas uniquement depuis la France.
Quand je reviens sur des dossiers de contrôle, l’erreur classique, c’est l’investisseur qui conserve :
– La majorité de son portefeuille en France.
– Ses principales sociétés holdings françaises.
– Sa trésorerie et ses grandes décisions d’investissement toujours pilotées depuis Paris.
Sans dossier explicite, le centre d’intérêts économiques reste alors, aux yeux du fisc, résolument français.
—
4. Bancaire, immobilier, contrats, fiscalité : votre « coffre-fort » documentaire
Un dossier solide ne se limite pas à quelques PDF stockés dans une boîte mail. Il doit être structuré, mis à jour, prêt à être communiqué – au fisc français, à la banque, à l’administration étrangère.
4.1. Documents bancaires à conserver
Pendant toute la période d’expatriation, gardez au minimum :
– Relevés de comptes (France et étranger), idéalement sur plusieurs années.
– Contrats d’ouverture de compte, mentions de votre résidence fiscale et de votre NIF étranger (numéro d’identification fiscale).
– Justificatifs de transferts de fonds importants (origine des fonds, motif, preuves de déclarations douanières le cas échéant).
Utilité :
La justification de la traçabilité des capitaux permet de répondre en cas de régularisation ou de questionnement sur des flux France / étranger. Elle est également essentielle dans le cadre d’un examen contradictoire de situation fiscale personnelle (ESFP), où l’administration peut exiger les relevés de tous vos comptes, en France et à l’étranger.
4.2. Immobilier : preuves de situation et de valorisation
Pour vos biens français et étrangers :
– Actes de propriété, attestations notariales.
– Avis de taxe foncière, loyers perçus, baux.
– Éventuelles estimations réalisées pour l’IFI ou des opérations patrimoniales.
Intérêt :
Distinguez clairement ce qui relève de la France et ce qui relèvera de votre future résidence à l’étranger. Préparez, si besoin, la gestion de l’IFI en cas de conservation d’un parc immobilier français significatif (les seuils doivent être vérifiés à la date de consultation ou avec un conseil dédié).
4.3. Contrats et pièces fiscales
À intégrer dans votre dossier :
– Dernières déclarations fiscales françaises (formulaires 2042, 2042‑NR, 2047, 3916, 2074‑ETD si exit tax, etc.).
– Avis d’imposition correspondants.
– Contrats de travail, de mandat social, de prestations.
– Éventuels certificats de résidence fiscale utilisés pour appliquer une convention internationale.
Ce sont ces documents qui permettent, des années après, de reconstituer la cohérence de votre situation lorsqu’un agent de la DGFiP commence à poser des questions.
—
5. Les erreurs qui fragilisent le plus un expatrié en cas de contrôle
Ce que j’observe le plus souvent, ce ne sont pas des montages exotiques. Ce sont des erreurs banales… mais coûteuses.
5.1. Croire que la déclaration de départ suffit
Beaucoup pensent qu’avoir coché la case « départ à l’étranger » dans leur dernière 2042 les protège. Or, l’administration raisonne en faisceau d’indices :
– Famille encore en France.
– Comptes français très actifs.
– Mandats sociaux en France.
– Investissements essentiellement français.
Dans ces cas‑là, un simple courrier de relance ou un ESFP peut suffire à renverser toute votre construction.
5.2. Dissocier les documents… ou les perdre
Autre travers classique : les pièces sont dispersées, parfois uniquement chez les banques, parfois uniquement chez l’expert-comptable, parfois perdues avec un changement de pays.
Résultat : au moment où l’administration demande « la copie de vos relevés pour les trois dernières années », tout devient extrêmement long, tendu… et suspect.
5.3. Sous‑estimer l’impact du retour en France
Le retour est souvent plus risqué que le départ. Pourquoi ?
En redevenant résident fiscal français, vous êtes en principe imposable sur vos revenus mondiaux. Les années passées à l’étranger peuvent être examinées selon les règles françaises, notamment en matière d’exit tax, de détention de comptes étrangers ou de certains flux patrimoniaux.
Un retour improvisé, sans mise à jour documentaire, est un cadeau pour un contrôleur.
—
6. Pendant l’expatriation : ce qu’il faut continuer à archiver
Je conseille à mes clients de fonctionner comme s’ils devaient justifier, à tout moment, 5 à 6 années en arrière (durées de reprise à vérifier selon les situations).
À conserver de façon organisée :
– Déclarations fiscales locales et avis d’imposition étrangers.
– Certificats annuels de résidence fiscale lorsque le pays en délivre.
– Relevés de comptes bancaires (France et étranger), principaux contrats de placement.
– Justificatifs de revenus (salaires, dividendes, loyers), en distinguant bien la source (France / étranger).
– Preuves de présence continue à l’étranger (baux successifs, factures d’énergie, attestations d’assurance).
Tout l’enjeu est de pouvoir démontrer, dans le temps :
– Où se trouve votre foyer.
– Où se trouve votre activité principale.
– Où se situe le centre de vos intérêts économiques.
—
7. Le retour en France : points de vigilance documentaires
Revenons à Marc. Après plusieurs années, il a choisi de rentrer. C’est souvent à ce moment‑là que les fragilités apparaissent.
7.1. Année de retour : deux périodes à bien distinguer
Pour l’année de retour, le schéma classique est le suivant (à confirmer selon votre situation et la convention appliquée) :
– Une première période où vous êtes non‑résident (du 1ᵉʳ janvier à la date de retour) : revenus de source française déclarés sur un formulaire spécifique de non‑résident.
– Une seconde période où vous redevenez résident fiscal français (de la date de retour au 31 décembre) : tous vos revenus (français et étrangers) déclarés sur la déclaration standard.
Sans dossier clair sur :
– Vos dates d’installation et de départ.
– Vos revenus par période.
– Vos déclarations étrangères.
…la France peut être tentée de « remplir les blancs » de façon qui ne vous sera pas toujours favorable.
7.2. Comptes étrangers et patrimoine à l’étranger
Au retour, n’oubliez pas que :
Les comptes ouverts, utilisés ou clos à l’étranger doivent être déclarés via les formulaires dédiés. Vos biens immobiliers et placements à l’étranger doivent être intégrés dans votre réflexion fiscale globale (impôt sur le revenu, IFI, conventions fiscales, etc.).
Là encore, c’est votre dossier documentaire qui permet de traiter proprement ce basculement.
—
8. Exemple concret : comment un bon dossier a tout changé
Un autre client, investisseur immobilier, avait quitté la France depuis plusieurs années. Revenus importants, plusieurs sociétés civiles immobilières en France, comptes à l’étranger, départ rapide.
L’administration a ouvert un examen contradictoire de situation fiscale personnelle, avec demande :
– De tous les relevés de comptes, français et étrangers.
– Des justificatifs de localisation de ses revenus.
– De ses avis d’imposition étrangers.
Heureusement, nous avions, dès son départ :
– Centralisé ses certificats de résidence fiscale année après année.
– Construit un tableau clair de répartition de ses revenus (France / étranger).
– Documenté la gestion de ses sociétés et de ses investissements.
Au lieu de se battre sur des souvenirs et des approximations, nous avons pu répondre de façon structurée. Le contrôle s’est conclu sur des ajustements limités.
Sans ce travail amont, l’issue aurait probablement été tout autre.
—
FAQ – Questions que me posent le plus souvent les expatriés contrôlés
1. Une attestation de résidence fiscale étrangère suffit‑elle à prouver mon expatriation ? Non. Elle est essentielle, mais l’administration française regarde aussi les critères de l’article 4 B du CGI (foyer, séjour, activité, intérêts économiques) et, le cas échéant, la convention fiscale. Il faut donc un dossier plus large.
2. Dois‑je conserver tous mes relevés de comptes étrangers ? Oui, dans la mesure du raisonnable. En cas d’ESFP, l’administration peut demander les relevés de tous vos comptes (France et étranger) pour plusieurs années. Ces relevés servent à justifier vos flux et votre centre d’intérêts économiques.
Ce n’est pas forcément bloquant, mais c’est très sensible. Il faudra documenter précisément le lieu d’exercice de votre activité principale et l’organisation de la gestion de l’entreprise. Une vérification au cas par cas avec un conseil spécialisé est nécessaire.
4. Je compte revenir en France dans quelques années : dois‑je déjà préparer des documents ? Oui. Ce que vous faites aujourd’hui à l’étranger (déclarations locales, comptes, investissements) conditionnera la facilité de votre retour. Anticiper le dossier de retour permet d’éviter que ce moment devienne le déclencheur d’un contrôle douloureux.
En cas de requalification en résident fiscal français, vos revenus mondiaux peuvent être taxés en France sur plusieurs années, avec pénalités et intérêts de retard. Le niveau dépend de vos revenus et de votre patrimoine et doit être évalué précisément dans un cadre personnalisé.
6. Un contrôle fiscal porte‑t‑il seulement sur les impôts français ? L’administration française contrôle vos obligations françaises, mais elle peut vous demander des documents étrangers (avis d’imposition locaux, relevés de comptes, contrats) pour apprécier vos critères de résidence et vos intérêts économiques.
—
Conclusion : votre meilleure défense, c’est un dossier complet, cohérent et vivant
Une expatriation fiscale sécurisée ne repose ni sur une case cochée, ni sur un simple changement d’adresse. Elle repose sur un récit factuel, appuyé sur des documents concordants :
– Qui montrent le transfert réel de votre foyer et de votre séjour principal.
– Qui établissent où se trouve votre activité principale.
– Qui prouvent où se situe, dans la durée, votre centre d’intérêts économiques.
– Qui anticipent déjà les questions qu’on vous posera… le jour où vous déciderez de revenir en France.
Avec plus de vingt ans d’expérience auprès de dirigeants, entrepreneurs et investisseurs expatriés, je vois une constante : ceux qui traversent le contrôle sans y laisser une part significative de leur patrimoine sont ceux qui ont pris le temps de bâtir ce dossier en amont.
Si, en lisant ces lignes, vous vous dites : « c’est moi, ça ! »
> « Je dois vérifier mes documents avant qu’il ne soit trop tard »,
alors c’est le bon moment pour passer d’une expatriation « déclarée » à une expatriation prouvée et défendable.
—
Pour faire le point, en toute confidentialité, sur votre situation fiscale et patrimoniale avant un départ, pendant votre expatriation ou en vue d’un retour en France, vous pouvez demander un bilan patrimonial personnalisé via :
Cyril Jarnias – Gestion de patrimoine http://www.cyriljarnias.fr/
Nous pourrons, ensemble, structurer le dossier documentaire qui protégera votre patrimoine face à un éventuel contrôle.
Cet article est informatif et ne remplace pas une consultation personnalisée. Les règles, seuils et pratiques évoqués doivent être vérifiés à la date de lecture et adaptés à votre situation avec un conseil dédié.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.