Un parent avance les fonds nécessaires à l’achat d’un logement hors de France. L’enfant s’engage à les rendre, mais personne ne précise vraiment quand ni comment. Au sein de la famille, l’accord paraît clair. Plusieurs années plus tard, face à l’administration fiscale ou aux autres héritiers, il peut devenir beaucoup moins convaincant.
Le prêt familial est une solution pertinente si l’argent doit réellement être remboursé. Il permet de financer un achat à l’étranger sans transformer immédiatement l’aide en transmission définitive, à condition que le contrat, les déclarations et les mouvements bancaires racontent la même histoire.
Trois éléments font la solidité du montage : un engagement écrit suffisamment précis, une déclaration fiscale lorsque le seuil applicable est dépassé et un remboursement crédible, puis effectivement réalisé. Le taux d’intérêt compte, mais il ne remplace aucun de ces éléments.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Pourquoi le prêt familial plutôt que la donation quand l’achat se fait hors de France
La différence essentielle n’est pas géographique : elle tient au devenir de l’argent. Dans une donation, le donateur se dessaisit des fonds. Dans un prêt, le prêteur conserve une créance et l’emprunteur doit restituer la somme selon les conditions convenues.
Pour financer un achat à l’étranger, le prêt familial répond donc à une intention précise : aider un proche à acheter sans lui transmettre définitivement le capital. Le prêteur peut souhaiter récupérer son argent pour ses propres besoins. L’emprunteur peut disposer de revenus suffisants pour rembourser, mais manquer de fonds au moment de l’acquisition.
Un véritable prêt ne consomme pas l’abattement applicable aux donations. À titre de comparaison, l’abattement de droit commun entre un parent et son enfant est de 100 000 euros, renouvelable tous les quinze ans. Cet avantage ne justifie toutefois pas de présenter artificiellement une donation comme un prêt : l’obligation de remboursement doit être réelle.
Le prêt peut être consenti sans intérêts. Il ne provoque alors aucune imposition d’intérêts inexistants et sa déclaration ne transforme pas le capital prêté en revenu taxable. La gratuité de l’aide ne signifie donc pas, à elle seule, qu’il s’agit d’une donation.
Une solution de financement, pas un apport sans contrepartie
Une banque peut accepter des fonds provenant d’un prêt familial si leur origine est documentée. Mais ces fonds restent une dette : leurs remboursements entrent dans l’appréciation de la capacité d’endettement de l’acheteur.
Il faut donc éviter deux présentations incompatibles : expliquer au fisc que les fonds sont remboursables, tout en les décrivant à la banque comme une aide définitivement acquise. Le contrat et le dossier de financement doivent rester cohérents.
Le choix est clair : privilégier le prêt si le remboursement est souhaité et financièrement possible. Si, dès le départ, personne n’attend de restitution, la donation correspond mieux à l’opération. L’achat à l’étranger ne change pas cette distinction et ne dispense pas d’examiner les règles locales.
Ce qu’un prêt familial doit contenir pour exister face au fisc
Le premier réflexe consiste à formaliser l’accord avant le transfert des fonds. Au-delà de 1 500 euros, l’exigence de preuve écrite prévue par l’article 1359 du Code civil devient centrale. Pour une acquisition immobilière, se contenter d’un accord oral est particulièrement risqué.
Deux supports sont possibles : un contrat signé par le prêteur et l’emprunteur, ou une reconnaissance de dette signée par l’emprunteur. L’acte peut être établi sous signature privée ou devant notaire.
Le contrat bilatéral permet de décrire l’ensemble de l’accord. Il est établi en deux originaux, chaque partie conservant le sien. Dans le cas d’une reconnaissance de dette, le prêteur conserve l’original et l’emprunteur une copie.
Décrire une dette précise et remboursable
L’écrit doit identifier les parties et fixer les modalités essentielles du prêt. Pour un achat immobilier à l’étranger, mieux vaut également expliquer le projet financé et rapprocher le contrat des documents d’acquisition.
| Élément à prévoir | Utilité dans le dossier |
|---|---|
| Identité et adresse des parties | Identifier sans ambiguïté le prêteur et l’emprunteur |
| Date de l’acte et montant prêté | Situer l’engagement et le rapprocher du transfert bancaire |
| Montant en chiffres et en lettres | Sécuriser la preuve de la somme due |
| Durée et échéance finale | Définir le moment auquel le capital doit être restitué |
| Montant et fréquence des versements | Rendre le remboursement vérifiable |
| Taux d’intérêt, y compris nul | Écarter les ambiguïtés sur la rémunération du prêteur |
| Conditions de report ou de modification | Encadrer les adaptations ultérieures |
| Signatures requises | Matérialiser l’engagement des parties |
La reconnaissance de dette sous signature privée appelle une vigilance particulière : l’article 1376 du Code civil prévoit notamment la signature du débiteur et la mention de la somme en lettres et en chiffres écrite par lui-même. Un document incomplet peut perdre de sa force probante et nécessiter d’autres preuves.
Un remboursement unique à l’échéance est envisageable. Il doit néanmoins être crédible. Repousser toute restitution à une date lointaine sans expliquer comment l’emprunteur pourra payer fragilise le dossier.
Le notaire apporte une sécurité supplémentaire
L’intervention d’un notaire n’est pas systématiquement obligatoire. Elle est néanmoins recommandée pour les montants importants, notamment lorsque le prêt participe à une acquisition immobilière hors de France.
L’acte notarié apporte une date certaine et une force exécutoire utile en cas de difficulté de remboursement. Il permet aussi d’aborder les conséquences successorales dès l’origine.
Il ne rend pas pour autant incontestable une opération fictive. Un acte solide doit être suivi d’une exécution cohérente. Aucun document, même authentique, ne remplace à lui seul la réalité de la dette.
Le taux d’intérêt : ce qui distingue un prêt normal d’un avantage déguisé
Un prêt familial peut légalement être consenti à taux zéro. L’absence d’intérêts ne suffit donc pas à caractériser une donation déguisée. Le contrat doit simplement préciser que le prêteur ne reçoit aucune rémunération.
La question décisive reste celle du capital : l’emprunteur est-il réellement tenu de le rendre, dispose-t-il d’une capacité de remboursement et respecte-t-il ses engagements ?
Un prêt sans intérêts, déclaré et régulièrement remboursé peut être beaucoup plus solide qu’un prêt rémunéré dont aucune échéance n’est jamais payée.
Il n’existe pas de taux « antidonation »
Les sources réunies mentionnent plusieurs taux présentés comme symboliques ou recommandés : 1 % à 2 %, voire 3,60 %. Ces indications ne constituent pas un minimum légal général permettant d’écarter toute requalification.
Aucun de ces pourcentages ne doit être considéré comme une garantie fiscale : leur justification et leur domaine d’application sont à vérifier avant de les utiliser. Il faut également distinguer le taux convenu entre les parties, le taux d’intérêt légal et le plafond de l’usure, car ils ne remplissent pas la même fonction.
Si le prêt porte intérêts, le taux doit être écrit et respecter le plafond applicable. Celui-ci dépend de la catégorie de prêt et de la période concernée ; un chiffre trouvé dans un exemple immobilier n’est pas nécessairement transposable à tout prêt entre proches.
Le bon arbitrage n’est donc pas de chercher un taux supposé rendre le montage inattaquable. Il consiste à choisir une rémunération compatible avec l’intention des parties, puis à établir un remboursement réaliste.
Des intérêts versés entraînent des obligations supplémentaires
Les intérêts reçus par le prêteur constituent des revenus de capitaux mobiliers. Ils doivent être déclarés et peuvent relever du prélèvement forfaitaire unique ou, sur option, du barème progressif.
Les documents de recherche citent des taux globaux différents, notamment 30 % et 31,4 % ; le taux applicable à l’année de perception est donc à vérifier plutôt que de retenir indistinctement l’un de ces chiffres. Les formalités liées au formulaire 2561 doivent également être examinées lorsque le prêt est rémunéré.
À taux zéro, aucun intérêt n’est à déclarer. En revanche, la déclaration du prêt reste nécessaire lorsque son montant dépasse le seuil prévu.
Déclarer le prêt : l’obligation, la forme et le délai
Un prêt familial mal documenté se requalifie en donation.
Le fisc ne cherche pas un contrat parfait : il cherche une cohérence entre l'acte, la déclaration et les mouvements bancaires. Quand une des trois pièces manque, l'argent reçu devient un avantage.
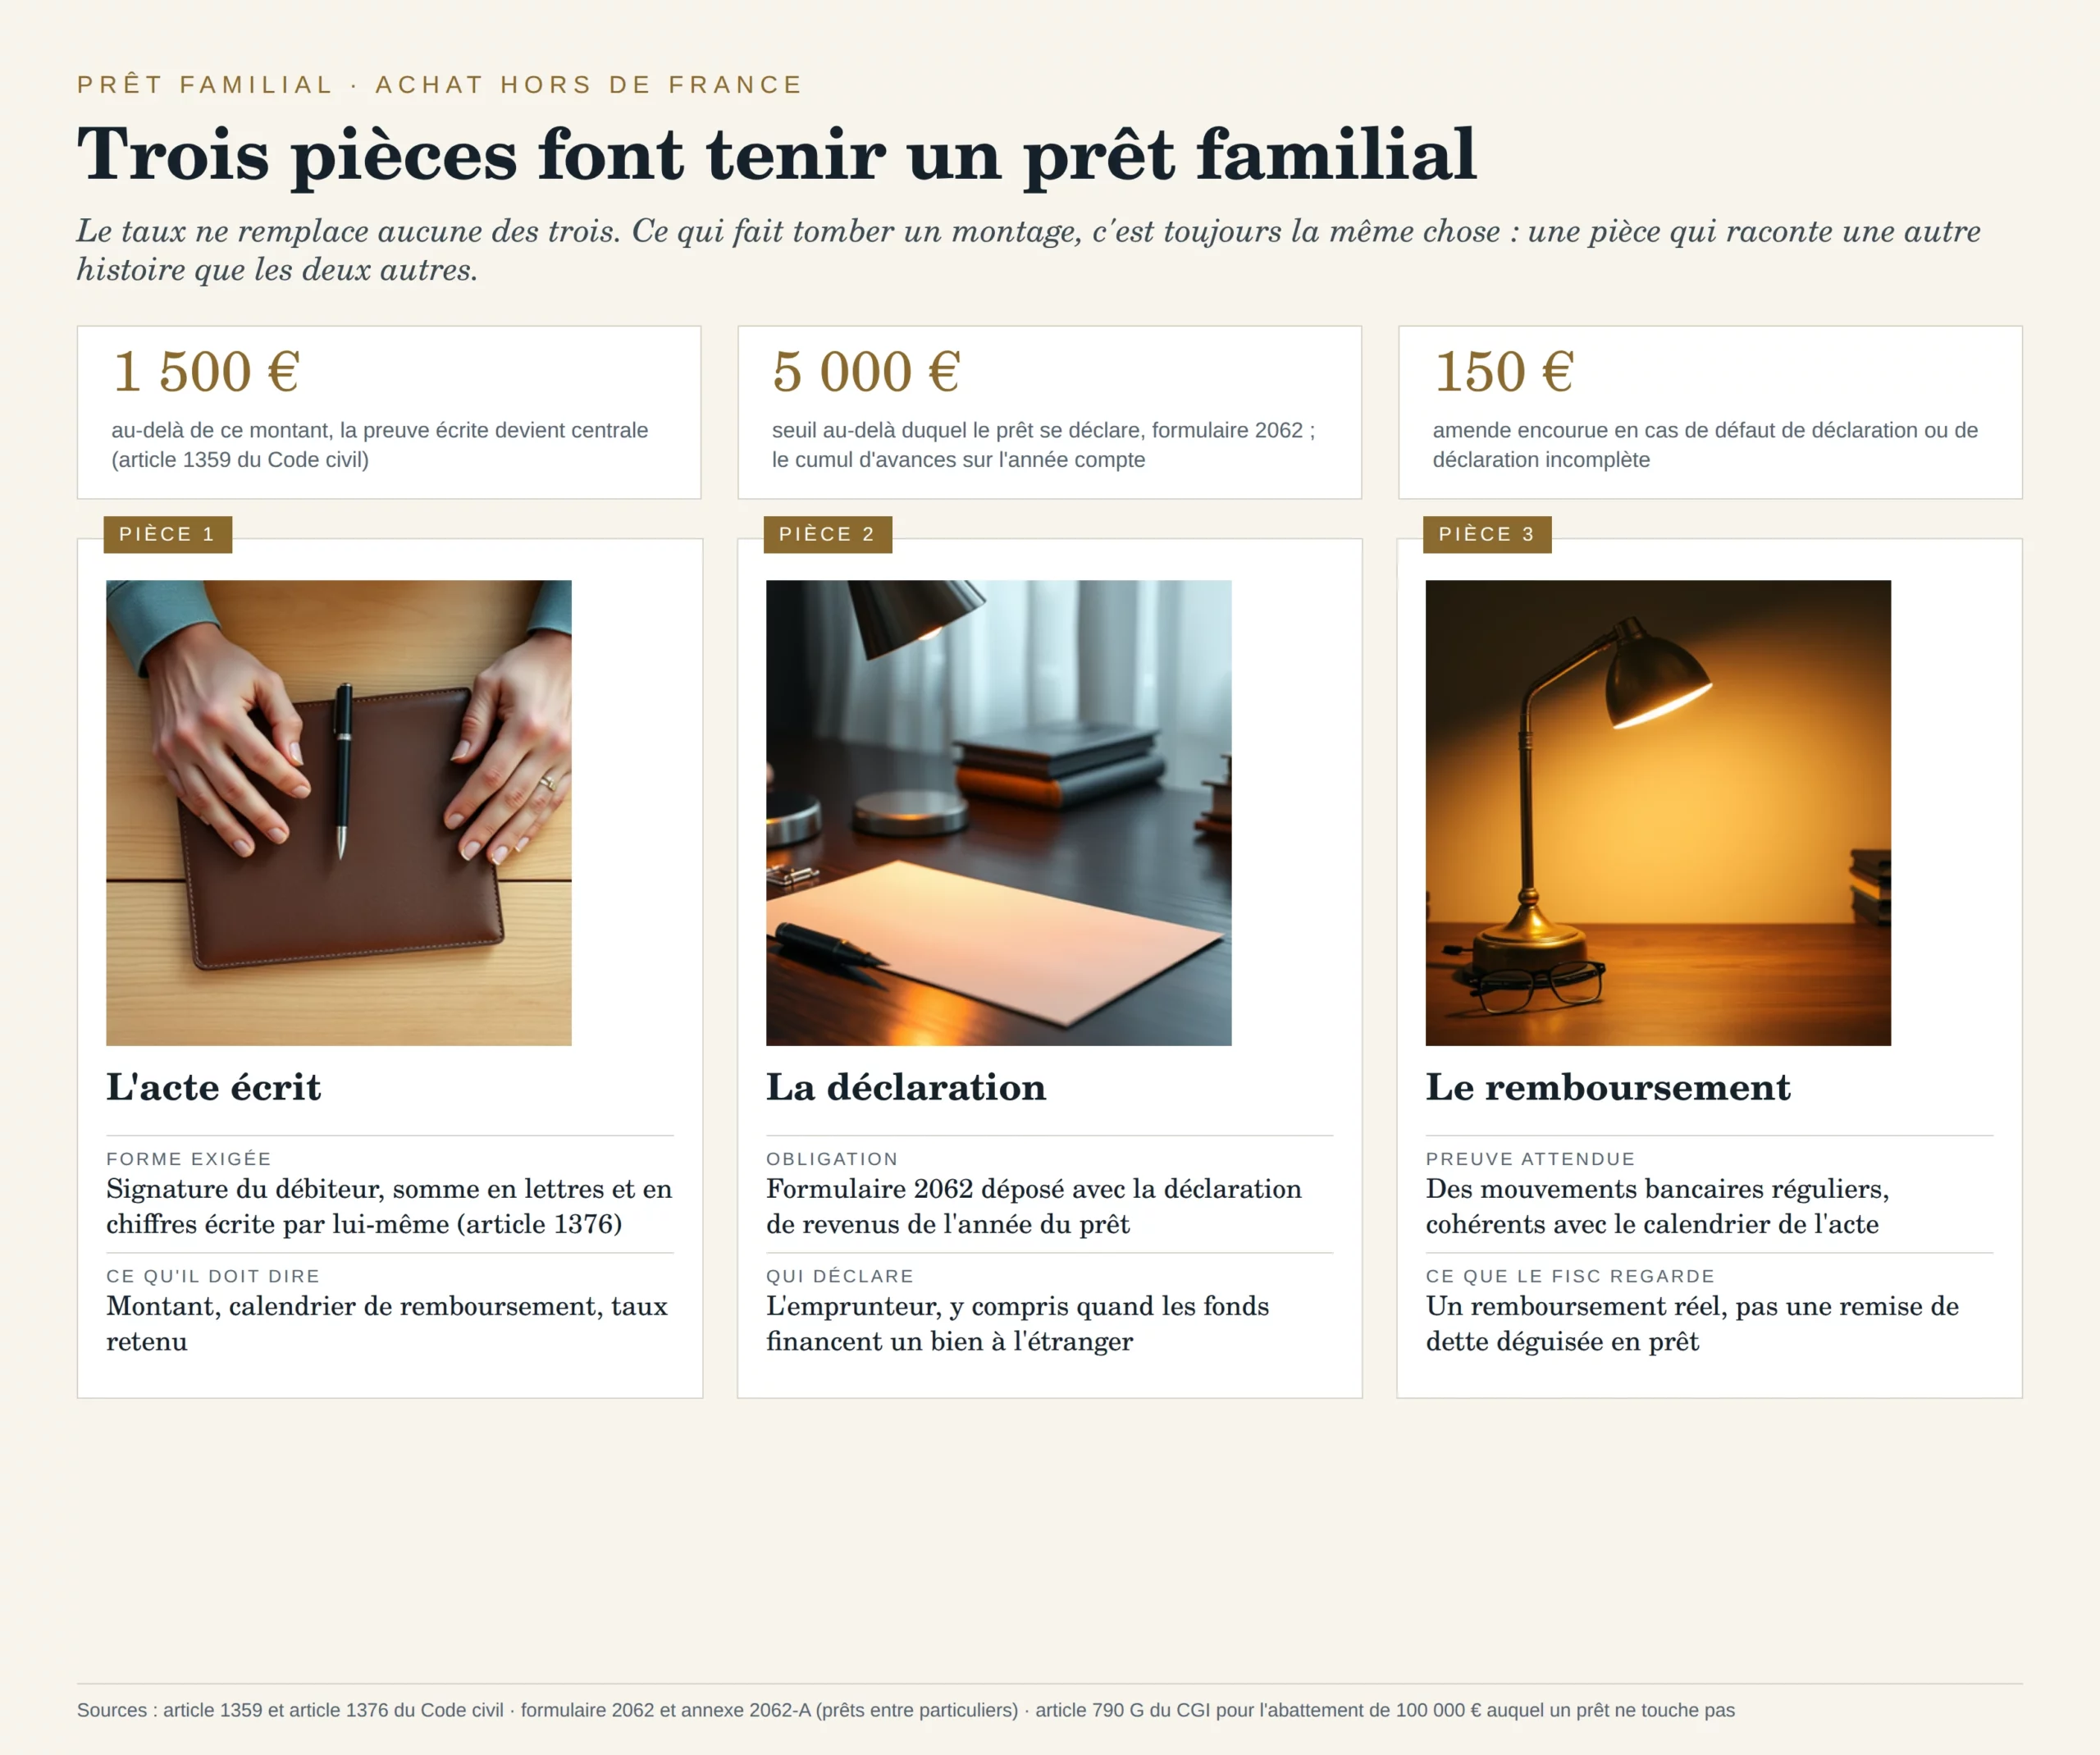
Un prêt familial dépassant 5 000 euros doit être déclaré au moyen du formulaire 2062. Le fait que les fonds servent à acheter à l’étranger ne supprime pas cette obligation lorsqu’elle s’applique à l’opération.
Ainsi, un prêt direct de 30 000 euros entre un parent et son enfant doit être déclaré par l’enfant emprunteur. Les informations attendues comprennent notamment l’identité et l’adresse des parties, la date, le montant et les modalités du prêt.
Le seuil concerne aussi le cumul de plusieurs prêts. Lorsque plusieurs avances du même prêteur au même emprunteur dépassent ensemble 5 000 euros au cours d’une année civile, leur fractionnement ne permet pas d’éviter la déclaration. L’annexe 2062-A peut être utilisée pour détailler les opérations concernées.
Certaines mentions du rapport évoquent encore des seuils de 750 ou 760 euros. Ces références ne doivent pas être utilisées à la place du seuil de 5 000 euros présenté dans les informations plus récentes.
Une déclaration jointe à celle des revenus
La déclaration s’effectue avec la déclaration annuelle des revenus, en ligne dans les « Déclarations annexes » ou sur papier auprès du service fiscal compétent. Le formulaire est disponible sur impots.gouv.fr.
Un prêt conclu en mars 2026 est déclaré au printemps 2027, lors de la déclaration des revenus de 2026. La mention d’un délai de douze mois dans certaines sources ne doit pas être interprétée comme une autorisation générale de dépasser l’échéance annuelle : le calendrier applicable est à vérifier auprès du service des impôts.
Dans le cas courant d’un prêt direct sans intermédiaire, l’emprunteur accomplit la formalité. Le prêteur doit s’assurer qu’elle a été effectuée et intervenir si elle fait défaut. Chacun a intérêt à conserver une copie de la déclaration et sa preuve de dépôt.
Le défaut de déclaration ou une déclaration incomplète peut notamment entraîner une amende de 150 euros. Cette sanction déclarative est distincte des conséquences d’une éventuelle requalification en donation.
Déclaration et enregistrement ne sont pas la même démarche
Le rapport contient des indications contradictoires sur le droit fixe de 125 euros. La distinction à retenir est celle entre la déclaration fiscale du prêt et l’enregistrement volontaire de l’acte.
Le formulaire 2062 répond à une obligation déclarative. L’enregistrement est une démarche distincte, qui permet notamment de donner date certaine à un acte sous signature privée et s’accompagne du droit fixe indiqué.
Ces 125 euros ne doivent pas être présentés comme une taxe automatiquement due pour chaque formulaire 2062 déposé ; les modalités d’enregistrement sont à vérifier auprès du service compétent, et ni la déclaration ni l’enregistrement ne prouvent à eux seuls que le prêt est effectivement remboursé
Quand le fisc requalifie le prêt en donation : les signaux qui déclenchent le contrôle
L’administration examine la cohérence de l’opération. Le risque apparaît lorsque le prêt affiché ne correspond pas au comportement réel des parties : le capital a été transféré, mais sa restitution n’a jamais été sérieusement envisagée.
Plusieurs indices peuvent se cumuler : absence d’écrit, déclaration omise, échéancier inexistant, capacité financière insuffisante de l’emprunteur ou échéances durablement impayées sans réaction du prêteur. Les circonstances personnelles, notamment la proximité du prêt avec le décès du prêteur, peuvent aussi entrer dans l’analyse.
Aucun de ces éléments ne doit être isolé artificiellement. Un prêteur âgé peut consentir un véritable prêt. Un prêt familial peut être sans garantie. Un retard peut résulter d’une difficulté réelle. C’est leur combinaison et l’ensemble des preuves qui comptent.
Pas de délai automatique de requalification
Le rapport avance qu’une absence de remboursement pendant plus de trois ans entraînerait automatiquement une présomption de donation. Cette affirmation ne peut pas être retenue comme une règle générale établie : elle est à vérifier et ne constitue pas un délai de sécurité.
L’absence de versement n’a pas la même signification selon le contrat : si le capital n’est exigible qu’à l’échéance finale, aucun remboursement intermédiaire n’était nécessairement prévu ; en revanche, l’accumulation d’échéances mensuelles impayées, sans explication ni adaptation écrite, affaiblit la réalité du prêt.
De même, une déclaration correctement déposée ne protège pas un accord purement fictif. En cas de requalification, des droits de donation et des pénalités peuvent être réclamés selon la situation.
Les pièces à pouvoir produire plusieurs années après
Le dossier doit reconstituer toute la vie de la dette, et pas seulement son origine. Il comprend idéalement :
Pièces à fournir pour justifier le contrat, les versements, les remboursements et l’achat financé.
Fournir l’original du contrat ou de la reconnaissance de dette.
Joindre la déclaration 2062, ses annexes et la preuve du dépôt.
Fournir le justificatif du versement initial.
Joindre l’échéancier et les éventuels avenants.
Fournir les relevés prouvant les remboursements et les échanges expliquant les reports ou difficultés.
Joindre les documents relatifs à l’achat financé.
Les virements doivent être identifiables, avec un libellé tel que « remboursement prêt familial ». Les espèces compliquent la preuve et sont à éviter.
Le rapport évoque différentes durées de conservation. Pour un prêt immobilier de longue durée, détruire le dossier alors que la dette existe encore serait imprudent : conservez les originaux pendant toute la durée du prêt, puis plusieurs années après son remboursement. La durée exacte adaptée aux obligations fiscales et aux éventuels litiges civils est à vérifier.
Prêt familial et achat à l’étranger : ce qui change avec un bien hors de France
Le prêt familial peut financer un bien situé hors de France. La difficulté supplémentaire tient surtout à la circulation internationale des fonds, aux justificatifs demandés et aux obligations liées au bien lui-même.
L’objectif est de conserver une continuité documentaire : identifier l’argent venant du prêteur, montrer son transfert vers l’emprunteur ou l’opération financée, puis établir son utilisation pour l’acquisition.
L’acte d’achat, les justificatifs de versement et les documents bancaires complètent donc utilement le contrat de prêt. Une pièce établissant l’achat prouve l’emploi des fonds ; elle ne prouve cependant pas, à elle seule, qu’ils sont remboursables.
Préparer le dossier bancaire et les vérifications locales
Les banques peuvent demander des pièces sur l’origine des sommes. Un transfert familial important n’entraîne pas automatiquement un contrôle fiscal, mais son contexte peut susciter des demandes d’explication.
Mieux vaut réunir le contrat, les preuves de transfert et les éléments relatifs à l’acquisition avant d’en avoir besoin. Si un financement bancaire complète le prêt familial, les remboursements dus à la famille doivent être intégrés au dossier.
Un écrit établi en France ne règle pas nécessairement toutes les questions à l’étranger. Les exigences locales relatives à l’acquisition, à la reconnaissance des documents ou aux garanties doivent être vérifiées avec les professionnels intervenant dans le pays concerné. Pour une opération importante, le notaire et le conseil local peuvent coordonner ces vérifications.
Ne pas confondre déclaration du prêt et fiscalité du bien
Pour un contribuable soumis aux obligations françaises correspondantes, un compte bancaire détenu à l’étranger peut devoir être déclaré chaque année au moyen du formulaire 3916. Cette obligation est distincte de la déclaration 2062.
Si le bien est loué, ses revenus peuvent également devoir être déclarés en France, sous réserve de la convention fiscale applicable et des mécanismes prévus pour éviter une double imposition.
Pour un résident fiscal français, les biens immobiliers étrangers peuvent entrer dans le champ de l’impôt sur la fortune immobilière lorsque le patrimoine immobilier net taxable dépasse 1 300 000 euros, le capital restant dû devant être documenté et les conditions de prise en compte d’un prêt familial vérifiées sans supposer sa déductibilité automatique.
Le rapport mêle aussi des formalités françaises et belges. Elles ne sont pas interchangeables. Le pays de résidence fiscale, la localisation du bien et la nature des revenus déterminent les démarches à accomplir.
Remboursement, remise de dette et succession : ce qu’il faut anticiper
La solidité du prêt se construit après la signature. Chaque remboursement doit pouvoir être rapproché de l’échéancier et du capital restant dû. Un suivi partagé entre prêteur et emprunteur permet d’éviter que leurs calculs divergent au fil des années.
Lorsqu’une difficulté survient, le silence est la moins bonne solution. Les parties peuvent adapter les conditions, mais doivent formaliser leur accord : report, nouvelle échéance ou modification du rythme des versements. L’avenant doit être daté et conservé avec le contrat initial.
Il ne faut jamais antidater une reconnaissance de dette pour faire croire qu’elle existait avant le transfert. Un document établi tardivement doit porter sa véritable date ; fabriquer une preuve aggrave le risque au lieu de le résoudre.
Une remise de dette change la nature de l’aide
Le prêteur peut décider de renoncer à tout ou partie du remboursement. Cette décision doit être distinguée du prêt initial et formalisée.
Une remise de dette consentie avec l’intention d’avantager l’emprunteur peut constituer une donation ; le fait de l’écrire ne la dispense pas de ses conséquences fiscales. Il faut alors examiner les abattements disponibles, la situation des parties et les formalités appropriées.
La bonne démarche n’est donc pas de laisser indéfiniment les échéances impayées. Si l’intention familiale a changé, mieux vaut traiter ouvertement le passage d’une aide remboursable à une transmission définitive.
Le décès du prêteur n’efface pas la dette
Au décès du prêteur, le capital restant dû constitue une créance de sa succession. Il doit être porté à la connaissance du notaire et intégré au règlement successoral.
Lorsque l’emprunteur est lui-même héritier, cette dette peut être prise en compte dans le calcul de ses droits et dans le partage. Elle ne disparaît pas simplement parce que le prêteur était son parent.
Le contrat, les remboursements déjà effectués et le solde exact sont essentiels, tant pour la fiscalité que pour les relations entre héritiers ; après remboursement intégral, une quittance ou la restitution de l’original de la reconnaissance de dette permet de constater la fin de l’engagement.
Pour acheter à l’étranger, le prêt familial est donc à privilégier lorsque la famille veut financer sans donner et que l’emprunteur peut réellement rembourser. Sa sécurité ne repose ni sur un taux symbolique ni sur un formulaire isolé : elle vient d’un accord précis, déclaré lorsque nécessaire, suivi dans la durée et confirmé par des paiements traçables.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.
L'achat hors de France ajoute une pièce que le fisc regarde de près.
Un bien situé à l'étranger déplace la question : origine des fonds, justification du transfert, et cohérence entre le contrat familial et l'acte d'achat local.