Gérer une succession est déjà complexe lorsqu’on vit en France. Lorsqu’un ou plusieurs héritiers résident à l’étranger, une couche supplémentaire de contraintes fiscales vient se greffer, avec un document-clé au centre de tout : le certificat de non-exigibilité (ou d’acquittement) des droits de succession. Sans lui, de nombreuses banques, compagnies d’assurance et autres dépositaires refusent de libérer les fonds. Et dans les faits, les délais pour l’obtenir peuvent se transformer en véritable parcours du combattant.
Cet article décrypte en langage clair les règles françaises applicables, les délais légaux, les pratiques administratives et les points de friction les plus fréquents lorsque l’on attend un certificat de non-exigibilité en succession depuis l’étranger.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
À quoi sert vraiment le certificat de non-exigibilité en succession
Derrière cette expression technocratique, le certificat de non-exigibilité n’est rien d’autre qu’un quitus fiscal sur une succession. Il est délivré par l’administration fiscale française, via un comptable public, et atteste soit que les droits de succession ont été payés, soit qu’aucun droit n’est dû.
Selon les articles 806 et 807 du CGI, les banques et assureurs ne peuvent verser les sommes d’une succession aux bénéficiaires, même résidant hors de France, sans certificat d’acquittement ou de non-exigibilité des droits de mutation par décès.
Concrètement, ce mécanisme permet à l’État français de s’assurer que les droits de succession potentiellement dus seront soit réglés, soit clairement identifiés comme inexistants, avant que l’héritier non-résident n’encaisse les sommes et s’éloigne durablement de la sphère fiscale française. C’est une garantie pour le Trésor, mais dans la pratique, c’est aussi une source de blocage pour les familles.
Le certificat prend la forme du formulaire n° 2738‑SD. Il existe en deux variantes, mais reposant sur le même support :
| Type de certificat | Référence | Situation visée |
|---|---|---|
| Certificat d’acquittement des droits | 2738‑SD | Droits de succession dus et payés |
| Certificat de non-exigibilité des droits | 2738‑SD | Succession ne générant aucun droit à payer |
Au verso du document, l’administration détaille les biens ou capitaux concernés : comptes bancaires, contrats d’assurance-vie, titres, etc. C’est ce certificat qui est ensuite présenté à la banque ou à l’assureur pour débloquer les fonds.
Qui est concerné par cette obligation quand on vit à l’étranger
La règle est large : dès qu’un établissement français (banque, compagnie d’assurance, dépositaire de parts de fonds, etc.) détient des sommes issues d’une successsion et qu’un bénéficiaire a son domicile de droit ou de fait à l’étranger, le certificat devient la clé de voûte du déblocage.
Le dispositif vise notamment :
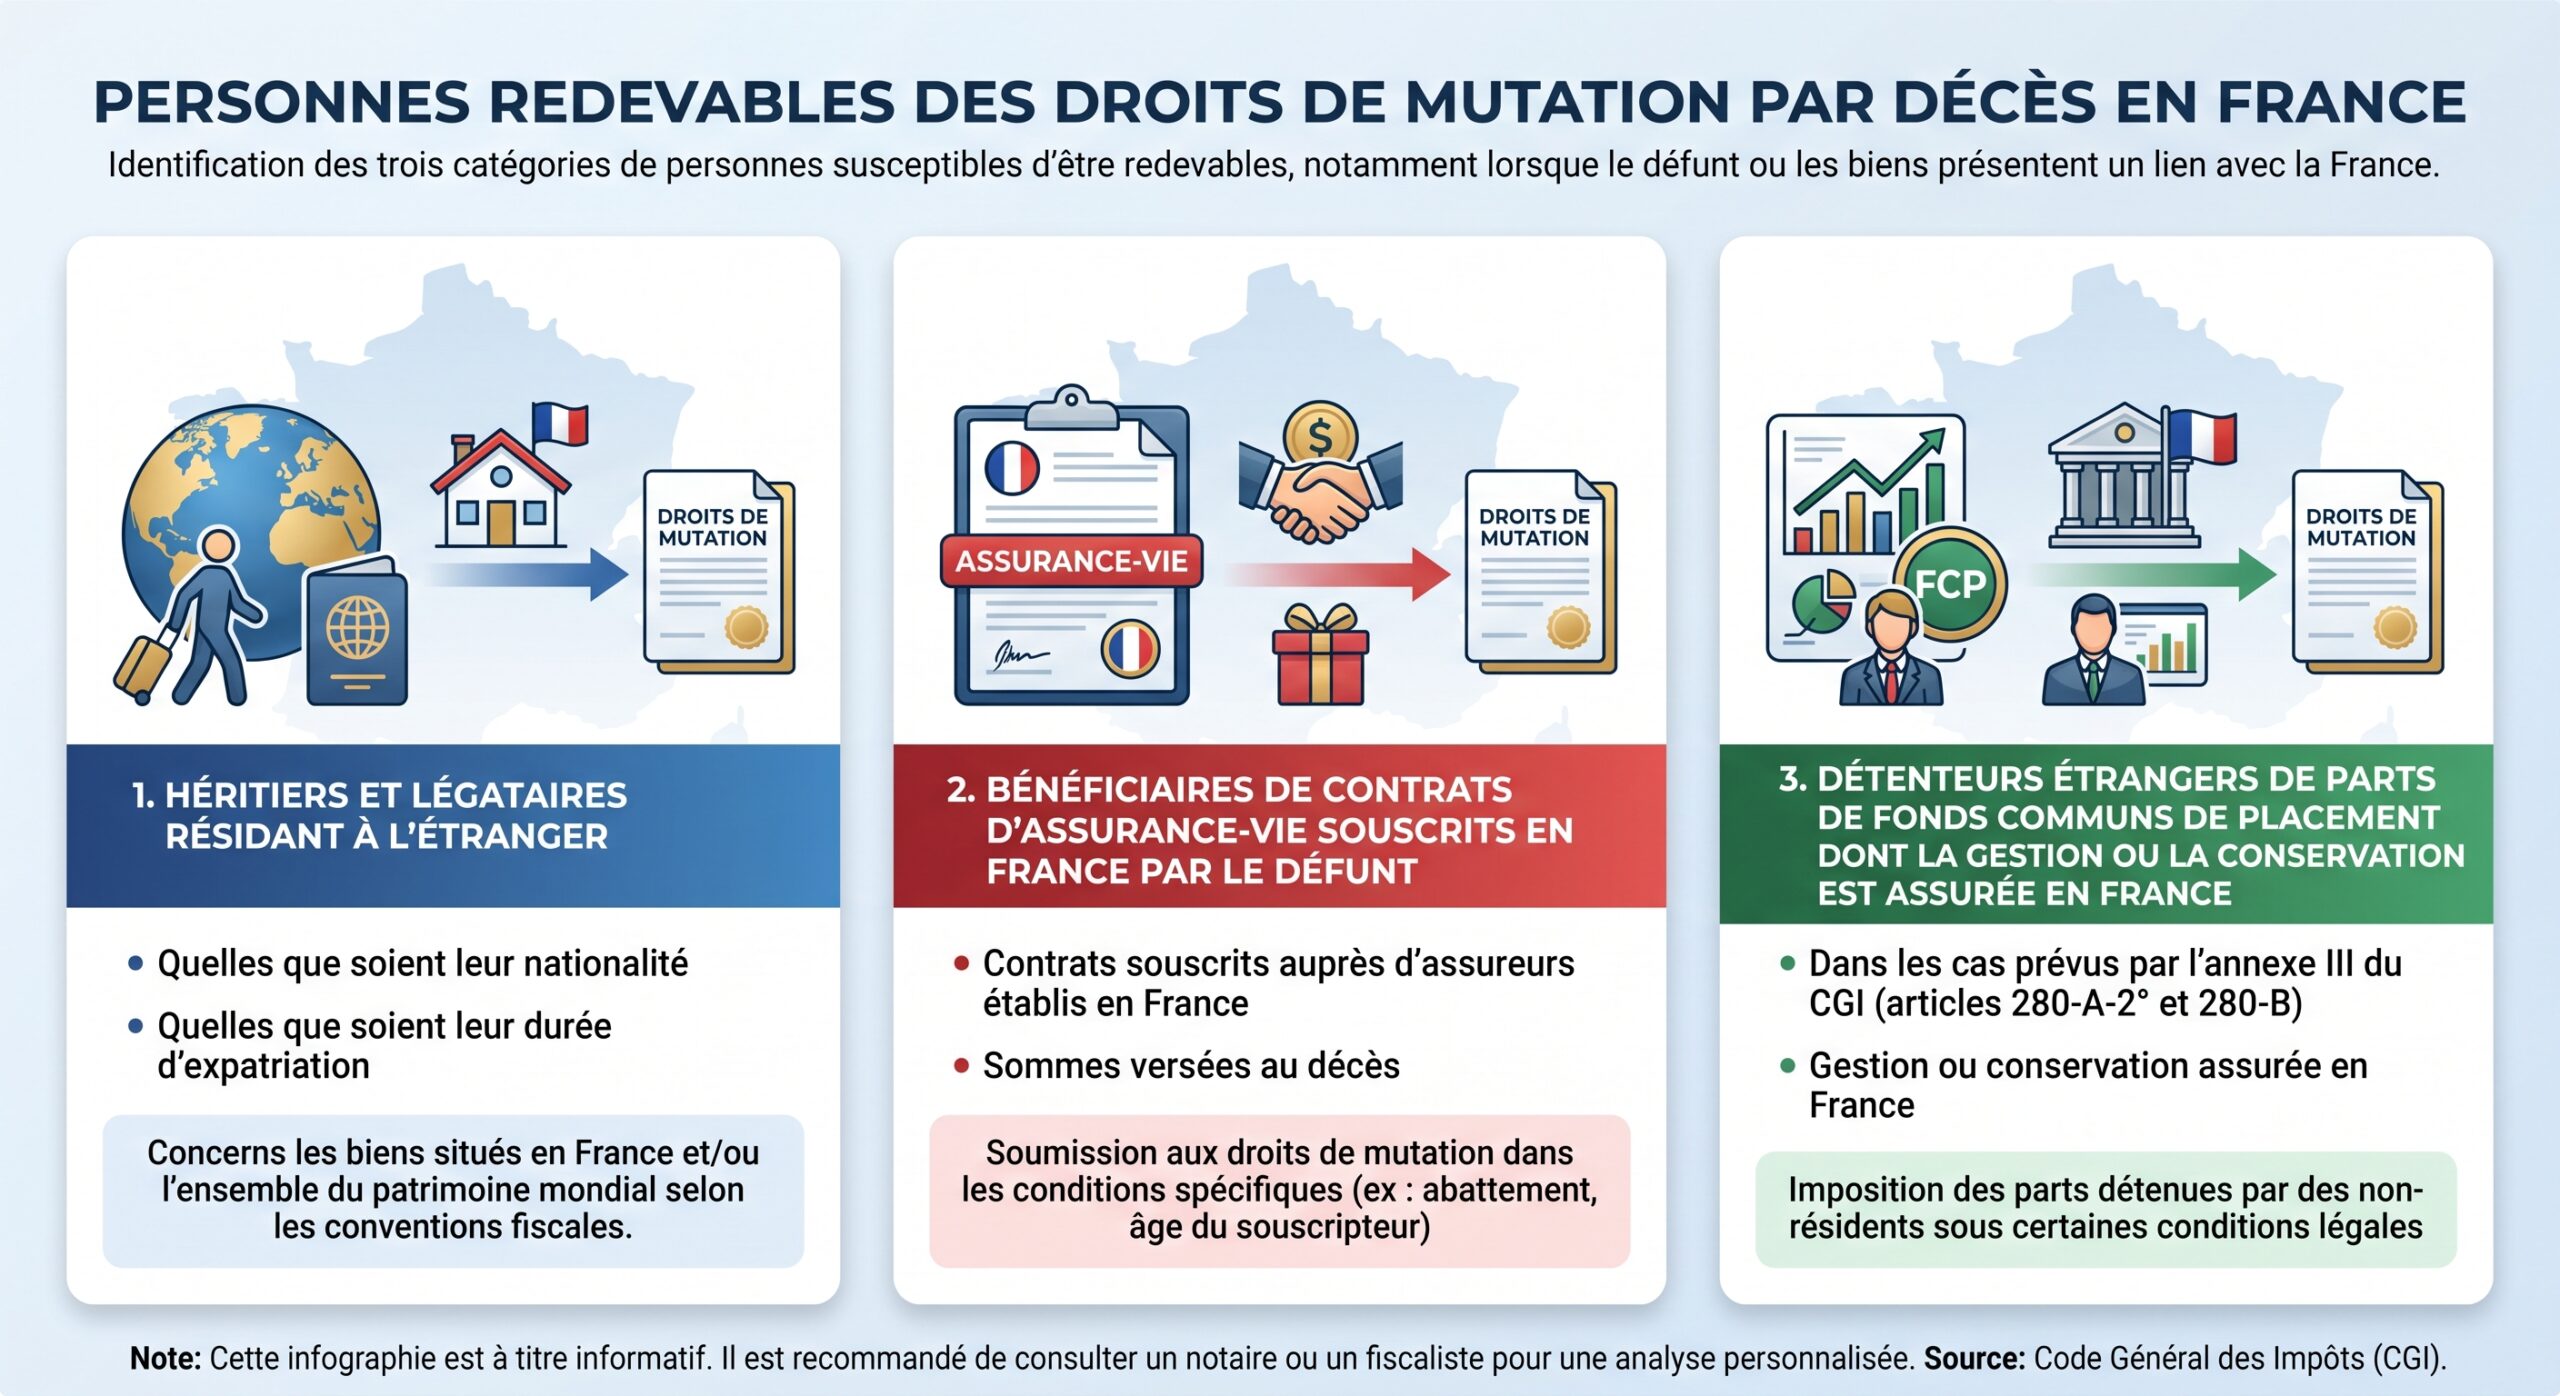
Même lorsque le défunt était lui-même non-résident et que les biens concernés ne sont pas taxables en France, l’obligation de passer par la Recette des Non-Résidents et d’obtenir un certificat peut subsister, parce que les fonds sont détenus par un établissement français tenu d’appliquer les articles 806 et 807 du CGI.
Un exemple typique illustre bien le mécanisme : un Français installé en Espagne, non-résident fiscal de France, laisse au décès un compte bancaire et une assurance-vie souscrits en France. Ses héritiers, résidents espagnols, se retrouvent face à des banques françaises qui refusent tout paiement sans certificat fiscal. Or, même en-dessous du seuil d’abattement de 100 000 €, les établissements demandent souvent un certificat de non-exigibilité pour se couvrir.
Déclaration de succession : le passage obligé avant le certificat
Un point essentiel, souvent mal compris, explique une bonne partie des délais : sans déclaration de succession, il n’y a tout simplement pas de certificat. La jurisprudence de la Cour d’appel de Paris a été très nette sur ce point : même si la créance fiscale est prescrite, même si aucun droit n’est en pratique exigible, l’administration n’est pas tenue d’émettre le certificat en l’absence de déclaration de succession. Le certificat n’est pas un substitut à la déclaration, il en est la conséquence.
La déclaration standard repose sur plusieurs formulaires :
| Formulaire | Cerfa | Rôle principal |
|---|---|---|
| 2705‑SD | 11277 | Déclaration de succession principale (identité du défunt, liste des héritiers, présence de testament, rappel de donations) |
| 2705‑S‑SD | 12322 | Feuille annexe détaillant les biens (comptes bancaires, mobilier, créances) et le partage entre héritiers |
| 2706‑SD | – | Feuille intercalaire pour détailler l’actif immobilier et les dettes si besoin |
| 2705‑A‑SD | 12321 | Déclaration partielle pour assurances-vie (notamment primes versées après 70 ans) |
La logique est la suivante : les héritiers (ou le notaire mandaté) dressent l’inventaire des biens et dettes, évaluent chaque élément au jour du décès, remplissent la déclaration (2705‑SD et annexes), calculent les droits éventuels et déposent l’ensemble auprès du service compétent avec le paiement correspondant, s’il y a lieu. Ce n’est qu’ensuite que le comptable public peut établir le 2738‑SD.
Dans les successions internationales, deux cas de figure se rencontrent : la situation où le défunt laisse des biens dans plusieurs pays, et celle où les héritiers résident dans des juridictions différentes. Cette distinction est essentielle pour déterminer la loi applicable et le tribunal compétent.
– défunt domicilié en France : la déclaration est déposée auprès du pôle enregistrement du Centre des Finances Publiques de son dernier domicile en France ;
– défunt domicilié à l’étranger : la déclaration est adressée à la Recette des Non-Résidents (DINR) à Noisy‑le‑Grand, qui centralise les successions des non-résidents.
Dans les deux cas, quand un héritier réside à l’étranger et que les fonds sont détenus par un établissement français, c’est bien la déclaration qui déclenche ensuite l’instruction du certificat de non-exigibilité.
Où déposer la déclaration quand le décès ou les héritiers sont à l’étranger
La compétence territoriale est très structurée, en particulier pour les non-résidents. Pour une succession avec lien à l’étranger, il faut distinguer le domicile fiscal du défunt et la localisation des biens.
Lorsqu’il est établi que le défunt résidait hors de France, la succession relève de la Direction des Impôts des Non‑Résidents (DINR). Plus précisément, la Recette des Non-Résidents, installée à Noisy-le-Grand, est l’interlocuteur central pour la déclaration et la délivrance du certificat.
| Service | Coordonnées principales |
|---|---|
| Recette des Non‑Résidents (DINR) | 10 rue du Centre, TSA 50014, 93465 Noisy‑le‑Grand Cedex |
| Courriel | recette.nonresidents@dgfip.finances.gouv.fr |
| Téléphone | +33 (0)1 72 95 20 42 (du lundi au vendredi, 9 h – 16 h) |
| Fax | 01 57 33 83 69 |
Pour un défunt qui résidait en France, la déclaration est adressée au pôle enregistrement du Centre des Finances Publiques de son dernier domicile. Mais le besoin d’un certificat de non-exigibilité pour les héritiers non-résidents reste le même : c’est ce service d’enregistrement qui établira le 2738‑SD.
Les formulaires sont disponibles sur impots.gouv.fr et dans tous les centres des finances publiques. La déclaration peut être déposée en deux exemplaires papier, ou en un seul exemplaire par courriel sous forme de PDF scanné (pas de simple photo), dans le cadre de la dématérialisation progressive.
Délais légaux pour déposer la déclaration de succession selon le lieu du décès
C’est le point de départ de tout le calendrier : le délai de dépôt de la déclaration, qui dépend du lieu du décès. L’article 641 du CGI fixe le cadre général :
– six mois si le décès est survenu en France métropolitaine ;
– douze mois si le décès est survenu à l’étranger.
Les départements et régions d’outre-mer appliquent des règles spécifiques avec des délais pouvant aller jusqu’à deux ans selon la combinaison domicile / lieu du décès, alors que les successions impliquant l’étranger reposent surtout sur les deux délais de base de six ou douze mois.
On peut récapituler ainsi :
| Situation du décès | Délai légal pour déposer la déclaration | Texte de référence |
|---|---|---|
| Décès en France métropolitaine | 6 mois à compter de la date du décès | CGI, art. 641 |
| Décès à l’étranger | 12 mois à compter de la date du décès | CGI, art. 641 |
| Décès hors département de domicile (DOM) | 12 mois dans la plupart des cas | CGI, art. 642 |
| Cas particuliers La Réunion / Mayotte (hors zones listées par la loi) | 24 mois | CGI, art. 642 |
Ces délais sont des maxima : les héritiers peuvent tout à fait déposer la déclaration plus tôt, notamment lorsqu’ils savent qu’ils devront ensuite attendre un certificat pour débloquer des capitaux à l’étranger. C’est même vivement recommandé lorsque certains pays de résidence imposent des délais plus courts pour produire un justificatif fiscal étranger.
Dans la pratique, l’administration admet que si le dernier jour tombe un dimanche ou un jour férié, la déclaration puisse être déposée le premier jour ouvrable suivant. Elle tolère également des dépôts jusqu’au dernier jour du mois concerné, ce qui donne une petite marge supplémentaire.
Délais pour obtenir le certificat : ce que dit (et ne dit pas) la loi
Sur un point crucial, les textes sont silencieux : aucun article du CGI ne fixe de délai impératif pour la délivrance du certificat de non-exigibilité. La doctrine administrative (BOI‑ENR‑DMTG‑10‑70‑20, § 40) indique simplement que le certificat 2738‑SD est délivré « dans les meilleurs délais » après dépôt de la déclaration. La pratique montre que ces « meilleurs délais » peuvent varier très fortement.
Les informations disponibles font apparaître plusieurs niveaux de discours :
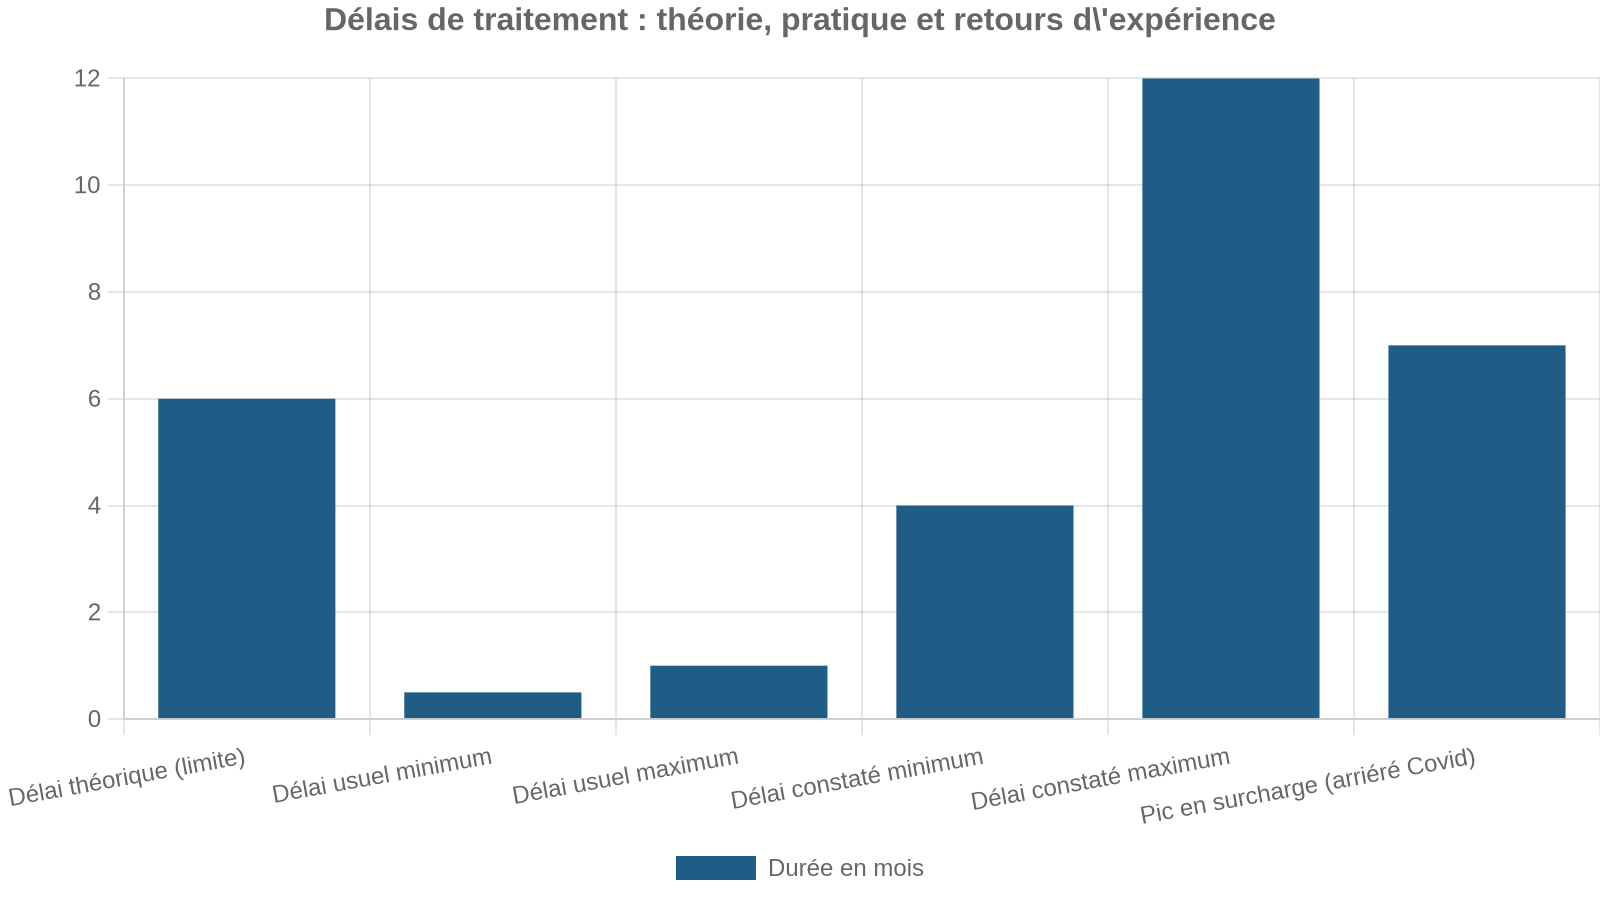
On peut synthétiser ainsi l’échelle des délais observés :
| Durée observée | Qualification indicative |
|---|---|
| ≤ 4 mois | Rapide |
| 5 à 8 mois | Moyen à long |
| 9 à 14 mois | Long |
| > 14 mois | Très long |
En pratique, lorsque la succession est simple, le dossier complet, et que le service n’est pas engorgé, il n’est pas rare que le certificat soit établi en quelques semaines. Mais rien n’oblige l’administration à respecter un délai précis. Et c’est là que le bât blesse pour les expatriés.
Le choc des calendriers : la France face aux exigences des pays de résidence
Pour les héritiers résidant à l’étranger, le problème n’est pas seulement français. Dans certains pays, la législation locale fixe un délai maximal pour produire un certificat fiscal étranger permettant de prouver que les droits de succession ont été payés ou ne sont pas dus. Si ce délai est plus court que celui que met l’administration française à délivrer le 2738‑SD, l’héritier se retrouve piégé entre deux systèmes.
L’Espagne exige parfois un certificat fiscal étranger sous cinq mois, tandis que la France reconnaît un délai officiel de six mois, souvent plus long en pratique, pour le certificat de non-exigibilité. Le délai espagnol est donc structurellement plus court que la capacité française à délivrer ce document.
Cette discordance n’est pas limitée à l’Espagne : dès qu’un pays impose un délai, en mois, pour clore un dossier successoral ou produire des justificatifs fiscaux étrangers, les héritiers français non-résidents peuvent se retrouver avec des comptes bloqués, des pénalités potentielles ou une administration locale soupçonneuse, alors même qu’ils respectent la procédure en France.
Il n’existe aujourd’hui aucun mécanisme juridique automatique obligeant l’administration fiscale française à accélérer le traitement des certificats dans ces cas de double contrainte. L’héritier peut solliciter un traitement en urgence, mais la réponse dépendra des moyens et du bon vouloir du service saisi.
Les cas d’attente prolongée : quand l’administration ne répond pas
La réalité de terrain ne se résume pas à une simple lenteur structurelle. Certains dossiers montrent des défaillances plus aiguës : absence de réponse aux courriers, impossibilité de joindre le service au téléphone, renvois d’un service à l’autre.
Dans un cas documenté, un héritier a déposé, en bonne et due forme, une déclaration de succession et une demande de certificat de non-exigibilité. Quatre mois plus tard, en octobre, aucun document n’avait été reçu. Le service des impôts des entreprises (SDE) concerné ne répondait ni aux appels ni aux courriels, malgré deux relances, rédigées en français impeccable. Un message reçu en juillet laissait pourtant entendre que le dossier serait traité en priorité. Puis plus rien.
Ces situations demeurent juridiquement encadrées par le droit administratif général (délais de recours, décision implicite de rejet, etc.), mais elles ne résolvent pas le problème immédiat : sans certificat, l’héritier reste privé de capitaux parfois indispensables pour régler les droits de succession eux-mêmes, des dettes, ou tout simplement pour vivre.
Faut-il toujours passer par la procédure ? Les seuils d’exonération et de dispense
Heureusement, toutes les successions impliquant des non-résidents ne nécessitent pas forcément un certificat. La doctrine administrative (BOI‑ENR‑DMTG‑10‑70‑20) prévoit des seuils en-deçà desquels les formalités peuvent être allégées voire abandonnées, tant pour la déclaration que pour le certificat 2738‑SD.
Sur le volet certificat / libération des fonds, certains établissements appliquent les seuils suivants, prévus par la doctrine :
| Nature du lien avec le défunt | Seuil de dispense de formalités (certificat, dans certains cas) |
|---|---|
| Héritiers en ligne directe (enfants, parents) ou conjoint survivant | 7 622 € |
| Collatéraux (frères, sœurs, neveux, cousins) ou tiers sans lien de parenté | 1 524 € |
En-deçà de ces montants, la banque ou l’assureur peut, en principe, libérer les sommes sans exiger de certificat fiscal, ce qui rend caduque la question des délais. Dans la pratique, certains établissements se montrent plus prudents et continuent d’exiger un certificat, mais il est utile pour l’héritier de connaître ces seuils pour argumenter.
Pour les petits patrimoines, le dépôt d’une déclaration de succession n’est pas requis. Cette obligation est allégée et aucun dépôt n’est nécessaire.
– l’actif brut successoral est inférieur à 50 000 € et que les bénéficiaires sont en ligne directe, conjoint ou partenaire de PACS, sans donation non déclarée antérieure ;
– ou qu’il est inférieur à 3 000 € pour les autres héritiers.
Attention toutefois : même lorsqu’aucun droit n’est dû et même lorsqu’une déclaration n’est pas formellement obligatoire, certaines banques conditionnent toujours le déblocage des fonds à la présentation d’un certificat de non-exigibilité. La dispense de déclaration ne signifie donc pas automatiquement dispense de certificat. Dans ce cas, une déclaration peut être déposée « pour les besoins du certificat », sans générer de droits à payer.
Les pénalités de retard : intérêt, majorations et réalité des risques
En parallèle des délais d’instruction du certificat, les héritiers doivent garder en tête qu’ils sont soumis à des délais stricts pour le dépôt de la déclaration elle-même. Un dépôt après les six ou douze mois légaux entraîne l’application automatique d’intérêts de retard et, à terme, de majorations.
Le schéma est le suivant :
En cas de retard de paiement des droits, un intérêt de 0,20 % par mois (2,4 % par an) est calculé sur les droits non payés à l’échéance légale, à partir du 7e mois (ou du 13e mois si le décès a eu lieu hors de France métropolitaine). Une majoration de 10 % s’applique à partir du 13e mois suivant le décès pour les droits toujours non acquittés (au-delà des six ou douze mois initiaux). Enfin, une majoration de 40 % est appliquée en cas de non-dépôt persistant dans les 90 jours suivant une mise en demeure adressée par l’administration.
Ces pénalités ne portent pas sur la valeur du patrimoine mais sur le montant des droits de succession dus. Pour un héritier non-résident, le risque est double : d’une part, des fonds bloqués faute de certificat, et d’autre part, une facture fiscale qui augmente si la déclaration elle-même est déposée tardivement. Mais il est important de distinguer ce qui relève du délai légal de dépôt de la déclaration (sur lequel le contribuable a prise) et ce qui relève du délai administratif pour la délivrance du certificat (qui échappe largement à son contrôle).
Contrôle a posteriori : un certificat qui ne protège pas totalement
Autre élément à intégrer dans la stratégie des héritiers : le certificat de non-exigibilité, même délivré, ne ferme pas pour toujours la porte à un contrôle fiscal. Il est établi sur la base des éléments fournis dans la déclaration de succession, sans vérification exhaustive immédiate. L’administration conserve la possibilité de revenir sur le dossier.
En règle générale, le fisc peut redresser la base taxable pendant trois ans à compter du 1er janvier suivant le dépôt de la déclaration, en cas d’omissions, d’insuffisances ou d’erreurs (sous-évaluation d’un bien, oubli d’un compte, de donations antérieures, etc.). Dans ce cas, le certificat n’empêche ni la réclamation complémentaire de droits ni l’application d’intérêts et de majorations, même s’il avait initialement conclu à l’absence de droits à payer.
Les héritiers qui résident à l’étranger doivent donc considérer le certificat de non-exigibilité comme une autorisation de débloquer les fonds, mais non comme un bouclier définitif. Ils ont tout intérêt à soigner l’exactitude et l’exhaustivité de leur déclaration dès le départ, y compris pour les biens situés à l’étranger, dont la valeur doit être estimée au jour du décès et éventuellement convertie en euros.
Stratégies pour limiter l’impact des délais lorsqu’on est à l’étranger
Même si la loi n’offre pas de raccourci magique, certains réflexes peuvent limiter l’impact concret des délais pour un certificat de non-exigibilité en succession depuis l’étranger.
Le délai légal de six ou douze mois pour déposer la déclaration de succession est un maximum, non une cible. Il est conseillé de déposer la déclaration dès que l’inventaire est stabilisé, afin de démarrer l’horloge administrative pour le certificat. Certains héritiers attendent trop longtemps, croyant à tort qu’il faut avoir tous les éléments parfaitement figés avant de déclarer. Or, il est toujours possible de déposer une déclaration complémentaire en cas de découverte d’un élément nouveau.
La seconde concerne la structuration du patrimoine et des flux. Les formulaires spécifiques, comme la déclaration partielle 2705‑A pour les contrats d’assurance-vie, permettent d’obtenir un certificat limité aux capitaux d’assurance et donc de débloquer rapidement ces fonds, sans attendre la liquidation complète de la succession. Cette approche fractionnée est particulièrement utile lorsque l’héritier non-résident a besoin de liquidités pour régler les droits de succession ou financer des frais urgents.
Contacter rapidement la Recette des Non-Résidents ou le service d’enregistrement compétent, par courriel officiel ou via la messagerie sécurisée d’impots.gouv.fr, et rappeler expressément les contraintes imposées par l’administration fiscale du pays de résidence (comme le délai de cinq mois en Espagne) peut, dans certains cas, susciter un traitement prioritaire. Rien ne l’impose juridiquement, mais les services tiennent parfois compte des situations de blocage manifeste.
Enfin, la quatrième touche à l’anticipation patrimoniale. Pour les expatriés ou les familles multinationales, il est souvent judicieux de se faire conseiller en amont pour structurer la transmission : choix d’un contrat d’assurance-vie, répartition entre biens situés en France et à l’étranger, désignation des bénéficiaires, prise en compte des conventions fiscales sur les successions, etc. Une planification réfléchie ne supprime pas les délais pour le certificat, mais peut en atténuer les conséquences (par exemple en prévoyant des liquidités facilement mobilisables hors du circuit soumis au 2738‑SD).
Une mécanique protectrice mais mal ajustée à la mobilité internationale
Vu de l’administration fiscale française, le certificat de non-exigibilité est un outil logique : il garantit que l’impôt potentiel lié à une succession ne s’évapore pas avec des héritiers installés à l’étranger. Vu des familles, notamment lorsqu’elles sont confrontées à des obstacles administratifs cumulés (multiples formulaires, absence de réponse, exigences contradictoires entre pays), il ressemble davantage à un verrou bureaucratique.
Le décalage entre les délais légaux de dépôt de la déclaration et les délais non encadrés d’instruction du certificat crée une insécurité pour les non-résidents, d’autant que la France reconnaît officiellement un délai de traitement de six mois pour un document que certains pays partenaires exigent sous cinq mois, illustrant les limites d’une logique purement nationale face à la mobilité internationale croissante.
En attendant d’éventuelles évolutions législatives ou conventionnelles, les héritiers vivant à l’étranger n’ont guère d’autre choix que de composer avec cette réalité : déposer vite, documenter soigneusement, exploiter les formulaires partiels lorsque c’est pertinent, et maintenir un dialogue constant avec les services fiscaux, tout en gardant en tête que le certificat de non-exigibilité, si difficile à obtenir soit-il, reste le sésame indispensable pour toucher les capitaux d’une succession française depuis l’étranger.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.