Mis en place pour les revenus 2025 et prolongé pour 2026, la Contribution Différentielle sur les Hauts Revenus bouleverse les habitudes des contribuables aisés. Non seulement elle garantit un taux minimal d’imposition de 20 %, mais elle impose surtout un acompte massif, auto-calculé et à verser dès décembre, bien avant la déclaration de revenus. Comprendre comment fonctionne cet acompte CDHR de décembre, savoir calculer correctement les fameux 95 % et éviter les principales erreurs devient donc un enjeu budgétaire majeur.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Comprendre la logique de la CDHR
La CDHR n’est pas un nouveau barème de 20 % collé sur vos revenus ni une surtaxe uniforme sur « tout ce qui dépasse ». C’est une contribution différentielle, codifiée à l’article 224 du CGI, qui vise une cible très précise : s’assurer que les foyers les plus aisés supportent au moins 20 % d’impôt sur leur revenu fiscal de référence, une fois celui-ci « retraité » selon des règles spécifiques.
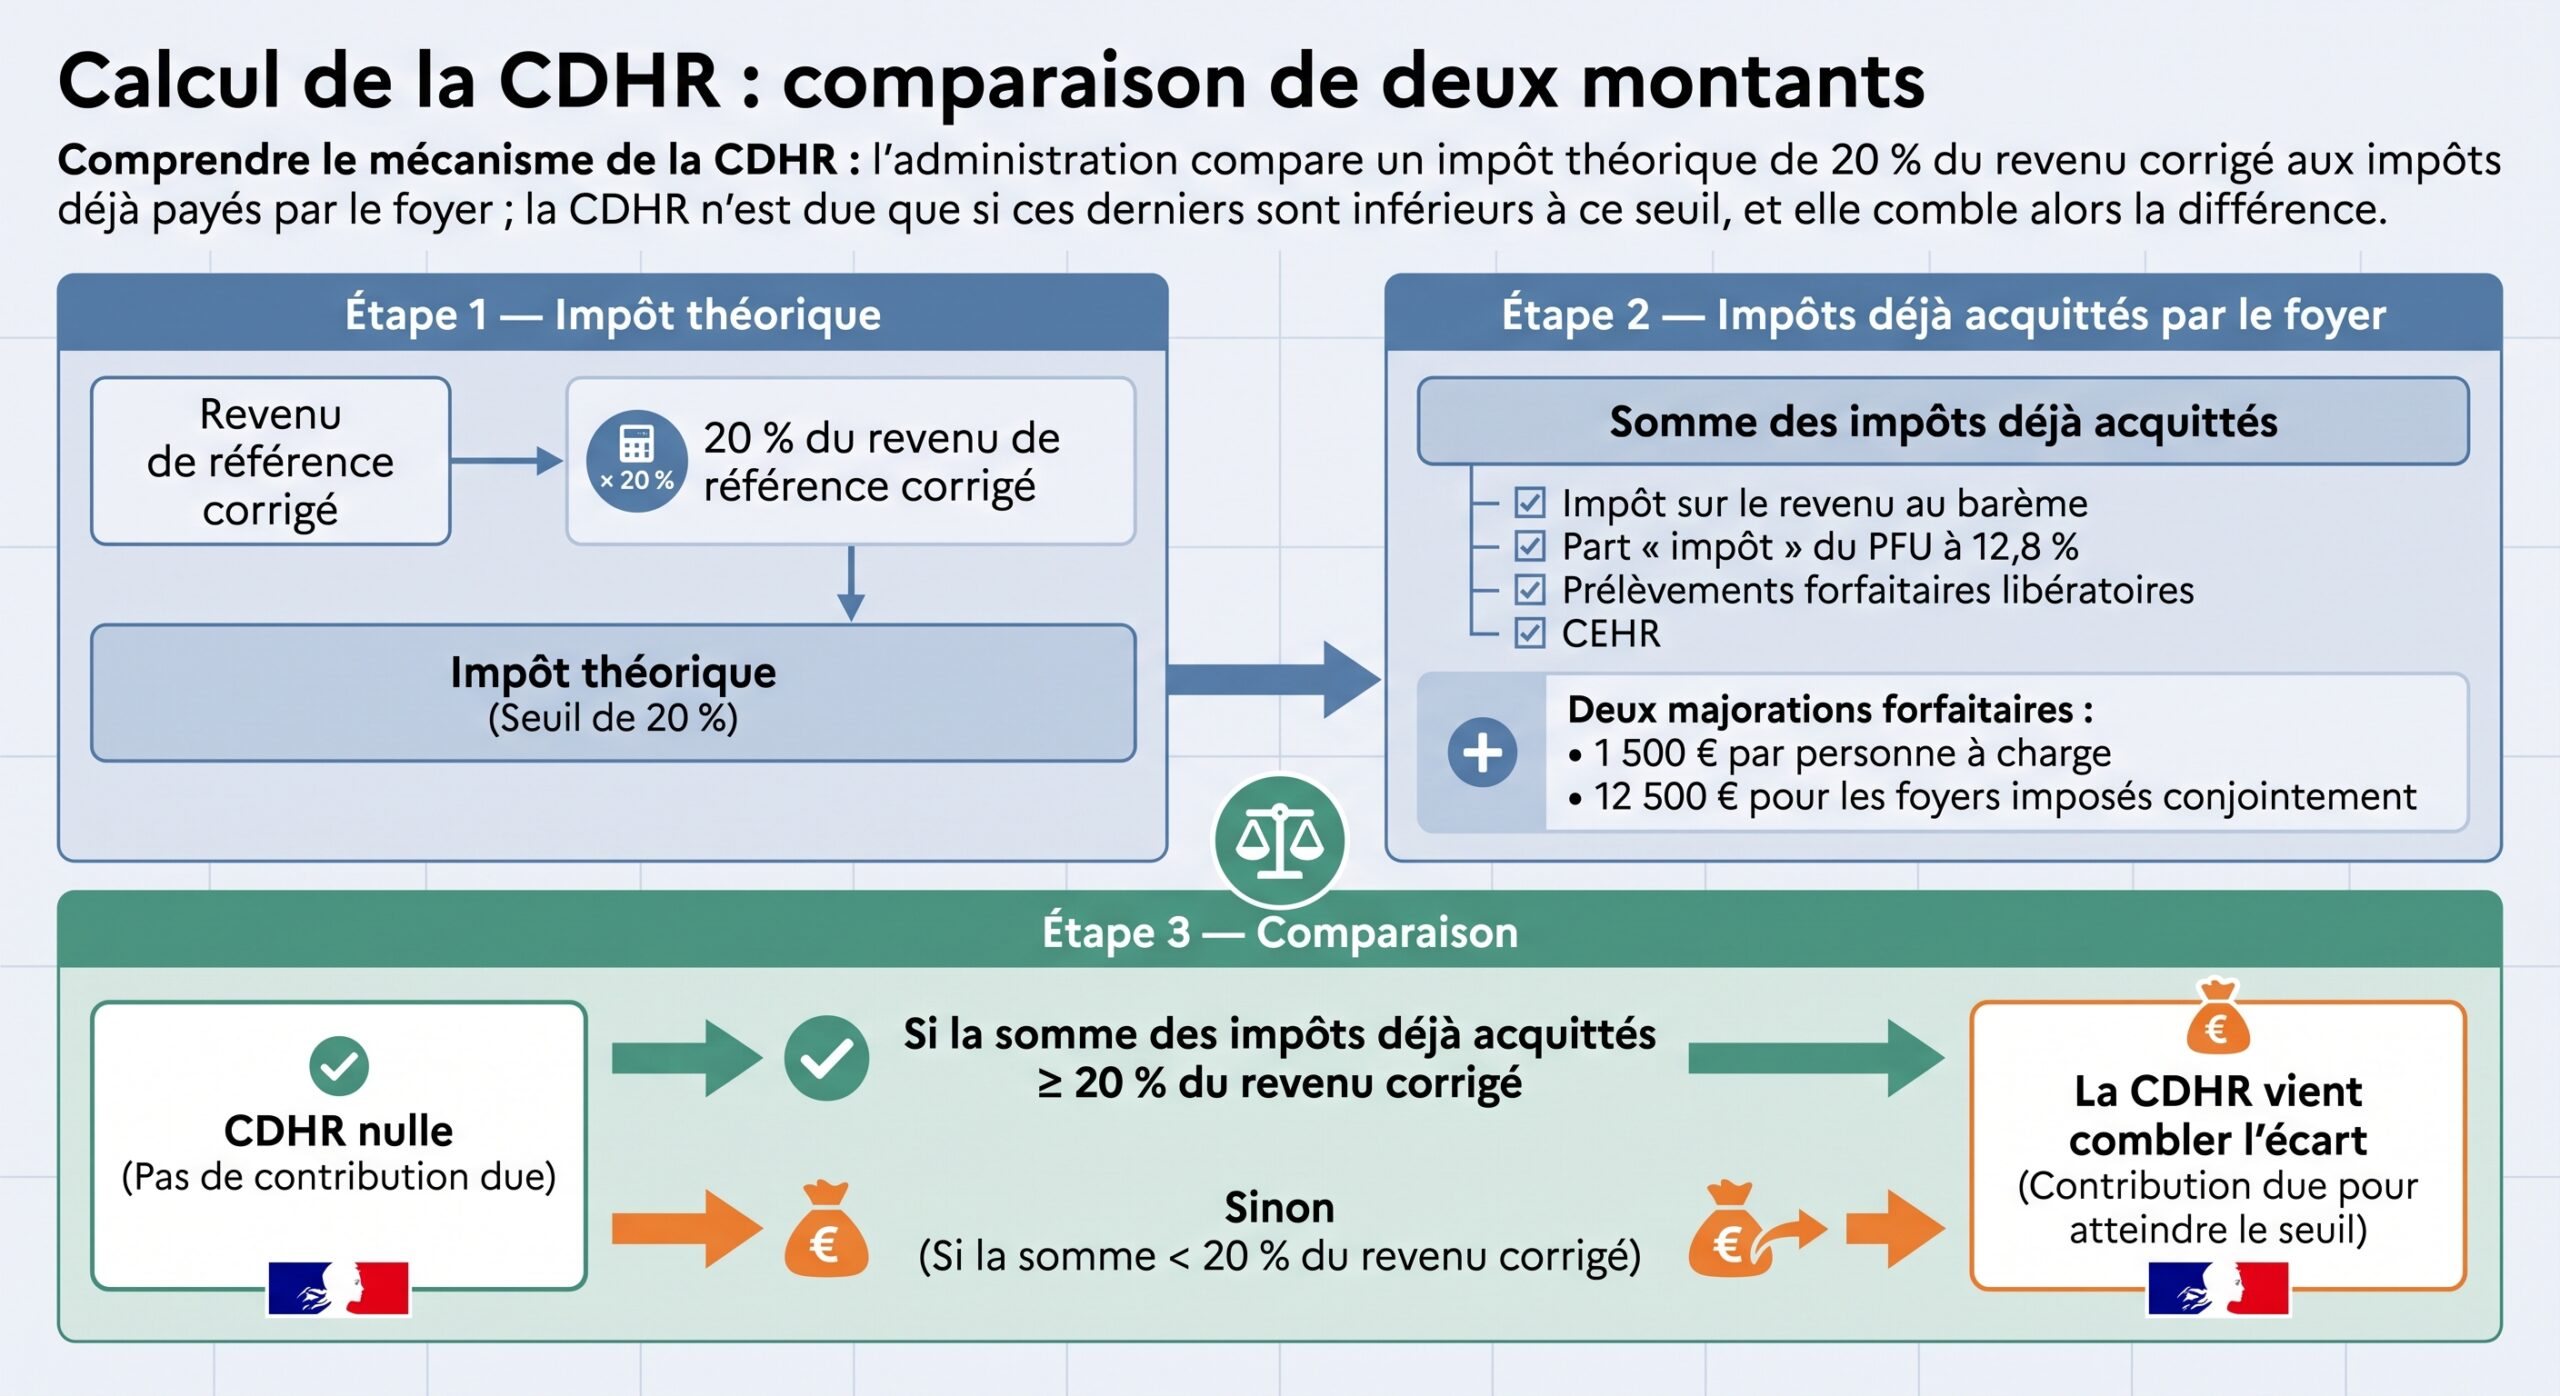
Cette mécanique ne concerne que les foyers domiciliés fiscalement en France au sens de l’article 4 B du CGI, dont le revenu fiscal de référence dépasse des seuils élevés, et dont le taux moyen d’imposition, une fois calculé sur la base retraitée, reste inférieur à 20 %. Les non-résidents en sont exclus.
Seuils d’entrée : qui est concerné par l’acompte CDHR de décembre ?
Le premier filtre est celui du revenu fiscal de référence, après retraitements CDHR. Les textes et la doctrine administrative (BOI-IR-CDHR-10 et BOI-IR-CDHR-20) fixent deux seuils structurants, qui s’appliquent aux revenus 2025 comme 2026.
| Situation familiale du foyer | RFR retraité (seuil d’entrée CDHR) |
|---|---|
| Célibataire, veuf, séparé, divorcé | 250 000 € |
| Couple imposé conjointement | 500 000 € |
Il ne suffit pas de franchir ces montants pour être redevable de la contribution. Encore faut‑il que le taux moyen d’imposition du foyer, calculé sur le revenu corrigé, reste en dessous de 20 %. Mais dès lors que l’estimation du RFR retraité dépasse 250 000 € ou 500 000 €, l’acompte de décembre devient une question incontournable.
Deux contribuables ayant des revenus bruts similaires peuvent se retrouver dans des situations opposées : un foyer majoritairement rémunéré en salaires dépasse rapidement les 20 % d’imposition et sort du champ du CDHR, tandis qu’un foyer vivant principalement de dividendes soumis au PFU (12,8 % pour la part « impôt ») reste en première ligne, même à niveau de RFR identique.
Le cœur du calcul : du RFR retraité à la CDHR à 20 %
Pour saisir le mode de calcul de l’acompte, il faut d’abord décrypter la formule de base de la contribution. Tout démarre du revenu fiscal de référence classique (article 1417 IV du CGI), mais ce RFR est ensuite « retraité » selon les règles spécifiques de la CDHR.
Le revenu fiscal de référence retraité
Le RFR figurant sur l’avis d’impôt n’est qu’un point de départ. Pour la CDHR, il est corrigé afin de refléter au mieux la capacité contributive réelle du foyer. Plusieurs opérations interviennent, parmi lesquelles la réintégration de certains revenus partiellement exonérés ou taxés forfaitairement, l’ajout de plus-values mobilières avant abattement pour durée de détention, ou encore la neutralisation de certains avantages de nature à minorer artificiellement le taux d’imposition.
Cette base corrigée est souvent appelée « RFR autonome » dans le simulateur de l’administration. Elle est au cœur du dispositif, car c’est sur elle que s’applique le taux de 20 %, puis la décote éventuelle.
Le premier terme : 20 % du RFR retraité, avec décote éventuelle
Une fois ce RFR retraité reconstitué, on calcule un impôt théorique égal à 20 % de ce montant. Mais pour les revenus juste au-dessus des seuils, la loi prévoit une atténuation, la « décote », définie au V de l’article 224.
Deux plafonds jouent ici un rôle clé.
| Paramètre | Célibataire | Couple imposé conjointement |
|---|---|---|
| Seuil CDHR | 250 000 € | 500 000 € |
| Plafond haut de zone de décote | 330 000 € | 660 000 € |
| Coefficient de décote | 82,5 % | 82,5 % |
Tant que le RFR retraité ne dépasse pas 330 000 € pour un célibataire (ou 660 000 € pour un couple), le montant correspondant à 20 % du RFR est réduit via une formule qui corrige progressivement l’entrée dans le dispositif. Au-delà, le premier terme reste simplement égal à 20 % du RFR retraité.
Le second terme : impôts déjà payés et majorations familiales
Face à cet impôt théorique minimal, on met en regard tout ce que le foyer a déjà supporté au titre de l’impôt sur le revenu et de la contribution exceptionnelle sur les hauts revenus. Ce second terme additionne plusieurs postes :
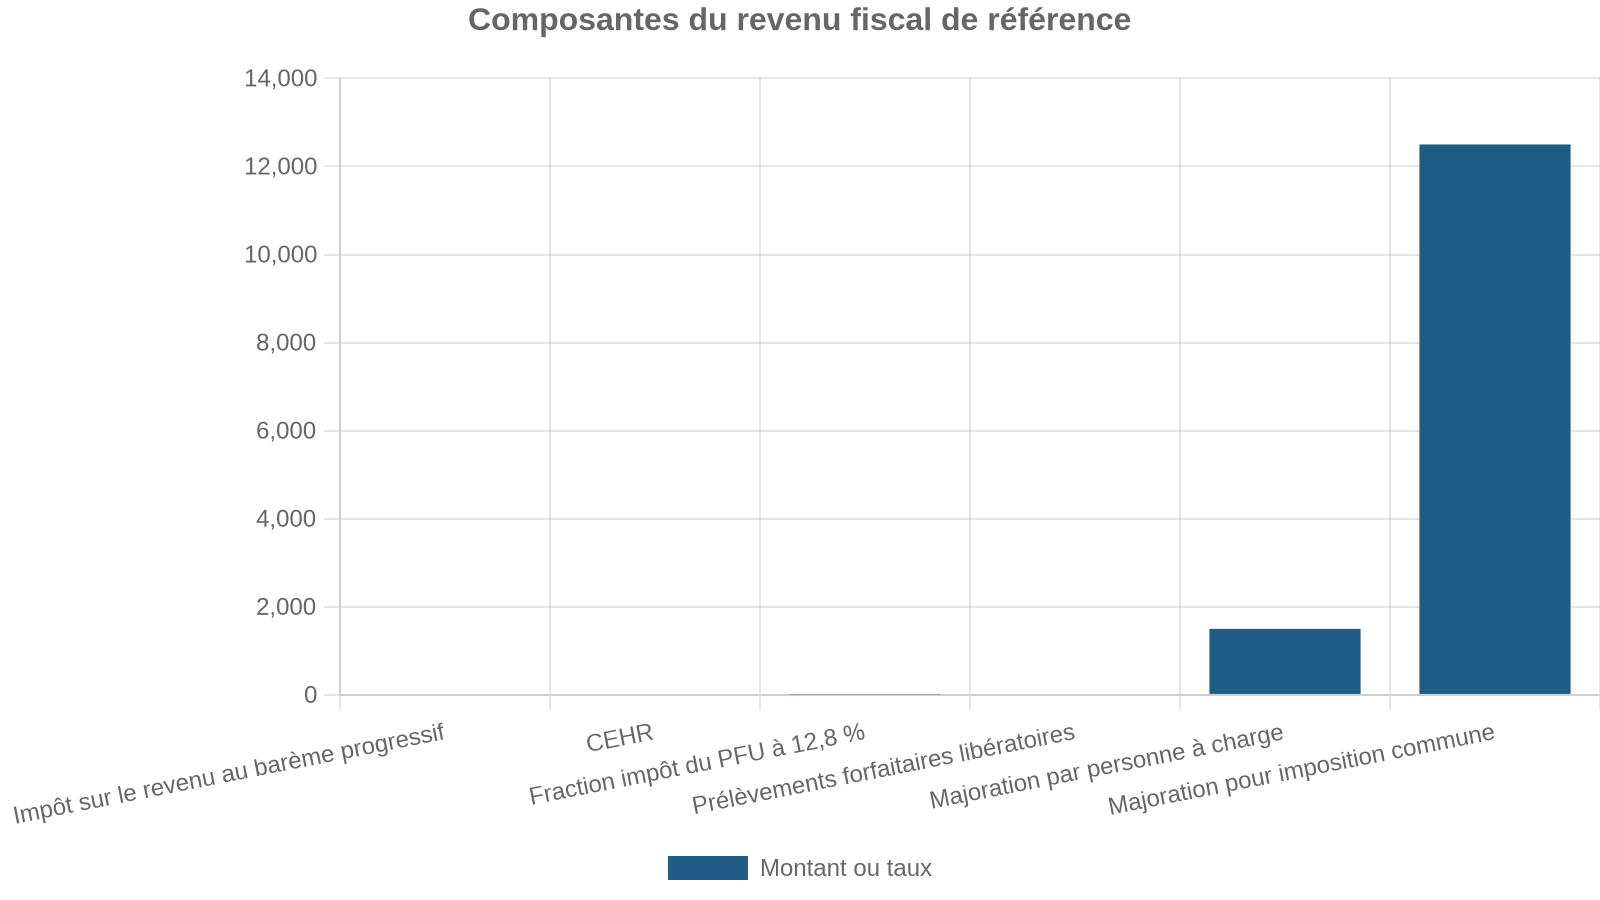
L’erreur la plus fréquente consiste à intégrer dans ce second terme les prélèvements sociaux sur les revenus du capital. Or, pour la CDHR, seule la composante « impôt » est prise en compte. Un contribuable qui croit déjà supporter 30 % de prélèvements sur ses dividendes (12,8 % d’IR + 17,2 % de contributions sociales) n’est, du point de vue de la CDHR, qu’à 12,8 % pour cette tranche de revenus.
La formule : une différence entre un plancher à 20 % et les impôts déjà acquittés
Une fois ces deux blocs calculés, la contribution se résume à une simple différence :
> CDHR = Premier terme (20 % du RFR retraité, après décote) − Second terme (IR + CEHR + prélèvements forfaitaires + majorations familiales)
Si le résultat est négatif ou nul, la CDHR est égale à zéro : aucune contribution n’est due, et par ricochet aucun acompte de décembre n’est exigible. Si le résultat est positif, ce montant constitue la CDHR brute de l’année. C’est sur cette base que seront ensuite calculés le lissage éventuel (en cas de revenus exceptionnels) et l’acompte de 95 %.
Rôle de la CEHR et traitement des revenus exceptionnels
La CDHR ne remplace pas la contribution exceptionnelle sur les hauts revenus, elle vient s’y ajouter. La CEHR est intégrée dans le calcul de la CDHR comme un impôt déjà payé qui permet de se rapprocher, ou d’atteindre, le plancher de 20 %.
La mécanique devient alors cumulative : impôt sur le revenu au barème, PFU, prélèvements forfaitaires libératoires et CEHR se cumulent côté impôts déjà acquittés. Si ce total reste insuffisant au regard du 20 % du RFR retraité, la CDHR vient combler la différence.
Les revenus exceptionnels ne sont intégrés dans la base CDHR qu’à hauteur d’un quart lorsqu’ils ne sont pas perçus chaque année et dépassent la moyenne des trois années précédentes. Depuis la loi de finances 2026, la CEHR liée à ces revenus est également retenue pour un quart dans le calcul du second terme, alignant ainsi le traitement de l’impôt et de la base.
Cette « règle du quart » n’est cependant pas automatique. Elle doit être formellement demandée via la déclaration complémentaire 2042‑C. Omettre de l’activer revient à faire peser la CDHR sur 100 % du revenu exceptionnel, au lieu du quart, ce qui peut se traduire par plusieurs dizaines de milliers d’euros de contribution en plus.
Lissage, zones de transition et impact sur le montant dû
Au-delà de la décote, un mécanisme de lissage peut s’appliquer lorsque le RFR retraité se situe dans une zone transitoire autour des seuils. Dans ces cas, la CDHR brute est multipliée par un coefficient calculé à partir de la position du RFR dans cette zone.
Le coefficient de lissage est calculé en rapportant le RFR au seuil d’entrée, divisé par l’amplitude de la zone. Ainsi, à RFR identique, deux profils familiaux peuvent se voir appliquer des coefficients distincts : par exemple 12,5 % pour un célibataire à 260 000 €, contre 62,5 % pour un couple à 600 000 €, ce qui réduit d’autant le montant de CDHR effectivement dû. Maîtriser ces zones de transition permet d’affiner le calcul de l’acompte et de limiter le risque de sous-estimation pénalisante.
L’acompte de décembre : une avance de 95 % auto‑liquidée
La spécificité la plus déstabilisante de la CDHR réside dans son calendrier. Contrairement à l’impôt sur le revenu ou à la CEHR, qui sont liquidés par l’administration à partir de la déclaration au printemps, la CDHR impose un acompte très important, à verser en fin d’année, sur la base d’une estimation faite par le contribuable lui‑même.
L’acompte CDHR de décembre est fixé à 95 % du montant de contribution que le foyer estime devoir pour l’année en cours. Cette avance est obligatoire dès lors que la CDHR estimée est positive ; si le calcul est nul, aucune déclaration n’est requise.
| Élément clé | Règle applicable |
|---|---|
| Période de paiement | 1er au 15 décembre de l’année de perception des revenus |
| Base de calcul | 95 % de la CDHR estimée par le foyer |
| Montant minimal | 0 € si CDHR estimée nulle |
| Rounding | Arrondi à l’euro le plus proche, 0,50 € compté pour 1 € |
| Mode de paiement | Prélèvement bancaire via impots.gouv.fr |
| Imputation | Déduit de la CDHR finale sur l’avis d’impôt N+1 |
La règle de l’arrondi impose de retenir l’euro le plus proche, toute fraction de 0,50 € étant arrondie à l’euro supérieur.
Comment estimer la CDHR pour calculer les 95 % ?
L’exercice délicat commence avant le 15 décembre. Il consiste à reconstituer une photographie aussi fidèle que possible des revenus de l’année N, alors même que certains flux, notamment financiers, ne sont pas encore définitivement connus à cette date.
L’administration demande de prendre en compte tous les revenus effectivement encaissés entre le 1er janvier et le 30 novembre, puis d’ajouter une estimation des revenus susceptibles d’être encaissés entre le 1er et le 31 décembre. Sur cette base, il faut ensuite :
Pour estimer l’acompte CDHR, reconstituez d’abord un RFR retraité en intégrant notamment les plus-values sur titres avant abattement, les revenus soumis au PFU, les revenus exonérés à réintégrer et les plus-values en report arrivant à expiration. Estimez ensuite l’impôt sur le revenu final et la CEHR pour l’année, en tenant compte des éventuels revenus exceptionnels et des mécanismes d’étalement ou de lissage. Calculez le taux moyen d’imposition sur ce RFR retraité et vérifiez s’il est inférieur à 20 %. Si c’est le cas, appliquez la formule CDHR (20 % × RFR retraité − impôts déjà payés − majorations familiales) pour obtenir une première estimation de contribution. Enfin, déduisez 95 %, arrondissez à l’euro et déclarez ce montant comme acompte.
L’administration met à disposition un simulateur accessible sur impots.gouv.fr, qui intègre ces paramètres et permet de vérifier si l’on entre ou non dans le champ de la CDHR. Ce simulateur peut également simuler l’acompte et, le cas échéant, l’augmentation de 20 % en cas d’insuffisance. Il ne sert toutefois pas de moyen de paiement : le règlement effectif se fait exclusivement depuis l’espace particulier du site, via le service « Prélèvement à la source ».
Où et comment déclarer et payer l’acompte ?
Le dispositif étant entièrement dématérialisé, la déclaration papier est exclue. Le parcours est désormais bien balisé sur le portail fiscal.
Le contribuable doit se connecter à son espace particulier sur impots.gouv.fr, puis se rendre dans le service « Prélèvement à la source ». Une rubrique dédiée à l’acompte CDHR lui permet de lancer le calcul en cliquant sur « Calculer mon acompte ». Il lui est alors demandé de saisir ses revenus 2025 (ou 2026 selon l’année) : ceux déjà connus, ainsi qu’une estimation des encaissements jusqu’au 31 décembre.
Le calcul de la CDHR et de l’acompte de 95 % s’effectue sur un écran spécifique intitulé « Estimation de l’acompte CDHR ». Une fois le processus terminé, il ne reste plus qu’à valider le paiement, qui est prélevé sur le compte bancaire déjà utilisé pour l’impôt sur le revenu, ou sur un autre compte si le RIB est modifié pendant la procédure.
Le prélèvement intervient en général dans les 48 heures suivant la validation. Aucun paiement fractionné, reporté, en valeurs du Trésor ou en créances sur l’État n’est admis : seul le prélèvement bancaire est possible.
Calendrier : du paiement de l’acompte à la régularisation
Le dispositif CDHR fonctionne sur une temporalité en deux temps qui se superpose au calendrier de l’impôt sur le revenu classique. On peut la résumer ainsi.
| Étape | Période | Contenu |
|---|---|---|
| 1. Estimation et acompte | 1er–15 décembre N | Estimation de la CDHR de l’année N et paiement d’un acompte égal à 95 % de ce montant via impots.gouv.fr |
| 2. Déclaration de revenus | Printemps N+1 (avril–juin) | Déclaration annuelle des revenus, calcul définitif de l’IR, de la CEHR et de la CDHR |
| 3. Avis d’impôt et solde | Été N+1 / septembre N+1 | Imputation de l’acompte CDHR sur la contribution définitive, appel de tout complément ou remboursement du trop‑versé |
L’acompte payé en décembre N apparaît sur l’avis d’impôt établi à l’été N+1, à la suite de la déclaration 2042 déposée au printemps. S’il excède la contribution effectivement due, l’excédent est remboursé (généralement à l’été) ou imputé sur d’autres impositions restant à payer. S’il est insuffisant, le complément est prélevé avec le solde d’impôt sur le revenu, en septembre ou lors des régularisations de l’été.
Le seuil de tolérance et la majoration de 20 % : comment éviter la sanction ?
La loi a prévu un régime de pénalité spécifique en cas de défaut de paiement de l’acompte ou de sous‑estimation trop importante. L’objectif est clair : inciter les foyers à s’acquitter d’un acompte aussi proche que possible du montant finalement dû.
Le principe est double. En cas de non-paiement ou de retard de paiement de l’acompte, une majoration de 20 % s’applique sur une assiette égale à 95 % de la CDHR finalement due. En cas de paiement insuffisant, la même majoration de 20 % est appliquée sur la différence entre 95 % de la contribution réellement due et l’acompte effectivement versé, dès lors que cet acompte est inférieur de plus de 20 % à ce qu’il aurait dû être.
En d’autres termes, le législateur a fixé un seuil de tolérance implicite. L’acompte payé doit représenter au moins 80 % de 95 % de la CDHR finale, soit 76 % de la contribution réellement due. Au‑dessous de ce pourcentage, la pénalité de 20 % tombe sur la partie manquante.
| Élément | Valeur |
|---|---|
| Acompte légal attendu | 95 % de la CDHR finale |
| Seuil de tolérance | 80 % de 95 % = 76 % de la CDHR finale |
| Taux de majoration | 20 % sur l’insuffisance constatée |
| Intérêts de retard (en sus) | 0,20 % par mois (art. 1727 CGI) |
Une estimation trop basse ne conduit donc pas automatiquement à une punition, à condition que l’écart reste contenu. Mais au-delà de ces 24 points de pourcentage d’« oubli » maximum, la majoration peut vite représenter une somme significative, surtout pour des CDHR se chiffrant en dizaines de milliers d’euros.
Les principaux pièges à éviter lors du calcul et du paiement
L’acompte CDHR de décembre concentre plusieurs sources de risque. La fenêtre de déclaration est extrêmement courte, la base de calcul complexe et l’information fiscale incomplète à cette date. Quelques erreurs reviennent de façon récurrente.
L’une des plus répandues est de confondre CDHR et CEHR. Les deux contributions s’additionnent, mais leurs mécanismes sont distincts. Reproduire le schéma de la CEHR pour estimer la CDHR conduit quasi mécaniquement à un résultat erroné, soit en sous‑estimant l’acompte, soit en le surestimant.
Ne partez pas du revenu net imposable ni du seul RFR figurant sur l’avis d’impôt sans appliquer les retraitements spécifiques prévus par l’article 224. La logique de la CDHR consiste en effet à reconstituer une base « autonome » plus large que le revenu net classique, en y réintégrant notamment certains revenus capitalisés ou faiblement imposés.
Très nombreux sont aussi les contribuables qui intègrent les prélèvements sociaux à 17,2 % ou 18,6 % dans le calcul du taux moyen et du second terme. Pour la CDHR, ces contributions sont totalement ignorées : seules les composantes relevant de l’impôt sur le revenu (barème, PFU à 12,8 %, PFL d’assurance-vie, CEHR) sont retenues. En pratique, on se retrouve avec des foyers persuadés d’être « déjà » à 30 % de prélèvements globaux, alors que, pour le test CDHR, l’administration ne retient parfois que 12,8 % d’IR.
Les imprimés fiscaux uniques fournis par les banques et courtiers sur les revenus mobiliers n’arrivent généralement qu’entre fin février et mars. Il faut donc, pour estimer l’acompte, reconstituer manuellement tous les flux de dividendes, intérêts, plus-values, rachats d’assurance‑vie, à partir des relevés de comptes. Cette tâche est non seulement fastidieuse, mais aussi source d’erreurs, notamment lorsqu’il existe des opérations de report, d’arbitrage, de cessions multiples.
S’ajoute à cela le risque de sous‑estimer les revenus de fin d’année : décision tardive de distribution de dividendes, vente de titres réalisée à la dernière minute, prime exceptionnelle, indemnité de départ, rachat important sur un contrat d’assurance-vie. Une opération décidée après le versement de l’acompte peut, à elle seule, faire basculer un foyer au‑dessus des seuils de 250 000 € ou 500 000 €, ou abaisser fortement son taux moyen d’imposition, déclenchant ainsi une CDHR substantielle a posteriori.
Stratégie de prudence : mieux vaut un acompte légèrement surestimé
Face à ces incertitudes, une stratégie ressort nettement des textes comme des commentaires administratifs : en cas de doute, il est préférable de surestimer légèrement l’acompte plutôt que de flirter avec le seuil de 76 %.
Un acompte trop élevé n’entraîne aucune sanction : l’excédent est imputé ou remboursé l’été suivant, sans intérêts, ni frais, ni pénalité. À l’inverse, un acompte trop faible, en sous‑évaluant des plus‑values réalisées fin décembre ou des dividendes non pris en compte, peut déclencher la majoration de 20 % sur l’insuffisance.
Autre bonne pratique : ne pas attendre les derniers jours de la fenêtre 1er–15 décembre pour faire les calculs. La reconstitution du RFR retraité, l’intégration des revenus exceptionnels, la vérification des trois années antérieures et la simulation de la CDHR sont des opérations qui méritent d’être préparées en amont, idéalement dès l’automne, en lien avec un conseil fiscal ou un expert‑comptable lorsque les enjeux financiers sont importants.
Vérifier que l’on est vraiment concerné : la méthode en quatre temps
Avant de se précipiter sur le module « Calculer mon acompte », une démarche méthodique permet de savoir si la CDHR est susceptible de s’appliquer et, le cas échéant, dans quel ordre de grandeur.
La première étape consiste à reconstituer l’ensemble des revenus du foyer pour l’année en cours : traitements et salaires, pensions, bénéfices professionnels, revenus fonciers, revenus de capitaux mobiliers (y compris ceux soumis au PFU), plus-values immobilières et mobilières, revenus exonérés mais à réintégrer pour le RFR.
Le seuil pertinent pour une imposition commune est de 500 000 €, contre 250 000 € pour une imposition isolée.
La troisième étape est d’estimer, pour cette même base, l’impôt sur le revenu et la CEHR qui en résulteraient, en intégrant, le cas échéant, la part de PFU, les prélèvements libératoires et les éventuels mécanismes de lissage sur les revenus exceptionnels. On rapporte ensuite ce total au RFR retraité afin d’obtenir un taux moyen d’imposition effectif.
Si le taux moyen (quatrième étape) reste structurellement inférieur à 20 %, la CDHR a de grandes chances d’être due et doit être chiffrée. Le simulateur de l’administration permet alors d’intégrer les différents paramètres (décote, quart des revenus exceptionnels, majorations familiales) et de dégager une estimation relativement fine du montant à acquitter. Les 95 % d’acompte se déduisent mécaniquement de cette estimation.
Gérer l’acompte après coup : contrôles, rectifications et recours
Une fois l’acompte versé en décembre, la partie ne s’arrête pas là. Au moment de la déclaration de revenus au printemps suivant, il est indispensable de vérifier que les éléments pris en compte dans le calcul définitif de la CDHR correspondent bien à la réalité de l’année écoulée et à l’estimation initiale.
La documentation à conserver comprend l’avis d’impôt, la déclaration principale 2042, les annexes 2042‑C et 2047 si des revenus étrangers ont été perçus, ainsi que toutes les pièces justificatives relatives aux opérations exceptionnelles (vente de titres, indemnités, plus-values en report venant à échéance, rachats d’assurance‑vie, etc.).
Un travail de reconstitution détaillé permet de s’assurer que :
Vérifiez que le RFR retraité a bien été calculé en intégrant, ni plus ni moins, tous les revenus et abattements à neutraliser ; que les revenus exceptionnels répondant aux critères de l’article 224 ont été effectivement pris en compte pour un quart seulement, si la demande en ce sens a été formulée ; que la CEHR a été correctement intégrée dans le second terme et, pour sa part afférente aux revenus exceptionnels, au bon pourcentage selon l’année ; que les montants des prélèvements forfaitaires libératoires, du PFU et des majorations familiales ont été appliqués conformément au texte ; et que l’acompte de 95 % versé en décembre figure bien dans les cases prévues sur la déclaration (rubriques 8HR/8HS ou équivalentes) et a été imputé à due concurrence sur la contribution finale.
En cas d’erreur manifeste de calcul ou de désaccord sur le montant de la CDHR, les voies de recours et garanties offertes au contribuable sont celles de l’impôt sur le revenu : réclamation préalable via la messagerie sécurisée de l’espace particulier, éventuel recours hiérarchique, puis contentieux devant le juge de l’impôt en ultime recours. La CDHR étant recouvrée selon les mêmes règles que l’IR, elle bénéficie des mêmes filets de sécurité procéduraux.
Un impôt temporaire… mais installé pour plusieurs années
La CDHR a été instituée par la loi de finances pour 2025, puis reconduite par celle pour 2026. Son maintien est explicitement conditionné au niveau du déficit public : tant que le déficit de l’État demeure supérieur à 3 % du PIB, le dispositif est appelé à rester en vigueur pour les années suivantes.
L’acompte de décembre ne doit pas faire illusion à court terme : pour les foyers concernés, il s’inscrit dans un horizon pluriannuel. Une fois entrés dans le champ, la même mécanique d’estimation et de paiement anticipé se reproduira année après année, tant que les conditions de seuil et de sous-imposition relative sont réunies.
D’où la nécessité de l’intégrer dans une gestion globale de la trésorerie et du calendrier des opérations patrimoniales. Le choix de reporter ou d’anticiper une cession, de lisser des distributions de dividendes, de répartir des rachats d’assurance‑vie sur plusieurs années peut avoir un impact réel sur le franchissement des seuils de RFR et sur le déclenchement de la CDHR.
En résumé : transformer une contrainte en paramètre pilotable
L’acompte CDHR de décembre cumule les difficultés : base de calcul complexe, estimation à chaud en fin d’année, fenêtre de déclaration très étroite, sanction sévère en cas d’oubli ou d’insuffisance trop marquée. Mais le dispositif, aussi intrusif soit‑il, reste parfaitement pilotable pour un foyer qui en maîtrise les règles.
Le premier réflexe est de s’assurer de ne pas confondre les outils : la CDHR n’est ni la CEHR, ni une simple surtaxe de 20 %, ni un prolongement mécanique du PFU. Elle repose sur un revenu fiscal de référence retraité et compare un plancher d’imposition théorique à des impôts déjà supportés, en ignorant totalement les prélèvements sociaux.
N’attendez pas le 15 décembre pour ouvrir votre espace particulier. Reconstituez méthodiquement les revenus de l’année, recoupez les opérations financières avec votre conseiller, utilisez le simulateur officiel pour vous orienter, puis choisissez un niveau d’acompte qui dépasse légèrement le seuil de tolérance de 76 %.
Enfin, il s’agit de faire de la CDHR un critère de plus dans l’arbitrage patrimonial. Dans une année « normale », elle n’a peut‑être aucun effet. Mais dans une année de cession importante, de dividendes exceptionnels ou de revenus capitalisés défiscalisés, elle peut se transformer en facture significative, payable en grande partie dès décembre. L’anticipation, la rigueur dans le calcul et une bonne compréhension des 95 % d’acompte et de leurs pièges transforment alors cette contrainte en simple paramètre à intégrer dans la stratégie fiscale globale du foyer.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.