La Contribution Différentielle sur les Hauts Revenus n’est plus un gadget technique réservé aux fiscalistes. Depuis sa création par la loi de finances pour 2025 et sa reconduction par la loi de finances pour 2026, la CDHR s’impose comme un passage obligé pour les foyers dont le revenu fiscal de référence dépasse 250 000 euros pour une personne seule ou 500 000 euros pour un couple imposé conjointement. À la clé, un objectif clair : garantir un taux minimal d’imposition de 20 % sur les hauts revenus, en complément de l’impôt sur le revenu classique et de la contribution exceptionnelle sur les hauts revenus (CEHR).
L’acompte, à verser entre le 1er et le 15 décembre via l’espace en ligne ou le simulateur impots.gouv.fr, repose sur une auto-estimation du contribuable. Une erreur de paramétrage, un revenu oublié ou une mauvaise compréhension des seuils peut entraîner un écart important avec le montant réellement dû, avec un risque de majoration de 20 % et d’intérêts de retard.
L’enjeu n’est donc pas seulement de « faire tourner » un outil en ligne, mais de comprendre ce qu’il calcule vraiment, ce qu’il ne calcule pas, et où se nichent les pièges. Les erreurs les plus fréquentes ne relèvent pas d’une mauvaise volonté, mais d’une confusion entre CDHR et CEHR, d’un usage trop naïf du revenu fiscal de référence affiché sur l’avis, ou d’une sous-estimation des revenus de fin d’année. Or le dispositif est encadré par des règles très précises du Code général des impôts (notamment l’article 224) et par un calendrier strict qui laisse peu de place à l’improvisation.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Comment fonctionne réellement la CDHR
Avant de s’intéresser aux erreurs, il faut revenir sur le mécanisme lui‑même. Contrairement à une idée répandue, la CDHR n’est pas une taxe « de 20 % » qui s’ajouterait brutalement sur tous les revenus au‑delà d’un seuil. Il s’agit d’une contribution différentielle : elle vient seulement combler l’écart entre un niveau d’imposition cible (20 % du revenu fiscal de référence retraité) et les impôts déjà acquittés.
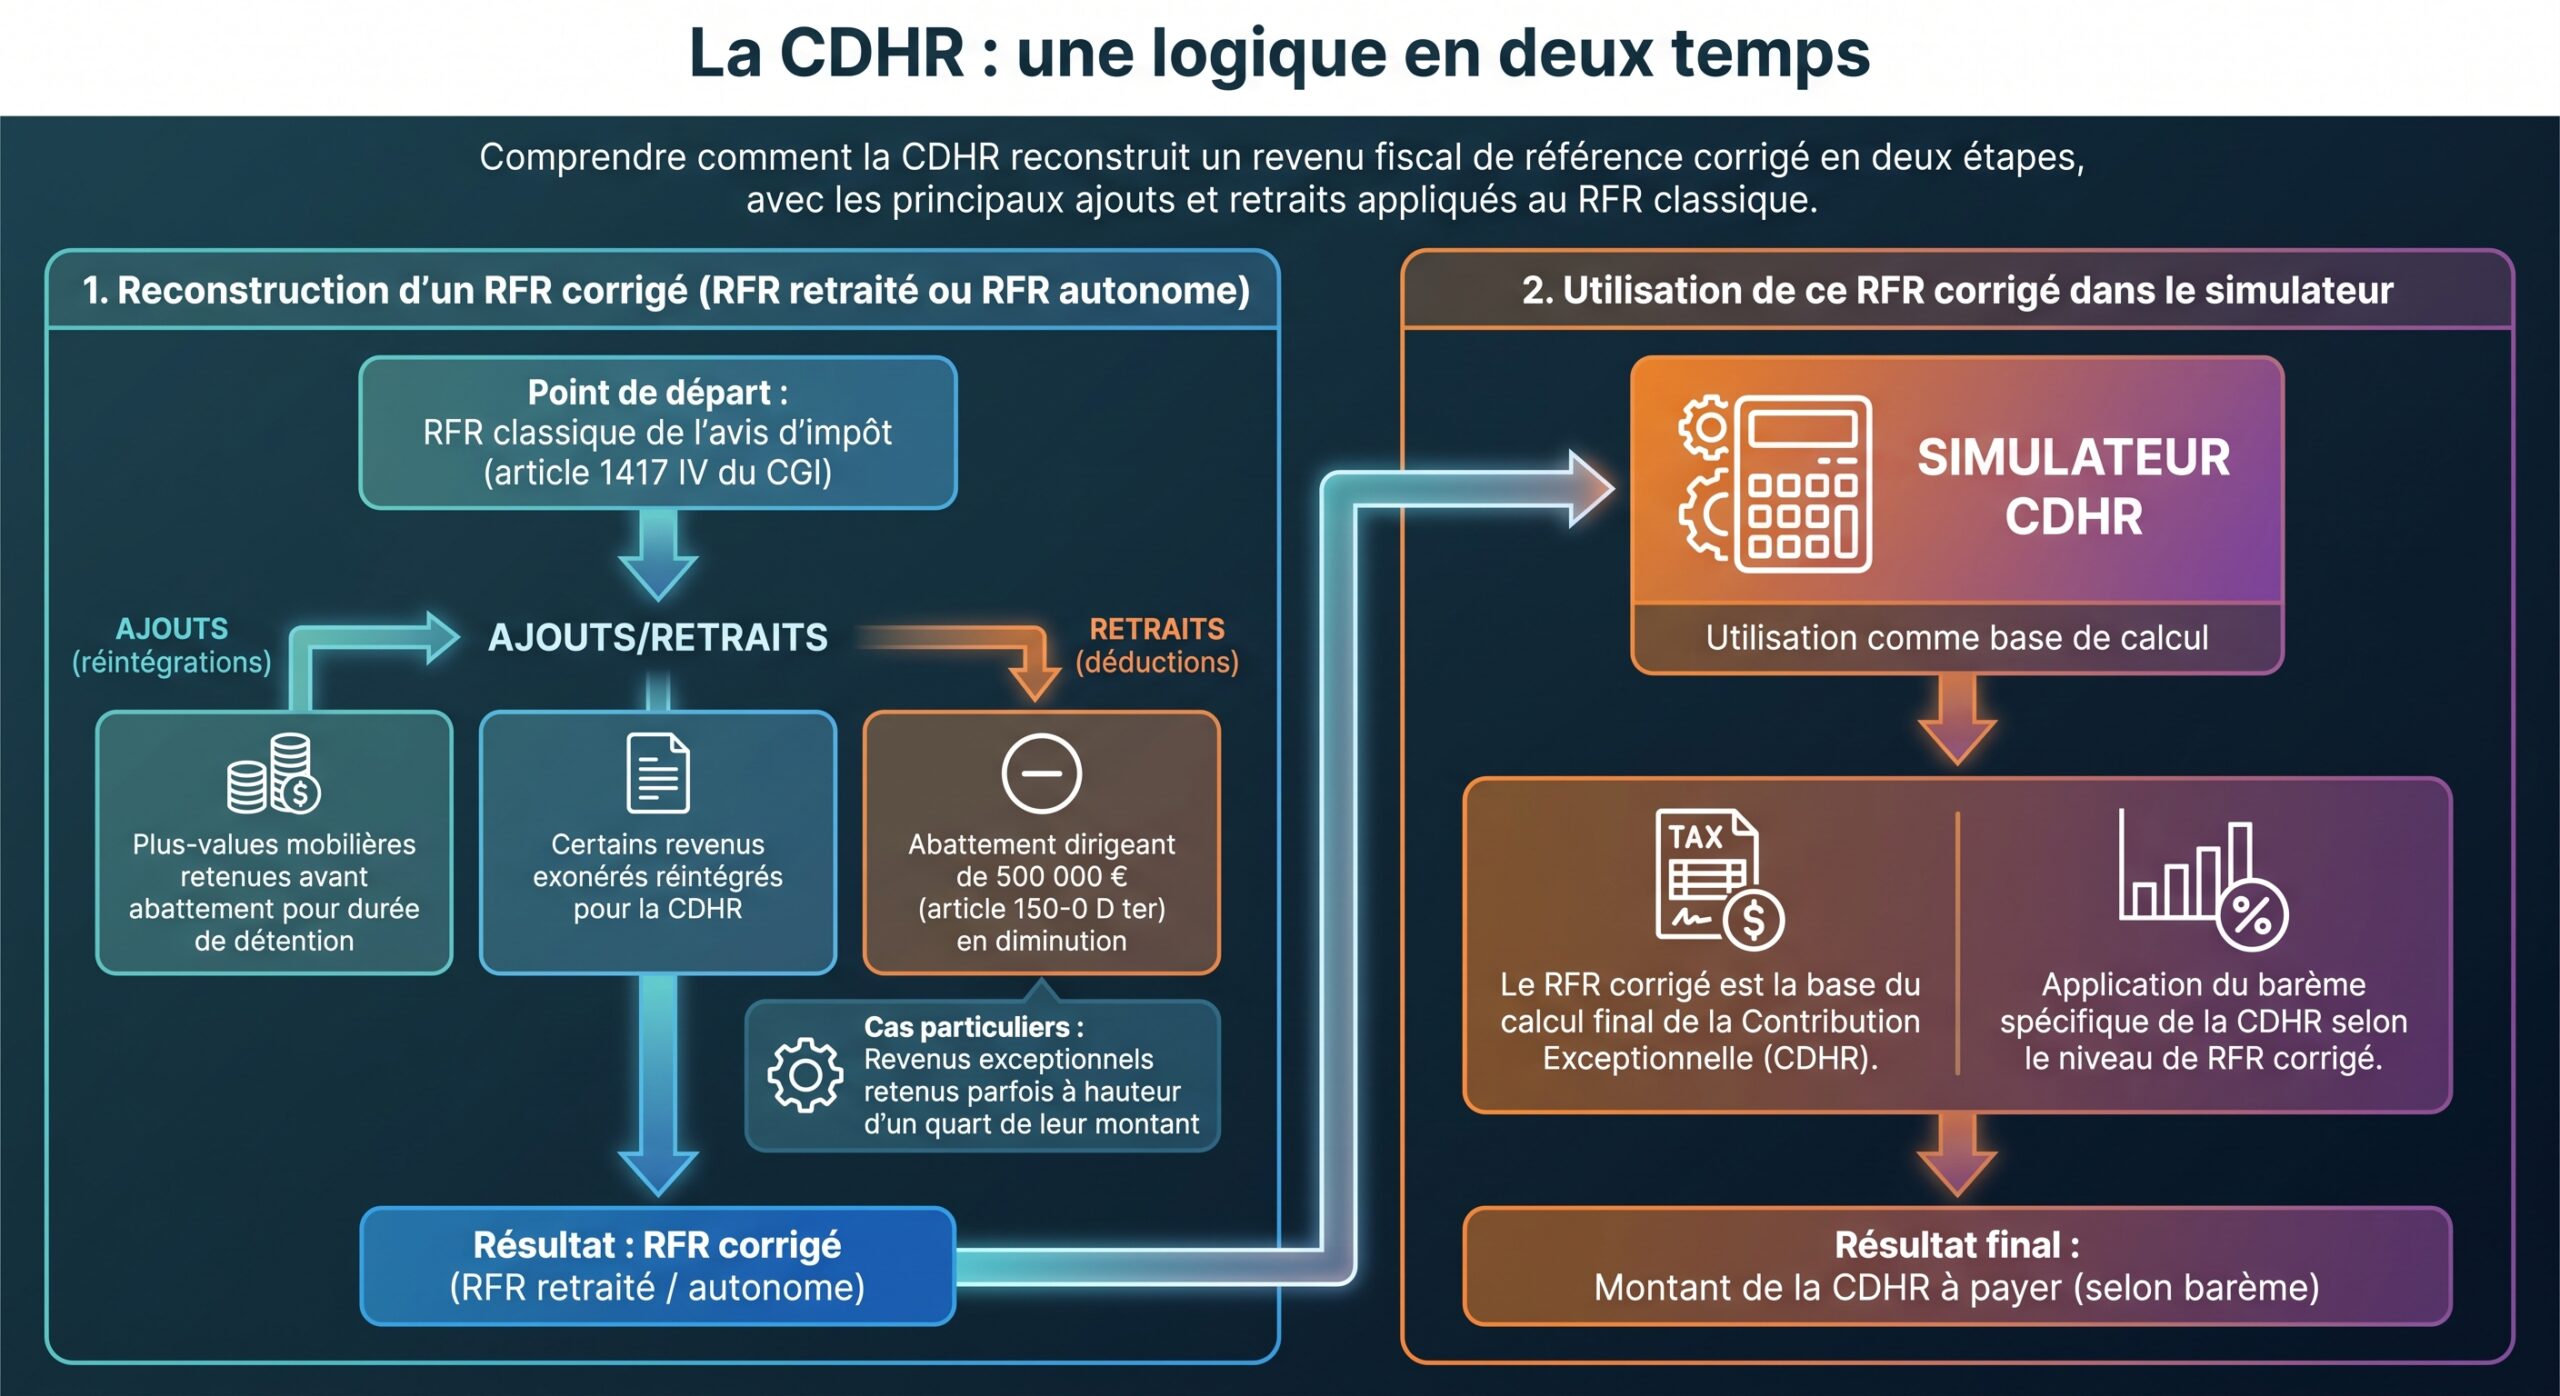
Une fois ce RFR retraité calculé, on lui applique un taux de 20 % : on obtient une sorte d’« impôt cible » qui correspond au niveau minimum d’imposition visé par le législateur. C’est le premier terme de la formule.
Pour déterminer la CDHR, on additionne l’impôt sur le revenu au barème, la CEHR, la part « impôt sur le revenu » des prélèvements forfaitaires (PFU à 12,8 % ou prélèvement forfaitaire libératoire à 7,5 % sur l’assurance‑vie) et certains prélèvements libératoires. On ajoute forfaitairement 1 500 € par personne à charge et 12 500 € en cas d’imposition commune. Ces montants sont cruciaux : plus ils sont élevés, plus ils réduisent la CDHR finale.
La contribution résulte alors de la différence entre les deux termes. Si le total d’impôts déjà payés (au sens de la CDHR) atteint ou dépasse 20 % du RFR retraité, le résultat est nul et aucune CDHR n’est due. Si ce total se situe en‑dessous, la CDHR vient combler uniquement le différentiel positif.
On peut résumer la logique dans un tableau simplifié.
| Élément | Contenu principal | Effet sur la CDHR |
|---|---|---|
| RFR retraité (RFR autonome) | RFR de l’avis + plus‑values avant abattement + revenus exonérés réintégrés – abattement dirigeant 500 000 € + retraitements article 224 CGI | Sert de base au calcul de l’« impôt cible » à 20 % |
| Termes « impôts déjà payés » | IR au barème + CEHR + PFU (part IR) + PFL assurance‑vie + prélèvements libératoires | Viennent en déduction de l’« impôt cible » |
| Majoration liée à la famille | 1 500 € par personne à charge + 12 500 € en cas d’imposition commune | Réduisent le montant de CDHR à payer |
| Résultat | max(0 ; 20 % × RFR retraité – (IR + CEHR + PFU/PFL + forfaits famille)) | Montant brut de CDHR |
La CDHR vise donc les foyers dont le taux effectif d’imposition, une fois ces retraitements réalisés, reste inférieur à 20 % de leur RFR retraité au‑delà des seuils de 250 000 euros (célibataire, veuf, séparé, divorcé) ou 500 000 euros (couple).
Ce que l’acompte de décembre change dans la pratique
La mécanique devient plus délicate encore avec l’acompte de décembre. Pour chaque année où la CDHR est applicable, les contribuables concernés doivent verser un acompte égal à 95 % de la contribution qu’ils estiment devoir au titre des revenus de l’année en cours. Cet acompte doit être déclaré et payé en ligne, via l’espace « particulier » d’impots.gouv.fr, dans la rubrique « Prélèvement à la source », en sélectionnant le parcours dédié à la CDHR et le bouton « Calculer mon acompte ».
Pour les revenus 2026, l’acompte doit être déclaré et payé du 1er au 15 décembre 2026. La fenêtre est ouverte seulement quinze jours, sans formulaire papier, et la déclaration validée ne peut être ni modifiée ni annulée. Le paiement est prélevé par prélèvement bancaire sur le compte déjà utilisé pour l’impôt sur le revenu, ou sur un autre compte enregistré à cette occasion.
La base de calcul de cet acompte n’est pas l’impôt définitivement connu, mais une estimation. Il faut additionner les revenus déjà perçus au 1er décembre, puis y intégrer une projection réaliste des revenus à recevoir jusqu’au 31 décembre : salaires et primes de fin d’année, dividendes décidés en assemblée en décembre, plus‑values de cession de titres réalisées jusqu’au 31 décembre, bénéfices professionnels, loyers, etc. Sur cette base, il faut reconstruire un RFR retraité estimé, calculer l’impôt sur le revenu et, le cas échéant, la CEHR correspondants, puis appliquer la formule de la CDHR. L’acompte représente alors 95 % du montant ainsi trouvé.
Le seuil de tolérance est fixé à 76 % de la CDHR finale, en deçà duquel une majoration de 20 % sur l’insuffisance de versement s’applique, majorée d’intérêts de retard de 0,20 % par mois (2,4 % par an).
En résumé, le schéma est le suivant.
| Étape | Période | Opération | Particularités |
|---|---|---|---|
| 1 | Avant le 1er décembre | Utilisation du simulateur CDHR / IR | En mode non authentifié, calcul sur revenus estimés de l’année |
| 2 | Du 1er au 15 décembre | Déclaration et paiement de l’acompte depuis l’espace particulier | Acompte = 95 % de la CDHR estimée ; pas de rectification possible après validation |
| 3 | Printemps année N+1 | Déclaration de revenus (formulaire 2042 et annexes) | Calcul définitif de l’IR, de la CEHR et de la CDHR de l’année N |
| 4 | Été année N+1 | Avis d’imposition | Imputation de l’acompte ; remboursement de l’excédent ou appel du complément |
À ce stade, le simulateur mis à disposition par la DGFiP joue un rôle clef. Il sert à vérifier l’éligibilité à la CDHR et à estimer le montant de l’acompte. Mais son bon usage suppose de maîtriser plusieurs paramètres, sous peine d’erreurs lourdes de conséquences.
Première erreur : raisonner sur le mauvais revenu fiscal de référence
L’une des erreurs les plus fréquentes consiste à prendre au pied de la lettre le revenu fiscal de référence affiché sur l’avis, comme s’il constituait directement la base de la CDHR. Or la contribution ne se déclenche pas sur ce RFR brut, mais sur un RFR ajusté selon des règles propres à l’article 224 du CGI.
Le simulateur utilise un « RFR autonome », un RFR retraité qui se distingue du RFR classique. Il intègre notamment les plus-values de cession de valeurs mobilières avant tout abattement pour durée de détention, ainsi que certains revenus initialement exonérés qui doivent être réintégrés. Il neutralise en revanche l’abattement spécifique de 500 000 euros applicable aux dirigeants partant à la retraite. Il peut aussi prendre en compte les revenus étrangers imposables en France à leur montant net, ou ne retenir qu’un quart de certains revenus exceptionnels et de l’impôt qui s’y rattache.
Autrement dit, le RFR de l’avis n’est que le point de départ. Celui qui saisit directement ce chiffre dans le simulateur sans reconstituer les ajustements exigés par les textes risque de biaiser tout le calcul. Dans certains cas, la CDHR apparaîtra à tort comme nulle, parce que le seuil de 250 000 ou 500 000 euros semble non atteint après retraitement, alors qu’il l’est en réalité une fois les plus‑values avant abattement intégrées. Dans d’autres cas, le contribuable peut obtenir l’illusion inverse et surestimer la CDHR en oubliant qu’un abattement dirigeant vient légalement réduire l’assiette.
Pour sécuriser cette étape, plusieurs documents doivent être mis à plat : l’avis d’impôt détaillé, la déclaration 2042, ses annexes 2042‑C et 2047 pour les revenus étrangers, ainsi que les justificatifs des opérations exceptionnelles (cession d’entreprise, rachat de titres, plus‑values immobilières hors champ, etc.). Reconstituer le RFR retraité implique de passer en revue les composantes du revenu par catégorie, les abattements appliqués, les revenus soumis à des taux forfaitaires, et les éléments expressément exclus par l’article 224 pour la CDHR.
Un tableau de contrôle simple peut servir de guide.
| Rubrique | Question à se poser | Sources à examiner |
|---|---|---|
| Base RFR | Le RFR de l’avis intègre‑t‑il des revenus à abattement ou à taux proportionnel qu’il faut retraiter pour la CDHR ? | Avis d’IR, détail des bases, annexes 2042‑C, 2047 |
| Revenus de capitaux mobiliers | Les dividendes et intérêts imposés au PFU ont‑ils été correctement distingués entre part impôt et part prélèvements sociaux ? | IFU, relevés bancaires, contrats d’assurance‑vie |
| Plus‑values | Les plus‑values mobilières ont‑elles été réintégrées avant abattement pour la CDHR ? | Déclaration de plus‑values, formulaires dédiés, annexes |
| Revenus exonérés réintégrés | Certains revenus exonérés doivent‑ils être pris en compte pour le RFR retraité (revenus de l’étranger, exonérations conditionnelles, etc.) ? | Textes de référence, BOFiP, conventions fiscales |
| Abattement dirigeant | Un abattement de 500 000 € a‑t‑il été appliqué et doit‑il être neutralisé pour la CDHR ? | Calcul de la plus‑value dirigeant, avis d’IR |
Ne pas réaliser ce travail de « retraitement » et se contenter du RFR brut revient à alimenter le simulateur avec une donnée fausse. Même si le site ne signale aucune incohérence, la CDHR calculée et l’acompte validé s’écartent alors du montant légalement dû, avec un risque de redressement et de majoration.
Deuxième erreur : confondre CDHR et CEHR, ou mélanger IR, impôt à taux forfaitaire et prélèvements sociaux
Les contribuables exposés à la CDHR sont souvent, depuis des années, familiers de la CEHR. Cette contribution exceptionnelle sur les hauts revenus applique un barème de 3 % puis 4 % sur les fractions de RFR dépassant 250 000 et 500 000 euros, selon la situation de famille. Il est tentant de transposer les réflexes acquis sur la CEHR à la CDHR ; c’est une source de confusion majeure.
Les deux contributions se cumulent, mais elles ont des mécanismes radicalement différents. La CEHR applique un barème supplémentaire sur le RFR, tandis que la CDHR vient vérifier que l’ensemble IR + CEHR + impôt sur les revenus forfaitaires atteint bien 20 % du RFR retraité. Dans la formule de la CDHR, la CEHR est donc comptabilisée dans le terme « impôts déjà payés ». De même, la part « impôt sur le revenu » du PFU (12,8 %) et de certains prélèvements libératoires (PFL assurance‑vie à 7,5 %) est ajoutée à ce terme, mais pas les prélèvements sociaux.
C’est là qu’une seconde confusion se glisse fréquemment : beaucoup de contribuables raisonnent en bloc sur le PFU à 30 % ou 31,4 % (selon l’évolution des prélèvements sociaux), sans distinguer la part qui relève de l’impôt sur le revenu et celle qui relève des contributions sociales. Or la CDHR ignore purement et simplement les prélèvements sociaux dans le calcul de son taux minimal de 20 %. Seule la composante « impôt » des prélèvements forfaitaires est retenue.
Un investisseur ne doit pas considérer que des dividendes taxés à 30 % le placent au-dessus du seuil de 20 % : pour la CDHR, ils ne sont réputés imposés qu’à hauteur de 12,8 % au titre de l’impôt, le reste correspondant à des contributions sociales étrangères au dispositif. Si, après retraitement de l’ensemble des revenus, le total IR + CEHR + 12,8 % sur les revenus au PFU reste inférieur à 20 % du RFR retraité, la CDHR réclame la différence.
À l’inverse, intégrer à tort les prélèvements sociaux dans le « taux effectif » peut conduire un contribuable à croire qu’il est à l’abri de la CDHR et à ne pas simuler l’acompte, alors que les seules composantes fiscalement pertinentes (IR, CEHR, PFU/PFL côté impôt) le placent en réalité sous le seuil des 20 %. Dans ce cas, l’absence de déclaration en décembre peut être assimilée à un défaut d’acompte, avec une majoration de 20 % sur 95 % de la contribution due.
Pour éviter ces confusions, il est utile de dissocier clairement les couches d’imposition.
| Type de prélèvement | Intégré dans « impôts déjà payés » pour la CDHR ? | Exemple de taux |
|---|---|---|
| IR au barème | Oui | Barème progressif 0 % à 45 % |
| CEHR | Oui | 3 % / 4 % selon les tranches de RFR |
| PFU – part impôt | Oui | 12,8 % |
| PFL assurance‑vie – part impôt | Oui | 7,5 % dans certains cas |
| Prélèvements sociaux (CSG, CRDS, etc.) | Non | 17,2–18,6 % selon les supports |
Toute analyse globale de la pression fiscale qui mélange ces deux colonnes en un seul pourcentage aboutit à un diagnostic biaisé du risque CDHR. Le simulateur, lui, opère cette séparation, mais encore faut‑il saisir correctement les revenus en distinguant part IR et part sociale.
Troisième erreur : sous‑estimer les revenus de fin d’année dans le simulateur
Le troisième piège tient à la nature même de l’acompte : il se fonde sur des revenus en partie déjà réalisés, en partie encore à venir. Au moment de la simulation puis de la déclaration de l’acompte, entre le 1er et le 15 décembre, certaines composantes du revenu annuel ne sont pas encore figées. Les primes annuelles peuvent être votées mais non versées, des dividendes peuvent être décidés en assemblée générale de fin d’année, une cession de titres peut être en cours de négociation, un acompte sur bénéfice peut être envisagé, ou encore un rachat d’assurance‑vie peut être arbitré à la dernière minute.
L’administration exige que le contribuable prenne en compte les revenus déjà réalisés au 1er décembre et ajoute une estimation sincère des revenus à percevoir d’ici le 31 décembre. Se limiter aux revenus encaissés à la date de la simulation et ignorer les flux futurs sous-estime mécaniquement le RFR retraité, l’impôt sur le revenu, la CEHR et la CDHR.
Dans un contexte où la loi prévoit une majoration de 20 % lorsque l’acompte versé est inférieur de plus de 20 % au montant de 95 % normalement dû, cette négligence peut être coûteuse. Une plus‑value substantielle réalisée le 29 décembre ou un dividende exceptionnel décidé fin d’année suffisent à faire basculer un foyer au‑dessus du seuil de 250 000 ou 500 000 euros de RFR, ou à augmenter la CDHR finale bien au‑delà de ce qui avait été anticipé.
En décembre, les imprimés fiscaux uniques (IFU) fournis par les établissements financiers ne sont généralement pas disponibles avant mars de l’année suivante, ce qui rend illusoire toute exactitude parfaite. Il convient néanmoins de reconstituer au plus près les revenus de capitaux mobiliers déjà versés et à venir à partir des relevés bancaires, des procès-verbaux d’assemblée, des bulletins de souscription ou de cession, ou des simulations de rachat sur contrats d’assurance-vie.
Dans ce contexte d’incertitude, mieux vaut, selon les recommandations qui se dégagent des textes, adopter une prudence active : effectuer plusieurs scénarios, intégrer les opérations les plus probables, et éventuellement majorer légèrement l’acompte. L’excédent d’acompte sera automatiquement remboursé lors de la régularisation (déclaration 2042 au printemps suivant et avis d’imposition de l’été) sans pénalité ni intérêt, alors qu’un acompte manifestement sous‑estimé peut déclencher la majoration de 20 %.
On peut résumer la zone de tolérance et le risque associé dans le tableau suivant.
| Situation de l’acompte par rapport à la CDHR finale | Conséquence prévue par les textes |
|---|---|
| Acompte ≥ 95 % de la CDHR finale | Aucun risque, éventuel léger trop‑versé remboursé |
| Acompte entre 76 % et 95 % de la CDHR finale | Tolérance légale (80 % × 95 %), pas de majoration spécifique liée à l’insuffisance |
| Acompte < 76 % de la CDHR finale | Majoration de 20 % sur l’insuffisance, intérêts de retard possibles |
Autrement dit, la loi n’exige pas une estimation millimétrée, mais sanctionne les écarts manifestes. C’est précisément dans cette zone que la gestion des revenus de fin d’année via le simulateur fait la différence entre un acompte prudent et un acompte risqué.
Quatrième erreur : oublier que l’acompte est obligatoire… et pénalisé en cas de défaut
Une autre erreur courante consiste à attendre l’avis d’imposition de l’été suivant pour « voir ce qu’il en est » de la CDHR. Cette attitude, qui pouvait se comprendre pour un mécanisme purement liquidatif, est incompatible avec l’existence d’un acompte obligatoire en décembre. À ce moment‑là, le rendez‑vous fiscal est déjà passé : l’acompte aurait dû être déclaré et payé entre le 1er et le 15 du mois.
Le texte est explicite : les contribuables dont l’estimation de CDHR pour l’année en cours est positive doivent déclarer et verser un acompte équivalant à 95 % de ce montant. L’absence pure et simple de déclaration dans l’espace « Gérer mon prélèvement à la source » durant la période prévue est assimilée à un défaut de paiement. Dans ce cas, la base de la majoration de 20 % est constituée par 95 % de la contribution due au titre de l’année. À cette majoration s’ajoutent, le cas échéant, les intérêts de retard.
Lorsque l’acompte est déclaré mais délibérément sous-estimé pour lisser la trésorerie et régler le gros plus tard : si le montant versé est plus de 20 % en deçà du niveau légalement dû (95 % de la CDHR réelle), une pénalité de 20 % s’applique sur l’insuffisance de versement.
Les textes ont certes prévu des marges de bienveillance pour les contribuables de bonne foi, notamment par la possibilité de formuler une mention expresse détaillant la méthode de calcul et les hypothèses retenues lors de la déclaration de l’acompte. De même, l’administration a indiqué qu’elle ne sanctionnerait pas les erreurs commises sans intention frauduleuse dans les premiers temps d’application du dispositif. Mais compter exclusivement sur ce « droit à l’erreur » pour ignorer le calendrier légal reste hasardeux, d’autant qu’aucune tolérance n’est gravée dans le marbre pour les années suivantes.
L’acompte de la CDHR se déclare uniquement en ligne via le parcours « Prélèvement à la source », sans formulaire Cerfa dédié. Un contribuable peu familier avec cette rubrique ou ne repérant pas le cadre « Calculer mon acompte » peut ignorer l’obligation. Or, l’absence de déclaration ne vaut pas renonciation à la contribution : elle expose à des pénalités supplémentaires.
Pour s’en prémunir, la préparation doit démarrer en amont. Dès l’automne, il est pertinent de :
– rassembler les documents nécessaires à la reconstitution du RFR retraité (avis d’impôt, déclarations passées, relevés de portefeuille, contrats d’assurance‑vie, actes de cession, etc.) ;
– actualiser sa situation de famille (mariage, PACS, divorce, séparation, veuvage, naissance, décès) dans l’espace en ligne, car le nombre de parts et de personnes à charge influence directement la CDHR via les forfaits de 1 500 et 12 500 euros ;
– lister les revenus déjà perçus et les opérations de fin d’année probables ou engagées ;
– réaliser plusieurs simulations avec le simulateur de la DGFiP, en corrigeant progressivement les hypothèses.
Cette discipline permet d’aborder la fenêtre du 1er au 15 décembre non comme une surprise, mais comme la dernière étape d’un processus maîtrisé.
Cinquième erreur : mal utiliser le simulateur ou négliger ses limites
Le simulateur officiel mis en ligne sur impots.gouv.fr est un outil puissant, mais il n’est ni un avis d’imposition, ni une garantie opposable à l’administration. Il applique la formule de la CDHR telle que prévue par les textes, en intégrant le RFR retraité, l’impôt sur le revenu, la CEHR, les prélèvements forfaitaires côté impôt et les majorations familiales. Il aide à vérifier si l’on est concerné et à estimer un montant d’acompte. Mais le résultat qu’il affiche dépend entièrement de la qualité des données saisies.
Plusieurs écueils récurrents se dessinent. Le premier est de ne remplir que les rubriques habituelles de l’impôt sur le revenu sans cocher la section d’« informations complémentaires » spécifique à la CDHR. Dans ce cas, le simulateur n’active pas certains retraitements et ne ventile pas correctement les revenus soumis à prélèvement forfaitaire unique ou à prélèvement libératoire. Le calcul de la CDHR, s’il apparaît, sera alors faux.
Pensez à bien isoler les revenus exceptionnels ou taxés à taux proportionnel dans les cases dédiées. En effet, les revenus exceptionnels relevant du barème progressif peuvent, dans le cadre de la CDHR, n’être pris en compte qu’à hauteur d’un quart, tout comme l’impôt associé. Il est donc indispensable de signaler leur caractère exceptionnel, sinon le simulateur les considérera comme des revenus ordinaires et augmentera artificiellement le RFR retraité ainsi que le taux d’imposition cible de 20 %.
Le troisième tient à la confusion entre RFR et revenu net imposable. De nombreux simulateurs grand public se fondent sur le revenu imposable barème et sur le simple barème de l’impôt sur le revenu. La CDHR, elle, se réfère au RFR retraité, qui est plus large car il intègre des revenus taxés à taux forfaitaire, des produits exonérés réintégrés, et tient compte des prélèvements libératoires côté impôt. Utiliser un outil qui ignore ces éléments pour projeter la CDHR revient à se priver d’une partie du signal.
Le simulateur CDHR pour une année donnée applique les règles d’imposition des revenus de l’année précédente. Mis en ligne à l’automne, il estime la CDHR potentielle de l’année en cours à partir des revenus estimés, mais n’intègre pas forcément les dispositions d’un projet de loi de finances non encore adopté à sa date de mise en ligne. L’utiliser pour anticiper des réformes non entrées en vigueur produit des estimations illusoires.
La bonne utilisation du simulateur repose donc sur quelques principes simples mais exigeants : saisir des données complètes par catégorie de revenu ; distinguer revenus ordinaires et revenus exceptionnels ; isoler la part « impôt » des prélèvements forfaitaires ; activer la section dédiée à la CDHR ; vérifier que l’on applique bien les règles applicables à l’année de revenus considérée. Le simulateur est un outil d’aide à la décision ; il ne dispense en rien de la compréhension de la mécanique fiscale sous‑jacente.
Une mécanique exigeante, des marges de manœuvre encadrées
Le dispositif de la CDHR, et plus encore celui de son acompte obligatoire de décembre, combine plusieurs caractéristiques qui le rendent particulièrement exigeant pour les contribuables concernés. La base de calcul (RFR retraité) n’est pas une donnée intuitive ; elle appelle un travail de reconstitution à partir de l’avis d’impôt et des annexes. Le taux de 20 % ne s’applique pas en surface sur chaque euro de revenu, mais via une différence entre un niveau d’imposition cible et des impôts déjà payés, eux‑mêmes définis avec précision. L’acompte repose sur des revenus partiellement futurs, ce qui impose d’anticiper des opérations non encore réalisées. Le tout dans une fenêtre de quinze jours, sans possibilité de correction en ligne une fois la déclaration validée.
Le dispositif prévoit un seuil de tolérance de 76 % de la CDHR finale et permet à un contribuable ayant sous-estimé son acompte d’effectuer un versement complémentaire jusqu’à la fin décembre. Le droit à l’erreur est réaffirmé pour les contribuables de bonne foi, qui peuvent, en cas de rectification spontanée ou de mention expresse, bénéficier de bienveillance sur les majorations. Ces marges ne changent toutefois pas la nature du dispositif : la charge de l’estimation est inversée et repose désormais sur le foyer fiscal.
Pour ceux dont le revenu fiscal de référence flirte avec les seuils de 250 000 ou 500 000 euros, la question de la CDHR ne peut plus être traitée comme un point marginal à vérifier en bout de chaîne. Elle irrigue la stratégie patrimoniale et fiscale de l’année : choix entre salaires et dividendes, calendrier des plus‑values, opportunité de lisser ou de différer certains revenus exceptionnels, recours à des enveloppes où les revenus ne remontent pas dans le RFR (comme certaines structures soumises à l’impôt sur les sociétés en l’absence de distribution), gestion fine des rachats sur contrats d’assurance‑vie, activation des dispositifs de lissage pour les revenus exceptionnels.
Le simulateur CDHR n’est qu’un maillon d’une chaîne plus large. L’éviter ou le sous-exploiter, c’est se priver d’un outil d’alerte. Mais le surestimer, en le prenant pour une vérité officielle valide en toutes circonstances, est tout aussi dangereux. Pour réduire durablement le risque de majoration de 20 % sur l’acompte 2026, il faut articuler correctement les deux : comprendre les règles, préparer les données, puis utiliser le simulateur comme un révélateur, non comme un oracle.
Ceux qui franchissent ce cap découvrent souvent qu’une fois les étapes clarifiées — reconstitution du RFR retraité, distinction entre CDHR et CEHR, séparation entre impôt et prélèvements sociaux, anticipation des revenus de fin d’année et bonne utilisation de l’outil en ligne — le calcul de l’acompte cesse d’être une loterie anxiogène. Il devient un exercice de pilotage fiscal, certes technique, mais maîtrisable, à la hauteur des enjeux financiers que représente une contribution pensée pour maintenir à 20 % le niveau minimal d’imposition des plus hauts revenus.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.