Quand Paul, dirigeant dans la tech, m’a appelé un soir de mai, sa voix ne ressemblait pas à celle d’un homme qui venait de « réussir un coup » immobilier. Deux ans plus tôt, lui et sa femme Claire avaient acheté une maison louée 2 200 dollars par mois dans un État réputé « dynamique ». On leur avait vendu un rendement net « autour de 7 % », gestion comprise. Ce soir-là, Paul venait de recevoir, coup sur coup, la nouvelle property tax, une hausse d’assurance, un rapport de gestion avec trois mois de vacance… et mon mail lui rappelant qu’il devait en plus déclarer tout cela via le formulaire 2047 en France. Son « 7 % net » s’était transformé en 1 à 2 % tout juste, avant fiscalité française.
Avec plus de vingt ans de recul, la peur de découvrir trop tard que le coût réel dépasse de 35 à 55 % le budget prévu est réelle : c’est le piège de la courbe Excel qui se transforme en gouffre patrimonial sur 7 à 10 ans. La clé ? Additionner froidement chaque poste — acquisition, property tax, assurance, gestion, vacance, maintenance, fiscalité américaine et française — pour décider sereinement, en acceptant de regarder le coût réel plutôt que le rêve PowerPoint.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Pourquoi les simulations « clé en main » se trompent de 35 à 55 % sur le coût annuel
La première erreur que je vois dans les dossiers d’investisseurs français, c’est l’obsession du rendement facial : on se focalise sur le rapport loyer/prix, en oubliant que, selon les données compilées pour 688 marchés américains, les dépenses d’exploitation absorbent médianement 55,7 % des loyers bruts, et que dans plus de 95 % des marchés, elles dépassent 45 % des loyers encaissés. Autrement dit, la « règle des 50 % » utilisée dans beaucoup de présentations commerciales est souvent… optimiste. Quand je reconstitue les flux sur 7 à 10 ans, je converge presque toujours vers un écart de 35 à 55 % entre la charge réelle et ce qui a été vendu initialement.
Ce décalage vient d’un biais systémique : les simulations gomment ou minimisent certains postes « peu sexy » – property tax locales, assurance habitation devenue explosive, vacance locative, maintenance, frais de gestion, voire certaines obligations fiscales US (FIRPTA à la sortie) et françaises (déclaration 2047, 2042, impact éventuel sur l’IFI). Par exemple, les études de coûts d’exploitation montrent que, rien que pour les charges courantes (hors crédit), les dépenses atteignent déjà 35 à 50 % du loyer dans la plupart des marchés, avant même d’avoir compté l’impôt. Et cela dans un contexte où les primes d’assurance ont augmenté de plus de 40 % depuis 2021 dans certains États exposés, et où les taxes foncières médiannes tournent autour de 3 000 dollars par an aux États-Unis.
Pour un résident fiscal français, il faut ajouter un deuxième étage : la France impose les revenus mondiaux (article 4 A du CGI) et demande une déclaration détaillée via le formulaire 2047 avant de reporter sur le 2042, même si un crédit d’impôt vient ensuite éviter la double imposition. Dans les simulations commerciales, cette dimension est soit évoquée une ligne, soit totalement absente. Résultat : l’investisseur croit acheter un rendement net de 6 à 8 %, alors qu’en intégrant tous les postes, on se retrouve facilement avec trois scénarios très différents : un cas défavorable où la charge totale frôle 70 % du loyer, un cas médian autour de 55 %, et un cas favorable à 40-45 %… à condition d’avoir optimisé chaque paramètre.
Acquisition : ce que le prix d’achat ne dit jamais, surtout pour un non-résident
On me dit souvent : « Aux États-Unis, les frais d’achat sont plus faibles qu’en France, donc je pars avec un avantage. » C’est factuellement vrai… et trompeur si on s’arrête là. Les études sur les coûts de transaction montrent que les « closing costs » représentent en général 2 à 5 % du prix, contre 7 à 9 % pour un bien ancien en France. Mais dans ces 2 à 5 %, vous trouvez une série de lignes rarement intégrées dans les tableaux simplifiés : title insurance (souvent 0,5 à 1 % du prix pour la police propriétaire + prêteur), frais de title company ou closing attorney (environ 0,5 à 1 %), recherches de titre et enregistrement (0,2 à 0,5 %), taxes de transfert (0,05 à 3 % selon l’État), frais de dossier bancaire et d’expertise (0,5 à 1 %).
Frais d’acquisition : trois scénarios réalistes
Sur une maison à 400 000 dollars, typique de nombreux marchés américains d’entrée de gamme :
– Cas favorable : closing costs autour de 2,5 % (10 000 dollars), apport 35 %, taux compétitif, aucune surprise de diagnostic.
– Cas médian : 4 % de coûts (16 000 dollars), apport 40 %, quelques frais additionnels (inspection détaillée à 600 dollars, expertise à 600–800 dollars).
– Cas défavorable : 5 % de coûts (20 000 dollars), apport 50 %, taux plus élevé, corrections imposées par la banque, voire retitrage complexe.
Pour un résident fiscal français, il faut intégrer deux coûts absents des plaquettes commerciales : le coût de conversion de devises (spread bancaire ou frais de plateforme) sur des apports de 120 000 à 200 000 dollars, et le coût récurrent de la conformité fiscale internationale (expert-comptable avec double compétence France/États-Unis, souvent plusieurs centaines à quelques milliers de dollars/euros par an).
Property tax : la variable oubliée qui change tout selon l’État
Une fois propriétaire, la property tax est le premier poste qui vient grignoter votre rendement. Contrairement à la France où la taxe foncière est souvent raisonnable à l’échelle d’un portefeuille patrimonial important, la fiscalité locale américaine varie dans des proportions considérables. Les travaux du Tax Foundation et du Lincoln Institute montrent que les taux effectifs sur les résidences occupées varient de 0,3 % à plus de 2,2 % de la valeur, selon les États, et que sur les biens locatifs, les écarts sont encore plus violents : le taux effectif pour un appartement type peut aller de 0,33 % à Honolulu à 3,70 % à Detroit, soit plus de onze fois plus.
La médiane nationale des taxes foncières sur les propriétaires-occupants se situe autour de 3 000 dollars par an.
Si l’on compare ce poste à un bien français équivalent, on comprend vite le piège : oui, les frais de notaire américains étaient plus faibles au départ, mais chaque année, la property tax américaine va ponctionner l’équivalent de 1 à 2 % de la valeur du bien quand, en France, la combinaison taxe foncière + charges d’immeuble pour un bien patrimonial bien choisi reste souvent sur des ordres de grandeur inférieurs. Et pour un résident fiscal français, ces montants entrent totalement dans la mécanique de la déclaration 2047/2042 : ils sont certes déductibles dans le calcul du résultat locatif, mais pèsent sur la trésorerie avant impôt, ce qui est la vraie mesure de votre « coût réel » année après année.
Assurance, gestion, vacance, maintenance : le cœur des 35–55 % d’écart
L’autre grand angle mort des simulations commerciales, ce sont les charges de fonctionnement. Les rapports récents sur les dépenses d’exploitation des parcs locatifs montrent qu’en 2024, les dépenses d’exploitation par logement ont approché 8 657 dollars par an en médiane, avec une hausse de 2,2 % par rapport à l’année précédente, et que les coûts de maintenance par logement ont progressé de près de 28 % depuis 2021. Dans le même temps, les primes d’assurance habitation ont bondi d’environ 40 à 50 % entre 2021 et 2026 dans certains États à risque, avec une prime moyenne nationale dépassant les 3 000 dollars par an, et des hausses à deux chiffres dans des États comme la Californie ou le Nebraska.
Assurance habitation : une inflation structurelle
Les études sectorielles montrent que les primes moyennes de home insurance ont augmenté de près de 12 % rien qu’en 2025, après déjà plusieurs années de hausse, et que la prime moyenne nationale se situe autour de 3 000 dollars par an, avec des États côtiers comme la Floride flirtant avec des niveaux de 8 000 dollars de prime annuelle. Même si une partie de ces hausses a vocation à ralentir, les projections pour 2026–2027 anticipent encore une progression supplémentaire, portée par la fréquence des catastrophes naturelles et la hausse du coût des réparations.
Gestion, vacance, maintenance : le trio qui érode la rentabilité
Côté gestion, les données agrégées montrent que les frais de property management résidentiel se situent fréquemment entre 8 et 12 % des loyers encaissés, avec une moyenne observée autour de 8,5 %. À cela s’ajoutent des frais d’entrée de locataire (souvent 50 à 100 % d’un mois de loyer), des frais de renouvellement de bail (25 à 50 % d’un mois), des mark-up de 10 à 20 % sur les interventions de maintenance, des frais d’inspection… Quand je reconstitue une année complète, la facture de gestion globale représente couramment 12 à 18 % des loyers, bien au-delà du simple pourcentage affiché dans le mandat.
La vacance locative se situe généralement entre 6,5 % et 7,3 %, soit près d’un mois par an en moyenne, et peut atteindre 8 % dans certains marchés. À cela s’ajoutent des coûts de rotation d’environ 1 750 dollars par vacance (manque à gagner, rafraîchissement, annonces, visites et gestion). Avec des locataires restant en moyenne trois ans, ces coûts réduisent mécaniquement le rendement sur la durée.
Enfin, la maintenance et les réparations représentent un poste surestimé par presque personne dans les simulations, alors qu’il pèse lourd. Les guides de maintenance recommandent de prévoir 1 à 1,5 % de la valeur du bien par an pour maintenir correctement un parc, soit 4 000 à 6 000 dollars par an sur un bien de 400 000 dollars, en intégrant fuites, petits travaux, entretien des systèmes, espaces extérieurs. Les données de 2024 montrent une dépense médiane de maintenance autour de 1 600 dollars par logement, mais ce chiffre agrège des portefeuilles très divers ; pour un bien individuel géré à distance, les factures ponctuelles peuvent faire exploser le budget si l’on n’a pas constitué de réserves.
Un exemple chiffré sur un bien type
Imaginons que vous achetiez une maison à 400 000 dollars, louée 2 200 dollars par mois (26 400 dollars par an).
| Poste | Cas favorable | Cas médian | Cas défavorable |
|---|---|---|---|
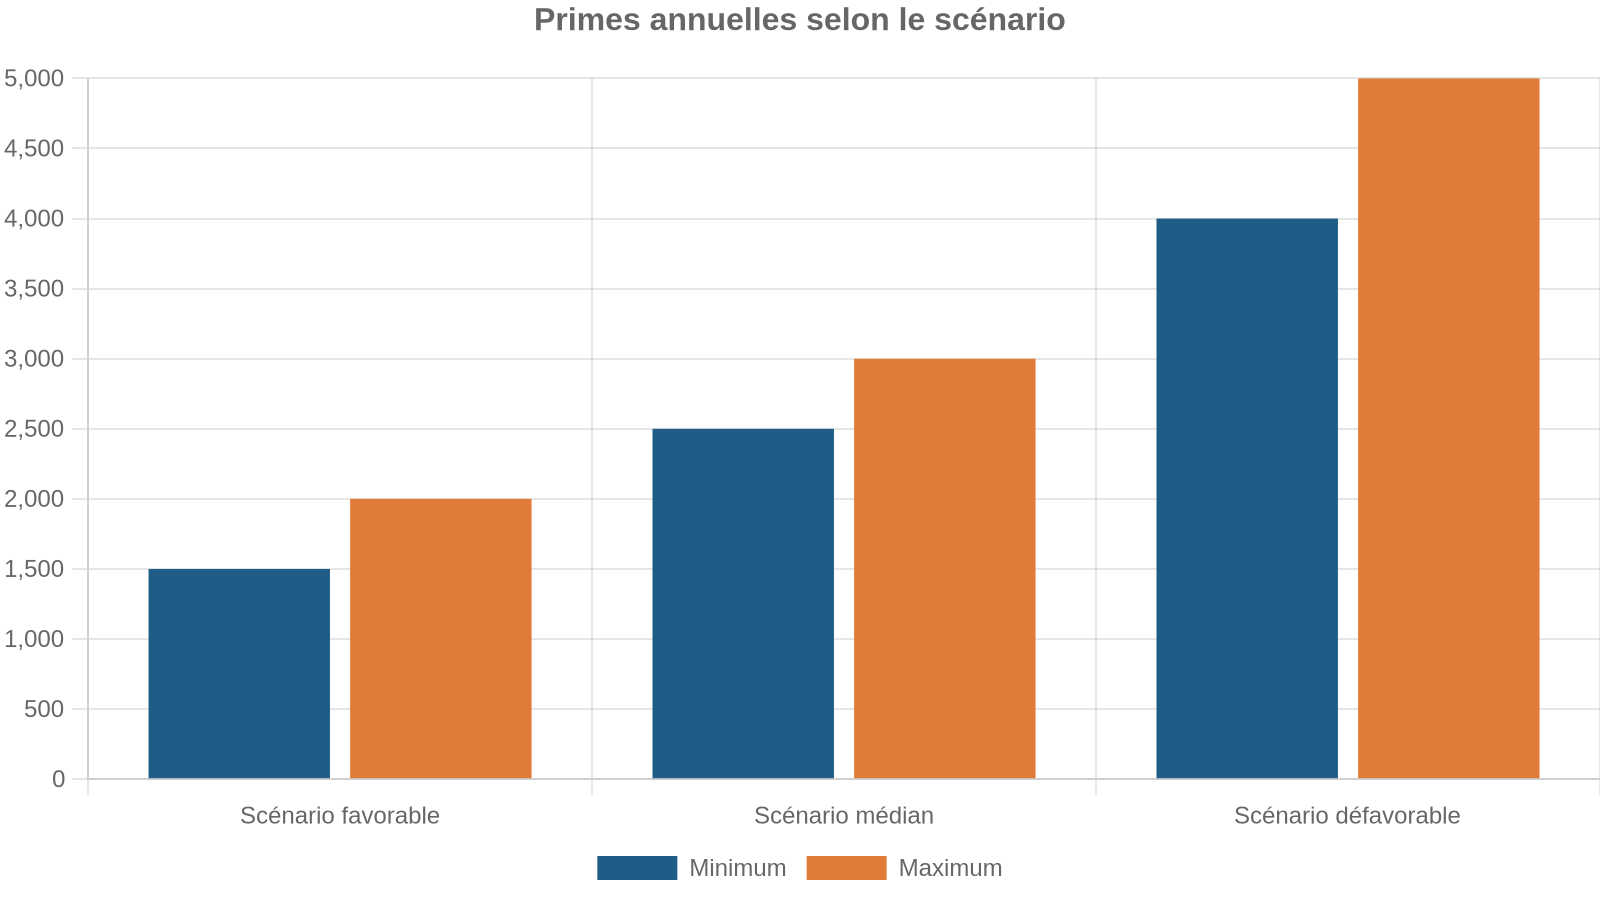
| Property tax | 4 000 $ (1,0 %) | 5 500 $ (1,4 %) | 7 000 $ (1,75 %) |
| Assurance | 1 800 $ | 2 700 $ | 4 000 $ |
| Gestion (tout compris) | 3 200 $ (12 % loyers) | 4 200 $ (16 %) | 5 000 $ (19 %) |
| Vacance + rotation | 1 300 $ (5 %) | 1 850 $ (7 %) | 2 650 $ (10 %) |
| Maintenance courante | 3 000 $ (0,75 %) | 4 000 $ (1 %) | 6 000 $ (1,5 %) |
| Total charges | 13 300 $ | 18 250 $ | 24 650 $ |
| % des loyers bruts | 50 % | 69 % | 93 % |
Ces ordres de grandeur sont cohérents avec les données de marché : médiane nationale autour de 55–57 % des loyers pour l’ensemble des charges d’exploitation, avec un tiers des marchés au-dessus de 60 %. Pour un résident fiscal français, c’est sur ce résultat net d’exploitation (NOI) que viendront ensuite se greffer la fiscalité américaine (le cas échéant) puis la fiscalité française, via la mécanique 2047/2042. La question clé n’est donc pas « Quel est le brut annoncé ? », mais « Dans quel scénario me trouve-je réellement, et quel coussin de sécurité ai-je prévu si je dérive vers le cas médian ou défavorable ? ».
Fiscalité américaine et française : FIRPTA, 2047, IFI, le coût caché du temps long
La plupart des simulations que je vois s’arrêtent à la frontière : on intègre vaguement un impôt américain, en supposant que la convention fiscale effacera le reste. Pour un résident fiscal français, c’est une vision dangereusement simplifiée. La réalité, c’est un triptyque : fiscalité locale américaine (fédérale + parfois État), traitement français des revenus mondiaux, et, pour les patrimoines importants, possible interaction avec l’Impôt sur la Fortune Immobilière (IFI).
Côté États-Unis, un non-résident qui perçoit des loyers est, par défaut, soumis à une retenue à la source de 30 % sur les loyers bruts, sauf à opter pour un régime au réel permettant de déduire intérêts, taxes foncières, assurance, maintenance, gestion. À la revente, si vous êtes considéré comme « foreign person », la réglementation FIRPTA impose à l’acheteur de retenir 15 % du prix de vente brut et de le verser au fisc américain dans les 20 jours. Ce n’est pas l’impôt final, mais une avance : votre impôt réel sera calculé sur la plus-value nette, avec un taux qui peut aller jusqu’à 28 % au niveau fédéral pour un non-résident, sans oublier une éventuelle surtaxe sur certains gains immobiliers.
La convention fiscale bilatérale prévoit que les gains immobiliers restent imposables en priorité dans l’État de situation de l’immeuble, ici les États-Unis, mais n’exonère pas la France. Vous devez reconstruire la plus-value en euros, déclarer via les formulaires spécifiques (2048-IMM-SD, puis 2047/2042), et la France appliquera son propre régime (19 % d’impôt + 17,2 % de prélèvements sociaux, avec abattements dans le temps), tout en vous accordant un crédit d’impôt correspondant à l’impôt effectivement payé aux États-Unis, dans la limite de l’impôt français dû sur cette plus-value. Le résultat n’est pas toujours neutre : selon le différentiel de taux et la durée de détention, vous pouvez vous retrouver avec un résidu d’imposition en France, ou au contraire un impôt américain plus lourd, mais toujours avec une double chaîne de reporting à gérer.
L’effet 2047/2042 : cash-flow psychologique vs. cash-flow fiscal
En pratique, pour un couple comme Paul et Claire, les loyers encaissés en dollars s’inscrivent d’abord dans leur cash-flow personnel : remboursements du prêt en dollars, charges locales, etc. Mais une fois par an, la France vient « réintégrer » ces revenus dans le calcul du taux effectif du foyer via le formulaire 2047, même lorsqu’un crédit d’impôt annule l’impôt français proprement dit. Concrètement, les loyers nets US, convertis en euros, augmentent la base de revenus mondiaux utilisée pour déterminer leur taux marginal, ce qui peut renchérir l’impôt sur d’autres revenus (salaires, dividendes, etc.). C’est un coût subtil, rarement chiffré dans les tableaux de rentabilité.
IFI : quand l’immobilier US rentre dans la base
Pour les foyers dont le patrimoine immobilier net dépasse 1,3 million d’euros, l’IFI vient ajouter une couche. Un résident fiscal français est, en principe, imposable à l’IFI sur l’ensemble de ses actifs immobiliers mondiaux, y compris des maisons ou immeubles détenus aux États-Unis, directement ou via certaines structures. Le barème, progressif de 0,5 à 1,5 %, s’applique sur la valeur au 1er janvier, convertie en euros, après déduction des dettes afférentes.
Un montage qui semblait diversifier votre patrimoine immobilier français vers les États-Unis peut en réalité accroître la base imposable à l’IFI, sans bénéficier des exonérations liées aux biens professionnels ou à certains démembrements. Ce coût, absent de toute simulation marketing, doit être intégré dans tout bilan patrimonial international sérieux.
Comment calculer, puis optimiser, le coût réel avant d’acheter
Face à cette complexité, beaucoup d’investisseurs finissent par se dire « C’est trop compliqué, je renonce » ou, au contraire, « Je n’y comprends rien, mais le partenaire local a l’air sérieux ». Ni l’un ni l’autre n’est satisfaisant. Mon expérience, c’est qu’un calcul méthodique, construit en trois scénarios (pire, médian, meilleur), permet de retrouver de la maîtrise et de décider lucidement.
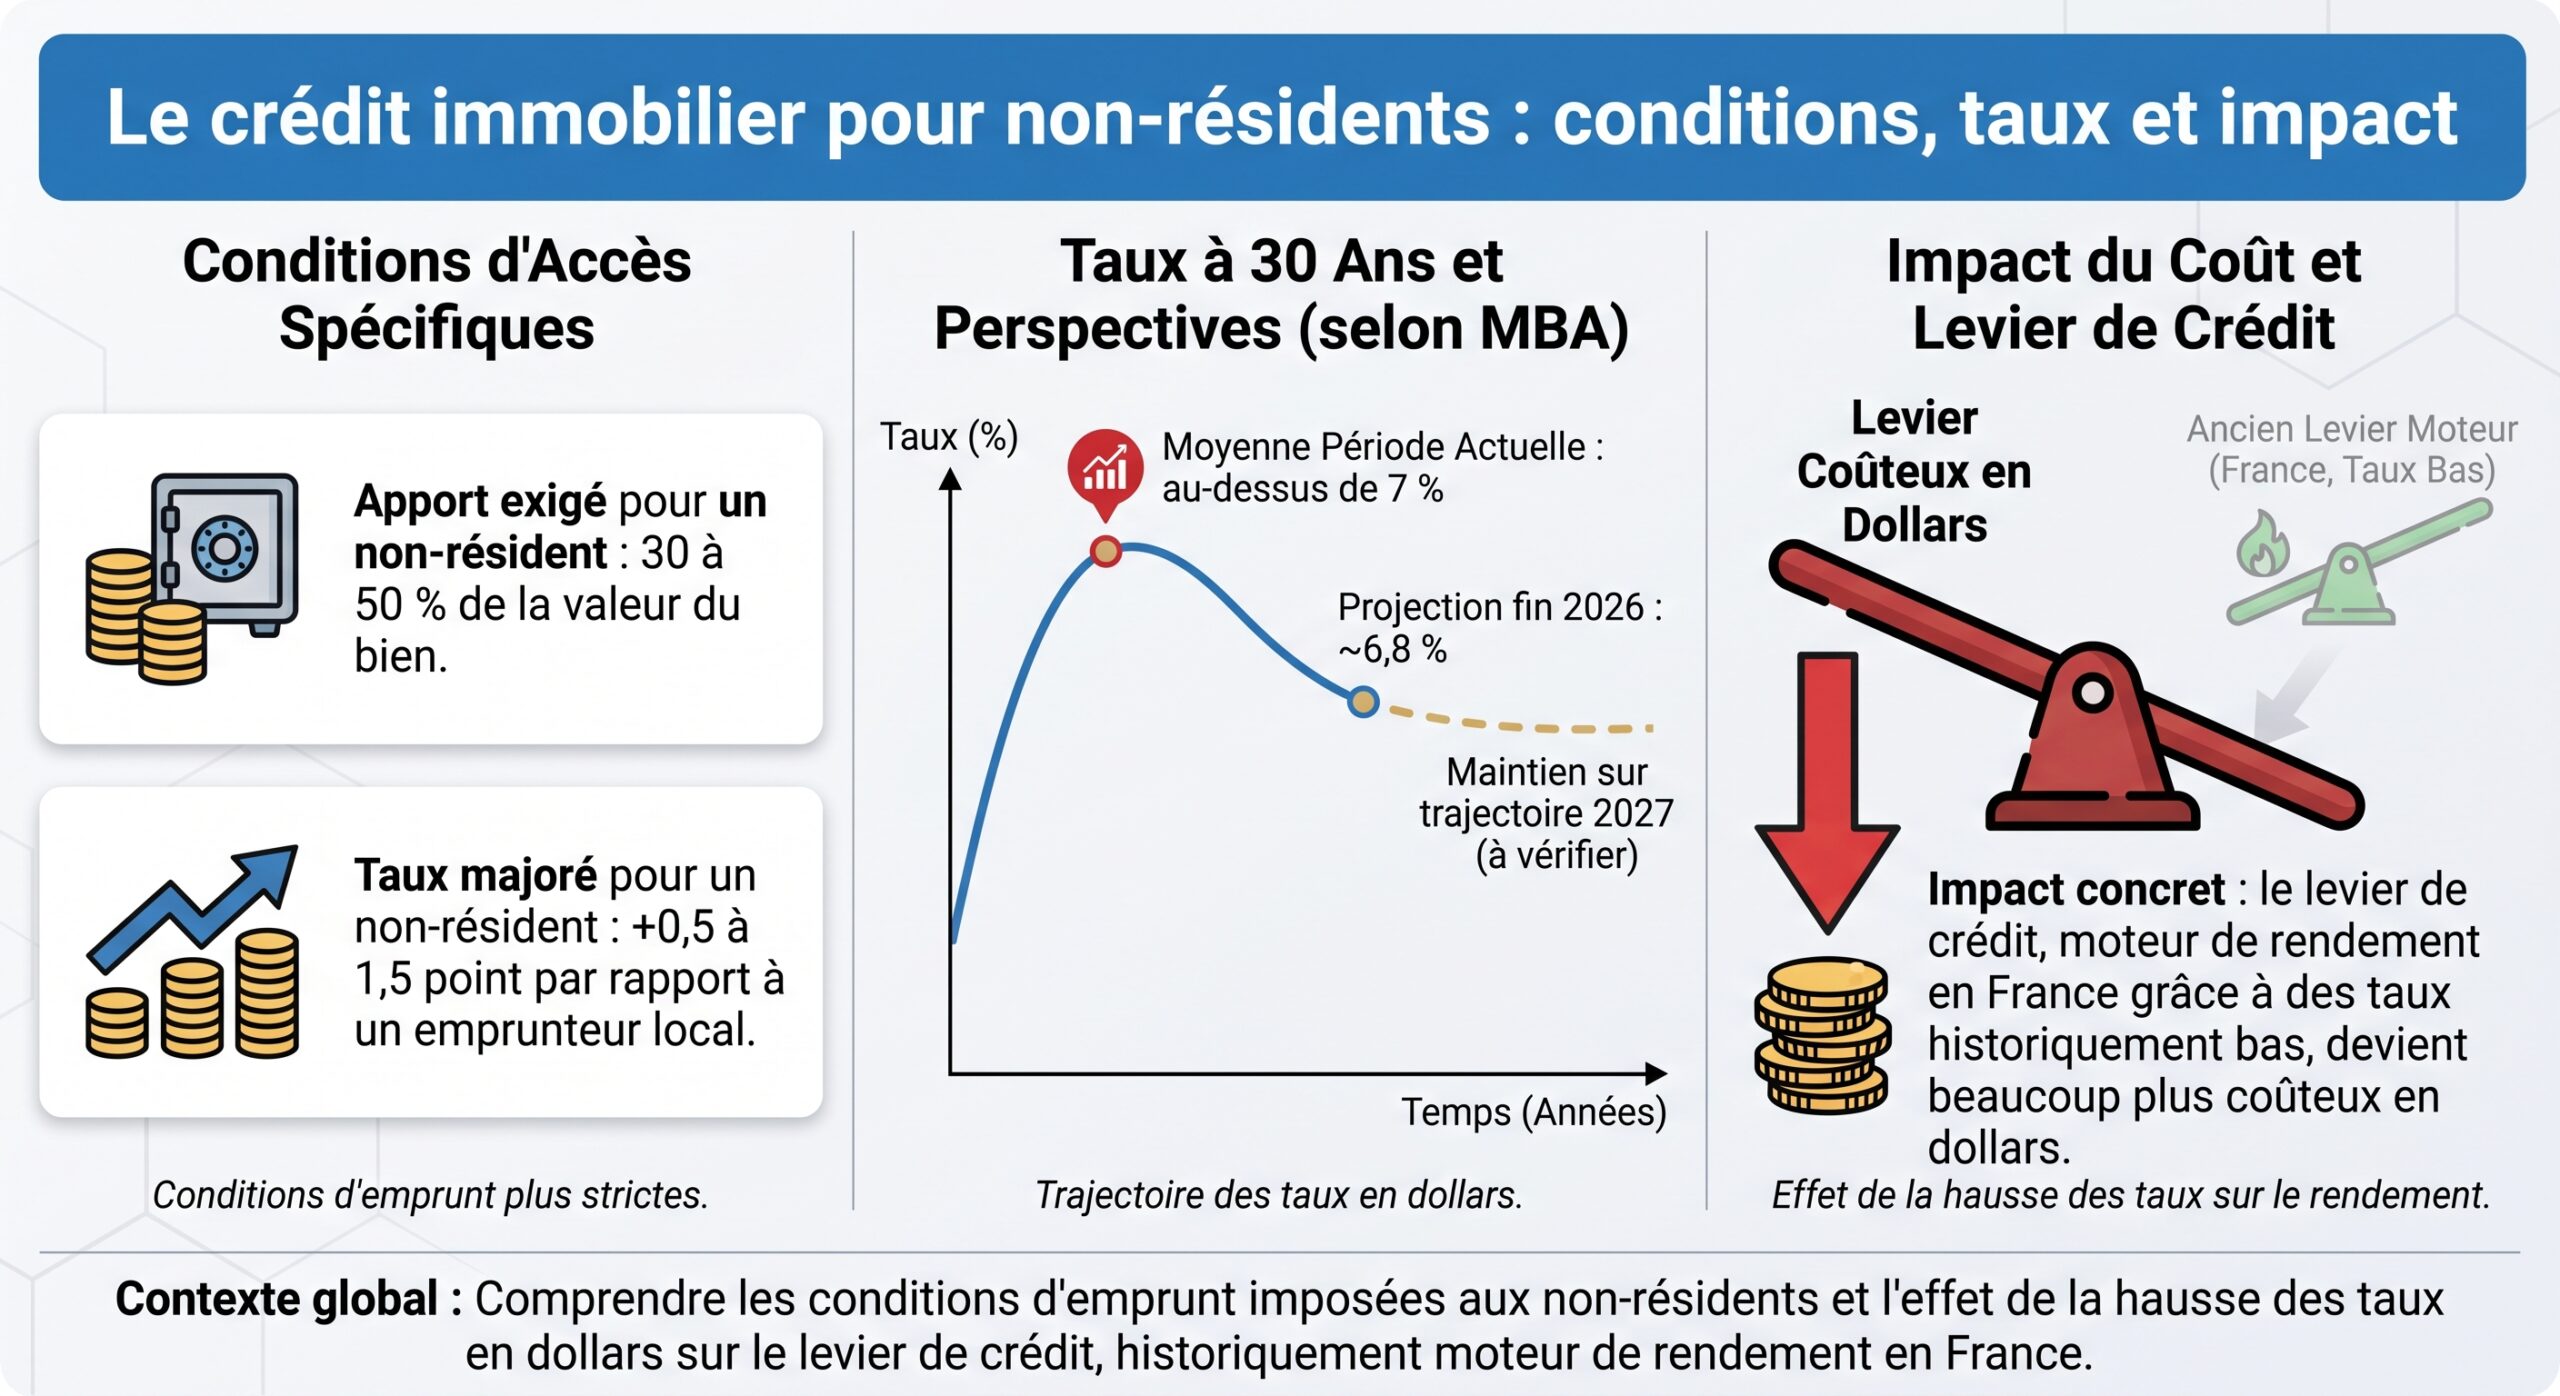
La deuxième étape, c’est d’ajouter le coût du capital : avec des taux hypothécaires américains projetés au-dessus de 7 % sur 2027 et un apport plus élevé que ce que vous feriez en France, il est indispensable de calculer le coût complet de la dette en dollars, en intégrant le risque de change sur la partie apport + remboursement si vos revenus restent majoritairement en euros. Ici, je construis toujours un scénario défavorable où le taux monte de 100 points de base par rapport au scénario central de la Mortgage Bankers Association, avec un dollar plus fort, pour voir si le projet reste tenable.
Le volet franco-français : 2047, 2042, IFI
La troisième étape, c’est de superposer la couche française : comment les loyers, les intérêts, les taxes US, les plus-values potentielles s’articulent dans la déclaration 2047, puis dans la 2042 ? Quel est l’effet sur votre taux marginal global ? Votre patrimoine immobilier mondial franchit-il ou non le seuil de 1,3 million d’euros pour l’IFI ? Existe-t-il des marges de manœuvre (par exemple, calibrer l’investissement pour rester sous un palier d’IFI, ou privilégier un schéma où la composante immobilière reste en deçà d’un certain niveau par rapport à votre patrimoine financier) ?
Optimiser sans se raconter d’histoires
Optimiser ne signifie pas « effacer » les coûts, mais les choisir. Je vois par exemple trois leviers d’arbitrage :
Le choix de l’État et du comté est décisif : un même loyer peut être servi par un bien où la property tax coûte 0,7 % de la valeur ou plus de 2 %, un écart documenté par les comparaisons Lincoln Institute/Tax Foundation qui pèse lourd sur 10 ans. Le niveau de prestation et de gestion compte aussi : opter pour une gestion « low touch » afin de réduire les honoraires, ou payer une gestion haut de gamme pour protéger la valeur à long terme, n’a pas le même impact sur votre temps, votre stress et vos coûts. Enfin, l’horizon de détention est déterminant : un projet purement spéculatif sur 3 à 5 ans est bien plus exposé aux aléas de marché (taux élevés, prix plus volatils selon les enquêtes d’anticipations de prix), tandis qu’un horizon de 10–15 ans dilue certaines volatilités mais accentue l’importance des postes récurrents (property tax, assurance, maintenance).
C’est dans cet aller‑retour entre chiffres vérifiables, arbitrages concrets et options structurantes (type de bien, localisation, mode de financement, cadre fiscal) qu’un bilan patrimonial international prend tout son sens. Pas pour vous dire « oui » ou « non » à l’immobilier américain, mais pour transformer un fantasme de rendement en décision patrimoniale maîtrisée.
Synthèse : les points à verrouiller avant d’agir
Après vingt ans à accompagner des dirigeants, entrepreneurs et cadres supérieurs sur ces sujets, je n’ai plus d’illusion : l’immobilier aux États-Unis n’est ni l’eldorado vendu dans certains webinaires, ni un piège absolu. C’est un marché vaste, hétérogène, avec des poches d’opportunité réelles… et des zones où le coût réel est simplement incompatible avec les attentes d’un résident fiscal français. La différence se joue dans la préparation.
Les variables d’arbitrage ne manquent pas : choix de l’État (et donc du couple property tax/assurance), type de bien (individuel, collectif, courte durée ou long terme), niveau d’endettement en dollars, horizon de détention, mode de détention et d’imposition, articulation avec votre patrimoine existant. Les options, elles aussi, sont nombreuses : investir via une structure adaptée à votre situation, calibrer la taille du projet pour rester sous certains seuils fiscaux, privilégier des marchés où la fiscalité locale est soutenable, ou au contraire différer un projet le temps que les taux et les primes se stabilisent.
Un investisseur qui reconstitue le coût réel dans ses trois scénarios (pire, médian, meilleur) et le projette dans sa réalité fiscale française dort mieux que celui qui découvre après deux ou trois ans que son « 7 % net » n’existait que dans un document marketing. Avant d’aller plus loin, ne cherchez pas une promesse de rendement, mais demandez-vous : « Ai-je, noir sur blanc, la vision complète de mon coût réel, côté US et côté France, sur les dix prochaines années ? ». C’est à cette question, et à elle seule, qu’un bilan patrimonial international bien mené doit répondre.
—
FAQ
1. Pourquoi dit-on que le coût réel peut être 35 à 55 % plus élevé que dans les simulations ? Parce que la plupart des simulations se limitent à quelques postes visibles (frais d’acquisition réduits, gestion à 8–10 %, une vacance symbolique) et omettent des charges lourdes et récurrentes : property tax souvent supérieure à 1 % de la valeur, assurance en forte hausse depuis 2021, maintenance autour de 1 à 1,5 % de la valeur, frais complets de gestion (honoraires, relocation, renouvellement, mark-up), impact de la fiscalité US (retenues, FIRPTA) et de la fiscalité française (2047/2042, taux effectif, éventuel IFI). Une fois tout intégré sur 7–10 ans, l’écart de 35 à 55 % par rapport au coût « vendu » est fréquent.
Les property tax varient de 0,3 à plus de 2,2 % de la valeur des résidences, et jusqu’à 3,7 % pour certains biens locatifs en grande ville. L’assurance augmente bien plus fortement dans les États exposés aux catastrophes naturelles. Choisir un État revient donc à arbitrer entre dynamique de marché, taxes locales, coût d’assurance et réglementation locative : un État attractif sur le papier peut devenir très coûteux une fois ces postes agrégés.
3. En tant que résident fiscal français, la convention fiscale avec les États-Unis annule-t-elle le problème ? La convention évite la double imposition économique, mais ne supprime ni la complexité ni certains coûts. Les revenus et plus-values immobiliers sont imposés en priorité aux États-Unis, puis réintégrés en France via la déclaration 2047 et 2042, avec un crédit d’impôt venant neutraliser tout ou partie de l’impôt français sur ces flux. Toutefois, ces revenus augmentent votre revenu mondial pour le calcul du taux effectif, peuvent influer sur d’autres impositions, et l’immobilier US entre dans la base de l’IFI si votre patrimoine immobilier mondial dépasse 1,3 million d’euros.
5. Comment intégrer concrètement l’investissement US dans ma déclaration française ? Les loyers et plus-values américains se déclarent d’abord sur le formulaire 2047, où ils sont détaillés par pays et nature, puis reportés sur le formulaire 2042 dans les rubriques adéquates. Les plus-values immobilières font l’objet d’un formulaire spécifique, puis d’un report sur la déclaration annuelle. Les impôts effectivement payés aux États-Unis donnent droit à un crédit d’impôt français, dans les limites prévues par la convention. Il est indispensable de convertir chaque flux en euros aux dates appropriées et de conserver toutes les pièces justificatives américaines.
Il faut sortir de la logique « projet isolé » et l’inscrire dans un bilan patrimonial transversal : structure actuelle de vos revenus, répartition entre immobilier et financier, exposition en devises, niveau d’endettement, horizon de vie (mobilité internationale, cession d’entreprise, transmission), seuils d’IFI. Un même projet peut être pertinent pour un couple peu exposé à l’immobilier et très liquide, et risqué pour un autre déjà fortement concentré sur la pierre. La seule manière de trancher, c’est de faire dialoguer les chiffres US (coût réel sur 10 ans) avec vos données françaises, en trois scénarios (pire, médian, meilleur), avant de décider.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.