Le durcissement de l’apport-cession change de visage au fil des débats budgétaires. Les députés ont retenu une version moins sévère que celle présentée initialement par le gouvernement, mais dont le champ dépasse désormais le compromis élaboré en commission des finances. Au cœur de cette réécriture : le traitement des donations de titres de holdings, la préservation du régime applicable aux successions et la possibilité de faire entrer dans le nouveau dispositif des opérations anciennes.
L’enjeu dépasse une modification technique du Code général des impôts : pour les entrepreneurs concernés, il touche à la manière de vendre une entreprise, de réinvestir le produit de cette vente et de transmettre ensuite leur patrimoine professionnel ; pour l’État, il s’agit de limiter les situations dans lesquelles un impôt initialement différé finit par ne jamais être acquitté.
Le gouvernement attend de cette réforme environ 500 millions d’euros de recettes supplémentaires en 2027. Mais le dispositif reste en discussion. Le ministre des Comptes publics, David Amiel, a annoncé de nouveaux ajustements au cours du parcours parlementaire. Les votes intervenus à l’Assemblée nationale dessinent donc une orientation, pas encore un cadre fiscal définitif.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Un mécanisme conçu pour réinvestir avant de payer l’impôt
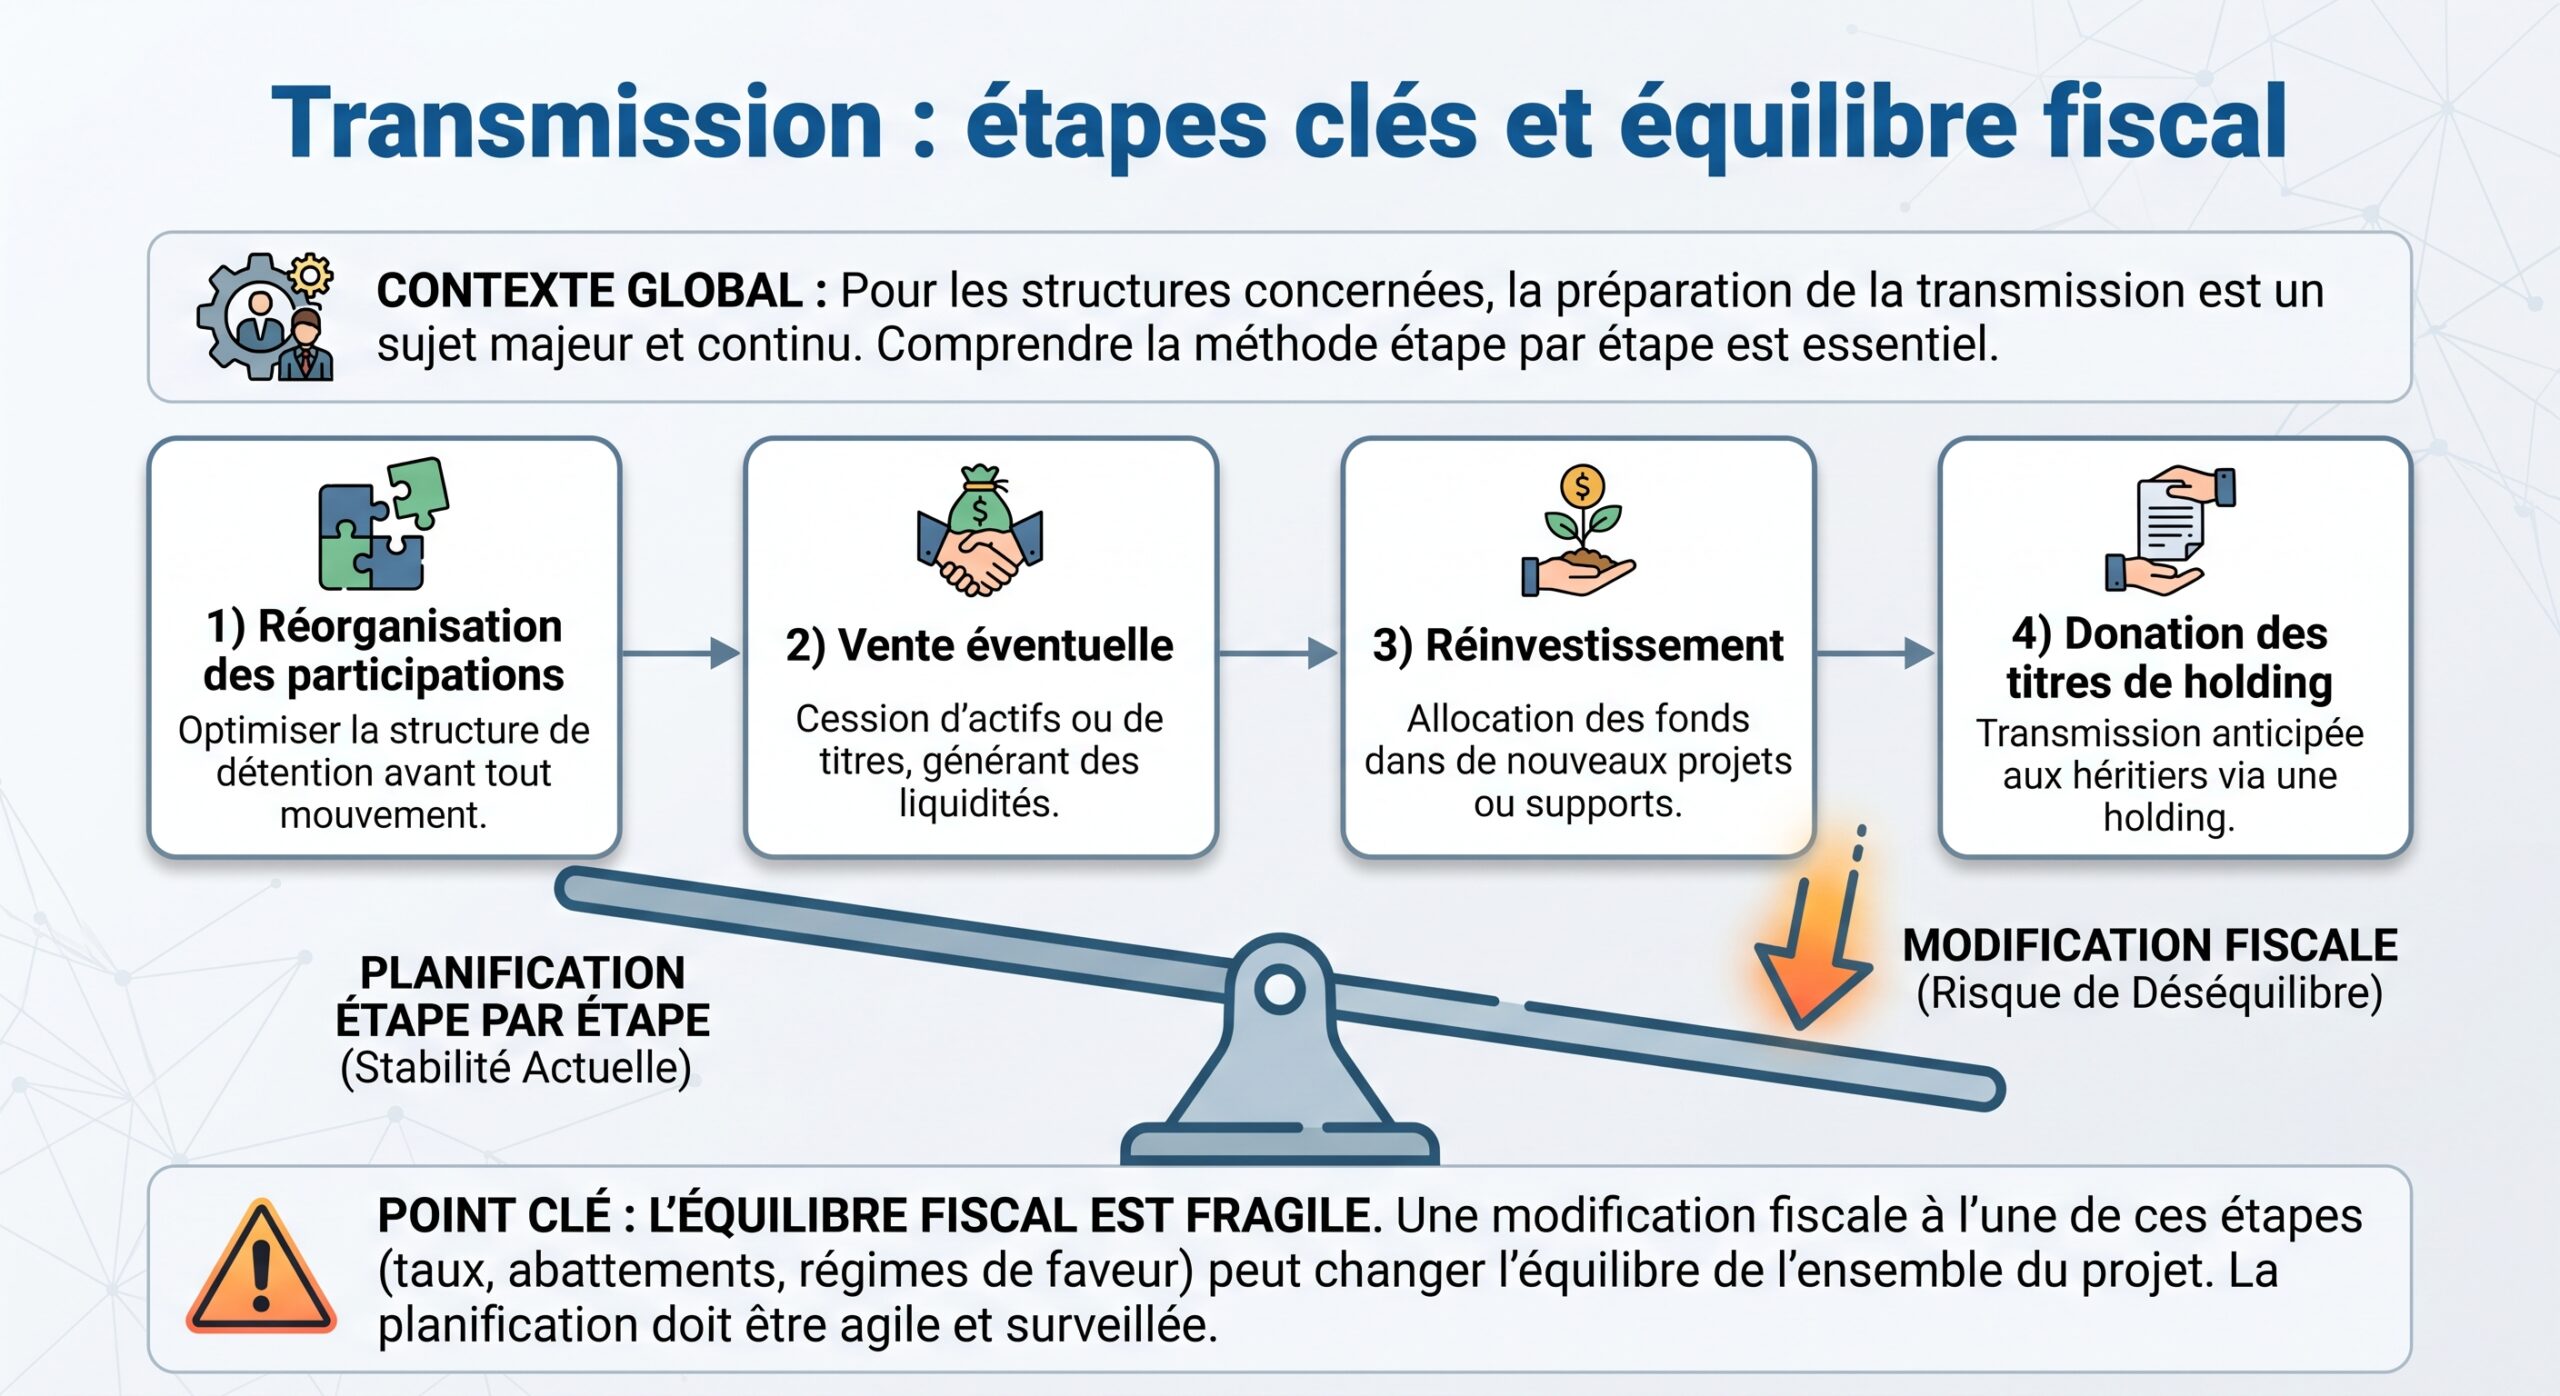
L’apport-cession repose sur une logique simple, même si sa mise en œuvre est technique. Un entrepreneur apporte les titres de son entreprise à une société holding qu’il contrôle. En échange, il reçoit des titres de cette holding. La plus-value constatée lors de l’apport bénéficie alors, sous certaines conditions, d’un report d’imposition.
La holding peut ensuite céder les titres de l’entreprise apportée. Le mécanisme permet ainsi de dissocier la réorganisation du patrimoine professionnel, la vente de l’entreprise et le paiement de l’impôt personnel sur la plus-value d’apport. Lorsque les conditions prévues par la loi sont respectées, les capitaux peuvent être mobilisés pour de nouveaux investissements sans que cet impôt soit immédiatement prélevé.
Le dispositif repose sur l’article 150-0 B ter du Code général des impôts. Mis en place en 2012, il vise à encourager la poursuite d’une activité économique et le financement d’entreprises. L’avantage fiscal doit accompagner le réinvestissement, et non transformer une plus-value en revenu définitivement soustrait à l’impôt.
Cette distinction explique le débat actuel. Un report ne signifie pas, par nature, une exonération. Il repousse l’échéance fiscale. Pourtant, certaines transmissions peuvent aboutir à la disparition définitive de l’imposition de la plus-value placée en report. C’est cette articulation entre investissement et transmission que le gouvernement entend revoir.
La « purge », véritable point de friction
Dans le vocabulaire fiscal, la « purge » désigne ici l’effacement de l’imposition de la plus-value jusque-là reportée. Les règles de transmission des titres de holding peuvent permettre cet effacement, notamment lors d’une succession ou, sous certaines conditions, à l’issue d’une donation.
Il faut également distinguer l’impôt sur la plus-value reportée de la fiscalité propre à la transmission. Lorsque les députés préservent le traitement des successions dans ce dispositif, ils ne suppriment pas, par cette seule décision, toute fiscalité successorale. Ils maintiennent une règle concernant spécifiquement la plus-value d’apport placée en report.
Pourquoi le gouvernement veut resserrer le dispositif
Les chiffres avancés dans le débat donnent la mesure de l’enjeu. Selon les données gouvernementales, les plus-values placées en report atteignaient 34 milliards d’euros à la fin de 2023. Ce montant avait doublé entre 2021 et 2023, ce qui a renforcé l’attention portée à ce régime.
Cette somme ne correspond pas à une recette immédiatement disponible pour l’État. Elle représente un stock de plus-values dont l’imposition a été différée. Le rendement fiscal dépend ensuite des événements affectant les titres, des conditions de maintien du report et des règles de transmission.
Selon la députée LFI Shéhérazade Bentorki, environ deux tiers des 34 milliards d’euros concerneraient seulement 84 foyers fiscaux parmi les plus aisés, ce qui nourrit la présentation de la réforme comme une mesure de justice fiscale visant les patrimoines les plus importants.
| Indicateur cité dans le débat | Montant ou proportion | Ce qu’il permet de comprendre |
|---|---|---|
| Plus-values en report à la fin de 2023 | 34 milliards d’euros | L’ampleur du stock concerné |
| Évolution entre 2021 et 2023 | Un doublement | La progression récente du recours au dispositif |
| Part attribuée à 84 foyers, selon Shéhérazade Bentorki | Environ deux tiers | La concentration des plus-values reportées |
| Recettes supplémentaires attendues en 2027 | 500 millions d’euros | L’objectif budgétaire affiché par le gouvernement |
Le gouvernement cherche ainsi à défendre deux idées à la fois : conserver un outil utile aux entrepreneurs qui réinvestissent et empêcher que cet outil organise, dans certaines configurations, une exonération définitive. Toute la difficulté consiste à tracer cette frontière sans déstabiliser les opérations économiques et familiales déjà préparées.
L’objectif de 500 millions d’euros demeure une prévision. Les modifications successives du texte, en particulier sur les successions et les opérations anciennes, sont déterminantes pour apprécier son périmètre. Un rendement annoncé ne suffit donc pas à décrire précisément les contribuables qui seront finalement concernés.
Un projet initial qui visait donations et successions
Présenté le 1er octobre 2026, le projet de loi de finances pour 2027 comportait, dans son article 5, une réforme étendue du régime. Le gouvernement proposait de remettre en cause la purge lors des transmissions à titre gratuit, ce qui englobait aussi bien les donations que les successions.
La rédaction initiale reposait notamment sur un élargissement du vocabulaire utilisé par le texte fiscal. Le remplacement d’une référence à la cession à titre onéreux par celle, plus large, de transmission permettait d’inclure des opérations sans prix de vente. Ce changement de termes avait donc une portée concrète sur le maintien du report.
Le projet prévoyait une application à compter du 1er octobre 2026. Il aurait ainsi fait entrer les transmissions réalisées dès sa présentation dans le champ du nouveau régime, avant même l’achèvement du débat parlementaire.
Cette première version a suscité de fortes inquiétudes chez les dirigeants et leurs conseils. Une donation ne procure pas, par elle-même, de liquidités au donateur. Faire apparaître à cette occasion un impôt sur une plus-value ancienne pose donc une question immédiate : avec quels moyens régler la dette fiscale ?
La critique concernait également les successions. En supprimant leur traitement favorable au regard du report, le projet initial modifiait un élément important de la préparation patrimoniale. C’est sur ce point que les députés ont rapidement choisi de revenir.
La commission des finances construit un compromis
Le 8 octobre 2026, la commission des finances a adopté une réécriture portée par le rapporteur général Philippe Juvin. L’amendement, identifié sous la référence I-CF1877, ne supprimait pas la réforme, mais en réduisait sensiblement la portée.
La première modification consistait à préserver les successions. La seconde limitait la taxation à certaines donations, en la reliant à la cession par la holding des titres qui lui avaient été apportés dans un délai de huit ans suivant l’apport, avec une articulation aux conditions de réinvestissement.
Cette approche cherchait à éviter une taxation générale de toutes les transmissions gratuites. Elle distinguait les successions, maintenues hors du nouveau durcissement, des donations répondant aux critères retenus par les députés.
Le compromis comportait également un aménagement du paiement. L’impôt susceptible de devenir exigible pouvait être étalé sur dix ans, au lieu des cinq ans initialement envisagés. Ce délai supplémentaire répondait directement aux préoccupations de trésorerie.
La version élaborée en commission réservait le nouveau régime aux apports réalisés à compter du 7 octobre 2026. Cette borne protégeait les opérations antérieures, mais elle allait devenir l’un des principaux sujets de confrontation lors de la suite des débats.
| Point examiné | Projet gouvernemental initial | Compromis puis ajustements parlementaires |
|---|---|---|
| Successions | Remise en cause de la purge | Maintien du traitement favorable |
| Donations | Durcissement largement étendu aux transmissions gratuites | Taxation limitée à certaines configurations |
| Cession des titres apportés | Approche initiale plus générale | Référence à une cession dans les huit ans suivant l’apport |
| Paiement de l’impôt | Étalement initialement envisagé sur cinq ans | Possibilité d’étalement sur dix ans |
| Opérations anciennes | Application recherchée dès le 1er octobre | Protection initiale en commission, puis élargissement par sous-amendement |
Ce tableau résume une trajectoire législative plutôt qu’un droit définitivement applicable. Les conditions exactes doivent encore être stabilisées dans la loi adoptée.
Les députés élargissent de nouveau le champ des opérations concernées
La discussion parlementaire a ensuite déplacé le compromis. Un sous-amendement porté par la députée écologiste Eva Sas, au nom du groupe Écologiste et Social, a supprimé la protection fondée sur la date de réalisation de l’apport.
L’objectif était de faire entrer dans le dispositif les donations réalisées à compter du 1er octobre 2026, y compris lorsqu’elles se rapportent à des apports plus anciens. La réforme ne concernerait donc plus seulement les montages constitués après l’annonce du nouveau cadre.
C’est ce changement qui explique le caractère intermédiaire de la version adoptée : moins contraignante que le projet gouvernemental pour les successions et certaines donations, mais plus étendue que le compromis de commission pour les opérations antérieures.
Le vote décisif sur cet élargissement s’est joué à deux voix près, avec 25 voix favorables contre 23, peu avant minuit le 16 octobre. Le Rassemblement national s’est abstenu. Cette majorité étroite souligne la fragilité politique de l’équilibre trouvé.
Une prise d’effet antérieure à l’adoption qui divise
L’application aux donations réalisées depuis le 1er octobre constitue un sujet de contestation distinct du principe même de la taxation. Elle revient à viser des transmissions intervenues avant l’adoption définitive de la loi.
Le député UDR Gérault Verny a critiqué à la fois les conditions tardives du vote et cette prise d’effet anticipée. Pour les opposants, le problème est celui de la prévisibilité : une opération peut avoir été décidée en fonction de règles dont la modification n’était pas encore définitivement votée.
À l’inverse, l’élargissement aux apports anciens répond à la volonté de ne pas laisser l’essentiel du stock de plus-values en dehors de la réforme. Une mesure limitée aux nouvelles opérations aurait un champ différent de celui d’une réforme atteignant également les transmissions de structures déjà constituées.
La date devient ainsi une composante centrale du compromis. Elle détermine non seulement quels entrepreneurs peuvent être concernés, mais aussi la portée pratique du rendement budgétaire recherché.
Donations et successions suivent désormais deux chemins
La distinction entre donation et succession est le changement le plus lisible apporté par les députés. Là où le gouvernement envisageait un durcissement commun aux transmissions gratuites, la version parlementaire maintient les successions à l’écart de la nouvelle taxation.
Pour les donations, le raisonnement devient plus conditionnel. La seule existence d’une holding ne suffit pas à résumer la situation. Il faut examiner la chronologie de l’apport, la cession éventuelle des titres apportés, le délai de huit ans et les conditions de réinvestissement.
Cette précision est importante : présenter la réforme comme une taxation automatique de toutes les donations de holdings serait excessif. À l’inverse, affirmer que les donations restent intégralement protégées ne correspondrait pas davantage au texte discuté.
Ce délai de huit ans concerne la cession des titres apportés par la holding dans l’architecture décrite par les amendements. Il ne doit pas être confondu avec les autres délais du régime, notamment ceux imposés au bénéficiaire d’une donation ou ceux applicables aux actifs acquis en remploi.
Cette superposition explique une partie de l’inquiétude des professionnels. Une même opération peut dépendre de plusieurs calendriers, qui ne répondent pas au même objectif et ne se calculent pas nécessairement à partir du même événement.
Dix ans pour payer, sans supprimer la charge fiscale
L’étalement sur dix ans constitue l’un des principaux assouplissements adoptés. Il vise à réduire la pression immédiate sur la trésorerie des personnes redevables de l’impôt.
L’enjeu est particulièrement sensible lorsque le patrimoine transmis reste investi. Détenir des titres d’une holding ne signifie pas disposer d’une somme équivalente sur un compte bancaire. Le patrimoine peut être composé de participations ou d’actifs mobilisés dans une activité économique.
Répartir le paiement sur une période plus longue peut rendre la charge plus supportable, mais ce mécanisme ne doit pas être assimilé à une réduction du montant dû : il agit sur le calendrier de règlement, non sur le principe de l’imposition.
Les députés ont également prévu la possibilité de tenir compte d’une perte de valeur des titres apportés pour réduire le montant taxable. Cette disposition cherche à éviter qu’une imposition repose sans ajustement sur une valeur économique qui se serait dégradée.
Le texte fait par ailleurs référence au barème de l’article 669 du Code général des impôts pour l’évaluation de la nue-propriété. Ces éléments techniques comptent dans les transmissions démembrées. Ils montrent que le débat ne se limite pas à décider si une donation est imposable : il faut aussi déterminer sur quelle base et selon quelles modalités.
Une nouvelle réforme après un premier resserrement du réinvestissement
Le débat sur les transmissions intervient alors que les conditions de réinvestissement ont déjà été durcies. La loi de finances pour 2026 a modifié plusieurs paramètres du régime, commentés par l’administration fiscale dans une mise à jour publiée le 10 août 2026.
Le seuil minimal de remploi est passé de 60 % à 70 % du produit de cession. En contrepartie, le délai laissé pour réaliser ce réinvestissement a été porté de deux à trois ans. La durée de conservation des actifs acquis en remploi a également été allongée à cinq ans.
Ces règles concernent le maintien du report lorsque la holding cède les titres apportés dans les trois ans suivant l’apport. Elles répondent à une question différente de celle posée par la transmission ultérieure des titres de holding, même si les deux ensembles s’articulent.
| Paramètre du réinvestissement | Évolution décrite pour le régime renforcé | Conséquence pour l’entrepreneur |
|---|---|---|
| Part minimale à réinvestir | De 60 % à 70 % | Une fraction plus importante du prix reste affectée au remploi |
| Délai de réinvestissement | De deux à trois ans | Davantage de temps pour sélectionner les investissements |
| Conservation des actifs de remploi | Cinq ans | Un engagement de détention plus long |
| Activités admissibles | Recentrage sur les activités opérationnelles | Un choix d’investissements plus restreint |
| Conservation après donation | Six ans, ou onze ans dans certaines configurations via des fonds | Un calendrier de transmission à suivre sur la durée |
Le champ des activités éligibles a lui aussi été resserré. Le dispositif est recentré sur les activités industrielles, commerciales, artisanales, agricoles ou libérales et certains véhicules d’investissement admissibles. Plusieurs activités financières, immobilières ou de gestion patrimoniale sont écartées.
Le mouvement est cohérent avec l’objectif affiché : orienter le capital vers les entreprises productives. Mais il augmente l’importance de la qualification du remploi. Un investissement économiquement pertinent n’est pas nécessairement éligible au maintien du report fiscal.
Les entreprises familiales redoutent un coût supplémentaire
Le Mouvement des entreprises de taille intermédiaire, le Meti, a alerté sur le risque d’un renchérissement des transmissions familiales. Sa préoccupation concerne l’apparition d’une charge fiscale susceptible de perturber un passage de relais.
Cette inquiétude ne signifie pas que toutes les entreprises familiales relèvent de l’apport-cession. Le dispositif vise une configuration précise : des titres apportés à une holding dans le cadre de l’article 150-0 B ter, avec une plus-value placée en report. Il ne faut donc pas étendre mécaniquement ses effets à l’ensemble des transmissions d’entreprises.
Le Syndicat des indépendants et des TPE a, de son côté, accueilli favorablement l’assouplissement décidé en commission. Il a aussi demandé davantage de stabilité fiscale, de simplicité et de facilités de financement pour les repreneurs.
Ces réactions révèlent une attente commune, au-delà des divergences sur l’impôt : disposer de règles suffisamment prévisibles pour préparer une transmission. L’étalement sur dix ans répond à une partie du problème de liquidité, mais ne règle pas à lui seul la question de la sécurité des opérations déjà engagées.
Un débat entre justice fiscale et financement de l’économie
Les deux camps mettent en avant des risques différents. Les partisans du durcissement insistent sur la concentration des plus-values reportées et sur la possibilité d’un effacement définitif de l’impôt. À leurs yeux, maintenir un encouragement au réinvestissement ne justifie pas nécessairement de préserver toutes les conséquences fiscales favorables lors de la transmission.
Les critiques soulignent plutôt la continuité économique. Un capital détenu dans une holding peut rester engagé dans des entreprises. Taxer sa transmission peut imposer de rechercher des liquidités alors que les fonds sont investis.
Ces arguments ne portent pas exactement sur le même moment : le premier regarde l’impôt qui disparaît à terme ; le second, le financement disponible au moment où la charge apparaît. Le compromis parlementaire tente de répondre aux deux en ciblant certaines donations, en protégeant les successions et en étalant le paiement.
La question n’est donc pas de choisir entre la conservation intégrale du régime et sa disparition. Aucun des ajustements décrits ne supprime l’apport-cession. Les députés cherchent plutôt à modifier ses conditions de sortie et les conséquences de certaines transmissions.
C’est aussi pourquoi les mots employés comptent. Parler de suppression générale de l’avantage fiscal masquerait le maintien du report pour les opérations respectant ses conditions. Parler d’un simple aménagement de paiement minimiserait, à l’inverse, le changement que représente une imposition auparavant susceptible d’être effacée.
David Amiel a indiqué à plusieurs reprises que les rédactions examinées ne satisfaisaient pas entièrement l’objectif initial du gouvernement. L’exécutif entend donc continuer à travailler sur la mesure pendant la navette parlementaire.
Cette réserve laisse ouvertes plusieurs questions : le périmètre exact des donations taxables, l’articulation avec les règles de réinvestissement, le traitement des opérations anciennes et les modalités pratiques de paiement. Les ajustements déjà votés ne mettent pas fin à ces discussions.
Le calendrier budgétaire ajoutant une contrainte, plus de 2 800 amendements restaient à examiner dans la première partie du budget, dont la reprise de l’examen était annoncée pour le 27 octobre 2026 avec un vote attendu le 3 novembre avant la poursuite du parcours au Sénat.
Dans ce contexte, la réforme de l’apport-cession représente une mesure politiquement visible, mais intégrée à un ensemble budgétaire beaucoup plus large. Son sort dépend encore des votes à venir et des compromis entre les assemblées.
Un amendement adopté en commission ou en séance publique n’équivaut pas à une loi promulguée. Cette distinction est essentielle pour les dirigeants comme pour leurs conseils : les travaux parlementaires signalent un risque de changement, mais seul le texte définitivement adopté et entré en vigueur fixera les obligations applicables.
Pour les dirigeants, la priorité est de reconstituer la chronologie
La première difficulté pratique consiste à identifier précisément l’opération concernée. La date de l’apport, celle de la vente par la holding, les réinvestissements réalisés et la date de la transmission ne jouent pas le même rôle.
Une lecture fondée uniquement sur l’année de création de la holding serait insuffisante. De même, le délai de huit ans discuté pour les cessions ne remplace pas les durées de conservation liées à la donation ou aux investissements réalisés par l’intermédiaire de fonds.
Le suivi documentaire est central : il permet de comprendre quelle plus-value reste en report, quels événements peuvent y mettre fin et quelles conditions ont été respectées. La réforme en discussion rend cette lecture chronologique encore plus nécessaire, puisqu’elle pourrait atteindre des donations portant sur des apports anciens.
À ce stade, ni l’anticipation d’une taxation générale ni la certitude d’une absence d’impôt ne sont justifiées. Le texte a déjà changé plusieurs fois en quelques semaines. Le gouvernement annonce lui-même une nouvelle réécriture.
Le signal politique est toutefois net : l’effacement définitif de certaines plus-values reportées est désormais au centre du débat budgétaire. Les députés ont choisi de préserver les successions tout en acceptant un durcissement ciblé des donations. Reste à transformer cet équilibre fragile en une règle lisible, capable de répondre à l’objectif de recettes sans rendre imprévisible la transmission des entreprises.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.
Transmettez votre patrimoine avec un minimum d’impôt
Donations, succession, optimisation de la transmission : un diagnostic pour sécuriser ce qui compte.
Diagnostic succession & transmission