Julien, personnage fictif, vient de signer sa proposition de mission à Singapour. À 46 ans, ce directeur des opérations d’un groupe industriel français imagine son bureau, ses déplacements en Asie, son nouveau rythme. Puis il rentre à Lyon. Les cartables de Léa, 15 ans, et d’Hugo, 12 ans, sont dans l’entrée. L’enthousiasme se mêle à l’inquiétude : sa famille ne partira pas.
Émilie, son épouse de 43 ans, enseignante dans un lycée de la région lyonnaise, l’interroge : « Tu pars travailler à l’étranger, mais est-ce que tu quittes vraiment la France aux yeux du fisc ? » Julien pensait que partir plus de six mois suffirait. « Mais nous, nous restons à Lyon », répond-elle. Avant de déménager, il doit comprendre ce que son expatriation professionnelle change réellement.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Partir à l’étranger ne signifie pas toujours quitter la France fiscalement
Pour Julien, la mission de trois ans semblait dessiner une frontière nette : son travail serait à Singapour, sa résidence fiscale aussi. Pourtant, un départ professionnel et un changement de résidence fiscale sont deux événements distincts. Ni un contrat étranger, ni un appartement loué sur place, ni une majorité de journées hors de France ne suffisent, isolément, à établir la non-résidence française.
Je rencontre régulièrement des parents qui raisonnent d’abord en billets d’avion et en jours de présence. Or, lorsque le conjoint et les enfants restent vivre en France, le foyer familial peut y demeurer. Le parent parti travailler à l’étranger peut alors rester résident fiscal français, sous réserve de l’analyse complète de sa situation et de la convention fiscale applicable.
Pour apprécier le foyer, on examine la vie du contribuable avec son conjoint marié, son partenaire de PACS ou son concubin, ainsi qu’avec ses enfants ; attention toutefois, le foyer familial utilisé pour déterminer la résidence ne se confond pas avec le foyer fiscal de déclaration, et des concubins peuvent partager une vie familiale sans déposer une déclaration commune de revenus.
Julien découvre ainsi que son organisation familiale reste centrée sur Lyon : Émilie et les enfants y vivent, tandis qu’il part exercer son activité. Le départ professionnel ne peut pas être analysé séparément de cette réalité. Une étude préalable permet de déterminer s’il modifie véritablement sa résidence fiscale ou crée surtout une famille répartie entre deux pays, avec des obligations à coordonner.
Le foyer familial reste en France
Lorsque Julien explique que la maison lyonnaise restera leur résidence principale, le point devient concret. Le foyer correspond au lieu où la famille vit habituellement et où se concentrent ses intérêts familiaux. Les absences imposées par le travail ne déplacent pas nécessairement ce lieu, même lorsqu’elles occupent une grande partie de l’année.
Émilie conserve son poste, Léa et Hugo poursuivent leur scolarité et la vie quotidienne reste organisée à Lyon : ces éléments donnent consistance au maintien du foyer familial en France. Les retours de Julien pour retrouver sa famille éclairent la situation : il ne s’agit pas simplement de compter ses passages, mais de comprendre ce qu’ils représentent.
Lorsque j’analyse ce type de situation, je commence par reconstituer cette vie réelle : qui occupe le logement, qui règle les dépenses familiales, où se prennent les décisions concernant les enfants et comment les séjours s’organisent. Des décisions prises depuis la France ou des dépenses maintenues sur place sont des éléments de contexte, pas des critères autonomes qui trancheraient seuls la résidence.
La scolarisation des enfants restés en France est un indice important mais non automatique, la présence d’un conjoint resté en France doit être rapprochée de l’ensemble des faits, et une vie conjugale maintenue malgré l’éloignement professionnel ne s’analyse pas comme une séparation effective ni comme la situation d’enfants devenus autonomes.
Julien peut-il conserver un logement en France ? La propriété d’un bien ne suffit pas, à elle seule, à établir une résidence fiscale française. Mais une maison effectivement occupée par son épouse et ses enfants n’a pas la même portée qu’un logement donné en location. Ce sont l’usage réel du bien et la place qu’il conserve dans la vie familiale qui comptent.
Les critères de résidence fiscale ne se limitent pas au foyer

Julien ouvre son agenda prévisionnel : il passera bien davantage de temps à Singapour qu’à Lyon. Il comprend pourtant que ce calcul ne répond pas à toute la question. En droit français, les critères de résidence sont alternatifs : un seul peut suffire, sous réserve des conventions. Ils doivent néanmoins tous être examinés pour ne pas tirer de conclusion d’un élément isolé.
Le lieu de séjour principal concerne la présence personnelle du contribuable. Le foyer est recherché en priorité dans l’analyse des attaches personnelles ; le séjour principal intervient notamment lorsqu’un foyer ne peut être déterminé. La règle des « six mois » n’est pas un passeport vers la non-résidence : passer l’essentiel de l’année hors de France n’efface pas un foyer qui y reste établi.
L’activité professionnelle constitue un autre critère : une activité exercée en France peut entraîner la résidence française, sauf si elle est accessoire. Le centre des intérêts économiques appelle une analyse distincte, portant notamment sur les investissements principaux, les affaires et les sources de revenus. Un emploi à Singapour ne neutralise donc pas nécessairement des intérêts économiques demeurés en France.
| Critère | Question à se poser | Exemple concret |
|---|---|---|
| Foyer | Où vit réellement la famille ? | Conjoint et enfants restés à Lyon |
| Séjour principal | Où le parent passe-t-il la majorité de son temps ? | Mission prolongée à Singapour |
| Activité professionnelle | Où est exercée l’activité principale ? | Fonction exercée depuis Singapour |
| Intérêts économiques | Où sont concentrés les revenus, actifs et décisions ? | Patrimoine, société ou placements en France |
| Convention fiscale | Quel pays retient la résidence en cas de conflit ? | Analyse selon le traité applicable |
Ce tableau n’est pas un système de points. Julien peut avoir son foyer en France, son activité et son séjour principal à Singapour, avec des investissements répartis entre les deux pays. La convention fiscale intervient dans un second temps : elle ne constitue pas un critère interne supplémentaire, mais peut modifier le résultat de l’analyse française.
Si les deux États considèrent Julien comme résident selon leur droit interne, la convention franco-singapourienne prévoit une succession de critères : foyer d’habitation permanent, centre des intérêts vitaux, séjour habituel, puis accord entre autorités compétentes si nécessaire. Le centre des intérêts vitaux réunit les liens personnels et économiques ; il ne se réduit pas au centre des intérêts économiques du droit français.
Il faut donc distinguer la résidence appréciée selon le droit français et celle retenue pour l’application de la convention. Une convention peut conduire à retenir une résidence à Singapour malgré un critère français rempli, mais elle ne dispense pas de démontrer les faits. La location envisagée par Julien ne permet pas, à elle seule, de conclure.
Couple, enfants et régime matrimonial
Votre projet familial est-il cohérent avec votre départ ?
Le contrat étranger et le logement à l'étranger ne suffisent pas à lire la situation lorsque le conjoint et les enfants restent en France.
Émilie pose alors une autre question : « Si ta situation change, est-ce que la mienne change aussi ? » Pas automatiquement. La résidence fiscale s’apprécie pour chaque personne. Le maintien de son activité et de sa vie habituelle à Lyon ancre sa propre situation en France ; celle de Julien nécessite une analyse distincte, même si leurs attaches familiales interagissent.
Mariage et PACS conduisent en principe à une imposition commune, sauf situations justifiant une imposition séparée. Un couple peut toutefois comprendre un résident français et un non-résident : on parle alors de couple fiscalement mixte, indépendamment des nationalités. Couple mixte et résidence fiscale doivent donc être étudiés sans supposer que les deux partenaires ont nécessairement le même statut.
Lorsque l’imposition commune reste applicable, la déclaration comprend en principe les revenus mondiaux du conjoint résident de France et les revenus de source française du conjoint non-résident dont l’imposition revient à la France, sous réserve des conventions. Les revenus étrangers de ce conjoint non-résident ne deviennent pas automatiquement imposables en France du seul fait du mariage.
En union libre, chacun dépose sa propre déclaration, mais la vie commune reste pertinente pour apprécier le foyer familial. Pour les enfants, il faut distinguer leur résidence, leur prise en charge et leur rattachement fiscal. Léa et Hugo vivent à Lyon ; cette réalité compte, sans permettre de déduire mécaniquement la résidence de leur père ni de dupliquer leur prise en compte dans les déclarations.
Le régime matrimonial ne décide pas à lui seul de la résidence fiscale : il détermine la propriété des biens et influence la répartition de certains revenus et obligations. La séparation de biens et l’absence de vie sous le même toit peuvent notamment conduire à une imposition séparée lorsque les conditions légales sont réunies ; une communauté appelle une lecture différente des biens communs.
Pour Julien et Émilie, une règle générale sur les « expatriés mariés » ne suffit donc pas. Une analyse personnalisée permet de relier le projet professionnel, la situation du conjoint, les enfants et le patrimoine. L’examen du contrat de mariage, des revenus et des modalités de vie prépare une décision cohérente, sans présumer qu’un changement de régime serait nécessaire.
Les conséquences sur les revenus et le patrimoine
Julien pensait surtout au prélèvement sur son futur salaire. Il découvre un enjeu plus large : s’il reste résident fiscal français, il relève en principe de l’imposition en France sur ses revenus mondiaux, sous réserve des conventions et des dispositifs applicables. Les rémunérations étrangères doivent donc être examinées et déclarées selon leur traitement, même lorsqu’un impôt a déjà été acquitté à l’étranger.
La convention répartit les droits d’imposer selon la nature des revenus et prévoit des mécanismes destinés à éliminer les doubles impositions. Cela ne signifie ni que tout salaire étranger échappe à la France, ni qu’un même revenu sera nécessairement taxé deux fois intégralement : le traitement dépend notamment du lieu d’exercice, des conditions de la mission et des dispositions conventionnelles pertinentes.
Si Julien devient non-résident, certains revenus de source française peuvent rester imposables en France, sous réserve du traité. Les loyers d’un immeuble français, les revenus financiers et les revenus liés à une société doivent être étudiés séparément. Un départ ne transforme donc pas l’ensemble du patrimoine en actifs fiscalement détachés de la France.
Émilie envisage aussi l’imprévu : que deviendraient la maison, les emprunts et les ressources des enfants si Julien décédait pendant sa mission ? Le règlement civil d’une succession, sa fiscalité et la liquidation du régime matrimonial sont des sujets distincts de la résidence à l’impôt sur le revenu. Ils nécessitent de vérifier les règles applicables aux personnes et aux biens concernés.
L’enjeu n’est donc pas seulement de déterminer où l’on paie ses impôts, mais de préserver la cohérence familiale et patrimoniale. Un bilan coordonné avec les conseils compétents peut examiner la succession, les clauses bénéficiaires, l’assurance emprunteur et la couverture prévoyance à l’étranger. Cette démarche permet de repérer les lacunes avant qu’un accident ne révèle leurs conséquences.
Préparer le départ sans créer une erreur familiale
Julien reprend son dossier autrement. La première étape consiste désormais à cartographier sa famille : lieux de vie prévus, scolarité, activité d’Émilie, rythme des retours et évolution possible pendant les trois ans. Puis vient l’analyse de la résidence de chacun, sans confondre adresse administrative, foyer familial et déclaration fiscale commune.
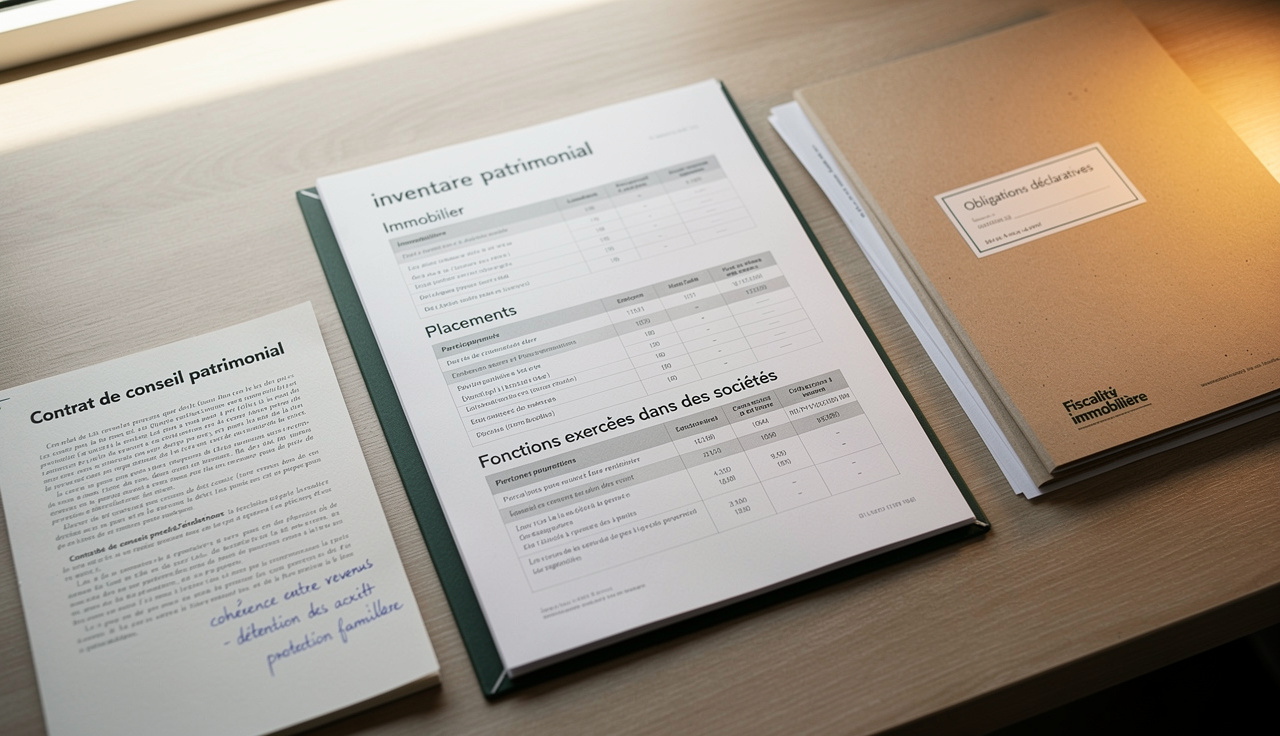
Il faut ensuite inventorier les revenus et les actifs, identifier leur propriétaire, relire le régime matrimonial et étudier la convention fiscale applicable. Le calendrier compte également : prise de fonctions, installation réelle, premiers revenus étrangers et éventuels changements familiaux doivent être rapprochés pour préparer les déclarations correspondant à la situation effective.
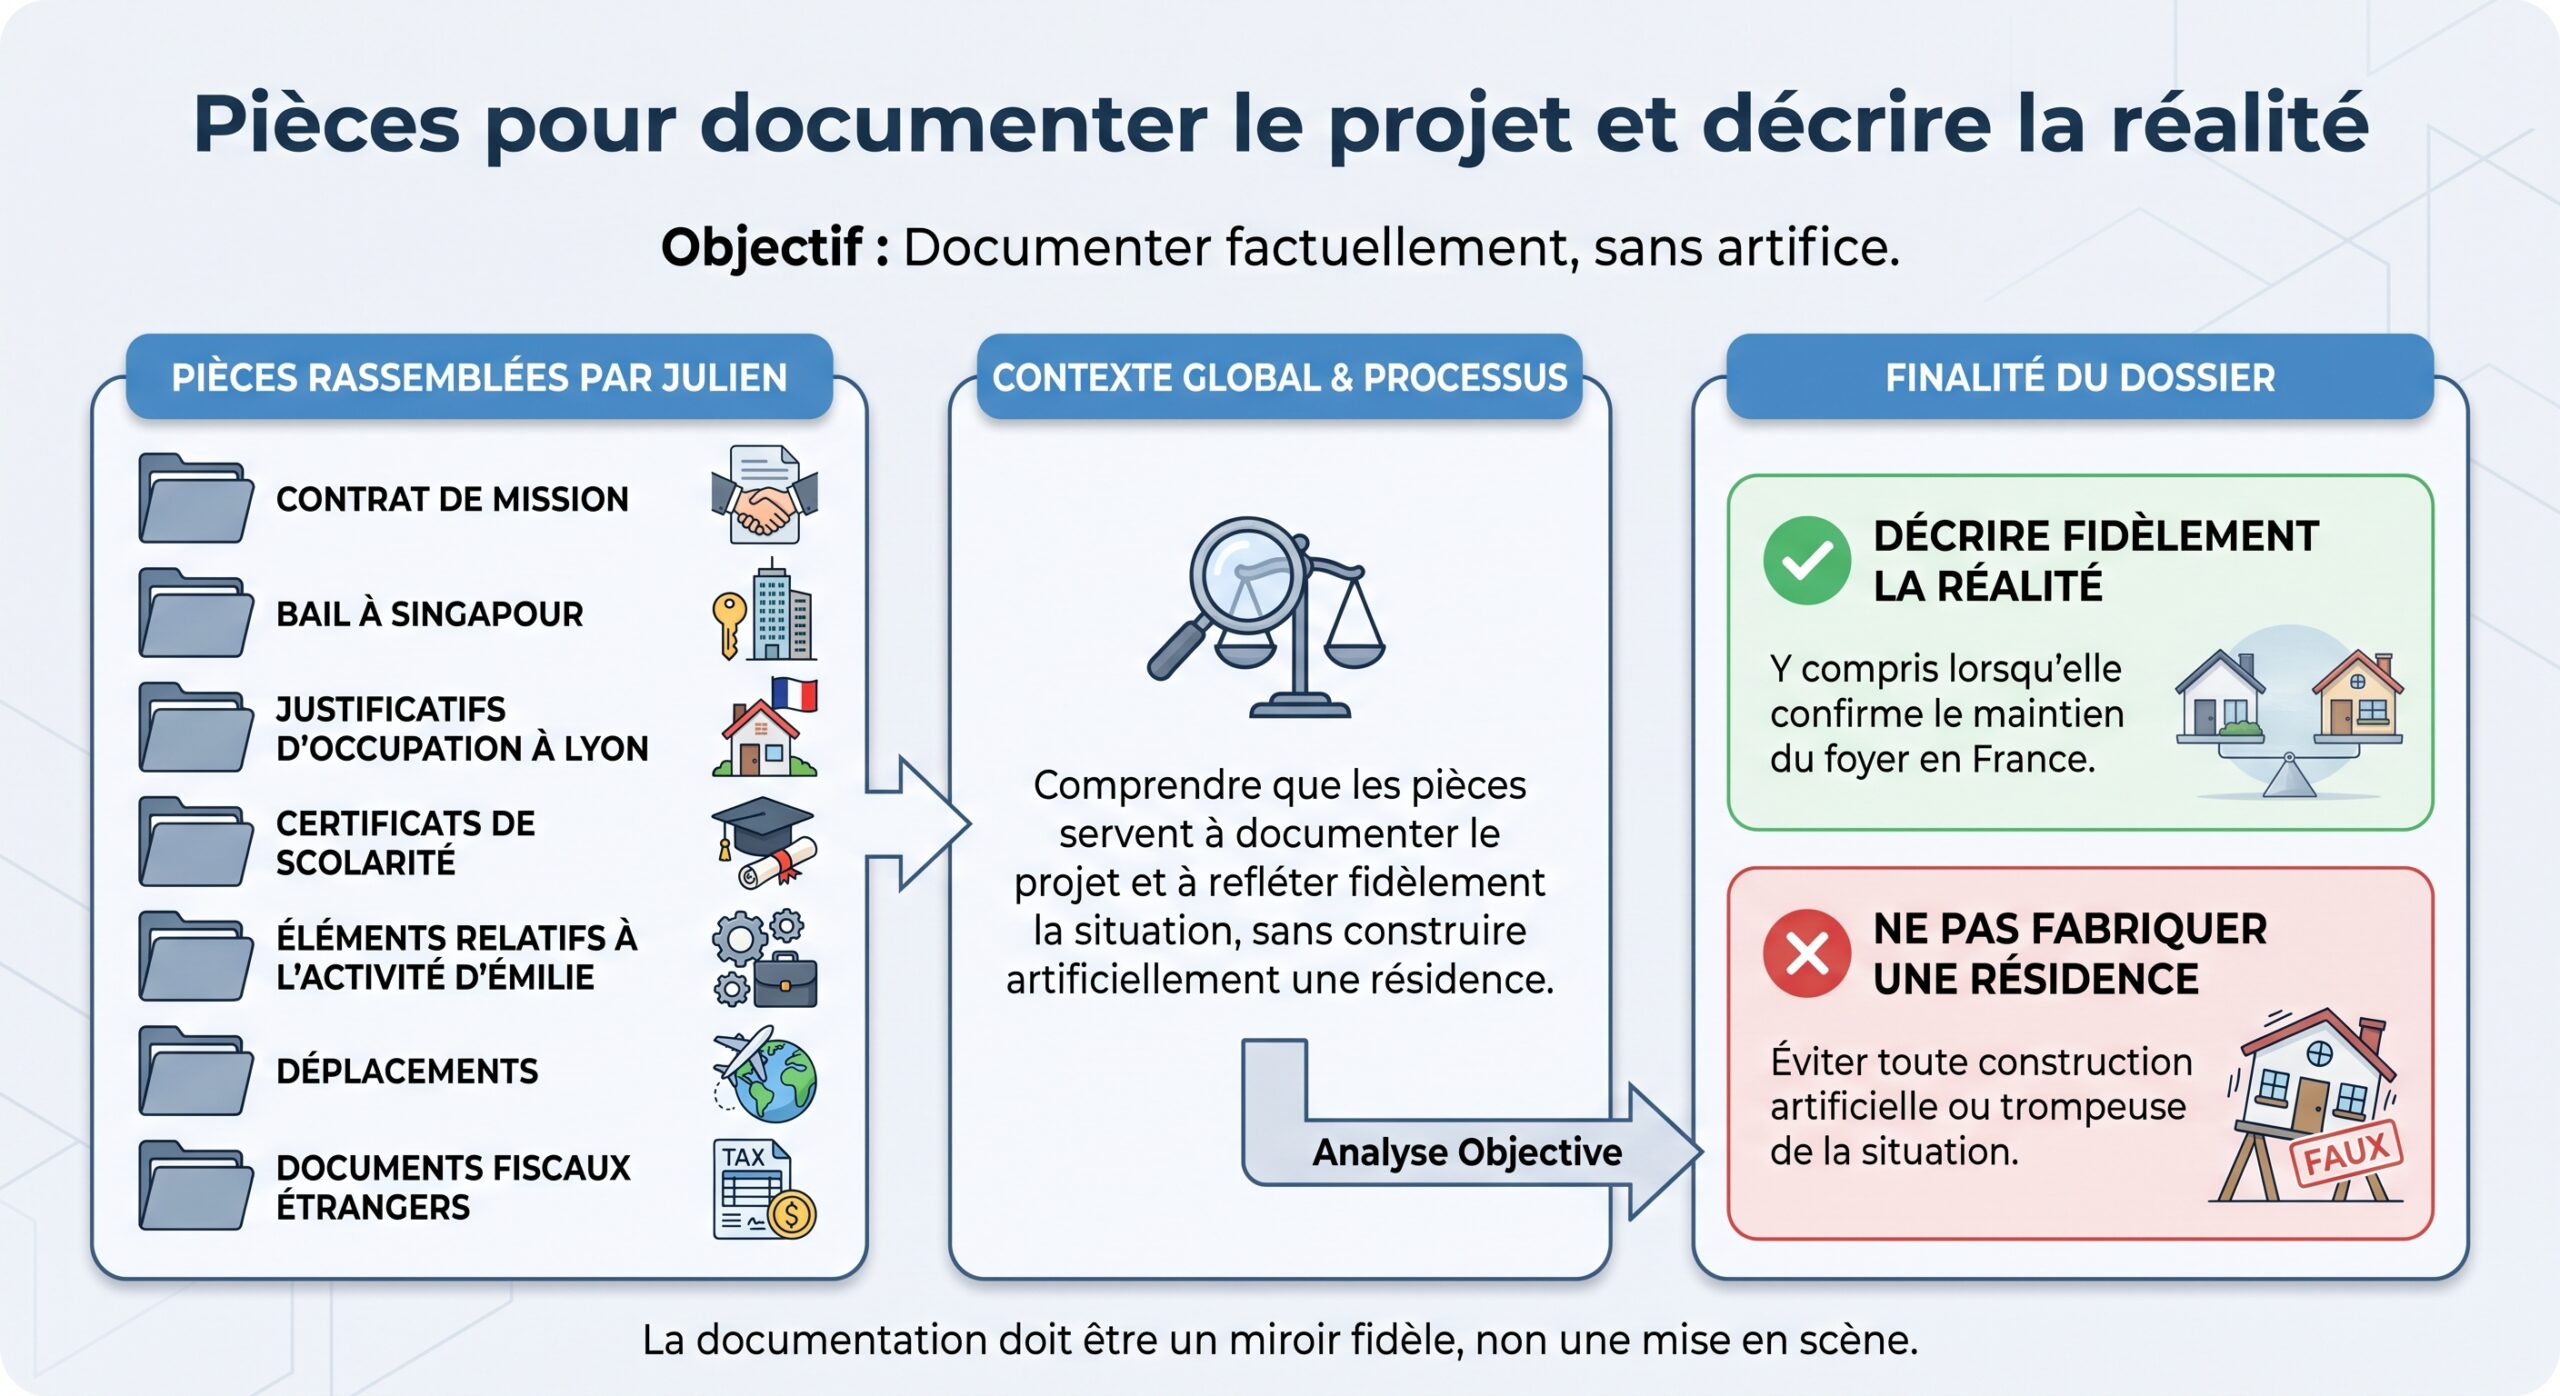
Je recommande de comparer les scénarios réellement envisageables plutôt que de partir d’un résultat fiscal souhaité : famille maintenue à Lyon, installation familiale ultérieure ou modification de la mission. Une analyse préalable permet d’en mesurer les conséquences fiscales, patrimoniales et pratiques. Un suivi après l’installation reste nécessaire si les faits évoluent, car la conclusion initiale n’est pas acquise pour toujours.
Julien ne sait pas encore si Singapour sera retenue comme sa résidence fiscale, ni comment sa situation évoluera. Mais il sait quelles questions poser à son employeur et aux conseils compétents, avec Émilie et en tenant compte des enfants. Départ à l’étranger et résidence fiscale ne sont plus, pour lui, deux expressions interchangeables.
Julien ne renonce pas à son opportunité professionnelle. Il comprend simplement qu’il peut la préparer sans laisser sa famille et son patrimoine dans une zone d’incertitude. Son objectif n’est plus d’obtenir une étiquette de non-résident, mais de construire un projet dont il comprend les conséquences, les obligations et les options.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.
Que faut-il documenter avant le départ ?
Une famille répartie entre Lyon et Singapour peut laisser plusieurs critères fiscaux pointer vers des pays différents.