S’installer quelques années à l’étranger, faire un pas de côté dans sa carrière, offrir une autre vie à sa famille, tout en gardant un pied solide en France : c’est la promesse de l’expatriation temporaire. Mais entre la sécurité sociale, les impôts, la retraite, le chômage, le logement, l’école des enfants et les démarches de retour, la marche est haute. Sans préparation, deux à cinq ans à l’étranger peuvent coûter très cher en droits sociaux, en fiscalité et en patrimoine.
Ce guide propose une feuille de route concrète pour organiser un départ de 2 à 5 ans, vivre cette parenthèse sereinement et revenir en France sans perdre ses droits ni se retrouver piégé fiscalement.
Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Les contenus publiés sur ce site sont fournis à des fins informatives, éducatives et générales. Ils portent notamment sur la gestion de patrimoine, l’investissement immobilier, la finance, la fiscalité et l’organisation patrimoniale. Ils ne constituent en aucun cas un conseil personnalisé, ni une consultation juridique, fiscale, financière ou comptable.
Les informations, analyses, opinions, simulations et exemples présentés sont donnés à titre indicatif et peuvent évoluer en fonction de la réglementation, des conditions de marché et de votre situation personnelle. Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment de perte en capital, de liquidité, de variation de marché, de change ou de contraintes fiscales et réglementaires.
Les stratégies évoquées (investissement immobilier, placements financiers, structuration patrimoniale, optimisation fiscale, diversification internationale, etc.) doivent être analysées au regard de votre profil, de vos objectifs et de votre situation globale. Elles peuvent nécessiter des ajustements spécifiques et un accompagnement adapté.
Avant toute prise de décision, il est recommandé de consulter des professionnels qualifiés (conseiller en gestion de patrimoine, avocat, notaire, expert-comptable ou tout autre spécialiste compétent). L’éditeur et l’auteur déclinent toute responsabilité quant aux décisions prises sur la base des informations diffusées sur ce site.
Anticiper la protection santé et la prise en charge du rapatriement
Avant même de parler fiscalité, un point est vital : la couverture santé et le rapatriement. Beaucoup découvrent trop tard que la France n’assume ni leurs frais médicaux à l’étranger ni leur retour sanitaire.
Sur le plan strictement légal, la règle est claire : si vous êtes hospitalisé à l’étranger, si vous avez besoin de soins sur place ou d’un rapatriement pour raison médicale, l’État français ne prend pas en charge vos dépenses. Cette mention figure noir sur blanc dans le passeport, et reste valable. L’Assurance maladie ne couvre ni le transfert médicalisé, ni l’avion sanitaire, ni le billet d’avion d’un proche venu à votre chevet.
Avant tout départ à l’étranger, même pour une expatriation temporaire et bien organisée, il est impératif de souscrire un contrat d’assistance et/ou d’assurance spécifique. Ce contrat doit couvrir les frais médicaux sur place (consultations, hospitalisations, médicaments) ainsi que le rapatriement sanitaire.
Pour bâtir cette protection, plusieurs interlocuteurs peuvent être sollicités en amont : votre caisse d’assurance maladie, votre mutuelle, votre assureur habitation multirisque, votre banque (certaines cartes haut de gamme incluent des garanties d’assistance) ou encore le Centre des liaisons européennes et internationales de sécurité sociale (Cleiss) qui éclaire sur les conventions entre États et les droits sociaux.
La possession d’une carte bancaire ne suffit pas toujours : la plupart offrent des garanties d’hospitalisation et de rapatriement pour des séjours de moins de 90 jours, selon les conditions du contrat. Au-delà de trois mois, ces garanties s’appliquent quasiment plus.
L’architecture raisonnable à mettre en place, en fonction de la durée, ressemble plutôt à ce schéma :
| Durée du séjour / expatriation | Couverture minimale à prévoir | Commentaire clé |
|---|---|---|
| Moins de 90 jours | Assurance de la carte + mutuelle avec assistance | Lire les exclusions, vérifier le plafond et le rapatriement |
| 90 jours à 6 mois | Contrat d’assurance santé + assistance dédié | Compléter les manques de l’Assurance maladie |
| Plus de 6 mois | Affiliation CFE ou contrat privé international + assistance rapatriement séparée | La carte bancaire ne suffit plus |
| Séjours supérieurs à 3 mois | Contrat d’assistance spécifique recommandé | Notamment pour le rapatriement et l’aide aux proches |
Il faut ajouter à cela des règles spécifiques à certains pays : pour le Maroc par exemple, la loi impose que tout Français qui s’y rend, même pour un court séjour, soit couvert par une assurance maladie/accident. Dans d’autres États, la délivrance du visa touristique ou de résidence est conditionnée à la présentation d’une attestation d’assurance santé et rapatriement.
Enfin, un point souvent mal compris : une assurance santé internationale qui rembourse vos soins dans le pays de résidence n’est pas automatiquement une assurance de rapatriement. Il faut vérifier noir sur blanc l’existence et l’étendue de la garantie de retour sanitaire, les plafonds et les clauses territoriales (certains contrats, par exemple, excluent les pays en guerre ou les zones à risque).
Organiser sa couverture santé en fonction de son statut à l’étranger
Dès que l’on quitte la France pour travailler à l’étranger, la question devient double : comment serez‑vous pris en charge localement, et que se passera‑t‑il lorsque vous reviendrez en France ?
Tout dépend du pays où vous partez et de votre statut : salarié sous contrat local, salarié détaché, expatrié, étudiant, retraité.
Si vous partez travailler dans l’Espace économique européen, en Suisse ou au Royaume‑Uni, vous quittez le régime français et relevez de la sécurité sociale du pays d’installation : vous y cotisez et percevez ses prestations. Pour éviter une interruption de vos droits à l’ouverture de vos prestations santé sur place, demandez avant votre départ le formulaire E104 à votre caisse française. Il permet au pays d’accueil de comptabiliser vos périodes antérieures d’assurance en France pour ouvrir plus rapidement vos droits.
Vos ayants droit suivent en général le même régime que vous. S’ils restent physiquement en France, il faudra solliciter un document S1 auprès de l’organisme de votre pays d’affiliation afin qu’ils puissent continuer à être pris en charge en France tout en restant à votre charge sur le plan social.
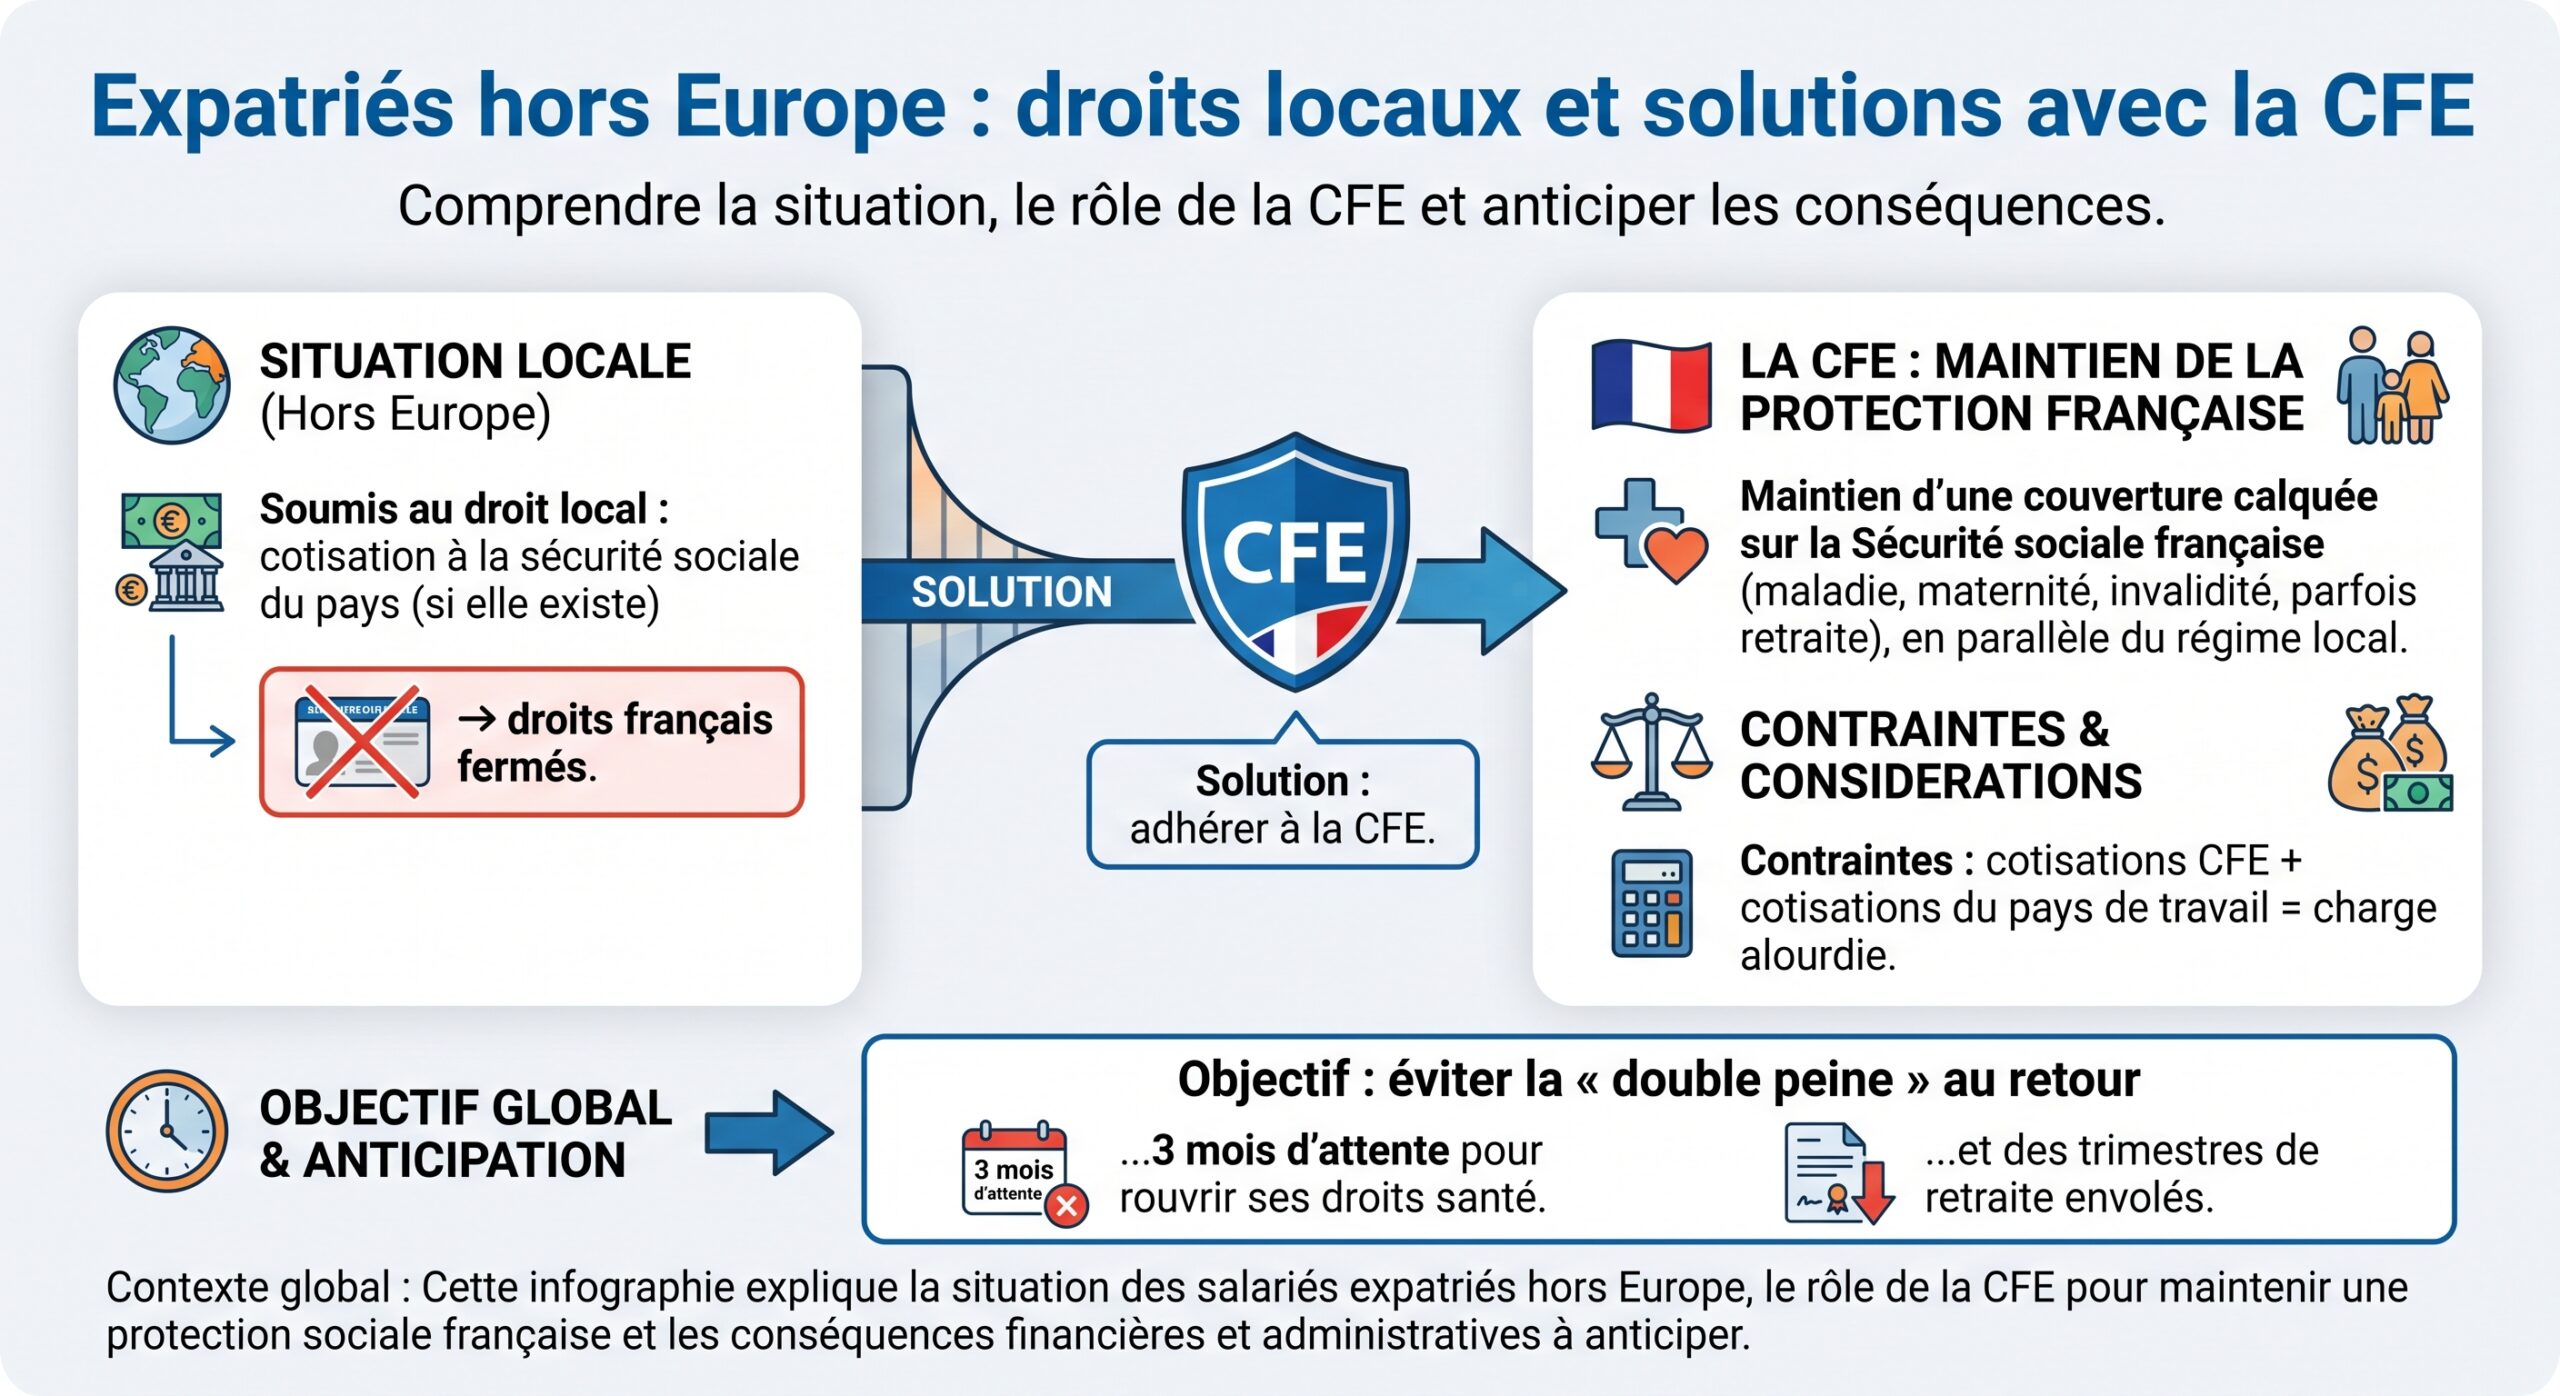
Pour les périodes longues (plus de six mois à l’étranger), deux options structurantes existent donc :
| Situation de travail à l’étranger | Régime local | Rôle de la CFE / assurances privées |
|---|---|---|
| Salarié dans l’EEE / Suisse / UK | Obligatoire | CFE possible en complément pour maintenir un lien avec le système français |
| Salarié expatrié hors UE | Régime du pays de travail obligatoire | CFE vivement conseillée pour santé et retraite, plus une assurance rapatriement dédiée |
| Salarié détaché | Reste affilié en France (A1) | Contrat entreprise ou complémentaire privé pour les dépassements et le rapatriement |
| Inactif accompagné | Protection via le statut du conjoint + éventuelle CFE propre | Vérifier les droits à la PUMa au retour |
Pour les séjours intermédiaires (de trois à six mois), il est recommandé d’ajouter à cette base un contrat d’assistance spécifique couvrant toutes les dépenses médicales non prises en charge par l’Assurance maladie française et incluant le risque Covid‑19.
Gérer sa retraite pendant une expatriation de 2 à 5 ans
L’une des erreurs les plus coûteuses d’une expatriation temporaire, ce sont les « trous » dans la carrière retraite. À l’issue de deux à cinq ans passés hors de France, un salarié qui n’a pas anticipé se retrouve avec une durée d’assurance réduite, et doit travailler plus longtemps pour décrocher une pension à taux plein.
Tout commence par le statut exact du salarié. Le droit français distingue principalement le salarié détaché et le salarié expatrié.
Le détaché reste titulaire d’un contrat avec son employeur français. Pendant cette période (24 mois maximum dans l’EEE, la Suisse et le Royaume‑Uni, et de 1 à 5 ans selon les conventions bilatérales ailleurs), il continue à cotiser à l’Assurance retraite et à l’Agirc‑Arrco comme s’il travaillait toujours en France. L’employeur verse les cotisations de base et complémentaires, et le salarié est dispensé de cotiser dans le pays de séjour lorsqu’une convention ou le règlement européen le prévoit. Dans ce cas, sur le plan retraite, le détachement est neutre : ni trimestre perdu, ni baisse de droits.
Lorsque la mission dépasse les plafonds ou que le salarié signe un contrat local, il devient expatrié. Il cotise alors au régime local, et ses périodes d’activité auront trois destins possibles selon le pays d’accueil.
Dans les pays de l’Union européenne, de l’Espace économique européen, en Suisse ou au Royaume‑Uni, les périodes accomplies sont totalisées comme si elles avaient été réalisées en France. Concrètement, à l’âge de la retraite, chaque pays paie la part de pension correspondant aux années cotisées chez lui, mais la France tient compte des périodes étrangères pour apprécier la durée totale d’assurance et le droit au taux plein.
Dans les pays ayant signé une convention de sécurité sociale avec la France, les périodes travaillées sont reconnues et agrégées pour la retraite. En revanche, dans un État sans convention, ces années n’entrent pas dans le calcul de la retraite française : elles peuvent ouvrir un droit à pension locale selon la législation nationale, mais ne comptent pas pour les trimestres français.
Pour éviter cela, la France a mis en place plusieurs mécanismes d’assurance volontaire.
La Caisse des Français de l’étranger est présentée comme le seul acteur du marché permettant aux expatriés de travailler hors de France sans pénaliser leur retraite de base. En adhérant à l’assurance vieillesse de la CFE, l’expatrié verse des cotisations qui sont transférées à l’Assurance retraite et viennent alimenter son compte individuel. Il peut ainsi valider des trimestres comme s’il était resté en France. Cette solution vise aussi bien les salariés que leurs conjoints inactifs ayant déjà été affiliés en France.
Il faut avoir été affilié à un régime obligatoire français pendant au moins six mois avant le départ et avoir quitté ce régime depuis moins de six mois à la date de la demande.
Pour la retraite complémentaire, les choses passent par l’Agirc‑Arrco. Via Malakoff Humanis International, par exemple, des cotisations peuvent être versées soit par l’employeur, soit à titre individuel. Dans tous les cas, il faut soit avoir déjà cotisé à l’Agirc‑Arrco avant l’expatriation, soit être affilié à l’Assurance retraite via la CFE pour l’activité exercée à l’étranger.
À côté de ces dispositifs, il existe encore des voies plus anciennes, comme la Caisse de retraite des expatriés (CRE) pour la complémentaire ou des versements volontaires via la Caisse d’assurance retraite et de santé au travail (Carsat) pour le régime de base. L’idée reste la même : transformer chaque année passée à l’étranger en trimestres français, en payant soi‑même les cotisations correspondantes.
Sur un horizon d’expatriation de 2 à 5 ans, faire l’impasse sur ces outils revient généralement à repousser d’autant l’âge de départ à la retraite ou à accepter une décote. Calcul à faire avant de partir, en mettant en face le coût des cotisations volontaires et la perte de pension à long terme.
Assurance chômage : préserver ses droits pendant l’expatriation et au retour
Sur le terrain de l’assurance chômage, la distinction entre détachement, expatriation dans l’Espace économique européen, et expatriation hors Europe fait une énorme différence au moment du retour en France.
Un principe de base s’impose : un expatrié qui n’est pas affilié à un dispositif français d’assurance chômage pendant son séjour à l’étranger ne pourra pas percevoir d’allocations à son retour, sauf s’il bénéficie d’une coordination européenne. Les conventions bilatérales de sécurité sociale hors UE ne prévoient généralement pas l’exportation des droits au chômage.
Certaines situations permettent néanmoins de sécuriser ses droits. Un salarié qui percevait l’allocation chômage avant son départ et qui a suspendu ses droits lorsqu’il est parti à l’étranger conserve ceux‑ci pendant une durée précise : la durée restante d’indemnisation, à laquelle s’ajoutent trois années. À condition de revenir et de se réinscrire auprès de France Travail (ex‑Pôle emploi) avant l’expiration de ce délai, il peut reprendre le reliquat de droits.
Les personnes ayant travaillé dans un pays de l’EEE ou en Suisse peuvent bénéficier d’une totalisation des périodes de travail et d’assurance. Avant de rentrer en France, elles doivent obtenir un document portable U1 récapitulant leurs périodes de cotisation chômage à l’étranger. Si, après leur retour, elles retravaillent au moins une journée puis se retrouvent au chômage, ces périodes U1 seront prises en compte pour ouvrir un droit aux allocations en France. Toutefois, pour calculer le montant de l’allocation, France Travail ne retiendra que les salaires versés en France, à l’exclusion de ceux perçus à l’étranger.
Il est également possible, dans le cadre européen, de « transférer » ses allocations du pays où l’on était inscrit comme chômeur vers la France. Le mécanisme repose sur le formulaire U2. La personne doit rester inscrite au moins quatre semaines comme demandeur d’emploi dans le pays d’origine, puis demander ce document. Elle dispose ensuite de sept jours pour s’inscrire à France Travail après sa désinscription, et ses allocations continuent d’être versées, pour une durée de trois mois, éventuellement prolongeable à six mois selon les États.
Hors Europe, aucune convention n’organise ce type d’exportation. Un expatrié qui perd son travail dans un pays tiers ne peut pas espérer être indemnisé par la France à son retour, sauf s’il a anticipé en adhérant à une assurance chômage volontaire pour expatriés. Cette adhésion doit être faite avant le départ ou dans les 12 mois suivant le début de l’expatriation, tant que le contrat de travail français initial existe encore. En pratique, ce type de contrat reste assez méconnu et concerne principalement des cadres ou dirigeants.
Pour cadrer les délais, il est utile de garder en tête les principales échéances :
| Dispositif / situation | Délai clé | Effet sur les droits chômage |
|---|---|---|
| Conservation des droits ouverts avant départ | 3 ans + durée initiale des droits | Possibilité de reprendre le reliquat au retour |
| Enregistrement comme demandeur d’emploi UE | 4 semaines minimum | Condition pour obtenir le formulaire U2 |
| Inscription à France Travail après U2 | 7 jours | Maintien des allocations du pays de départ |
| Export d’allocations UE vers France | 3 mois (jusqu’à 6 selon les pays) | Poursuite du versement par le pays d’origine |
| Adhésion chômage volontaire expatriés | 12 mois après début de l’expatriation | Permet une indemnisation à la perte d’emploi au retour |
L’autre enjeu majeur du retour, souvent sous-estimé, est l’accompagnement professionnel. Pôle emploi, devenu France Travail, a développé une offre dédiée, notamment un webinaire bimensuel « (Re)travailler en France » destiné aux personnes de retour de mobilité internationale. Ce temps permet d’aborder le choc culturel inversé, de faire le point sur son projet, de valoriser ses acquis à l’étranger et de comprendre les nouvelles règles du marché du travail français. Un retour mal préparé mène très souvent à une rupture avec l’employeur initial : selon les études citées par les spécialistes de la mobilité, entre 40 et 50 % des expatriés quittent leur entreprise dans les deux ans suivant leur retour, faute de poste adapté et de reconnaissance de leur expérience.
Revenir en France après plusieurs années à l’étranger ne signifie pas retrouver automatiquement sa carte Vitale en fonction. Sauf cas particuliers, la Protection universelle maladie (PUMa) impose un délai d’installation de trois mois avant d’ouvrir des droits, lorsque l’on revient sans emploi ni affiliation en cours.
Le délai de carence ne s’applique pas si vous reprenez immédiatement une activité salariée en France : l’affiliation à l’Assurance maladie est obligatoire dès la première heure travaillée. Il est également neutralisé si vous percevez des allocations de chômage (ARE) à votre retour, soit parce que vous reprenez un reliquat de droits français, soit parce que vous exportez des droits européens via U2.
Les personnes qui étaient affiliées à la Caisse des Français de l’étranger pendant leur expatriation échappent aussi au délai de carence : la CFE garantit une continuité de droit. Elles devront néanmoins signaler leur retour à la Caisse primaire d’assurance maladie (CPAM) de leur nouveau domicile et organiser le transfert.
Pour ouvrir vos droits, déposez une demande auprès de la CPAM avec les pièces justificatives. Pour plaider un retour définitif, joignez une attestation sur l’honneur, un certificat de changement de résidence délivré par le consulat, un justificatif de domicile français (même récent) et tout document prouvant qu’il ne s’agit pas d’un simple séjour touristique. La CPAM applique toutefois la règle de résidence stable de trois mois dans la plupart des cas.
Fiscalité : ne pas se faire piéger par le changement de résidence
Sur le plan fiscal, l’expatriation temporaire est tout sauf un « on/off ». Selon que vous restez résident fiscal français ou que vous devenez non‑résident, les règles d’imposition changent radicalement. Et l’année de départ comme l’année de retour nécessitent des déclarations particulières.
En droit interne français, vous êtes considéré comme fiscalement domicilié en France si l’un au moins des trois critères suivants est rempli : votre foyer (conjoint, partenaire de PACS, enfants) demeure en France, même si vous travaillez la majeure partie de l’année à l’étranger ; vous exercez une activité professionnelle principale en France (salariée ou non, sauf si elle est accessoire) ; ou encore votre centre d’intérêts économiques se situe en France (principaux investissements, siège d’entreprise, source principale de revenus).
Les conventions fiscales bilatérales viennent ensuite préciser, en cas de conflit, dans quel pays vous êtes réputé résident. Elles appliquent généralement une hiérarchie : logement permanent, centre des intérêts vitaux (famille, liens économiques), lieu de séjour habituel, nationalité, et enfin accord entre administrations fiscales.
Un résident fiscal français est imposable en France sur l’ensemble de ses revenus mondiaux, sous réserve des mécanismes de suppression de la double imposition prévus par les conventions (crédit d’impôt ou exemption). Un non-résident n’est imposable en France que sur ses revenus de source française, avec un taux minimal de 20 % jusqu’à un certain seuil et de 30 % au-delà, sauf à démontrer que son taux moyen mondial serait plus faible.
L’année de départ obéit à une mécanique spécifique. Entre le 1er janvier et la date effective de départ, vous êtes résident français. Après le départ, vous devenez non‑résident, sous réserve des conventions. Lors de la campagne de déclaration suivante, il faut donc produire deux déclarations : une déclaration 2042 classique pour l’ensemble des revenus (français et étrangers) perçus jusqu’à la date de départ, avec le cas échéant recours au formulaire 2047 pour les revenus étrangers, et une déclaration 2042‑NR qui ne porte que sur les revenus de source française imposables en France du jour du départ au 31 décembre. Si vous n’avez plus aucun revenu de source française après votre départ, une seule 2042 suffit.
L’année de retour, vous devez remplir une 2042‑NR pour les revenus de source française perçus du 1er janvier à la date de retour (période de non‑résidence), puis une 2042 classique pour l’ensemble des revenus (français et étrangers) perçus entre votre arrivée et le 31 décembre. Les revenus de source étrangère de cette seconde période sont ensuite traités selon la convention fiscale applicable : exonération avec ou sans progressivité, ou crédit d’impôt égal à l’impôt étranger.
Sur le plan pratique, il est indispensable de prévenir votre dernier Centre des finances publiques de votre nouvelle adresse à l’étranger au moment du départ. Il continuera à gérer votre dossier jusqu’au traitement de votre dernière déclaration de résident. Si vous conservez des revenus imposables en France, votre dossier sera ensuite transféré automatiquement au Service des impôts des particuliers non‑résidents (SIP‑NR) sans que vous ayez de démarche supplémentaire à effectuer. De même, au retour, il faudra signaler votre installation à l’administration, qui basculera alors votre dossier vers le service des particuliers de votre nouveau domicile.
Protection du patrimoine immobilier : vendre ou louer avant de partir ?
Beaucoup d’expatriations de 2 à 5 ans se jouent autour d’un logement principal déjà détenu en France. Faut‑il le vendre avant de partir, au risque de s’en vouloir si l’expatriation se prolonge ou si l’on revient dans la même ville ? Ou le louer, quitte à perdre l’exonération totale de plus‑value et à gérer locataires et travaux à distance ?
En droit français, la plus-value immobilière réalisée sur la résidence principale bénéficie d’une exonération intégrale, sans condition de durée de détention ni plafond de montant. Cette exonération peut subsister après un départ du logement si la vente a lieu dans un « délai normal », estimé à environ un an en marché normal par la doctrine fiscale, mais apprécié au cas par cas. Condition stricte : le bien ne doit être ni occupé ni loué, même à titre gratuit, pendant cette période d’attente. Dès qu’un bail est signé, même pour quelques mois, la vente relève du régime classique des plus-values : 19 % d’impôt, 17,2 % de prélèvements sociaux, et éventuellement une surtaxe de 2 à 6 % si la plus-value nette dépasse 50 000 €, avec des abattements pour durée de détention menant à l’exonération totale après 22 ans (30 ans pour les prélèvements sociaux).
Dans un marché globalement plat, avec un rendement locatif brut rarement supérieur à 4 % pour une ancienne résidence principale en métropole, le calcul est souvent défavorable à la location si vous avez une forte plus‑value latente. Vendre permet de sécuriser l’exonération et de récupérer des liquidités pour financer un nouveau projet. Louer se justifie surtout si vous bénéficiez d’un ancien crédit à très faible taux, si le bien dégage un rendement brut solide (4,5 % et plus), ou si vous envisagez sérieusement d’y revenir à terme.
| Situation du bien en France | Option généralement la plus cohérente à 2–5 ans |
|---|---|
| Forte plus‑value latente, peu de rendement locatif, DPE médiocre | Vente avant ou peu après le départ pour sécuriser l’exonération |
| Plus‑value faible, achat récent, bonne tension locative | Mise en location, surtout si crédit ancien peu coûteux |
| Projet de retour dans le même logement | Location de courte durée ou maintien vacant selon finances |
| Besoin de liquidités pour nouveau projet (achat, investissement) | Vente prioritaire |
Quelle que soit la stratégie retenue, le fait de devenir non‑résident n’exonère ni de taxe foncière ni d’imposition sur les loyers. La taxe d’habitation a été supprimée sur la résidence principale, mais reste due sur les résidences secondaires. Les loyers d’un logement situé en France restent imposables en France, y compris lorsque le propriétaire est domicilié à l’étranger.
Orienter la scolarité des enfants pendant et après l’expatriation
Lorsque l’expatriation dure 2 à 5 ans, la question scolaire devient centrale. Les choix faits à l’étranger conditionnent directement la réintégration en France.
Le droit français impose la scolarité des enfants résidant en France de 6 à 16 ans, mais les familles expatriées disposent d’une marge de manœuvre plus large : école locale, établissement français homologué, école internationale, enseignement à distance.
Les établissements français à l’étranger homologués par le ministère de l’Éducation nationale appliquent les mêmes programmes et délivrent les mêmes diplômes que ceux de France. Pour un enfant inscrit dans ce type de structure, la ré-entrée dans une école publique ou privée sous contrat en France est généralement automatique : l’avis de passage émis à l’étranger doit être respecté, et aucun examen d’admission n’est organisé. C’est la solution la plus confortable pour des séjours de 2 à 5 ans lorsque l’on sait que l’enfant sera rescolarisé en France ensuite.
Les écoles locales, elles, offrent une immersion linguistique et culturelle forte, mais ne garantissent pas d’équivalence de niveau avec le système français. Au retour, les services académiques doivent alors évaluer le niveau de l’enfant et décider de son affectation. Pour les élèves du primaire qui n’ont pas suivi un cursus français, l’inspecteur de l’Éducation nationale peut demander des tests pour orienter vers la bonne classe ou vers des dispositifs d’accueil pour élèves allophones (UPE2A). Dans le secondaire, la décision d’affectation revient au directeur académique des services de l’Éducation nationale (DASEN), sur proposition parfois du CASNAV qui évalue les compétences en français, mathématiques et parfois histoire‑géographie.
De nombreuses familles combinent école locale ou internationale et enseignement à distance via le CNED. Les formules complètes réglementées ou de scolarité complémentaire internationale du CNED sont particulièrement utiles : leurs bulletins sont reconnus par l’Éducation nationale française et servent de référence solide pour réintégrer une classe au retour. Ils ne dispensent pas systématiquement de tests, mais réduisent fortement les risques de rétrogradation.
Pour préparer un retour en France sans stress, la méthode gagne à être anticipée : récupérer systématiquement les bulletins, certificats de scolarité, éventuellement une attestation d’équivalence de niveau signée par le service culturel de l’ambassade, surtout lorsque l’enfant a suivi un cursus purement local ; signaler dès l’inscription en France que l’enfant a été scolarisé hors système français afin que l’établissement prévoie un accompagnement ; entamer les démarches d’inscription plusieurs mois avant le retour, en contactant la mairie pour le primaire et les services académiques (CSAIO, DSDEN) pour le secondaire.
L’expatriation temporaire se joue autant au moment du retour qu’au moment du départ. Beaucoup souffrent davantage de la phase dite d’« impatriation » que des premiers mois à l’étranger : perte de repères, décalage professionnel, démêlés administratifs.
Du côté consulaire, il est conseillé de demander sa radiation du registre des Français établis hors de France avant de quitter le pays de résidence. Cette déinscription, réalisable en ligne sur service‑public.fr ou directement au consulat, donne lieu à un certificat qui pourra servir de preuve de résidence à l’étranger, notamment pour certaines démarches fiscales ou sociales. Un certificat de changement de résidence peut également être demandé pour faciliter les formalités douanières du déménagement.
Il est utile de mettre à jour son état civil auprès du consulat (mariages, naissances, divorces) pour que ces événements soient enregistrés dans les registres français, ce qui simplifiera les démarches ultérieures en France. De plus, si vous étiez inscrit sur une liste électorale consulaire, la radiation de ce registre emporte généralement radiation de la liste, ce qui vous permettra de voter de nouveau en France.
Sur le plan social, les premières semaines de retour doivent être mises à profit pour reprendre contact avec la CPAM, France Travail, la CAF, éventuellement les caisses de retraite. La CPAM sera sollicitée pour rouvrir les droits maladie, France Travail pour une éventuelle inscription comme demandeur d’emploi (et la reprise de droits ou l’export via U2), la CAF pour les allocations familiales ou le RSA (accessible à partir du quatrième mois de résidence effective en France). Si vous percevez une pension française tout en vivant à l’étranger, vous devez signaler votre nouvelle adresse aux caisses via la plateforme info‑retraite.fr, par courrier ou par téléphone.
Avertissez rapidement l’administration fiscale de votre installation en France. Cela permet d’ajuster votre taux de prélèvement à la source selon vos nouveaux revenus prévisibles, d’organiser la déclaration de vos comptes bancaires à l’étranger via le formulaire 3916, et de vérifier votre assujettissement à l’impôt sur la fortune immobilière, avec une règle de faveur si vous n’étiez pas résident français durant les cinq années précédentes.
Un dernier bloc de tâches concerne la vie quotidienne : immatriculer un véhicule importé dans le mois qui suit son arrivée, trouver un logement et s’occuper de l’inscription scolaire des enfants, réunir les dossiers médicaux et carnets de vaccination, résilier ou transférer les contrats d’énergie et de télécommunications, etc. Plus ces démarches ont été amorcées à l’étranger (récupération de certificats, diplômes, attestations U1/U2, formulaires S1), plus le retour se déroule sans heurt.
Pendant l’expatriation : garder un pied en France, sans y rester coincé
Une expatriation de 2 à 5 ans réussie ne se résume pas à une opportunité professionnelle. C’est aussi un projet patrimonial, social et familial. Les outils existent pour protéger ses droits français en matière de santé, de retraite et de chômage, sans empêcher l’intégration dans le pays d’accueil. La clef, dans tous les cas, consiste à anticiper : clarifier son statut (détaché ou expatrié), vérifier les conventions entre la France et le pays de destination, arbitrer sur le maintien ou non de certains biens (logement, épargne retraite), et se projeter dès le départ sur l’hypothèse du retour.
Un aller-retour réussi repose sur trois piliers concrets : une couverture santé et rapatriement adaptée à la durée et à la destination, une stratégie retraite qui évite les trous de carrière, et une gestion fine de la résidence fiscale pour éviter impôts et tracas. Les autres aspects — évolution de carrière, choc culturel, scolarité des enfants — doivent aussi être anticipés, mais sont plus faciles à gérer lorsque les bases juridiques et financières sont sécurisées dès le départ.
Un projet patrimonial ou une question ? Contactez-nous dès maintenant pour échanger avec un expert en gestion de patrimoine.