Retrouvez le podcast de cet article ci-dessous :
Disclaimer :
Cet article a une valeur informative générale et ne constitue ni un conseil fiscal personnalisé, ni une consultation juridique. La législation évolue : vérifiez toujours votre situation auprès d’un professionnel avant toute décision. Textes de référence cités dans l’article (CGI, BOFiP — doctrine en vigueur au 10/08/2026).
Prenons le cas type d'une holding familiale. Au bilan : les titres d'une société opérationnelle, un immeuble de rapport loué à des tiers, et 400 000 € de trésorerie placée. Son président la présente partout comme « animatrice ». Le terme flatte l'ego et prépare la cession.
Quatre repères à lire ensemble : c'est leur combinaison, pas le chiffre isolé, qui décide du sort fiscal de la cession de votre holding.
Or depuis le 21 février 2026, « animatrice » ne désigne plus une intention de gestion. Il désigne une liste d'actifs admis, écrite noir sur blanc dans la loi de finances pour 2026, ainsi qu'une liste d'exclusions encore plus nette dans la doctrine administrative – et c'est elle qui décide du sort fiscal de la cession.
CHAPITRE 01 — LES QUATRE FAMILLES D’ACTIFS
01Ce que le texte exige : quatre familles d’actifs, rien d’autre
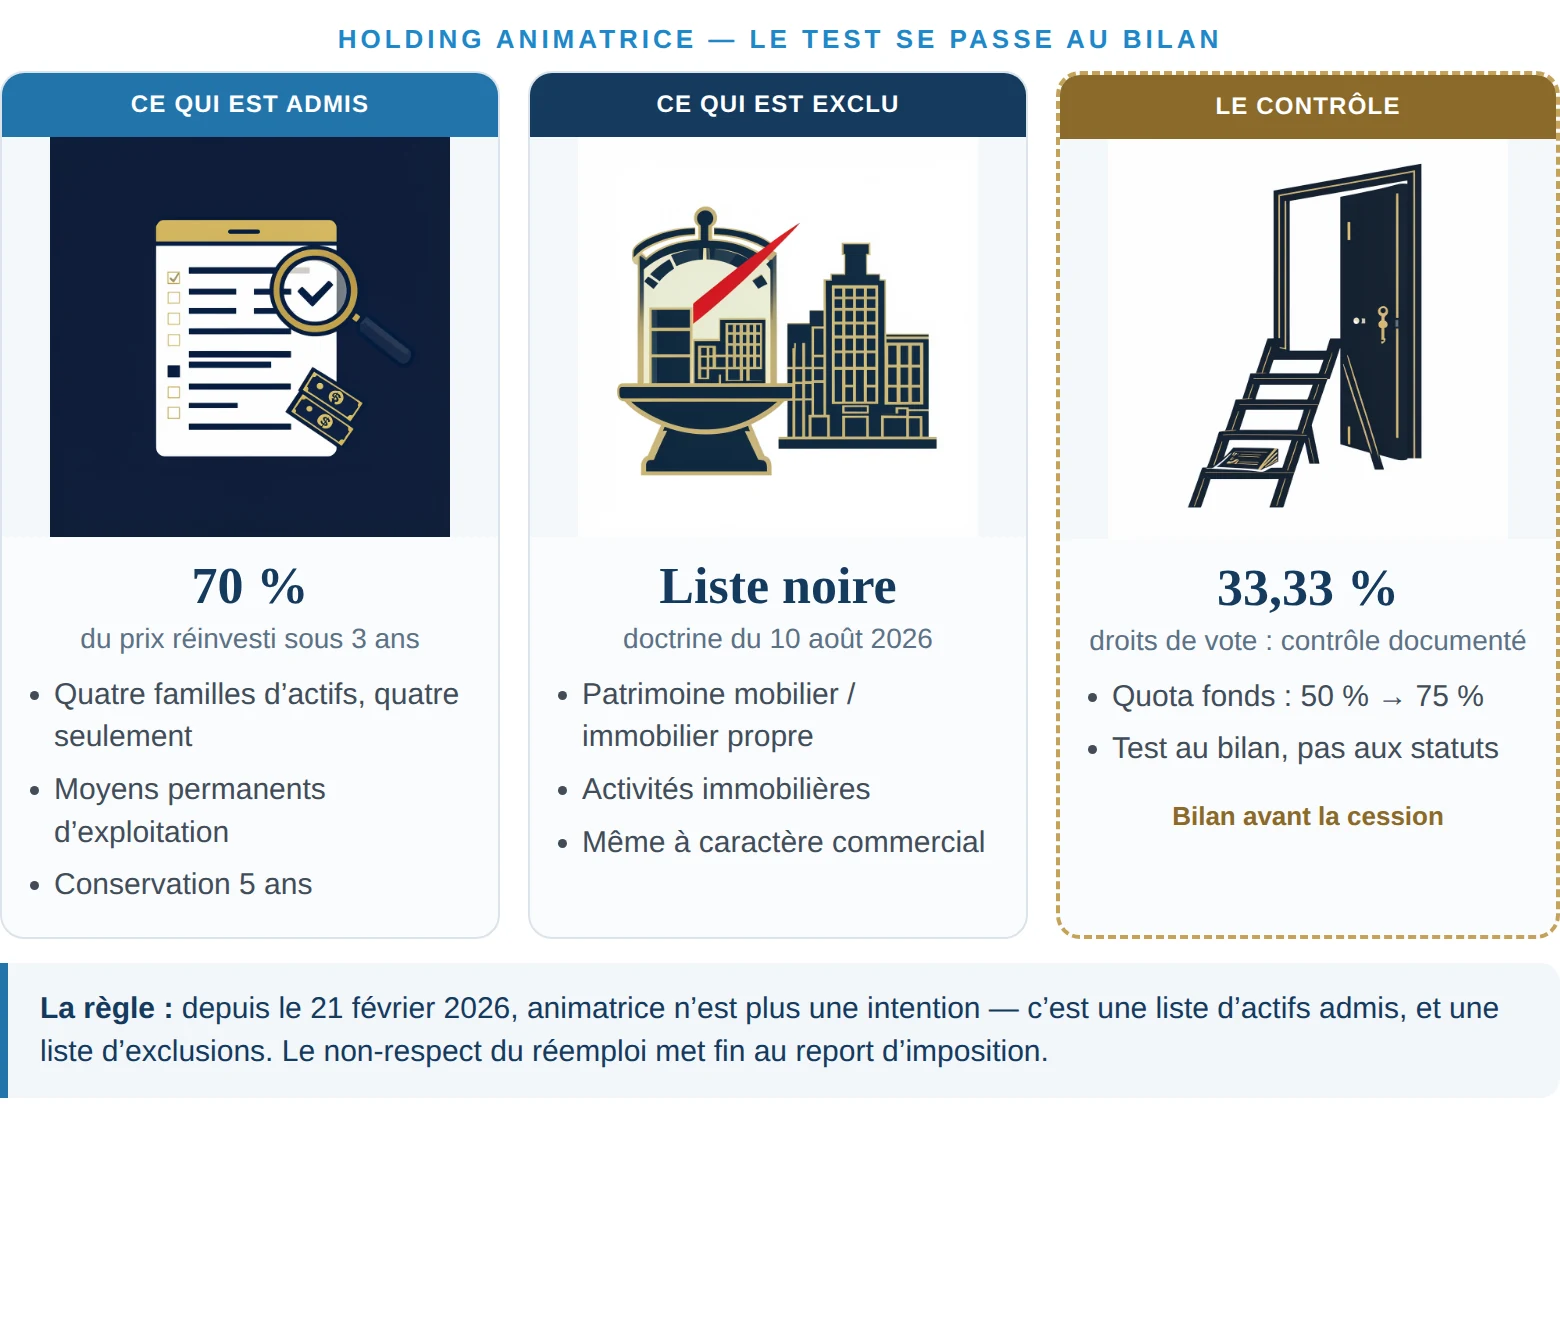
L'article 150-0 B ter encadre le cas où la holding cède les titres apportés dans les trois ans : pour garder le report d'imposition, elle doit réinvestir au moins 70 % du prix de cession dans les trois ans, puis conserver les actifs réinvestis cinq ans. Quatre familles d'actifs sont admises, et quatre seulement.
La première — le financement de moyens permanents d'exploitation — est celle qui fait de la holding une animatrice au sens du texte, parce qu'elle engage ses moyens dans l'activité de sociétés qu'elle contrôle réellement. Mais la doctrine administrative, mise à jour le 10 août 2026 (BOI-RPPM-PVBMI-30-10-60-20), encadre ce mot avec des exclusions précises qui changent le diagnostic.
Bon à savoir
Le contrôle d'une société bénéficiaire est présumé dès 33,33 % des droits de vote, si aucun autre associé n'en détient davantage. Un seuil qui élargit les montages possibles.
CHAPITRE 02 — LA LISTE NOIRE
02Les exclusions du 10 août 2026 : la liste noire
La doctrine est sans ambiguïté. Sont hors course : la gestion du patrimoine mobilier ou immobilier propre de la société, les activités immobilières, et la construction d'immeubles en vue de leur vente ou de leur location — sauf configuration tout à fait particulière. Et le texte ajoute que ces exclusions valent « même lorsqu'elles présentent un caractère commercial, industriel ou agricole », ce qui ferme la porte aux contournements par la forme de l'activité.
Autrement dit : une holding qui loue des murs n'est pas animatrice, même si elle gère activement ses locataires et améliore son patrimoine de location. Une holding qui construit pour vendre non plus, sauf si l'activité de construction s'exerce pour des tiers dans des conditions que la doctrine détaillera. Le caractère « actif » de la gestion ne sauve rien quand la nature de l'actif est exclue.
Sur le quota des fonds, deux chiffres coexistent. L'article 163 quinquies B fixe la base à 50 % pour les véhicules de capital-investissement. Dans le cadre de l'apport-cession, l'article 150-0 B ter porte ce quota à 75 %. Pour le plan de réinvestissement, c'est le second qui s'applique.
Attention
Depuis le 21 février 2026, le non-respect du réemploi met fin au report d'imposition de la plus-value d'apport. Une holding immobilisée au mauvais moment transforme un report fiscal en imposition immédiate.
CHAPITRE 03 — LE TEST PRATIQUE
03Le test pratique : quatre questions avant la cession
Le contrôle de l'administration se fait par les actifs inscrits au bilan, pas par les statuts ni par les intentions affichées dans la note de gestion — et c'est une bonne nouvelle pour qui prépare sa cession, car un bilan se mesure. Quatre questions, dans l'ordre :
1. La holding détient-elle de l'immobilier de rapport ou des actifs financiers de gestion ? Si oui, zone d'exclusion.
2. Le plan de réinvestissement atteint-il 70 % du prix de cession, sous trois ans ? Le chiffre ne se négocie pas.
3. Les actifs visés tombent-ils dans l'une des quatre familles admises ? Le contrôle à 33,33 % est-il documenté ?
4. La conservation de cinq ans est-elle soutenable ? Elle engage la holding sur la durée.
Mon avis
Certes, la qualification d'animatrice dépend aussi d'éléments classiques — moyens en personnel, pouvoir de direction, risque financier. Mais la réforme de 2026 a déplacé le vrai test : il se passe au bilan, au moment du réemploi. Un dirigeant qui audite ses actifs de holding avant la cession sait exactement où il en est ; un dirigeant qui découvre l'exclusion au contrôle a déjà signé.
CHAPITRE 04 — PRÉPARER LA CESSION
04Ce que cela change pour la préparation de la cession
La séquence recommandée tient en trois temps. D'abord, cartographier les actifs de la holding : quoi est éligible, quoi est exclu, à quelles proportions. Ensuite, construire le plan de réinvestissement dans les actifs admis — acquisition de contrôle, souscriptions, fonds éligibles au quota porté à 75 %. Enfin, documenter : les seuils ne se démontrent pas par l'intention, mais par les pièces.
Un dirigeant qui fait ce travail entre dans la négociation avec un actif fiscal net, daté et défendable. L'autre entre avec une étiquette. Et si la qualification d'animatrice tient mal, l'alternative ouverte reste l'examen des trois régimes d'abattement pour la cession des titres — une autre voie, à instruire avant la signature.
Le bilan de la holding, fait avant la cession, est donc la pièce qui décide : il dit si l'animation se démontre par les actifs, ou si la qualification résiste mal au contrôle.
Votre holding est-elle animatrice ? Le bilan le dit avant vous.
Immeuble de rapport, trésorerie placée, contrôle documenté, plan de réinvestissement : quatre familles d'actifs, une liste d'exclusions, et une seule erreur de lecture au bilan qui transforme un report en imposition immédiate.
FAQ
1. La gestion active d'un immeuble rend-elle une holding animatrice ?
Non. La doctrine du 10 août 2026 exclut la gestion du patrimoine immobilier propre et les activités immobilières, même à caractère commercial, industriel ou agricole.
2. Peut-on détenir un peu d'immobilier dans une holding animatrice ?
Le texte encadre le réinvestissement du prix de cession, pas la composition de tout le bilan. Mais les actifs exclus ne comptent pas dans le réemploi des 70 %, et la proportion se calcule strictement sur les actifs admis : quand la part immobilière pèse lourd, atteindre le quota suppose de financer ailleurs.
3. Les fonds de capital-investissement comptent-ils à 100 % ?
Leur actif doit respecter le quota d'investissement de l'article 163 quinquies B (base 50 %), porté à 75 % dans le cadre de l'apport-cession. Seuls les titres dans ce quota sont pris en compte.
4. La qualification d'animatrice est-elle utile si l'on ne cède pas dans les trois ans ?
Le réemploi de 70 % ne joue que lorsque la holding cède les titres apportés dans les trois ans. Quand une cession intervient au-delà, la question ne se pose plus sur ce terrain. Mais un apport successif renouvelle le mécanisme — et la question revient à chaque cession nouvelle.
L’essentiel
– Animatrice n'est plus une intention : c'est une liste d'actifs admis, et une liste d'exclusions.
– Sont exclus : patrimoine mobilier ou immobilier propre, activités immobilières, construction en vue de vente ou location — même à caractère commercial.
– Le test se passe au bilan : 70 % du prix sous trois ans, conservation cinq ans, contrôle documenté.
– Quota des fonds : base 50 %, porté à 75 % en apport-cession.
– Le bilan avant la cession évite la découverte au contrôle.
Pour aller plus loin
– Abattement de cession 2027 : 500 000 €, 600 000 € ou 1 M€ ?
– Apport à une holding : les règles du régime de faveur
– Société holding : l'importance de la convention d'animation enregistrée
Le réemploi des 70 % se construit avant la signature, pas après.
Trouver les actifs admis, documenter le contrôle, tenir la conservation cinq ans : un plan de réinvestissement calé sur vos dates et sur votre bilan, avant que le calendrier ne décide à votre place.
Sources
– CGI, article 150-0 B ter, texte en vigueur au 24/10/2026 (copie locale Légifrance vérifiée) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000047746712
– BOFiP, BOI-RPPM-PVBMI-30-10-60-20, version du 10 août 2026 : https://bofip.impots.gouv.fr/bofip/12039-PGP.html/identifiant%3DBOI-RPPM-PVBMI-30-10-60-20-20260810
– CGI, article 163 quinquies B, texte en vigueur au 28/10/2026 (copie locale vérifiée) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000027795200