Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
L’abattement de 500 000 € sur la plus-value de cession ne se joue pas seulement sur la fonction exercée ni sur la durée de détention : il se joue sur un calendrier. La loi enferme la cessation de fonction du dirigeant et sa mise à la retraite dans une fenêtre de quatre ans, de deux ans avant à deux ans après la cession. Un cédant qui a préparé sa sortie dans le désordre perd le régime, même avec vingt ans de maison et une fonction incontestable. Voici ce que cette fenêtre permet vraiment, et ce qu’elle interdit.
Le point de départ : la cession, pas la retraite
La lecture spontanée est de raisonner « à partir de la retraite ». C’est une erreur de point d’ancrage, et elle coûte cher. Le texte prend pour pivot la date de la cession des titres, pas la date de liquidation des droits à la retraite. Tout le reste se mesure autour de cet instant.
Concrètement, la condition de calendrier de l’article 150-0 D ter du CGI s’apprécie en combinant deux événements : la cessation de toute fonction dans la société cédée, et la mise à la retraite : avec un troisième, la cession elle-même. La cession doit intervenir :
- au plus tôt deux ans avant la cessation de fonction et la mise à la retraite ;
- au plus tard deux ans après ces mêmes événements.
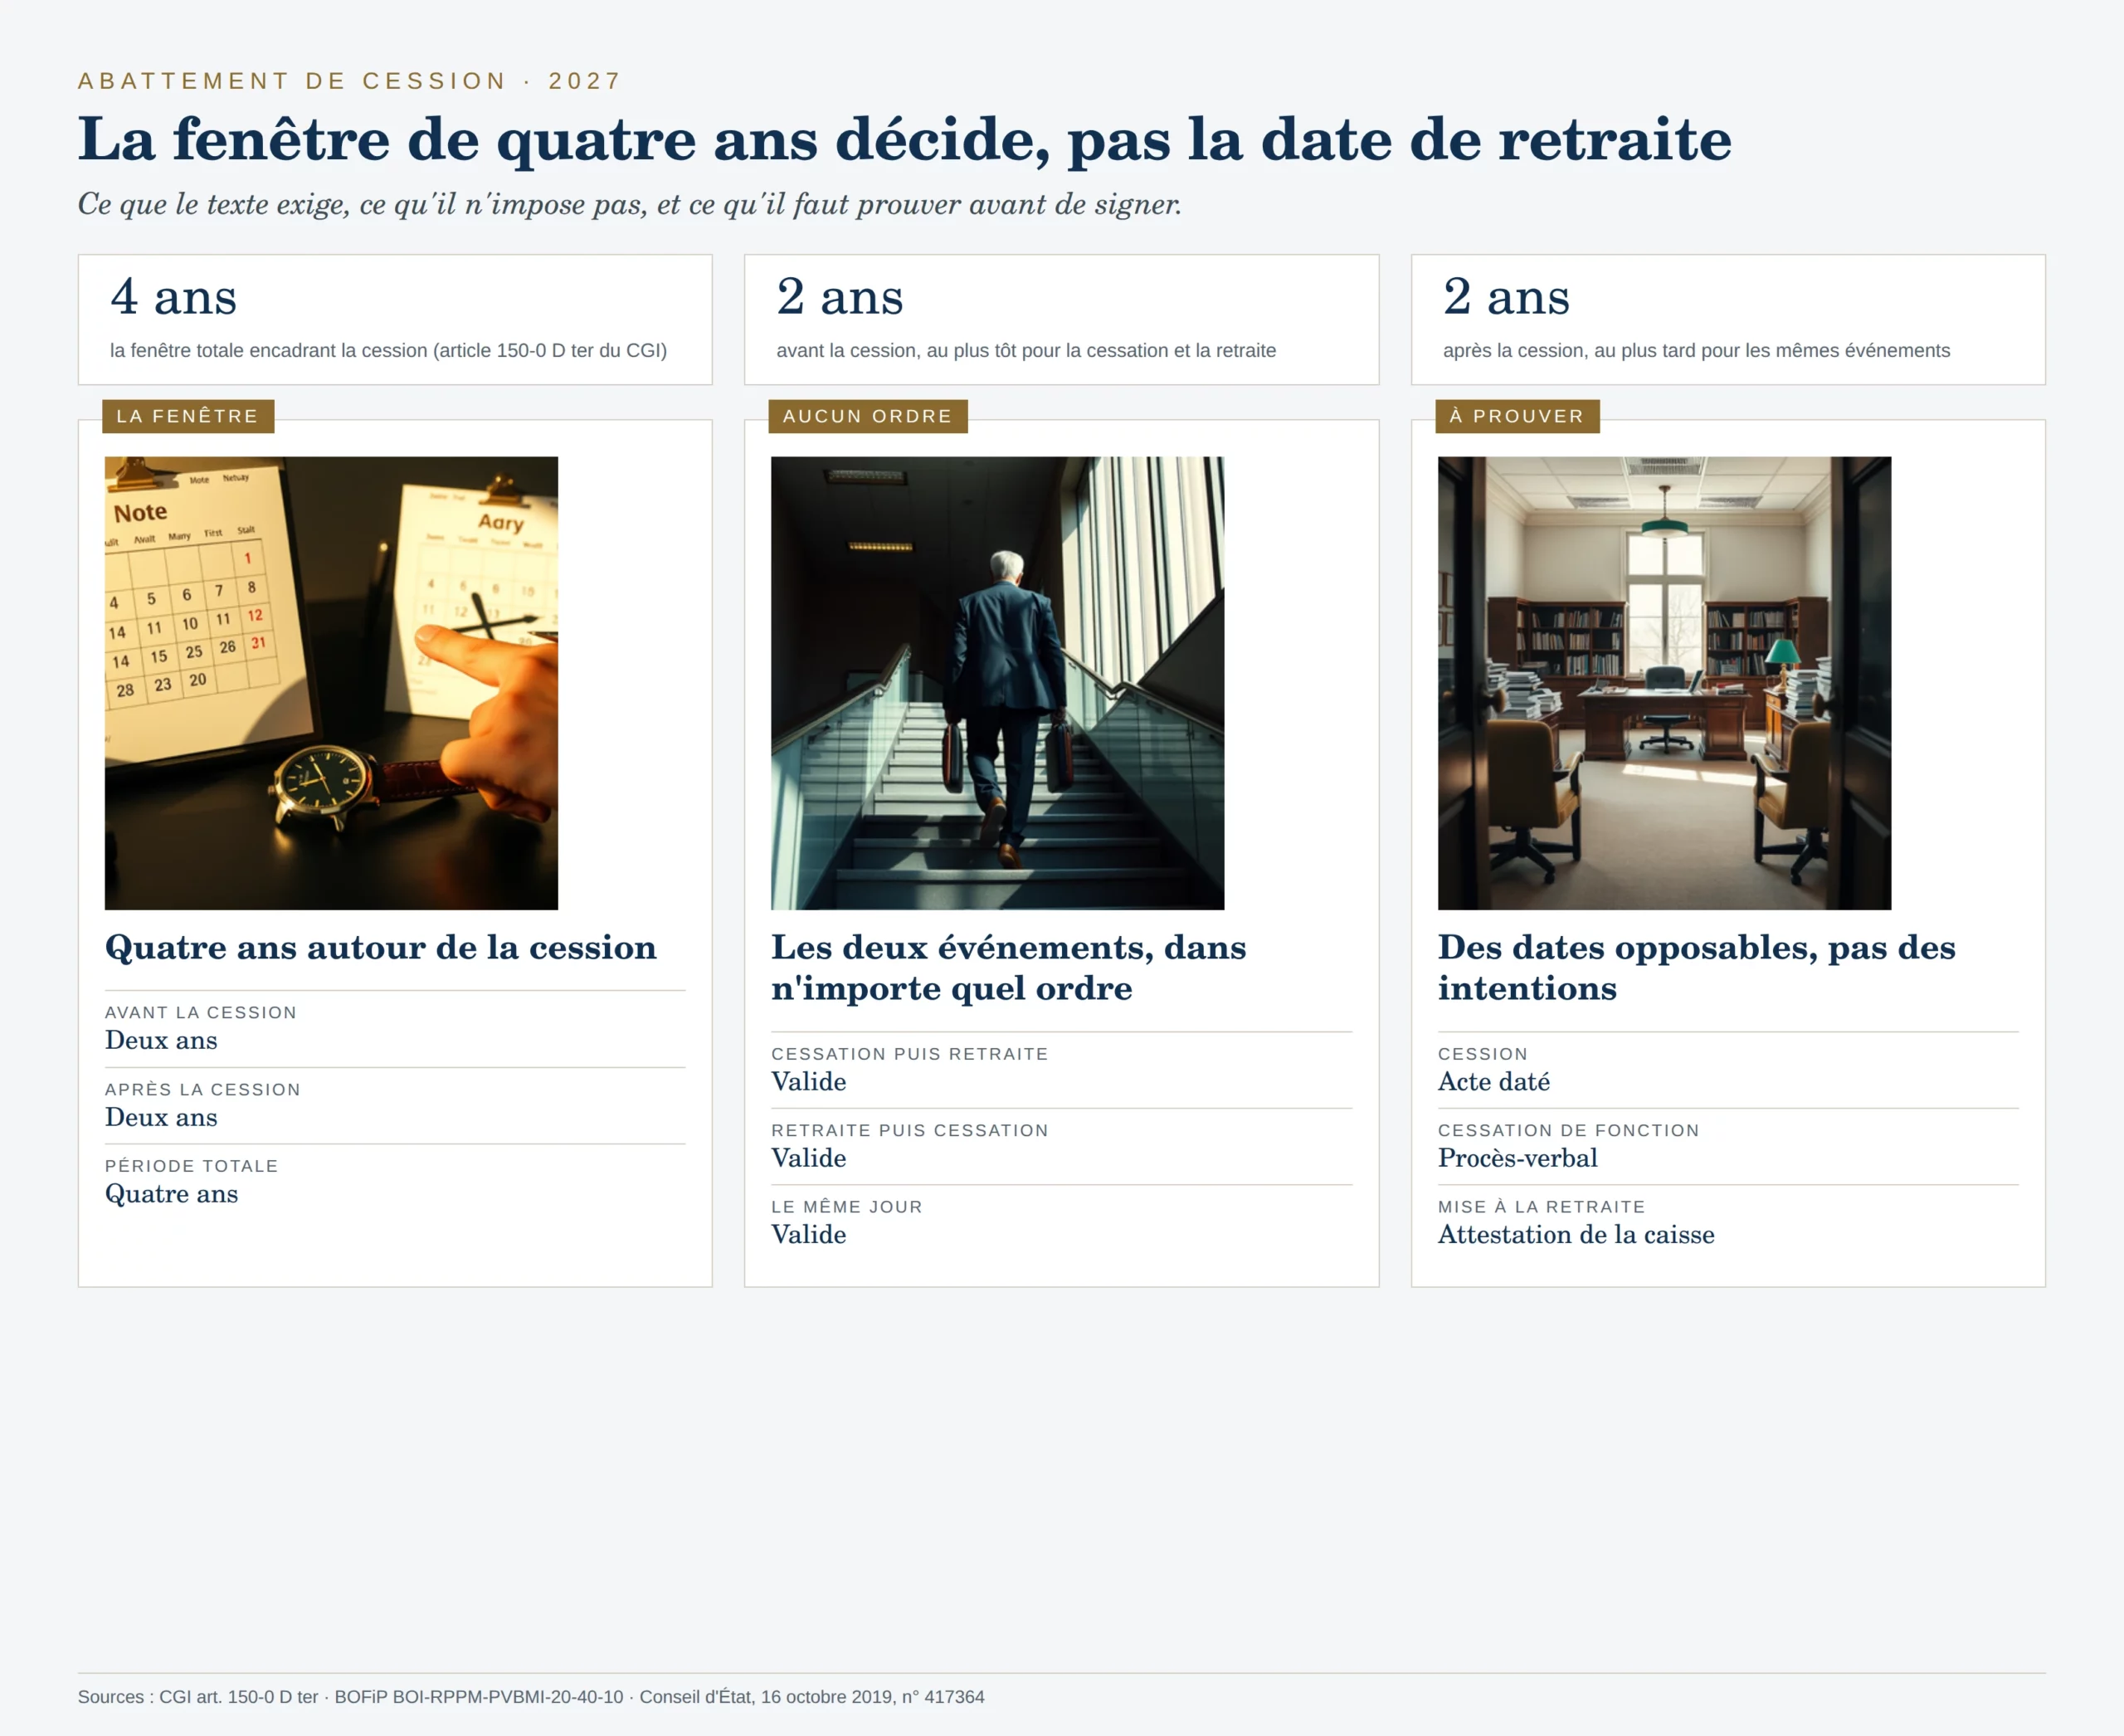
Autrement dit, l’ensemble « cessation de fonction + mise à la retraite » doit tenir à l’intérieur d’une période de quatre ans encadrant la cession : de −2 ans à +2 ans. Un cédant qui vend en juin 2027 peut donc partir à la retraite en 2025 comme en 2029 : dans les deux cas, il est dans la fenêtre. Un cédant qui a liquidé ses droits en 2022 et vend en 2027 est dehors, quelle que soit la qualité du dossier.
Ce pivot a une conséquence pratique immédiate : le calendrier se construit depuis la date de signature, en remontant et en descendant, et non depuis l’âge de départ. Le dirigeant qui décide « je partirai à 64 ans » avant d’avoir daté la cession raisonne à l’envers.
La fenêtre de quatre ans, deux ans avant et deux ans après
Quatre ans, ce n’est ni long ni court : c’est exactement le temps nécessaire pour que la sortie du dirigeant et la vente de l’entreprise restent un même mouvement économique. Le législateur a voulu éviter deux caricatures : le dirigeant qui vend sa société puis continue à la diriger en sous-main, et celui qui prend sa retraite depuis longtemps mais monétise tardivement une position qu’il n’exerçait plus.
La fenêtre est donc symétrique, ce qui a une conséquence souvent mal comprise : il est possible de céder avant d’avoir cessé ses fonctions et d’être parti à la retraite. La vente peut précéder la sortie. C’est le cas du dirigeant qui signe en fin d’année, accompagne la transition pendant quelques mois et liquide ses droits l’année suivante. Il est dans les clous, à condition que les deux événements tombent dans les vingt-quatre mois qui suivent.
La symétrie fonctionne aussi dans l’autre sens : celui qui a cessé ses fonctions et pris sa retraite peut vendre jusqu’à deux ans après. Cette configuration est celle du dirigeant qui a quitté l’entreprise, conservé ses titres, puis vendu à un repreneur venu plus tard.
Le point de vigilance est le décompte des dates. Ce ne sont pas les dates d’intention qui comptent, mais les dates juridiquement établies : date de cession portée à l’acte, date de cessation de fonction constatée (démission, révocation, fin de mandat, procès-verbal d’assemblée), date de liquidation des droits à la retraite attestée par la caisse. Une cessation de fonction « annoncée » en conseil mais formalisée dix-huit mois plus tard se mesure à la date de formalisation. Un dossier se perd souvent sur un procès-verbal oublié.
Aucun ordre imposé entre cessation et retraite
C’est le point le plus utile de la jurisprudence récente, et le plus contre-intuitif. Le texte ne dit pas que la cessation de fonction doit précéder la mise à la retraite, ni l’inverse. Il exige que les deux interviennent dans la fenêtre : sans ordre imposé.
Cette lecture libère des configurations que les praticiens hésitaient à valider :
- Retraite puis cessation : le dirigeant liquide ses droits à la retraite, puis abandonne son mandat quelques mois plus tard. Valide, si les deux dates sont dans les quatre ans autour de la cession.
- Cessation puis retraite : le schéma classique, tout aussi valide.
- Simultanéité : le même jour, par le même acte. Le montage tient.
Pourquoi cette précision compte-t-elle ? Parce que dans la vraie vie, l’ordre dépend de considérations qui n’ont rien à voir avec la fiscalité : négociation avec le repreneur, maintien d’une rémunération de transition, contraintes de la caisse de retraite, parfois simple inertie administrative. Un cédant qui aurait pu croire son dossier « mal ordonné » ne l’est pas : seul le positionnement dans la fenêtre se contrôle.
Le cas du dirigeant qui poursuit une activité
Ici commence la zone grise, et il faut être honnête sur ce qu’elle contient. La question de savoir si la poursuite d’une activité après la cession fait échec à la condition de « cessation de toute fonction » n’est pas tranchée définitivement : la décision de référence a été rendue avec renvoi, ce qui signifie que le juge du fond doit encore apprécier les faits.
Trois configurations doivent être distinguées :
1. Une activité dans une autre société. Le texte vise la cessation de toute fonction « dans la société cédée ». Exercer ensuite dans une autre structure n’est pas, en soi, un obstacle. Encore faut-il que la rupture avec la société cédée soit réelle.
2. Une activité dans la société cédée, après la vente. C’est le cas le plus dangereux : un mandat de transition, une présidence honorifique, une consultation régulière. L’administration y verra la preuve que la cessation n’est pas effective. La tolérance de fait qui existe sur la durée d’accompagnement n’a pas de fondement textuel.
3. Une activité de conseil indépendante. Elle n’est pas visée par le texte, mais elle peut nourrir l’argument d’une continuation d’influence sur l’entreprise cédée si elle porte sur les mêmes sujets, avec les mêmes interlocuteurs.
La prudence commande de traiter ce point avant la signature : soit la cessation est nette et documentée, soit elle ne l’est pas. Un montage « je vends, je reste un peu pour accompagner » se sécurise par un contrat de prestation distinct, une rémunération de marché et une absence de pouvoir de décision : pas par une clause floue dans l’acte de cession.
Conséquences sur le calendrier de cession
Une date de cessation mal placée peut faire tomber tout l’abattement.
La fenêtre de quatre ans se contrôle sur des dates opposables, pas sur des intentions. C’est la condition la plus coûteuse à découvrir trop tard.
Ce qui précède se traduit en une discipline de calendrier, à construire dans cet ordre :
1. Datez la cession d’abord. Tant que la date de signature n’est pas fixée, aucune autre date ne peut être testée.
2. Placez la cessation de fonction et la retraite dans la fenêtre. Les deux, pas une seule. Si la cession est prévue en juin 2027, la fenêtre utile va de juin 2025 à juin 2029.
3. Vérifiez la continuité de fonction sur cinq ans : condition distincte du calendrier, mais qui se documente sur la même période et qu’il serait absurde de découvrir après la vente.
4. Séquencez ce qui suit la cession. Toute activité résiduelle dans la société cédée doit être justifiée, bornée et rémunérée à sa valeur. C’est le point que l’administration regarde en premier lors d’un contrôle.
5. Faites établir les preuves de date avant de signer. Procès-verbal de cessation, attestation de liquidation des droits, acte de cession daté. Un dossier sans pièces datées n’existe pas.
Une cession peut parfaitement se conclure en trois mois. Ce qui ne se rattrape pas en trois mois, c’est un calendrier mal construit : si la cessation de fonction est intervenue cinq ans avant la cession, aucune habileté rédactionnelle ne la ramènera dans la fenêtre.
La checklist avant de signer
| Point à vérifier | Question à trancher | Pièce exigée |
|---|---|---|
| Date de cession | La date de signature est-elle arrêtée ? | Projet d’acte daté |
| Cessation de fonction | À quelle date exacte le mandat s’achève-t-il ? | Procès-verbal, lettre de démission, décision de révocation |
| Mise à la retraite | À quelle date les droits ont-ils été liquidés ? | Attestation de la caisse, notification |
| Position dans la fenêtre | Les deux dates sont-elles entre −2 ans et +2 ans autour de la cession ? | Tableau de dates signé |
| Ordre des événements | Un ordre est-il imposé ? Non. Les deux sont-ils dans la fenêtre ? Oui ? | aucune |
| Continuité de fonction | Cinq ans d’exercice continu sont-ils documentés ? | PV d’assemblées, mandats successifs |
| Activité après cession | Une fonction subsiste-t-elle dans la société cédée ? | Contrat éventuel, périmètre, rémunération |
| Détention | La participation minimale est-elle respectée à la date de cession ? | Registre des mouvements de titres |
Ce que ce raisonnement ne règle pas
Trois limites doivent être dites clairement.
La poursuite d’activité reste une question de fait. Le renvoi de la décision de référence laisse le juge du fond apprécier si l’activité post-cession caractérise, ou non, une absence de cessation de toute fonction. Un dossier « transition de six mois » n’a pas de réponse certaine par avance : il a une réponse documentaire.
La rédaction du texte a changé, la condition non. Les rédactions successives de l’article 150-0 D ter ont modifié les montants et certains renvois, mais la mécanique de la fenêtre et la liste des fonctions sont restées. Un dossier ancien se lit donc avec la même grille, à condition de vérifier la version applicable à l’année de cession.
Le calendrier ne remplace aucune autre condition. Fonction éligible, exercice effectif, rémunération normale, participation minimale, continuité sur cinq ans : la fenêtre est une condition parmi d’autres, et elle ne sauve pas un dossier qui échoue ailleurs.
Mon avis
Je vois deux erreurs de calendrier, toujours les mêmes. La première : le dirigeant fixe son départ à la retraite en fonction de son âge, puis cherche une date de cession compatible : alors qu’il faut faire l’inverse. La seconde : la cessation de fonction est annoncée oralement en conseil, jamais formalisée, et le procès-verbal manque au moment du contrôle.
Sur un abattement de 500 000 €, ces deux erreurs coûtent plus cher que l’ensemble des honoraires de structuration d’une cession. Et elles se détectent en une heure, sur pièces, avant la signature.
### Ce qui reste à vérifier avant de signer
Trois points ne se tranchent pas à la lecture : la date exacte de cessation opposable dans votre dossier (elle dépend de la formalisation, pas de l’intention), le positionnement réel de vos deux dates dans la fenêtre au regard de la date de signature envisagée, et la nature de l’activité que vous exercerez après la cession. Ces trois points se vérifient sur pièces, avec les statuts, les procès-verbaux et le projet d’acte sous les yeux.
### Sources
- BOFiP BOI-RPPM-PVBMI-20-40-20, assiette de l’abattement fixe de 500 000 € (article 150-0 D ter du CGI).
- BOFiP BOI-RPPM-PVBMI-20-40-10, champ d’application et conditions du dispositif, dont la période de quatre ans encadrant la cession.
- Conseil d’État, 16 octobre 2019, n° 417364, cassation avec renvoi sur l’appréciation de la cessation de toute fonction.
### Autres guides du même silo
Ce qui n’est pas daté ne se prouve pas.
Un procès-verbal de cessation oublié, une attestation de caisse absente, et le dossier se joue sur une pièce manquante.