Disclaimer :
Ce guide est un document d’information et de méthode. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation d’investissement. Les montants et taux cités sont datés et doivent être réactualisés avant toute décision ; les règles fiscales évoluent et doivent être vérifiées auprès des autorités compétentes et d’un professionnel qualifié.
Un dirigeant qui cède ses titres et part à la retraite peut effacer jusqu’à 500 000 € de plus-value grâce à l’abattement de l’article 150-0 D ter du code général des impôts. Mais ce régime ne s’ouvre qu’à celui qui a exercé, pendant cinq ans, la bonne fonction. Or une question revient sans cesse en pratique : un directeur général de SAS, qui n’a pas le pouvoir de représenter la société à l’égard des tiers, peut-il prétendre à l’abattement ? La réponse, posée par le Conseil d’État le 21 octobre 2020, est oui. Cet article vous explique pourquoi, ce que l’administration a tenté d’opposer, et ce que vous devez vérifier avant de céder.
Écoutez ce guide en version audio. Au programme : la liste des fonctions ouvrant droit à l’abattement, la décision du Conseil d’État sur le DG de SAS, et la checklist à passer avant la cession. Par Cyril Jarnias.
Pourquoi la fonction du cédant peut tout faire basculer
L’abattement dirigeant est un avantage d’assiette : il retranche jusqu’à 500 000 € de gain imposable avant même de calculer l’impôt. Ce n’est pas une réduction d’impôt qui vient en déduction de la cotisation ; c’est une part de la plus-value qui disparaît purement et simplement de la base. À 30 % de prélèvement, l’économie atteint donc environ 150 000 €. Autant dire qu’un refus d’application du régime est un enjeu majeur.
Or le régime est conditionnel, et la condition la plus disputée n’est pas celle qu’on croit. Ce n’est ni le montant de la plus-value, ni le fait d’avoir cédé la totalité de ses titres : c’est la nature de la fonction exercée par le cédant. L’administration contrôle si la fonction que vous occupez figure dans l’énumération du texte. Si elle n’y figure pas, l’abattement tombe, quelle que soit la qualité du reste du dossier.
Prenons le cas type d’un dirigeant de 58 ans qui a fondé une SAS de négoce, en est le directeur général depuis dix ans, et prépare sa retraite. Dans les statuts, le président conserve le pouvoir de représenter la société ; le directeur général, lui, n’a qu’une délégation interne. C’est exactement la configuration qui a donné lieu au litige tranché par le Conseil d’État en 2020, et c’est la configuration que cet article vous aide à sécuriser.
Le chiffrage donne l’ordre de grandeur de l’enjeu. Un gain net de cession de 800 000 €, une fois retranché l’abattement de 500 000 €, ne laisse que 300 000 € de gain imposable. Au taux forfaitaire de 30 % (12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux), la perte de l’abattement fait passer l’imposition d’environ 90 000 € à environ 240 000 €. Un écart de 150 000 € qui se joue, dans beaucoup de dossiers, sur la lecture d’une ligne des statuts.
Chiffre clé
500 000 € : le montant de l’abattement fixe applicable aux gains nets de cession de titres de PME par un dirigeant qui part à la retraite (article 150-0 D ter du CGI, instauré par la loi de finances pour 2018).
L’abattement dirigeant : les conditions de l’article 150-0 D ter
L’abattement fixe de 500 000 € a été introduit par la loi n° 2017-1837 du 30 décembre 2017 (loi de finances pour 2018, article 28). Il s’applique aux gains nets réalisés lors de la cession à titre onéreux de titres ou droits d’une société, lorsque le cédant est un dirigeant qui cesse ses fonctions et fait valoir ses droits à la retraite.
Les conditions s’organisent autour de trois pôles, tous cumulatifs :
| Pôle | Ce que la loi exige |
|---|---|
| La société | Une PME soumise à l’impôt sur les sociétés, qui répond aux critères européens de la petite et moyenne entreprise (notamment moins de 250 salariés et un chiffre d’affaires ou un total de bilan plafonné). |
| Les titres | Une cession à titre onéreux des titres ou droits détenus, en pleine propriété, par le dirigeant. |
| Le cédant | Une fonction de direction exercée de manière continue pendant les cinq ans précédant la cession, une participation minimale, un départ effectif à la retraite, un exercice effectif des fonctions et une rémunération normale. |
L’énumération limitative des fonctions de direction
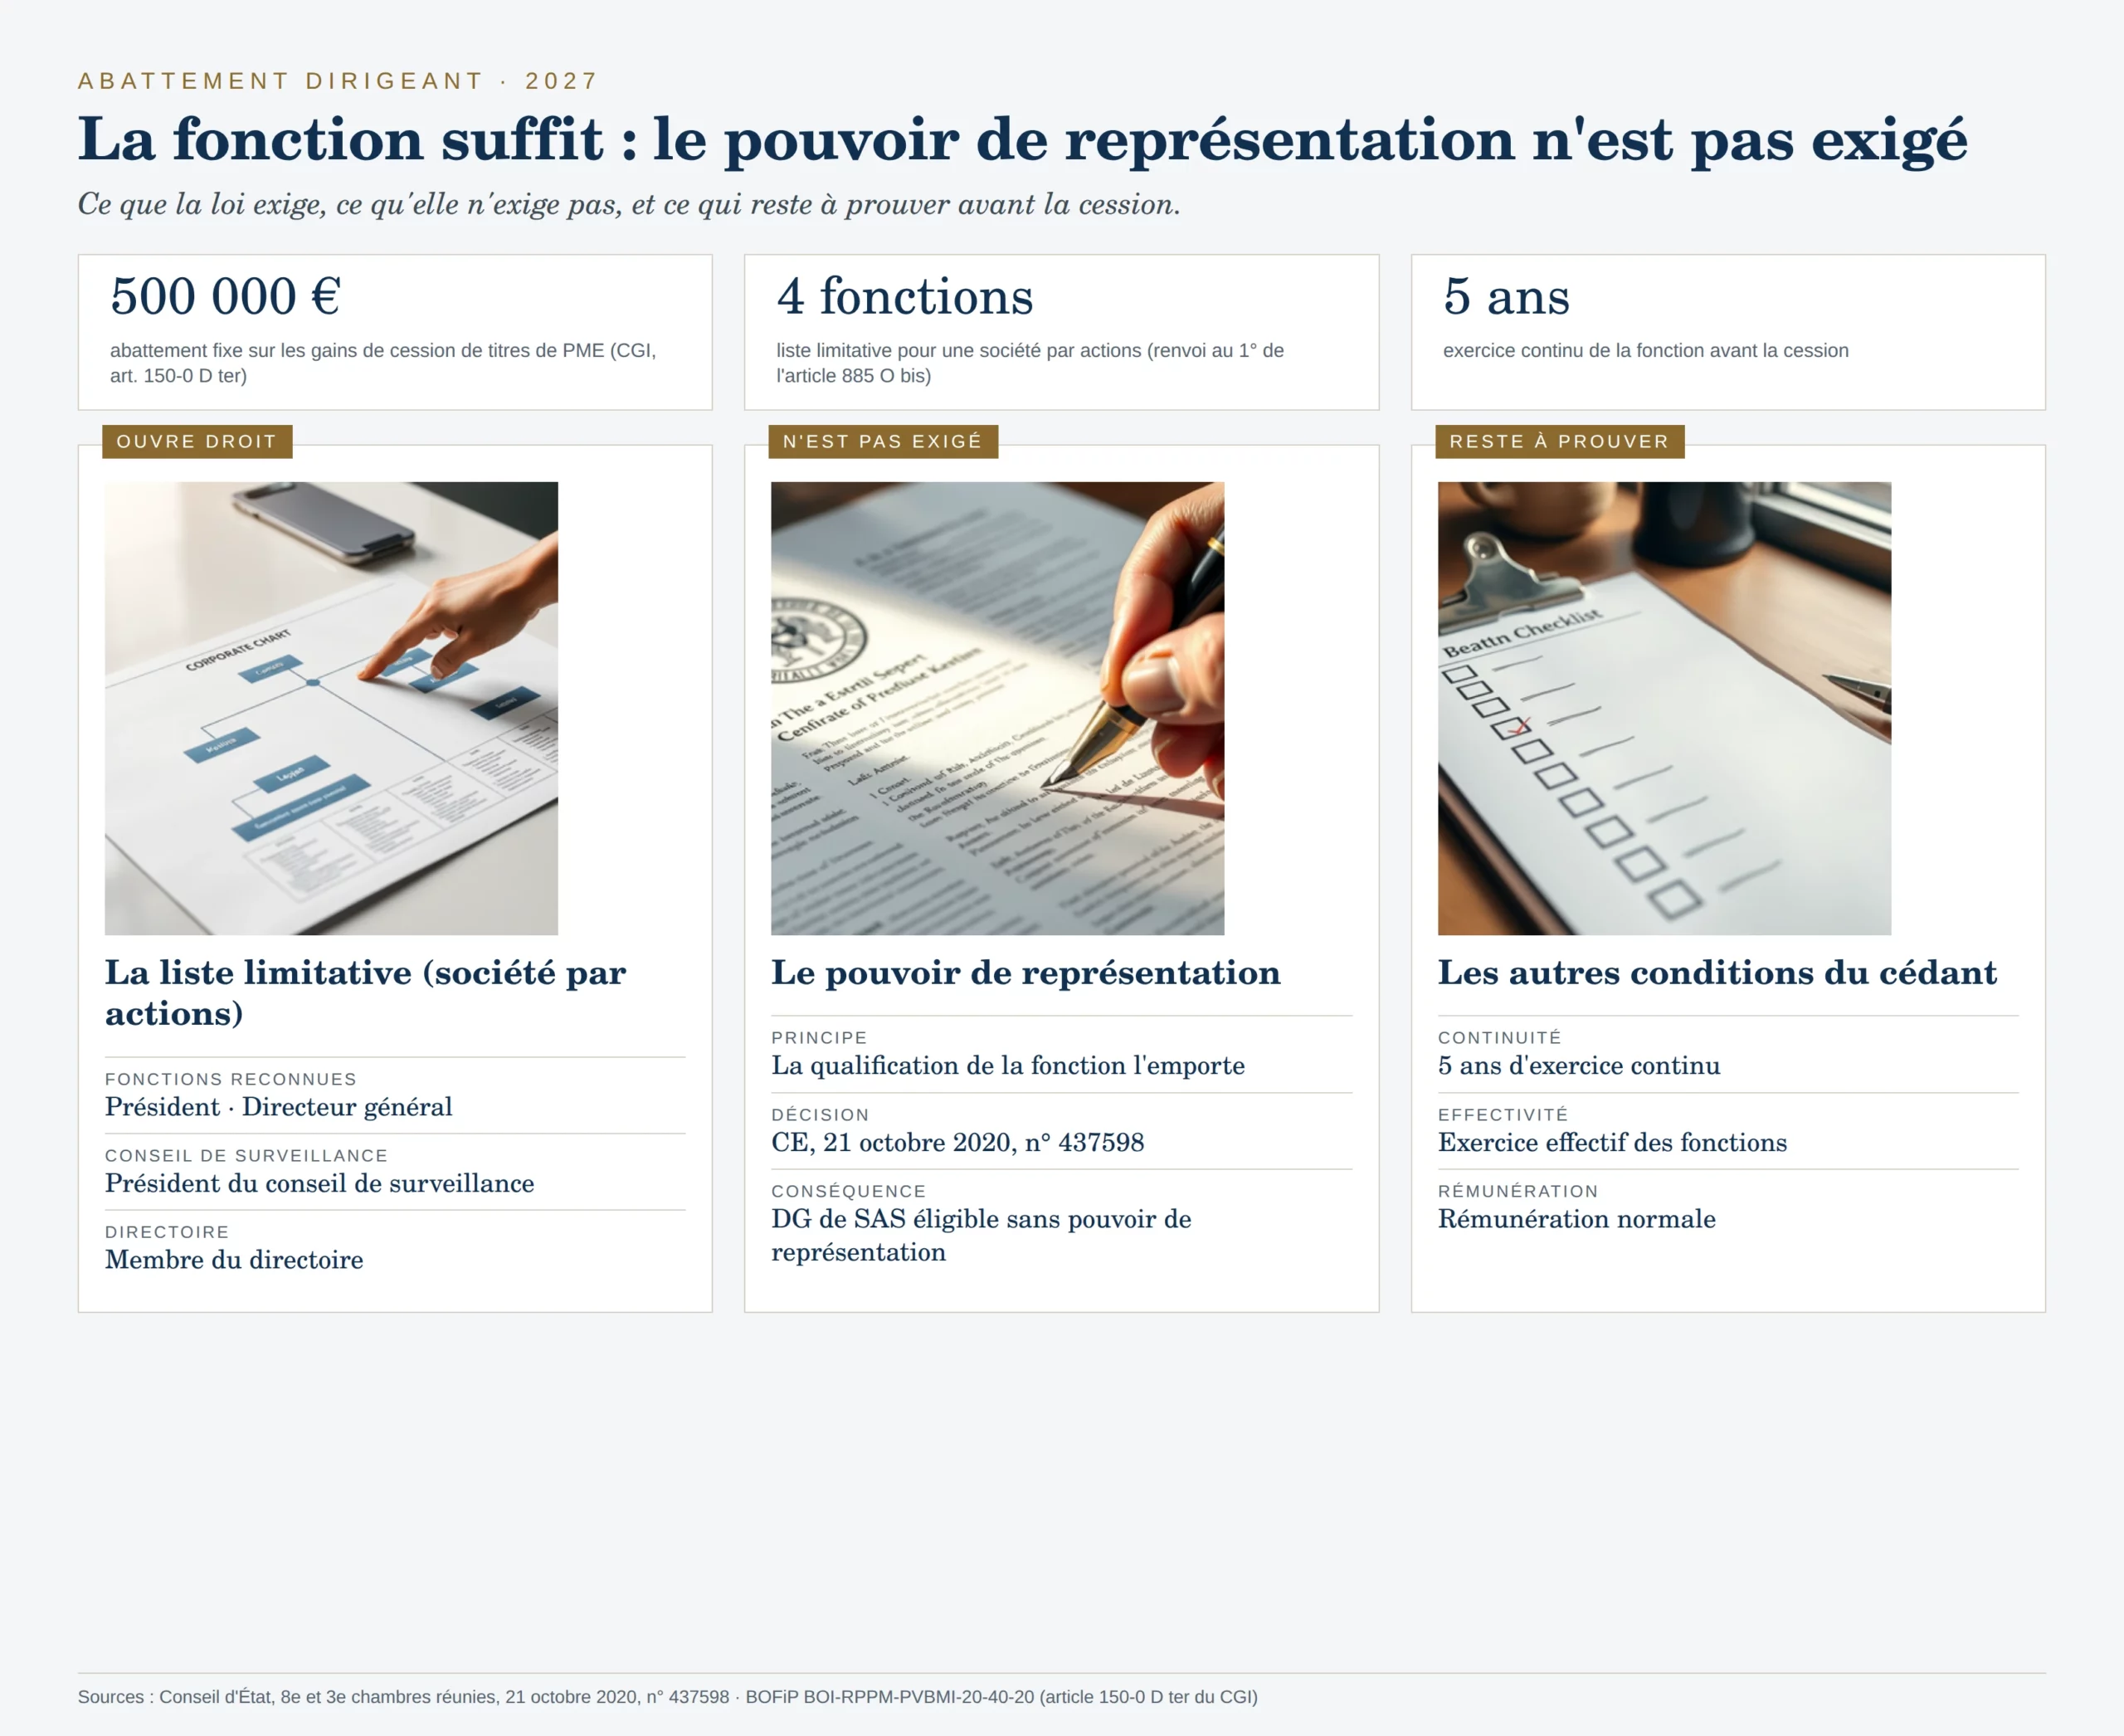
La condition de fonction est le cœur du régime. Pour une société par actions, ce qui inclut la SA, la SAS et la société en commandite par actions, le texte ne reconnaît que quatre fonctions :
| Fonction | Régime social / mandat social |
|---|---|
| Président | Président du conseil d’administration (SA) ou président de SAS |
| Directeur général | Directeur général de SA ou de SAS |
| Président du conseil de surveillance | SA à directoire et conseil de surveillance |
| Membre du directoire | SA à directoire |
Le pouvoir de représentation n’est pas une condition du texte
C’est ici que la décision du Conseil d’État prend toute sa valeur. Dans l’affaire tranchée le 21 octobre 2020 (n° 437598), une directrice générale de SAS s’était vu refuser l’abattement au motif que les statuts ne conféraient pas au directeur général le pouvoir de représenter la société à l’égard des tiers. Le Conseil d’État a rejeté le pourvoi du ministre et validé la position de la cour administrative d’appel de Lyon : la directrice générale avait bien droit à l’abattement.
Le motif décisif mérite d’être lu dans ses termes exacts. Le juge écrit :
« le 1° de l’article 885 O bis, auquel renvoie l’article 150-0 D ter, ne prévoit, dans le cas où la société dont il s’agit est une société par actions, aucune autre condition que l’exercice des fonctions de président, directeur général, président du conseil de surveillance ou membre du directoire. »
Autrement dit : la loi fixe une liste fermée de fonctions, et elle ne subordonne pas le bénéfice de l’abattement à ce que le directeur général d’une SAS dispose, en plus de sa fonction, du pouvoir de représenter la société. La fonction suffit.
Rappelons le parcours de l’affaire, car il éclaire la solidité de la solution. Le contribuable a d’abord été redressé au contrôle sur pièces ; le tribunal administratif de Dijon a confirmé le redressement en 2017 ; la cour administrative d’appel de Lyon a infirmé et prononcé la décharge en 2019 ; le ministre s’est pourvu en cassation, et le Conseil d’État a rejeté le pourvoi. Trois niveaux de juridiction, et la lecture du texte finit par l’emporter sur l’argument d’administration.
Chiffre clé
4 fonctions seulement sont reconnues pour une société par actions : président, directeur général, président du conseil de surveillance, membre du directoire. Aucune condition de pouvoir de représentation ne s’y ajoute.
Ce que l’administration soutenait, et pourquoi elle a perdu
L’argument de l’administration était astucieux, et c’est précisément pourquoi il faut le connaître pour l’anticiper. Elle invoquait l’article 1655 quinquies du code général des impôts, selon lequel la société par actions simplifiée est assimilée à une société anonyme pour l’application du code. De cette assimilation, l’administration déduisait que le directeur général d’une SAS devait disposer, comme celui d’une SA, des pouvoirs normalement dévolus au président, dont celui de représenter la société, en application de l’article L. 227-6 du code de commerce.
Le Conseil d’État a écarté l’argument. La raison est simple : l’assimilation SAS/SA de l’article 1655 quinquies n’a pas pour objet d’ajouter une condition d’éligibilité à un avantage fiscal. Elle sert à appliquer le code général des impôts à la SAS, pas à remodeler les conditions de l’abattement. Le juge s’en tient au texte de l’article 885 O bis : une liste, rien de plus.
La leçon pratique est double. D’abord, une assimilation entre deux formes sociales ne crée pas automatiquement une condition fiscale nouvelle. Ensuite, le contentieux sur les conditions de l’abattement porte moins sur les faits que sur la lecture du texte : quand l’administration tente d’étendre une condition au-delà de ce que la loi écrit, le Conseil d’État la ramène au texte.
Pour comprendre l’argument, il faut ouvrir l’article L. 227-6 du code de commerce. Dans une SAS, ce sont les statuts qui fixent librement l’organisation de la société, et en particulier les pouvoirs que le président peut confier au directeur général. Un DG de SAS peut donc être nommé avec des pouvoirs très étendus, ou au contraire réduits à une simple gestion interne. C’est cette liberté statutaire que l’administration a tenté de transformer en condition fiscale, en soutenant que le DG devait détenir le pouvoir de représentation. Le Conseil d’État a refusé de faire dépendre un avantage fiscal d’un choix d’organisation interne.
Attention
Ne confondez pas la question du pouvoir de représentation avec celle de l’effectivité des fonctions. Le fait qu’un DG de SAS n’ait pas le pouvoir de représenter la société ne dispense pas de prouver qu’il a réellement exercé ses fonctions et perçu une rémunération normale. Ce sont deux conditions distinctes, et la décision de 2020 ne tranche que la première.
La checklist avant la cession
Une fonction mal qualifiée peut faire tomber tout l’abattement.
La nature de votre fonction est la condition que l’administration contrôle en premier, et la plus coûteuse à perdre.
Avant de signer la cession, passez ces six points, dans l’ordre. Chacun peut, à lui seul, faire tomber l’abattement :
1. Identifiez la fonction exacte que vous exercez statutairement, et vérifiez qu’elle figure dans l’énumération du texte : président, directeur général, président du conseil de surveillance, membre du directoire (ou gérant pour les autres formes).
2. Établissez la continuité : cinq années d’exercice continu de cette fonction avant la cession, avec les documents qui le prouvent (statuts, procès-verbaux, mandats).
3. Rassemblez la preuve de l’effectivité : l’exercice réel de la fonction, pas seulement un titre sur le papier.
4. Vérifiez la rémunération normale : elle doit correspondre à la fonction et au travail réellement fourni, sous peine de remise en cause.
5. Contrôlez la participation : la détention minimale exigée par le texte, directement ou par personne interposée.
6. Séquencez le départ à la retraite : la cessation des fonctions et la liquidation des droits à la retraite doivent intervenir dans le calendrier prévu par le texte.
Ces six points se vérifient sur pièces, avant la cession. Une fois la cession signée, il est trop tard pour reconstituer une condition manquante.
Chaque condition se prouve par une pièce précise :
| Condition | Pièce qui la prouve |
|---|---|
| Fonction exercée | Statuts, procès-verbaux de nomination, extrait Kbis |
| Continuité sur cinq ans | Procès-verbaux d’assemblées, mandats successifs |
| Exercice effectif | Comptes rendus, délégations, correspondance professionnelle |
| Rémunération normale | Bulletins de paie, décisions de rémunération, comparaison de marché |
| Participation minimale | Registre des mouvements de titres, pacte d’associés |
| Départ à la retraite | Notification de départ, liquidation des droits, attestation |
Les limites du raisonnement : ce que l’arrêt ne règle pas
Soyons précis sur la portée de la décision de 2020. Elle a été rendue sous l’empire d’une rédaction antérieure de l’article 150-0 D ter, qui renvoyait à un dispositif lui-même antérieur à 2012. La rédaction en vigueur aujourd’hui (celle de l’abattement fixe de 500 000 € issu de la loi de finances pour 2018) a réécrit l’article, mais elle a conservé la même condition de fonction, par un renvoi à une énumération identique. La solution du Conseil d’État reste donc directement transposable.
En revanche, la décision ne règle ni l’effectivité des fonctions, ni la normalité de la rémunération, ni la condition de participation, ni le calendrier du départ à la retraite. Sur ces points, le contentieux reste ouvert et l’administration dispose de leviers de contrôle.
Ajoutons une précision sur le calendrier : le texte exige que la cessation des fonctions et la liquidation des droits à la retraite interviennent dans une fenêtre déterminée autour de la cession. Un dirigeant qui cède ses titres puis continue d’exercer, ou qui liquide ses droits trop tôt ou trop tard, peut perdre le régime. Le moment du départ à la retraite se séquence donc avec la cession, pas après coup.
Attention
Cette décision est une jurisprudence de principe, mais chaque dossier est une appréciation factuelle. Un DG de SAS qui n’a jamais exercé la moindre prérogative réelle, ou qui n’a perçu aucune rémunération, ne sera pas sauvé par la seule mention « directeur général » dans les statuts.
Conclusion : la fonction l’emporte sur les pouvoirs statutaires
Ce que l’arrêt de 2020 dit, en une phrase : c’est la fonction qui compte, pas l’étendue des pouvoirs. Le législateur a choisi de subordonner l’abattement dirigeant à une liste fermée de fonctions. Il n’y a pas ajouté le pouvoir de représentation, et le juge refuse de l’ajouter à sa place.
Pour le dirigeant qui prépare sa cession, la conséquence est directe : ne partez pas du principe que votre poste « ne compte pas » parce que vos statuts sont restrictifs. Un directeur général de SAS, même dépourvu du pouvoir de représenter la société, peut ouvrir droit à l’abattement, à condition de remplir les autres conditions, qui, elles, se prouvent.
Mon avis
Je vérifie systématiquement la fonction avant la cession, pas après. C’est la condition la moins coûteuse à sécuriser et la plus coûteuse à perdre : un défaut de fonction remet en cause 500 000 € d’abattement, soit l’équivalent de plusieurs années de marge. Et je me méfie des dossiers où la fonction n’existe que dans les statuts, sans exercice réel ni rémunération : c’est là que l’administration concentre ses contrôles.
### Sources
### Ce qui reste à vérifier avant de signer
Trois points ne se tranchent pas à la lecture d’un article : la rédaction exacte de vos statuts et la nature précise de votre fonction, la reconstitution des cinq années d’exercice continu, et le niveau de votre rémunération au regard du marché. Ces trois points se vérifient sur pièces, avec les documents de la société sous la main. C’est la condition pour transformer la règle de cet article en certitude sur votre propre dossier.
### Sources
- Conseil d’État, 8e et 3e chambres réunies, 21 octobre 2020, n° 437598, la décision qui reconnaît l’éligibilité du directeur général de SAS sans pouvoir de représentation.
- BOFiP BOI-RPPM-PVBMI-20-40-20, l’assiette de l’abattement fixe de 500 000 € (article 150-0 D ter du CGI).
- BOFiP BOI-RPPM-PVBMI-20-40-10, le champ d’application et les conditions d’application du dispositif.
### Pour aller plus loin
Ce que les statuts disent ne suffit pas : il faut le prouver.
L’exercice effectif, la rémunération normale et le calendrier du départ à la retraite se prouvent sur pièces, avant la cession.